

Software til oprettelse af erhvervslån håndterer erhvervsudlån fra modtagelse af ansøgningen gennem kreditvurdering, godkendelse, afslutning og overdragelse til administration. Den bedste software giver långivere struktureret regnskabsanalyse, kontroller af kreditpolitikken, dokumenthåndtering, godkendelsesarbejdsgange, sikkerhedsstyring og integrationer til kernesystemer.
Denne guide sammenligner førende løsninger efter funktioner, priser, implementeringsbehov og egnethed, så dit långivningsteam kan vælge software, der understøtter korrekte beslutninger, revisionsklare dokumentationer og et tydeligt overblik over lånesagsforløbet.
Why Trust Our Software Recommendations
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Our team has been testing and reviewing software since 2012. As finance leaders ourselves, we know how difficult—and important—it is to choose the right software.
For this guide, we evaluated tools using hands-on testing and independent research, scoring tools using our selection criteria.
Our reviews reflect our human editorial judgment, not a sales pitch.
Sammenligningstabel for software til oprettelse af erhvervslån
Denne sammenligningstabel opsummerer prisoplysningerne for mine bedste valg af software til oprettelse af erhvervslån:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bedst til lånesagsforløb med flere lånetyper | Gratis demo tilgængelig | Pris oplyses efter anmodning | Website | |
| 2 | Bedst til kreditbeslutninger for SMV'er | Gratis demo tilgængelig | Pris oplyses efter anmodning | Website | |
| 3 | Bedst til revisionsklare arbejdsgange for kreditadministration | Gratis demo tilgængelig | Priser oplyses på forespørgsel | Website | |
| 4 | Bedst til kreditanalysebaseret kreditvurdering | Gratis demo tilgængelig | Pris oplyses efter forespørgsel | Website | |
| 5 | Bedst til portefølje- og lånebetingelsessporing i store banker | Gratis demo tilgængelig | Pris oplyses efter anmodning | Website | |
| 6 | Bedst til udlån gennem hele livscyklussen | Gratis demo tilgængelig | Pris oplyses efter anmodning | Website | |
| 7 | Bäst för panelrekryteringsstudier modererade av AI | Gratisplan tillgänglig | Från $28/månad (faktureras årsvis) | Website | |
| 8 | Bedst til banker med komplekse behov for kreditanalyse | Gratis demonstration tilgængelig | Priser oplyses efter forespørgsel | Website | |
| 9 | Bedst til kreditbehandling af syndikerede lån på virksomhedsniveau | Gratis demo tilgængelig | Pris oplyses efter forespørgsel | Website | |
| 10 | Bedst til lokale banker med Jack Henry-kernebankløsninger | Ikke tilgængelig | Pris oplyses efter forespørgsel | Website |


Anmeldelser af software til oprettelse af erhvervslån
Nedenfor finder du mine opsummeringer af de bedste platforme til oprettelse af erhvervslån, som kom med på min udvalgte liste. I mine anmeldelser undersøger jeg hver platforms funktioner, bedste anvendelsesområder og muligheder for at hjælpe dig med at finde den rette løsning.
 Bedst til lånesagsforløb med flere lånetyper
- Gratis demo tilgængelig
- Pris oplyses efter anmodning
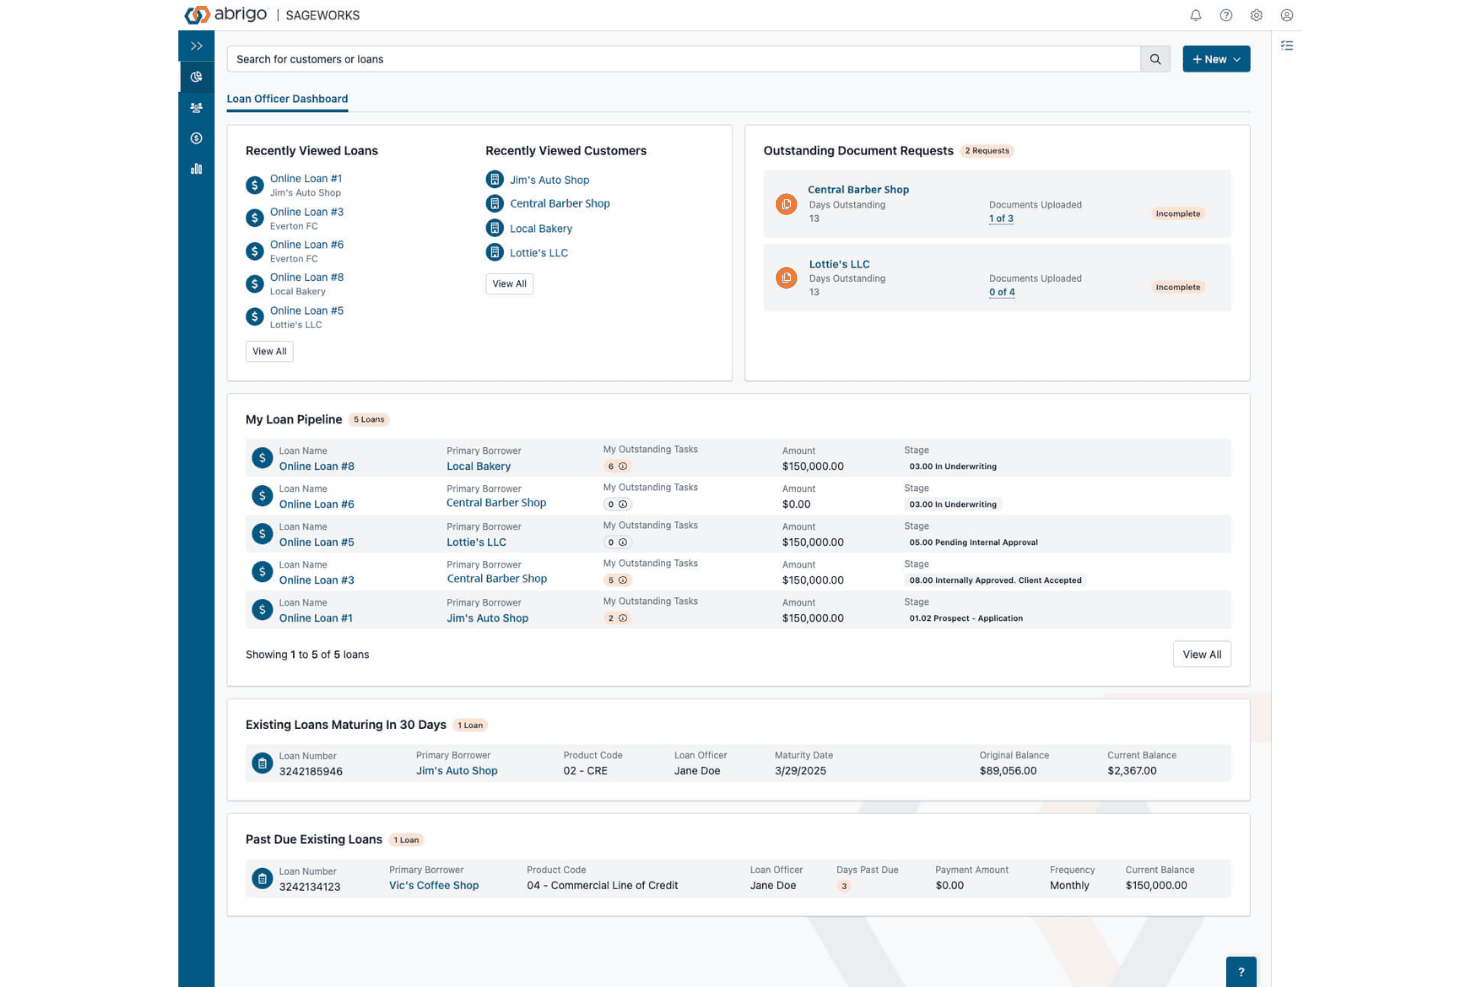
Abrigo følger oplysninger om lånesagsforløb, opgaver og dokumentanmodninger for långivningsteams. Abrigo er en platform til låneoprettelse, der håndterer modtagelse af ansøgninger, kreditvurdering, opfølgning på lånesagsforløb og porteføljestyring.
Hvem er Abrigo bedst egnet til?
Abrigo er velegnet til lokalbanker og kreditforeninger, der opretter erhvervslån, lån til små virksomheder, bygge- og anlægslån samt landbrugslån og ønsker at håndtere dem i ét system.
Hvorfor jeg valgte Abrigo
Abrigo kom med på min liste, fordi platformen håndterer alle disse lånetyper på ét sted, så dit team arbejder med alle lånesagsforløb i samme system. AI-drevet finansiel datafordeling og global analyse af pengestrømme overfører data fra kreditvurdering til afslutning uden behov for manuel indtastning igen.
Abrigos vigtigste funktioner
- Opfølgning på lånebetingelser og opgaver: Markerer undtagelser fra lånebetingelser og følger op på opgaver efter afslutningen, så porteføljeovervågningen fortsætter efter låneoprettelsen.
- AI-baseret lånescoring for små virksomheder: Evaluerer branchetendenser, regnskaber og data fra banktransaktioner for at generere låneafgørelser med mulighed for långivergennemgang.
- Understøttelse af CFPB 1071-overholdelse: Obligatoriske datafelter for små virksomheder er indbygget i formularer, der udfyldes af låntagere, med rapporteksport og datafirewalls, der adskiller beskyttede demografiske oplysninger.
- Abrigo APX Performance Center: Følger skabt kapacitet, tid til finansiering, AI-agentaktivitet og identificerede undtagelser på tværs af lånesagsforløbet.
Abrigo-integrationer
Abrigo integreres med Adobe, DocuSign, Equifax, Persona, Plaid, Route One og Xactus. Platformen tilbyder også en API til brugerdefineret integration.
Pros and Cons
Pros:
- Dækker landbrugs- og byggelångivning
- Ingen gentagen indtastning mellem kreditvurdering og afslutning
- Følger lånebetingelser efter låneoprettelsen
Cons:
- Konfiguration kan gøre implementeringen tidskrævende
- Automatiseret scoring er begrænset til lån til små virksomheder
Learn more about Abrigo: Bedst til kreditbeslutninger for SMV'er
- Gratis demo tilgængelig
- Pris oplyses efter anmodning
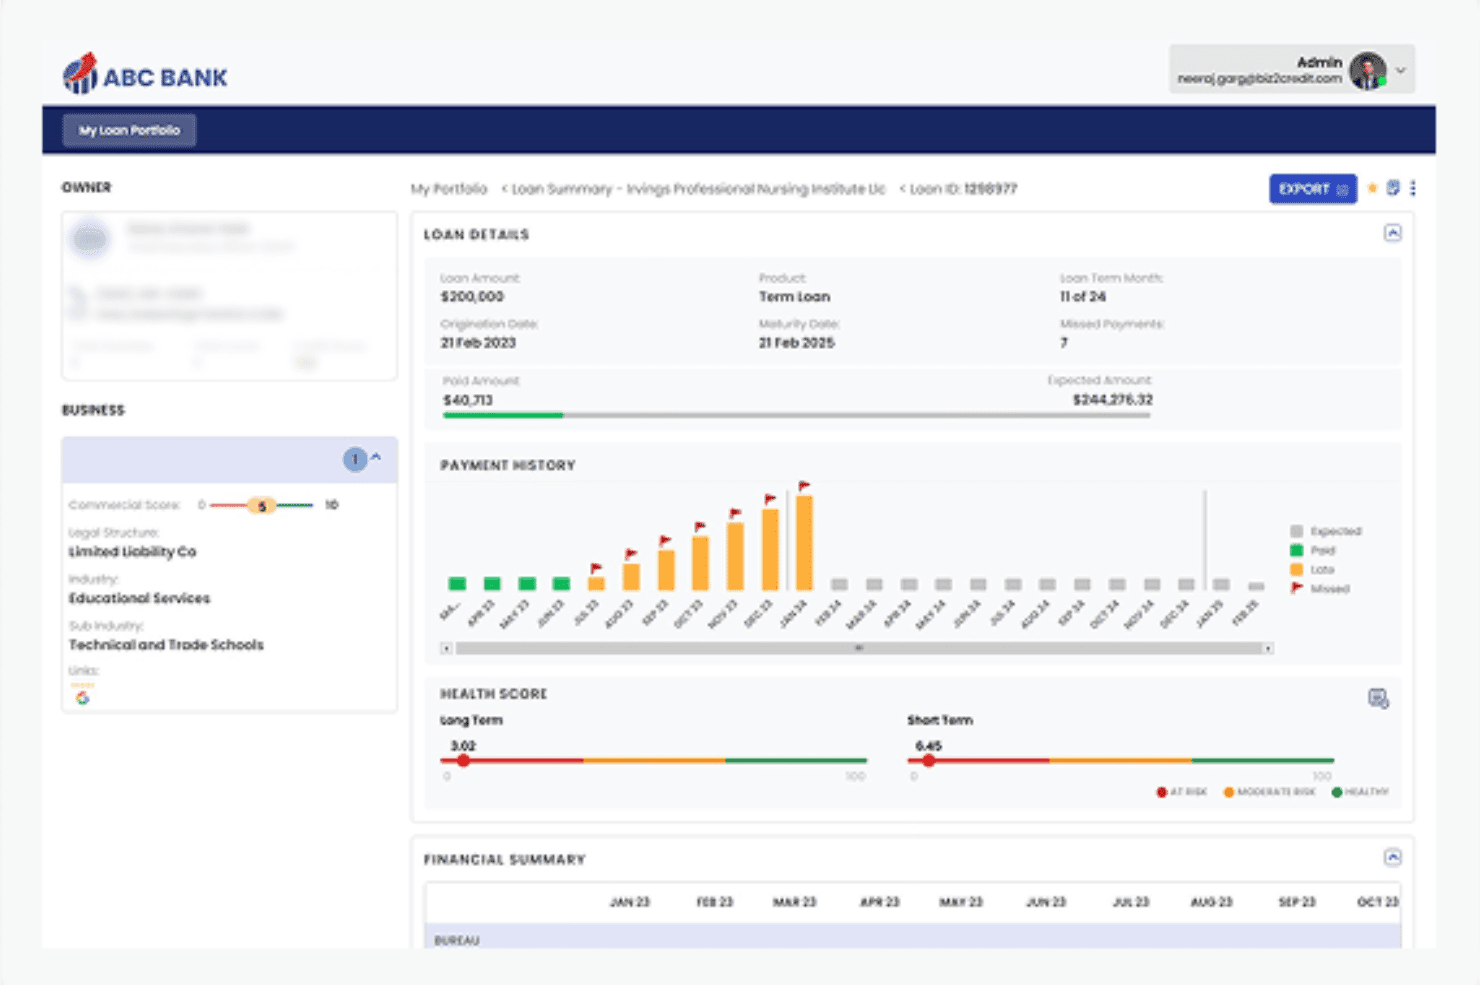
Biz2X giver banker mulighed for at overvåge lånesundhed, betalinger og risikoscorer. Biz2X er en cloudbaseret platform med eget brand til lånebehandling, der kombinerer digital modtagelse af ansøgninger, kreditbeslutninger, finansiel spredning og overvågning af porteføljen efter låneafslutning.
Hvem er Biz2X bedst egnet til?
Biz2X er velegnet til banker, kreditforeninger og fintech-virksomheder, der yder SMV-lån og ønsker beslutninger baseret på likviditetsdata.
Hvorfor jeg valgte Biz2X
Jeg valgte Biz2X på grund af den måde, platformen baserer kreditbeslutninger på likviditetsdata. Analysatoren af kontoudtog analyserer likviditeten på transaktionsniveau, markerer risikomønstre, og BA-scoren opbygger en profil af låntagerens økonomiske sundhed ud fra denne adfærd sammen med kreditoplysningsdata. Sammen med en kodefri beslutningsmotor, der automatisk godkender eller eskalerer sager baseret på jeres kreditpolitik, kan kreditanalytikere gå fra ansøgning til beslutning uden de sædvanlige manuelle flaskehalse.
Vigtige funktioner i Biz2X
- Selvbetjeningsportal for låntagere: Giver ansøgere mulighed for at indsende dokumenter, følge ansøgningens status og modtage kommunikation om tilbud via en brandet digital portal.
- Kontrolpanel til porteføljeovervågning: Segmenterer jeres låneportefølje i kategorierne risikofyldte, moderate, sunde og til fornyelse med regionale varmekort og visninger med mulighed for at gå i dybden.
- Overvågning af lånebetingelser og overholdelse af regler: Følger automatisk lånebetingelser på låneniveau, udløser advarsler om overtrædelser og genererer revisionsklare rapporter.
- Automatisering af SBA-låneprocesser: Understøtter programmerne 7(a), 504, Express, CAPLines og Microloan med automatiserede SBA-egnethedstjek og direkte elektronisk indberetning via E-Tran.
Integrationer til Biz2X
Biz2X integreres med AWS, CSC, DocuSign, Equifax, Experian, FICO, Plaid og Finicity. Platformen tilbyder også REST-API'er til brugerdefinerede integrationer.
Pros and Cons
Pros:
- Vurderer kredit ud fra likviditet ud over kreditoplysningsdata
- Branding med eget mærke til skærmbilleder rettet mod låntagere
- Betjener banker, kreditforeninger og fintech-virksomheder
Cons:
- Begrænset dokumentation for komplekse strukturer på mellemstore virksomheder
- Udviklet med fokus på SMV-lånestørrelser
Learn more about Biz2X: Bedst til revisionsklare arbejdsgange for kreditadministration
- Gratis demo tilgængelig
- Priser oplyses på forespørgsel
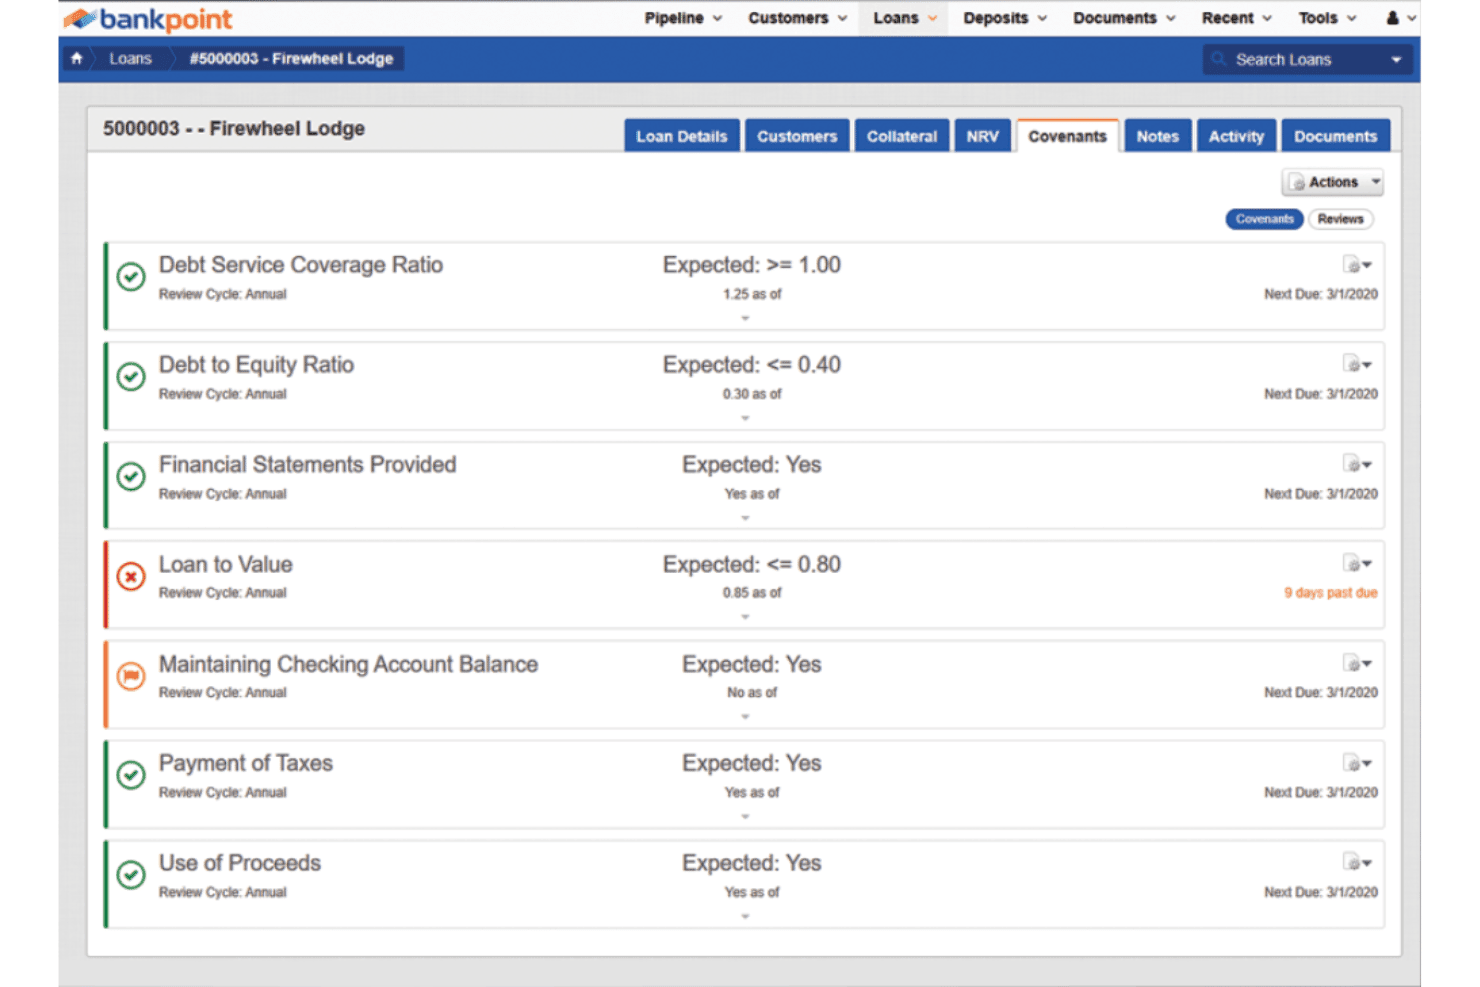
BankPoint sporer lånebetingelser og markerer automatisk problemer med overholdelsen. BankPoint er en platform til erhvervslån, der håndterer sporing af aftalepipeline, kreditadministration, overvågning af lånebetingelser og undtagelser, dokumenthåndtering samt porteføljerapportering.
Hvem egner BankPoint sig bedst til?
BankPoint passer til lokale og regionale banker, hvor revisionsberedskab og sporing af lånebetingelser er vedvarende prioriteter.
Hvorfor valgte jeg BankPoint?
Jeg valgte BankPoint som en af de bedste, fordi dets kreditadministrationsmodul er specifikt udviklet til revisionsberedskab på en måde, som de fleste platforme til oprettelse af erhvervslån behandler som en eftertanke. Hver ændring af risikoklassificering, nedskrivning og overgang til ikke-rentebærende status går gennem en automatiseret arbejdsgang for kredithandlinger, der øjeblikkeligt genererer et komplet revisionsspor. Jeg kan også godt lide modulet til overvågning af undtagelser, som automatisk eskalerer overskredne lånebetingelser, registrerer faktiske værdier i forhold til forventede værdier og logger hver dispensation med en struktureret godkendelsesregistrering.
Vigtige funktioner i BankPoint
- DocuPoint-låntagerportal: En sikker portal, hvor låntagere og tredjeparter uploader dokumenter, med automatisk virusscanning og en gennemgangskø til beslutninger om accept eller afvisning.
- Relationskortlægning: Kortlægger relationer mellem låntagere og kautionister og genererer visuelle diagrammer til understøttelse af analyse af lovmæssige udlånsgrænser.
- Styring af lånepipeline: Et centraliseret arbejdsområde med statusopdateringer i realtid, tilpassede dashboards og detaljeret rapportering fra porteføljeniveau til det enkelte lån.
- Generering af registreringsark: Indsamler og validerer lånedata for at udarbejde registreringsark til bogføring i kernesystemet.
BankPoint-integrationer
BankPoint tilbyder integrationer med Hyland OnBase, Microsoft Office 365, Salesforce, DocuSign, Oracle NetSuite og Finastra. Det tilbyder også en API til tilpassede integrationer.
Pros and Cons
Pros:
- Revisionsklare arbejdsgange for kredithandlinger
- Detaljeret sporing af lånebetingelser og undtagelser
- Tilpasselige arbejdsgange for erhvervslån
Cons:
- Ingen dokumenteret motor til økonomisk spredning
- Det tager tid at navigere mellem relaterede poster
Learn more about BankPoint: Bedst til kreditanalysebaseret kreditvurdering
- Gratis demo tilgængelig
- Pris oplyses efter forespørgsel
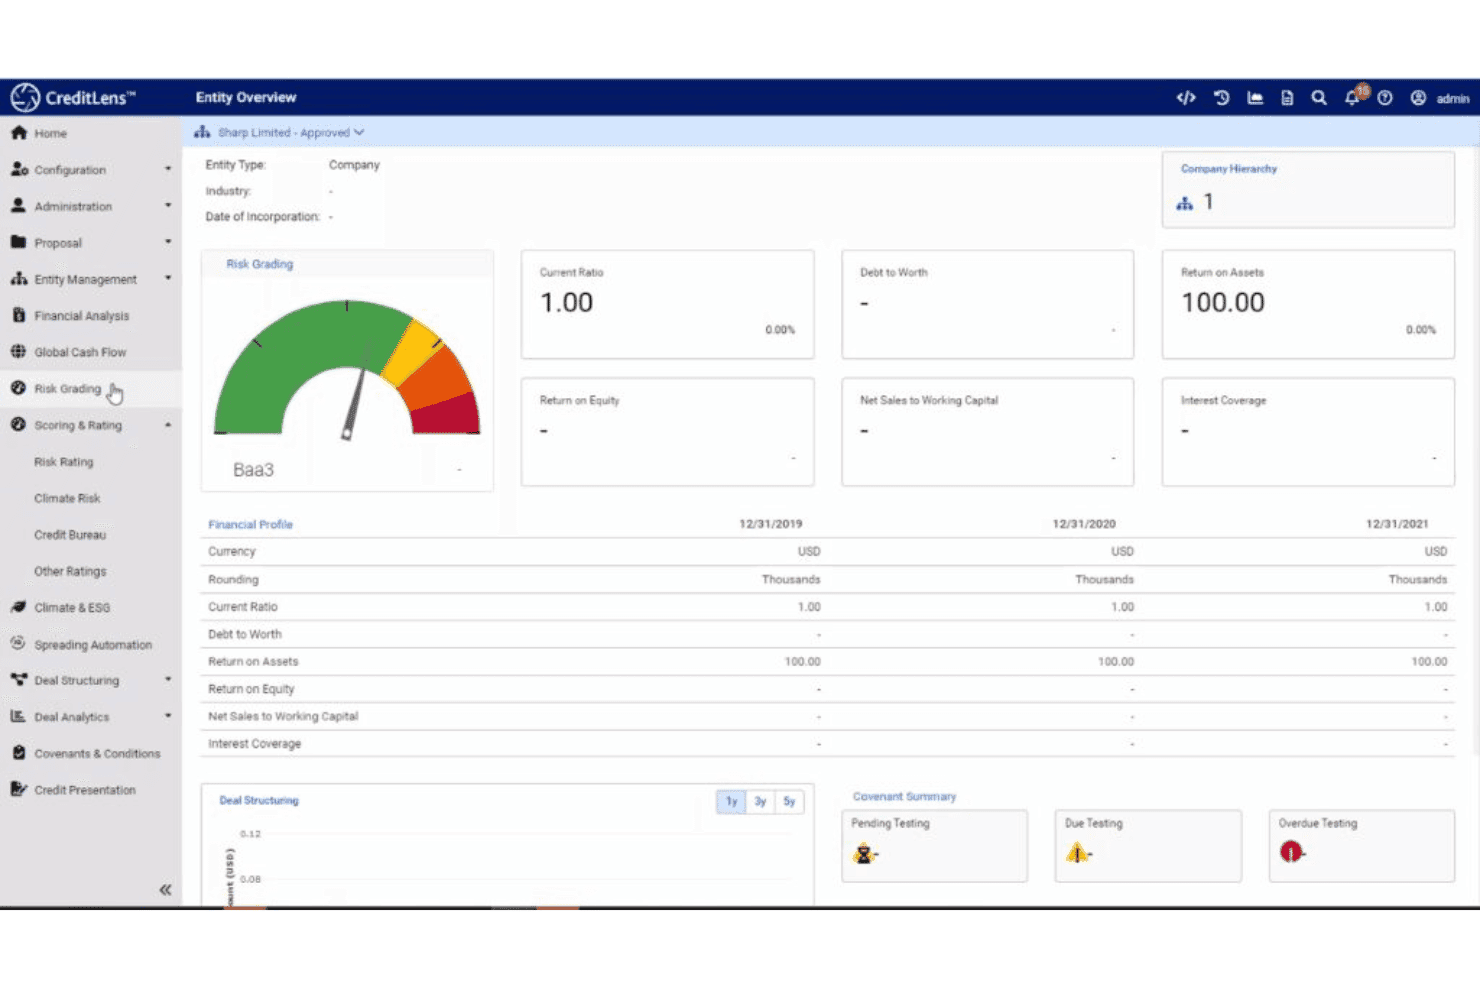
CreditLens kombinerer risikovurdering af enheder med økonomiske nøgletal til kreditanalyse. Moody's tilbyder en udlånssuite, der dækker finansiel analyse, dobbelt risikovurdering, scenarie- og stresstest, konfigurerbare arbejdsgange for kreditvurdering samt et værktøj til generative AI-kreditnotater på tværs af CRE-, landbrugs- og småvirksomhedsudlån.
Hvem er Moody's bedst egnet til?
Moody's er ideel til kreditanalytikere og kreditvurderingsmedarbejdere i regionale banker og erhvervsbanker, som har brug for proprietære risikomodeller i deres arbejdsgang for kreditvurdering.
Hvorfor jeg valgte Moody's
Jeg valgte Moody's, fordi løsningen placerer Moody's egne PD- og LGD-modeller, RiskCalc-scorer og økonomiske scenarier på skærmbilledet for kreditvurdering. Analytikere får dobbelte risikovurderinger direkte i aftalens arbejdsgang, så risikovurderingen finder sted, mens kreditten struktureres.
Moody's vigtigste funktioner
- Scenarie- og stresstest: Kører scenarie- og stresstest af en aftale direkte i arbejdsgangen for kreditvurdering.
- Generative AI-kreditnotater: Udarbejder strukturerede kreditbeskrivelser ud fra låntagerens økonomiske oplysninger, aftaledetaljer og Moody's-indhold.
- Automatisk beslutningstagning for lån til små virksomheder: Lån under $250,000 kan afgøres automatisk ved hjælp af konfigurerbare kreditpolitikker, scoringsmodeller og integration med FICO Small Business Scoring Service.
- KYC-screening: Screener ansøgere mod Moody's globale risikodatabase, før kreditanalysen begynder.
Moody's-integrationer
Moody's integreres med FICO Small Business Scoring Service, men der er ikke offentligt dokumenteret andre integrationer. Løsningen tilbyder en API til brugerdefinerede integrationer.
Pros and Cons
Pros:
- Understøtter CRE-, landbrugs- og småvirksomhedsudlån
- AI-baseret finansiel analyse og kreditnotater
- Revisionsspor for kreditbeslutninger
Cons:
- Implementering i større virksomheder kan tage flere måneder
- Administration af værktøjet kan tage tid fra analytikerne
Learn more about Moody's: Bedst til portefølje- og lånebetingelsessporing i store banker
- Gratis demo tilgængelig
- Pris oplyses efter anmodning
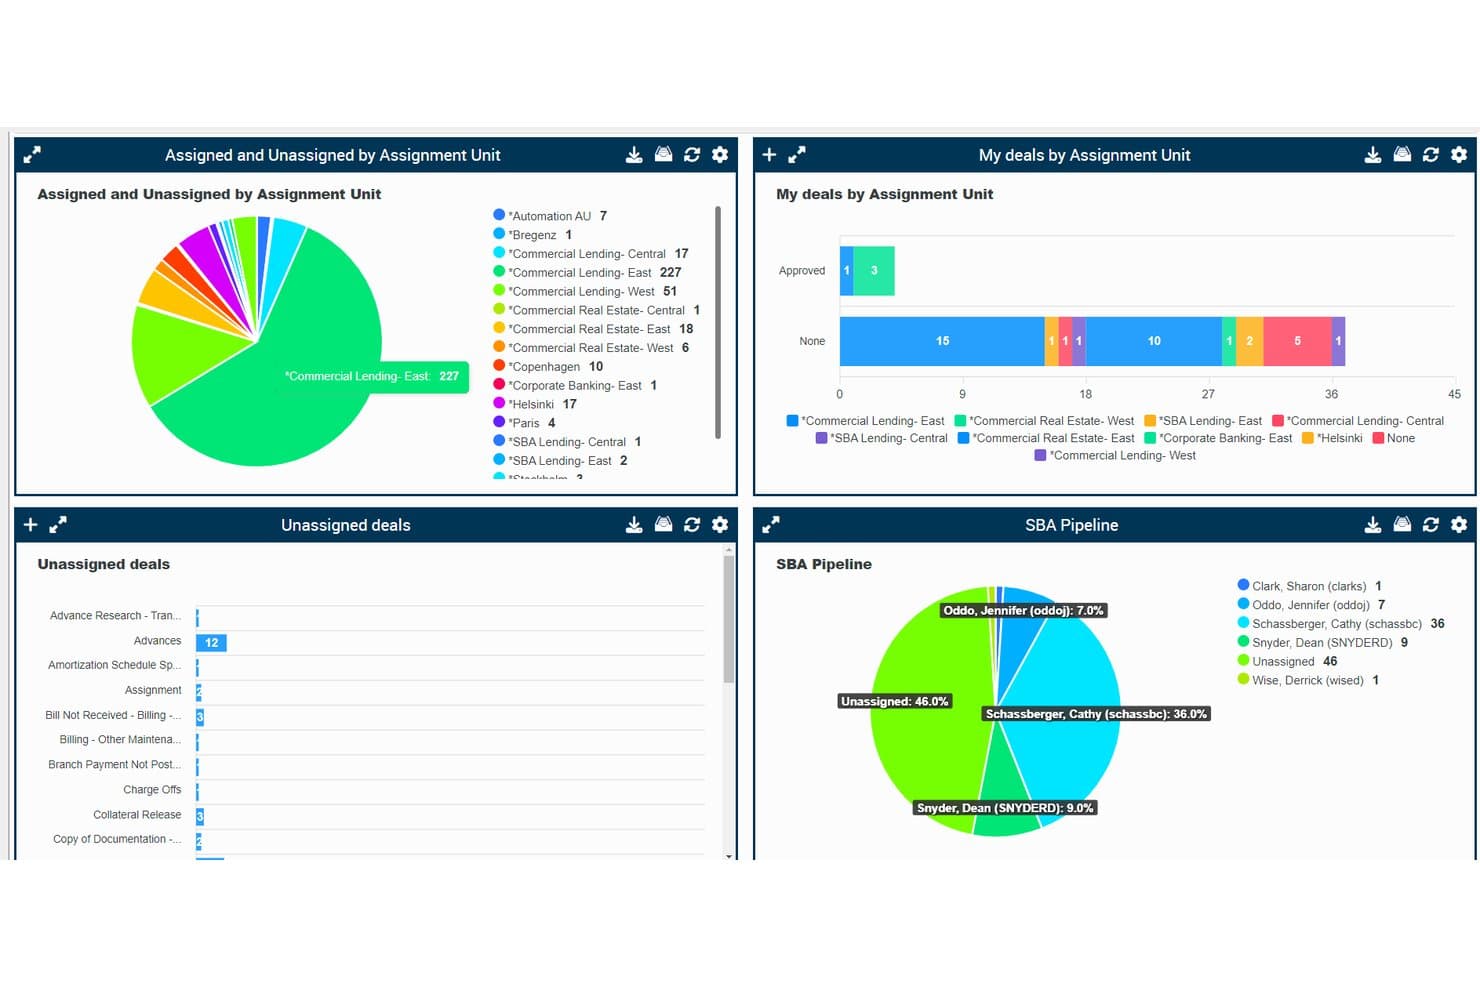
AFSVision sporer data om låneporteføljen på tværs af flere tildelingsenheder. AFSVision er en platform til erhvervsudlån, der håndterer låneoprettelse, kreditvurdering, afslutning, administration og porteføljerapportering i ét samlet system.
Hvem egner AFSVision sig bedst til?
AFSVision egner sig bedst til store regionale og nationale banker, der har brug for kontrol med lånebetingelser og undtagelser på tværs af en stor lånevolumen.
Hvorfor valgte jeg AFSVision?
Jeg har inkluderet AFSVision blandt mine bedste valg på grund af dybden i funktionerne til sporing af lånebetingelser og undtagelser. Modulet til automatiserede undtagelser overvåger dokumenter, kreditbeslutninger, lånebetingelser og sikkerhedsstillelser på ét sted. Kombineret med IRIS, som viser fordelingen af risikovurderinger, branchekoncentrationer og tidlige advarsler om problemlån i realtid, får man en effektiv opsætning til porteføljeovervågning.
AFSVision – nøglefunktioner
- Politikstyret arbejdsgangsmotor: Konfigurer kreditfaser, kompetencegrænser og rollebaseret videresendelse direkte i hele udlånsprocessen.
- Understøttelse af flere forretningsområder: Håndter C&I, CRE, SBA, landbrug og syndikeringer på én platform uden separate systemer.
- AI-drevet prisfastsættelsesintelligens: Analyserer historiske lånedata for at generere markedsbaseret vejledning om prisfastsættelse i långivernes arbejdsgange.
AFSVision-integrationer
AFSVision understøtter integrationer via REST-baserede API'er og gør-det-selv-API'er samt konverteringserfaring med FIS, Fiserv, Loan IQ, ACBS, McCracken og Stucky.
Pros and Cons
Pros:
- Indbygget sporing af lånebetingelser og undtagelser
- Konverteringserfaring med større kerneleverandører
- Understøtter komplekse erhvervsudlånsområder
Cons:
- Begrænsede dokumenterede værktøjer til regnskabsanalyse og scoring
- Ingen beskrevet portal til ansøgeres indsendelse af oplysninger
Learn more about AFSVision: Bedst til udlån gennem hele livscyklussen
- Gratis demo tilgængelig
- Pris oplyses efter anmodning
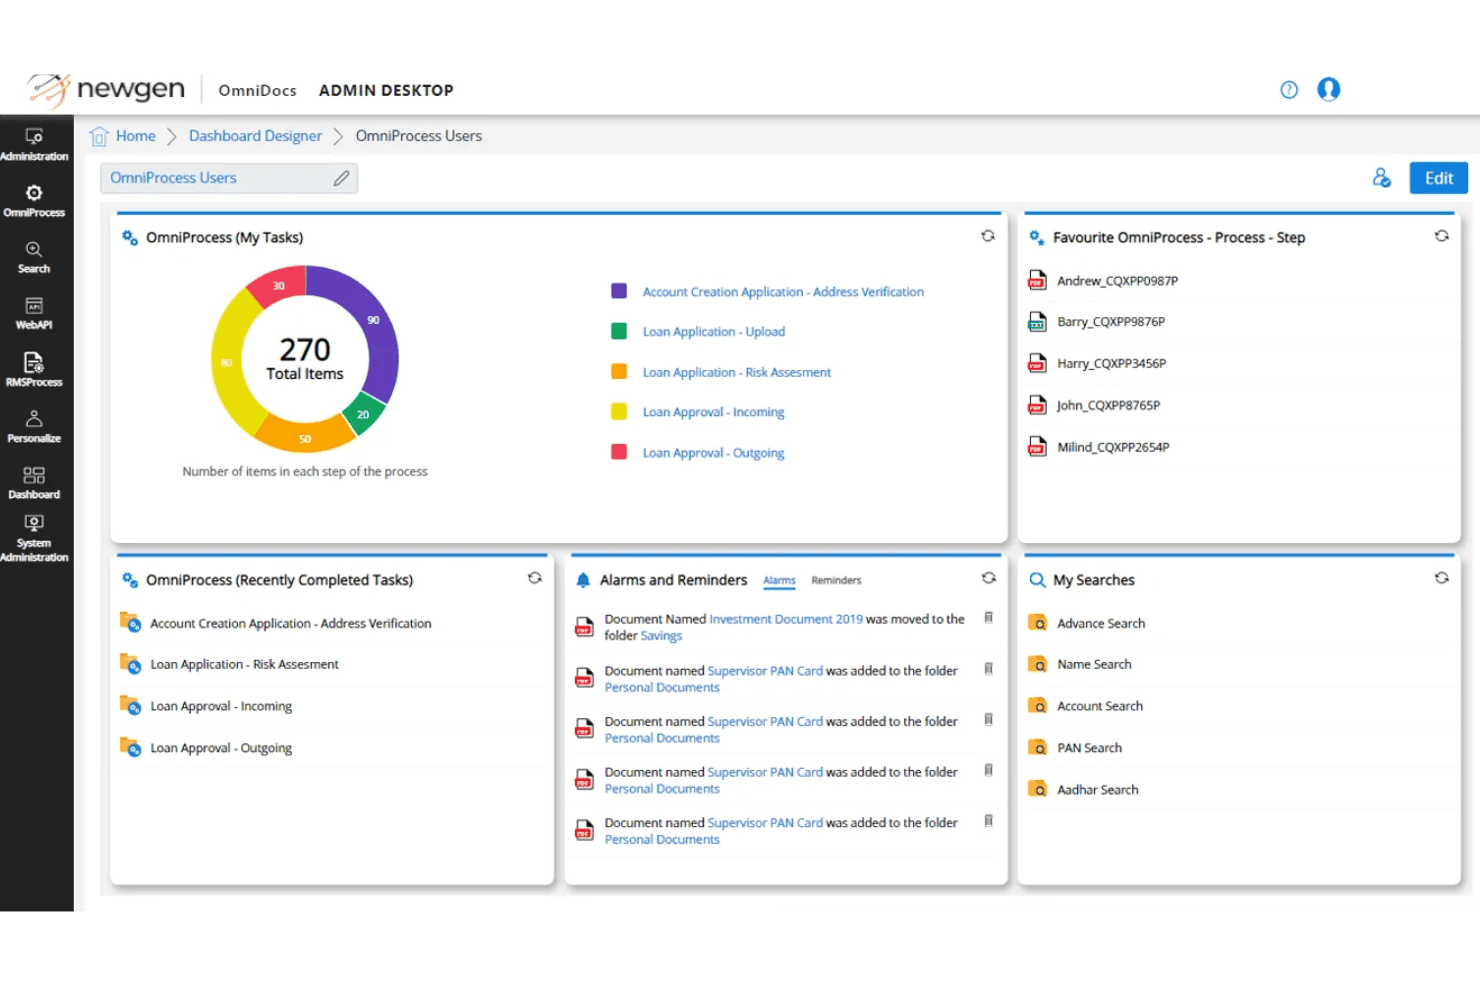
Newgen OmniDocs organiserer opgaver, alarmer og søgninger i sit kontrolpanel. Newgen er en platform til oprettelse af erhvervslån, bygget på NewgenONE-stakken, med moduler til modtagelse af ansøgninger, finansiel spredning, kreditvurdering, godkendelsesdirigering og udbetaling.
Hvem egner Newgen sig bedst til?
Newgen egner sig godt til mellemstore og store banker samt kreditforeninger, der ønsker at håndtere alt fra modtagelse af ansøgninger til overvågning efter udbetaling på én platform.
Hvorfor valgte jeg Newgen?
Newgen kom med på min liste, fordi platformen dækker alle faser af erhvervsudlån uden separate værktøjer. Finansiel spredning, DSCR-analyse og stresstest findes i samme stak som udbetaling og overvågning efter udbetaling. En kreditanalytiker kan føre en C&I- eller CRE-aftale fra kreditvurdering til løbende overvågning uden at forlade platformen
Newgens vigtigste funktioner
- Selvbetjeningsportal for låntagere: Giver erhvervsansøgere mulighed for at starte ansøgninger, uploade dokumenter og følge status via en brandet onlineportal, der er direkte forbundet med LOS.
- AI-baseret dokumentindeksering og -udtræk: Klassificerer og udtrækker automatisk data fra regnskaber, selvangivelser og sikkerhedsdokumenter, når de føjes til lånesagen.
- Overvågning af lånebetingelser og udløb: Følger nøgletal for overholdelse af lånebetingelser, markerer overtrædelser og automatiserer påmindelser om fornyelse.
- Overholdelse af afsnit 1071: Indsamler og administrerer CFPB-data om udlån til små virksomheder for at understøtte lovpligtige rapporteringsforpligtelser.
Newgen-integrationer
Newgen integreres med Finastra, Plaid, Experian, Deluxe, Glia og Factual Data. Der findes også en REST API til brugerdefinerede forbindelser.
Pros and Cons
Pros:
- Platform med minimal kodning giver mulighed for interne ændringer af arbejdsgange
- Understøtter finansiel spredning, DSCR og stresstest
- Dirigerer godkendelser efter beløb og risiko
Cons:
- Opsætningen kan være kompliceret
- Anmeldere rapporterer problemer med ydeevne og reaktionstid
Learn more about Newgen: Bäst för panelrekryteringsstudier modererade av AI
- Gratisplan tillgänglig
- Från $28/månad (faktureras årsvis)
Typeform låter användare anpassa texten på välkomstskärmens knapp och layout. Typeform är en UX-forskningsplattform för produktteam som behöver engagerande enkäter, formulär och intervjuer för att samla in kundfeedback, validera idéer och ersätta stela forskningsarbetsflöden med mer konversationsbaserade upplevelser.
Vem passar Typeform bäst för?
Typeform passar UX-forskare som behöver rekrytera och sålla deltagare till panelstudier modererade av AI.
Varför Typeform är ett bra alternativ till Sprig
Jag valde Typeform eftersom de konversationsbaserade formulären hjälper mig att sålla och rekrytera deltagare till panelrekryteringsstudier modererade av AI. Jag använder förgreningslogik för att styra kvalificerade respondenter till relevanta forskningsvägar, medan de strukturerade frågorna samlar in demografiska uppgifter, produktanvändning och behörighetsdetaljer före panelurvalet.
Viktiga funktioner i Typeform
- Designanpassning: Använd teman, typsnitt, färger, bilder och anpassade layouter.
- Svarsanalys: Granska slutförandegrader och svarsdata från en rapporteringspanel.
- Appintegrationer: Anslut Typeform till verktyg som Slack, Google Sheets och HubSpot.
- Inbäddningsalternativ: Publicera formulär som inbäddade, popup-baserade, sidopanelbaserade eller helsidesupplevelser.
Typeform-integrationer
Typeform erbjuder integrationer med Slack, Google Sheets, HubSpot och Notion via sin appmarknadsplats, samt öppna API:er för anpassade integrationer. Det kan även anslutas till Zapier.
Pros and Cons
Pros:
- Konversationsbaserad sållning förbättrar deltagarnas slutförandegrad
- Förgreningslogik styr kvalificerade forskningsdeltagare
- Flexibla inbäddningar stöder varumärkesanpassade rekryteringsupplevelser
Cons:
- Begränsade inbyggda funktioner för kvalitativ analys
- Komplexa studier kräver noggrann frågedesign
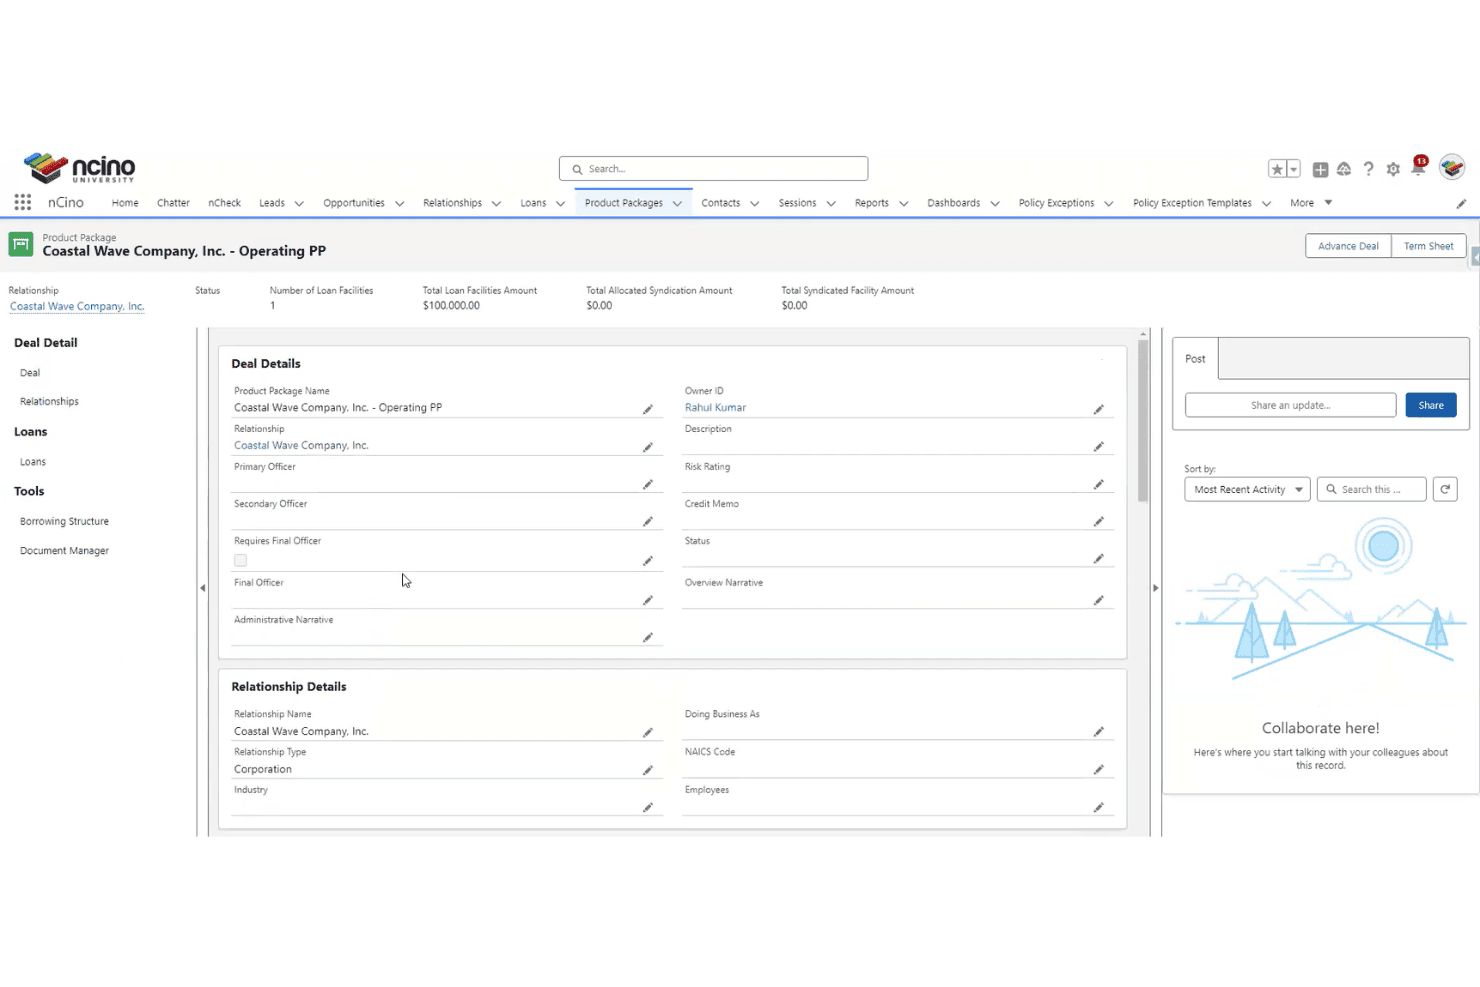
Learn more about nCino: Bedst til banker med komplekse behov for kreditanalyse
- Gratis demonstration tilgængelig
- Priser oplyses efter forespørgsel
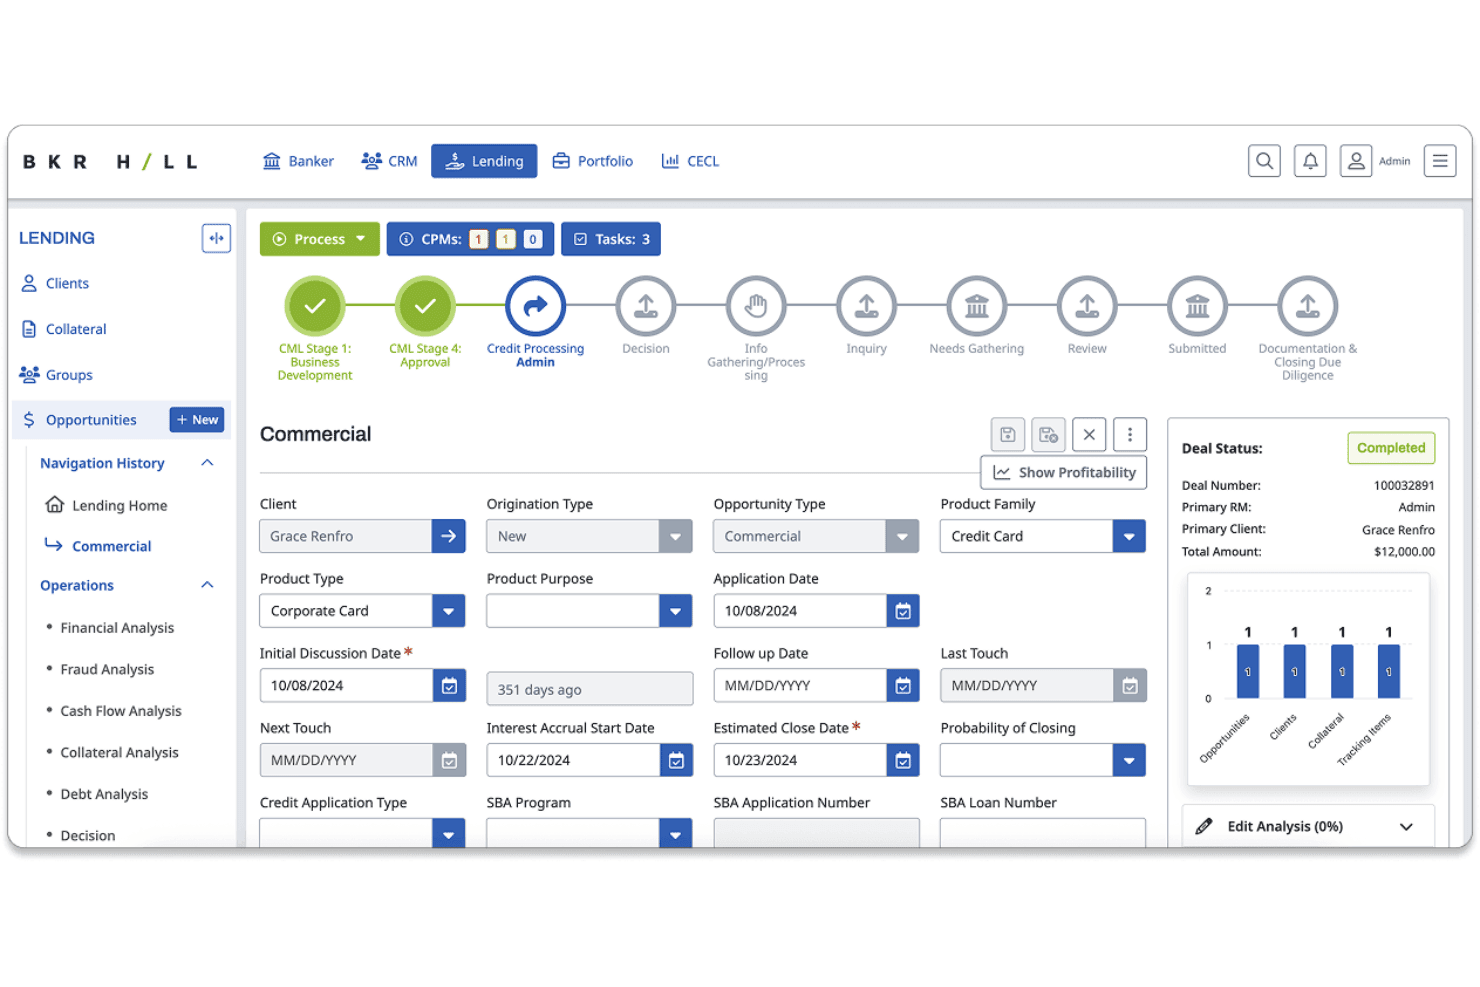
Baker Hill sporer oprettelse af erhvervslån og aftaleaktivitet. Baker Hill er en platform til oprettelse af erhvervslån, der håndterer opstilling af regnskabsoplysninger, dokumentautomatisering, workflowstyring og styring af porteføljerisiko.
Hvem er Baker Hill bedst egnet til?
Baker Hill er velegnet til lokalsamfundsbanker og kreditforeninger, hvis erhvervsaftaler kræver detaljeret opstilling af regnskabsoplysninger og likviditetsanalyse.
Hvorfor valgte jeg Baker Hill?
Baker Hill udmærker sig ved sin dybdegående kreditanalyse. Modulet til opstilling af regnskabsoplysninger understøtter beregninger af global gældsservicedækning og global likviditet, benchmarking af RMA-sammenligningsgrupper samt økonomiske fremskrivninger, der giver kreditmedarbejdere mulighed for at teste fremtidige resultater op mod risikotærskler. Covenants kan også oprettes under opstillingen, hvilket forbinder kreditanalysen med porteføljeovervågningen allerede fra den første gennemgang.
Vigtige funktioner i Baker Hill
- AI-baseret dokumentbehandling: Udtrækker økonomiske data fra virksomheders og personers skatteblanketter, herunder skemaerne 1040, 1065, 1120 og 1120S, og indsætter dem i LOS.
- Modul til relationsbaseret prissætning: Beregner det forventede afkast pr. lån og den samlede rentabilitet for relationen med hvad-nu-hvis-modellering på tværs af lånestrukturer.
- Smart workflowstyring: Tildeler automatisk opgaver, håndhæver kreditpolitikken og sporer påmindelsespunkter gennem hele lånets livscyklus.
- AI-assistenten Ask BKR: Søger i og analyserer udlånsprocessen for at afdække tendenser og markere risici.
Integrationer med Baker Hill
Baker Hill tilbyder integrationer med Fiserv, COCC, Corelation, Alloy, DocuSign, Validis og TruStage. En API til brugerdefinerede forbindelser er ikke offentligt dokumenteret.
Pros and Cons
Pros:
- Lang erfaring med lokale långivere
- Henter data fra QuickBooks og skattesoftware
- Kombinerer låneoprettelse med overvågning af porteføljerisiko
Cons:
- Konfiguration kræver en betydelig implementeringsindsats
- Overgangen fra NextGen til UN/FY kræver grundig kontrol
Learn more about Baker Hill: Bedst til kreditbehandling af syndikerede lån på virksomhedsniveau
- Gratis demo tilgængelig
- Pris oplyses efter forespørgsel
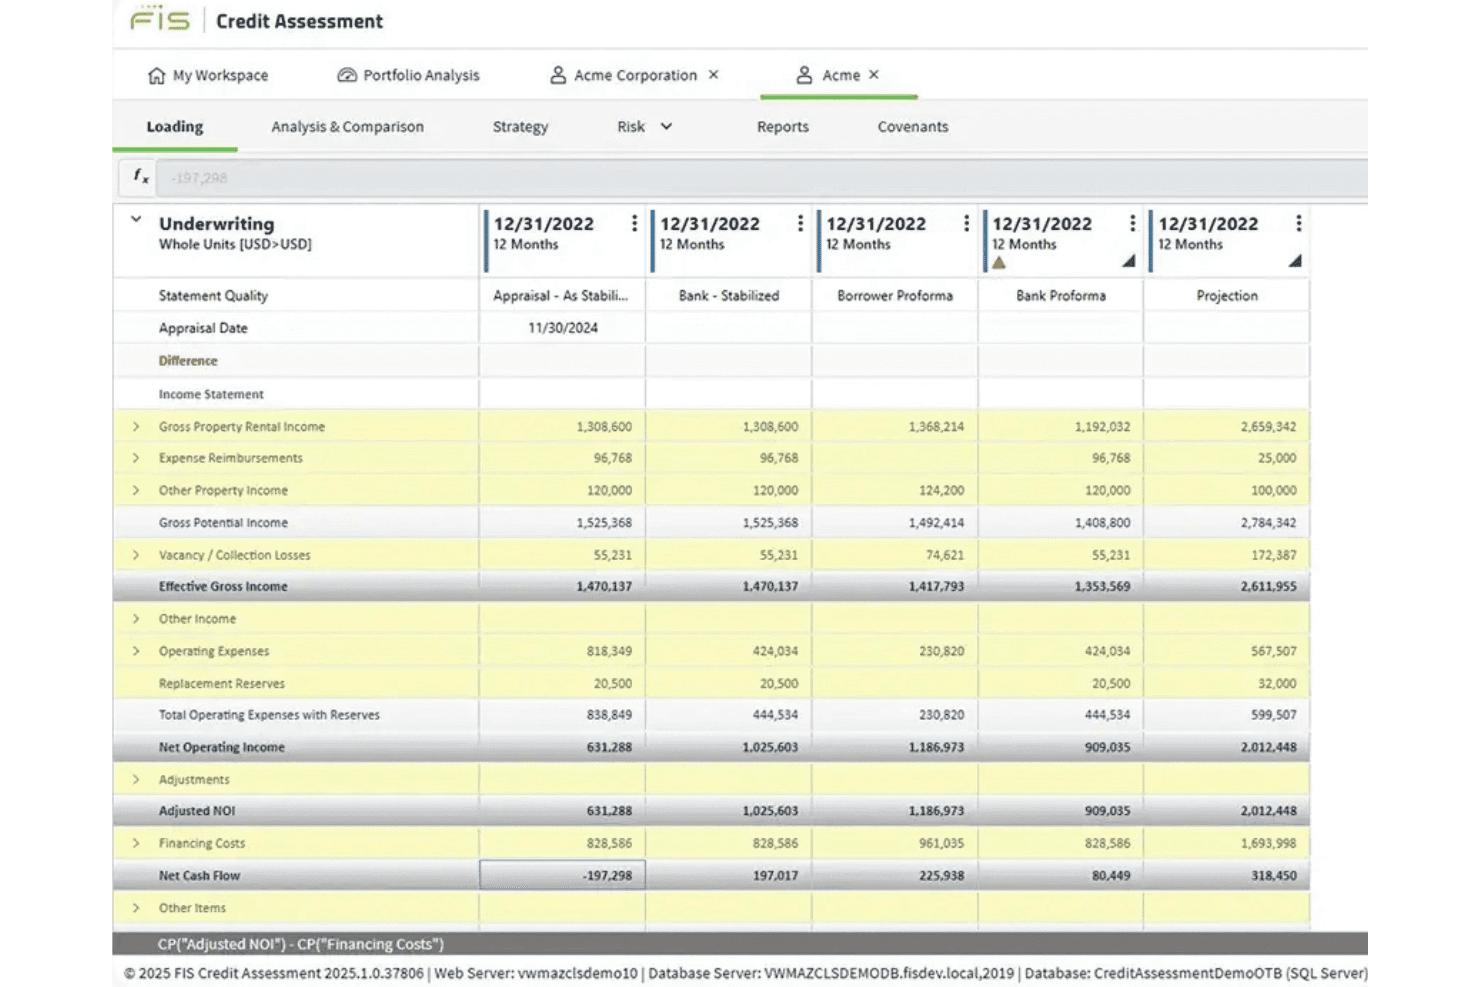
FIS Credit Assessment sammenligner NOI og pengestrømme på tværs af flere kreditbehandlingsscenarier. FIS Commercial Lending Suite er en modulær platform til etablering af erhvervslån, der håndterer kreditvurdering, finansiel spredning, kreditbehandling, syndikeringsstyring og overdragelse til låneservice.
Hvem egner FIS Commercial Lending Suite sig bedst til?
FIS Commercial Lending Suite henvender sig til mellemstore og store banker samt private kreditinstitutter, der administrerer syndikerede lån, agentlån eller lån med flere parter.
Hvorfor valgte jeg FIS Commercial Lending Suite?
Jeg valgte FIS Commercial Lending Suite som en af de bedste løsninger, fordi den er udviklet til kompleksiteten ved syndikerede lån og agentlån. Modulet til kreditvurdering integrerer PD- og LGD-ratingmodeller med branchespecifik finansiel spredning for erhvervsejendomme, landbrugsvirksomheder og kommuner. SyndTrak tilføjer sikre aftalerum til deling af dokumenter med låntagere, agenter og syndikeringsinvestorer.
Vigtigste funktioner i FIS Commercial Lending Suite
- Konfigurerbar motor til godkendelsesarbejdsgange: En lavkode-motor baseret på BPMN/DMN dirigerer kreditbeslutninger gennem politikstyrede, rollebaserede godkendelsesregler.
- Dokumentmodellering: Genererer automatisk vilkårsoversigter, tilbudsbreve og kreditmemoranda ud fra aftaledata.
- 360-graders porteføljedashboard: Samler kunde- og porteføljeeksponering i multidimensionelle visninger.
- Digitale SyndTrak-aftalerum: Leverer sikre, strukturerede aftalewebsteder til deling af dokumenter og koordinering mellem låntagere, agenter og syndikeringsinvestorer.
Integrationer i FIS Commercial Lending Suite
FIS Commercial Lending Suite understøtter åbne API'er til CRM, KYC, reguleringsoverholdelse, finansiel spredning, risikovurdering, kreditoplysningsbureauer, kreditvurdering og centrale låneplatforme.
Pros and Cons
Pros:
- Håndterer syndikerede kreditstrukturer og agentstrukturer
- Integrerer PD/LGD-modeller med branchespecifik finansiel spredning
- Genererer kreditmemoranda ud fra aftaledata
Cons:
- Konfiguration af arbejdsgange kan kræve specialiseret support
- Lejlighedsvise problemer med dataenes nøjagtighed
Learn more about FIS Commercial Lending Suite: Bedst til lokale banker med Jack Henry-kernebankløsninger
- Ikke tilgængelig
- Pris oplyses efter forespørgsel
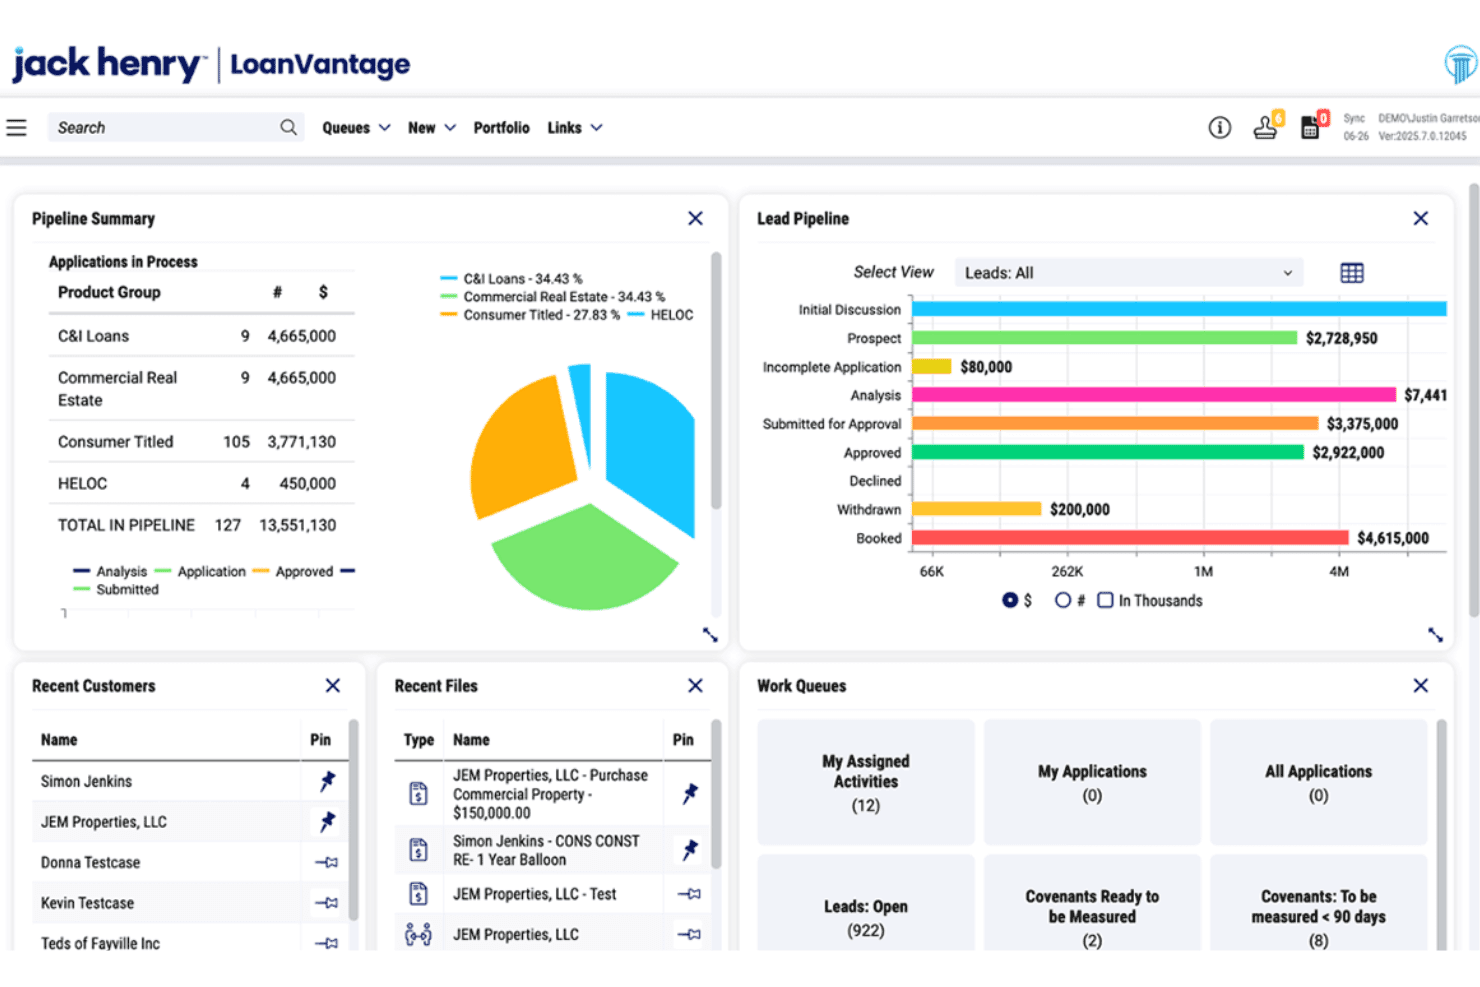
Jack Henry LoanVantage holder styr på forløb for kommercielle lån og arbejdskøer. Jack Henry Commercial Lending er et låneoprettelsessystem med indbygget økonomisk spredning, overvågning af lånebetingelser, sikkerhedsstyring og værktøjer til regeloverholdelse for kommercielle lån, forbrugslån og landbrugslån.
Hvem egner Jack Henry Commercial Lending sig bedst til?
Jack Henry Commercial Lending er velegnet til lokale og regionale banker samt kreditforeninger, der allerede bruger en Jack Henry-kernebankløsning.
Hvorfor valgte jeg Jack Henry Commercial Lending?
Jeg har inkluderet Jack Henry Commercial Lending blandt mine bedste valg, fordi låneplatformen har indbygget integration med SilverLake, Symitar, CIF 20/20 og Core Director, hvilket eliminerer det integrationsarbejde, som et tredjeparts-LOS normalt kræver. Den økonomiske spredning omfatter selvangivelser på formularerne 1040, 1120, 1120S og 1065, UCA og global pengestrøm, CRE-lejeruller samt ABL-lånegrundlag. Overvågningen af lånebetingelser henter målinger fra disse analyser og genererer automatisk tilbagevendende krav.
Vigtige funktioner i Jack Henry Commercial Lending
- Værktøj til opbygning af præsentationsrapporter: Samler kreditpakker ved hjælp af en HTML-editor eller et Microsoft Word-tilføjelsesprogram og indsætter aktuelle økonomiske data, oversigter over sikkerheder, risikovurderinger og politiske undtagelser i en versionsstyret rapport, der kan udskrives.
- Overholdelsesmodul til sektion 1071: Et selvstændigt værktøj til dataindsamling, der sender en sikker formular til ansøgere via e-mail og håndhæver rollebaseret adskillelse af demografiske data.
- Mobilapp til långivere: En app til iOS og Android giver låneansvarlige mulighed for at administrere kundeemner, følge salgsmål, gennemgå godkendelser, registrere kundebesøg og modtage advarsler fra marken.
- Dokumentstyring: Et centraliseret arkiv til indsamling af dokumenter, automatisk sporing, elektroniske underskrifter og rydning af dokumentundtagelser i realtid.
Integrationer med Jack Henry Commercial Lending
Jack Henry Commercial Lending integreres med SilverLake, Symitar, CIF 20/20 og Core Director. Systemet tilbyder også en API til dataoverførsel fra tredjeparts-CRM-systemer.
Pros and Cons
Pros:
- Omfattende spredning af selvangivelser understøtter komplekse kreditvurderinger
- Understøtter mere end én udbyder af elektroniske underskrifter
- Stresstest af CRE og ABL understøtter specialiseret långivning
Cons:
- Analytikere rapporterer om svingende automatisering i produktionen
- OCR-baseret spredning kræver stadig manuel gennemgang
Learn more about Jack Henry Commercial Lending:
Anden software til oprettelse af erhvervslån
Her er nogle yderligere muligheder, som ikke kom med på min topliste, men som stadig er værd at undersøge:
- 11Temenos DigitalBedst til kernesystemuafhængig lånedirigering
- 12HES LoanBoxBedst til AI-drevet sagsoprettelse
- 13TurnKey LenderBedst til global automatisering af låneprocesser
- 14SymphonixBedst til långivere uden for banksektoren med kreditfaciliteter
- 15Trade LedgerBedst egnet til oprettelse af arbejdskapitalfinansiering i store banker
- 16UptiqBedst til AI-agenter, der er bygget oven på et eksisterende LOS
- 17Linedata CapitalstreamBedst til indbygget overholdelse af afsnit 1071
- 18Hawthorn RiverBedst til lokalbanker, der håndterer undtagelser efter afslutning
- 19CASH SuiteBedst til kreditspredning på tværs af låntagerenheder
Sådan evaluerer jeg software til oprettelse af erhvervslån
Jeg opdeler min evaluering i tre dele. Kernefunktionalitet vægter mest: Værktøjerne skal kunne håndtere struktureret erhvervskreditvurdering og centraliseret dokumenthåndtering. Derefter ser jeg på fremtrædende funktioner som AI-drevet nøgletalsanalyse. Til sidst vurderer jeg implementeringssupport og de samlede ejeromkostninger.
Kernefunktionalitet (Grundlæggende krav til denne liste)
Når jeg udvælger værktøjer til min liste, giver jeg hvert værktøj en vurdering på en skala fra 0 (tilbyder ikke funktionaliteten) til 5 (udmærker sig på dette område) for hver af nedenstående kernefunktioner. Derefter omregner jeg det samlede resultat til en procentdel for at vurdere hvert værktøjs samlede egnethed, med ekstra vægt på de funktioner, som jeg har vurderet som essentielle.
- Arbejdsgang for erhvervskreditvurdering (Essentiel): Jeg vurderer, om platformen understøtter struktureret analyse af finansielle nøgletal, kreditvurdering og risikobaseret beslutningstagning for erhvervslånstyper ud over grundlæggende forbruger- eller realkreditudlån.
- Dokument- og datahåndtering (Essentiel): Hvert værktøj bør centralisere låntagers regnskabsoplysninger, selvangivelser og sikkerhedsdokumentation i lånesagen med tjeklistesporing, verificeringstrin og arkivering, der er klar til revision.
- Konfigurerbare godkendelsesarbejdsgange: Jeg ser efter videresendelse i flere trin baseret på roller, som afspejler de faktiske kreditmandatgrænser, så en sag over en bestemt tærskel automatisk eskaleres til det rette godkendelsesudvalg.
- Sporing af sagsbeholdning og portefølje: Oversigter, der viser sagsvolumen pr. rådgiver, filial eller låneprodukt, hjælper mig med at vurdere, om en platform giver ledelsen tydeligt indblik i flaskehalse og sagsbehandlingshastighed.
- Understøttelse af lovgivningsmæssig compliance: Værktøjer som nCino og Abrigo indbygger kontrol af fair långivning og sporing af lånebetingelser direkte i arbejdsgangene for låneoprettelse, og jeg undersøger, om compliance-rapportering er integreret eller tilføjet efterfølgende.
- Integration med kernesystemer og data: Platformen bør synkronisere låntager- og lånedata med kernebank-, hovedbogs- og regnskabssystemer, så teams ikke skal indtaste oplysninger igen på tværs af platforme.
Når jeg har en liste over værktøjer, der opfylder kriterierne, vurderer jeg, hvad der adskiller de enkelte platforme.
Differentierende faktorer (Det, der adskiller leverandørerne)
Sådan sammenligner jeg forskellige leverandører:
Fremtrædende funktioner
AI-drevet nøgletalsanalyse er det første, jeg undersøger. Værktøjer som Abrigo og Moody's bruger OCR til automatisk at udtrække og analysere selvangivelser og låntageres regnskabsoplysninger, hvilket sparer analytikerne for timevis af arbejde på hver sag. Jeg vurderer også sporing af lånebetingelser og undtagelser—automatiske advarsler om overskredne lånebetingelser eller nært forestående udløb holder porteføljerisikoen synlig uden at være afhængig af påmindelser i regneark. Scenarie- og stresstest er også vigtigt. Jeg ser efter indbyggede modeller, der lader kreditvurderingsmedarbejdere udsætte pengestrømme eller sikkerhedsværdier for stress før godkendelse, ikke efter at en låntager har misligholdt en betaling.
Mere end funktioner
Jeg vurderer, hvor godt en platform passer til en institutions faktiske størrelse og udlånskompleksitet. Et system, der er udviklet til store banker med flere juridiske enheder, kan overvælde en lokal långiver med unødvendig konfigurationsbyrde. Implementeringsmodellen er også vigtig—SaaS-platforme som nCino udsender automatisk opdateringer, mens lokale installationer lægger denne byrde over på den interne IT-afdeling. Jeg undersøger også leverandørøkosystemets sundhed, herunder åbne API'er og partnernetværk, eftersom en lukket platform begrænser dine muligheder, når du får brug for at tilføje tredjeparts-kreditdata eller oprette forbindelse til en ny kernebankplatform. Endelig kræver licensstrukturen stor opmærksomhed; priser pr. lån, der ser overkommelige ud ved den nuværende volumen, kan stige hurtigt, efterhånden som din erhvervslåneportefølje vokser.
Sådan vælger du software til oprettelse af erhvervslån
Vælg en digital långivningsplatform ved at teste, om den kan afspejle din kreditpolitik, bevare dokumentation og oprette forbindelse til dine eksisterende finansielle institutioner og systemer.
| Hvis din prioritet er | Se efter |
|---|---|
| Hvis din prioritet erRevisionsklare kreditmapper | Se efterEn prøvefil for en låntager med kildedokumenter, godkendelser, tidsstempler og ændringshistorik |
| Hvis din prioritet erEnsartede godkendelsesbeslutninger | Se efterEn konfigurerbar kompetencematrix, der sender et prøvelån gennem to godkendelsesniveauer |
| Hvis din prioritet erHurtigere analytikergennemgang | Se efterEn prøve i realtid, der behandler én selvangivelse og producerer et regnskabsanalyseoutput, der kan gennemgås |
| Hvis din prioritet erOverblik over porteføljen | Se efterEn rapport over lånesagsforløbet grupperet efter rådgiver, fase, løbetid og status for undtagelser |
Sådan vurderer du din udvalgte liste
- Bed om en dokumenteret arbejdsgang: Bed hver leverandør om et diagram i fem trin, der dækker modtagelse af ansøgningen, kreditvurdering, godkendelse, dokumentation og overdragelse til administration.
- Gennemfør en defineret prøveopgave: Giv leverandøren én anonymiseret låntagerpakke, og kræv, at leverandøren demonstrerer regnskabsanalyse, kontrol af manglende dokumenter og godkendelsesrouting inden for 10 arbejdsdage.
- Test revisionsdokumentationen: Bed om en eksporteret kreditmappe, der indeholder beslutningsposten, tidsstempler for godkendelser, brugerændringer og dokumenttjeklisten som et navngivet artefakt.
- Afklar ansvaret for integrationen: Bed om en skriftlig grænsefladespecifikation, der angiver dit kernesystem, datafelter, synkroniseringsretning og proces for fejlhåndtering, før du underskriver.
- Vælg driftsmodellen: Brug konfigurerbare virksomhedskontroller over for hurtigere og enklere implementering som beslutningskriterium, og vælg derefter den afvejning, som din långivningspolitik kan understøtte.
Hvad er software til oprettelse af erhvervslån?
Software til oprettelse af erhvervslån er en platform, der administrerer erhvervslån fra modtagelse af ansøgningen gennem kreditvurdering, godkendelse, dokumentation og overdragelse til administration. Den centraliserer låntageres økonomiske oplysninger, selvangivelser, sikkerhedsdokumentation, kreditvurderinger, godkendelsesrutning og revisionsdokumentation. Banker og långiverteams bruger den til at anvende kreditpolitikker konsekvent, spore pipelineaktivitet, oprette forbindelse til kernesystemer og overvåge undtagelser gennem hele låneadministrationens livscyklus.
Funktioner
Her er de vigtigste funktioner, jeg ser efter i enhver god software til oprettelse af erhvervslån:
- Kreditvurdering af erhvervslån: Strukturerer økonomisk opstilling, kreditvurdering, risikoklassificering og vurdering af tilbagebetaling for erhvervslån. Kreditvurderere kan gennemgå låntagerens resultater, gældskapacitet, sikkerhedsstillelse og forventede pengestrømme i én samlet lånesag.
- Dokumenthåndtering: Gemmer ansøgninger, selvangivelser, regnskaber, vurderinger og juridiske dokumenter i et centralt arkiv. Tjeklister og felter for dokumentstatus hjælper teams med at identificere manglende eller forældede materialer før godkendelse.
- Godkendelsesarbejdsgange: Sender ansøgninger gennem foruddefinerede behandlingstrin baseret på lånebeløb, risikoniveau, produkttype eller godkendelsesbeføjelse. Rollebaserede tilladelser hjælper med at sikre, at de rette kontrollanter gennemgår og godkender hver aftale.
- Kreditpolitiske kontroller: Anvender långivningsregler på felter som gældsservicedækningsgrad, belåningsgrader, eksponeringsgrænser og politiske undtagelser. Systemet kan markere ansøgninger, der kræver yderligere gennemgang eller udvalgsgodkendelse.
- Pipeline-sporing: Viser hver ansøgnings status, tilknyttede låneansvarlige, produkt, værdi og næste handling. Ledere kan identificere fastlåste aftaler, overvåge arbejdsbelastninger og følge udviklingen fra ansøgning til afslutning.
- Håndtering af sikkerhedsstillelse: Registrerer pantsatte aktiver, værdiansættelser, prioritetsstillinger, forsikringsoplysninger og relaterede dokumenter. Teams kan knytte oplysninger om sikkerhedsstillelse til individuelle kreditfaciliteter og opdatere værdier ved fornyelser eller gennemgange.
- Overvågning af overholdelse: Registrerer påkrævede oplysninger, dokumentation for godkendelser, kontroller af fair långivning og undtagelsesregistre. Tidsstemplede aktivitetslogge understøtter interne gennemgange, undersøgelser og revisionsanmodninger.
- Integrationer til kernesystemer: Overfører oplysninger om låntagere, kreditfaciliteter, prissætning og administration mellem oprettelsesplatformen og kernebank- eller regnskabssystemer. Feltmapping og fejlhåndtering reducerer dobbeltindtastning og hjælper med at bevare ensartede poster.
Fordele
Efter min erfaring giver software til erhvervslån flere fordele, herunder:
- Hurtigere kreditgennemgang: Økonomisk opstilling, OCR og centraliserede låntageroplysninger giver kreditvurderere strukturerede oplysninger til analysen.
- Flere ensartede beslutninger: Konfigurerbare godkendelsesarbejdsgange anvender beføjelsesgrænser, kreditpolitikker og eskaleringsregler på tværs af låneansøgninger.
- Revisionsklare poster: Dokumenttjeklister, tidsstemplede aktivitetslogge og arkiverede godkendelser bevarer dokumentationen gennem hele låneprocessen.
- Bedre overblik over pipelinen: Dashboards organiserer ansøgninger efter ansvarlig medarbejder, trin, produkt, værdi og næste handling.
- Tidligere synlighed i risici: Overvågning af lånevilkår, alarmer om undtagelser, oplysninger om sikkerhedsstillelse og scenarietest hjælper teams med at overvåge risici ved låntagere og kreditfaciliteter.
- Færre dataindtastningsfejl: Integrationer til kernebank- og regnskabssystemer overfører oplysninger om låntagere, kreditfaciliteter, prissætning og administration mellem systemer.
Omkostninger og priser
Omkostningerne varierer afhængigt af funktioner, teamstørrelse, integrationer, implementering og tilføjelser. Her er de prisintervaller, du typisk kan forvente fra software til erhvervslån:
Sammenligningstabel for software til oprettelse af erhvervslån
| Plantype | Gennemsnitspris | Almindelige funktioner |
|---|---|---|
| PlantypeGratis plan | Gennemsnitspris$0 | Almindelige funktionerGrundlæggende sporing af ansøgninger, begrænset dokumentlagring og begrænset brugeradgang. |
| PlantypePersonlig plan | Gennemsnitspris$50-$150/bruger/måned | Almindelige funktionerModtagelse af låntageroplysninger, dokumenthåndtering, grundlæggende pipelinesporing og e-mailsupport. |
| PlantypeVirksomhedsplan | Gennemsnitspris$500-$2,000/måned | Almindelige funktionerKreditvurdering af erhvervslån, godkendelsesarbejdsgange, økonomisk opstilling, rapportering og integrationer til kernesystemer. |
| PlantypeStor virksomhedsplan | Gennemsnitspris$2,000-$10,000+/måned | Almindelige funktionerKonfigurerbare kreditpolitiske kontroller, avanceret porteføljesporing, revisionslogge, tilpassede integrationer og implementeringssupport. |
Ofte stillede spørgsmål
Nogle svar på almindelige spørgsmål om platforme til oprettelse af erhvervslån:
Hvor lang tid tager det at implementere software til oprettelse af erhvervslån?
Implementeringen tager ofte fra flere uger til flere måneder, afhængigt af projektets omfang. En grundlæggende implementering kan omfatte brugere, arbejdsgange, dokumentskabeloner og tilladelser. Større projekter kan også omfatte integrationer til kernesystemer, datamigrering, regler for kreditpolitik og tilpasset rapportering. Bed leverandørerne om en faseopdelt implementeringsplan med milepæle og tydeligt placerede ansvarsområder. Før underskrivelsen skal du bekræfte, hvem der har ansvaret for datakortlægning, test, oplæring og support efter lanceringen. Planlæg ekstra tid til brugeraccepttest med virkelige, anonymiserede låntagerscenarier.
Kan software til oprettelse af erhvervslån erstatte et kernesystem til bankdrift?
Nej, det fungerer sammen med et kernesystem til bankdrift. Platformen til oprettelse af lån håndterer ansøgninger, kreditvurdering, godkendelser, dokumenter og overdragelser til afslutning. Kernesystemet håndterer typisk bogførte faciliteter, saldi, betalinger og registreringer af låneadministration. Bekræft, hvilket system der ejer hvert datafelt, før implementeringen påbegyndes. Du bør også teste, hvordan platformene håndterer afviste ansøgninger, ændrede faciliteter, ændringer i godkendelser og mislykkede dataoverførsler.
Hvordan bør långivere validere AI-genereret regnskabsopstilling?
Långivere bør kræve, at en analytiker gennemgår resultatet, før en AI-genereret regnskabsopstilling accepteres. Test værktøjet med selvangivelser og regnskaber, der indeholder flere enheder, usædvanlige formater og håndskrevne justeringer. Sammenlign de udtrukne værdier med kildedokumenterne. Kontrollér, om systemet registrerer rettelser, bevarer de oprindelige filer og viser indikatorer for sikkerhedsniveau. Jeres kreditpolitik bør fastlægge, hvornår manuel kontrol er påkrævet.
Hvad bør en långiver spørge om vedrørende datasikkerhed og adgangskontroller?
Spørg leverandørerne, hvordan de beskytter låntagerdata, styrer brugeradgang og dokumenterer systemaktivitet. Bed om oplysninger om kryptering, godkendelse, rolletilladelser, sikkerhedskopier, opbevaring og håndtering af hændelser. Bekræft, om administratorer kan begrænse adgangen efter filial, team, lån eller felt. Gennemgå revisionsloggen under en produktdemonstration. Den bør vise ændringer i dokumenter, godkendelseshandlinger og opdateringer af tilladelser. Spørg også, hvordan leverandøren returnerer eller sletter jeres data, når kontrakten udløber.
Er software til oprettelse af erhvervslån egnet til en lille långiver?
Ja, mindre långivere kan bruge det, når konfigurationen passer til deres långivningsproces. Start med de arbejdsgange, I bruger oftest, såsom ansøgninger, regnskabsopstilling, godkendelser og dokumenttjeklister. Undgå at betale for komplekse moduler, som jeres team ikke vil vedligeholde. Spørg, om prisen afhænger af brugere, lån, ansøgninger eller integrationer. Du bør også bekræfte, om leverandøren tilbyder hjælp til implementering, oplæring og en supportkontakt efter lanceringen.