At vide, hvor mange kontanter du har at gøre godt med, kan være forskellen mellem fattigdom og rigdom. Hvis du bruger for meget, når du ikke har råd til det, kommer du til at håndtere vrede aktionærer og en skuffet bank; hvis du ikke bruger det, du har, effektivt, kan du lige så godt smide det ind i den ild, vi kalder “inflation”.
Men hvordan beregner du frie pengestrømme (FCF)? Du kan tage udgangspunkt i forskellige ting såsom driftsaktiviteter, nettoindkomst og EBIT. Hver metode har sine fordele og anvendelsesområder, og valget afhænger af dine behov og de tilgængelige oplysninger. Jeg gennemgår, hvad du skal bruge, hvornår du skal bruge det, og hvorfor det er vigtigt.
Hvad er frie pengestrømme?
FCF er et mål for en virksomheds økonomiske resultater og sundhed. Det repræsenterer de kontanter, som en virksomhed er i stand til at generere, efter at der er taget højde for de penge, der kræves for at vedligeholde eller udvide dens aktivbase.
Frie pengestrømme er en vigtig indikator for en virksomheds økonomiske fleksibilitet og styrke. Det viser, hvor mange kontanter en virksomhed har tilbage, efter at den har betalt sine driftsudgifter og investeret i sin vækst. Det er disse kontanter, der kan bruges til skønsmæssige formål såsom udbyttebetalinger, tilbagekøb af aktier, nedbringelse af gæld eller betaling af din egen administrerende direktør for brugen af ordet “We”.
Hvorfor det er vigtigt at kende din FCF
Der er mange grunde til, at du skal have et skarpt overblik over din FCF; nogle er afgørende for virksomheden, mens andre kan bidrage til en bedre virksomhed på lang sigt. Her er nogle af de vigtigste grunde:
Have an account? Log In
Rentabilitet kontra pengestrømsgenerering
Mens nettoindkomst er et mål for rentabilitet, omfatter den ikke-kontante poster og kan påvirkes af regnskabspraksis. FCF repræsenterer derimod de faktiske kontanter, som virksomheden genererer, og som er tilgængelige for fordeling til investorer efter alle udgifter og geninvesteringer. Det er et mere håndgribeligt mål for en virksomheds økonomiske resultater.
Økonomisk fleksibilitet
FCF viser en virksomheds evne til at generere kontanter ud over det, der er nødvendigt til drift og kapitaludgifter. Denne fleksibilitet kan være et tegn på en stærk og veldrevet virksomhed.
Investeringskvalitet
Positiv FCF er ofte et tegn på en investering af høj kvalitet. Det tyder på, at virksomheden genererer mere end nok kontanter til at understøtte sin drift og vækst, hvilket kan føre til øget udbytte eller tilbagekøb af aktier, som begge kan øge aktionærværdien.
Solvensindikator
FCF kan også være en indikator for solvens. Selvom det måske er fint for visse engleinvestorer, der ønsker investeringer med mulighed for ekstremt højt afkast, foretrækker de fleste rationelle mennesker at vide, at en virksomhed kan holde lysene tændt uden at skulle rejse flere penge. Virksomheder med konsekvent negativ FCF kan have svært ved at opfylde deres forpligtelser uden nye kontanter i systemet, hvilket kan føre til økonomiske problemer eller konkurs.
Værdiansættelse
FCF er et vigtigt input i værdiansættelsesmodeller. For eksempel er modellen med diskonterede pengestrømme (DCF), som er en af de mest almindelige værdiansættelsesmetoder, afhængig af FCF til at estimere en virksomheds indre værdi.
Sådan beregner du frie pengestrømme
FCF-formlen kan beregnes på flere forskellige måder; her er nogle af dem, opdelt efter udgangspunkt.
Med udgangspunkt i pengestrømme fra driftsaktiviteter
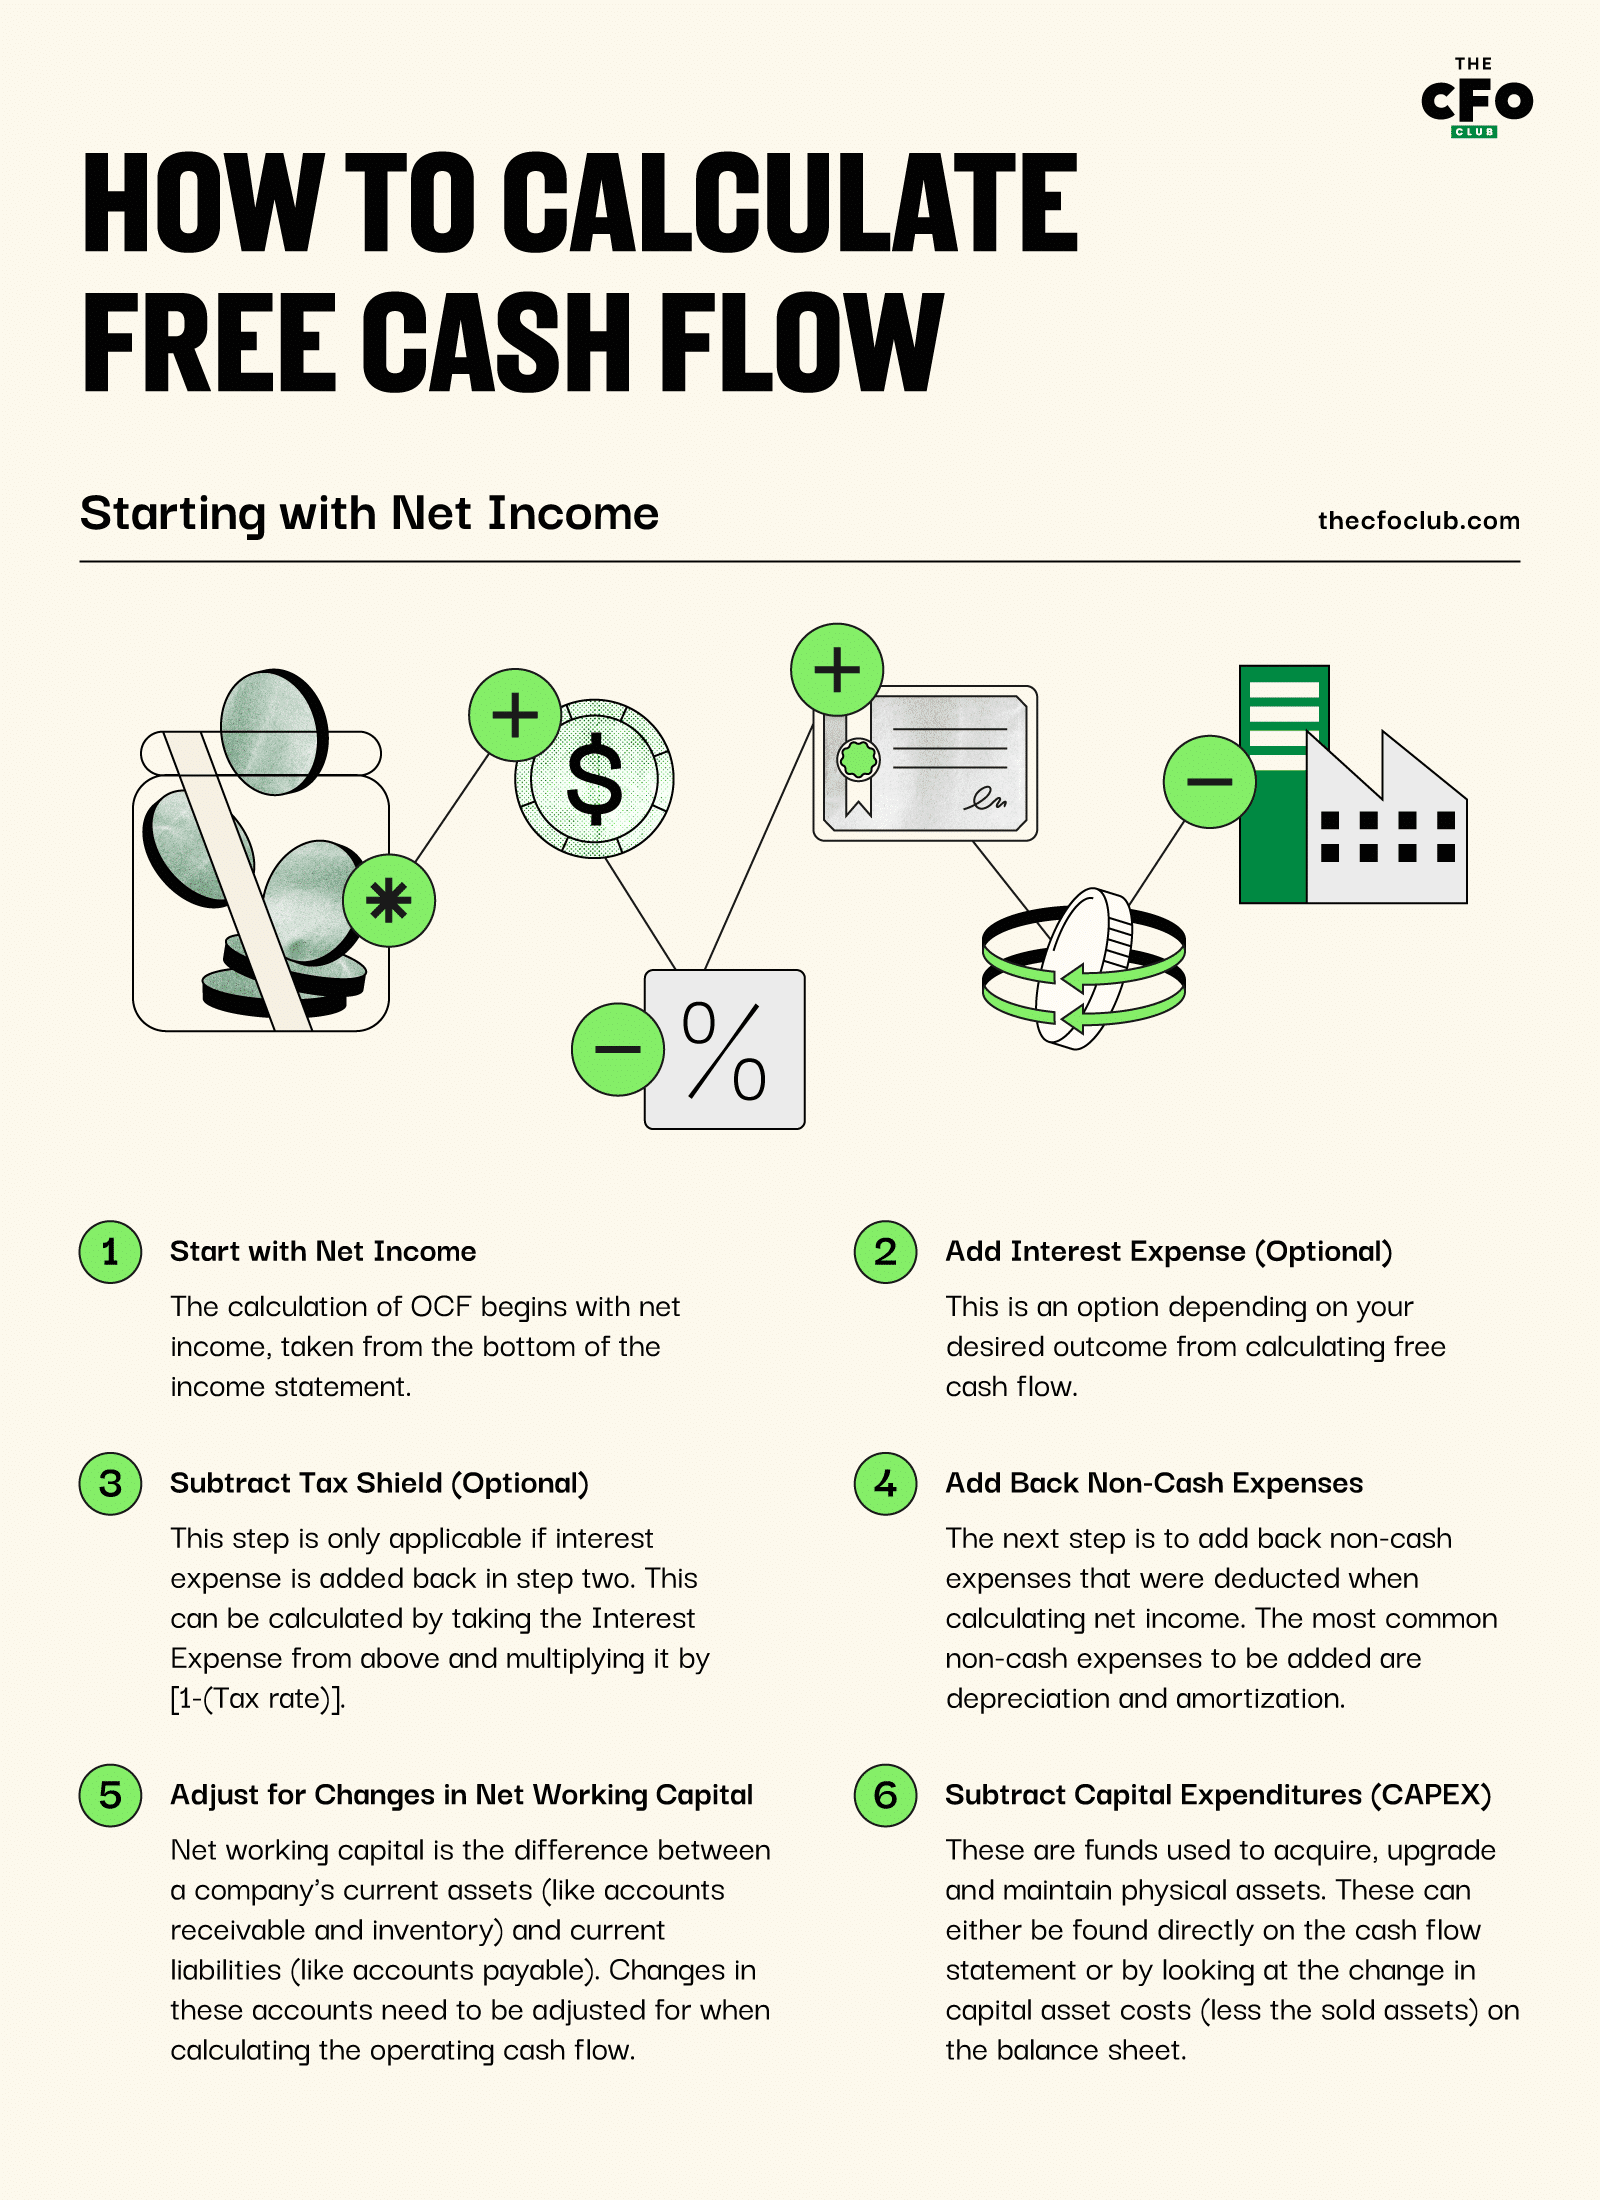
- Find pengestrøm fra driften: Det første trin i beregningen af FCF er at finde pengestrømmen fra driften, som er de likvide midler, der genereres fra den almindelige forretningsdrift. Dette kan findes i virksomhedens pengestrømsopgørelse.
- Tilføj renteudgifter (valgfrit): I nogle tilfælde er formålet med en fri pengestrøm at fastslå, hvor mange likvide midler virksomheden genererer uden kapitalstrukturens indvirkning på resultatet (kendt som unlevered free cash flow). Denne metode anvendes primært ved analyse af en potentiel investering eller overvejelser om en ændring af den nuværende kapitalstruktur. Renteudgifterne er det samlede beløb, der er betalt i renter i den pågældende periode, og findes normalt i resultatopgørelsen.
- Fratræk skatteskjold (valgfrit): Dette trin er kun relevant, hvis renteudgifterne lægges tilbage i trin to. Da renteudgifter er fradragsberettigede, betyder det at lægge renterne tilbage, at du også skal fratrække den skattefordel, der er forbundet med renteudgifterne. Dette kan beregnes ved at tage linjeposten for renteudgifter fra resultatopgørelsen og gange den med [1-(skattesats)].
- Fratræk kapitaludgifter (CAPEX): Det sidste trin er at finde beløbet for de nettoinvesterede kapitaludgifter, som er de midler, en virksomhed bruger til at anskaffe, opgradere og vedligeholde fysiske aktiver såsom ejendomme, bygninger eller udstyr (PPE). Dette findes normalt også i pengestrømsopgørelsen (specifikt i afsnittet om investeringsaktiviteter).
Denne metode anvendes bedst ved gennemgang af en virksomheds regnskaber, da mange af tallene relativt nemt kan hentes direkte fra opgørelserne. Metoden er dog ikke ideel uden en udarbejdet pengestrømsopgørelse og er derfor mindre nyttig ved bogføring af individuelle projekter.
Med udgangspunkt i nettoresultat
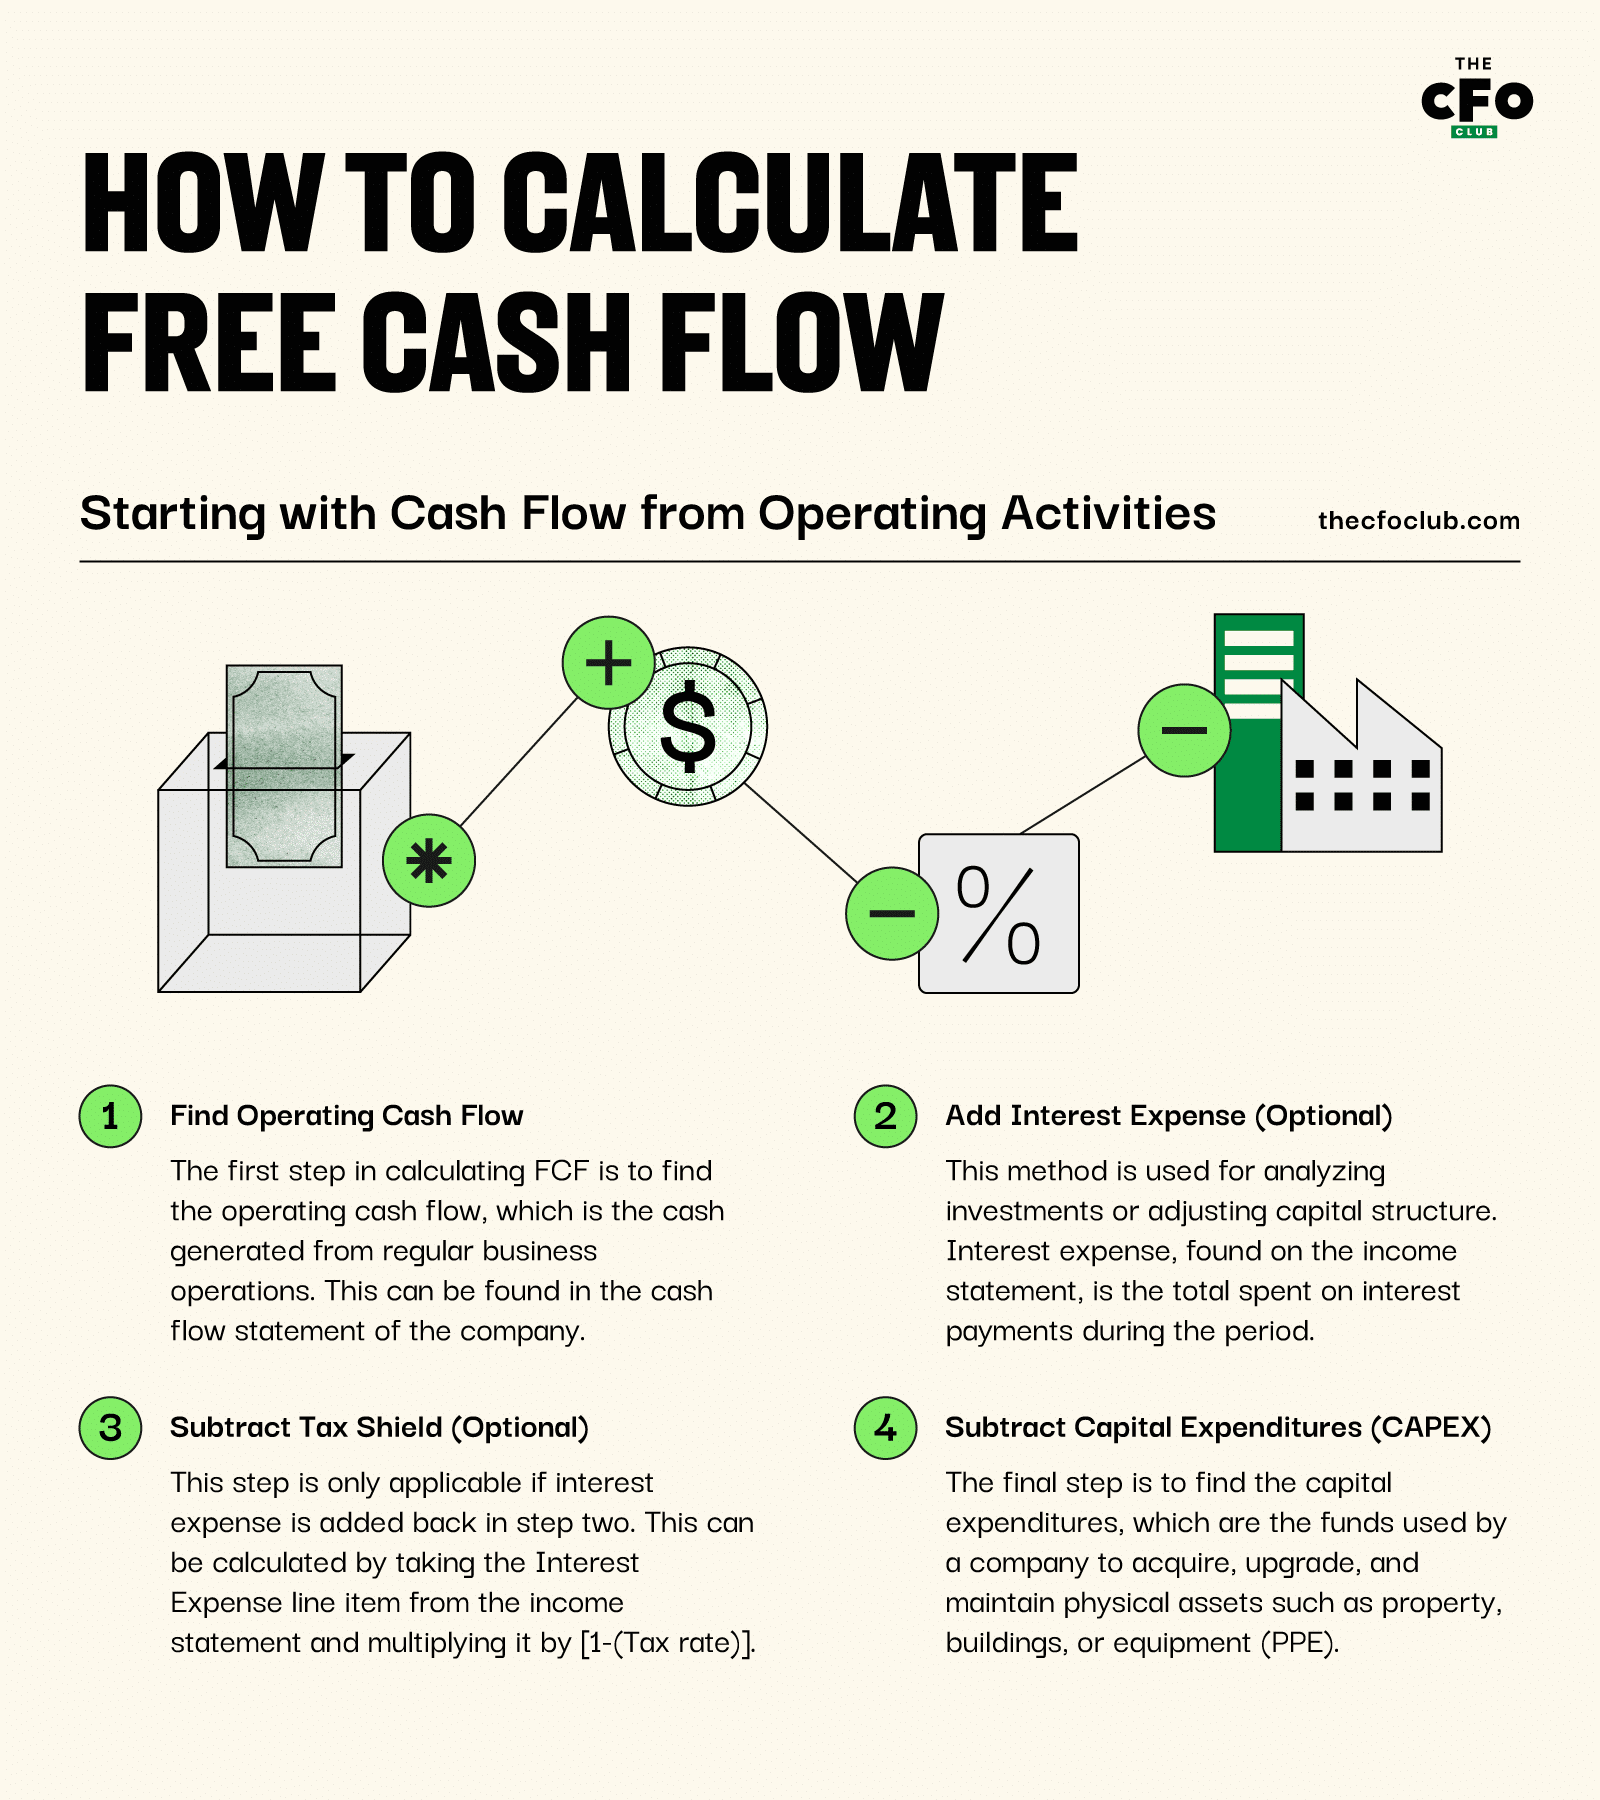
- Start med nettoresultat: Beregningen af OCF begynder med nettoresultatet, som hentes fra bunden af resultatopgørelsen.
- Tilføj renteudgifter (valgfrit): Som ovenfor er dette en mulighed afhængigt af det ønskede resultat af beregningen af den frie pengestrøm.
- Fratræk skatteskjold (valgfrit): Igen er dette det samme som ovenfor. Dette trin er kun relevant, hvis renteudgifterne lægges tilbage i trin to. Dette kan beregnes ved at tage renteudgifterne fra ovenfor og gange dem med [1-(skattesats)].
- Læg ikke-kontante omkostninger tilbage: Det næste trin er at lægge de ikke-kontante omkostninger tilbage, som blev fratrukket ved beregningen af nettoresultatet. De mest almindelige ikke-kontante omkostninger, der skal lægges tilbage, er af- og nedskrivninger. Andre ikke-kontante poster, der kan skulle lægges tilbage, omfatter udskudte skatter og eventuelle tab ved salg af aktiver.
- Juster for ændringer i nettoarbejdskapitalen: Nettoarbejdskapital er forskellen mellem en virksomheds omsætningsaktiver (såsom tilgodehavender og lagerbeholdning) og kortfristede forpligtelser (såsom leverandørgæld). Ændringer i disse konti skal justeres ved beregningen af pengestrømmen fra driften.
- Hvis omsætningsaktiverne (eksklusive likvide midler) stiger i løbet af en periode, falder pengestrømmen fra driften og omvendt. Det skyldes, at en stigning i omsætningsaktiver repræsenterer et forbrug af likvide midler.
- Hvis de kortfristede forpligtelser stiger i løbet af en periode, stiger pengestrømmen fra driften. Det skyldes, at en stigning i kortfristede forpligtelser repræsenterer en kilde til likvide midler.
- Fratræk kapitaludgifter (CAPEX): Som ovenfor er dette midler, der bruges til at anskaffe, opgradere og vedligeholde fysiske aktiver. Disse kan enten findes direkte i pengestrømsopgørelsen eller ved at se på ændringen i omkostningerne til kapitalaktiver (minus de solgte aktiver) i balancen.
Denne metode kan være mere kompleks end at tage udgangspunkt i driftsresultatet, men den har mange flere anvendelsesmuligheder. Da det ikke er nødvendigt at have en fuldt udarbejdet pengestrømsopgørelse, kan metoden bruges til alt fra analyse af resultaterne for individuelle forretningsområder til vurdering af potentielle fremtidige projekter. Den kan desuden anvendes i alle de samme situationer som metoden, der tager udgangspunkt i pengestrømmen fra driften.
More Articles
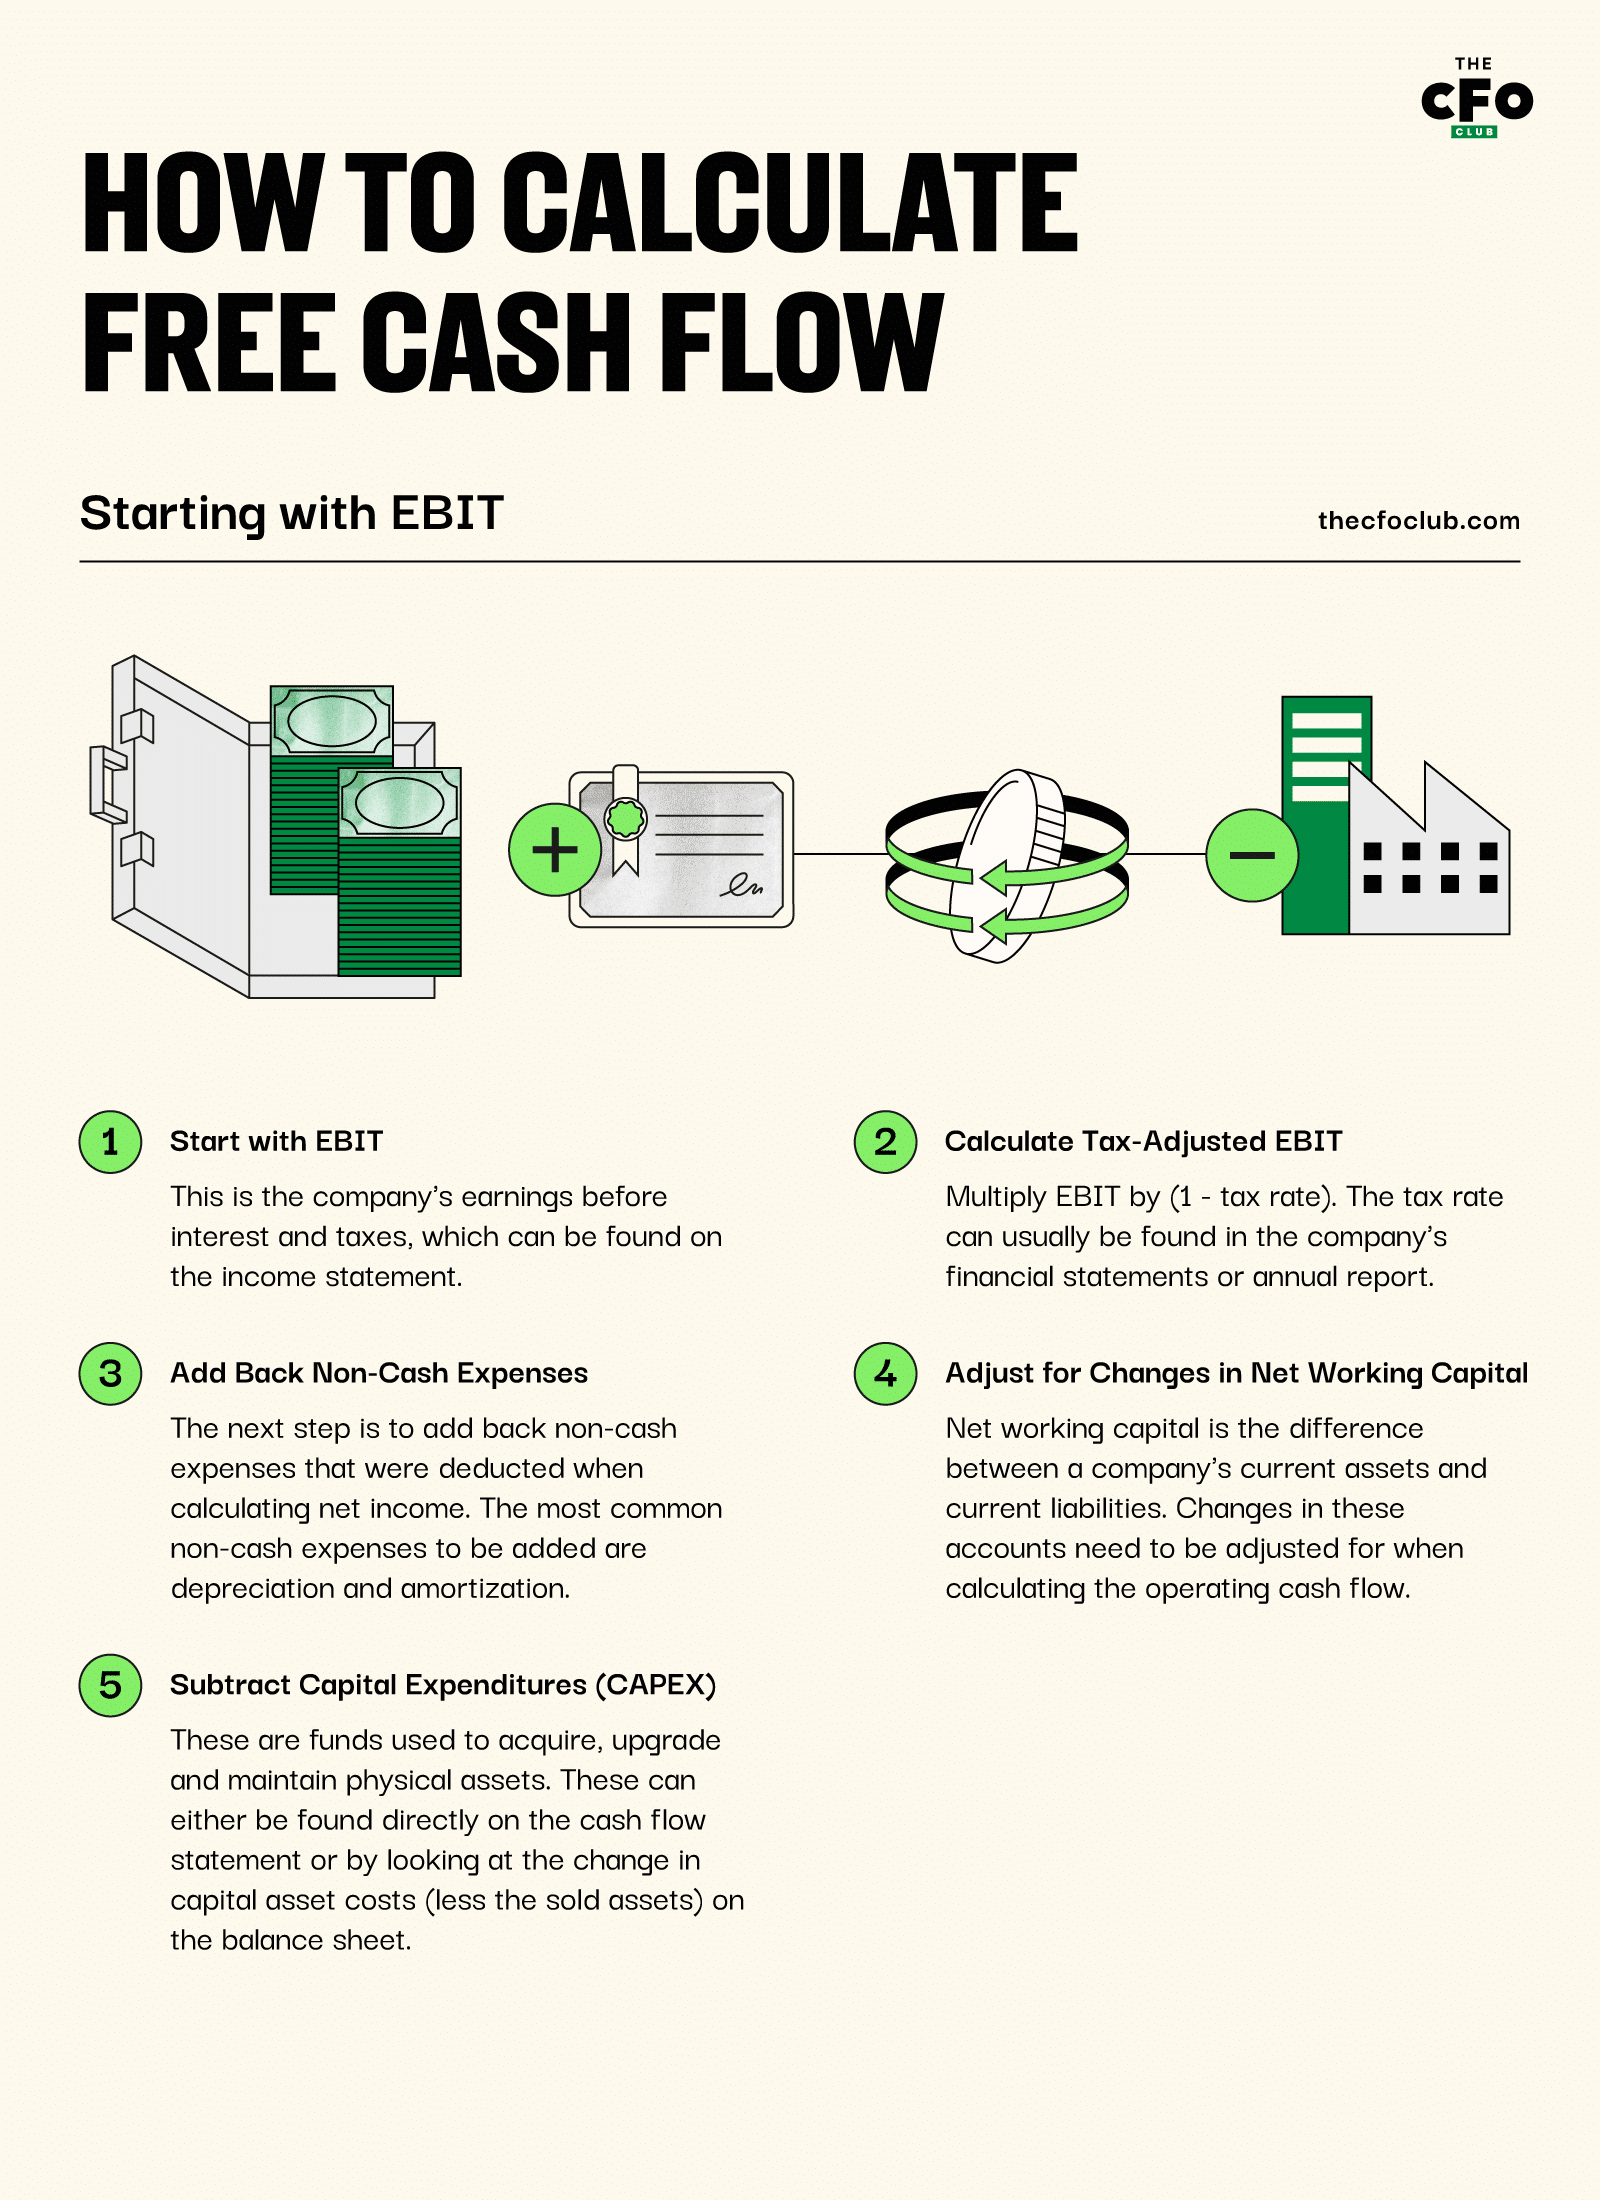
Med udgangspunkt i EBIT
Ligningen for fri pengestrøm, der begynder med EBIT, er næsten identisk med formlen, der begynder med nettoindkomst. Hvis EBIT anvendes som udgangspunkt, er renteudgifter og skatteskjold dog allerede indbygget i formlen.
- Start med EBIT: Dette er virksomhedens indtjening før renter og skat, som kan findes i resultatopgørelsen.
- Beregn skattejusteret EBIT: Da EBIT ikke tager højde for skat, skal du justere det, så det afspejler den skat, der ville være blevet betalt af denne indtjening. Dette gøres typisk ved at gange EBIT med (1 - skattesats). Skattesatsen kan normalt findes i virksomhedens regnskaber eller årsrapport.
- Følg trin 4-6 beskrevet ovenfor: Trin 1 & 2 giver samme resultater som trin 1-3, når du begynder med nettoindkomst; derfor kan trin 4-6 fra denne tilgang genanvendes her.
Fordelene og ulemperne ved at begynde med EBIT er stort set de samme som ved at begynde med nettoindkomst – det er normalt den foretrukne metode, når EBIT allerede er tilgængelig.
I sidste ende er det op til brugeren, hvilken metode der anvendes til at beregne formlen for fri pengestrøm, da der er mange metoder til at nå frem til det samme resultat. Det bedste system at bruge er det, der bringer dig frem til det tal for fri pengestrøm, du ønsker (dvs. om du ønsker renter lagt tilbage eller ej), og som anvender de oplysninger, der er lettest tilgængelige i virksomheden.
Bedste løsning for SaaS-virksomheder
Selvom “bedst” er et subjektivt begreb, er EBIT bestemt det mest populære nøgletal inden for SaaS-branchen. Det betyder, at branchefolk ser på finansielle oplysninger, der er uafhængige af kapitalstrukturen (dvs. at dette tal ville være identisk uanset virksomhedens kapitalstruktur, bortset fra det skatterelaterede skatteskjold på renter).
Hvis du ønsker at sammenligne dig med andre virksomheder i branchen og lettere rejse kapital, vil en formel for fri pengestrøm, der tager udgangspunkt i EBIT, give dig et kapitalstruktur-uafhængigt FCF, samtidig med at oplysningerne forankres i et nøgletal som ROIC-formlen, der allerede følges. Det vil være en hjælp, når du kommunikerer med ledere, der har mindre finansiel indsigt.
Hvis du vil have flere tips, tricks og oplysninger om, hvordan du bedst rapporterer de finansielle resultater i din SaaS-virksomhed, kan du tilmelde dig The CFO Clubs nyhedsbrev i dag.