De bedste SaaS-virksomheder har en bruttomargin på 80 % til 90 %. Hvis din bruttomargin er lavere, bør du se nærmere på dit vareforbrug (COGS) og sammenligne det med dine konkurrenters. Men sørg for at se på både GAAP- og non-GAAP-vareforbrug.
Vareforbruget i resultatopgørelsen er GAAP-vareforbrug. Non-GAAP-vareforbrug vises uden for resultatopgørelsen, normalt som en justering af GAAP-vareforbruget.
Ved at lære forskellen mellem GAAP- og non-GAAP-vareforbrug at kende kan vi forstå logikken bag afstemningen mellem disse to tal. I denne vejledning hjælper jeg med at skelne mellem GAAP- og non-GAAP-vareforbrug og forklare relevansen af begge typer.
Hvad er GAAP?
GAAP (Generelt accepterede regnskabsprincipper) er et sæt principper, som alle børsnoterede virksomheder i USA skal følge.
GAAP standardiserer finansiel rapportering med ensartede regler og formater, hvilket gør regnskaber nemmere at analysere og sammenligne.
Der er dog situationer, hvor GAAP-rapportering ikke præcist afspejler virksomhedens driftsresultater.
Antag for eksempel, at du for nylig har ansat flere supportmedarbejdere, fordi du forventer en kraftig stigning i efterspørgslen i årets anden halvdel. Dit vareforbrug stiger betydeligt som følge af denne beslutning, hvilket får bruttomarginen til at falde.
Den faldende bruttomargin kan være et advarselssignal for investorer. Men det er her, non-GAAP-vareforbrug kan hjælpe.
Hvad er non-GAAP?
Non-GAAP-mål beregnes ved at justere tallene i resultatopgørelsen, pengestrømsopgørelsen og balancen for at vise den korrekte økonomiske performance.
Disse tal udelukker generelt engangs- eller ikke-kontante omkostninger, såsom omkostninger relateret til opkøb og omstrukturering, værdiforringelse af immaterielle aktiver og afskrivninger på anlægsaktiver.
Non-GAAP-rapportering er ikke et lovkrav. Mange store virksomheder foretager dog non-GAAP-justeringer af GAAP-tal.
Eksempler på non-GAAP-poster omfatter frit cash flow, nettorentebærende gæld og non-GAAP-resultattal som EBITDA (indtjening før renter, skat, af- og nedskrivninger) og justeret indtjening pr. aktie (EPS).
Have an account? Log In
Sådan beregner du GAAP-vareforbrug for SaaS
GAAP foreskriver ikke en specifik metode til beregning af vareforbrug for SaaS-virksomheder. Standardpraksis for servicevirksomheder er dog at beregne COS (salgsomkostninger).
COS er begrebsmæssigt det samme som COGS. For at afgøre, om du bør medtage en omkostning i COS, kan du spørge dig selv: Ville servicen stoppe eller hurtigt blive forringet uden denne omkostning?
En SaaS-virksomheds vareforbrug vil normalt omfatte:
- Medarbejderomkostninger, der direkte kan henføres til driften af produktionsmiljøet (det kan være omkostninger til DevOps- eller infrastrukturteamet)
- Medarbejderomkostninger til kundesupport og kundefunktioner med fokus på fastholdelse (ikke kontostyring)
- Andre medarbejderomkostninger, der er direkte relateret til leveringen af servicen
- Hosting (såsom AWS eller Azure)
- Tredjepartssoftware eller data, som du bruger til at levere din service
- Omkostninger til professionelle ydelser i henhold til de relevante regnskabsstandarder
Omkostningerne medtages i vareforbruget ved hjælp af periodiseringsprincippet.
Denne liste er desuden ikke udtømmende. Du kan være nødt til at tilføje flere omkostninger afhængigt af din virksomheds opsætning.
Hvis du for eksempel selv ejer de servere, du bruger til at levere din SaaS, bør COS omfatte afskrivningerne på disse aktiver.
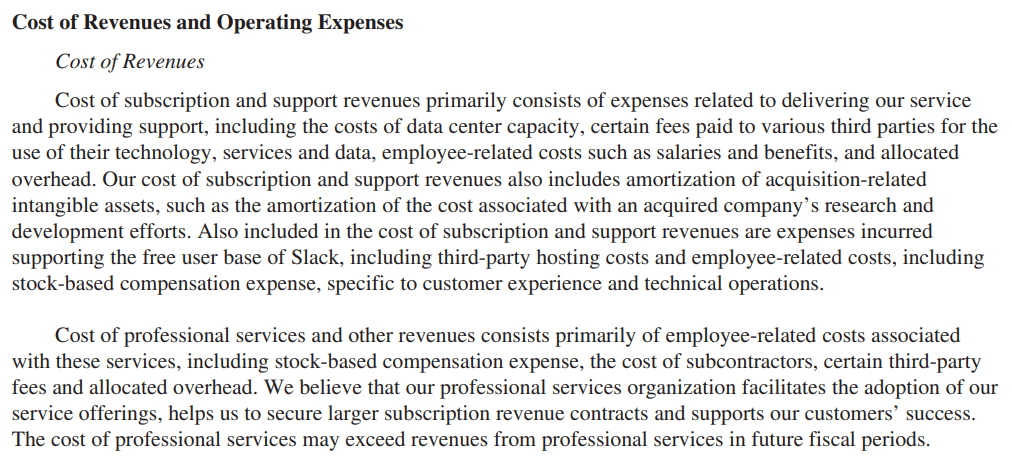
Her er et uddrag fra Salesforces årsrapport, der forklarer, hvad der er inkluderet i deres GAAP-vareforbrug (omtalt som omsætningsomkostninger):
Hvorfor der er en forskel
FASB (Rådet for Finansielle Regnskabsstandarder) og SEC (Kommissionen for Værdipapirer og Børshandel) er ansvarlige for at udstede, ændre og håndhæve GAAP.
Det primære formål med GAAP er at sikre nøjagtighed og ensartethed i den finansielle rapportering.
GAAP-principper og -regler er en fremragende måde at kommunikere finansielle oplysninger til interessenter på.
Du har dog brug for større fleksibilitet til analyse eller til at vise interessenter virksomhedens faktiske resultater. Du kan f.eks. medtage salgsprovisioner i COGS for bedre at forstå, hvor meget hvert salg bidrager til at dække dine faste omkostninger.
Ikke-GAAP-mål er et værdifuldt analyseværktøj. Interessenter bør dog udvise omtanke, når de vurderer gyldigheden af ikke-GAAP-resultater fra sag til sag.
Årsagen? Ikke-GAAP-tal kan undertiden være misvisende, især når man analyserer virksomheder, der anvender andre regnskabsstandarder som IFRS (Internationale standarder for finansiel rapportering).
Hvorfor det er vigtigt
Ved at forstå forskellene i, hvordan GAAP- og ikke-GAAP-COGS beregnes, kan du afstemme disse forskelle.
Evnen til at nedbryde de omkostninger, der er indregnet i GAAP-COGS, for at beregne ikke-COGS til analyse er en værdifuld færdighed for enhver SaaS-CFO.
Selvom børsnoterede virksomheder er forpligtede til at anvende GAAP i den finansielle rapportering, kan de vælge at anvende ikke-GAAP-COGS for at vise mere nøjagtige resultater.
Ikke-GAAP-COGS omfatter omkostninger, der er direkte forbundet med leveringen af tjenesten (f.eks. salgsprovisioner), og som ikke er inkluderet i GAAP-COGS.
Det gør det muligt for interessenter og investorer at forstå virksomhedens rentabilitet og omkostningsstruktur mere præcist.
Virksomheder anvender ofte ikke-GAAP-mål for at øge optimismen blandt investorer.
Faktisk rapporterede 77 % af virksomhederne i Dow Jones Industrial Average ikke-GAAP-EPS (indtjening pr. aktie). Selv Amazon anvender ikke-GAAP-mål i sine regnskaber:
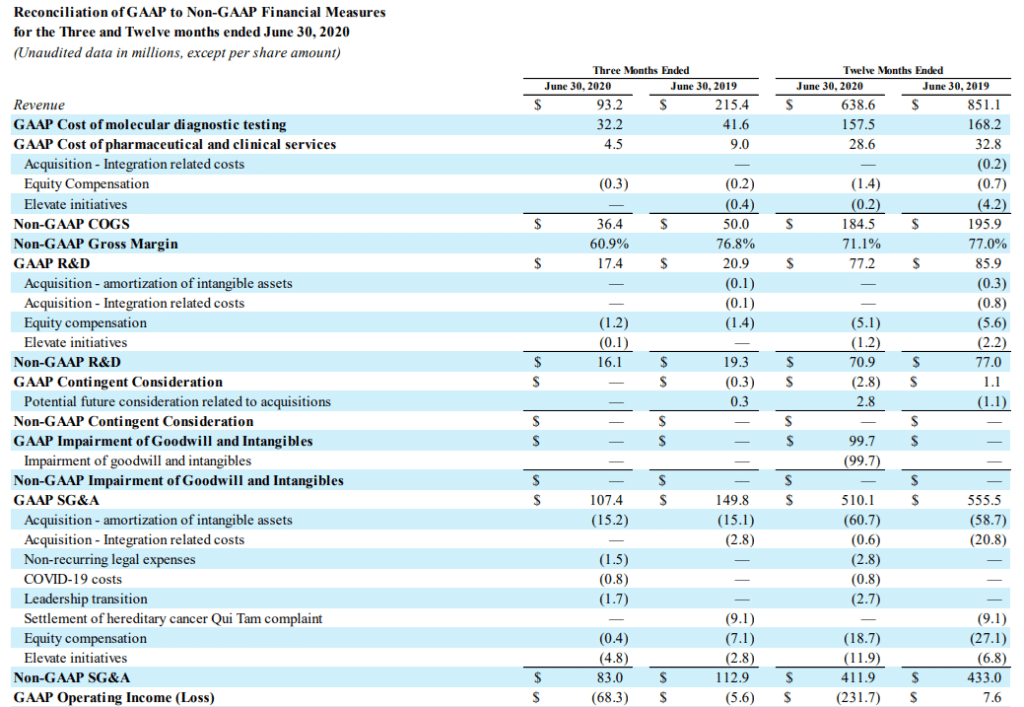
Hvis du er SaaS-CFO og analyserer en konkurrents 10K, kan en forståelse af ikke-GAAP-mål derfor hjælpe med at forbedre din analyse.
Vigtige forskelle
Nedenfor gennemgås de vigtigste forskelle mellem GAAP- og ikke-GAAP-COGS.
Hvad skal medtages
GAAP kræver, at COGS omfatter omkostninger, der direkte er relateret til produktionen af varer eller leveringen af tjenester.
Beregningen af SaaS-COGS er en smule anderledes. Omkostninger som lønninger til kundesupportteamet, der generelt udelades fra COGS, medtages i SaaS-COGS.
Ikke-GAAP-SaaS-COGS er mere fleksible. Du kan medtage enhver omkostning, som du mener er direkte relateret til leveringen af tjenesten, eller udelade engangs- og ikke-kontante omkostninger.
Eksempler omfatter salgsprovisioner eller produktudviklingsomkostninger; hvis du f.eks. medtager salgsprovision i COGS, får du et klarere billede af din SaaS-virksomheds bruttoavance efter indregning af direkte variable omkostninger som salgsprovision.
Ikke-GAAP-COGS er også en fremragende måde at vise interessenter en opdeling af omkostningsstrukturen og bruttofortjenesten på. Det giver interessenter mulighed for at vurdere produktets levedygtighed og identificere omkostningsgreb, der kan bidrage til at forbedre bruttoavancen.
Formål
FASB og SEC kræver, at børsnoterede virksomheder anvender GAAP i den finansielle rapportering. GAAP sikrer, at beregningen af COGS er ensartet og letforståelig for investorer og andre interessenter.
Små virksomheder er ikke forpligtede til at følge GAAP, selvom det stadig anbefales, at du følger GAAP, fordi dine långivere og kreditorer muligvis ønsker at se GAAP-kompatible regnskaber.
Långivere kan tilføje en låneklausul ved udstedelse af et lån, som kræver, at du følger GAAP. Derfor følger de fleste amerikanske virksomheder GAAP.
Du kan tilføje ikke-GAAP-baserede COGS til regnskaberne for at give investorer flere oplysninger eller indsigter. De er også et godt værktøj til at analysere din omkostningsstruktur og identificere måder at forbedre din bruttomargin på.
Fleksibilitet
Da ikke-GAAP-baserede finansielle måltal ikke er standardiserede, giver de større fleksibilitet. Du kan vælge at medtage de omkostninger, der mest præcist afspejler dine COGS.
GAAP-mål er derimod standardiserede. Du kan ikke medtage en omkostning i COGS, som ifølge GAAP skal behandles som en driftsomkostning.
Ikke-GAAP-baserede mål giver ganske vist større mulighed for regnskabsmæssig skønmaling. Men SEC bryder sig ikke om, at virksomheder er for aggressive med deres ikke-GAAP-tal.
“Når medarbejderne vurderer, hvad der er en normal driftsomkostning, tager de hensyn til arten af og effekten af den ikke-GAAP-baserede justering samt dens relation til virksomhedens aktiviteter, indtægtsskabende aktiviteter, forretningsstrategi, branche, og lovgivningsmæssige miljø.”
-SEC
Alt for aggressive ikke-GAAP-tal eller manglende oplysninger om ikke-GAAP-mål kan være en dyr fejl. SEC idømte DXC Technology Company (DXC) en bøde på $8 millioner for vildledende oplysninger og manglende tilstrækkelige oplysningskontroller vedrørende ikke-GAAP-mål.
Idéen er at bruge ikke-GAAP-mål til at give et klarere billede af virksomhedens faktiske finansielle position – ikke at vildlede investorer med overdrevent optimistiske tal.
More Articles
Sammenlignelighed
Da GAAP-tal beregnes ved hjælp af en standardiseret procedure, kan de sammenlignes på tværs af tid og virksomheder.
For eksempel medtager alle SaaS-virksomheder hostingomkostninger i COGS, men udelader salgsprovisioner.
Denne ensartethed gør GAAP-COGS sammenlignelige. Derfor vil långivere og investorer aldrig kun basere sig på ikke-GAAP-tal.
Ikke-GAAP-COGS kan omfatte en række andre omkostninger, herunder salgsprovisioner, reklameudgifter og lønninger til kundeansvarsteamet.
Virksomheder har frihed til at vælge, hvad de vil medtage i deres ikke-GAAP-COGS. Denne mangel på ensartethed gør ikke-GAAP-mål usammenlignelige.
Et samlet helhedsbillede
GAAP- og ikke-GAAP-COGS er lige vigtige tal. Det afgørende er at kende forskellene på dem og vide, hvornår man skal fokusere på hvilket tal. GAAP-COGS sikrer ensartethed og gør COGS for forskellige virksomheder sammenlignelige. Ikke-GAAP-COGS hjælper med at afstemme forskellene mellem den operationelle virkelighed og GAAP-COGS.
Vil du have flere artikler om regnskab og finans til SaaS-CFO'er? Tilmeld dig The CFO Clubs nyhedsbrev, og modtag ugentlige artikler om regnskab og finans.