AI-baseret økonomichef siger, at man bør undgå at gennemtvinge automatisering dér, hvor AI’ens loft reelt er lavere end menneskets
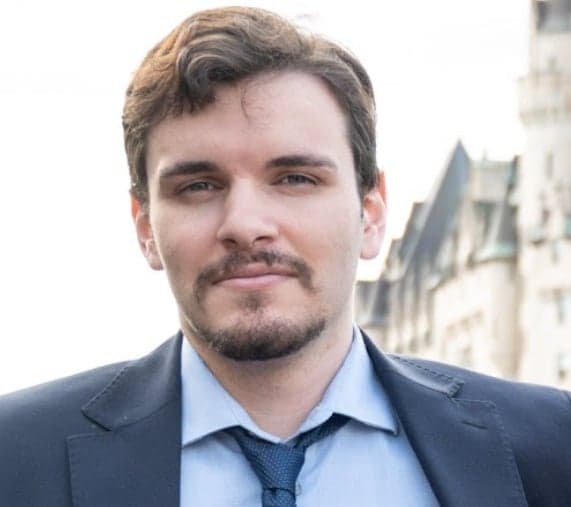
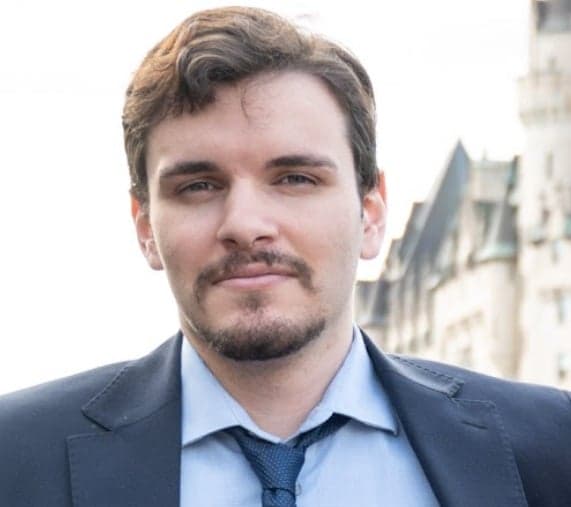
Nicolas Frendo
Økonomichef hos Acephalt
Nicolas Frendo forklarer, hvordan AI kan fremskynde finansiel rapportering med validerede resultater, samtidig med at investeringsbeslutninger, ansvarlighed og relationer forbliver menneskelige.
Key Takeaways
Hurtigere afslutninger: AI reducerer afslutningscyklusserne for finansiel rapportering fra ti arbejdsdage til tre, samtidig med at der frigøres 15 timer om ugen.
Menneskelig dømmekraft: AI håndterer finansopgaver, der kan kontrolleres, men mennesker bevarer ansvaret for kapitalallokering, forhandlinger, investeringsbeslutninger og det endelige risikansvar.
Vis arbejdet: AI til finansiel rapportering har brug for deterministisk validering og forklarlighed, fordi korrekte tal stadig kan svigte på områder som tillid, revisionsspor og overholdelse af regler.
Reelle begrænsninger: AI forbedrede modellering og afstemning, men relationsdrevet opsporing af handler og distribution til købere kræver stadig personlig involvering.
Datagrundlag: Claude understøtter AI-arbejdsgange ved at rense kildedata, afstemme konti og producere pålidelige resultater, der er klar til bogføring.
Nicolas Frendo er økonomichef hos Acephalt, en AI-baseret fintechvirksomhed, der udvikler værktøjer til due diligence.
Vi satte os ned med ham for at høre, hvordan AI ændrer finansiel rapportering. Her er, hvad han fortalte os.
Fra økonomi til teknologi
Jeg hedder Nicolas Frendo og er økonomichef hos Acephalt, en Toronto-baseret fintechvirksomhed, der udvikler AI-drevne værktøjer til due diligence for investorer inden for private equity, venturekapital og familiekontorer.
Min vej hertil var ikke en lige linje fra økonomi til teknologi. Jeg studerede erhvervsjura på Carleton og tog derefter en kandidatgrad i økonomistyring på University of Ottawa, hvor jeg undervejs også opnåede et hæderscertifikat i finansielle markeder fra Yale. Tidligt i min karriere arbejdede jeg som dataanalytiker og finansanalytiker i flere organisationer. Derefter arbejdede jeg som forskningsassistent og fellow i Ottawas innovationsøkosystem, blandt andet hos Invest Ottawa og Treefrog Accelerator. Det var dér, økonomi og teknologi begyndte at overlappe for mig.
Det mønster, jeg blev ved med at støde på overalt, var det samme: Investeringsbeslutninger bygger stadig på manuelt arbejde, der kræver stor dømmekraft. Indtjeningsrapporter, grundige undersøgelser af handler og finansiel modellering — alt sammen tager det uger og ender stadig hos en håndfuld overbelastede analytikere, der gør deres bedste med ufuldstændige oplysninger. Forskellen mellem den grundighed, en handel fortjener, og den tid, nogen reelt har til at levere den, fik mig til at forlade traditionelle økonomistillinger og begynde at opbygge en virksomhed.
Hos Acephalt lukker vi dette hul med en AI-platform med flere agenter, der komprimerer ugers due diligence til timer uden at miste den forklarlighed, investorerne har brug for for at kunne stole på resultatet. Jeg står for økonomi og markedsintroduktion, så min dag er ligeligt fordelt mellem tallene og menneskerne, hvor jeg omsætter det, dealteams har brug for, til det, vi bygger som det næste.
Det øjeblik, vi befinder os i lige nu — hvor AI bevæger sig fra at være en nyhed til at blive en fungerende del af investeringsprocessen — er præcis den forandring, jeg gik ind i branchen for at drive.
More Articles
Sådan ændrer AI finansiel rapportering
Tidligere brugte vores team omkring 15 timer om ugen på manuelt at hente transaktionsdata fra vores regnskabssystem, afstemme konti og samle afslutningspakken i regneark. Vi betalte også for en ekstern bogføringstjeneste til at dække en del af arbejdet.
Nu håndterer Claude og Daloopa arbejdet med at hente og strukturere data: De henter dataene, kategoriserer dem og markerer alt, der ser forkert ud. En tilpasset Claude-færdighed pakker det ind i vores rapportformat for regnskabsafslutningen, og vores team gennemgår de markerede poster og godkender dem i stedet for at opbygge rapporten fra bunden.
Afslutningscyklussen, der tidligere tog omkring ti arbejdsdage, tager nu omkring tre, hvilket frigiver cirka 15 timer om ugen til analyser med højere værdi.
Hvilke økonomiopgaver skal fortsat udføres af mennesker
Vi bruger AI til resultater fra finansiel modellering og prognoser, afstemning og afvigelsesanalyse (matchning af bankkonti med QBO, kontrol af leverandørforbrug) samt den indledende identifikation af risici i handler.
Men beslutninger om kapitalallokering og fundraising, de endelige beslutninger om handler og investeringer, prisfastsættelse og kundeforhandlinger samt den endelige godkendelse af risici forbliver menneskelige.
AI håndterer altså de dele, hvor der findes et kontrollerbart korrekt svar — tallene stemmer, en formel er korrekt, og en afvigelse har en årsag. Mennesker håndterer derimod beslutninger, som indebærer dømmekraft, relationskontekst og ansvarlighed, der ikke findes i dataene.
De gode og dårlige resultater af AI inden for økonomi
Her er de gode resultater, vi ser med AI:
- Nøjagtigheden af finansiel modellering i kundeopgaver steg fra ~37 % til 80-90 %, efter at vi tilføjede valideringslaget baseret på symbolsk logik.
- Due diligence i QoE-stil, som tidligere tog uger, bliver nu gennemført på timer til dage. Bemærk: Claude kan ikke udføre dette præcist, så jeg henviser her til vores eget produkt.
- Afstemning og kontrol af leverandørforbrug, som tidligere blev udført manuelt, tager nu minutter og opdager ting, som en manuel gennemgang overser. Den markerede for eksempel 13 dublerede opkrævninger fra én leverandør.
Hvad angår de dårlige resultater:
- Tidlige versioner var afhængige af råt LLM-output til modellering og producerede plausible, men forkerte tal; nøjagtigheden på 37 % var en reel fejltilstand, ikke en hypotetisk situation.
- Kunderne satte spørgsmålstegn ved tilliden: Forskelle i værdiansættelser (DCF kontra markedspris) kom frem uden tilstrækkelig forklarlighed, så vi måtte gøre outputtet mere gennemsigtigt, før folk ville stole på det.
- Vi havde nogle platform- og brugervenlighedsproblemer, som stadig krævede menneskelig fejlfinding, i stedet for at AI'en selv opdagede sine fejl. Det gjaldt for eksempel specifikke automatiserede arbejdsgange, der gik i stå eller opførte sig inkonsekvent.
Hvor AI-værktøjer kommer til kort
Vi forventede, at AI ville kunne hjælpe væsentligt med at identificere handler på et tidligt stadie, men internt har vi holdt det som en lavere prioritet, eftersom det endnu ikke har været indsatsen værd at bygge; relationsbaseret sourcing giver stadig bedre resultater.
Vores købere — private equity-professionelle, ofte ældre og relationsdrevne — tager ikke digitale eller teknologifokuserede kanaler til sig på samme måde, som en typisk SaaS-køber ville gøre. AI, standardværktøjer til leadgenerering, opsøgende kontakt på LinkedIn — alt dette resulterede i lavt engagement og vanskeligheder med at nå beslutningstagerne. Fordi markedet ikke fungerer sådan. Vi skiftede til manuelt at opbygge lister over målvirksomheder og afholde eksklusive middage for at skabe de personlige relationer og varme introduktioner, som disse købere reagerer på.
Produktet kunne være nøjagtigt og hurtigt, men uden evnen til at opbygge de relationer ville intet af det være nået frem til de mennesker, der havde brug for det. AI-værktøjer lukkede ikke dette hul; det gjorde distribution baseret på den måde, køberen opbygger tillid og træffer beslutninger på.
Produktet kunne være nøjagtigt og hurtigt, men uden evnen til at opbygge de relationer ville intet af det være nået frem til de mennesker, der havde brug for det. AI-værktøjer lukkede ikke dette hul; det gjorde distribution baseret på den måde, køberen opbygger tillid og træffer beslutninger på.
Hvorfor AI skal dokumentere sine beregninger i finansielle arbejdsgange
AI har svært ved at sikre revisionsspor, tillid og overholdelse af regler.
For eksempel stemte DCF-genererede værdiansættelser ikke overens med markedspriserne, og modellens output manglede oprindeligt tilstrækkelig forklarlighed til, at kunderne kunne forstå, hvorfor tallene afveg. Et selvsikkert tal uden en synlig begrundelse skaber ikke tillid, bare fordi det er nøjagtigt; kunderne gjorde indsigelse, indtil vi skabte større gennemsigtighed i, hvordan modellen udledte sine resultater.
Forbedringer af AI's nøjagtighed løser ikke automatisk problemer med revisionsspor og overholdelse af regler. En model kan være matematisk korrekt og stadig mislykkes, når det gælder tillid, hvis den ikke kan dokumentere sine beregninger. Og platformen omkring den kan komme til kort, hvis den mangler de godkendelser vedrørende overholdelse af regler, som kundens risikoproces kræver.
Nicolas deler
Planlægning og likviditetsstyring drager også fordel af AI, men det er inden for rapportering, at omlægningen virkelig gør en forskel, fordi det er det ene område, hvor “godt nok” aldrig var acceptabelt, og AI uden validering blot skabte en langsommere version af det samme tillidsproblem.
Hvorfor rapportering har brug for en AI-omlægning
Jeg er måske forudindtaget, men rapportering er den del af finanslivscyklussen, der har brug for en AI-omlægning — specifikt den revisionsnære rapportering, som danner grundlag for undersøgelser før handler (indtjeningskvalitet, analyse af regnskaber).
Det er det område, vi har redesignet, hvor den gamle model først bryder sammen: Rapportering er traditionelt blevet prissat og struktureret ud fra analytikertimer, ikke kvaliteten eller hastigheden af outputtet, og derfor koster en QoE-rapport $25,000-plus og tager uger, uanset hvor gentagelsespræget det underliggende arbejde er. Den struktur holder ikke, når et valideret AI-lag producerer det samme CPA/CBV-tilpassede output på få timer.
Det er også den del af livscyklussen, hvor tilliden er mest udsat: Rapportering ligger lige på grænsen til revision, så nøjagtighed og forklarlighed er ikke valgfri, sådan som de måske er ved intern planlægning. Ethvert output skal kunne modstå den samme grundige kontrol som en rapport udarbejdet af et menneske, og derfor byggede vi det deterministiske valideringslag, før vi ændrede prismodellen, ikke bagefter.
Planlægning og likviditetsstyring drager også fordel af AI, men det er inden for rapportering, at omlægningen virkelig gør en forskel, fordi det er det ene område, hvor "godt nok" aldrig var acceptabelt, og AI uden validering blot skabte en langsommere version af det samme tillidsproblem.
Hvorfor Claude Code ændrer spillereglerne for datahygiejne
Claude Code ændrer spillereglerne, fordi det er det ene værktøj, der understøtter alt andet i denne arbejdsgang — ikke en løsning til ét enkelt formål. Jeg bruger det til at rense og standardisere rådata, før de berører en model (PitchBook-eksporter, bankdownloads, rodede CSV-filer), til at afstemme konti og finde uoverensstemmelser, som ellers ville tage timevis af manuel linjeafstemning, og til at opbygge de QBO-klare output, der afslutter bogføringsprocessen.
Hvis jeg mistede alle andre værktøjer, men beholdt Claude, kunne jeg stadig komme fra rå, rodede kildedata til et anvendeligt finansielt output. Hvis jeg mistede Claude, men beholdt alt andet, ville jeg være tilbage ved at udføre denne oprydning og afstemning manuelt.
Vores team forblev lille og generalistisk længere, end en traditionel finansorganisation på dette stadie ville have gjort. Dømmekraft og klientvendte roller overtog opgaver, der tidligere krævede en større gruppe analytikere.
Det er også det lag, jeg stoler på til at fortælle mig, når noget ikke stemmer, i stedet for at producere et svar, der ser overbevisende ud, og det betyder mere for mig end nogen enkelt funktion. Alt andet i stakken forudsætter rene og afstemte indgående data. Claude bringer dataene til denne tilstand til at begynde med.
Hvorfor grundighed ikke længere handler om tid og antal medarbejdere
Der er en antagelse om, at grundighed skalerer med tid og antal medarbejdere, og at et mere pålideligt tal kræver flere analysetimer eller endnu et lag af manuel kontrol. Den sammenhæng holder ikke.
Et deterministisk valideringslag fanger fejl, som en gruppe trætte analytikere ville overse, og det gør det på den tid, som én enkelt kontrolrunde tidligere tog. Den gamle målestok for pålidelighed — ugers arbejde, flere godkendelser — holdt op med at betyde noget, da den faktiske kontrol blev: "Holder matematikken?" Det var ikke: "Hvem har arbejdet på det, og hvor mange gange?"
Resultatet er, at vores team forblev lille og generalistisk længere, end en traditionel finansorganisation på dette stadie ville have gjort. Dømmekraft og klientvendte roller overtog opgaver, der tidligere krævede en større gruppe analytikere.
Tre råd
Mit råd? CFO'er, der navigerer i denne omstilling, bør betragte AI som et værktøj til alt, hvor der findes ét kontrollerbart korrekt svar, mens kapitalallokering, beslutninger om aftaler og prissætning bør forblive menneskelige, eftersom de indebærer ansvar og kontekst, som ingen model har. Stol aldrig på råt LLM-output til finansielle beregninger uden en deterministisk kontrol bagved; sproglig flydende formulering er ikke det samme som nøjagtighed, og ukontrollerede modeller vil producere sandsynlige, men forkerte tal.
Forvent modstand, hvor ældre systemer er dybt forankrede: AI skal integreres med de værktøjer, dit team allerede har tillid til, ikke erstatte dem, ellers mister det hurtigt sin troværdighed. Indbyg forklarlighed i output fra dag ét; et tal, som ingen kan spore tilbage til en begrundelse, vil ikke blive brugt, uanset hvor nøjagtigt det er.
Og vid, hvor AI's loft reelt er lavere end et menneskes; tving ikke automatisering ind på områder som relationsdrevet sourcing af aftaler, blot fordi teknologien er tilgængelig.
Følg med
Du kan følge Nicolas Frendos arbejde på LinkedIn og hans personlige websted. Og tag et kig på Acephalt.
Flere ekspertinterviews kommer på The CFO Club!