Deng jeg arbejdede som revisor, var der få emner, der skabte mere forvirring – eller bekymring – end værdiforringelse af goodwill. Det er et af de begreber, der dukker op i resultatopgørelsen og får selv erfarne fagfolk til at stoppe op. Men bag fagudtrykket gemmer der sig et meget menneskeligt scenarie: en handel, der ikke helt gik som planlagt.
Værdiforringelse af goodwill er et lovmæssigt krav og et signal til interessenter om, at værdien af en virksomhedsovertagelse er faldet. I denne guide gennemgår jeg goodwill og værdiforringelse af goodwill med udgangspunkt i mine mange års erfaring fra området. Du lærer, hvad det er, hvordan det behandles regnskabsmæssigt, og hvordan man beregner et tab ved værdiforringelse.
Hvad er værdiforringelse af goodwill i regnskabet?
Værdiforringelse af goodwill opstår, når den regnskabsmæssige værdi af goodwill (et immaterielt aktiv med ubestemt levetid) i din balance overstiger dens dagsværdi og skal nedskrives.
Goodwill indregnes kun, når en virksomhed overtages for mere end dens dagsværdi. Den opstår aldrig internt. Derimod indregnes en potentiel nedskrivning, når dagsværdien af den overtagne regnskabsenhed falder til under den regnskabsmæssige værdi.
Tag eksempelvis AT&T's overtagelse af DirecTV. AT&T overtog DirecTV for $48.5 billion i 2015. Efterfølgende indregnede AT&T dog en nedskrivning af goodwill på $15.5 billion på overtagelsen, da DirecTV's dagsværdi faldt til under den regnskabsmæssige værdi.
Betydningen af værdiforringelse af goodwill
Betydningen af værdiforringelse af goodwill kan anskues fra tre perspektiver:
- Finansiel gennemsigtighed: Investorer ser goodwill som den præmie, du betalte for at overtage en virksomhed, der kan skabe gode afkast og retfærdiggøre præmien. En nedskrivning er et tydeligt signal om, at overtagelsen i sin nuværende form ikke udvikler sig som planlagt.
- Værdiansættelse: De frie pengestrømme fra regnskabsenheden indgår i beregningen af din virksomheds værdi. En nedskrivning ændrer investorernes estimat af væksten og de fremtidige pengestrømme fra regnskabsenheden, hvilket potentielt kan føre til et fald i din virksomheds værdi.
- M&A-disciplin: Både GAAP og IFRS kræver, at virksomheder tester for værdiforringelse af goodwill mindst én gang om året. Hvis du overtager en virksomhed og overvejer at betale en præmie, kan tanken om senere at skulle retfærdiggøre nedskrivningen over for investorer få dig til at genoverveje beslutningen. Derfor er bestemmelser om værdiforringelse en effektiv måde at gøre investorer opmærksomme på overprissatte handler.
En kort historie: Værdiforringelse af goodwill
Bestemmelserne om værdiforringelse af goodwill har udviklet sig betydeligt over tid. Før 2001 kunne virksomheder amortisere goodwill. Problemet? Når goodwill var fuldt amortiseret, var der ingen måde at synliggøre overprissatte virksomhedsovertagelser på.
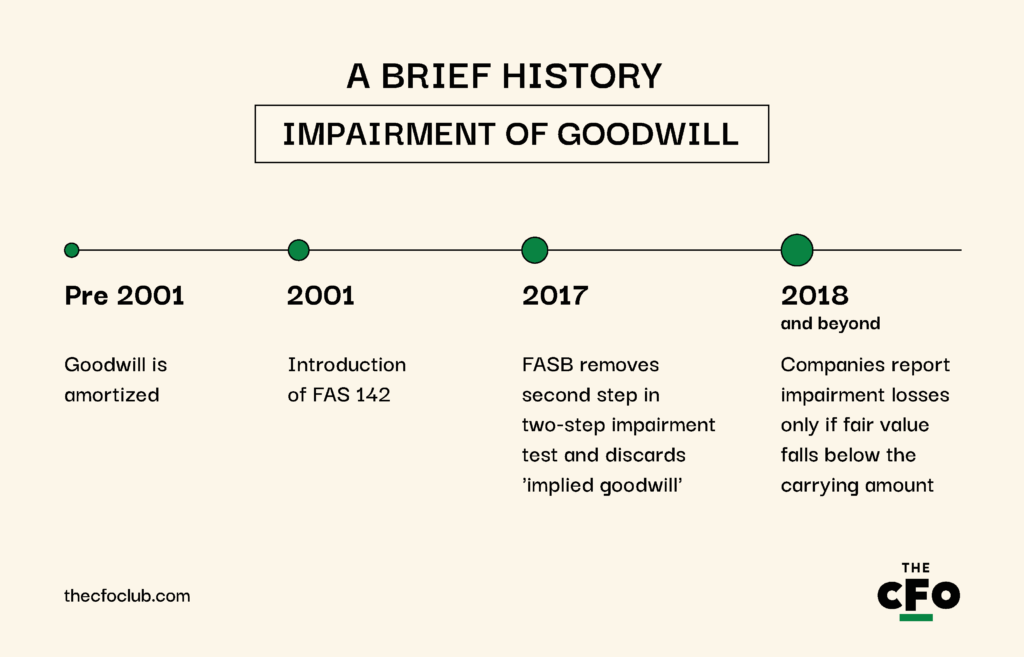
Alt dette ændrede sig i juni 2001, da FASB introducerede FAS 142, som afskaffede amortisering af goodwill og indførte årlige test for værdiforringelse.
Siden da er testen for værdiforringelse af goodwill blevet væsentligt forenklet. I 2017 afskaffede FASB det andet trin i testen for værdiforringelse i to trin og fjernede begrebet "implicit goodwill" gennem ASC 350-20.
Testen i to trin omfattede følgende trin:
- Trin 1: Sammenlign regnskabsenhedens dagsværdi med den regnskabsmæssige værdi. Hvis dagsværdien overstiger den regnskabsmæssige værdi, indregnes intet tab. Hvis dagsværdien er lavere end den regnskabsmæssige værdi, går man videre til trin to.
- Trin 2: Sammenlign dagsværdien med den implicitte goodwill. Virksomheder skal gennemføre en hypotetisk købsprisallokering (PPA) for at estimere den implicitte goodwill, som om regnskabsenheden var blevet overtaget til sin aktuelle dagsværdi. Hvis den implicitte goodwill var lavere end den indregnede goodwill, blev et tab ved værdiforringelse indregnet svarende til forskellen.
Efter den nye, forenklede procedure skal virksomheder kun indregne tab ved værdiforringelse, hvis en regnskabsenheds dagsværdi falder til under den regnskabsmæssige værdi.
Senere blev der indført en undtagelse med Opdatering af regnskabsstandarder (ASU) 2014-02, som tillod private virksomheder og nonprofitorganisationer at amortisere goodwill lineært over 10 regnskabsår (eller en kortere periode, hvis de kan begrunde det).
Sådan ved du, hvornår nedskrivning af goodwill er nødvendig
Der er to mulige tidspunkter i enhver rapporteringsperiode, hvor du kan konstatere, at nedskrivning af goodwill er nødvendig: når en udløsende begivenhed indtræffer, eller når du tester for nedskrivning (ved hjælp af den proces, der blev forklaret i det foregående afsnit).
Lad os se på dem hver for sig. Her er eksempler på begivenheder, der kan indikere nedskrivning af goodwill:
- Forringet økonomisk resultat: Faldende omsætning, pengestrøm eller rentabilitet i den overtagne enhed tyder på, at goodwill kan være nedskrevet.
- Makroøkonomiske ændringer eller ændringer i branchen: Lavkonjunkturer, lovgivningsmæssige ændringer eller dårlige markedsforhold kan føre til nedskrivning af goodwill.
- Væsentlig omstrukturering af virksomheden: Hvis en virksomhed afhænder, reorganiserer eller lukker en forretningsenhed, er den goodwill, der er allokeret til enheden, muligvis ikke længere berettiget.
Have an account? Log In
Indkomstmetoden kontra markedsmetoden
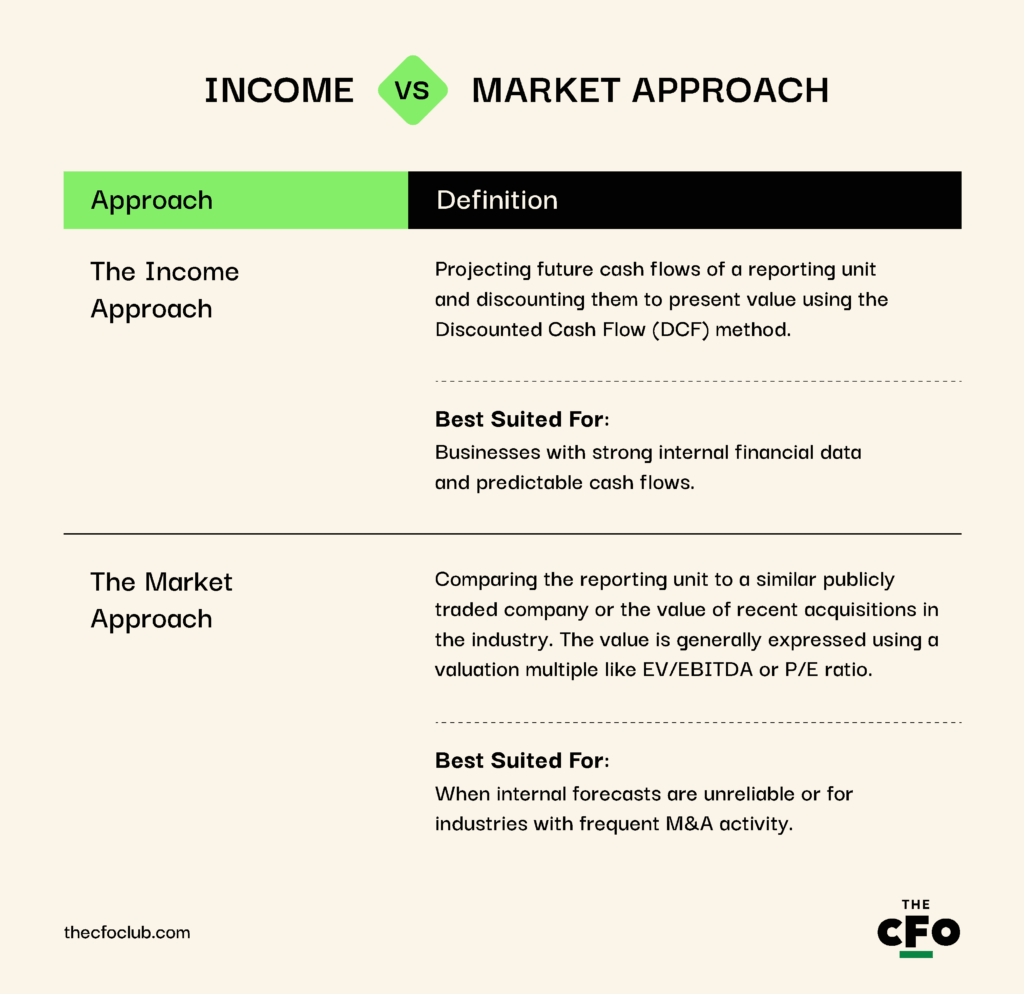
Indkomstmetoden og markedsmetoden er metoder, der anvendes til at fastsætte en rapporteringsenheds dagsværdi ved test for nedskrivning af goodwill.
GAAP foreskriver ikke én bestemt værdiansættelsesmetode, men kræver, at virksomheder fastsætter en dagsværdi baseret på de bedst tilgængelige beviser, som typisk kommer fra enten:
Registrering af nedskrivning af goodwill som et tab
Når du har beregnet rapporteringsenhedens dagsværdi, og den er lavere end den regnskabsmæssige værdi, skal du registrere en nedskrivning som et ikke-kontant tab i resultatopgørelsen.
Konteringen ved registrering af det ikke-kontante tab er:
| Konto | Debet ($) | Kredit ($) |
| Omkostning til nedskrivning af goodwill A/C | $10,000 | - |
| Goodwill A/C | - | $10,000 |
Omkostningen til nedskrivning af goodwill lukkes til resultatopgørelsen, hvilket betyder, at nedskrivningen reducerer din nettoindkomst. Din pengestrømsopgørelse påvirkes imidlertid ikke, da nedskrivning af goodwill er en ikke-kontant omkostning.
Nedskrivning af goodwill for små virksomheder
Nedskrivning af goodwill er ikke et almindeligt problem for små virksomheder på grund af:
- Lavere opkøbsaktivitet: De fleste små virksomheder vokser organisk. Uden opkøb er der ingen goodwill i balancen og ingen nedskrivningsomkostning i resultatopgørelsen.
- Undtagelser: Private virksomheder kan afskrive goodwill over 10 år (eller kortere, hvis de kan begrunde det), hvilket reducerer behovet for årlige nedskrivningstests. De er også undtaget fra årlige nedskrivningstests.
Hvis du imidlertid driver en lille virksomhed med betydelig goodwill fra opkøb i balancen, skal du stadig overvåge begivenheder, der udløser nedskrivning. Problemet? Goodwillanalyse er ofte en ekstra kompleksitet for små virksomheder.
Da jeg spurgte Robert Belsky, administrerende direktør hos Bob’s Bookkeepers, om hvad han ville ændre ved de nuværende bestemmelser om nedskrivning af goodwill, var han enig i, at test for nedskrivning af goodwill ofte er en stor udfordring for små virksomheder.
For små virksomheder tager det tid at gennemføre en goodwill-analyse, og det bliver mere byrdefuldt, efterhånden som virksomheden vokser, og kompleksiteten af opkøbene øges.
Efter hans opfattelse er en sådan kompleksitet unødvendig for små virksomheder, fordi de kun har ringe eller slet ingen grund til at pynte på deres regnskaber. Selvom testen af goodwill-nedskrivning er afgørende for børsnoterede virksomheders rapportering, er den mindre vigtig for mindre virksomheder, hvis opkøb typisk er mindre.
I stedet foreslog Robert, at reglerne for disse virksomheder bør svare til reglerne for andre afskrivningsberettigede eller amortiserbare nettoaktiver: nedskriv og aktivér goodwill, og amortisér den derefter.
Et advarende eksempel på nedskrivning af goodwill
Inden jeg gennemgår processen for nedskrivning af goodwill, vil jeg gerne give et advarende eksempel på, hvordan nedskrivning af goodwill, når den ikke udføres korrekt, kan føre til store problemer. Lad os se på, hvad der skete med General Electric (GE) i 2018.
I 2015 opkøbte GE Alstoms energiforretning for 10,6 milliarder USD for at styrke sin energidivision. I 2018 var den globale energibranche imidlertid gået kraftigt tilbage på grund af lavere efterspørgsel efter energiløsninger baseret på fossile brændstoffer.
GEs energidivision havde det svært, hvilket tvang virksomheden til at revurdere goodwillens dagsværdi for hele energisegmentet (som omfattede Alstom og enheder fra andre handler).
Resultatet? GE bogførte en nedskrivning på 22,1 milliarder USD, som rapporteret i virksomhedens 10-K—en af de største i historien. Denne nedskrivning fjernede effektivt al goodwill, der var knyttet til opkøbet af Alstom.
Dette var en vigtig begivenhed, som indledte GEs nedtur og førte til, at den administrerende direktør John Flannery blev fjernet nogle måneder senere.
Proces og tips til beregning og test af nedskrivning af goodwill
Vi gennemgik processen for at teste for nedskrivning tidligere i denne vejledning, men lad os gå mere i dybden og se på en detaljeret gennemgang af, hvordan nedskrivningstesten udføres, samt nogle tips, der kan gøre testen lettere.
Trin 1: Identificér rapporteringsenheden
Goodwill testes altid for en specifik rapporteringsenhed og aldrig på virksomhedsniveau. En rapporteringsenhed er et driftssegment eller en del af et driftssegment, som:
- Har særskilte finansielle regnskabsoplysninger til rådighed, og
- Administreres separat med henblik på resultatevaluering
I en virksomhed med flere rapporteringsenheder—såsom energi-, luftfarts- og sundhedsdivisionerne i GEs tilfælde—skal hver enhed med allokeret goodwill testes separat.

Author's Tip
Vær strategisk, når du definerer rapporteringsenheder. En mere detaljeret opdeling hjælper med at begrænse koncentrationen af goodwill og reducerer risikoen for store nedskrivninger i en enkelt enhed.
Hvis du for eksempel opkøber en virksomhed, der tilbyder cloudtjenester og lokal software, bør du opdele begge divisioner i forskellige rapporteringsenheder for at minimere potentielle skader fra fremtidige nedskrivninger.
Opdelingen skal naturligvis være i overensstemmelse med GAAP. Du må ikke opdele rapporteringsenheder udelukkende for at minimere nedskrivningstabet eller konstant ændre rapporteringsenhedernes struktur for at manipulere med nedskrivningsresultaterne. Når du overvejer en opdeling, skal du sikre dig, at hver rapporteringsenhed opfylder følgende kriterier:
- Den genererer omsætning og har udgifter
- Den administreres separat og gennemgås af den øverste beslutningstager for driften
- Den er tilstrækkeligt særskilt til at generere sine egne pengestrømme
Trin 2: Afgør, om en kvalitativ vurdering (”Trin nul”) er nødvendig
Når du har identificeret en rapporteringsenhed, der skal testes, kan du vælge den lettere løsning og gennemføre en kvalitativ vurdering i stedet for den mere omfattende kvantitative vurdering.
ASU 2011-08 giver dig mulighed for et såkaldt "trin nul", som gør det muligt at omgå komplekse beregninger af dagsværdien i tilfælde, hvor der ikke er nogen væsentlig risiko for nedskrivning. Opdateringen indeholder også et flowdiagram, der beskriver resten af processen:
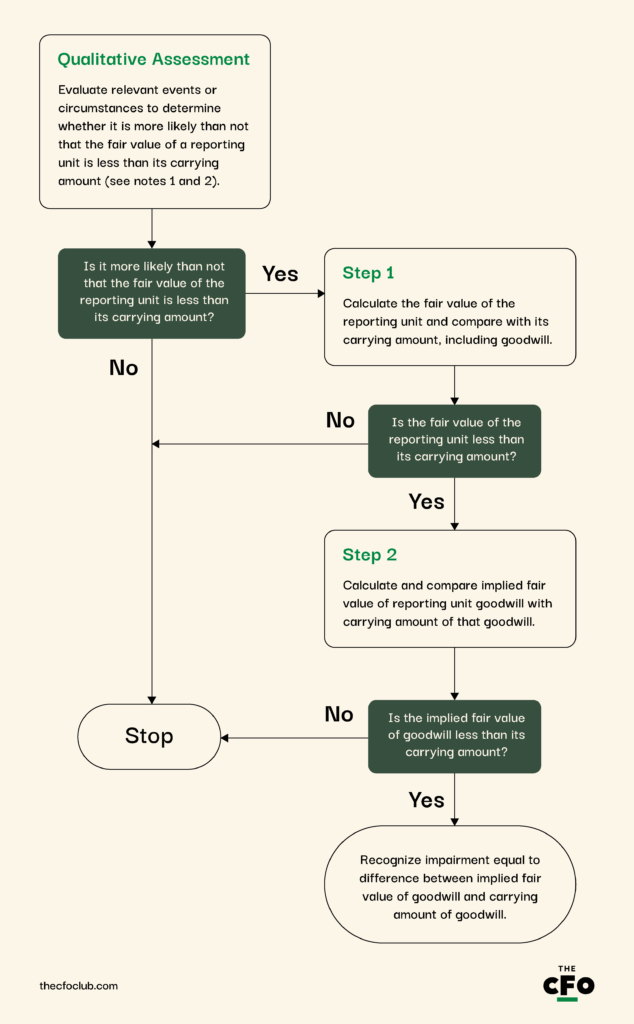
En kvalitativ test indebærer en vurdering af makroøkonomiske, branchemæssige og virksomhedsspecifikke faktorer såsom:
- Forværring af de generelle økonomiske forhold
- Nedgang i den specifikke branche
- Faldende aktiekurs
- Ændringer blandt nøglemedarbejdere
- Regulatoriske eller juridiske udfordringer
- Negative pengestrømstendenser
Hvis den kvalitative vurdering indikerer, at det er "mere sandsynligt end ikke" (mere end 50 % sandsynlighed), at goodwill er værdiforringet, skal virksomheden udføre en kvantitativ test, som forklares i trin 3. Hvis ikke, er der ikke behov for yderligere test.
Dokumentér grundigt
\u003cspan style=\u0022font-weight: 400;\u0022\u003eDokumentér den kvalitative vurdering grundigt. Hvis revisorerne udfordrer beslutningen om at springe den kvantitative test over, kan et velbegrundet notat hjælpe med at beskytte din position.\u003c/span\u003e
Trin 3: Udfør den kvantitative nedskrivningstest
En kvantitativ test indebærer, at rapporteringsenhedens dagsværdi måles ved hjælp af indkomstmetoden, markedsmetoden eller en kombination af de to, hvorefter den sammenlignes med den bogførte værdi.
Antag, at din virksomhed for fem år siden købte en mindre virksomhed ved navn Company A for $100 million. Du gennemfører din årlige nedskrivningstest, og DCF-modellen viser, at rapporteringsenhedens dagsværdi er $75 million.
Ifølge din test er goodwill værdiforringet og skal nedskrives med $25 million.
Se på software
\u003cspan style=\u0022font-weight: 400;\u0022\u003eDet er ret besværligt at få adgang til de data, der er nødvendige for en kvantitativ nedskrivningstest, hvis du ikke allerede bruger et centraliseret regnskabs- eller \u003c/span\u003e\u003ca href=\u0022https://thecfoclub.com/tools/best-financial-analytics-software/\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003esoftware til økonomisk analyse\u003c/span\u003e\u003c/a\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e. Anskaf et, hvis du ikke allerede har det. Det er ikke til forhandling for nogen moderne virksomhed.\u003c/span\u003e
Trin 4: Registrér nedskrivningstabet på goodwill
Det er enkelt at registrere en nedskrivning. Opret en ny omkostningskonto for nedskrivning af goodwill, debiter denne konto, og krediter goodwillkontoen for at reducere dens værdi i balancen.
Fordele ved nedskrivning af goodwill
Goodwill og nedskrivning af goodwill kan virke abstrakt, men det er afgørende af forskellige årsager. Her er nogle fordele ved nedskrivning af goodwill for interessenter:
- Forbedrer gennemsigtigheden i økonomien: Nedskrivningstests tvinger virksomheder til at tilpasse værdierne til den faktiske økonomiske værdi. Regelmæssige tests sikrer, at overvurderede aktiver ikke vildleder investorer eller analytikere, og reducerer risikoen for regnskabsmæssige forvridninger, der kunstigt kan oppuste den finansielle sundhed.
- Beskytter interessenter: Nedskrivninger signalerer, at ledelsen er bevidst om forværrede forretningsforhold og træffer korrigerende foranstaltninger. Derfor giver nedskrivninger værdifuld indsigt i en virksomheds strategiske udfordringer og får investorer til at revurdere risikoen.
- Fremmer disciplin ved fusioner og opkøb: Tanken om at skulle begrunde en nedskrivning reducerer incitamentet til aggressive handler. Det tvinger virksomheder til at gentænke deres opkøbsstrategier, især i brancher med store goodwill-saldi.
Ulemper ved nedskrivning af goodwill
Der er også forskellige ulemper ved nedskrivning af goodwill, såsom:
- Ingen direkte skattemæssig fordel: En nedskrivning af goodwill reducerer ikke din skattepligtige indkomst. Den skaber blot en midlertidig forskel mellem regnskab og skat (kaldet udskudt skat).
- Negativ markedsopfattelse: Store nedskrivninger af goodwill kan undertiden udløse panik blandt investorer og få aktiekursen til at falde. Det kan skade din virksomheds omdømme, især hvis nedskrivningen signalerer mislykkede opkøb eller dårlig forretningsudvikling.
Nedskrivning af goodwill: Yderligere ressourcer
Vi har gennemgået en hel del i denne vejledning, men hvis du leder efter flere ressourcer, kan du prøve følgende:
| Ressource | Hvorfor du har brug for den |
| ASC 350 | ASC 350 er den primære amerikanske GAAP-standard, der regulerer test af nedskrivning af goodwill. Den omfatter krav til årlige tests, private virksomheders mulighed for at vælge amortisering af goodwill samt opdateringen fra 2017 af testen i ét trin for nedskrivning. |
| SEC-medarbejdernes regnskabsbulletin (SAB) emne 5 | SAB indeholder fortolkninger fra SEC-medarbejdere om bogføring og oplysninger om nedskrivninger. |
| IAS 36 | IAS 36 er den globale pendant til ASC 350 og er relevant for multinationale virksomheder, der følger IFRS. |
| ASC 820 | Her finder du retningslinjer for beregning af en gyldig dagsværdi (som anvendes i første trin af processen for nedskrivningstest). |
| AICPA-vejledning om nedskrivning af goodwill | AICPA tilbyder praktisk vejledning om værdiansættelsesmetoder, centrale antagelser og branchespecifikke overvejelser ved nedskrivningstest. |
| Regnskabssoftware | Giver dig adgang til data i realtid. De bedste regnskabssystemer på markedet kan også opbygge DCF-modeller baseret på dine antagelser. Det reducerer markant den tid, der kræves til analyse, og hjælper dig med at fokusere på at træffe bedre beslutninger. |
Nedskrivning påvirker alle regnskaber
Bortset fra pengestrømmen påvirker nedskrivning af goodwill alle regnskaber:
- Nedskrivningen reducerer nettoindkomsten i din resultatopgørelse. Husk, at nedskrivning af goodwill normalt klassificeres som et "nedskrivningstab" under driftsomkostninger.
- Den lavere nettoindkomst medfører lavere overført resultat i opgørelsen af overført resultat
- Nedskrivningen reducerer saldoen på goodwillkontoen, som fremgår af balancen
Kort sagt er nedskrivning ikke godt nyt for nogen del af din finansielle rapportering. Det er præcis det, som tilsynsmyndighederne ønsker.
Behovet for at oplyse om en opkøbt virksomheds dårlige resultater danner grundlaget for at indføre begrebet nedskrivning, og derfor skal du overveje nedskrivning, når du afslutter en opkøbsaftale.
Klar til at styrke dine kompetencer som økonomiprofil? Tilmeld dig vores gratis nyhedsbrev med ekspertråd, vejledninger og indsigt fra finansledere, der former techbranchen.