Du har måske hørt, at kun halvdelen af små virksomheder overlever de første 5 år, men vidste du, at over 80 % af virksomhederne går konkurs på grund af problemer med pengestrømmen?
Selvom det ikke løser alle dine problemer at forstå din balanceopgørelse, hjælper det dig med at opdage dem i så god tid, at du kan nå at gøre en forskel.
Grundlæggende om balanceopgørelsen
Balanceopgørelsen er en standardiseret finansiel opgørelse, der viser en virksomheds værdi. Den omtales også nogle gange som den bogførte værdi. Balanceopgørelser bruges:
- Af virksomhedsejere til at forstå virksomhedens overordnede økonomiske situation og træffe strategiske beslutninger om udgifter, opsparing og vækst
- Af investorer og långivere til at forstå en virksomheds økonomiske sundhed og stabilitet, når de vurderer den med henblik på en mulig investering eller kredit
- Af medarbejdere inden for regnskab, ledelse og andre afdelinger til at kvalificere beslutninger om processer, virksomhedsmål eller udgifter
Selvom balanceopgørelsen er et effektivt økonomisk værktøj, kan den ikke stå alene i forbindelse med alle regnskabsmæssige behov. Den viser for eksempel ikke virksomhedens faktiske markedsværdi og indeholder heller ikke detaljer om overskud, tab, pengestrømme og andre kritiske økonomiske faktorer. Derfor vil långivere og investorer typisk se flere finansielle opgørelser, herunder balanceopgørelser og resultatopgørelser, når de overvejer at give en virksomhed kredit eller investere i den.
Balanceopgørelser kan oprettes manuelt i Excel. Den bedste praksis er dog typisk at bruge skabeloner og rapporteringsfunktioner i regnskabssoftware. Disse værktøjer automatiserer oprettelsen af balanceopgørelser og reducerer risikoen for fejl i forbindelse med manuel overførsel af data.
Hvad er en regnskabsmæssig balanceopgørelse?
En balanceopgørelse er en regnskabsopgørelse, der giver et øjebliksbillede af virksomhedens aktiver, passiver og egenkapital.
I den ene side af balanceopgørelsen finder du det, virksomheden ejer. Det omfatter:
- Omsætningsaktiver såsom likvide beholdninger og likvide beholdningers ækvivalenter
- Langfristede aktiver såsom jord og udstyr
- Immaterielle aktiver såsom goodwill og intellektuel ejendom
I den anden side af balanceopgørelsen finder du det, virksomheden skylder, og hvor meget ejerne har investeret. Det, virksomheden skylder — dens passiver — omfatter:
- Kortfristede passiver såsom kortfristede lån, kreditorer og indkomstskatter
- Langfristede passiver såsom obligationer, der skal betales, og realkreditlån
Under afsnittet om egenkapital finder du stamaktier, overført resultat og anden egenkapital tilhørende aktionærerne.
Sådan får du balance i din balanceopgørelse
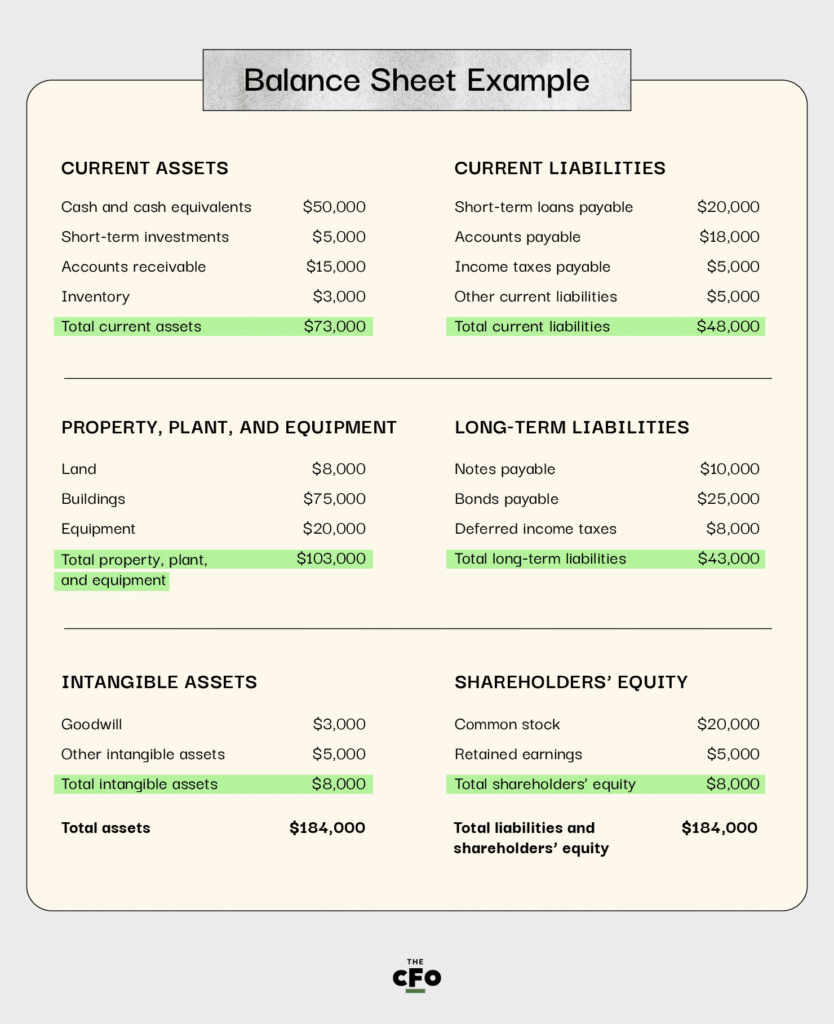
Som du måske har gættet, skal virksomhedens balanceopgørelse altid balancere. Regnskabsligningen for en balanceopgørelse er:
Aktiver = Passiver + egenkapital
Det betyder, at begge sider af ligningen skal give det samme samlede tal. Læg alle aktiverne sammen på den ene side af balanceopgørelsen, og læg derefter alle passiverne plus egenkapitalen sammen på den anden side. Hvis de ikke er ens, er der sandsynligvis en fejl i rapporteringen. Kontrollér, at alle tallene er korrekte, og at der ikke mangler noget i balanceopgørelsen. Det kan også være nødvendigt at sikre, at du rapporterer de korrekte aktiver og passiver for den periode, som balanceopgørelserne dækker.
Her er et meget grundlæggende eksempel på en balanceopgørelse:
Brug dette værktøj til at forstå din økonomiske situation
Du bør bruge balanceopgørelsen til at forstå virksomhedens økonomiske situation på et bestemt tidspunkt. Det er et øjebliksbillede, hvilket betyder, at det er velegnet til netop det pågældende tidspunkt eller den pågældende periode. Derfor udarbejdes balanceopgørelser typisk månedligt eller kvartalsvist.
Selvom balanceopgørelsen ikke hjælper dig med at forstå, hvordan pengene strømmer ind og ud af virksomheden — det kræver en pengestrømsopgørelse — hjælper den dig med at forstå faktorer som likviditet og solvens.
Have an account? Log In
Likviditet
Likviditet henviser til, hvor mange likvide aktiver du har adgang til. Likvide aktiver er kontanter, kontantekvivalenter eller noget, der hurtigt og nemt kan omdannes til kontanter.
Formlen for likviditet kaldes likviditetsgraden:
Likviditetsgrad = omsætningsaktiver / kortfristede forpligtelser
Da begge disse tal er let tilgængelige i en balance, kan du hurtigt beregne likviditetsgraden ud fra denne opgørelse. Faktisk indeholder de fleste balancer normalt beregningen for nemheds skyld. Sammenligningsgrundlaget for likviditetsgrader varierer efter branche, men et godt tal anses ofte for at være 1,5 til 3.
Solvens
Solvens henviser til virksomhedens evne til at betale sin gæld, både på kort og lang sigt. Formlen for solvensgraden er:
Solvensgrad = (nettoindkomst + afskrivninger) / alle forpligtelser
Detaljerede balancer indeholder typisk alle de oplysninger, der kræves til denne formel. Generelt bør solvensgrader være 1,5 eller højere for at indikere, at en virksomhed er i stand til at opfylde sine forpligtelser og stadig have lidt økonomisk råderum.
Aktiver og din balance
Aktiver henviser til det, en virksomhed ejer. De har en økonomisk værdi, og denne værdi kan bruges til at understøtte forretningsprocesser eller opfylde gældsforpligtelser. Aktivdelen af balancen skal medregne de samlede aktiver, herunder immaterielle aktiver som goodwill.
Omsætningsaktiver
Omsætningsaktiver er aktiver, som virksomheden sandsynligvis vil bruge inden for de næste 12 måneder. De omfatter kontanter og kontantekvivalenter (som bruges til at finansiere driften og betale kortfristet gæld) samt tilgodehavender.
Langfristede aktiver
En virksomheds aktiver omfatter også genstande, der kan bruges i mange år, såsom ejendom, anlæg og udstyr. Det kan omfatte jord, udstyr, der afskrives, og intellektuel ejendom såsom patenter eller ophavsrettigheder til softwareprogrammer.
Forpligtelser og din balance
Forpligtelser henviser til de økonomiske forpligtelser, som en virksomhed har. Forpligtelsesdelen af balancen skal medregne de samlede forpligtelser, som virksomheden skylder, herunder både kortfristet og langfristet gæld.
Kortfristede forpligtelser
Kortfristede forpligtelser, eller kortfristet gæld, er forpligtelser, der forfalder inden for 12 måneder fra datoen på balancen. Eksempler omfatter leverandørgæld, såsom en månedlig faktura for cloudlagring, samt kreditkortgæld, driftsudgifter og visse skatter.
Langfristede forpligtelser
Langfristede forpligtelser, eller langfristet gæld, er forpligtelser, der forfalder mere end 12 måneder efter datoen på balancen. De kan omfatte langfristede gældsbreve og bankgæld.
I mange tilfælde skal en gæld opdeles i begge kategorier. Lad os for eksempel sige, at en virksomhed, der udvikler apps, har købt en kontorbygning til sine aktiviteter. Den skal betale 12 månedlige afdrag på et realkreditlån inden for det næste år; disse betalinger kan være opført under kortfristede forpligtelser. Den resterende del af realkreditlånet vil være opført som langfristet gæld.
Aktionærernes egenkapital og din balance
Egenkapitaldelen af balancen viser, hvor meget ejerne har investeret i virksomheden. Dette er en vigtig del af balancen, fordi den afspejler den værdi, som virksomheden skylder aktionærer og andre egenkapitalinvestorer.
Ejerens egenkapital
Ejerens egenkapital henviser til, hvor stor en værdi virksomhedens ejere har investeret i den. Aktionærernes egenkapital henviser til, hvor stor en værdi aktionærerne har investeret. Den primære forskel mellem de to er, hvordan virksomheden ejes eller besiddes.
Overvej et eksempel for at forstå forskellen. En person får en idé til en SaaS-virksomhed og beslutter sig for at starte virksomheden med egne midler. Det betyder, at personen i første omgang finansierer virksomheden med sine egne midler. Hvis ejeren investerer $100,000 i det første år og udbetaler $50,000 til sig selv i løn, er ejerens egenkapital $50,000 det første år.
Forestil dig nu, at softwaretjenesten bliver en succes, og ejeren ønsker at udvikle virksomheden. Ejeren søger venturekapital fra investorer. Nu er der aktionærer. Lad os sige, at investorerne indskyder $200,000 og endnu ikke har hævet noget udbytte. Aktionærernes egenkapital er $200,000.
More Articles
Overført resultat
Overført resultat henviser til den del af virksomhedens indtjening, som virksomheden beholder for at geninvestere i vækst eller understøtte de likvide beholdninger. For at nå frem til dette tal tager du nettoresultatet minus udbyttet for en given periode.
Hvis en virksomhed for eksempel har et nettoresultat på $100,000 for måneden, kan den udlodde $50,000 af dette overskud blandt ejere og aktionærer og beholde $50,000 til at investere i virksomheden.
Når en virksomhed har et overført resultat, har den finansielle muligheder for vækst, øge aktieværdien eller foretage kapitalinvesteringer. Overført resultat rapporteres ofte som et forhold mellem overført resultat og aktiver. Selvom et forhold på 1:1 er ideelt, er det typisk ikke muligt i mange brancher. Derfor er målet at komme så tæt på et forhold på 1:1 som muligt eller blot have et forhold for overført resultat, der er højere end gennemsnittet for din branche.
Underskud
Hvis virksomheden ikke har tilstrækkelig indkomst i en periode til at opfylde sine gældsforpligtelser og dække forpligtelser over for aktionærerne, har den et negativt overført resultat. Det kaldes et underskud. Det er vigtigt at overvåge ethvert underskud på balancen, fordi et underskud ofte betyder, at virksomheden tærer på sine kontantreserver eller låner penge for at dække forpligtelser. Selvom det er muligt at opretholde dette i en kort periode, er et underskud over længere perioder et tegn på dårlig økonomisk sundhed for en virksomhed.
Sådan anvender du en balance mest effektivt
Start med en skabelon for at gøre udarbejdelsen af en balance enkel. Brug så vidt muligt bogføringssoftware til automatisk at oprette balancer, da det mindsker risikoen for fejl. Virksomhedsejere bør gennemgå balancer og relaterede nøgletal med jævne mellemrum for at forstå virksomhedens overordnede sundhed. Hvis du for eksempel gennemgår din balance månedligt, sikrer det, at der ikke kommer overraskelser, hvis du beslutter dig for at sælge din virksomhed, ansøge om et erhvervslån eller søge venturekapitalfinansiering.
Er du færdig med din balance og klar til at gå videre til andre vigtige regnskabsemner for din virksomhed? Se vores andre artikler om regnskab for at lære mere.