Hvor bør økonomidirektører begynde med AI — og hvad bør de undgå
Mitch Petracca
Grundlægger af Finsider.ai
Mitch Petracca forklarer, hvorfor økonomidirektører bør begynde med AI i gentagelige økonomiarbejdsgange, automatisere bekræftelsesarbejde og lade vurderinger og ansvar forblive menneskelige.
Key Takeaways
Start i det små: En vellykket implementering af AI begynder med én målbar arbejdsgang, dokumenterer værdien og udvides derefter til hele økonomifunktionen.
Menneskelig vurdering: AI bør håndtere bekræftelse og mønstergenkendelse, mens økonomifagfolk bevarer ansvaret for konklusioner, anbefalinger og ansvar.
Datakvalitet: Dårligt vedligeholdte økonomidata begrænser AI's pålidelighed, hvilket gør oprydning afgørende, før man investerer i avancerede værktøjer.
Økonomi i realtid: Løbende bogføring erstatter forældede månedsafslutningsøjebliksbilleder med aktuelle afstemninger, hurtigere registrering af afvigelser og mere rettidige beslutninger fra ledelsen.
Dokumenterede resultater: Forward Firm reducerede tidsforbruget på opgaver med 40 procent og udvidede samtidig transaktionsgennemgangen fra stikprøver til fuld dækning af finansbogen.
Efter at have haft forskellige ledende roller inden for økonomi grundlagde Mitch Petracca Forward Firm, en fjernbaseret CPA- og rådgivningstjeneste. Da AI derefter fjernede begrænsningerne i hans arbejdsgange, byggede han Finsider.ai for at understøtte sin driftsmodel.
Vi talte med Mitch om hvordan AI ændrer økonomiprofessionelles arbejde. Han fortalte os, hvor man skal begynde, og hvor der er behov for forsigtighed.
Da AI-transformationen satte ind
Mit navn er Mitch Petracca. Jeg er CPA, ledende partner hos Forward Firm og for nylig grundlægger af Finsider.ai.
Den korte version af min rejse er, at jeg begyndte min karriere hos PwC og hurtigt lagde mærke til, hvor meget tid selv elitehold brugte på at bearbejde data, før de kunne rådgive. Oprydning, afstemning og genopbygning af de samme analyser fra bunden ved hver eneste opgave. Teknologien kunne ikke løse dette dengang; det var ganske enkelt omkostningen ved at drive virksomhed.
Da jeg forlod virksomheden og byggede Forward Firm, satte jeg mig for at drive en anderledes virksomhed. Fjernbaseret fra starten, slank og fuldt ud bygget på løftestangseffekt. Vi arbejder med transaktionsrådgivning, skat, bogføring og omkring 50 opgaver om året inden for vurdering af indtjeningens kvalitet. Det opnår vi uden det antal medarbejdere, en traditionel virksomhed ville have brug for, ved aggressivt at systematisere alt.
Men efter omkring tre år blev jeg ved med at støde ind i den samme mur: Markedets værktøjer var ikke designet til praktikere som os. De var udviklet til interne FP&A-teams. Så jeg byggede det værktøj, jeg selv ville ønske, jeg havde haft. Det blev til Finsider, en AI-drevet platform til finansiel intelligens, der er designet til at omdanne rodede kundedata til en rådgivningsklar datapakke på en brøkdel af tiden.
Det var dér, AI-transformationen satte ind for mig. Den var ikke abstrakt. Den opstod ved at se timer forsvinde på arbejde, som et veludformet system kunne udføre på få minutter.
More Articles
Sådan kommer du i gang med AI
AI er en kraftmultiplikator, ikke i sig selv en transformationsstrategi. Den gør det, du allerede har, hurtigere, mere grundigt og mere ensartet. Hvis dine processer er veldesignede, forstærker AI resultatet. Hvis dine processer er ødelagte, skalerer AI det ødelagte resultat hurtigere og i større volumen.
Det første spørgsmål, en CFO bør stille, er derfor ikke, hvilket AI-værktøj der skal bruges. Det bør være: "Hvad prøver jeg helt præcist at gøre hurtigere og bedre, og er det noget, der er værd at gøre hurtigere og bedre?" En CFO, der automatiserer en rapporteringsproces, som ingen læser, transformerer ikke økonomifunktionen. Vedkommende automatiserer støj.
Det er vigtigt, fordi de fleste AI-initiativer inden for økonomi mislykkes, ikke fordi teknologien er forkert, men fordi de definerede problemet forkert. Teknologien fungerede præcis, som den var designet til. Den optimerede bare det forkerte. Før du går i gang, skal du definere, hvad "bedre" betyder i form af et tal: cyklustid, transaktionsdækning, antal medarbejdere pr. opgave eller antal dage til afslutning. Hvis du ikke kan angive den måleenhed, du vil flytte, har du endnu ikke et initiativ. Du har et værktøj, der leder efter et problem.
Når du har defineret det, skal du begynde med én arbejdsgang, dokumentere den fuldstændigt og derefter udvide. Når du ser potentialet, er fristelsen at bygge alt fra dag ét. Det koster dig produktionsmodenhed, fordi alt tager længere tid, når du bygger på tværs af for stort et område på én gang. Vælg noget, der har et klart korrekt svar, en målbar tidsomkostning og et tydeligt bevispunkt. Sæt det i drift, lev med det, og gå derefter videre til den næste arbejdsgang.
Det gjorde jeg ikke, og prisen var tillid.
Hvorfor ledere inden for økonomi bør automatisere 80 % og bevare 20 % menneskelig indsats
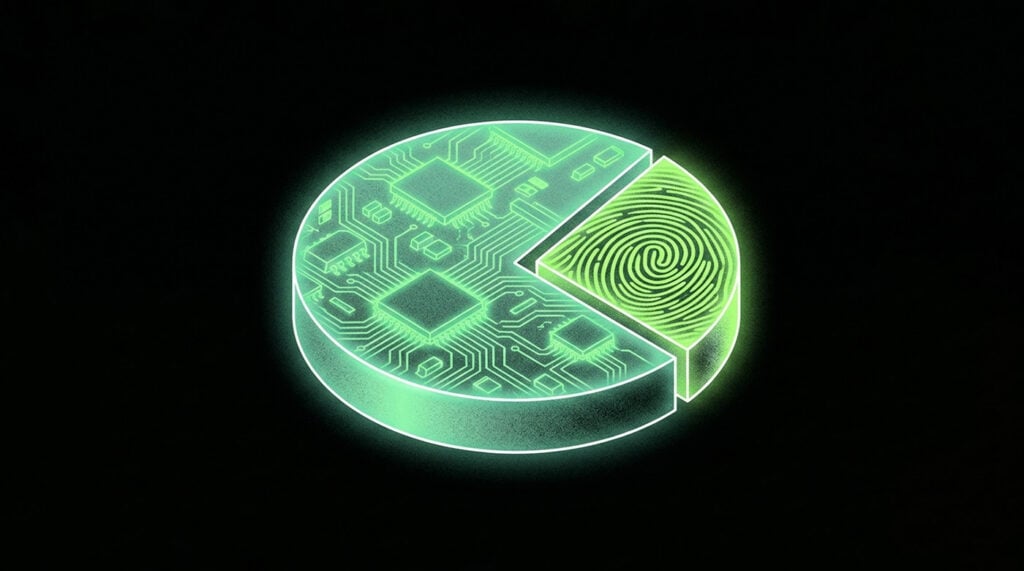
Når det gælder, hvad mennesker bør gøre, og hvad AI bør gøre, ser jeg det som en stak. Bekræftelsesarbejde udgør bunden, analyse udgør midten, og dømmekraft udgør toppen. AI varetager bunden og understøtter midten, men den rører ikke toppen.
AI håndterer derfor transaktionsklassificering, kontantafstemning, afvigelsesanalyse, markering af uregelmæssigheder på tværs af hele finansbogen, KPI-rapportering, aldersfordeling for debitorer og kreditorer samt den første datapakke. Disse aktiviteter prioriterer hastighed og dækning frem for fortolkning. En maskine kan gennemgå 100 procent af transaktionerne op imod 300 markeringer hurtigere og mere ensartet end nogen medarbejder.
Vi bruger også AI intensivt i virksomhedens driftslag: mødereferater og kundesammendrag fra hvert opkald, daglig bogføringsklassificering med højst 48 timer for ukategoriserede poster samt en sundhedsscore på hver QBO-fil, før vi går i gang med en QoE-opgave. Det er automatisering af arbejdsgange, ikke økonomiske beslutninger, men det skaber betingelserne for bedre beslutninger.
Eksplicit menneskelige opgaver omfatter enhver QoE-konklusion, enhver skattemæssig godkendelse, enhver vurdering af tilbageførsler og enhver klientanbefaling. CPA-licensen knytter sig til disse resultater. AI kan fremsøge dataene, markere afvigelserne og gennemføre første gennemgang. Jeg beslutter, hvad det betyder, og hvad der skal gøres ved det.
Den samme logik gælder for prissætning og strukturering af handler. AI kan give mig et sammenligningsgrundlag, et benchmark for marginer og en variansanalyse. Men at afgøre, om en klients EBITDA-tilbageførsel kan forsvares over for et sofistikeret køberteams QoE-team, kræver kontekst, erfaring og ansvarlighed. Det bliver aldrig overladt til AI.
Mit operationelle princip er: Automatisér de 80 procent, der involverer bekræftelse og mønstergenkendelse. Beskyt de 20 procent, der involverer vurderinger og ansvar. At vende dette om er enten ineffektivt eller farligt.
Fordelene ved AI-integration
Med AI reducerede vi tidsforbruget pr. opgave med 40 procent hos Forward Firm. Vores slanke team gennemfører omkring 50 QoE-opgaver om året, og vi reducerede leveringstiden fra 3-4 uger til 2-3 uger. Vores kortsigtede mål er 1-2 uger. Det er ikke en prognose; det er vores udvikling med de nuværende værktøjer.
Vi øgede transaktionsdækningen fra branchestandarden på 5-10 procent til 100 procent. Vi scanner hele finansbogen op mod omkring 300 nøgleordsmarkeringer ved hver opgave. Det ændrer kvaliteten af arbejdsproduktet, ikke kun hastigheden.
COA-kortlægning, hvor en klients kontoplan standardiseres i forhold til vores model, opnår automatisk 95 procents nøjagtighed. Det var en hel dags manuelt arbejde i begyndelsen af hver ny opgave. Nu bruger vi en eftermiddag på at gennemgå de 5 procent, som systemet markerer til menneskelig vurdering.
Hvor AI har brug for menneskelig støtte
Mitch gentager
At få erfarne finansfolk til at stole på AI-resultater uden at foretage manuelle kontroller er et forandringsledelsesproblem, ikke et softwareproblem.
Men det hele er ikke positivt. Her er nogle områder, hvor AI's indvirkning har været mindre end forventet.
- Datakvalitet: Dette er den afgørende variabel. AI er kun så god som det, du fodrer den med. Vi har set klientregnskaber med finansbøger, der var så inkonsekvent kodet, at resultatet fra første gennemgang krævede betydelig menneskelig korrektion, før det kunne bruges. Man kan ikke omgå problemet med dårlige input ved hjælp af en bedre algoritme.
- Kalibrering af tillid: At få erfarne finansfolk til at stole på AI-resultater uden at foretage manuelle kontroller er et forandringsledelsesproblem, ikke et softwareproblem. Det tog længere tid end selve udviklingen. Hvis jeg havde vidst det, ville jeg have designet udrulningen til at opbygge tillid gennem små, verificerbare trin i stedet for at implementere hele funktionaliteten og forvente, at adfærden fulgte med. Adfærd følger evidens.
- Dækningshuller: AI markerer visse kategorier korrekt — komplekse koncerninterne transaktioner, ikke-standardiseret indtægtsføring og visse skattemæssige justeringer — men kan ikke fortælle dig, hvad du skal gøre ved dem. Seniorfaglig vurdering er stadig nødvendig. Systemet rejser spørgsmålet; CPA'en besvarer det.
- Fremadskuende analyse: AI har været transformerende for historisk analyse. Afstemning, variansanalyse, anomalidetektion og datapakker fra første gennemgang. Alt dette fungerer. Den har ikke leveret som forventet inden for prognosticering. Opbygning af en forsvarlig 13-ugers likviditetsprognose, en omsætningsprognose, der adskiller pris fra volumen, eller en scenariemodel, som en CFO eller långiver vil basere sig på, kræver stadig betydelig menneskelig opbygning. Værktøjer kan fremsøge historiske drivere. De producerer endnu ikke anvendelige fremadskuende modeller.
- Skriftlige redegørelser: En QoE-rapport er ikke kun en datapakke. Den indeholder et konklusionsafsnit, en redegørelse for resultaterne og et resumé til ledelsen, som en køber, dennes rådgiver og dennes långiver vil læse grundigt. AI kan udarbejde en disposition. Den kan strukturere et afsnit. Men kvaliteten af skriftlige redegørelser fra AI-værktøjer er endnu ikke på et niveau, hvor jeg kan videregive dem til en modpart uden betydelig redigering. Jeg havde forventet større fremskridt på dette område på nuværende tidspunkt.
En QoE-arbejdsgang fra den virkelige verden
Den røde tråd: AI håndterer dataindlæsning, standardisering, afstemning og mønstergenkendelse. CPA’en ejer enhver konklusion.
I årtier har finansielle kontroller og transaktionstest været baseret på antagelsen om, at et veldesignet udsnit i praksis er næsten lige så godt som fuld dækning. Branchestandarden for en QoE er 5 til 10 procent af transaktionerne. Denne antagelse var ikke tilfældig. Den var drevet af en reel begrænsning: Fuld dækning kunne ikke opnås inden for en rimelig tidsramme. Derfor udviklede branchen en metode omkring denne begrænsning og kaldte den bedste praksis. AI fjerner begrænsningen.
Jeg vil føre dig gennem et QoE-projekt fra det øjeblik, en handel lander, til det øjeblik, vi leverer rapporten. Dette er den arbejdsgang, som den fungerer i dag.
Før vi går i gang med projektet. Når en ny kunde kommer ind, kører vi først kundens QBO-fil gennem CheckTheLevel, et værktøj, der vurderer sundheden af en QuickBooks-fil på en skala fra 0 til 100. Det identificerer dublerede leverandører, fejlkodede konti, manglende bankfeeds og uoverensstemmelser i klassificeringen. Scoren fortæller os, hvor meget manuel oprydning vi skal afsætte tid til, og hvor vi skal fokusere vores første samtale med kunden. Vi undgår overraskelser to uger inde i forløbet.
Dataindlæsning. Vi bruger vores værktøj til at oprette forbindelse til hovedbogen og banken. Det indlæser via Plaid og Railz, og synkroniseringen kører på cirka fem minutter. Platformen mapper automatisk kontoplanen til vores standardiserede model med 95 procents nøjagtighed. Den markerer de 5 procent, som den ikke med sikkerhed kan mappe, til manuel gennemgang.
Første analyse. Når dataene er indlæst, kører tre processer automatisk. For det første kontantafstemningen: hovedbog afstemt mod bank, hver konto, hver periode. For det andet en fuld scanning af hovedbogen: 300 nøgleordsmarkeringer på tværs af 100 procent af transaktionerne. For det tredje fluxanalyse: afvigelse fra periode til periode, hvor ændringer i procent og beløb automatisk fremhæves.
Lag med manuel gennemgang. CPA-arbejdet begynder her. Jeg gennemgår de markerede transaktioner, fluxafvigelserne og COA-undtagelserne. Jeg udarbejder tesen om tilbageførsel: identificerer, hvilke poster i denne resultatopgørelse der er ikke-tilbagevendende, private for ejeren eller ikke-operationelle, og vurderer, om jeg kan forsvare hver enkelt over for et sofistikeret QoE-team hos køberen. Platformen leverer ikke denne vurdering. Platformen giver mig et struktureret og prioriteret sæt spørgsmål. Jeg besvarer dem.
Rytme for samtaler. Fathom optager alle kundesamtaler, deltager automatisk, transskriberer og udarbejder et resumé. Inden for 24 timer efter enhver kundesamtale ligger der et skriftligt resumé i sagen. Ingen noter falder mellem to stole. Handlingspunkterne er tydelige og tildelt.
Levering. Vi leverer en QoE-rapport med revisionsvenlige arbejdspapirer, sporbarhed fra kilde til konklusion og et ledelsesresumé skrevet af projektteamet, ikke genereret af AI.
Den røde tråd: AI håndterer dataindlæsning, standardisering, afstemning og mønstergenkendelse. CPA'en ejer enhver konklusion. Arbejdsgangen sikrer, at jeg, når jeg skal træffe en faglig vurdering, har bedre information hurtigere og med større dækning end i nogen tidligere proces, jeg har gennemført.
Hvorfor CFO'er bør gentænke økonomifunktionen til løbende regnskabsføring
Mitch gentager
Gentænkningen kræver ikke imponerende værktøjer. Den kræver tre beslutninger: Definér en standard for klassificeringsforsinkelse, og hold teamet ansvarligt, implementér en afstemningskontrol, der kører efter hver synkronisering i stedet for ved periodens udgang, og flyt gennemgangen af afvigelser fra en planlagt til en udløst aktivitet.
Jeg vil i højeste grad slå til lyd for at gentænke selve afslutningscyklussen. Ikke blot en del af den, men hele dens arkitektur.
De fleste økonomifunktioner kører stadig regnskabet som en batchproces. Transaktioner ophobes. Ved månedens udgang udfører et team afstemning, gennemgang af klassificering, afvigelsesanalyse og rapportering. Afslutningen tager dage, nogle gange uger, og ledelsen læser et øjebliksbillede, der allerede er forældet. Begrænsninger i menneskeligt arbejdstempo formede denne arkitektur. Begrænsningen er væk, men arkitekturen består.
Løbende regnskabsføring er gentænkningen. I stedet for at ophobe og behandle transaktioner i partier klassificerer og afstemmer du dem i realtid, markerer afvigelser, når de opstår, og vedligeholder en løbende i stedet for periodisk finansiel position. Månedens afslutning finder stadig sted, men den bliver en gennemgang og godkendelse, ikke et konstruktionsprojekt.
Vi anvender denne model på bogføringssiden. Vi klassificerer hver kundes hovedbog dagligt. Ukategoriserede poster har en maksimal behandlingstid på 48 timer. Afvigelser kommer frem i samme uge, som de opstår, ikke seks uger senere, når nogen henter månedsrapporten. Før vi starter et QoE-projekt, kører vi en sundhedsscore på QBO-filen for at identificere mangler i datakvaliteten. Når vi udfører transaktionsrådgivning, er regnskaberne klar til at understøtte det.
Dette har en betydelig afledt effekt. En CFO med et løbende og nøjagtigt økonomisk overblik kan rådgive i realtid. I øjeblikket rådgiver de fleste CFO'er ud fra data, der er flere uger gamle, og modeller, der er bygget på en afsluttet periode, hvor fejl muligvis er blevet rettet efterfølgende. Det er ikke et CFO-problem; det er et problem med systemdesignet.
Redesign kræver ikke imponerende værktøjer. Det kræver tre beslutninger: Definér en standard for klassificeringsforsinkelse, og hold teamet ansvarligt; implementér et afstemningstjek, der kører efter hver synkronisering i stedet for ved periodens afslutning; og flyt gennemgangen af afvigelser fra en planlagt til en udløst aktivitet. Enhver økonomifunktion kan træffe disse proces- og værktøjsbeslutninger i dag.
Hvorfor CFO'ens autoritet ændrer sig med AI-data i realtid
Spørgsmålet er: "Hvad sker der med CFO'ens autoritet, når dataene altid er aktuelle og altid tilgængelige?"
Lige nu tillægges CFO'ens dømmekraft delvist vægt, fordi vedkommende har en kontekst, som andre i rummet mangler, opbygget gennem at leve med tallene over tid. Når AI gør denne kontekst tilgængelig for alle i realtid, flyttes CFO'ens forspring fuldstændigt over på fortolkning, kommunikation og ansvarlighed, og ledere, der ikke har foretaget denne overgang, vil opleve, at rollen langsomt udhules under dem, uden at de forstår hvorfor.
De CFO'er, der vil få størst betydning om fem år, er ikke dem, der kender tallene bedst; det er dem, der kan fortælle dig, hvad tallene betyder, og stå inde for dem.
Fem råd til CFO'er
Jeg har fem råd til ledere inden for økonomi:
- Begynd med bekræftelsesarbejde, ikke vurderingsarbejde. Det sted med det højeste afkast på investeringen og den laveste risiko for implementering af AI er arbejde, der i øjeblikket optager dygtige medarbejderes tid, blot for at verificere sandheden. Afstemning af likvide beholdninger, analyse af afvigelser, transaktionsdækning, standardisering af kontoplanen. Det arbejde har et korrekt svar. AI når frem til det hurtigere og mere fuldstændigt end et menneske. Begynd der, bevis værdien, og opbyg intern tillid. Begynd ikke med prognoser eller strategisk fortælling for derefter at undre dig over, hvorfor resultatet ikke er godt nok.
- Få styr på dine data, før du køber værktøjet. Ingen ønsker at høre dette råd, fordi det er langsomt og usexet, men det er den øvre grænse. Jeg har set virksomheder implementere dyre platforme oven på bøger med inkonsekvent kodning og derefter give AI skylden, når resultatet er upålideligt. Værktøjet er ikke problemet. Hvis din hovedbog er et rod, så ryd op i den først. Gevinsten kommer senere.
- Adskil det, der er omfattet af dit professionelle ansvar, fra det, der ikke er, og vær tydelig over for dit team om det. Den permanente skillelinje inden for økonomi er ikke AI versus menneske. Det er ansvarlighed. Ethvert resultat, der bærer dit navn, din godkendelse og din anbefaling til en bestyrelse eller långiver, er dit ansvar. AI kan udarbejde analysen. Dømmekraften og ansvaret ligger hos dig. Den linje flytter sig ikke, og hvis du lader den udviskes, kommer du før eller siden til at eje en fejl, som værktøjet begik.
- Køb ikke bare værktøjer. Opbyg et system. Et værktøj er en komponent. Det operationelle lag omkring det skaber løftestangseffekt: routingslogikken, standardarbejdsgangene, de definerede ejere og overdragelserne. Jeg har set økonomiteams med fremragende værktøjer og intet system levere resultater, der ikke var bedre, end de var før. Systemet er det afgørende.
- AI udgør ikke en risiko for CFO-rollen. CFO'en, der ignorerer AI, risikerer at sakke bagud i forhold til den, der ikke gør. Dette er ikke en trussel; det er en observation af markedsstrukturen. Hvis din konkurrent leverer en QoE på 10 dage, mens du leverer den på fire uger, vil markedet vise dig, hvem af jer der repræsenterer fremtiden. Vinduet til at opbygge denne kompetence, mens den stadig er en differentierende faktor, er kortere, end de fleste tror.
Jeg har fem råd til ledere inden for økonomi: Begynd med bekræftelsesarbejde, ikke vurderingsarbejde. Få styr på dine data, før du køber værktøjet. Adskil det, der er omfattet af dit professionelle ansvar, fra det, der ikke er, og vær tydelig over for dit team om det. Køb ikke bare værktøjer. Opbyg et system. AI udgør ikke en risiko for CFO-rollen. CFO’en, der ignorerer AI, risikerer at sakke bagud i forhold til den, der ikke gør.
Følg med
Du kan følge Mitch Petraccas arbejde på LinkedIn. Se også Finsider.ai.
Der kommer flere ekspertinterviews i CFO-klubben!