CapEx-kaava osoittaa esimerkiksi, mihin liiketoiminta panostaa, kuinka ketterä sen infrastruktuuri todella on ja ovatko nykyiset investoinnit linjassa tulevan arvonluonnin kanssa.
Vaikka useimmat taloustiimit hallitsevat kaavan ulkoa, todellinen ero syntyy siitä, miten ne tulkitsevat sitä pääoman allokoinnin, pitkän aikavälin strategian ja toiminnan resilienssin ohjaamiseksi.
Tässä oppaassa perehdyn siihen, miten CapEx-kaava avaa näkemyksiä omaisuusintensiivisyydestä, uudelleensijoittamisen rytmistä ja pääoman priorisoinnista. Näytän myös, miten digitaaliset työkalut voivat auttaa tuomaan nämä mallit esiin nopeammin ja antaa sinulle paremman näkyvyyden ja ennakointikyvyn.
Mitä pääomamenot ovat?
Pääomamenot, joita kutsutaan myös nimellä pääomakustannukset, tarkoittavat rahaa, joka käytetään pitkäaikaisten fyysisten omaisuuserien hankintaan, parantamiseen ja ylläpitoon. Näitä omaisuuseriä kutsutaan yhteisnimityksellä aineelliseksi käyttöomaisuudeksi (PP&E). Ne auttavat yrityksiä kasvamaan, säilyttämään kilpailukykynsä ja suunnittelemaan talouttaan pitkällä aikavälillä.
Yleisiä esimerkkejä CapEx-menoista ovat:
- Koneet
- Ajoneuvot
- Rakennukset/toimitilat
- Palvelimet
- Tietokoneet/laitteistot
- Rakennusvälineet
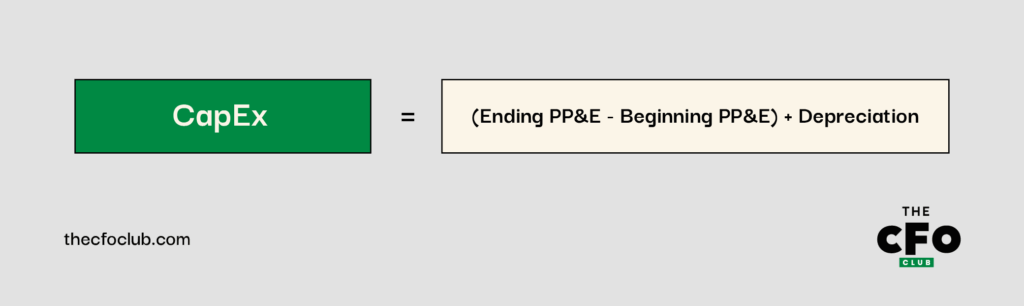
CapEx kirjataan yleensä yrityksen rahavirtalaskelmiin investointien rahavirtoihin, kun taas PP&E näkyy taseissa omaisuuseränä. Se voidaan laskea seuraavalla kaavalla:

Nettokäyttöpääoma vs. CapEx
CapEx saattaa yksittäisiä sanoja tarkasteltaessa kuulostaa nettokäyttöpääomalta (NWC), mutta kyse on täysin eri asioista. NWC mittaa lyhyen aikavälin kassavirtaa ja tehokkuutta, kun taas CapEx tarkoittaa PP&E:hen käytettyä rahaa.
Pääomamenojen tyypit
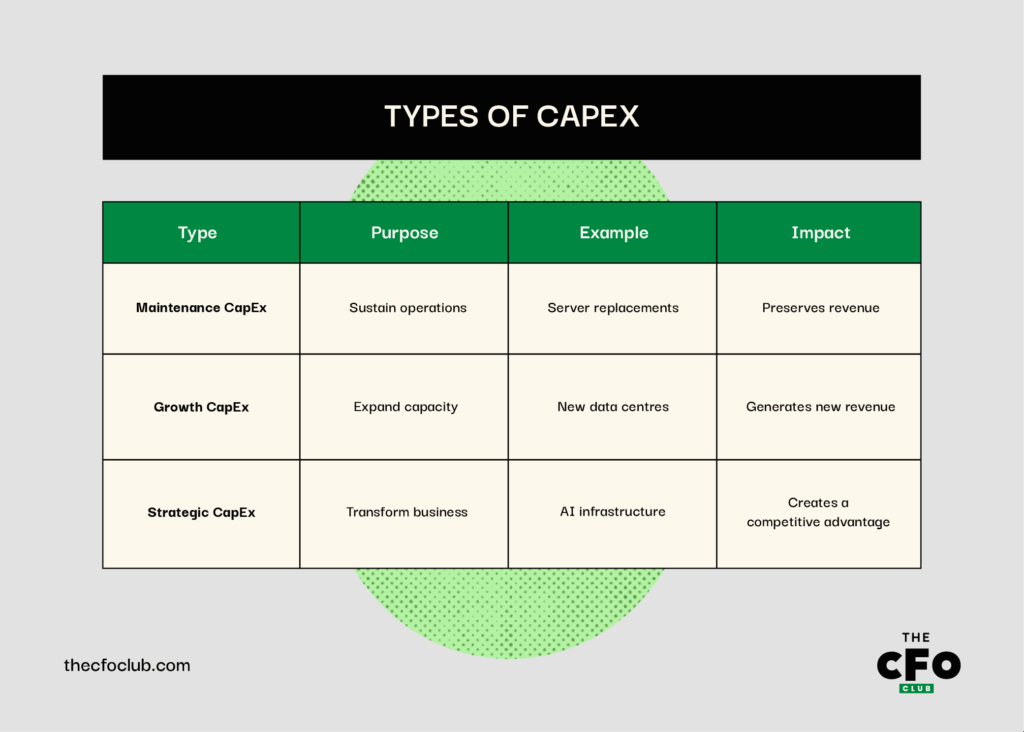
Pääomamenot jaetaan kolmeen tyyppiin sen perusteella, miksi rahaa käytetään: ylläpitoon, kasvuun ja strategiaan. Tässä on lyhyt katsaus:
1. Ylläpitoinvestoinnit
Ylläpitoinvestoinnit ovat kaikki olemassa olevien fyysisten omaisuuserien korjaamiseen tai päivittämiseen liittyvät menot. Niiden tarkoituksena on säilyttää nykyinen operatiivinen kapasiteetti maltillisilla menoilla.
Taloustoimintojen johtajille ylläpitoinvestointeja ovat esimerkiksi:
- Kriittisten omaisuuserien käyttöiän pidentäminen tasaisen tuotoksen varmistamiseksi ilman kalliita suunnittelemattomia käyttökatkoja.
- Sääntely- ja turvallisuusstandardien ylläpitäminen sääntelyriskille ja toiminnallisille vastuille altistumisen vähentämiseksi.
- Asiakaskokemuksen ja brändiin kohdistuvan luottamuksen säilyttäminen minimoimalla vanheneviin järjestelmiin tai heikentyneeseen suorituskykyyn liittyvät häiriöt.
Oletetaan, että vastaat valmistusyrityksen taloudesta ja sinun on nopeutettava tuotantoa rajallisella budjetilla. Yksi ylläpitoon kohdistuvan pääomamenon esimerkki voisi olla nykyisten koneiden korjaaminen niiden vaihtamisen sijaan.
Pitkällä aikavälillä hyvin toteutetut ylläpitoinvestoinnit auttavat vähentämään omistamisen kokonaiskustannuksia, parantamaan omaisuuserien tehokkuutta ja suojaamaan maksuvalmiutta.
2. Kasvuinvestoinnit
Kasvuinvestoinnit sisältävät pitkän aikavälin investoinnit, jotka vauhdittavat liiketoiminnan laajentumista. Ne kasvattavat kapasiteettia ja asettavat uudet tuotteet ja palvelut etusijalle.
Ajattele esimerkiksi logistiikkaverkoston laajentamista monikanavaisen kasvun tukemiseksi, investointia uuteen datakeskukseen infrastruktuurin skaalaamiseksi tai kiinteistöjen hankkimista nopeasti kasvavalta alueelta. Nämä ovat harkittuja päätöksiä, joilla rakennetaan tulevaisuutta eikä vain tueta tämän päivän toimintaa.
Taloustoimintojen johtajana voit käyttää kasvuinvestointeja seuraaviin tarkoituksiin:
- Laajenna tuotantokapasiteettia vastataksesi kasvavaan kysyntään säilyttäen samalla kustannustehokkuuden ja kurinalaisen katemarginaalin hallinnan.
- Siirry uusille markkinoille tai uusille maantieteellisille alueille investoimalla jakeluverkostoihin, paikalliseen infrastruktuuriin tai sääntelyvaatimusten täyttämiseen.
- Tue tuotevalikoiman laajentamista kohdennetuilla investoinneilla tutkimus- ja kehitystoimintoihin, erikoislaitteisiin tai omistettuun markkinoillemenokapasiteettiin.
Otetaan esimerkiksi Target. Yritys varasi 5 miljardia dollaria noin 30 uuden myymälän avaamiseen vuonna 2022 – tämä on kasvun CapEx-investointia parhaimmillaan.
Have an account? Log In
3. Strateginen CapEx
Strateginen CapEx auttaa yrityksiä pysymään kehityksen kärjessä, keskittyen tulevaisuuteen suuntautuviin toimiin, kuten yritysmallien uudistamiseen pitkän aikavälin arvon luomiseksi. Se vahvistaa kilpailuasemaasi tai auttaa tehostamaan toimintoja.
Nykypäivän tehokkaimmat talousjohtajat käyttävät CapEx-investointeja vipuna:
- Rakenna tekoäly- ja koneoppimisinfrastruktuuria dataohjautuvien tuotteiden, ennakoivien toimintojen ja älykkään automaation tukemiseksi.
- Ota käyttöön edistyneitä automaatiojärjestelmiä, jotka poistavat tehottomuuksia ja lyhentävät toimintasyklejä.
- Mahdollista digitaalisuutta ensisijaisesti hyödyntävät liiketoimintamallit, jotka valmistavat yritystä uusiin tulovirtoihin tai markkinoillemenostrategioihin.
Tarkastellaan Microsoftia. Teknologiajätti budjetoi maailmanlaajuisesti kasvaneeseen kiinnostukseen tekoälyä kohtaan vastatakseen 80 miljardia dollaria tekoälyyn keskittyvien datakeskusten kehittämiseen.
CapEx-laskuri
Lukujen laskeminen manuaalisesti voi olla sopivaa pienille summille ja yrityksille, mutta suuremmissa yrityksissä automaatio muuttaa tilanteen merkittävästi. Yksinkertaista ja nopeuta investointien laskemista maksuttomalla CapEx-laskurillamme:
Näin käytät CapEx-kaavaa
Jotkut talousjohtajat pitävät nopeasta ratkaisusta, kun taas toiset haluavat perehtyä lukuihin manuaalisesti. Jos kuulut jälkimmäisiin, tarvitset seuraavat tiedot investointiesi laskemista varten:
- Kauden lopun PP&E: Tilikauden päättymishetken aineellisten käyttöomaisuushyödykkeiden saldo
- Kauden alun PP&E: Edellisen tilikauden päättymishetken PP&E-saldo
- Poistot: Tilikauden aikana kirjattu poistokulu
Ja tässä voit löytää ne:
1. Etsi kauden lopun PP&E
Löydät kauden lopun PP&E-erän uusimman taseesi pitkäaikaisten varojen joukosta tai sen kauden viimeisimmästä taseesta, josta olet raportoimassa. Sen nimikkeenä on yleensä ”Aineelliset käyttöomaisuushyödykkeet”, ”Käyttöomaisuus” tai ”Netto-PP&E”.
Kauden lopun PP&E kuvastaa toiminnassa kauden lopussa käytettyjen pääomaomaisuuserien eli pitkäaikaisten varojen kokonaisarvoa. Se ilmoitetaan usein kertyneillä poistoilla vähennettynä, mikä tarkoittaa, että esitetty saldo kuvastaa varojen jäljellä olevaa käyttöarvoa eikä niiden alkuperäistä hankintamenoa.
2. Etsi kauden alun PP&E
Kauden alun PP&E on yleensä kirjattu nykyisessä taseessasi heti kauden lopun PP&E:n viereen, joten sitä ei tarvitse etsiä kaukaa. Tämä määrä edustaa kaikkien edellisen tilikauden päättyessä olemassa olleiden ja toiminnassa olleiden pitkäaikaisten fyysisten varojen kirjanpitoarvoa.
Sen arvo siirtyy nykyisen kauden käyttöomaisuustilin avaavaksi saldoksi.
3. Etsi poistojen määrä
Poistot ovat ei-kassaperusteisia kuluja, jotka ilmoitetaan tuloslaskelmassa tai kassavirtalaskelmassa. Niiden tarkoituksena on jakaa käyttöomaisuushyödykkeiden käyttöikä eri kausille ja kohdistaa kulut niiden tuottamiin tuloihin.
Author's Tip
Jos poistot on yhdistetty aineettomien hyödykkeiden poistoihin tilinpäätöksessä, etsi sen alapuolelta PP&E-liitetiedoista erillinen luku.
4. Käytä laskelmaa
Kun tiedät kauden lopun PP&E:n, kauden alun PP&E:n ja poistot, sijoita ne CapEx-kaavaan pääomamenojen määrittämiseksi.
Käytännön esimerkki CapExista
Etsitkö käytännön esimerkkiä? Tässä kerrotaan, miten Apple raportoi CapExinsa vuodelta 2023 tätä täsmällistä menetelmää käyttäen.
Apple (2023)
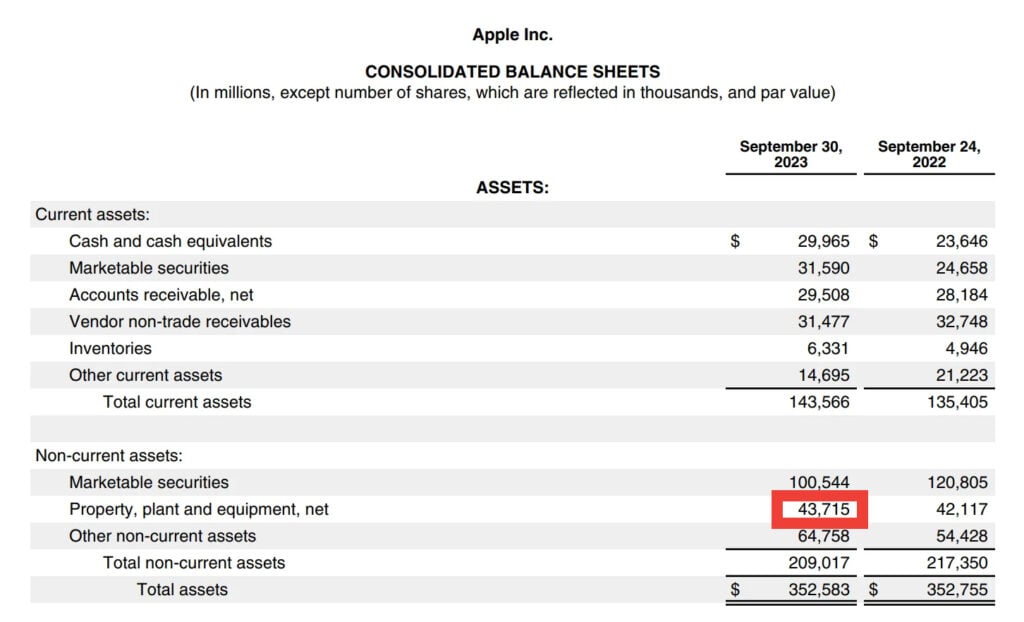
Applen vuoden 2023 Form 10-K -raportin konsolidoidussa taseessa sen kauden lopun PP&E on 43 715 miljoonaa dollaria.
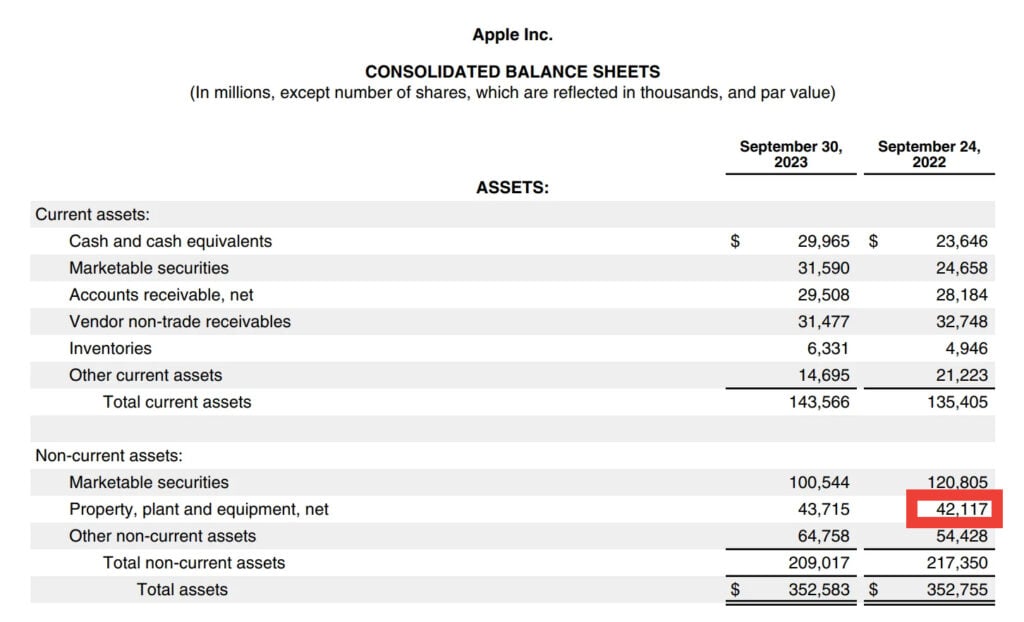
Teknologiajätin taseessa esitetään myös kauden alun PP&E:ksi 42 117 miljoonaa dollaria (tilikaudelta 2022).
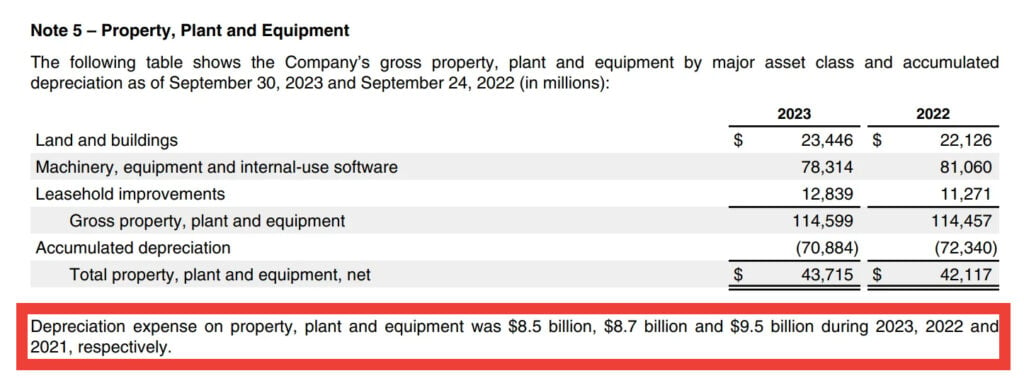
PP&E-liitetiedon mukaan poistot olivat 8,5 miljardia dollaria (eli 8 500 miljoonaa dollaria).
CapEx-kaavan laskelman perusteella Applen vuoden 2023 CapExin pitäisi olla 10 098 miljoonaa dollaria.
(43 715M - 42 117M) + 8,5 mrd. $ = 10 098M
Huomautus: Applen todellinen/raportoitu CapEx vuodelta 2023 oli 10 959M (kuten aiemmin todettiin). Miksi kaavan avulla saadussa tuloksessa on siis 861M:n ero? Syynä on se, että ellet omista yritystä tai työskentele siinä ja sinulla ole pääsyä sen täsmällisiin lukuihin, eroja voi syntyä omaisuuserien luovutuksista, valuuttakurssimuutoksista tai yritysostoista, joista sinulla ei ole tietoa.
Hyvät ja huonot CapEx-suhdeluvut
CapEx-suhdeluku mittaa, kuinka hyvin yrityksen liiketoiminnan rahavirta pystyy kattamaan pääomamenot. Se on erinomainen taloudellisen tilanteen ja investointien kestävyyden mittari. Tyypillisesti yrityksen CapEx-suhdeluku määritetään seuraavalla yleisesti käytetyllä menetelmällä:
- Vahva CapEx-suhdeluku (>2) osoittaa, että liiketoiminta tuottaa riittävästi rahaa investointien rahoittamiseen ja muuhunkin.
- Hyvä CapEx-suhdeluku (1–2) osoittaa kestävää rahoitusta ja jonkin verran puskuria.
- Matala CapEx-suhdeluku (<1) viittaa siihen, että CapEx menot rahoitetaan velalla tai ulkopuolisella rahoituksella.
CapEx-suhdeluvun selvittämiseksi sinun tarvitsee vain jakaa CapEx-määrä liiketoiminnan rahavirran määrällä.
Tähän suhdelukuun voivat vaikuttaa esimerkiksi seuraavat asiat:
- CapEx:n ja poistojen suhde: Osoittaa, investoitko riittävästi omaisuuseriesi ylläpitämiseen tai kasvattamiseen. Alle 1:n arvo viittaa ali-investointiin tai omaisuuserien vähenemiseen.
- CapEx:n ja myynnin suhde: Osoittaa, kuinka suuri osa myyntituloistasi sijoitetaan uudelleen pääomaomaisuuteen. Alle 5 %:n arvo viittaa kevyen omaisuusrakenteen liiketoimintamalliin tai mahdolliseen ali-investointiin.
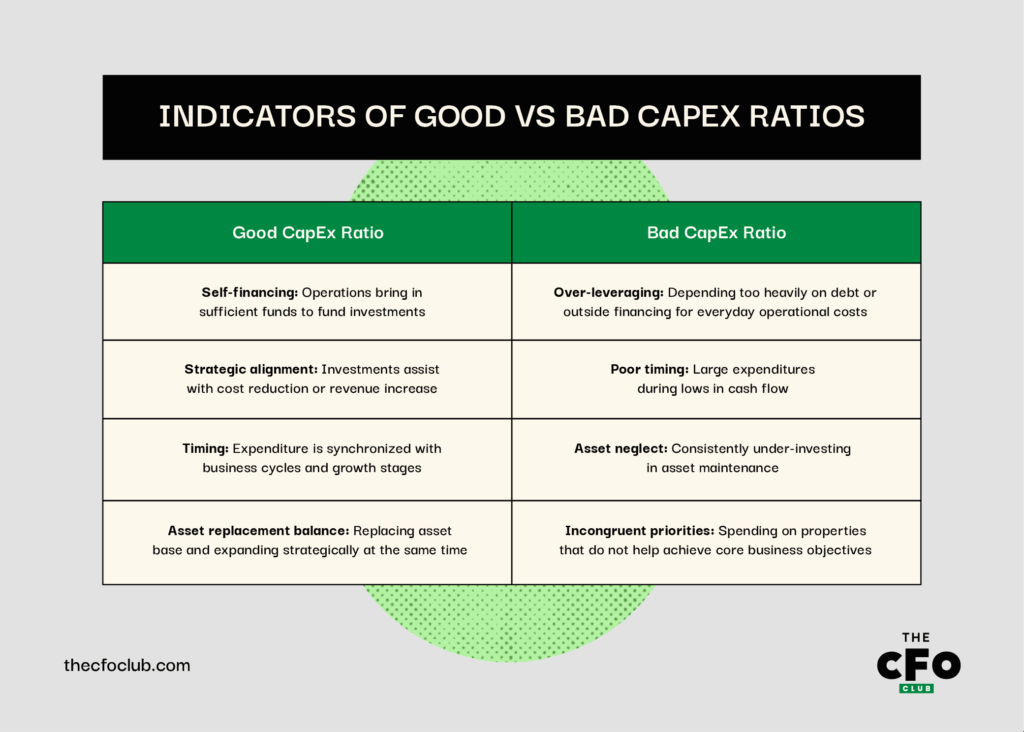
Kaikilla ei kuitenkaan ole aikaa laskelmien hallintaan. Hyvän ja heikon CapEx-suhteen yleisiä päivittäisiä indikaattoreita voivat olla:
Milloin CapEx lasketaan
Monet yritykset arvioivat pääomamenoja vuosittain, yleensä tilikauden lopun talousraportteja valmistellessaan. Vaikka vuosittaisilla CapEx-arvioinneilla on oma paikkansa, ne voivat johtaa siihen, että määräaikaiset mahdollisuudet jäävät huomaamatta ja pääomaa kohdennetaan väärin.
Pakollisen vuoden lopun raportoinnin lisäksi tässä on muita hyviä ajankohtia CapEx:n laskemiseen (liiketoiminnan eri tekijöistä riippuen):
- Budjettikausien aikana: Pääomainvestointien sovittamiseksi liiketoiminnan tavoitteisiin sekä optimaalisen talousmallinnuksen ja suunnittelun varmistamiseksi.
- Suurten investointien aikana: Maksukyvyn ja mahdollisten vaikutusten arvioimiseksi ennen resurssien sitomista.
- Neljännesvuosittaisten talousraporttien yhteydessä. Pääomamenojen kehityksen seuraamiseksi sekä kassavirta-analyysin ja -ennusteiden parantamiseksi vuoden aikana.
- Merkittävien liiketoimintamallin muutosten jälkeen: Omaisuuserien tarpeiden uudelleenarvioimiseksi, uusien investointien seuraamiseksi ja poistosuunnittelun mukauttamiseksi.
Yleisimmät virheet CapEx:a laskettaessa
CapEx on keskeinen taloudellinen tunnusluku, ja virhe sen laskemisessa voi pilata koko strategiasi. Jos esimerkiksi aliarvioit tai yliarvioit menot, seurauksena on vääristyneitä voittomarginaaleja, vääriin lukuihin perustuvia investointipäätöksiä ja virheellisesti ilmoitettuja veroilmoituksia.
Hyvä uutinen? Useimmat CapEx:n laskentavirheet noudattavat tunnistettavia kaavoja. Tässä ovat yleisimmät virheet ja keinot niiden välttämiseen:
CapEx:n ja OpEx:n sekoittaminen
Yleisin virhe, jonka useimmat talousalan ammattilaiset tekevät pääomamenojen arvioinnissa, on liiketoiminnan kulujen (OpEx) sekoittaminen pääomamenoihin (CapEx).
Tämä sekoittaminen saattaa vaikuttaa pinnalta harmittomalta, mutta sitä se ei todellakaan ole. Se voi itse asiassa pienentää EBITDA:a merkittävästi, mikä aiheuttaa harhaanjohtavia kerrannaisvaikutuksia tilinpäätöksissä ja verovelvoitteissa.
Vältä tämä huomioimalla CapEx:n ja OpEx:n keskeiset erot:
- Pääomamenot (CapEx) tarkoittavat investointeja käyttöomaisuuteen, jonka odotetaan tuottavan pitkäaikaista taloudellista hyötyä. Esimerkkejä ovat katon korjaaminen, investointi pilvi-infrastruktuuriin tai uusien laitteiden hankkiminen yritykselle.
- Liiketoiminnan kulut (OpEx): Yrityksen päivittäisen toiminnan aikana syntyy usein välillisiä kuluja, jotka eivät välttämättä tuota pitkäaikaista sijoitetun pääoman tuottoa. Näitä kustannuksia kutsutaan liiketoiminnan kuluiksi tai toimintamenoiksi. Ne ovat myös lyhytaikaisia, ja niitä varten laaditaan budjetti sen sijaan, että suuria kassavirtoja kohdennettaisiin jaksottaisesti. Esimerkiksi vuokra, varastokustannukset, palkat ja markkinointimenot ovat liiketoiminnan kuluja.
| Taloudellinen osa-alue | CapEx-vaikutus | OpEx-vaikutus |
| Tase | Kasvattaa omaisuuseriä | Ei suoraa vaikutusta |
| Tuloslaskelma | Poistot vaikuttavat vuosien kuluessa | Pienentää voittoa välittömästi |
| Kassavirtalaskelma | Esitetään investointien rahavirroissa | Esitetään liiketoiminnan rahavirroissa |
| Verovaikutukset | Vähennetään asteittain poistojen kautta | Vähennyskelpoinen kokonaisuudessaan kuluvalla kaudella |
More Articles
Ohjelmiston käyttämättä jättäminen
Pääomamenojen (CapEx) laskeminen manuaalisesti lisää tarpeettomia riskejä. Esimerkiksi yksinkertaiset Excel-taulukot todennäköisesti pettävät, kun seurataan miljoonien arvoisia pääomainvestointeja.
Poistot voidaan kirjata virheellisesti, ja kaavavirheet voivat jäädä huomaamatta kuukausiksi. Kun joku lopulta huomaa virheen, voi olla liian myöhäistä korjata sitä. CapEx-ohjelmisto, joka on erityisen tärkeä käsiteltäessä esimerkiksi seuraavanlaisia monimutkaisuuksia:
- Useita omaisuuslajeja, joilla on erilaiset poistoaikataulut
- Yhtiöiden väliset siirrot taseella
- Pääomahankkeet useiden raportointikausien aikana
- Yritysostot, jotka edellyttävät PP&E-täsmäytystä
Etsitkö oikeaa CapEx-ohjelmistoratkaisua? Tässä muutama tärkeimmistä suosituksistani:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Taloussuunnittelun lisäresurssit
Etsitkö lisää näkemyksiä taloussuunnitteluprosessisi sujuvoittamiseen? Tehosta toimintaasi ja työnkulkuasi näiden lisäresurssien avulla:
- Parhaat yrityksen suorituskyvyn hallintaohjelmistot
- Yritysrahoituksen kirjat , joissa käsitellään monimutkaisten haasteiden ratkaisemista
- FP&A-sertifiointikurssit talousraportointitaitojesi kehittämiseen
- Yritysrahoituksen kirjat, jotka tarjoavat lisää näkemyksiä ja vinkkejä monimutkaisten taloushaasteiden käsittelyyn
Tilaa lisää CapEx- ja talousalan näkemyksiä
Haluatko lisää strategisen taloushallinnon vinkkejä ja käytännön työkaluja? Tilaa The CFO Clubin uutiskirje, niin saat asiantuntijaneuvoja johtavilta talousalan ammattilaisilta.