Taloudellisen analyysin raportti osoittaa sijoittajille ja sidosryhmille, miksi yrityksesi ansaitsee heidän huomionsa esittämällä taloustiedot, trendit, riskit ja mahdollisuudet selkeästi.
Tässä artikkelissa käyn läpi, mitä erinomainen taloudellisen analyysin raportti sisältää, keiden on osallistuttava sen laatimiseen ja miten voit valmistella raportin, joka auttaa sinua tekemään viisaita päätöksiä ja hankkimaan rahoitusta.
Mikä on taloudellisen analyysin raportti?
Taloudellisen analyysin raportti antaa sidosryhmille kattavan kuvan yrityksesi taloudellisesta terveydestä ja suorituskyvystä. Se on johdon, sijoittajien ja velkojien ensisijainen asiakirja, jonka avulla he tekevät tietoihin perustuvia päätöksiä sijoituksista, lainanannosta ja muista asioista.
Taloudellisten analyysien raportit voivat vaihdella laajuudeltaan eri tekijöiden, kuten raportin laatimisen tavoitteen ja raportin aiottujen käyttäjien, perusteella. Esimerkiksi aiemmin laadin taloudellisen analyysin raportteja yrityksen ulkopuolisille sijoittajille. Tämä tarkoitti, etten sisällyttänyt niihin suosituksia yrityksen taloudellisen suorituskyvyn parantamiseksi.
Kun raportti laaditaan sisäistä analyysiä varten, tämä on raportin kriittinen osio, jossa sidosryhmille annetaan suosituksia taloudellisen analyysin raportissa esiin tulleiden ongelmien ratkaisemiseksi.
Mitä taloudellisen analyysin raportti sisältää?
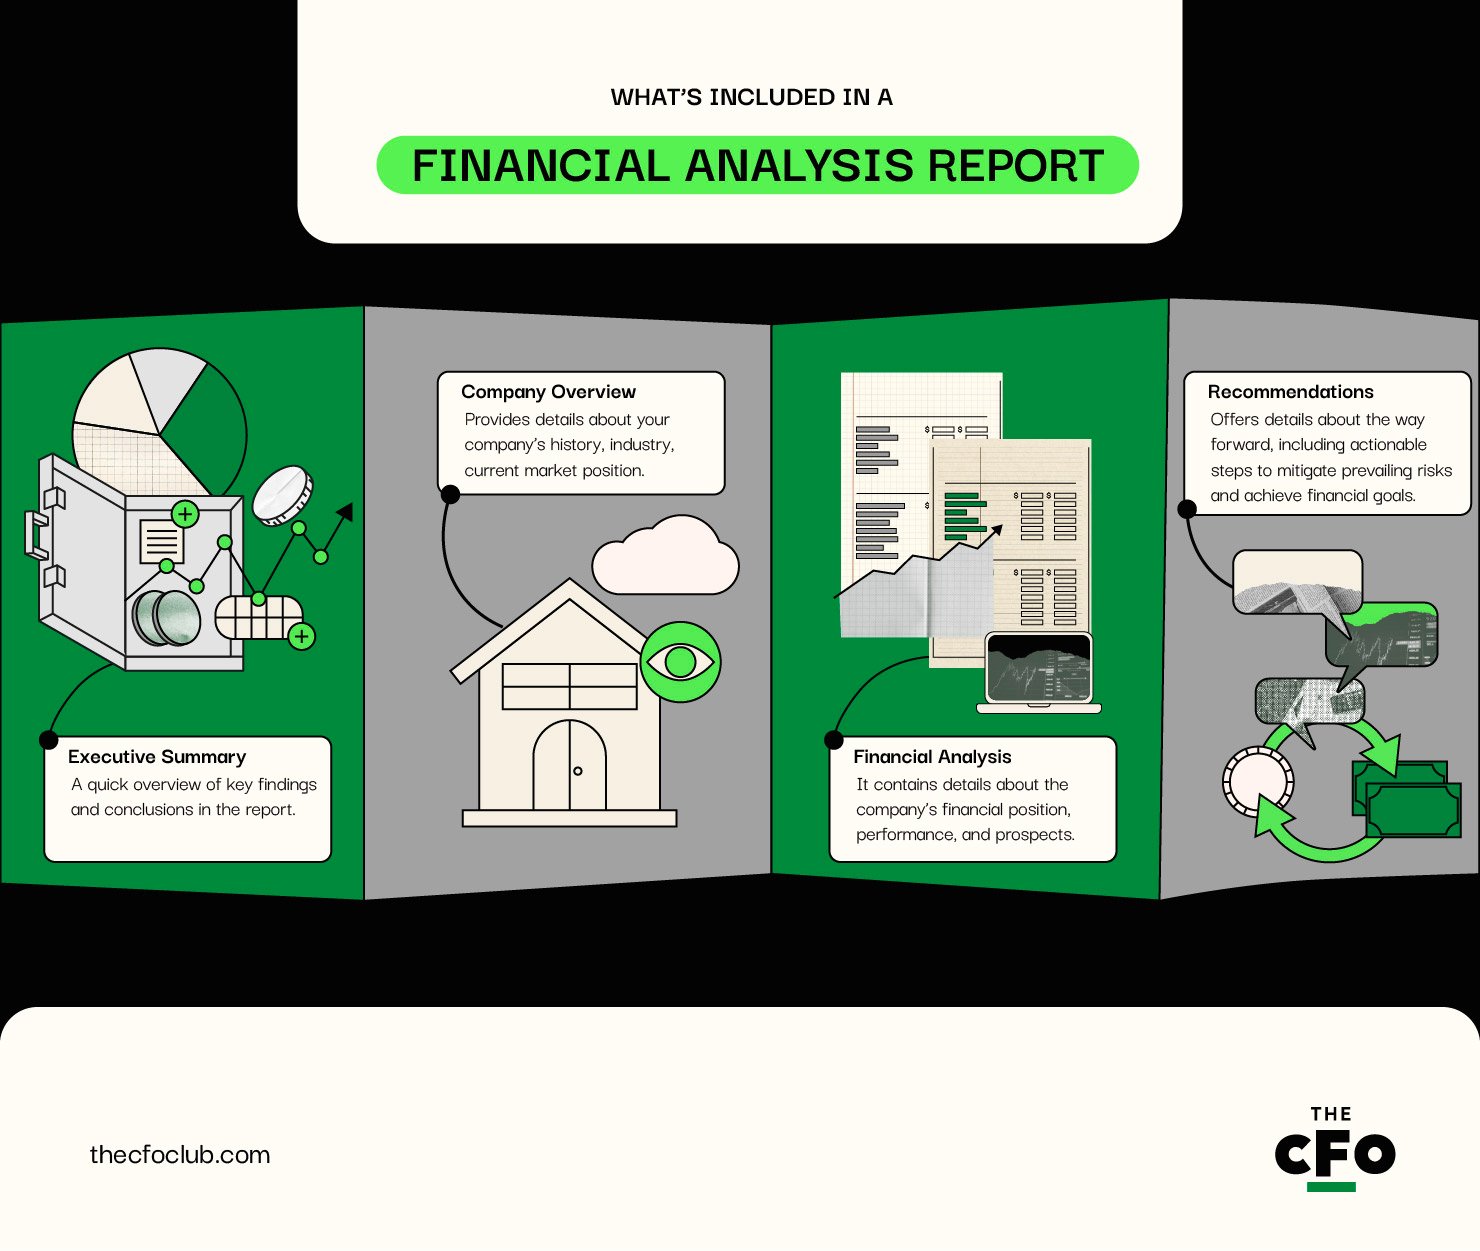
Taloudellisen analyysin raportin osat vaihtelevat raportin tarkoituksen mukaan, mutta käydään läpi muutamia osia, jotka sinun yleensä on sisällytettävä raporttiisi.
Taloudellisen analyysin raportissa on yleisesti ottaen neljä osiota:
- Tiivistelmä: Raportin keskeisten havaintojen ja johtopäätösten lyhyt katsaus.
- Yrityksen yleiskatsaus: Sisältää tietoja yrityksesi historiasta, toimialasta, nykyisestä markkina-asemasta ja muusta.
- Taloudellinen analyysi: Raportin laajin osio. Se sisältää tietoja yrityksen taloudellisesta asemasta, suorituskyvystä ja tulevaisuudennäkymistä.
- Suositukset: Sisältää tietoja etenemistavasta, mukaan lukien konkreettiset toimet vallitsevien riskien lieventämiseksi ja taloudellisten tavoitteiden saavuttamiseksi.
Ketkä osallistuvat taloudellisen analyysin raportin laatimiseen?
Jokainen yritys voi vapaasti päättää, kuka laatii taloudellisen analyysin raportin – siihen ei ole tiukkoja sääntöjä. Sen sijaan tarkastellaan vaihtoehtoja, joita sinulla on käytettävissäsi, kun valitset raportin laatimiseen osallistuvia henkilöitä. Jaan vaihtoehdot mielelläni kahteen luokkaan:
Have an account? Log In
Sisäiset sidosryhmät
Nämä ovat henkilöitä, jotka tuntevat yrityksesi sisältä käsin ja voivat tarjota käytännönläheisiä näkemyksiä. Tässä ovat vaihtoehtosi, kun valitset sisäisistä sidosryhmistä:
- Taloudelliset analyytikot: Taloudelliset analyytikot ovat taloudelliseen analyysiin erikoistuneita ammattilaisia – heidän tehtäviinsä kuuluu esimerkiksi kassavirtojen ennustaminen, taloudellisten mallien tunnistaminen sekä yrityksen kustannus- ja pääomarakenteen analysointi.
- Kirjanpitäjät: Kirjanpitäjät laativat yrityksen tilinpäätökset. Koska nämä laskelmat muodostavat analyysisi perustan, heidän osallistumisestaan voi olla hyötyä.
- CFO: CFO valvoo yrityksesi taloudellisen raportoinnin prosessia ja vaatimustenmukaisuutta. Hän auttaa yritystä saavuttamaan taloudelliset tavoitteensa älykkäällä ja tietoihin perustuvalla päätöksenteolla. CFO:n ottaminen mukaan on erinomainen tapa tuoda raporttiisi ennakointia.
- Sisäiset tarkastajat: Sisäisillä tarkastajilla on merkittävä rooli taloustietojen oikeellisuuden varmistamisessa. He voivat tarjota arvokkaita näkemyksiä yrityksen sisäisiin talousprosesseihin liittyvistä vallitsevista riskeistä ja niiden lieventämisstrategioista.
Ulkoiset sidosryhmät
- Ulkoiset tilintarkastajat: Riippumattomat tilintarkastajat voivat auttaa vahvistamaan raportissa esittämäsi väitteet taloudellisten tietojen oikeellisuudesta. He voivat myös arvioida sisäisiä kontrolleja ja vahvistaa niiden tehokkuuden.
- Konsultit: Konsultit ovat erinomainen resurssi tuomaan lisäarvoa laajan ulkopuolisen tietoaineistonsa avulla. Tällaista aineistoa ovat esimerkiksi toimialatiedot, demografiset tiedot ja asiakkaiden mieltymykset. He voivat myös jakaa oman näkemyksensä analyysistasi.
- Oikeudelliset neuvonantajat: Oikeudelliset neuvonantajat voivat tukea perustelujasi oikeudellisesta näkökulmasta. He voivat varmistaa, että strategiasi taloudellisten tavoitteiden saavuttamiseksi ja riskien minimoimiseksi on mahdollinen ja sääntelyn mukainen. He voivat myös antaa näkemyksiä olemassa olevista vaatimustenmukaisuusongelmista, niiden korjaustavoista sekä sääntöjen noudattamatta jättämisen taloudellisista vaikutuksista.
Talousanalyysiraportin laatiminen
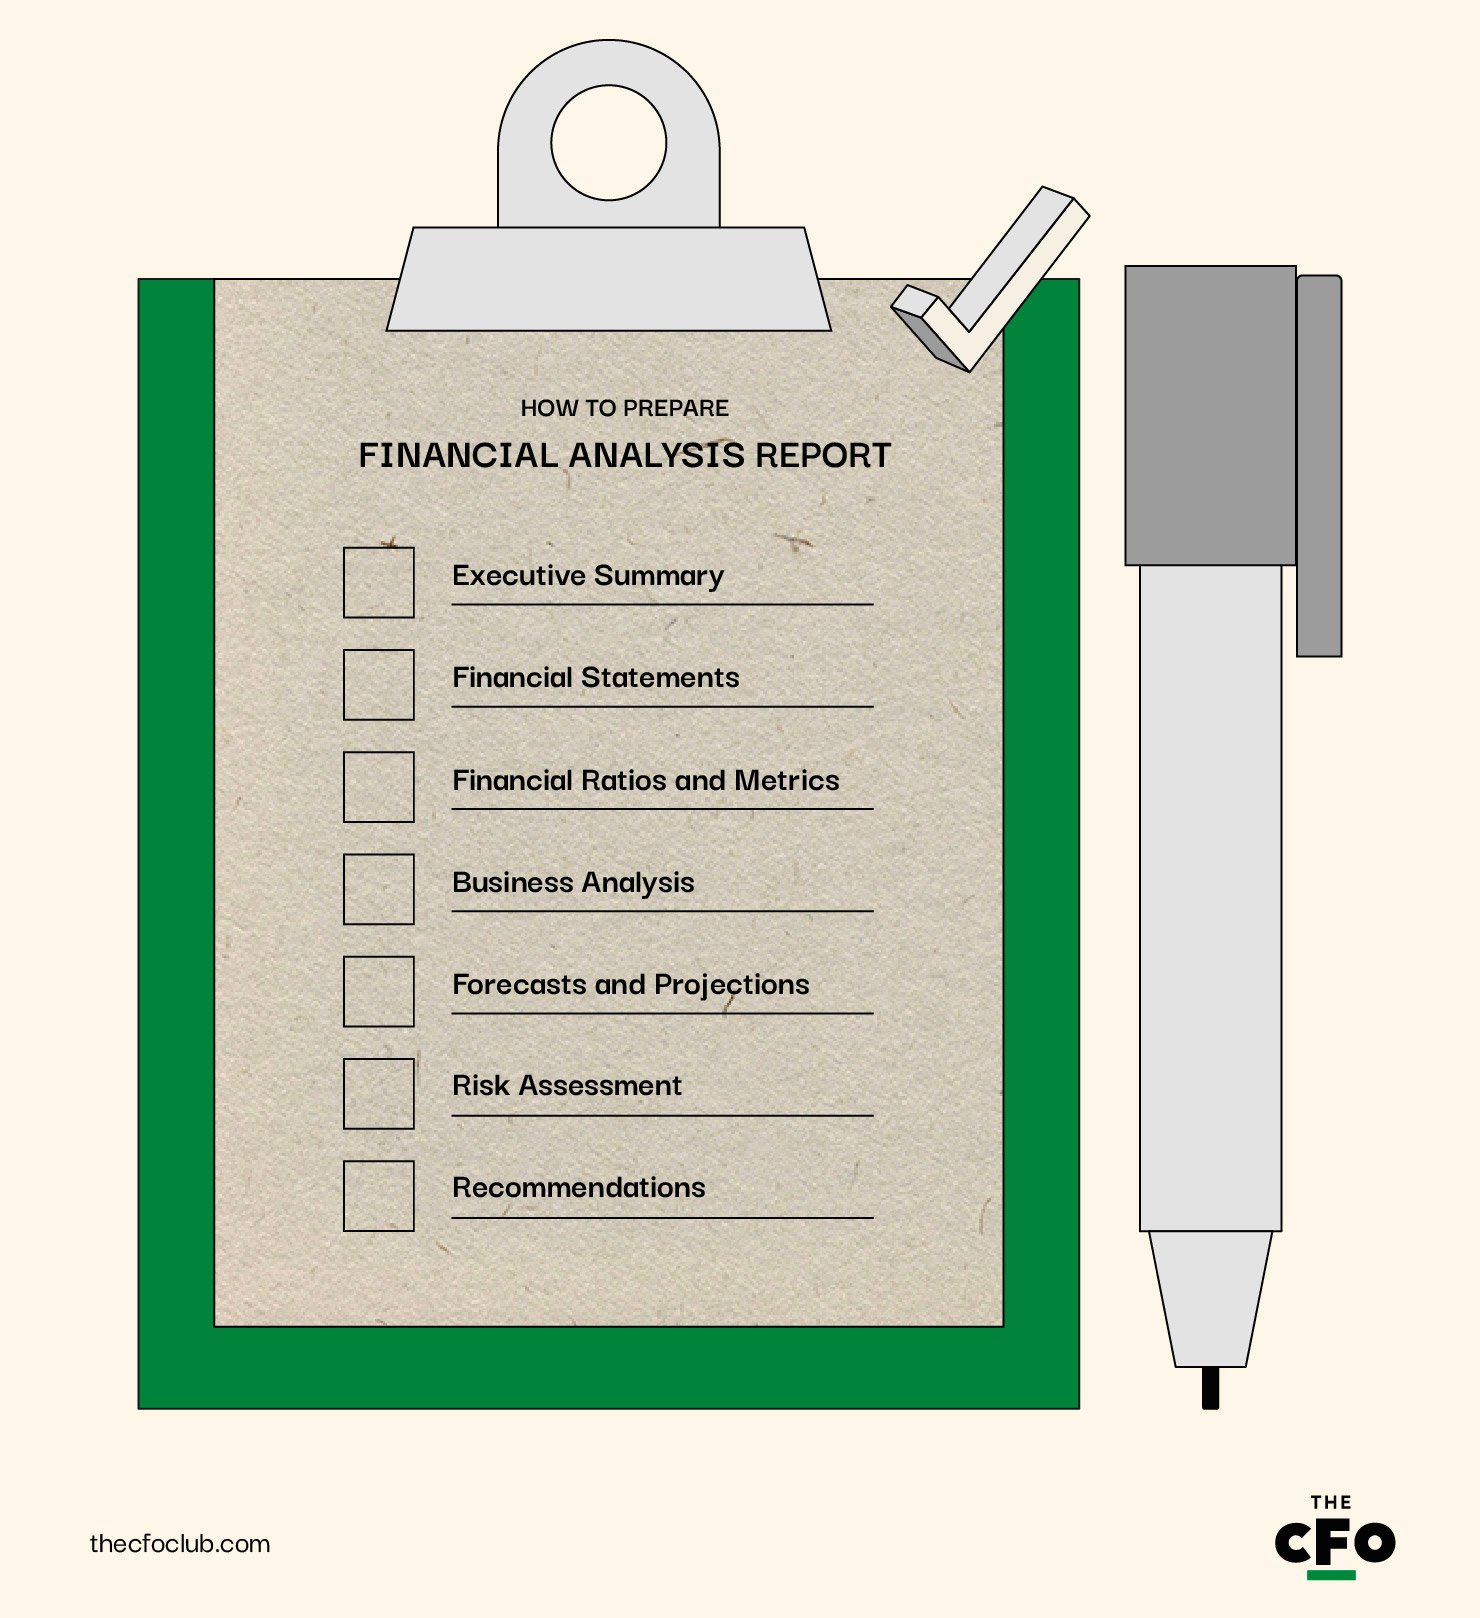
Talousanalyysiraportti sisältää useita eri osia. Raporttiin sisällytettävät asiat riippuvat kuitenkin esimerkiksi raportin tarkoituksesta ja kohdeyleisöstä. Käydään läpi, mitä talousanalyysiraportin kukin osa sisältää ja miten se laaditaan.
Johdon yhteenveto
Johdon yhteenveto on juuri sitä, miltä se kuulostaa. Se on raportin tärkeiden tietojen yhteenveto. Vaikka johdon yhteenveto sijoitetaan raportin alkuun, se on laadittava muun raportin jälkeen, jotta sinulla on kattava käsitys raportin sisällöstä.
Kun kirjoitat johdon yhteenvetoa, aloita raportin tavoitteesta ja laajuudesta. Mainitse raportissa käsiteltävä ajanjakso ja raportin painopistealueet.
Lisää seuraavaksi yrityksen yleiskatsaus eli lyhyt kuvaus yrityksestä, mukaan lukien sen toimiala, markkina-asema, keskeiset tuotteet ja viimeaikainen kehitys. Jätä tämä osio pois, jos laadit raportin yksinomaan sisäisille sidosryhmille, jotka tuntevat yrityksesi jo hyvin.
Muista mainita johdon yhteenvedossa tärkeät tiedot, kuten keskeiset taloudelliset mittarit ja tunnusluvut. Käytä mahdollisuuksien mukaan luettelomerkkejä, kaavioita ja kuvaajia tietojen välittämisen helpottamiseksi. Muista myös tiivistää tämän osion lopussa tärkeimmät havainnot, kuten SWOT-analyysin tulokset.

Author's Tip
Talousanalyysiraportissa tarkastelemasi tiedot riippuvat tavoitteesta. Jos laadit raportin, koska yrityksesi suunnittelee kilpailijan hankkimista, raportissa tulisi keskittyä tietoihin, jotka liittyvät esimerkiksi yritysten välisiin synergioihin ja yrityksen yritysoston jälkeiseen pääomarakenteeseen.
Tilinpäätöslaskelmat
Tässä vaiheessa kirjanpitäjäsi ottaa vastuun. Tämä osio sisältää neljä keskeistä tilinpäätöslaskelmaa:
Kaikki nämä laskelmat sekä tilinpäätöksen liitetiedot tulee lisätä tähän osioon. Useimmat yritykset laativat neljännesvuosittaiset tilinpäätökset, joten voit lisätä ne tähän. Lisää tilinpäätöslaskelmien loppuun yhteenveto keskeisistä havainnoista ja tilinpäätöksen tärkeimmistä johtopäätöksistä.
Taloudelliset tunnusluvut ja mittarit
Tässä osiossa perehdyt yksityiskohtaisesti tilinpäätöksissä saatavilla oleviin taloudellisiin tietoihin. Saatavilla on runsaasti erilaisia tunnuslukuja ja mittareita, joten on tärkeää valita sellaiset, jotka ovat talousanalyysiraportin käyttäjille olennaisia ja tärkeitä. Tässä on esimerkkejä tunnusluvuista, joita voit sisällyttää tunnuslukuanalyysiin:
- Kannattavuussuhteet: Bruttokate, liikevoittomarginaali, yrityksen varojen tuotto ja oman pääoman tuotto.
- Maksuvalmiussuhteet: Käyttöpääomasuhde ja happotesti.
- Velkaantuneisuussuhteet: Velan ja oman pääoman suhde sekä korkokate.
- Tehokkuussuhteet: Varaston kiertonopeus, myyntisaamisten kiertonopeus ja kaikkien lyhytaikaisten varojen kiertonopeus.
- Markkinasuhteet: Osakekohtainen tulos ja osinkotuotto.
Kun sisällytät nämä tunnusluvut, lisää mukaan myös tulkinta siitä, mitä tunnusluvut osoittavat.
Oletetaan esimerkiksi, että nykyinen velan ja oman pääoman suhde (D/E) on 3. Tämä tarkoittaa, että taseessasi on velkaa kolminkertaisesti oman pääoman määrään verrattuna. Odotat talouden hidastuvan ja kassavirtojen kiristyvän kuuden kuukauden ja vuoden kuluessa.
Taloudellisen analyysin raportissa esittäisit tämän taustatiedon ja mainitsisit, että D/E-suhde on tällä hetkellä korkea. Siksi olisi hyödyllistä vähentää taloudellista vipuvaikutusta seuraavan vuoden aikana ja laskea D/E-suhde tasolle 1,5 tai sen alle. Tämä auttaa lopulta vahvistamaan tasettasi ja pienentämään korkokulujen painoa tuloslaskelmassa.
Tämä esimerkki herättää tietysti myös useita muita kysymyksiä – pitäisikö sinun hankkia uutta oman pääoman ehtoista rahoitusta velkojen maksamiseen vai käyttää nykyistä kassaa? Esitä suositus parhaasta vaihtoehdosta sisäisten ja ulkoisten asiantuntijoiden näkemyksiin perustuen.
Liiketoiminta-analyysi (trendi-, vertailu-, SWOT-, markkina- ja talousanalyysi)
Tämä on taloudellisen analyysin raporttisi tärkein osio. Kun laadit sitä, pyri perehtymään syvällisesti liiketoiminnan eri osa-alueisiin analysoidaksesi ja tulkitaksesi yrityksesi taloudellisen menestyksen taustalla olevien tekijöiden nykytilaa. Tässä on yleiskatsaus asioista, jotka kannattaa sisällyttää:
- Trendi-analyysi: Tunnista ja analysoi yrityksen taloustiedoissa vallitsevat trendit. Näitä voivat olla liikevaihdon, liiketoiminnan kulujen, velkojen kokonaismäärän, kannattavuuden, kassavirtojen ja muiden tekijöiden trendit.
- Vertailuanalyysi: Vertailuanalyysissä tietojasi analysoidaan vertaamalla niitä toimialan vertailuarvoihin ja verrokkiyrityksiin.
- SWOT-analyysi: Tunnista yrityksesi vahvuudet, heikkoudet, mahdollisuudet ja uhat. Hyödynnä aiempien ajanjaksojen analyysejä nähdäksesi, millaista edistystä olet saavuttanut. Analysoi esimerkiksi, miten uhkien lieventämiseen tähtäävä strategiasi on toiminut raportointijakson aikana.
- Markkina-analyysi: Arvioi markkinoiden nykyinen koko ja kasvu, markkinatrendit, kilpailutilanne ja asiakassegmentit. Nämä tiedot auttavat sinua asettamaan realistisia tavoitteita ja määrittämään parhaan tavan saavuttaa ne.
- Talousanalyysi: Käsittele kaikkia toimialaasi vaikuttavia makrotaloudellisia tekijöitä, sääntely-ympäristön uusia tai mahdollisia muutoksia sekä toimialakohtaisia taloudellisia muutoksia, kuten hyödykkeiden hintoja.
Oletetaan vielä yksi esimerkki. Oletetaan, että olet SaaS-yritys. Tilinpäätösanalyysisi paljastaa muutamia trendejä, joista haluat raportoida. Trendianalyysi voisi näyttää raportissasi tältä:
"Vuosittainen toistuva liikevaihto (ARR) kasvoi 15 % vuodesta toiseen, kun taas nettomarginaali kasvoi 10 %. Liikevaihdon ja nettotuloksen kasvun välinen ero johtuu kasvavista korkokuluista. Koska odotamme kasvun kiihtyvän seuraavien vuosineljännesten aikana, uskomme, ettei kasvavien korkokulujen pitäisi aiheuttaa ongelmia kassavirralle tai kannattavuudelle."
Ennusteet ja projektiot
Tässä osiossa keskitytään yksinomaan laskentataulukoihin, jotka ennustavat kaikki taloudelliset luvut tulevaisuuteen. Tämän vaiheen aikana laadit ennustetun tuloslaskelman, taseen ja kassavirtalaskelman sekä perustelut käyttämillesi oletuksille, joiden avulla nämä luvut on ennustettu.
Jos oletat esimerkiksi 10 prosentin vuosittaisen kasvuvauhdin, sinulla on oltava hyvä perustelu tämän oletuksen tueksi yksityiskohtaisen poikkeamaraportoinnin avulla. Tilinpäätösten ennustaminen on suoraviivainen tapa ennustaa taloudellista tulevaisuuttasi. Harkittavana on kuitenkin myös useita muita käyttötapauksia:
- Taloudellisten tunnuslukujen ennustaminen: Voit ennustaa taloudellisia tunnuslukuja tulevaisuuteen ymmärtääksesi yrityksen tulevan maksuvalmiuden, vakavaraisuuden ja kannattavuuden. Se voi myös auttaa määrittämään, noudatatko edelleen lainaehtoja. Jos velkoja esimerkiksi edellyttää, että D/E-suhde on alle 1, tieto mahdollisesta velan kasvusta etukäteen voi auttaa sinua toimimaan strategisemmin.
- Skenaarioanalyysi: Skenaarioanalyysi voi auttaa sidosryhmiä ymmärtämään, miten taloudellinen asema muuttuu yhden tai useamman liiketoimintapäätöksen seurauksena. Jos olet esimerkiksi konserni, joka on lopettamassa yhden liiketoimintansa, herkkyysanalyysi voi auttaa arvioimaan sen taloudellisia vaikutuksia eri skenaarioissa. Voit tehdä herkkyysanalyysin myös silloin, kun haluat arvioida tiettyjen lukujen herkkyyttä eri skenaarioissa.
- Investointibudjetit: Investointibudjetit ovat pohjimmiltaan omaisuuserän diskontattuun kassavirtaan perustuvia arvonmäärityksiä. Niiden avulla voit ymmärtää, onko omaisuuserän liiketoiminnalle tuottamien tulevien kassavirtojen arvo suurempi vai pienempi kuin omaisuuserän hankkimiseen ja käyttöönottoon tarvittavan kassavirran nykyarvo.
On olemassa monia muitakin työkaluja ja tekniikoita, joiden avulla voit ennustaa taloudellisia lukuja. Varmista kuitenkin, että käytät tarkkoja lukuja ja kohtuullisia oletuksia. Analyysin aikana on helppo tehdä virheitä tai antaa ennakkoasenteiden vaikuttaa liikaa.
Ajatellaan seuraavaa skenaariota. Oletetaan, että haluat hankkia koneen, joka maksaa $100,000. Diskontatun kassavirran (DCF) mallisi kertoo, että tämän omaisuuserän nettonykyarvo (NPV) on $108,236, kun oletetaan 5 vuoden käyttöikä, $25,000 vuotuinen kassavirta ja 5 %:n diskonttokorko. Koska NPV on positiivinen, voit toteuttaa investoinnin.
Analyysin esittäminen konkreettisten lukujen ja hyvin perusteltujen oletusten avulla on tärkeää, jotta raporttisi vaikuttaa uskottavalta ja vilpittömältä.
Author's Tip
Virheelliset tiedot voivat vääristää analyysiasi ja usein ohjata sinua tekemään puutteellisesti perusteltuja päätöksiä. Samoin puutteelliset tiedot voivat johtaa analyysia harhaan. Siksi on tärkeää varmistaa, että tietolähteesi ovat luotettavia. Älä myöskään luota pelkästään luotettavan tietolähteen uskottavuuteen, vaan tarkista tiedot aina kun mahdollista pienentääksesi virheellisten tai puutteellisten tietojen riskiä.
Riskien arviointi
Yrityksesi on varauduttava moniin riskeihin, kuten operatiivisiin, taloudellisiin, strategisiin ja sääntelyn noudattamiseen liittyviin riskeihin. Kaikilla näillä riskeillä on toteutuessaan myös taloudellisia vaikutuksia.
Taloudellisessa analyysissasi tulisi käsitellä keskeisiä riskejä, jotka voivat vaikuttaa yritykseesi, ja arvioida niiden taloudelliset vaikutukset. Riskin yksityiskohtien lisäksi sinun on myös sisällytettävä ennaltaehkäisevät toimenpiteet ja varautumissuunnitelmat, jotka olet laatinut näiden riskien hallitsemiseksi.
Riskien arviointi edellyttää käytännön työtä. Sinun on kerättävä sekä sisäisiä että ulkoisia tietoja ja pohdittava mahdollisia riskejä, niiden vaikutuksia ja ennaltaehkäiseviä toimenpiteitä. Prosessi voi viedä paljon aikaa, mutta oikeiden työkalujen avulla työsi helpottuu.
Tässä kuvitteellisessa tilanteessa olet riippuvainen rajallisesta määrästä toimittajia keskeisten raaka-aineiden osalta. Tämän toimitusketjun häiriöllä voi olla merkittävä vaikutus tuotantokykyysi ja kustannusrakenteeseesi, ja vaikka häiriön todennäköisyys on kohtalainen, sen vaikutus on suuri. Oletetaan, että häiriö voi johtaa viiden päivän seisokkiaikaan, mikä merkitsee $25,000:n menetystä.
Mainitset nämä tiedot taloudellisessa analyysiraportissa sekä toimet, joihin olet ryhtynyt näiden riskien vähentämiseksi. Riskienhallintastrategioihin voi kuulua toimittajien hajauttaminen, suuremman varmuusvaraston ylläpitäminen tai joustavampien sopimusehtojen neuvotteleminen.
Suositukset
Usein johdon, sijoittajien ja muiden sidosryhmien on toteutettava korjaavia tai ennaltaehkäiseviä toimenpiteitä. Nämä ehdotukset sisällytetään suosituksia käsittelevään osioon. Suositusten tulisi sisältää kaikki olennaiset tiedot, mukaan lukien:
- Yhteenveto keskeisistä havainnoista
- Toteutettavat toimenpiteet
- Perustelut tällaisten toimenpiteiden toteuttamiselle
- Suositeltujen toimenpiteiden toteuttamisen ja toteuttamatta jättämisen odotetut vaikutukset
- Kunkin suosituksen priorisointi ja niiden toteuttamisen aikataulu
- Tarvittavat resurssit
Tässä vielä yksi esimerkki. Oletetaan, että yrityksesi D/E-suhde on 3. Olet huomannut, että nettovoittomarginaalisi on pienentynyt viime vuosineljännesten aikana kasvaneiden korkokulujen vuoksi. Ehdotat toimenpiteitä osan velasta maksamiseksi sekä yrityslainojen uudelleenrahoittamiseksi pankkilainalla, jonka korko on alhaisempi.
Tämän suosituksen lisäksi:
- Esitä perustelut
- Määritä toimimatta jättämisen vaikutus laskemalla tappio, jonka yritys kärsisi katteiden pienentymisen vuoksi
- Ilmoita aikataulu ja etusijajärjestys velan maksamiselle ja jälleenrahoitukselle
- Selitä tarvittavat resurssit (tässä tapauksessa taseessasi oleva käteinen)
More Articles
- 10 parasta taloudellisen analyysin työkalua pienille yrityksille (2026)
- 10 parasta talousraportointiohjelmistoa vuodelle 2026 – arvostelut
- 10 parasta automatisoitua talousraportointiohjelmistoa vuonna 2026
- 5 parasta talousanalytiikkaohjelmistoa arvioituna vuonna 2026
- 10 parasta talousanalyysiohjelmistoa kirjanpitäjille – vuoden 2026 arviot
Milloin talousanalyysiraportti laaditaan
Talousanalyysiraportin laatimistiheydelle ei ole tiukkoja sääntöjä. Seuraavassa on joitakin esimerkkejä tilanteista, joissa talousanalyysiraportin laatimista kannattaa harkita:
- Tilikauden päättyessä: Voit laatia talousanalyysiraportin jokaisen vuosineljänneksen tai vuoden lopussa.
- Budjetointi tai strateginen suunnittelu: Talousanalyysiraportit tarjoavat hyödyllisiä tietoja budjettien laatimisen yhteydessä tai strategisen suunnittelun aikana.
- Sijoituspäätökset: Jos olet hankkimassa toista yritystä, yhdistymässä toisen yrityksen kanssa tai sijoittamassa pääomaomaisuuteen, talousanalyysiraportti voi olla ratkaisevan tärkeä järkevien päätösten tekemisessä ja kaikkien sidosryhmien ajan tasalla pitämisessä.
- Pääoman hankinta: Mahdolliset lainanantajat ja sijoittajat saattavat arvostaa talousanalyysiraporttia, kun olet hankkimassa vierasta tai omaa pääomaa.
Raporttien laatimista tukevat työkalut
Markkinoilla on monia raporttien laatimista helpottavia työkaluja. Kaikkiin näihin työkaluihin ei ole järkevää investoida, etenkään jos sinulla ei tällä hetkellä ole niille muuta käyttöä. Tässä kuitenkin vaihtoehtosi:
- Kirjanpito-ohjelmistot: Kirjanpito-ohjelmisto voi auttaa sinua laatimaan raportin tilinpäätösosuuden sekä muodostamaan yleiskuvan käytettävissä olevista resursseista, kuten käteisvaroista ja varastosta. SAP ERP ja NetSuite ovat erinomaisia kirjanpito- (ja ERP-)työkaluja. Tutustu kirjanpitoratkaisun valintaa käsittelevään oppaaseemme, jos tarvitset apua.
- Talousanalyysiohjelmistot: Talousanalyysiohjelmistot tarjoavat reaaliaikaisia taloustietoja ja auttavat visualisoimaan taloudellisia tietoja, mikä helpottaa hyödyllisten tietojen johtamista. QuickBooks, Sage Intacct ja Xero ovat hyviä esimerkkejä.
- Tiedon yhdistämistyökalut: Nämä työkalut auttavat keräämään ja yhdistämään tietoja useista lähteistä. Ne voivat olla erityisen hyödyllisiä raportin liiketoiminta-analyysiosion parissa työskenneltäessä. Alteryx ja Domo ovat erinomaisia tiedon yhdistämistyökaluja.
- Tiedon visualisointityökalut: Tableaun ja Power BI:n kaltaiset työkalut auttavat visualisoimaan tietoja, mikä mahdollistaa tietojen perusteellisen analysoinnin.
- Liiketoimintatiedon alustat: Liiketoimintatiedon alustat tarjoavat edistyneitä analytiikka- ja raportointiominaisuuksia. Näissä työkaluissa yhdistyvät useiden ohjelmistotyyppien toiminnot, kuten tiedon visualisointi- ja talousanalyysityökalut. SAP BusinessObjects, IBM Cognos Analytics ja Oracle BI ovat markkinoiden parhaita liiketoimintatiedon työkaluja.
Analyysi on subjektiivista
Kaksi asiantuntijaa voi päätyä erilaisiin johtopäätöksiin samojen tietojen perusteella. Analyysi on subjektiivista, joten muista, että sidosryhmät voivat olla analyysisi kanssa samaa tai eri mieltä, eikä siinä ole mitään väärää. Juuri siksi asiantuntijoiden mukaan ottaminen on tärkeää – he voivat auttaa poistamaan ennakkoluuloja ja tuomaan analyysiisi laajemman näkökulman.
Haluatko lisää vastaavia näkemyksiä? Tilaa ilmainen uutiskirjeemme, niin saat viikoittain näkemyksiä rahoituksen tulevaisuutta muovaavilta johtajilta ja asiantuntijoilta.