Olet ehkä kuullut, että vain puolet pienyrityksistä selviää ensimmäisistä viidestä vuodesta, mutta tiesitkö, että yli 80 % yrityksistä epäonnistuu kassavirtaongelmien vuoksi?
Vaikka taseen ymmärtäminen ei ratkaise kaikkia ongelmiasi, se auttaa havaitsemaan ne riittävän ajoissa, jotta voit saada aikaan muutoksen.
Taseen perusteet
Tase on vakiomuotoinen tilinpäätös, joka kuvaa yrityksen arvoa. Tätä kutsutaan joskus myös kirjanpitoarvoksi. Taseita käytetään:
- Yrityksen omistajien toimesta ymmärtämään yrityksen yleistä taloudellista asemaa sekä tekemään strategisia päätöksiä kulutuksesta, säästämisestä ja kasvusta
- Sijoittajien ja lainanantajien toimesta yrityksen taloudellisen tilanteen ja vakauden ymmärtämiseksi, kun he arvioivat yritystä mahdollisen sijoituksen tai luoton myöntämisen näkökulmasta
- Kirjanpidon, johdon ja muiden osastojen tiiminjäsenten toimesta prosesseja, liiketoiminnan tavoitteita tai kulutusta koskevan päätöksenteon tukena
Vaikka tase on tehokas taloudellinen työkalu, se ei yksinään sovellu kaikkiin kirjanpidon tarpeisiin. Se ei esimerkiksi osoita yrityksen todellista markkina-arvoa eikä erittele voittoja, tappioita, kassavirtoja ja muita keskeisiä taloudellisia tekijöitä. Siksi lainanantajat ja sijoittajat haluavat yleensä nähdä useita tilinpäätöksiä, kuten taseita ja tuloslaskelmia, harkitessaan yritykselle myönnettävää luottoa tai sijoitusta.
Taseita voidaan laatia manuaalisesti Excelissä. Hyvien käytäntöjen mukaista on kuitenkin yleensä käyttää kirjanpito-ohjelmistojen sisältämiä malleja ja raportointitoimintoja. Nämä työkalut automatisoivat taseen laatimisen ja vähentävät tietojen manuaaliseen siirtämiseen liittyviä virheriskejä.
Mikä on kirjanpidon tase?
Tase on kirjanpidollinen laskelma, joka tarjoaa tilannekuvan yrityksen varoista, veloista ja osakkeenomistajien omasta pääomasta.
Taseen toisella puolella esitetään, mitä yritys omistaa. Näihin kuuluvat:
- Lyhytaikaiset varat, kuten käteisvarat ja rahavarat
- Pitkäaikaiset varat, kuten maa-alueet ja laitteet
- Aineettomat hyödykkeet, kuten liikearvo ja immateriaalioikeudet
Taseen toisella puolella esitetään, mitä yritys on velkaa ja kuinka paljon omistajat ovat sijoittaneet yritykseen. Yrityksen velkoihin kuuluvat:
- Lyhytaikaiset velat, kuten lyhytaikaiset lainat, ostovelat ja tuloverot
- Pitkäaikaiset velat, kuten joukkovelkakirjalainat ja kiinnitykset
Osakkeenomistajien oman pääoman osiossa esitetään kantaosakkeet, kertyneet voittovarat ja muu osakkeenomistajien oma pääoma.
Taseen tasapainottaminen
Kuten ehkä arvasit, yrityksesi taseen pitäisi aina olla tasapainossa. Taseen kirjanpitoyhtälö on:
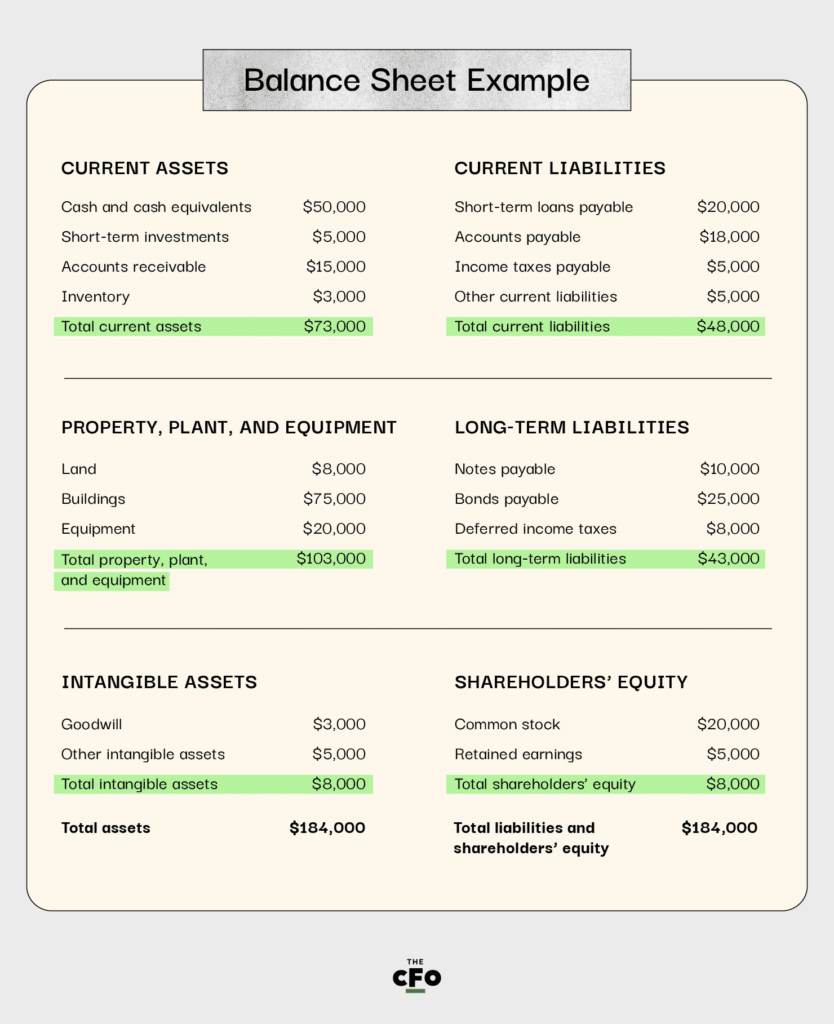
Varat = Velat + osakkeenomistajien oma pääoma
Tämä tarkoittaa, että yhtälön kummankin puolen pitäisi olla yhteensä yhtä suuri; laske yhteen kaikki taseen toisella puolella olevat varat ja sitten toisella puolella olevat kaikki velat ja osakkeenomistajien oma pääoma. Jos summat eivät ole yhtä suuret, raportoinnissa on todennäköisesti virhe. Tarkista, että kaikki luvut ovat oikein eikä taseyhtälöstä puutu mitään. Sinun on ehkä myös varmistettava, että ilmoitat taseissa esitettävää ajanjaksoa koskevat oikeat varat ja velat.
Tässä on hyvin yksinkertainen esimerkki taseesta:
Tämän työkalun käyttäminen taloudellisen asemasi ymmärtämiseen
Sinun pitäisi käyttää tasetta ymmärtääksesi yrityksesi taloudellisen aseman tiettynä ajankohtana. Se on tilannekuva, joten se soveltuu hyvin juuri kyseiseen hetkeen tai ajanjaksoon. Tästä syystä taseet laaditaan yleensä kuukausittain tai neljännesvuosittain.
Vaikka tase ei auta sinua ymmärtämään, miten raha virtaa yritykseesi ja yrityksestäsi — siihen tarvittaisiin kassavirtalaskelma — se auttaa sinua ymmärtämään esimerkiksi maksuvalmiuteen ja vakavaraisuuteen liittyviä tekijöitä.
Onko sinulla tili? Kirjaudu sisään
Maksuvalmius
Maksuvalmius viittaa siihen, kuinka paljon likvidejä varoja sinulla on käytettävissäsi. Likvidit varat ovat käteistä, käteisvaroja tai mitä tahansa, mikä voidaan muuntaa nopeasti ja helposti käteiseksi.
Maksuvalmiuden kaavaa kutsutaan maksuvalmiussuhteeksi:
Maksuvalmiussuhde = lyhytaikaiset varat / lyhytaikaiset velat
Koska molemmat luvut ovat helposti saatavilla taseesta, voit laskea maksuvalmiussuhteen nopeasti kyseisen laskelman perusteella. Useimmat taseet sisältävätkin yleensä laskelman käytännön helpottamiseksi. Maksuvalmiussuhteen vertailuarvot vaihtelevat toimialoittain, mutta hyvänä lukuna pidetään usein lukua 1,5–3.
Vakavaraisuus
Vakavaraisuus viittaa yrityksen kykyyn selviytyä veloistaan sekä lyhyellä että pitkällä aikavälillä. Vakavaraisuussuhteen kaava on:
Vakavaraisuussuhde = (nettotulos + poistot) / kaikki velat
Yksityiskohtaiset taseet sisältävät tyypillisesti kaikki tähän kaavaan tarvittavat tiedot. Yleisesti ottaen vakavaraisuussuhteen tulisi olla vähintään 1,5, jotta yrityksen voidaan katsoa pystyvän täyttämään velvoitteensa ja säilyttämään samalla hieman liikkumavaraa.
Varat ja taseesi
Varat tarkoittavat sitä, mitä yritys omistaa. Niillä on rahallinen arvo, ja tätä arvoa voidaan käyttää liiketoimintaprosessien tukemiseen tai velvoitteiden täyttämiseen. Taseen varoja koskevassa osassa on huomioitava kaikki varat, mukaan lukien aineettomat varat, kuten liikearvo.
Lyhytaikaiset varat
Lyhytaikaiset varat ovat varoja, joita yritys todennäköisesti käyttää seuraavien 12 kuukauden aikana. Niihin kuuluvat käteisvarat ja käteisvarojen kaltaiset varat (joita käytetään liiketoiminnan rahoittamiseen ja lyhytaikaisten velkojen maksamiseen) sekä myyntisaamiset.
Pitkäaikaiset varat
Yrityksen varoihin kuuluvat myös erät, joita voidaan käyttää vuosien ajan, kuten kiinteistöt, tuotantolaitokset ja laitteet. Näihin voivat kuulua maa-alueet, poistojen kohteena olevat laitteet sekä aineettomat oikeudet, kuten ohjelmistojen patentit tai tekijänoikeudet.
Velat ja taseesi
Velat tarkoittavat yrityksen taloudellisia velvoitteita. Taseen velkoja koskevassa osassa on huomioitava yrityksen kaikki velat, mukaan lukien sekä lyhytaikaiset että pitkäaikaiset velat.
Lyhytaikaiset velat
Lyhytaikaiset velat eli lyhyen aikavälin velat ovat velkoja, jotka erääntyvät 12 kuukauden kuluessa taseessa ilmoitetusta päivämäärästä. Esimerkkejä ovat ostovelat, kuten pilvitallennustilan kuukausittainen lasku, sekä luottokorttivelat, liiketoiminnan kulut ja tietyt verot.
Pitkäaikaiset velat
Pitkäaikaiset velat ovat velkoja, jotka erääntyvät yli 12 kuukauden kuluttua taseessa ilmoitetusta päivämäärästä. Niihin voivat kuulua pitkäaikaiset velkakirjat ja pankkivelat.
Monissa tapauksissa velka on jaettava molempiin luokkiin. Oletetaan esimerkiksi, että sovelluskehitysyritys osti toimistorakennuksen liiketoimintansa sijoittamiseksi. Sen on maksettava seuraavan vuoden aikana 12 kuukausittaista asuntolainan lyhennystä; nämä maksut voidaan merkitä lyhytaikaisiin velkoihin. Lainan jäljellä oleva osa merkitään pitkäaikaiseksi velaksi.
Osakkeenomistajien oma pääoma ja taseesi
Taseen omaa pääomaa koskeva osio osoittaa, kuinka paljon omistajat ovat sijoittaneet yritykseen. Tämä on tärkeä osa tasetta, koska se kuvastaa arvoa, jonka yritys on velkaa osakkeenomistajille ja muille oman pääoman ehtoisille sijoittajille.
Omistajan oma pääoma
Omistajan oma pääoma tarkoittaa sitä, kuinka paljon yrityksen omistajat ovat sijoittaneet siihen arvoa. Osakkeenomistajien oma pääoma tarkoittaa sitä, kuinka paljon osakkeenomistajat ovat sijoittaneet arvoa. Näiden kahden pääasiallinen ero on siinä, miten yritys omistetaan tai miten sen hallinta on järjestetty.
Ymmärtääksesi eron tarkastele seuraavaa esimerkkiä. Yksityishenkilö keksii SaaS-liikeidean ja päättää käynnistää kasvuyrityksen omin varoin. Tämä tarkoittaa, että henkilö rahoittaa yritystä aluksi omilla varoillaan. Jos omistaja sijoittaa ensimmäisenä vuonna $100,000 ja nostaa palkkana $50,000, hänen omistajan oma pääomansa on ensimmäisen vuoden osalta $50,000.
Kuvitellaan nyt, että ohjelmistopalvelu menestyy ja omistaja haluaa kasvattaa liiketoimintaa. Hän hankkii sijoittajilta pääomasijoitusta. Nyt yrityksellä on osakkeenomistajia. Oletetaan, että sijoittajat sijoittavat $200,000 eivätkä ole vielä nostaneet siitä osinkoja. Osakkeenomistajien oma pääoma on $200,000.
More Articles
Kertyneet voittovarat
Kertyneet voittovarat tarkoittavat sitä osaa voitoista, jonka yritys säilyttää sijoittaakseen sen uudelleen kasvuun tai ylläpitääkseen käytettävissä olevia käteisvaroja. Tämä luku saadaan vähentämällä nettotuloksesta tietyn ajanjakson osingot.
Oletetaan esimerkiksi, että yrityksen nettotulos kuukaudelta on 100 000 dollaria. Se voi jakaa 50 000 dollaria voitosta omistajille ja osakkeenomistajille ja pitää 50 000 dollaria sijoitettavaksi takaisin yritykseen.
Kun yrityksellä on kertyneitä voittovaroja, sillä on taloudellisia mahdollisuuksia kasvuun, osakkeen arvon kasvattamiseen tai pääomasijoitusten tekemiseen. Kertyneet voittovarat ilmoitetaan usein kertyneiden voittovarojen ja varojen suhteena. Vaikka suhde 1:1 on ihanteellinen, se ei yleensä ole mahdollista monilla toimialoilla. Tavoitteena onkin päästä mahdollisimman lähelle suhdetta 1:1 tai yksinkertaisesti saavuttaa kertyneiden voittovarojen suhde, joka on toimialan keskiarvoa korkeampi.
Alijäämä
Jos yrityksellä ei ole tietyn ajanjakson aikana riittävästi tuloja velkavelvoitteidensa täyttämiseen ja osakkeenomistajiin liittyvien velkojen kattamiseen, sillä on negatiiviset kertyneet voittovarat. Tätä kutsutaan alijäämäksi. Alijäämää on tärkeää seurata taseesta, koska alijäämä tarkoittaa usein sitä, että yritys käyttää käteisvarantojaan tai lainaa rahaa velkojen kattamiseen. Vaikka tämä voi olla mahdollista lyhyen aikaa, alijäämän jatkuminen pitkään on merkki yrityksen heikosta taloudellisesta tilanteesta.
Näin hyödynnät tasetta tehokkaimmin
Aloita mallipohjasta, jotta taseen laatiminen on helppoa. Käytä aina kun mahdollista kirjanpito-ohjelmistoa taseiden automaattiseen laatimiseen, sillä tämä vähentää virheiden riskiä. Yritysten omistajien tulisi tarkistaa taseet ja niihin liittyvät taloudelliset tunnusluvut säännöllisesti saadakseen käsityksen yrityksensä yleisestä taloudellisesta tilanteesta. Esimerkiksi taseen kuukausittainen tarkistaminen varmistaa, ettei yllätyksiä tule, jos päätät myydä yrityksesi, hakea yrityslainaa tai hankkia pääomasijoitusrahoitusta.
Onko taseesi nyt kunnossa ja oletko valmis siirtymään muihin yrityksesi tärkeisiin kirjanpitoasioihin? Tutustu muihin kirjanpitoa käsitteleviin artikkeleihimme ja opi lisää.