

Kaupallisten lainojen myöntämisohjelmisto hallinnoi yrityslainojen myöntämistä hakemusten vastaanottamisesta luottokelpoisuuden arviointiin, hyväksyntään, päätökseen ja huoltoon siirtämiseen asti. Parhaat ohjelmistot tarjoavat lainanantajille jäsennellyn taloustietojen analysoinnin, luottopolitiikan hallinnan, asiakirjahallinnan, hyväksyntätyönkulut, vakuuksien seurannan ja integraatiot ydinjärjestelmiin.
Tässä oppaassa vertaillaan johtavia vaihtoehtoja ominaisuuksien, hinnoittelun, käyttöönoton tarpeiden ja sopivuuden perusteella, jotta lainanantotiimisi voi valita ohjelmiston, joka tukee tarkkoja päätöksiä, tarkastuksen kestäviä tietueita ja selkeää näkyvyyttä lainaputkeen.
Miksi luottaa ohjelmistosuosituksiimme
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Tiimimme on testannut ja arvioinut ohjelmistoja vuodesta 2012 lähtien. Talousjohtajina tiedämme itse, kuinka vaikeaa — ja tärkeää — oikean ohjelmiston valitseminen on.
Tätä opasta varten arvioimme työkaluja käytännön testauksen ja itsenäisen tutkimuksen avulla, pisteyttäen työkalut valintakriteeriemme perusteella.
Arvostelumme perustuvat inhimilliseen toimitukselliseen harkintaamme, eivät myyntipuheeseen.
Kaupallisten lainojen myöntämisohjelmistojen vertailutaulukko
Tässä vertailutaulukossa esitetään yhteenveto parhaiksi valitsemieni kaupallisten lainojen myöntämisohjelmistojen hinnoittelutiedoista:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Paras useiden lainaputkien hallintaan | Ilmainen esittely saatavilla | Hinnoittelu pyynnöstä | Website | |
| 2 | Paras pk-yritysten luottopäätöksiin | Ilmainen esittely saatavilla | Hinta pyydettäessä | Website | |
| 3 | Tarkastusvalmiit luottohallinnan työnkulut | Ilmainen esittely saatavilla | Hinta pyynnöstä | Website | |
| 4 | Sopii parhaiten luottoanalytiikkaa hyödyntävään luotonmyöntöön | Ilmainen esittely saatavilla | Hinnoittelu pyynnöstä | Website | |
| 5 | Sopii parhaiten suurten pankkien salkkujen ja kovenanttien seurantaan | Ilmainen esittely saatavilla | Hinta pyynnöstä | Website | |
| 6 | Paras koko lainaelinkaaren kattavaan luotonantoon | Ilmainen esittely saatavilla | Hinnoittelu pyynnöstä | Website | |
| 7 | Bedst til AI-guideret onboarding af B2B SaaS-kunder | 21 dages gratis prøveperiode | Fra $249/måned (faktureres årligt) | Website | |
| 8 | Paras pankeille, joilla on monimutkaisia luottoanalyysitarpeita | Ilmainen esittely saatavilla | Hinnoittelu pyynnöstä | Website | |
| 9 | Sopii parhaiten yritystason syndikoitujen lainojen luottopäätösten valmisteluun | Ilmainen esittely saatavilla | Hinta pyydettäessä | Website | |
| 10 | Sopii parhaiten Jack Henry -ydinjärjestelmiä käyttäville paikallisille pankeille | Ei saatavilla | Hinta pyydettäessä | Website |


Kaupallisten lainojen myöntämisohjelmistojen arviot
Alla ovat yhteenvedot parhaista kaupallisten lainojen myöntämisalustoista, jotka pääsivät valintalistalleni. Arvioissani tarkastellaan kunkin alustan ominaisuuksia, parhaita käyttötapauksia ja toimintoja, jotta löydät tarpeisiisi sopivan vaihtoehdon.
 Paras useiden lainaputkien hallintaan
- Ilmainen esittely saatavilla
- Hinnoittelu pyynnöstä
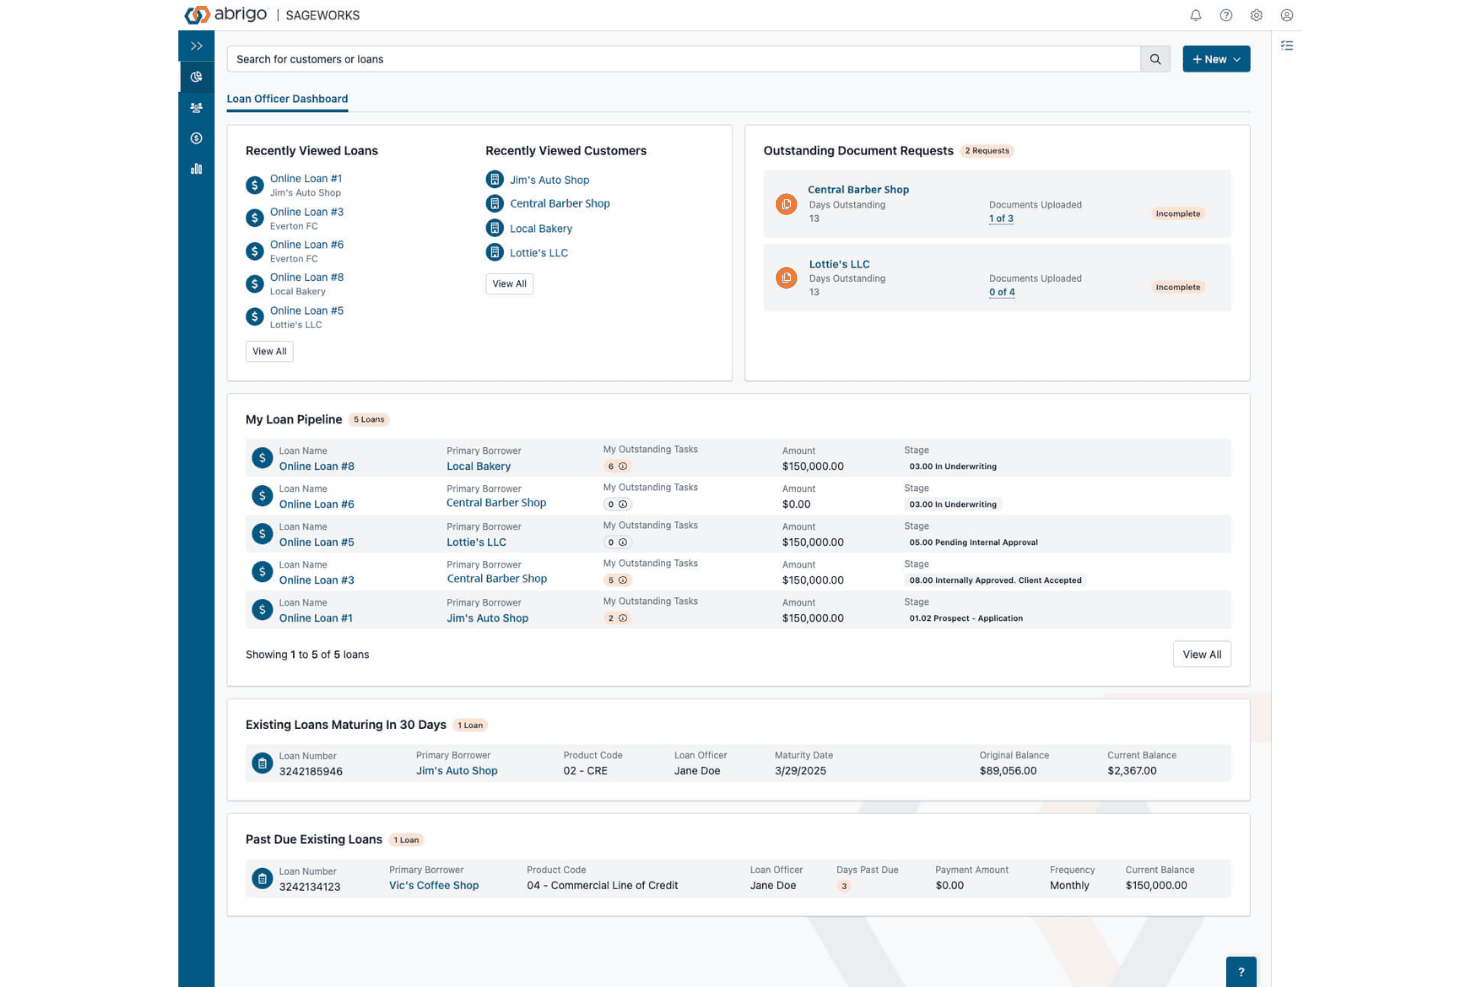
Abrigo seuraa lainanantotiimien lainaputkien tietoja, tehtäviä ja asiakirjapyyntöjä. Abrigo on lainojen myöntämisalusta, joka käsittelee hakemusten vastaanoton, luottopäätösten valmistelun, käsittelyputken seurannan ja salkunhallinnan.
Kenelle Abrigo sopii parhaiten?
Abrigo sopii yhteisöpankeille ja luotto-osuuskunnille, jotka myöntävät yritys-, pienyritys-, rakennus- ja maatalouslainoja ja haluavat hallita niitä yhdessä järjestelmässä.
Miksi valitsin Abrigon
Valitsin Abrigon, koska se käsittelee kaikkia näitä lainatyyppejä yhdellä alustalla, joten tiimisi työskentelee kaikkien käsittelyputkien parissa samassa paikassa. Tekoälypohjainen taloustietojen käsittely ja kokonaiskassavirta-analyysi siirtävät tiedot luottopäätöksen valmistelusta lainan päätökseen ilman tietojen uudelleensyöttöä.
Abrigon tärkeimmät ominaisuudet
- Kovenanttien ja seurantakohteiden seuranta: Ilmoittaa kovenanttipoikkeamista ja seuraa lainan myöntämisen jälkeisiä seurantakohteita, joten salkun valvonta jatkuu myös myöntämisen jälkeen.
- Pienyrityslainojen tekoälypohjainen pisteytys: Arvioi toimialan kehitystä, tilinpäätöksiä ja pankkitapahtumien tietoja lainapäätösten laatimiseksi, ja luotonantaja voi halutessaan tarkistaa päätöksen.
- Tuki CFPB 1071 -vaatimustenmukaisuuteen: Pienyrityksiä koskevat vaaditut tietokentät on sisällytetty lainanottajille suunnattuihin lomakkeisiin. Lisäksi käytettävissä on raporttien vienti ja tietopalomuurit, jotka erottavat suojatut demografiset tiedot muista tiedoista.
- Abrigon APX Performance Center: Seuraa syntynyttä kapasiteettia, rahoituksen järjestämiseen kuluvaa aikaa, tekoälyagenttien toimintaa ja poikkeamahavaintoja koko lainanantoputkessa.
Abrigon integraatiot
Abrigo integroituu Adoben, DocuSignin, Equifaxin, Personan, Plaidin, Route Onen ja Xactuksen kanssa. Se tarjoaa myös ohjelmointirajapinnan mukautettuja integraatioita varten.
Pros and Cons
Pros:
- Kattaa maatalous- ja rakennusrahoituksen
- Tietoja ei tarvitse syöttää uudelleen luottopäätöksen valmistelun ja lainan päätökseen saattamisen välillä
- Seuraa kovenantteja lainan myöntämisen jälkeen
Cons:
- Määritykset voivat tehdä käyttöönotosta aikaa vievän
- Automaattinen pisteytys on rajoitettu pienyrityslainoihin
Learn more about Abrigo: Paras pk-yritysten luottopäätöksiin
- Ilmainen esittely saatavilla
- Hinta pyydettäessä
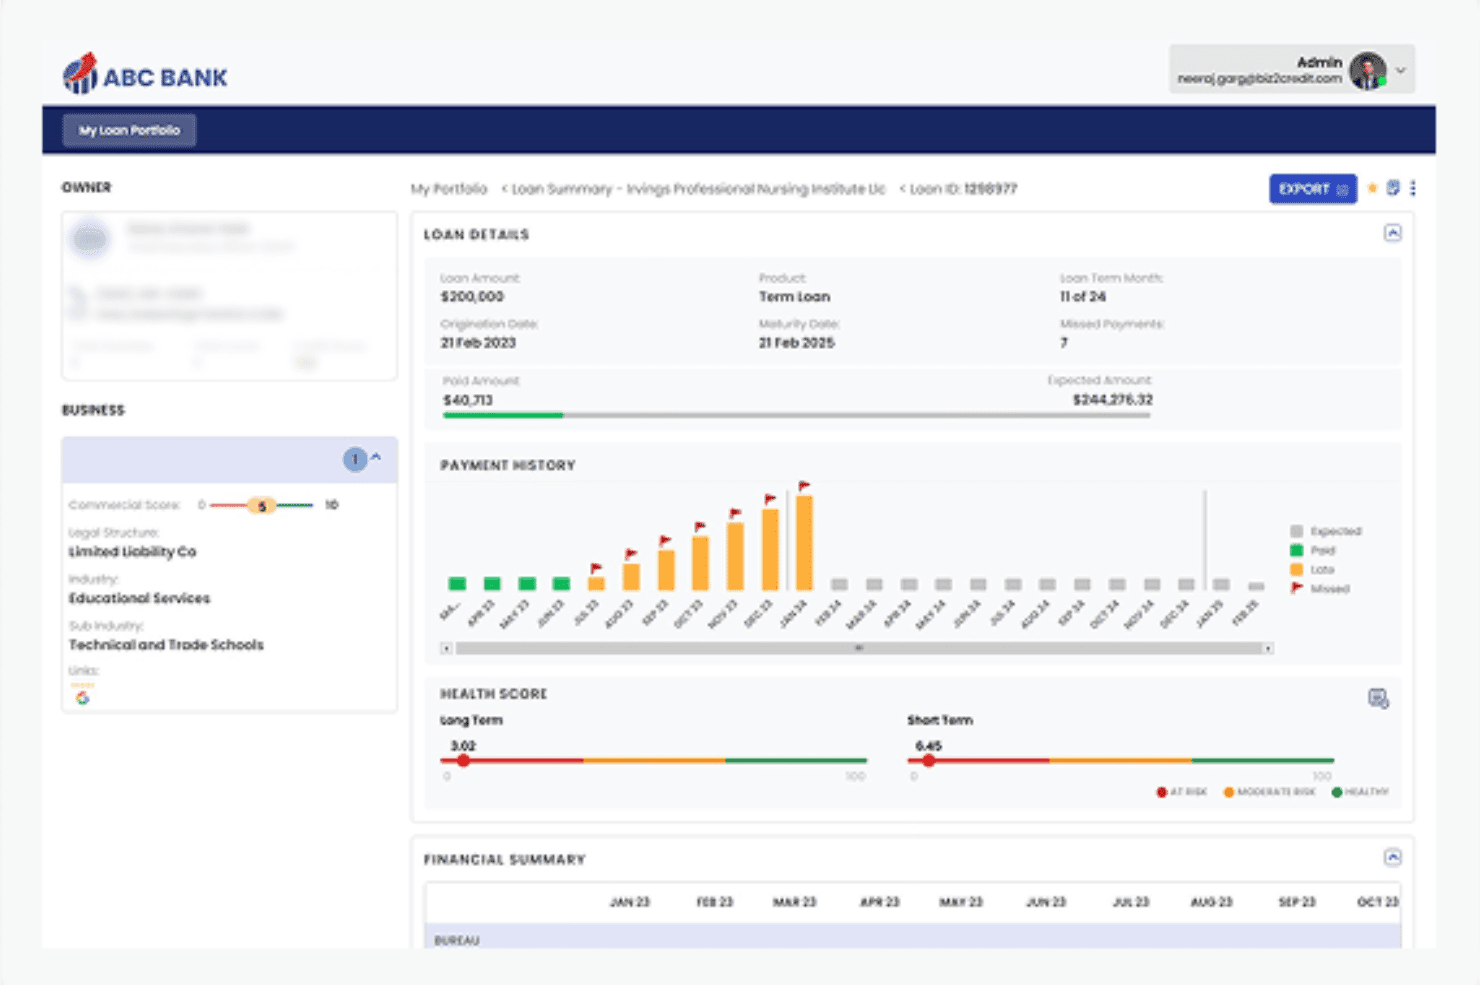
Biz2X:n avulla pankit voivat seurata lainojen tilaa, maksuja ja riskipisteitä. Biz2X on valkoisen tuotemerkin periaatteella toimiva pilvipohjainen lainojen myöntämisalusta, joka yhdistää digitaalisen hakemusten vastaanoton, luottopäätöksenteon, taloudellisten tietojen analysoinnin ja lainan myöntämisen jälkeisen salkun seurannan.
Kenelle Biz2X sopii parhaiten?
Biz2X sopii erityisesti pankeille, luotto-osuuskunnille ja finanssiteknologiayrityksille, jotka myöntävät pk-yrityslainoja ja haluavat perustaa päätökset kassavirtatietoihin.
Miksi valitsin Biz2X:n
Valitsin Biz2X:n sen vuoksi, miten se muodostaa luottopäätökset kassavirtatietojen perusteella. Pankkitiliotteiden analysoija analysoi kassavirtaa tapahtumatasolla, tunnistaa riskimalleja, ja BA Score muodostaa lainanhakijan taloudellisen tilanteen profiilin tämän käyttäytymisen sekä luottotietotoimiston tietojen perusteella. Yhdessä koodittoman päätösmoottorin kanssa, joka hyväksyy hakemukset automaattisesti tai siirtää ne jatkokäsittelyyn luottopolitiikkasi perusteella, luottoanalyytikot voivat siirtyä hakemuksesta päätökseen ilman tavanomaisia manuaalisia pullonkauloja.
Biz2X:n tärkeimmät ominaisuudet
- Lainanhakijan itsepalveluportaali: Antaa hakijoille mahdollisuuden toimittaa asiakirjoja, seurata hakemuksen tilaa ja vastaanottaa tarjouksia koskevia viestejä brändätyn digitaalisen portaalin kautta.
- Salkun seurannan hallintapaneeli: Jakaa lainasalkkusi riskialttiisiin, kohtalaisen riskin, terveisiin ja uusittaviin lainoihin alueellisten lämpökarttojen ja tarkempien näkymien avulla.
- Kovenanttien ja vaatimustenmukaisuuden seuranta: Seuraa lainakohtaisia kovenantteja automaattisesti, käynnistää rikkomushälytykset ja tuottaa auditointivalmiita raportteja.
- SBA-lainaprosessien automatisointi: Tukee 7(a)-, 504-, Express-, CAPLines- ja Microloan-ohjelmia automaattisilla SBA-kelpoisuustarkistuksilla ja suoralla sähköisellä E-Tran-tiedonsiirrolla.
Biz2X:n integraatiot
Biz2X integroituu AWS:n, CSC:n, DocuSignin, Equifaxin, Experianin, FICO:n, Plaidin ja Finicityn kanssa. Lisäksi se tarjoaa REST-rajapinnat mukautettuja integraatioita varten.
Pros and Cons
Pros:
- Perustaa luottopäätökset luottotietotoimiston tietojen lisäksi kassavirtaan
- Valkoisen tuotemerkin mukainen brändäys lainanhakijoille näkyvissä näytöissä
- Palvelee pankkeja, luotto-osuuskuntia ja finanssiteknologiayrityksiä
Cons:
- Monimutkaisista keskisuurten yritysten rahoitusrakenteista on vain vähän näyttöä
- Suunniteltu pk-yrityslainojen kokoluokkaa varten
Learn more about Biz2X: Tarkastusvalmiit luottohallinnan työnkulut
- Ilmainen esittely saatavilla
- Hinta pyynnöstä
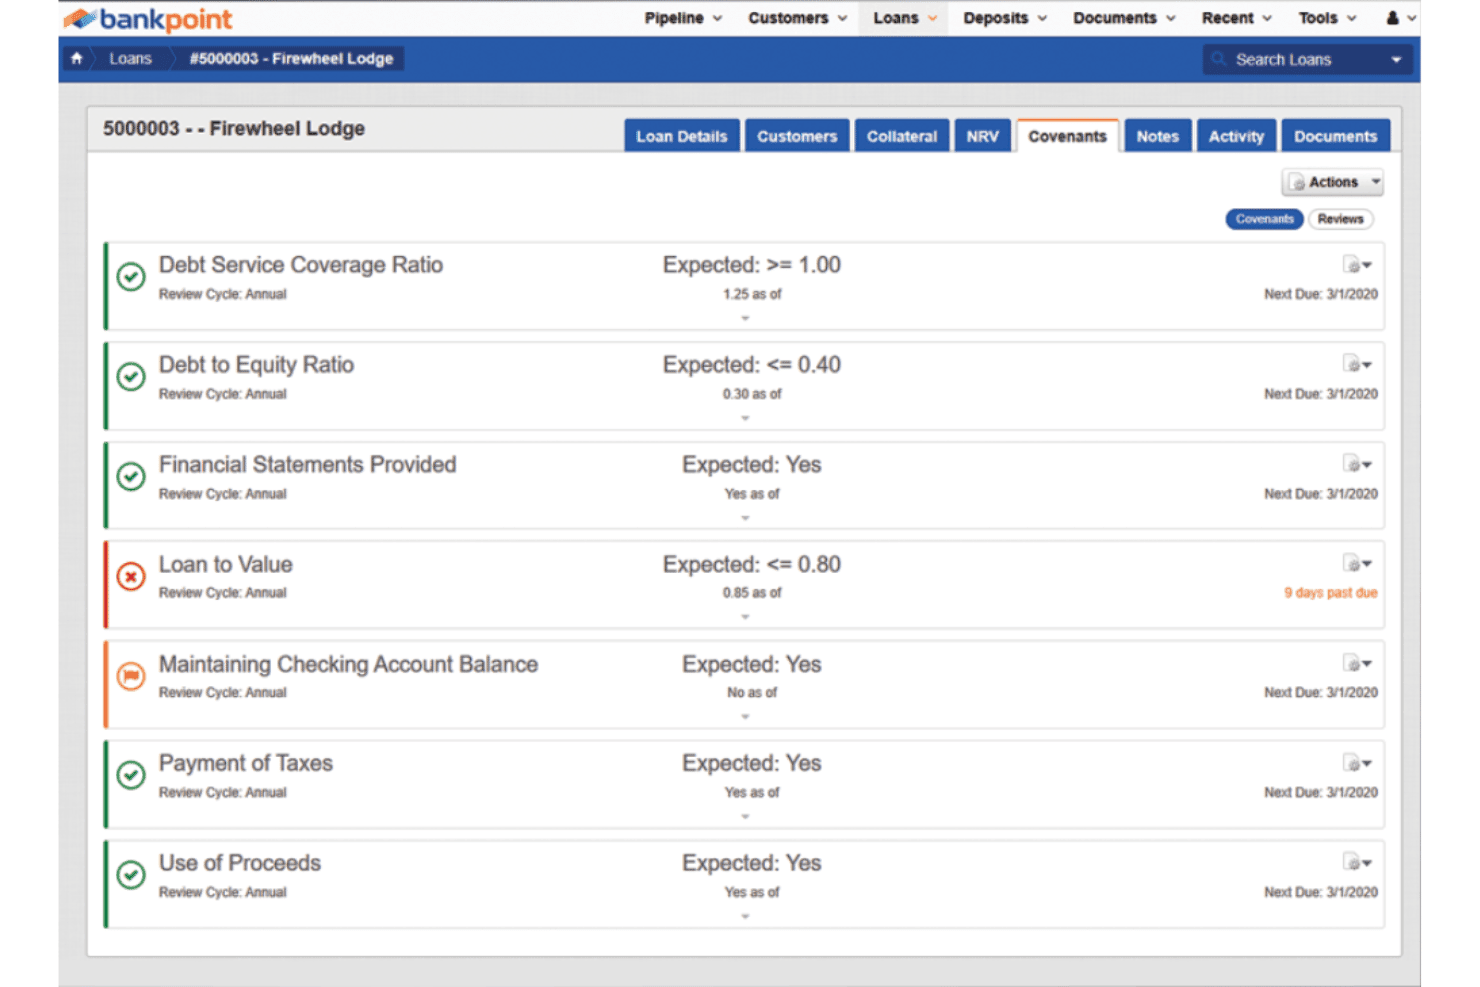
BankPoint seuraa lainojen kovenantteja ja merkitsee vaatimustenmukaisuusongelmat automaattisesti. BankPoint on kaupallisen luotonannon alusta, joka hoitaa kauppaputken seurantaa, luottohallintoa, kovenanttien ja poikkeamien valvontaa, asiakirjahallintaa sekä salkkuraportointia.
Kenelle BankPoint sopii parhaiten?
BankPoint sopii yhteisö- ja aluepankeille, joissa tarkastusvalmius ja kovenanttien seuranta ovat jatkuvia painopisteitä.
Miksi valitsin BankPointin
Valitsin BankPointin yhdeksi parhaista vaihtoehdoista, koska sen luottohallintakerros on suunniteltu erityisesti tarkastusvalmiutta varten tavalla, jota useimmat kaupalliset lainojen alkuperäjärjestelmät pitävät jälkikäteen lisättävänä ominaisuutena. Jokainen riskiluokituksen muutos, luoton alaskirjaus ja korottomaksi siirto kulkee automaattisen luottotoimintojen työnkulun kautta, joka tuottaa täydellisen tarkastusjäljen välittömästi. Pidän myös poikkeamien valvontamoduulista, joka eskaloi automaattisesti erääntyneet kovenantit, tallentaa toteutuneet ja odotetut arvot sekä kirjaa jokaisen poikkeusluvan jäsenneltynä hyväksyntätietueena.
BankPointin tärkeimmät ominaisuudet
- DocuPoint-lainanottajaportaali: Suojattu portaali, jossa lainanottajat ja kolmannet osapuolet voivat ladata asiakirjoja. Portaali tarkistaa virukset automaattisesti ja tarjoaa tarkastusjonon hyväksymis- tai hylkäyspäätöksiä varten.
- Suhteiden kartoitus: Kartoittaa lainanottajien ja takaajien väliset suhteet ja tuottaa visuaalisia kaavioita lakisääteisten luotonantorajojen analysoinnin tueksi.
- Lainaputken hallinta: Keskitetty työtila, jossa on reaaliaikaiset tilapäivitykset, mukautettavat koontinäytöt ja porautuva raportointi salkusta yksittäiseen lainaan.
- Järjestelmäänviennin työlistojen luonti: Kerää ja vahvistaa lainatiedot tuottaakseen työlistoja lainojen kirjaamista varten ydinjärjestelmään.
BankPoint-integraatiot
BankPoint tarjoaa integraatiot Hyland OnBaseen, Microsoft Office 365:een, Salesforceen, DocuSigniin, Oracle NetSuiteen ja Finastraan. Se tarjoaa myös rajapinnan mukautettuja integraatioita varten.
Pros and Cons
Pros:
- Tarkastusvalmiit luottotoimintojen työnkulut
- Yksityiskohtainen kovenanttien ja poikkeamien seuranta
- Mukautettavat kaupallisen luotonannon työnkulut
Cons:
- Dokumentoitua taloustietojen hajautusmoottoria ei ole
- Liittyvien tietueiden välillä siirtyminen vie aikaa
Learn more about BankPoint: Sopii parhaiten luottoanalytiikkaa hyödyntävään luotonmyöntöön
- Ilmainen esittely saatavilla
- Hinnoittelu pyynnöstä
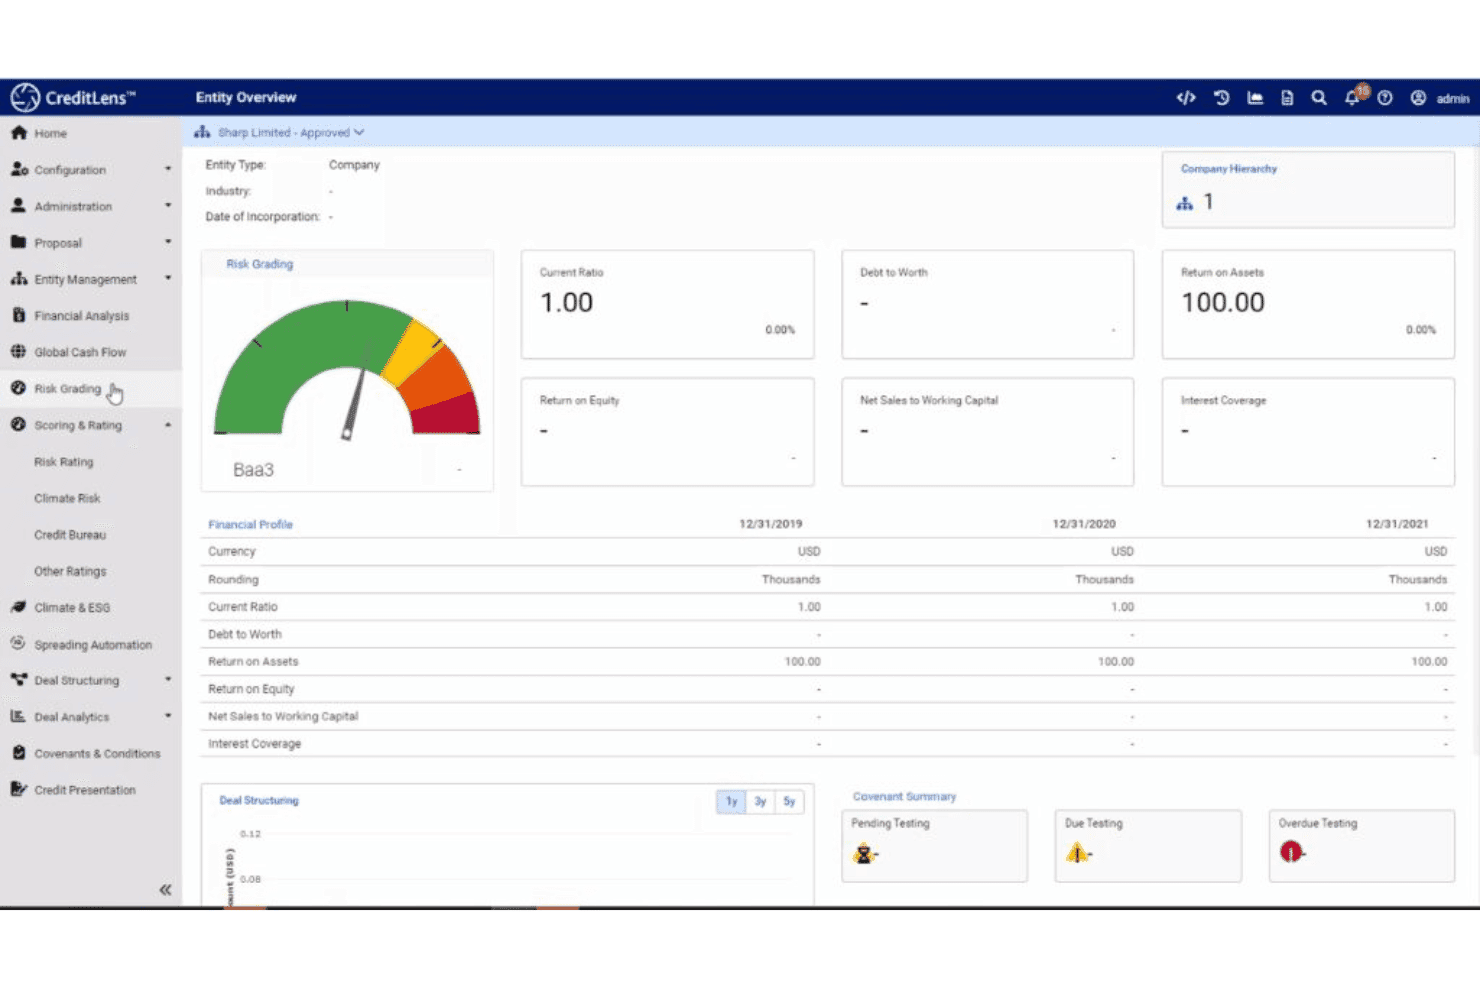
CreditLens yhdistää yrityksen riskiluokituksen ja taloudelliset tunnusluvut luottoanalyysia varten. Moody's tarjoaa luotonmyöntökokonaisuuden, joka kattaa taloustietojen käsittelyn, kaksoisriskiluokituksen, skenaario- ja stressitestauksen, määritettävät luotonmyöntötyönkulut sekä generatiivisen tekoälyn luottomuistiotyökalun CRE-, maatalous- ja pienyritysluotonantoon.
Kenelle Moody's sopii parhaiten?
Moody's sopii ihanteellisesti luottoanalyytikoille ja luotonmyöntäjille alueellisissa ja suurissa pankeissa, jotka tarvitsevat omiin tietoihinsa perustuvia riskimalleja luotonmyöntötyönkulussaan.
Miksi valitsin Moody'sin
Valitsin Moody'sin, koska se tuo Moody'sin omat PD- ja LGD-mallit, RiskCalc-pisteet sekä talousskenaariot luotonmyöntönäkymään. Analyytikot saavat kaksoisriskiluokitukset osaksi kaupan työnkulkua, joten riskien arviointi tapahtuu samalla, kun luottoa rakennetaan.
Moody'sin keskeiset ominaisuudet
- Skenaario- ja stressitestaus: Suorittaa kauppaan liittyviä skenaario- ja stressitestejä luotonmyöntötyönkulun sisällä.
- Generatiivisen tekoälyn luottomuistiot: Laatii jäsenneltyjä luottokuvauksia lainanottajan taloustiedoista, kaupan yksityiskohdista ja Moody'sin sisällöstä.
- Pienyrityslainojen automaattinen päätöksenteko: Alle $250,000:n lainoista voidaan tehdä automaattinen päätös määritettävien luottokäytäntöjen, pisteytysmallien ja FICO Small Business Scoring Service -integraation avulla.
- KYC-seulonta: Seuloo hakijat Moody'sin maailmanlaajuista riskitietokantaa vasten ennen luottoanalyysin aloittamista.
Moody'sin integraatiot
Moody's integroituu FICO Small Business Scoring Serviceen, mutta muista integraatioista ei ole julkaistu tietoja. Se tarjoaa API-rajapinnan mukautettuja integraatioita varten.
Pros and Cons
Pros:
- Tukee CRE-, maatalous- ja pienyritysluotonantoa
- Tekoälyavusteinen taloustietojen käsittely ja luottomuistiot
- Luottopäätösten tarkastusketjut
Cons:
- Yritystason käyttöönotto voi kestää kuukausia
- Työkalun hallinta voi kuluttaa analyytikoiden aikaa
Learn more about Moody's: Sopii parhaiten suurten pankkien salkkujen ja kovenanttien seurantaan
- Ilmainen esittely saatavilla
- Hinta pyynnöstä
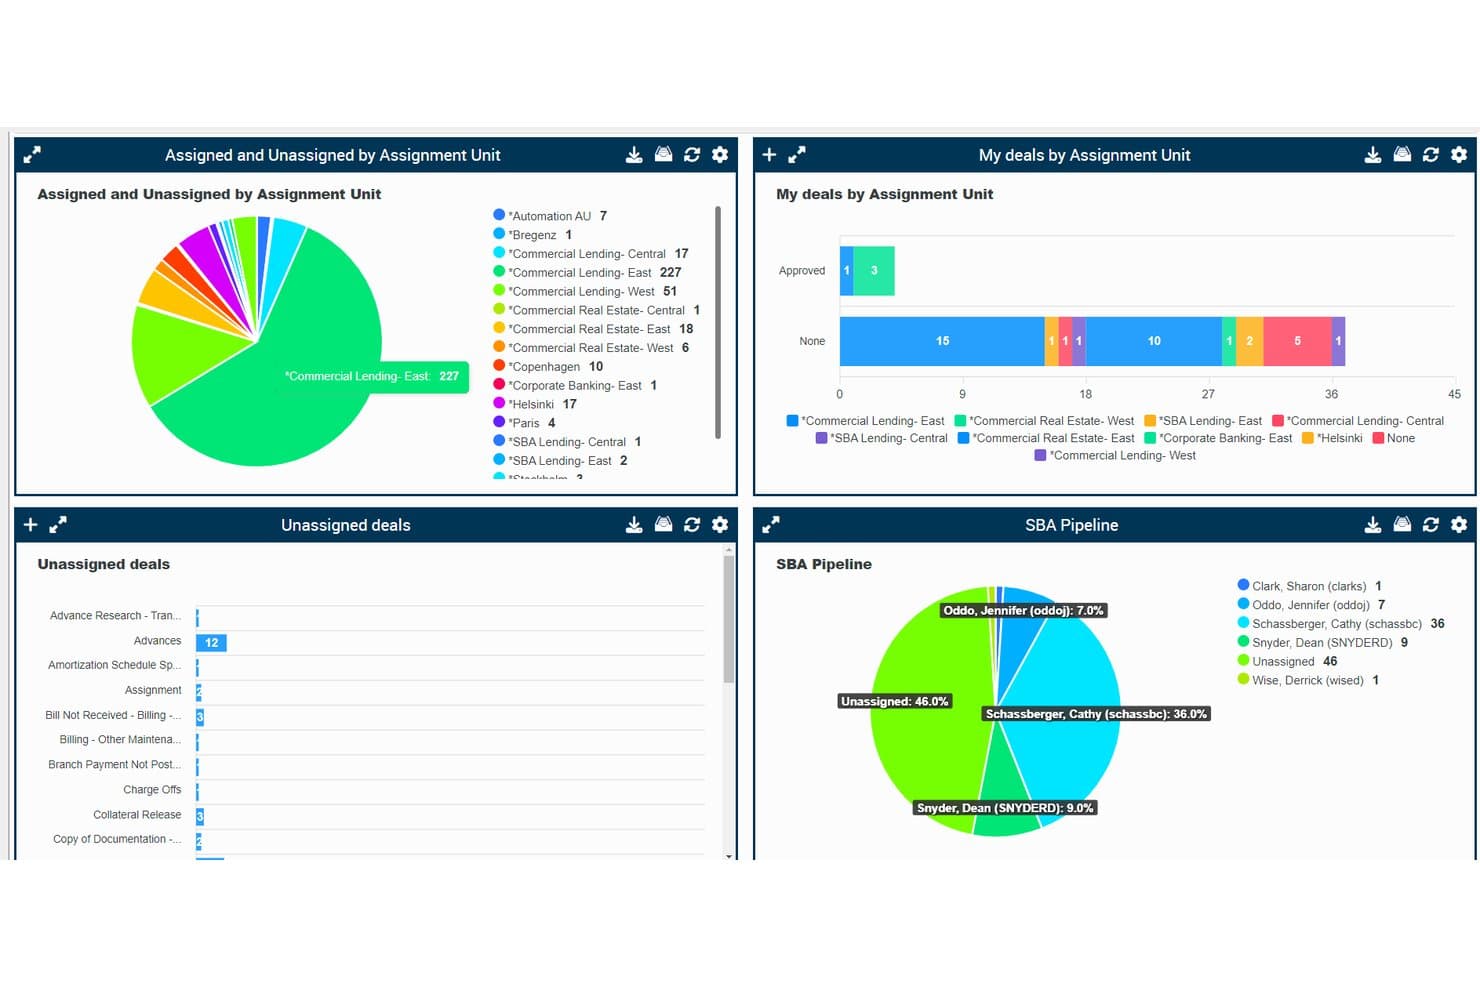
AFSVision seuraa lainaputken tietoja useissa toimeksiantoyksiköissä. AFSVision on kaupallisen luotonannon alusta, joka hoitaa lainojen myöntämisen, luottopäätösten arvioinnin, päätökseen saattamisen, hoidon ja salkkuraportoinnin yhdessä järjestelmässä.
Kenelle AFSVision sopii parhaiten?
AFSVision sopii parhaiten suurille alueellisille ja kansallisille pankeille, jotka tarvitsevat kovenanttien ja poikkeamien valvontaa suuren lainamäärän yhteydessä.
Miksi valitsin AFSVisionin
Olen sisällyttänyt AFSVisionin kärkivalintoihini sen kattavan kovenanttien ja poikkeamien seurannan ansiosta. Automaattinen poikkeamamoduuli valvoo asiakirjoja, luottopäätöksiä, kovenantteja ja vakuuksia yhdessä paikassa. Kun tähän yhdistetään IRIS, joka tuo riskiluokitusten jakaumat, toimialakeskittymät ja ongelmalainojen varhaisen varoituksen merkinnät näkyviin reaaliajassa, käytössä on tehokas ratkaisu salkun valvontaan.
AFSVisionin keskeiset ominaisuudet
- Käytäntöohjattu työnkulkujärjestelmä: Määritä luottoprosessin vaiheet, valtuusrajat ja roolipohjainen reititys suoraan lainanantoprosessiin.
- Tuki useille liiketoiminta-alueille: Hallitse C&I-, CRE-, SBA-, maatalous- ja syndikointiliiketoimintaa yhdellä alustalla ilman erillisiä järjestelmiä.
- Tekoälypohjainen hinnoitteluanalytiikka: Analysoi historiallisia lainatietoja ja tuottaa markkinatietoon perustuvia hinnoitteluohjeita lainanantajien työnkulkuihin.
AFSVisionin integraatiot
AFSVision tukee integraatioita RESTful- ja DIY-rajapintojen kautta, ja sillä on muunnoskokemusta FIS-, Fiserv-, Loan IQ-, ACBS-, McCracken- ja Stucky-järjestelmistä.
Pros and Cons
Pros:
- Natiivimuotoinen kovenanttien ja poikkeamien seuranta
- Muunnoskokemusta merkittävien ydinjärjestelmien toimittajien kanssa
- Tukee monimutkaisia kaupallisen luotonannon liiketoiminta-alueita
Cons:
- Dokumentoidut lainatietojen hajautus- ja pisteytystyökalut ovat rajalliset
- Hakijoille suunnattua hakemusportaalia ei ole kuvattu
Learn more about AFSVision: Paras koko lainaelinkaaren kattavaan luotonantoon
- Ilmainen esittely saatavilla
- Hinnoittelu pyynnöstä
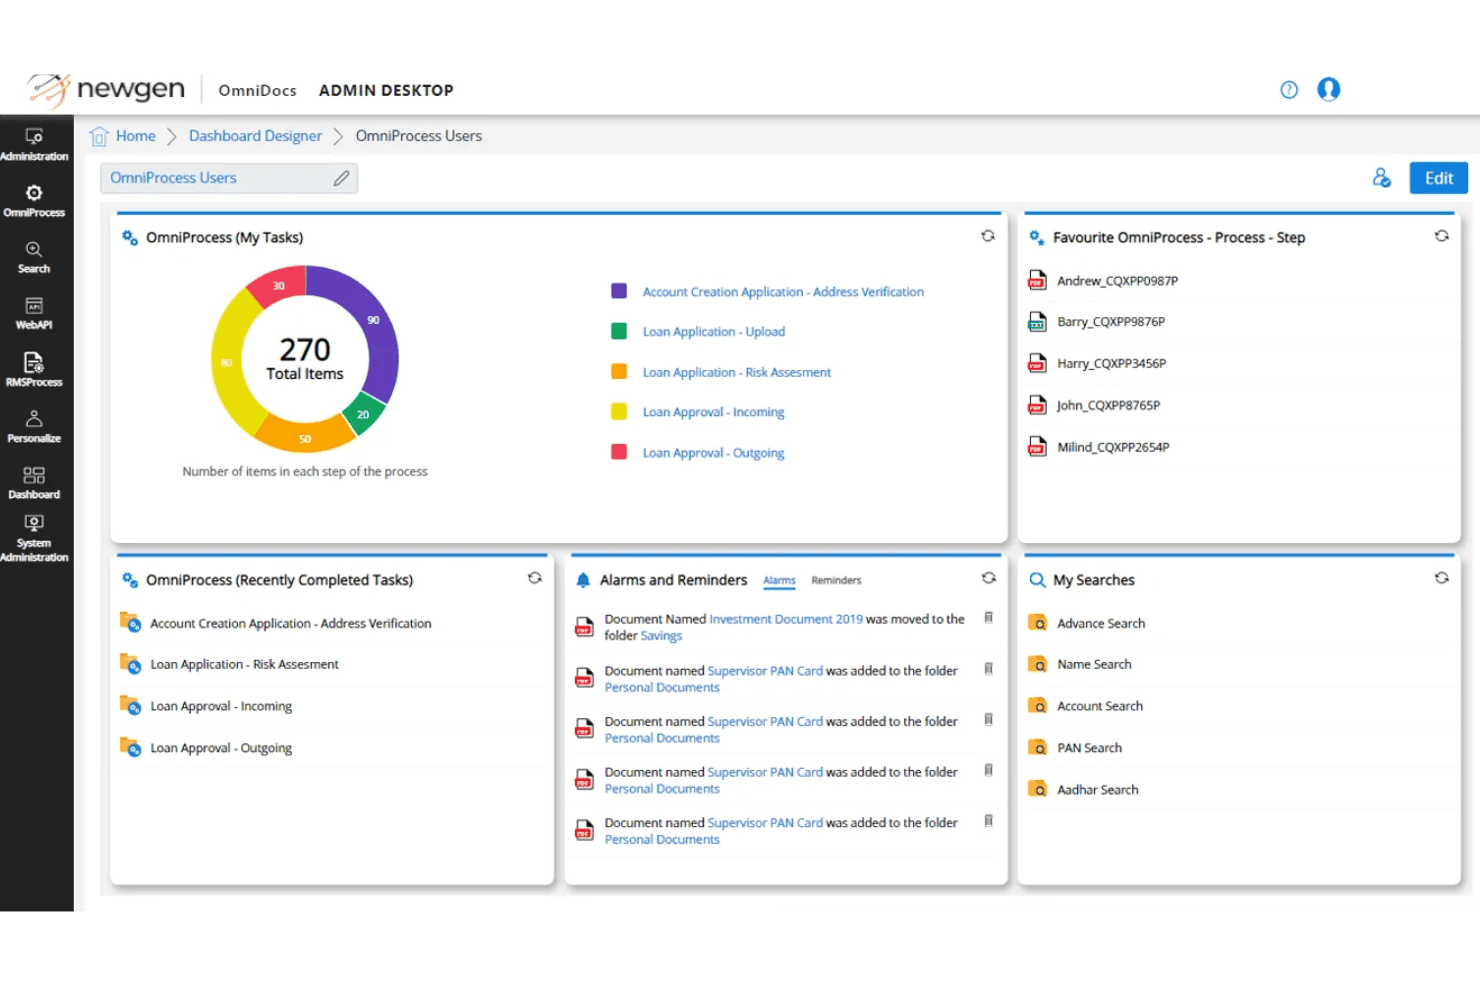
Newgen OmniDocs järjestää tehtävät, hälytykset ja haut hallintapaneelissaan. Newgen on NewgenONE-pinoon perustuva kaupallisten lainojen myöntämisalusta, jonka moduulit kattavat hakemusten vastaanoton, taloustietojen jäsentämisen, luottopäätösten valmistelun, hyväksyntöjen reitityksen ja lainojen noston.
Kenelle Newgen sopii parhaiten?
Newgen sopii erityisesti keskisuurille ja suurille pankeille sekä luotto-osuuskunnille, jotka haluavat hallita hakemusten vastaanotosta lainan noston jälkeiseen seurantaan kaiken yhdellä alustalla.
Miksi valitsin Newgenin
Newgen pääsi listalleni, koska se kattaa kaupallisen luotonannon kaikki vaiheet ilman erillisiä työkaluja. Taloustietojen jäsentäminen, DSCR-analyysi ja stressitestit ovat samassa pinossa lainojen noston ja noston jälkeisen seurannan kanssa. Luottoanalyytikko voi käsitellä C&I- tai CRE-rahoituksen luottopäätöksen valmistelusta jatkuvaan seurantaan poistumatta alustalta.
Newgenin tärkeimmät ominaisuudet
- Lainanottajan itsepalveluportaali: Antaa kaupallisille hakijoille mahdollisuuden aloittaa hakemuksia, ladata asiakirjoja ja seurata hakemuksen tilaa brändätyssä verkkoportaalissa, joka on yhdistetty suoraan LOS-järjestelmään.
- Tekoälyyn perustuva asiakirjojen indeksointi ja tietojen poiminta: Luokittelee ja poimii automaattisesti tietoja tilinpäätöksistä, veroilmoituksista ja vakuusasiakirjoista niiden saapuessa lainatiedostoon.
- Kovenanttien seuranta ja erääntymisten valvonta: Seuraa kovenanttien noudattamista kuvaavia suhdelukuja, ilmoittaa rikkomuksista ja automatisoi uusimisilmoitukset.
- Pykälän 1071 säännösten noudattaminen: Kerää ja hallinnoi CFPB:n pienyritysten luotonantoa koskevia tietoja sääntelyraportointivelvoitteiden tueksi.
Newgenin integraatiot
Newgen integroituu Finastran, Plaidin, Experianin, Deluxen, Glian ja Factual Datan kanssa. Mukautettuja yhteyksiä varten on saatavilla myös REST API.
Pros and Cons
Pros:
- Vähäkoodinen alusta mahdollistaa työnkulkujen muutokset organisaation sisällä
- Tukee taloustietojen jäsentämistä, DSCR-analyysiä ja stressitestausta
- Reitittää hyväksynnät summan ja riskin perusteella
Cons:
- Käyttöönotto voi olla monimutkaista
- Arvioijat raportoivat suorituskyky- ja responsiivisuusongelmista
Learn more about Newgen: Bedst til AI-guideret onboarding af B2B SaaS-kunder
- 21 dages gratis prøveperiode
- Fra $249/måned (faktureres årligt)
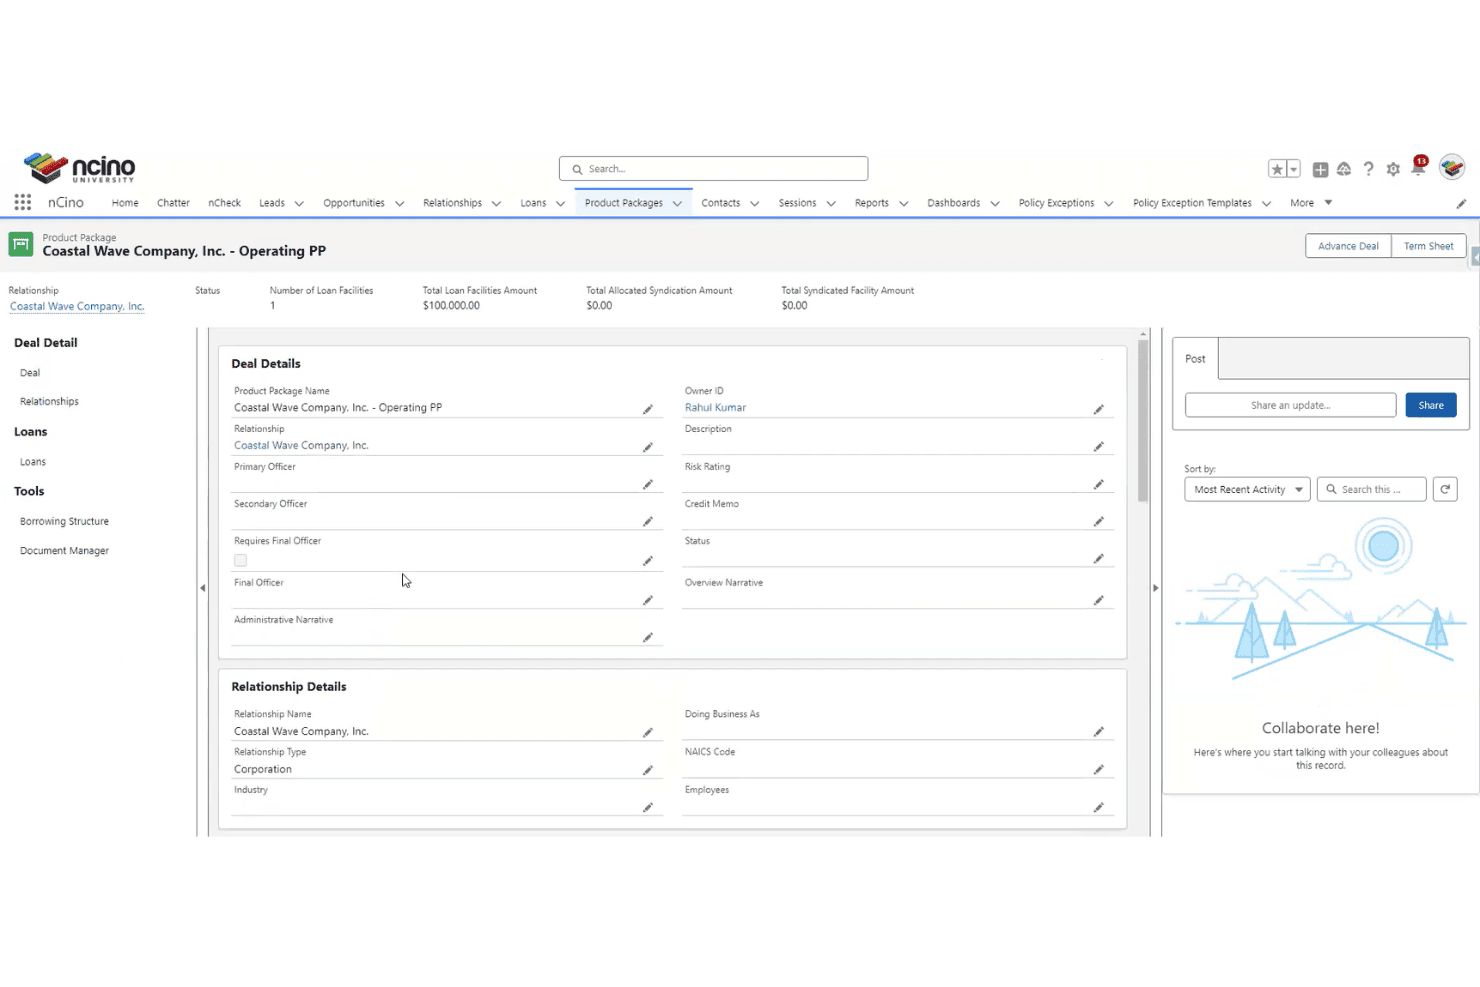 Learn more about nCino:
 Paras pankeille, joilla on monimutkaisia luottoanalyysitarpeita
- Ilmainen esittely saatavilla
- Hinnoittelu pyynnöstä
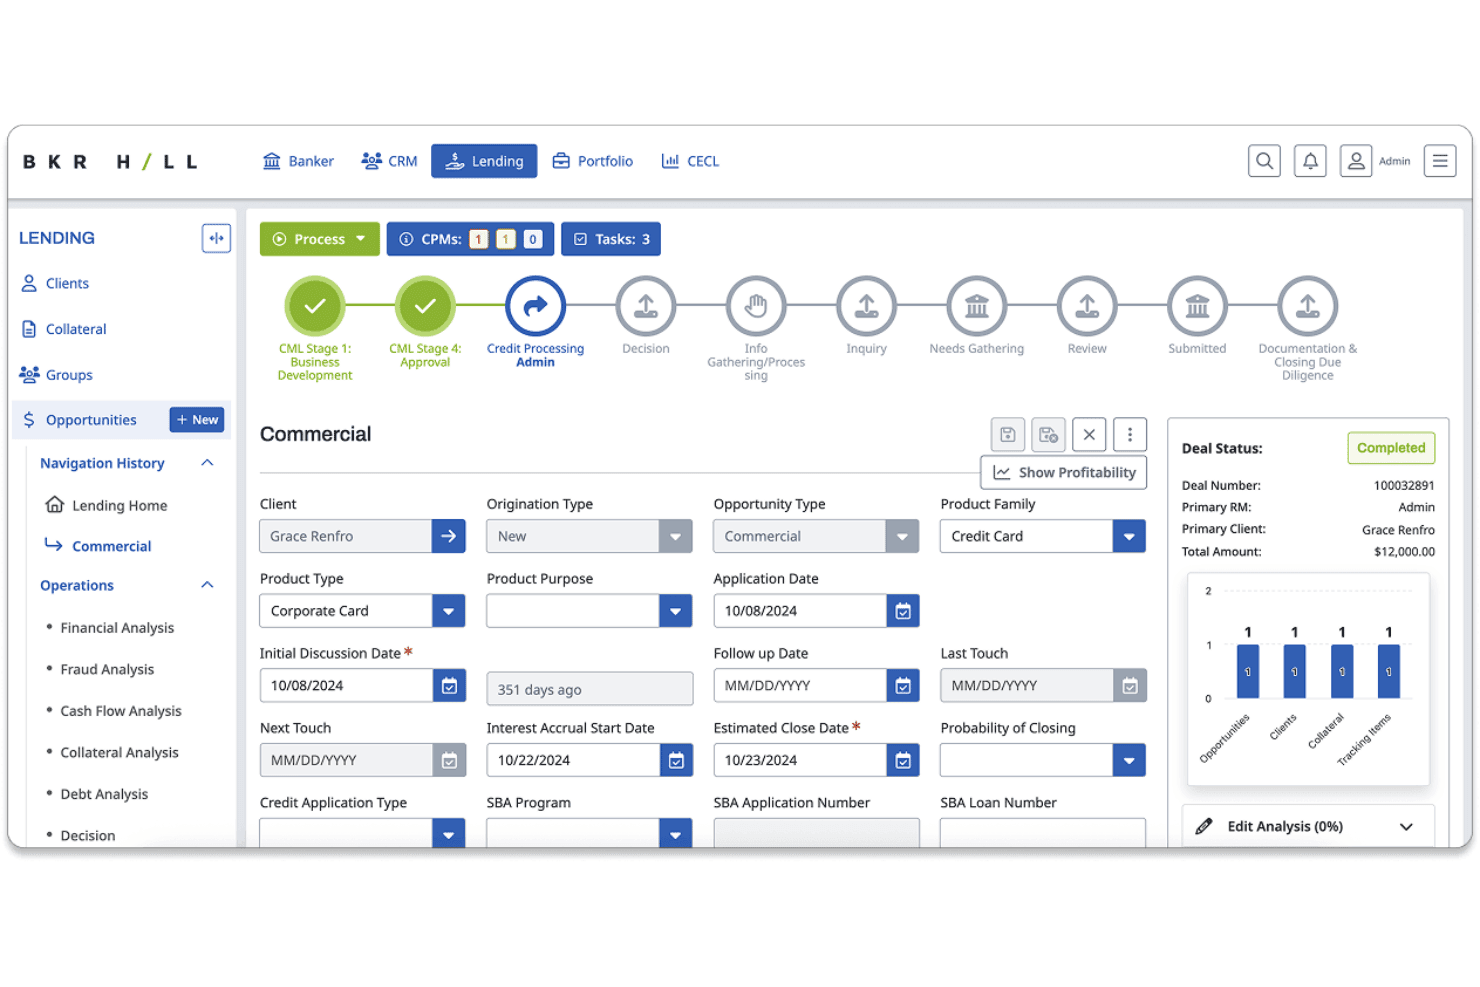
Baker Hill seuraa kaupallisten lainojen myöntämistä ja lainakauppojen toimintaa. Baker Hill on kaupallisten lainojen myöntämisalusta, joka käsittelee tilinpäätöstietojen analysointia, asiakirjojen automatisointia, työnkulkujen hallintaa ja salkun riskienhallintaa.
Kenelle Baker Hill sopii parhaiten?
Baker Hill sopii erityisen hyvin yhteisöpankeille ja luotto-osuuskunnille, joiden kaupalliset lainat edellyttävät yksityiskohtaista tilinpäätöstietojen analysointia ja kassavirta-analyysiä.
Miksi valitsin Baker Hillin
Baker Hill ansaitsi paikkansa vahvan luottoanalyysinsä ansiosta. Tilinpäätöstietojen analyysimoduuli tukee velanhoitokatteen ja kokonaiskassavirran laskemista, RMA-vertaisvertailua sekä talousennusteita, joiden avulla luotonmyöntäjät voivat testata tulevaa suorituskykyä suhteessa riskikynnyksiin. Kovenantteja voidaan myös luoda analyysin aikana, mikä yhdistää luottoanalyysin salkun valvontaan heti ensimmäisestä tarkastelusta lähtien.
Baker Hillin tärkeimmät ominaisuudet
- Tekoälypohjainen asiakirjojen käsittely: Poimii taloustietoja yritysten ja yksityishenkilöiden veroasiakirjoista, mukaan lukien lomakkeiden 1040, 1065, 1120 ja 1120S liitteet, ja siirtää ne lainojen myöntämisjärjestelmään.
- Asiakassuhteiden hinnoittelumoduuli: Laskee odotetun tuoton lainakohtaisesti ja koko asiakassuhteen kannattavuuden sekä mahdollistaa lainarakenteiden vaihtoehtoisten mallien tarkastelun.
- Älykäs työnkulkujen hallinta: Reitittää tehtävät automaattisesti, valvoo luottopolitiikan noudattamista ja seuraa muistutettavia tehtäviä koko lainan elinkaaren ajan.
- Ask BKR -tekoälyavustaja: Hakee ja analysoi lainanantoputkea tuodakseen esiin trendejä ja ilmoittaakseen riskeistä.
Baker Hillin integraatiot
Baker Hill tarjoaa integraatiot Fiservin, COCC:n, Corelationin, Alloyn, DocuSignin, Validisin ja TruStagen kanssa. Mukautettujen yhteyksien ohjelmointirajapintaa ei ole dokumentoitu julkisesti.
Pros and Cons
Pros:
- Pitkä kokemus yhteisölainanantajien kanssa toimimisesta
- Hakee tietoja QuickBooksista ja vero-ohjelmistoista
- Yhdistää lainojen myöntämisen salkun riskien seurantaan
Cons:
- Määritys vaatii huomattavan käyttöönottohankkeen
- Siirtyminen NextGenistä UN/FY-järjestelmään edellyttää huolellisuutta
Learn more about Baker Hill: Sopii parhaiten yritystason syndikoitujen lainojen luottopäätösten valmisteluun
- Ilmainen esittely saatavilla
- Hinta pyydettäessä
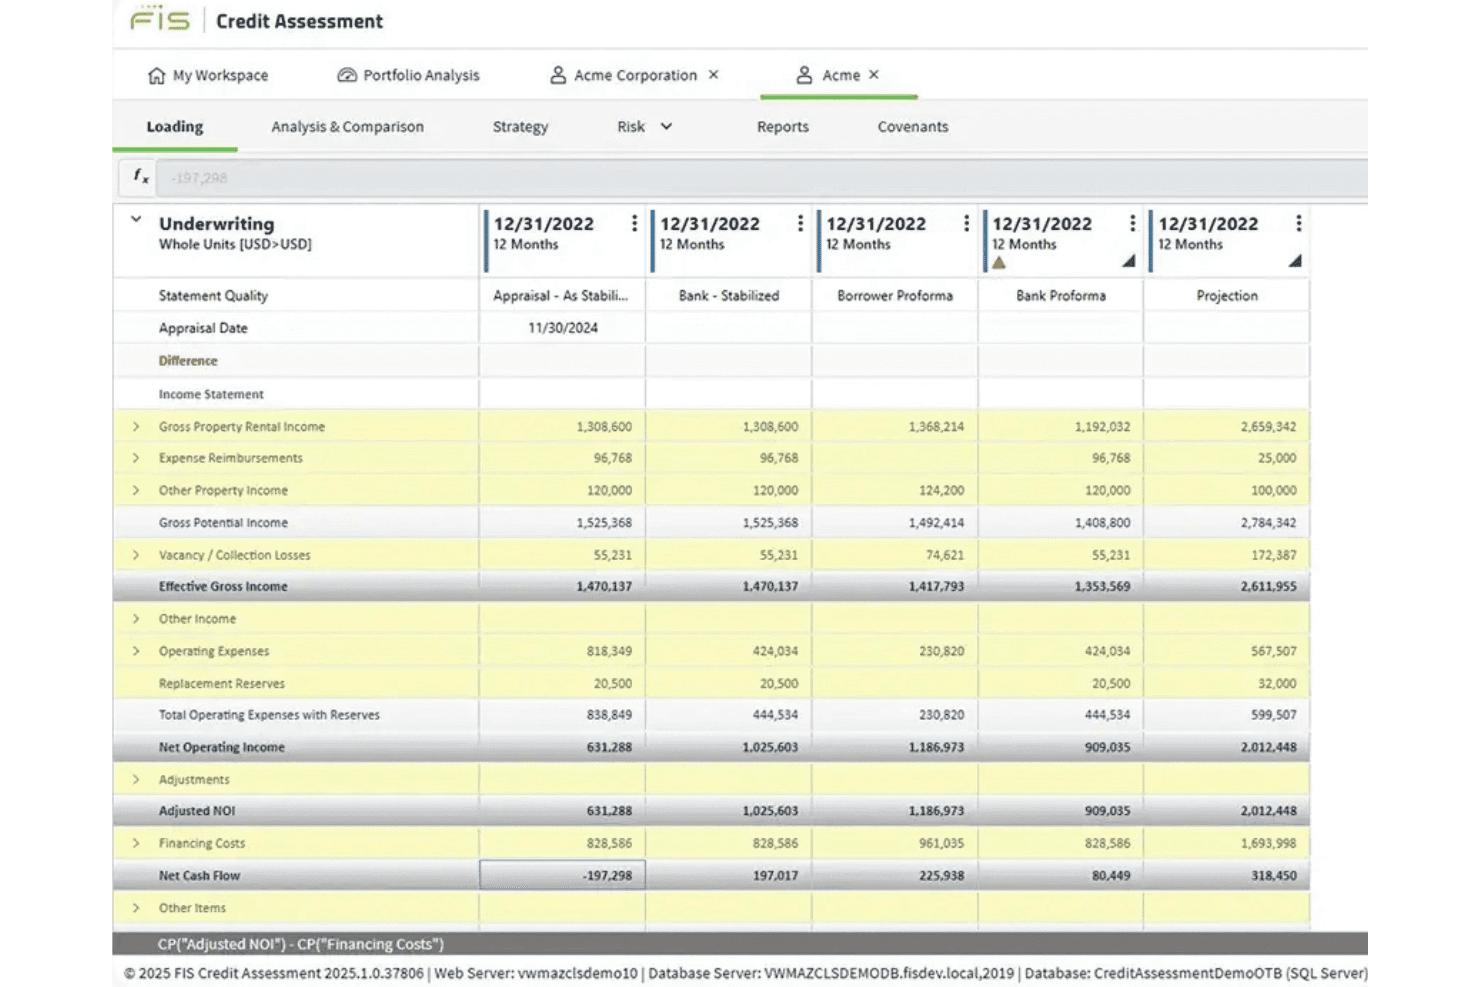
FIS:n luottokelpoisuuden arviointi vertaa nettoliikevoittoa ja kassavirtaa useissa luottopäätösskenaarioissa. FIS Commercial Lending Suite on modulaarinen kaupallisten lainojen myöntämisalusta, joka käsittelee luottokelpoisuuden arviointia, taloustietojen analysointia, luottopäätösten valmistelua, syndikoinnin hallintaa ja lainojen siirtämistä lainanhoitoon.
Kenelle FIS Commercial Lending Suite sopii parhaiten?
FIS Commercial Lending Suite on suunnattu keskisuurille ja suurille pankeille sekä yksityisille luottolaitoksille, jotka hallinnoivat syndikoituja, agenttipohjaisia tai usean osapuolen lainoja.
Miksi valitsin FIS Commercial Lending Suiten
Valitsin FIS Commercial Lending Suiten yhdeksi parhaista vaihtoehdoista, koska se on rakennettu syndikoitujen ja agenttipohjaisten lainojen monimutkaisuutta varten. Luottokelpoisuuden arviointimoduuli sisältää PD- ja LGD-luokitusmallit sekä toimialakohtaisen taloustietojen analysoinnin kaupallisille kiinteistöille, maatalousyrityksille ja kunnille. SyndTrak tarjoaa suojatut sähköiset kaupankäyntihuoneet asiakirjojen jakamiseen lainanottajien, agenttien ja syndikaatin sijoittajien kanssa.
FIS Commercial Lending Suiten tärkeimmät ominaisuudet
- Määritettävä hyväksyntätyönkulkujen moottori: BPMN/DMN-pohjainen vähäkoodinen moottori ohjaa luottopäätökset käytäntölähtöisten ja roolipohjaisten hyväksyntäsääntöjen läpi.
- Asiakirjojen mallinnus: Luo lainaehdot, tarjouskirjeet ja luottomuistiot automaattisesti kauppatietojen perusteella.
- 360 asteen salkkunäkymä: Kokoaa asiakkaan ja salkun vastuut moniulotteisiksi näkymiksi.
- SyndTrak-sähköiset kaupankäyntihuoneet: Tarjoaa suojatut ja jäsennellyt kaupankäyntisivustot asiakirjojen jakamiseen ja yhteistyön koordinointiin lainanottajien, agenttien ja syndikaatin sijoittajien välillä.
FIS Commercial Lending Suiten integraatiot
FIS Commercial Lending Suite tukee avoimia rajapintoja CRM-, KYC-, vaatimustenmukaisuus-, taloustietojen analysointi-, riskiluokitus-, luottotietotoimisto-, pisteytys- ja ydinlainanhallinta-alustoille.
Pros and Cons
Pros:
- Käsittelee syndikoituja ja agenttipohjaisia luottorakenteita
- Sisältää PD/LGD-mallit ja toimialakohtaisen taloustietojen analysoinnin
- Luo luottomuistiot kauppatietojen perusteella
Cons:
- Työnkulkujen määrittäminen voi edellyttää erikoistunutta tukea
- Tietojen tarkkuudessa voi esiintyä satunnaisia ongelmia
Learn more about FIS Commercial Lending Suite: Sopii parhaiten Jack Henry -ydinjärjestelmiä käyttäville paikallisille pankeille
- Ei saatavilla
- Hinta pyydettäessä
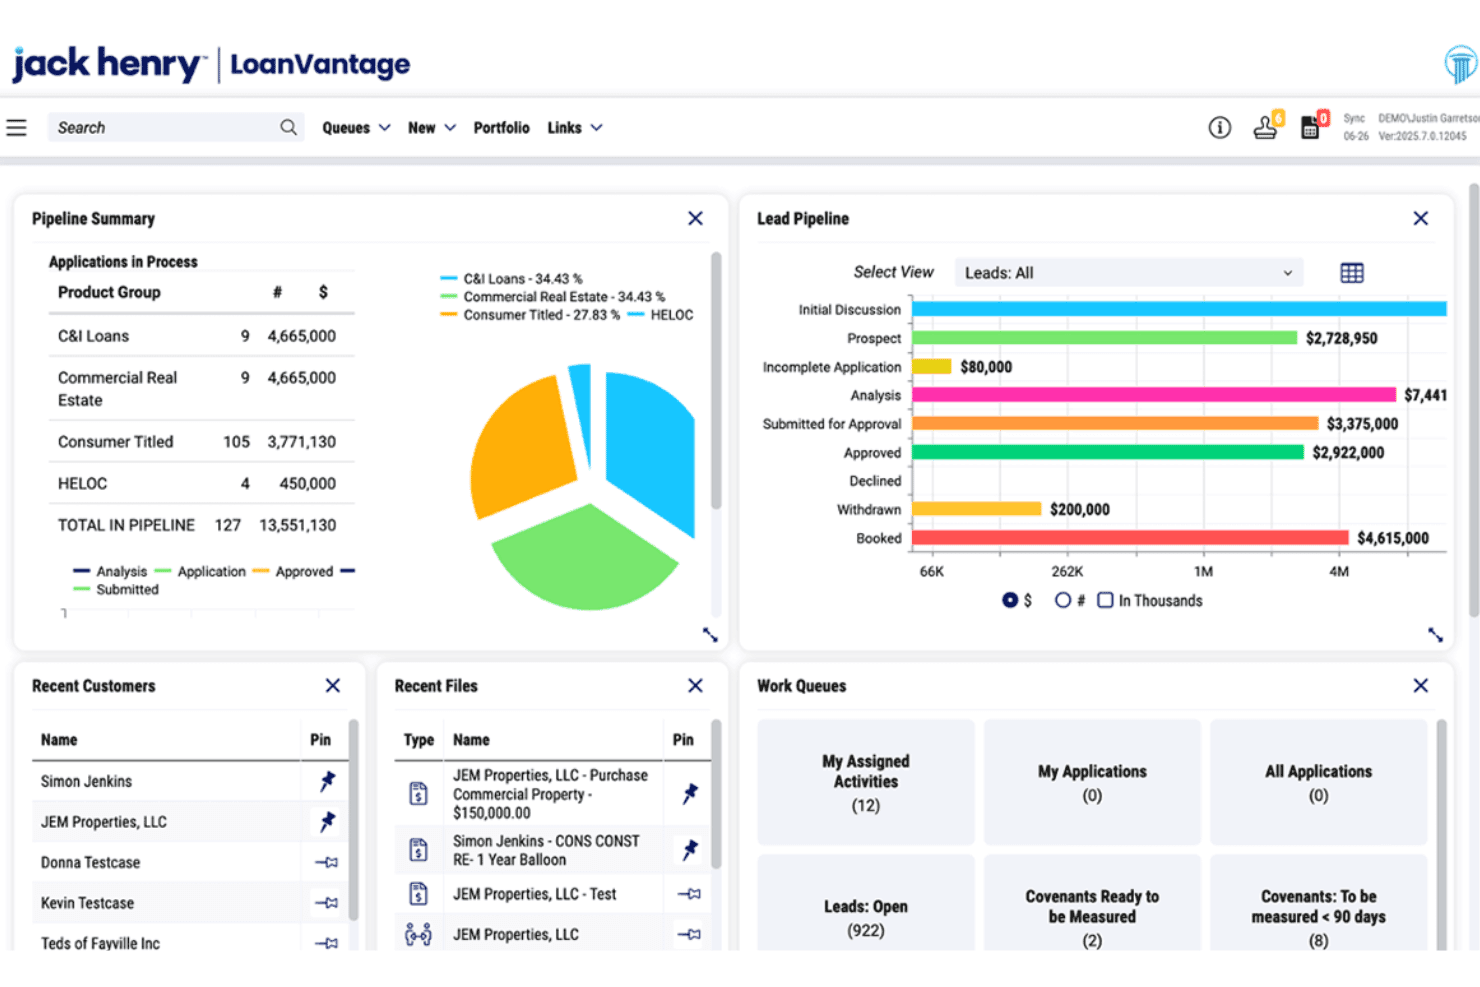
Jack Henry LoanVantage seuraa yrityslainojen myyntiputkia ja työjonoja. Jack Henry Commercial Lending on lainojen perustamisjärjestelmä, jossa on natiivisti taloustietojen analysointi, kovenanttien seuranta, vakuuksien hallinta ja vaatimustenmukaisuustyökalut yritys-, kuluttaja- ja maatalouslainoille.
Kenelle Jack Henry Commercial Lending sopii parhaiten?
Jack Henry Commercial Lending sopii hyvin paikallisille ja alueellisille pankeille sekä luotto-osuuskunnille, jotka käyttävät jo Jack Henry -ydinjärjestelmää.
Miksi valitsin Jack Henry Commercial Lendingin
Otin Jack Henry Commercial Lendingin mukaan kärkivalintoihini, koska Loans Board integroituu natiivisti SilverLakeen, Symitariin, CIF 20/20:een ja Core Director -järjestelmään, mikä poistaa yleensä kolmannen osapuolen lainanhallintajärjestelmän edellyttämän integrointityön. Taloustietojen analysointi kattaa veroilmoitukset lomakkeilla 1040, 1120, 1120S ja 1065, UCA- ja maailmanlaajuisen kassavirran, CRE-vuokraluettelot sekä ABL-lainoituspohjan. Kovenanttien seuranta hakee mittarit näistä analyyseistä ja luo toistuvat vaatimukset automaattisesti.
Jack Henry Commercial Lendingin tärkeimmät ominaisuudet
- Esittelyraporttien koostaja: Kokoaa luottopaketit HTML-editorilla tai Microsoft Word -lisäosalla ja tuo versioituun, tulostettavaan raporttiin ajantasaiset taloustiedot, vakuusyhteenvedot, riskiluokitukset ja poikkeamat käytännöistä.
- Section 1071 -vaatimustenmukaisuusmoduuli: Erillinen tiedonkeruutyökalu, joka lähettää hakijoille suojatun lomakkeen sähköpostitse ja valvoo väestötietojen erottelua roolipohjaisesti.
- Mobiilisovellus lainanantajille: iOS- ja Android-sovelluksen avulla luottovirkailijat voivat hallita liidejä, seurata myyntitavoitteita, tarkastella hyväksyntöjä, kirjata asiakaskäyntejä ja vastaanottaa ilmoituksia kentältä.
- Asiakirjahallinta: Keskitetty tietovarasto asiakirjojen keräämiseen, automaattiseen seurantaan, sähköisiin allekirjoituksiin ja asiakirjoja koskevien poikkeamien reaaliaikaiseen käsittelyyn.
Jack Henry Commercial Lendingin integraatiot
Jack Henry Commercial Lending integroituu SilverLakeen, Symitariin, CIF 20/20:een ja Core Director -järjestelmään. Se tarjoaa myös rajapinnan tietojen siirtämiseen kolmannen osapuolen CRM-järjestelmistä.
Pros and Cons
Pros:
- Kattava veroilmoitusten analysointi tukee monimutkaista luottopäätöksentekoa
- Tukee useampaa kuin yhtä sähköisten allekirjoitusten palveluntarjoajaa
- CRE- ja ABL-stressitestit tukevat erikoistunutta lainanantoa
Cons:
- Analyytikot raportoivat tuotantokäytön automaation olevan epäjohdonmukaista
- OCR-pohjainen analysointi edellyttää edelleen manuaalista tarkistusta
Learn more about Jack Henry Commercial Lending:
Muut kaupallisten lainojen myöntämisohjelmistot
Tässä on muutama lisävaihtoehto, jotka eivät päässeet parhaiden vaihtoehtojeni listalle mutta joihin kannattaa silti tutustua:
- 11Temenos DigitalParas ydinjärjestelmäriippumattomaan lainojen reititykseen
- 12HES LoanBoxParas tekoälyohjattuun kauppojen hankintaan
- 13TurnKey LenderParas maailmanlaajuiseen lainojen automatisointiin
- 14SymphonixSopii parhaiten pankkien ulkopuolisille lainanantajille, joilla on luottojärjestelyjä
- 15Trade LedgerSoveltuu parhaiten käyttöpääomarahoituksen myöntämiseen suurissa pankeissa
- 16UptiqParas olemassa olevan LOS-järjestelmän päälle rakennettaville tekoälyagenteille
- 17Linedata CapitalstreamParas sisäänrakennettu ratkaisu 1071 §:n vaatimustenmukaisuuden täyttämiseen
- 18Hawthorn RiverParas yhteisöpankeille, jotka hallinnoivat sulkemisen jälkeisiä poikkeustapauksia
- 19CASH SuiteSopii parhaiten luoton hajauttamiseen lainanottajien välillä
Kuinka arvioin kaupallisten lainojen myöntöohjelmistoja
Jaan arviointini kolmeen osaan. Ydinominaisuudet painavat eniten: työkalujen on tuettava jäsenneltyä kaupallista luottoanalyysiä ja keskitettyä asiakirjojen hallintaa. Sen jälkeen tarkastelen erottuvia ominaisuuksia, kuten tekoälypohjaista tilinpäätöstietojen analysointia. Lopuksi arvioin käyttöönoton tukea ja omistamisen kokonaiskustannuksia.
Ydinominaisuudet (tämän luettelon perusvaatimukset)
Kun valitsen työkaluja luettelooni, pisteytän jokaisen alla luetellun ydinominaisuuden asteikolla 0 (ominaisuutta ei ole)–5 (ominaisuus on erinomainen). Muutan kokonaispistemäärän sen jälkeen prosenttiosuudeksi, jotta voin arvioida työkalun yleistä soveltuvuutta. Erityisen painon saavat toiminnot, jotka olen määritellyt välttämättömiksi.
- Kaupallisen luoton myöntöprosessi (välttämätön): Arvioin, tukeeko alusta jäsenneltyä tilinpäätöstietojen analysointia, luottopisteytystä ja riskiin perustuvaa päätöksentekoa kaupallisissa lainatyypeissä kuluttaja- tai asuntolainojen perusluotonantoa laajemmin.
- Asiakirjojen ja tietojen hallinta (välttämätön): Jokaisen työkalun tulisi keskittää lainatiedostoon lainanottajan taloustiedot, veroilmoitukset ja vakuusasiakirjat sekä tukea tarkistuslistojen seurantaa, varmennusvaiheita ja tarkastuksia varten valmista arkistointia.
- Määritettävät hyväksyntätyönkulut: Etsin monivaiheista, roolipohjaista reititystä, joka vastaa todellisia luottovaltuuksien rajoja, jotta tietyn rajan ylittävä lainaehdotus siirtyy automaattisesti oikealle hyväksymiskomitealle.
- Lainahakemusten ja lainakannan seuranta: Koontinäytöt, jotka esittävät hakemusmäärät luotonmyöntäjän, konttorin tai lainatuotteen mukaan, auttavat minua arvioimaan, tarjoaako alusta johdolle selkeän näkyvyyden pullonkauloihin ja kauppojen etenemisnopeuteen.
- Sääntelyn noudattamisen tuki: nCinon ja Abrigon kaltaiset työkalut sisällyttävät vastuullisen luotonannon tarkistukset ja kovenanttien seurannan suoraan lainojen myöntöprosesseihin, ja tarkistan, onko vaatimustenmukaisuuden raportointi sisäänrakennettu vai erikseen liitetty.
- Ydinjärjestelmien ja tietojen integrointi: Alustan tulisi synkronoida lainanottajia ja lainoja koskevat tiedot pankkitoiminnan ydinjärjestelmien, pääkirjan ja taloushallinnon järjestelmien kanssa, jotta tiimien ei tarvitse syöttää tietoja uudelleen eri alustoille.
Kun minulla on luettelo kriteerit täyttävistä työkaluista, tarkastelen, mikä erottaa kunkin alustan muista.
Erottavat tekijät (mikä erottaa toimittajat toisistaan)
Näin vertailen eri toimittajia:
Erottuvat ominaisuudet
Tekoälypohjainen tilinpäätöstietojen analysointi on ensimmäinen asia, jonka tarkistan. Abrigon ja Moodyn kaltaiset työkalut käyttävät OCR-tekniikkaa veroilmoitusten ja lainanottajien taloustietojen automaattiseen poimintaan ja analysointiin, mikä vähentää analyytikon työaikaa tuntikausilla jokaisen lainahakemuksen kohdalla. Arvioin myös kovenanttien ja poikkeamien seurantaa: automaattiset ilmoitukset laiminlyödyistä kovenanteista tai lähestyvistä erääntymisistä pitävät lainakannan riskit näkyvissä ilman taulukkolaskentamuistutuksiin tukeutumista. Myös skenaario- ja stressitestauksella on merkitystä. Etsin sisäänrakennettuja malleja, joiden avulla luotonmyöntäjät voivat arvioida kassavirran tai vakuusarvojen heikkenemisen vaikutuksia ennen hyväksyntää eivätkä vasta sen jälkeen, kun lainanottaja on jättänyt maksun suorittamatta.
Ominaisuuksia laajempi arviointi
Arvioin, kuinka hyvin alusta sopii laitoksen todelliseen kokoon ja luotonannon monimutkaisuuteen. Suurille, usean oikeushenkilön pankeille rakennettu järjestelmä voi kuormittaa yhteisöpankkia tarpeettomalla määritystyöllä. Myös käyttöönottomallilla on merkitystä: nCinon kaltaiset SaaS-alustat toimittavat päivitykset automaattisesti, kun taas paikallisesti asennettavat ratkaisut siirtävät tämän vastuun sisäiselle IT:lle. Tarkistan myös toimittajan ekosysteemin elinvoimaisuuden, mukaan lukien API-rajapintojen avoimuuden ja kumppaniverkostot, sillä suljettu alusta rajoittaa vaihtoehtoja, kun on tarpeen lisätä kolmannen osapuolen luottotietoja tai yhdistää uusi ydinjärjestelmä. Lopuksi hinnoittelurakenteeseen on kiinnitettävä tarkkaa huomiota: lainakohtainen hinnoittelu, joka vaikuttaa nykyisellä volyymilla edulliselta, voi nousta nopeasti kaupallisen lainakannan kasvaessa.
Näin valitset kaupallisten lainojen myöntämisohjelmiston
Valitse digitaalinen lainanantamisalusta testaamalla, pystyykö se mallintamaan luottopolitiikkasi, säilyttämään todisteet ja muodostamaan yhteyden nykyisiin rahoituslaitoksiisi ja järjestelmiisi.
| Jos etusijalla on | Etsi |
|---|---|
| Jos etusijalla onTarkastuksen kestävät luottotiedostot | EtsiEsimerkkilainaajan tiedosto, joka sisältää lähdeasiakirjat, hyväksynnät, aikaleimat ja muutoshistorian |
| Jos etusijalla onYhdenmukaiset hyväksymispäätökset | EtsiMääritettävä toimivaltamatriisi, joka ohjaa esimerkkilainan kahden hyväksyntätason läpi |
| Jos etusijalla onAnalyytikon nopeampi tarkastus | EtsiReaaliaikainen kokeilu, joka käsittelee yhden veroilmoituksen ja tuottaa tarkasteltavan analyysin tuloksen |
| Jos etusijalla onNäkyvyys lainasalkkuun | EtsiLainaputkiraportti, joka on ryhmitelty toimihenkilön, vaiheen, erääntymisen ja poikkeustilan mukaan |
Näin arvioit valintalistasi
- Pyydä dokumentoitu työnkulku: Pyydä jokaiselta toimittajalta viisivaiheinen kaavio, joka kattaa hakemusten vastaanoton, luottokelpoisuuden arvioinnin, hyväksynnän, dokumentoinnin ja huoltoon siirtämisen.
- Suorita määritelty kokeilutehtävä: Toimita yksi anonymisoitu lainaajapaketti ja edellytä toimittajalta taloustietojen analysoinnin, puuttuvien asiakirjojen tarkistamisen ja hyväksyntäreitityksen esittelyä 10 työpäivän kuluessa.
- Testaa tarkastustodisteet: Pyydä vietyä luottotiedostoa, joka sisältää päätöstietueen, hyväksyntöjen aikaleimat, käyttäjien tekemät muutokset ja asiakirjojen tarkistuslistan nimettynä tuotoksena.
- Varmista integraatiovastuu: Pyydä ennen allekirjoittamista kirjallinen rajapintamääritys, jossa nimetään ydinjärjestelmäsi, tietokentät, synkronoinnin suunta ja virheenkäsittelyprosessi.
- Valitse toimintamalli: Käytä valinnan perusteena määritettävissä olevien yritystason hallintatoimintojen ja nopeamman, yksinkertaisemman käyttöönoton välistä eroa ja valitse sitten kompromissi, jota lainanantopolitiikkasi voi tukea.
Mitä kaupallisten lainojen myöntämisohjelmisto tarkoittaa?
Kaupallisten lainojen myöntämisohjelmisto on alusta, joka hallinnoi yrityslainoitusta hakemuksen vastaanottamisesta luoton arvioinnin, hyväksynnän ja asiakirjojen laatimisen kautta lainan hoitoon siirtämiseen asti. Se keskittää lainanhakijan taloustiedot, veroilmoitukset, vakuustiedot, luottoanalyysin, hyväksyntäkierron ja tarkastuksia varten tarvittavan aineiston. Pankit ja lainoitustiimit käyttävät sitä luottokäytäntöjen johdonmukaiseen soveltamiseen, hakemusputken toiminnan seurantaan, ydinjärjestelmiin yhdistämiseen ja poikkeamien valvontaan koko lainanhallinnan elinkaaren ajan.
Ominaisuudet
Nämä ovat tärkeimmät ominaisuudet, joita etsin hyvästä kaupallisten lainojen myöntämisohjelmistosta:
- Kaupallisten lainojen luottoarviointi: Jäsentää yrityslainojen taloustietojen erittelyn, luottoanalyysin, riskiluokitukset ja takaisinmaksukyvyn arvioinnit. Luotonarvioijat voivat tarkastella lainanhakijan suoriutumista, velanhoitokykyä, vakuuksia ja ennustettua kassavirtaa yhdessä lainatiedostossa.
- Asiakirjahallinta: Tallentaa hakemukset, veroilmoitukset, tilinpäätökset, arviot ja oikeudelliset asiakirjat keskitettyyn tietovarastoon. Tarkistuslistat ja asiakirjojen tilakentät auttavat tiimejä tunnistamaan puuttuvat tai vanhentuneet aineistot ennen hyväksyntää.
- Hyväksyntätyönkulut: Ohjaa hakemukset ennalta määritettyjen tarkastusvaiheiden läpi lainamäärän, riskitason, tuotetyypin tai hyväksyntävaltuuksien perusteella. Roolipohjaiset käyttöoikeudet auttavat varmistamaan, että oikeat tarkastajat käsittelevät ja hyväksyvät jokaisen rahoitusjärjestelyn.
- Luottokäytäntöjen valvonta: Soveltaa lainoitussääntöjä esimerkiksi velanhoitokyvyn kattavuuteen, lainan ja vakuuden arvojen suhteisiin, vastuurajoihin ja käytäntöjen poikkeamiin. Järjestelmä voi merkitä hakemukset, jotka edellyttävät lisätarkastusta tai toimikunnan hyväksyntää.
- Hakemusputken seuranta: Näyttää kunkin hakemuksen tilan, nimetyn lainavirkailijan, tuotteen, arvon ja seuraavan toimenpiteen. Esihenkilöt voivat tunnistaa pysähtyneet rahoitusjärjestelyt, seurata työkuormia ja tarkastella etenemistä hakemuksesta päätökseen.
- Vakuushallinta: Tallentaa pantatut varat, arvot, panttioikeuksien etusijat, vakuutustiedot ja niihin liittyvät asiakirjat. Tiimit voivat yhdistää vakuustiedot yksittäisiin rahoitusjärjestelyihin ja päivittää arvot uusimisten tai tarkastusten yhteydessä.
- Vaatimustenmukaisuuden valvonta: Tallentaa vaaditut ilmoitukset, hyväksyntänäytön, tasapuolisen lainoituksen tarkastukset ja poikkeamatiedot. Aikaleimalliset toimintalokimerkinnät tukevat sisäisiä tarkastuksia, viranomaistarkastuksia ja auditointipyyntöjä.
- Ydinjärjestelmien integraatiot: Siirtää lainanhakijan, rahoitusjärjestelyn, hinnoittelun ja lainanhoidon tiedot myöntämisalustan sekä pankki- tai kirjanpitojärjestelmien välillä. Kenttien yhdistäminen ja virheenkäsittely vähentävät päällekkäistä tietojen syöttämistä ja auttavat säilyttämään yhdenmukaiset tiedot.
Hyödyt
Kokemukseni mukaan kaupallisten lainojen ohjelmisto tarjoaa useita hyötyjä, kuten:
- Nopeampi luottoarviointi: Taloustietojen erittely, OCR ja keskitetyt lainanhakijan tiedot tarjoavat luotonarvioijille jäsenneltyä tietoa analyysiä varten.
- Johdonmukaisemmat päätökset: Määritettävät hyväksyntätyönkulut soveltavat valtuusrajoja, luottokäytäntöjä ja eskalointisääntöjä yhdenmukaisesti lainahakemuksiin.
- Auditointivalmiit tiedot: Asiakirjojen tarkistuslistat, aikaleimalliset toimintalokimerkinnät ja arkistoidut hyväksynnät säilyttävät näytön koko lainaprosessin ajan.
- Selkeämpi hakemusputken valvonta: Koontinäytöt järjestävät hakemukset virkailijan, vaiheen, tuotteen, arvon ja seuraavan toimenpiteen mukaan.
- Riskien parempi ennakointi: Kovenanttien seuranta, poikkeamahälytykset, vakuustiedot ja skenaariotestaus auttavat tiimejä seuraamaan lainanhakijan ja rahoitusjärjestelyn riskejä.
- Vähemmän tietojen syöttövirheitä: Pankki- ja kirjanpitojärjestelmien integraatiot siirtävät lainanhakijan, rahoitusjärjestelyn, hinnoittelun ja lainanhoidon tiedot järjestelmien välillä.
Kustannukset ja hinnoittelu
Kustannukset vaihtelevat ominaisuuksien, tiimin koon, integraatioiden, käyttöönoton ja lisäosien mukaan. Tässä ovat hintaluokat, joita kaupallisten lainojen ohjelmistolta yleensä voi odottaa:
Kaupallisten lainojen myöntämisohjelmiston palvelupakettien vertailutaulukko
| Palvelupaketin tyyppi | Keskimääräinen hinta | Yleiset ominaisuudet |
|---|---|---|
| Palvelupaketin tyyppiIlmainen palvelupaketti | Keskimääräinen hinta$0 | Yleiset ominaisuudetHakemusten perusseuranta, rajallinen asiakirjojen tallennustila ja rajoitettu käyttäjien käyttöoikeus. |
| Palvelupaketin tyyppiHenkilökohtainen palvelupaketti | Keskimääräinen hinta$50-$150/käyttäjä/kuukausi | Yleiset ominaisuudetLainanhakijan tietojen vastaanotto, asiakirjahallinta, hakemusputken perusseuranta ja sähköpostituki. |
| Palvelupaketin tyyppiYrityspalvelupaketti | Keskimääräinen hinta$500-$2,000/kuukausi | Yleiset ominaisuudetKaupallisten lainojen luottoarviointi, hyväksyntätyönkulut, taloustietojen erittely, raportointi ja ydinjärjestelmien integraatiot. |
| Palvelupaketin tyyppiYritystason palvelupaketti | Keskimääräinen hinta$2,000-$10,000+/kuukausi | Yleiset ominaisuudetMääritettävä luottokäytäntöjen valvonta, edistynyt salkun seuranta, auditointilokit, mukautetut integraatiot ja käyttöönottotuki. |
Usein kysytyt kysymykset
Vastauksia yleisiin kysymyksiin yrityslainojen lainanmyöntöalustoista:
Kuinka kauan yrityslainojen lainanmyöntöohjelmiston käyttöönotto kestää?
Käyttöönotto kestää usein useista viikoista useisiin kuukausiin hankkeen laajuudesta riippuen. Peruskäyttöönotto voi kattaa käyttäjät, työnkulut, asiakirjamallit ja käyttöoikeudet. Laajempiin hankkeisiin voivat sisältyä keskeiset integraatiot, tietojen siirto, luottopolitiikan säännöt ja mukautettu raportointi. Pyydä toimittajilta vaiheittainen käyttöönottosuunnitelma, jossa on määritetty välitavoitteet ja vastuut. Varmista ennen sopimuksen allekirjoittamista, kuka vastaa tietojen yhdistämisestä, testauksesta, koulutuksesta ja käyttöönoton jälkeisestä tuesta. Varaa lisäaikaa käyttäjähyväksyntätestaukseen todellisten, anonymisoitujen lainanhakijoiden tilanteiden avulla.
Voiko yrityslainojen lainanmyöntöohjelmisto korvata pankin ydinjärjestelmän?
Ei, se toimii pankin ydinjärjestelmän rinnalla. Lainanmyöntöalusta hallinnoi hakemuksia, luottopäätösten valmistelua, hyväksyntöjä, asiakirjoja ja päätöksenteon jälkeisiä siirtoja. Ydinjärjestelmä hallinnoi yleensä kirjattuja luottojärjestelyjä, saldoja, maksuja ja palvelutietoja. Varmista ennen käyttöönottoa, mikä järjestelmä omistaa kunkin tietokentän. Testaa myös, miten alustat käsittelevät hylättyjä hakemuksia, muutettuja luottojärjestelyjä, hyväksyntöjen muutoksia ja epäonnistuneita tietojen siirtoja.
Miten luotonantajien tulisi validoida tekoälyn tuottama taloustietojen käsittely?
Luotonantajien tulisi edellyttää analyytikon tarkastusta ennen tekoälyn tuottamien taloustietojen hyväksymistä. Testaa työkalua veroilmoituksilla ja tilinpäätöksillä, jotka sisältävät useita yrityksiä, poikkeavia muotoiluja ja käsin tehtyjä oikaisuja. Vertaa poimittuja arvoja alkuperäisiin asiakirjoihin. Tarkista, tallentaako järjestelmä korjaukset, säilyttääkö se alkuperäiset tiedostot ja näyttääkö se luottamusindikaattoreita. Luottopolitiikassa tulisi määritellä, milloin manuaalinen tarkistus on pakollinen.
Mitä luotonantajan tulisi kysyä tietoturvasta ja käyttöoikeuksien hallinnasta?
Kysy toimittajilta, miten ne suojaavat lainanhakijoiden tietoja, hallitsevat käyttäjien pääsyä tietoihin ja dokumentoivat järjestelmän toiminnan. Pyydä tietoja salauksesta, todentamisesta, roolipohjaisista käyttöoikeuksista, varmuuskopioista, säilytysajoista ja poikkeamiin reagoinnista. Varmista, voivatko ylläpitäjät rajoittaa pääsyä konttorin, tiimin, lainan tai kentän perusteella. Tutustu tarkastuslokiin tuote-esittelyn aikana. Sen tulisi näyttää asiakirjoihin tehdyt muutokset, hyväksyntätoimet ja käyttöoikeuksien päivitykset. Kysy myös, miten toimittaja palauttaa tai poistaa tietosi sopimuksen päättyessä.
Sopiiko yrityslainojen lainanmyöntöohjelmisto pienelle luotonantajalle?
Kyllä, pienet luotonantajat voivat käyttää sitä, kun määritykset vastaavat niiden lainanantoprosessia. Aloita useimmin käyttämistäsi työnkuluista, kuten hakemuksista, taloustietojen käsittelystä, hyväksynnöistä ja asiakirjojen tarkistuslistoista. Vältä maksamasta monimutkaisista moduuleista, joita tiimisi ei pysty ylläpitämään. Kysy, perustuuko hinnoittelu käyttäjiin, lainoihin, hakemuksiin vai integraatioihin. Varmista myös, tarjoaako toimittaja käyttöönottoapua, koulutusta ja tukihenkilön käyttöönoton jälkeen.