SaaS-yrityksen talousjohtaja kertoo, että tekoäly parantaa taloudellista harkintaa vain, kun johtajat pysyvät työnkulkujen sisällä
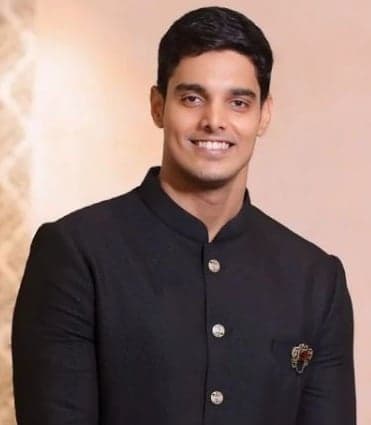
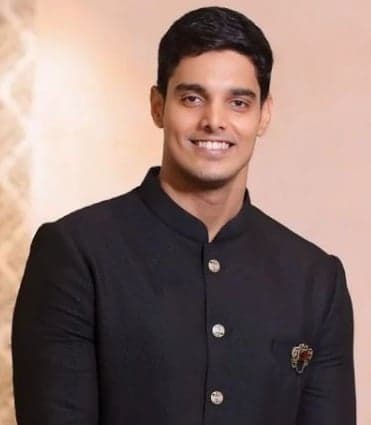
Nithin Shetty
Talousjohtaja yrityksessä Scrut Automation
Nithin Shetty kertoo, kuinka talousjohtajat voivat hyödyntää tekoälyä taloudellisen harkinnan parantamiseen sijoittamalla sen osaksi työnkulkuja ja pitämällä vastuun sekä lopulliset päätökset ihmisillä.
Key Takeaways
Työnkulkujen suunnittelu: Talousjohtaja käyttää tekoälyä oman analyysinsä jälkeen kyseenalaistamaan poikkeamien selityksiä, testaamaan skenaarioiden kestävyyttä ja laatimaan viestintää.
Inhimillinen harkinta: Tekoäly tukee taloudellisia päätöksiä, mutta pääoman kohdentaminen, varainhankinta, suhteet ja lopullinen viestintä hallitukselle säilyvät ihmisten vastuulla.
Epäonnistumisen muodot: Tekoäly voi tuottaa uskottavia virheitä, olla huomioimatta yrityksen asiayhteyttä ja heikentää ennusteita startup-yrityksen epävakaiden siirtymävaiheiden aikana.
Tiimin muutos: Talousalan rekrytoinneissa painotetaan yhä enemmän skeptisyyttä ja tulkintaa tuotantotaitojen sijaan, mikä siirtää controllerien roolia kohti tarkistamista ja haastamista.
Talousjohtajan etu: Käytännönläheinen tekoälyn käyttöönotto voi parantaa strategista ajattelua, mutta huolimaton käyttöönotto vaarantaa hallinnon ja heikentää johtamisen harkintaa.
Nithin Shetty toimii Scrut Automationin talousjohtajana, ja hän valvoo samanaikaisesti kassanhallintaa, FP&A-toimintoja, rajat ylittävää sääntelyn noudattamista ja tulotoimintoja. Hän aloitti yrityksessä, kun sen vuotuinen toistuva liikevaihto (ARR) oli 500 000 dollaria, ja nyt se on 20 miljoonaa dollaria.
Tässä keskustelussa Nithin kertoi, kuinka hän hyödyntää tekoälyä oikeaan aikaan oikeissa työnkuluissa niin, että hänen harkintakykynsä ja vastuullisuutensa säilyvät.
En lähesty tekoälymuutosta sivustakatsojana
Nimeni on Nithin Shetty. Olen auktorisoitu tilintarkastaja ja talousjohtaja, ja olen viimeisen vuosikymmenen aikana rakentanut taloushallinnon toimintoja tyhjästä nopeasti kasvavissa, pääomasijoittajien tukemissa SaaS-yrityksissä.
Matkaani on muovannut vähemmän suoraviivainen urapolku ja enemmän toistuva altistuminen kaaokselle mittakaavan kasvaessa. Aloitin kolme yrityshanketta tilintarkastusharjoitteluni aikana valmistuksen, FMCG:n ja merenelävien toimitusten parissa – en strategisesti, vaan koska en pystynyt erottamaan liiketoiminnan ajattelemista sen pyörittämisestä. Tämä vaisto ei ole koskaan kadonnut.
Suoritettuani tilintarkastajan pätevyyden otin vastaan osa-aikaisia ja väliaikaisia talousjohtajan tehtäviä viidellä toimialalla, kuten valmistuksessa, SaaS-liiketoiminnassa, liikkumispalveluissa, mediassa ja opetusteknologiassa. Jokaisessa niistä oli vaikeuksissa oleva liiketoimintamalli, joka edellytti minulta nopeaa taloudellisen selkeyden rakentamista ja merkittävien päätösten tekemistä puutteellisten tietojen perusteella. Tämä on edelleen työni ydin.
Nykyään toimin Scrut Automationin, hallintoa, riskienhallintaa ja sääntelyn noudattamista koskevan GRC- ja vaatimustenmukaisuus-SaaS-yrityksen, talousjohtajana. Kolmen vuoden ajan koko toimintaympäristöni on ollut yritys, joka auttaa organisaatioita hallitsemaan riskejä ja automatisoimaan sääntelyn noudattamista, ja tekoäly järjestelee nyt uudelleen kaikki oletukset, joiden varaan kyseinen liiketoiminta rakennettiin. Olen seurannut tätä murrosta yrityksen sisältä käsin ja samalla johtanut sitä rahoittavaa taloudellista infrastruktuuria.
En lähesty tekoälymuutosta sivustakatsojana. Olen elänyt sen keskellä yritystasolla ja seurannut reaaliajassa, miten tekoäly muuttaa tuotetaloutta, myyntisyklejä, asiakkaiden odotuksia ja yksikkötaloutta.
More Articles
Organisaation monimutkaisuus
Talousorganisaationi on osa Scrut Automationia, joka on Lightspeedin, MassMutual Venturesin ja Endiya Partnersin tukema B-sarjan GRC- ja vaatimustenmukaisuus-SaaS-yritys. Kasvatimme vuotuisen toistuvan liikevaihdon 500 000 dollarista 20 miljoonaan dollariin kolmessa ja puolessa vuodessa, mikä edellytti taloushallinnon kasvamista ja uudelleenjärjestelyä useita kertoja yhden työjakson aikana.
Johdan 20 henkilön organisaatiota viidellä vertikaalilla. Ydinrahoitustiimissä on 12 henkilöä, ja sitä tukevat 3 henkilöä tulotoiminnoissa, 2 asiakasmenestyksen toiminnoissa, 1 lakiasioissa ja sääntelyn noudattamisessa sekä 2 palkkahallinnossa ja verotuksessa. Suorat alaiseni ovat taloushallinnon päällikkö ja FP&A-johtaja. Yrityssihteerin ja lakipalvelut hoidetaan henkilöstömäärän ulkopuolisella, rakenteistetulla jatkuvalla toimeksiannolla.
Toimintaamme liittyy rajat ylittävää monimutkaisuutta. Toimimme intialaisen holdingyhtiön ja yhdysvaltalaisen tytäryhtiön kautta. Hallinnoin yhdistettyä raportointia, siirtohinnoittelua, yhtiöiden välisiä suorituksia, US GAAP:n ja Ind AS:n täsmäytystä, Delawaren sääntelyn noudattamista sekä osavaltioiden veroilmoituksia osana säännöllistä toimintarytmiämme. Tuloutus kattaa USD- ja INR-määräiset tuotot, jotka koostuvat tilauspohjaisesta ARR:stä, asiantuntijapalveluista ja käyttöön perustuvista osista ja jotka on jäsennelty sekä Ind AS 115:n että ASC 606:n mukaisesti.
Toiminnan laajuus tekee tästä tehtävästä hieman epätavallisen B-sarjan yritykselle. Tulotoiminnot ja asiakasmenestyksen toiminnot raportoivat taloushallinnolle, ei tavan vuoksi, vaan koska olin järjestelmien välisen suorituskykydatan ainoa omistaja. Markkinoillemenon ja asiakasterveystietojen omistaminen teki myös näiden toimintojen johtamisesta operatiivisesti loogista. Tämä rakenne on säilynyt ja osoittanut arvonsa jokaisessa hallituksen kokouksessa.
Miten tekoäly lyhentää luonnosten laatimiseen ja tulkintaan kuluvaa aikaa
Ennen tekoälyn järjestelmällistä käyttöä talousviestintä vei kalenteristani eniten aikaa parantamatta tuloksia vastaavassa suhteessa. Hallituksen päivityksen, sijoittajamuistion tai kuukausilukujen johdon kommentaarin kirjoittaminen edellytti siirtymistä analyysistä kirjoittamiseen. Itse luonnosteluprosessi vei aikaa, joka olisi pitänyt käyttää taustalla olevaan ajattelutyöhön.
Aloin käyttää Claudea talousviestinnän ja FP&A-tuotosten luonnostelu- ja tulkintakerroksena. Tein analyysin valmiiksi ja käytin sen jälkeen tekoälyä kertomuksen jäsentämiseen, lukujen esittämiseen liittyvän logiikkani koettelemiseen sekä sen tarkistamiseen, tukivatko taustalla olevat tiedot kertomustani. Aloin käyttää sitä myös sopimusten ja asiakirjojen alustavaan tarkasteluun, mikä lyhensi asiakirjan vastaanottamisen ja lakiosastolle toimitettavan jäsennellyn kysymyslistan valmistumisen välistä aikaa.
Tämän seurauksena ajankäyttöni muuttui merkittävästi. Hallituksen viestinnän luonnostelukierros on lyhentynyt huomattavasti. Vielä tärkeämpää on, että haastamisen laatu parani, koska käytin tekoälyä oman tulkintani vastaväittäjänä ennen sen esittämistä. Näin paljastui aukkoja, jotka olisin aiemmin huomannut vasta kokouksessa.
Käytännön esimerkki kuukausiraportoinnin työnkulusta
Kuvaan hallituksen ja sijoittajien kuukausittaisen raportointisyklin yksityiskohtaisesti. Siinä on kaksi toisiinsa liittyvää vaihetta: lukuvaihe sekä kerronta- ja skenaariovaihe. Tekoälyä käytetään molemmissa, mutta sen rooli on kummassakin erilainen.
Sykli alkaa, kun taloushallinnon controller saa kuukauden lopun sulkemisen päätökseen. Sen jälkeen käytössäni ovat toteutuneet liikevaihto-, kustannus- ja kulutustiedot sekä keskeiset SaaS-mittarit: ARR, NRR, kulutuskerroin ja CAC:n takaisinmaksuaika. Ensin käyn luvut itse manuaalisesti läpi, ennen kuin tekoäly käsittelee niitä. Tämä järjestys on tärkeä. Minun on muodostettava oma käsitykseni tapahtuneesta ennen ulkopuolisen tulkinnan käyttöönottoa, koska jos turvaudun ensin tekoälyyn, vaarana on, että omaksun sen kehystystavan sen sijaan, että muodostaisin oman näkemykseni.
Ensimmäisen tarkasteluni jälkeen käytän Claudea varianssien tulkitsemiseen. Annan sille toteutuneet luvut suhteessa budjettiin, vertailuluvut edelliseltä kaudelta ja keskeiset muutokset. Sen jälkeen käytän tekoälyä arvioimaan kriittisesti tulkintaani siitä, mikä aiheutti kunkin olennaisen varianssin. Tässä vaiheessa en kysy, mitä tapahtui — tiedän sen jo. Kysyn sen sijaan, onko selitykseni tapahtuman syille mahdollisimman tarkka ja kattava. Tekoäly tuo esiin vaihtoehtoisia selityksiä, jotka olen saattanut sivuuttaa, ja nostaa esiin kerronnan loogiset aukot ennen kuin se toimitetaan hallitukselle.
Tämän vaiheen tulos syötetään suoraan skenaariomallinnuksen vaiheeseen. Päivitän ajantasaisen talousmallin kuukauden toteutuneiden lukujen ja varianssien ajureiden perusteella. Sen jälkeen käytän tekoälyä tulevaisuutta koskevien oletusten stressitestaamiseen. Tässä vaiheessa kehitän skenaarioita. Laadin kasvu-, perus- ja konservatiiviset skenaariot. Käytän tekoälyä haastamaan kunkin taustalla olevat oletukset, erityisesti liikevaihdon kehityksen, kulutuksen ja kassakeston osalta. Kysyn tässä vaiheessa, löytääkö hallitus jostakin näistä skenaarioista aukon, jota en ole vielä käsitellyt.
Viimeinen vaihe käsittää luonnostelun. Käytän tekoälyä tuottamaan ensimmäisen luonnoksen hallituksen kerronnasta, johdon kommenteista ja sijoittajapäivityksestä. Käyn luonnoksen sen jälkeen läpi ja kirjoitan sen uudelleen useita kertoja, ennen kuin viimeistelen mitään. Tekoälyn luonnos toimii lähtökohtana ja rakenteellisena tukirankana, ei valmiina tuotoksena. Uudelleenkirjoituksessani huomioin äänen, harkinnan siitä, mitä korostetaan ja taustoitetaan, sekä ymmärryksen siitä, mitä kunkin sijoittajan on juuri sillä hetkellä kuultava.
Miksi CFO:jen on harkittava tarkkaan, missä kohtaa työnkulkua tekoälyä käytetään
\u003cstrong\u003eOlen harkittu sen suhteen, missä kohtaa työnkulkua tekoälyä käytetään. Se tulee ennen omaa harkintaani, ei sen sijaan. Tarkistan ja otan vastuulleni jokaisen tuotoksen.\u003c/strong\u003e
Olen harkittu sen suhteen, missä kohtaa työnkulkua tekoälyä käytetään. Se tulee ennen omaa harkintaani, ei sen sijaan. Tarkistan ja otan vastuulleni jokaisen tuotoksen. Tämän rajan säilyttäminen on ollut tärkeää erityisesti hallituksen ja sijoittajien raportoinnissa, jossa täsmällisyydestä ja vastuullisuudesta ei voida tinkiä.
Minulla ei kuitenkaan ole kiinteää luetteloa tekoälyn ja ihmisen tehtävistä. Kyse on yksinkertaisesti siitä, missä virheen kustannukset voidaan korjata ja missä niitä ei voida.
Tekoälyä hyödyntävissä tehtävissä suurimman hyödyn saan varianssianalyysin tulkinnasta, skenaariomallinnuksesta ja talousviestinnästä. Varianssianalyysi on hyvä esimerkki. Itse laskenta ei koskaan ollut ongelma. Ongelma oli aina sitä ympäröivän kerronnan nopeus ja laatu: sen ymmärtäminen, mitä luku todella kertoo, mikä sen aiheutti ja mikä on johdon oikea vastaus. Tekoäly on parantanut merkittävästi tämän tulkintakerroksen nopeutta ja syvyyttä.
Skenaariomallinnus ja stressitestaus ovat muita alueita, joilla tekoäly ansaitsee paikkansa. Käytän sitä oletusten kriittiseen arviointiin, sellaisten vaihtoehtoisten tapausten luomiseen, joita en ehkä vaistonvaraisesti tulisi ajatelleeksi, sekä mallin logiikan haastamiseen ennen kuin se päätyy toimitusjohtajalle tai hallitukselle. Se toimii jäsenneltynä vastaväittäjänä. FP&A-tuki ja sopimusten ensimmäinen tarkistus perustuvat samaan logiikkaan. Kyse on suurista määristä toistettavaa analyysityötä, jonka tulos syötetään ihmisen päätöksentekoon sen sijaan, että se korvaisi sen.
Alueita, jotka pysyvät nimenomaisesti ihmisille kuuluvina, ovat pääoman kohdentaminen, varainhankintaan liittyvä harkinta, hallitus- ja sijoittajaviestintä viimeisessä vaiheessa sekä kaikki päätökset, joihin liittyy ihmissuhde- tai maineulottuvuus. Selitän miksi.
B-sarjan vaiheen yrityksen pääoman kohdentaminen ei ole matemaattinen ongelma. Kyse on harkinnasta sen suhteen, mihin panostuksiin rajalliset resurssit käytetään epävarmuuden ja puutteellisten tietojen vallitessa. CFO omistaa tämän harkinnan ja on siitä vastuussa. Tekoäly voi mallintaa skenaarioita, mutta se ei voi kantaa vastuuta.
Varainhankinta on selkein esimerkki täysin ihmisille kuuluvasta alueesta. Sijoittajasuhteet, ehtolomakeneuvottelut, tilanteen lukeminen kauppaa tehtäessä sekä sen tietäminen, milloin painostaa ja milloin odottaa, eivät ole asioita, joita delegoisin tekoälylle tai joiden perustaksi sitä edes vahvasti käyttäisin. Panokset ovat liian suuret ja muuttujat liian inhimillisiä.
Hallituksen viestintä viimeisessä vaiheessa säilyy inhimillisenä eri syystä. Olen käyttänyt tekoälyä esitykseni luonnosteluun ja sen logiikan stressitestaamiseen. Mutta Lightspeedille, MassMutual Venturesille ja Endiya Partnersille esitän oman näkemykseni liiketoiminnasta ja tavastani jäsentää riskit. Se tarkoittaa, että uskottavuuteni on vaakalaudalla. Tekoäly toimii ennen tätä hetkeä, ei sen sisällä.
Miten tekoälyn rajoitukset vaikuttavat taloustiimeihin
Nithin korostaa
Tekoäly on itsevarmasti väärässä tavoilla, joita on vaikeampi havaita kuin ilmeisiä virheitä. Laskentavirhe taulukkolaskennassa näkyy. Uskottava mutta hienovaraisesti virheellinen sanallinen tulkinta poikkeamasta ei näy.
Olen jo käsitellyt monia tekoälyn hyötyjä taloushallinnossa. Kielteiseltä puolelta haluan nostaa esiin kolme rehellistä havaintoa.
Tekoäly on itsevarmasti väärässä tavoilla, joita on vaikeampi havaita kuin ilmeisiä virheitä. Laskentavirhe taulukkolaskennassa näkyy. Uskottava mutta hienovaraisesti virheellinen sanallinen tulkinta poikkeamasta ei näy. Alkuvaiheessa havaitsin kaksi tapausta, joissa tekoälyn tuottama kommentti kuvasi kustannuspoikkeaman aiheuttajaa väärin tavalla, joka olisi ollut kiusallinen hallituksen kokouksessa. Se muutti tapaa, jolla arvioin tekoälyn tuotoksia ennen niiden viemistä eteenpäin.
Toinen rajoitus liittyy kontekstiin. Tekoälyllä ei ole organisaation muistia. Joka kerta kun käytän sitä, rakennan kontekstin uudelleen alusta. Taloustoiminnossa, jossa päätöshistoria, sijoittajasuhteet ja strateginen tarina ovat vahvasti kontekstisidonnaisia, tämä on todellinen rajoite. Se tarkoittaa, että tekoäly toimii parhaiten erillisissä ja tarkasti rajatuissa tehtävissä eikä tehtävissä, jotka edellyttävät syvällistä ymmärrystä siitä, miten tähän tilanteeseen on päädytty.
Kolmas rajoitus on käyttöönotto tiimissä. Taloustiimin saaminen käyttämään tekoälyä hyvin sen sijaan, että se välttelisi sitä tai luottaisi siihen liikaa, on edellyttänyt aktiivista johtamista. Taipumus syöttää luku tekoälylle ja hyväksyä sen tuotos kyseenalaistamatta sitä on todellinen riski erityisesti nuorempien tiiminjäsenten kohdalla. Oikeiden tekoälyn käyttöön liittyvien toimintatapojen rakentaminen on ollut yhtä tärkeää kuin itse työkalut.
Kolme aluetta, joilla tekoälyä ei pitäisi käyttää taloushallinnossa
Alue, jolla tekoäly on selkeimmin pettänyt odotukseni, liittyy kaikkeen, mikä edellyttää ihmisiä ja ihmissuhteita koskevaa harkintaa.
Aluksi yritin käyttää tekoälyä vaikeiden keskustelujen jäsentämiseen ja kehystämiseen: palkitsemispäätöksiin, keskusteluihin suoriutumisesta kokeneiden tiiminjäsenten kanssa sekä sijoittajille suunnattuun viestintään tavoitteiden saavuttamatta jäämisestä. Tuotokset olivat teknisesti johdonmukaisia, mutta käytännössä täysin vääriä. Ne oli laadittu yleistä ammatillista kontekstia varten, eivät tietyn suhteen historian, henkilön persoonallisuuden tai niiden lausumattomien dynamiikkojen perusteella, jotka vaikuttavat siihen, miten nämä keskustelut otetaan vastaan. Lopetin sen käytön tässä kategoriassa kokonaan.
Toinen alue on tulevaisuuteen suuntautuva riskien arviointi startup-ympäristössä. Tekoäly on erinomainen tunnistamaan riskejä, joilla on historiallinen ennakkotapaus, sekä hyödyntämään hahmontunnistusta. Se tunnistaa heikosti ne erityiset riskit, joilla on merkitystä nopeasti kasvavassa, pääomarajoitteisessa ja nopeasti suuntaa muuttavassa liiketoiminnassa, jossa uhat eivät usein ole aiemmin ilmenneet juuri kyseisessä yhdistelmässä. Kun toteutimme Scrutissa siirtymän yritysasiakkaisiin ja hallinnoimme samanaikaisesti liikevaihtoennusteen uudelleenlaatimista, tekoälyn tuottamat riskikehykset tuntuivat yleisluontoisilta. Todelliset riskit liittyivät tuolloin sijoittajasuhteisiimme, myyntitiimimme kykyyn toteuttaa segmentin muutos sekä kassankulutuksemme asemaan suhteessa rahoituskierroksen aikatauluun. Tekoäly ei pystynyt tuomaan mitään tästä hyödyllisellä tavalla esiin.
Viimeinen alue on ennusteiden tarkkuus epävakaina ajanjaksoina. Ihmiset olettavat usein, että tekoäly parantaa FP&A:n ennusteiden tarkkuutta. Vakaassa ympäristössä, jossa on paljon dataa, näin voi olla. B-sarjan SaaS-yrityksessä, joka toteuttaa strategista suunnanmuutosta myyntitiimin ollessa siirtymävaiheessa ja tuotteen kehittyessä nopeasti, historiallisista malleista ei ole hyötyä. Syötteet ovat liian kohinaisia, ja liiketoiminta muuttuu nopeammin kuin mikään malli pystyy oppimaan mielekkäällä tavalla. Tekoäly tarjosi tuona aikana enemmän skenaarioita, mutta ei parempia.
Miten taloustiimit muuttuvat tekoälyn myötä
Jotkut määrittelevät arvonsa tuotosten määrän kautta, ja tekoälyn vähentäessä tällaisten tuotosten tarvetta heidän on täytynyt aktiivisesti hallita tapaansa ajatella omista panoksistaan.
Se on muuttanut sitä, millaista osaamista rekrytoin, mutta ei vielä rekrytointieni määrää.
Taloustiimiini liittymisen tekninen vaatimustaso ei ole laskenut. Teknisen vaatimuksen luonne on kuitenkin muuttunut. Kiinnitän aiempaa vähemmän huomiota siihen, osaako henkilö rakentaa mallin tai tuottaa poikkeama-analyysin, ja enemmän siihen, osaako hän ajatella kriittisesti tuotoksia, jotka eivät ole hänen omiaan.
Erityinen kyvykkyys, jota nyt nimenomaisesti arvioin, on rakentava skeptisyys tekoälyä kohtaan: vaisto kyseenalaistaa sen sijaan, että hyväksyisi. Tiimin jäsen, joka pitää johdonmukaiselta vaikuttavaa tekoälyn tuottamaa tulosta oikeana, on nyt riski toisin kuin kaksi vuotta sitten, koska tekoälyn tuotosten määrä ja uskottavuus tarkoittavat, että kriittisesti arvioimaton hyväksyntä luo riskejä suuressa mittakaavassa.
Toinen muutos on, että talousohjauksen asiantuntija ja FP&A-vetäjä ovat siirtyneet aiempaan vaiheeseen. Tämä tarkoittaa vähemmän aikaa tuotantoon ja enemmän aikaa tarkasteluun, tulkintaan ja haastamiseen. Siirtymä ei ole ollut kaikille saumaton. Jotkut määrittelevät arvonsa tuotosten määrän kautta, ja tekoälyn vähentäessä tällaisten tuotosten tarvetta heidän on täytynyt aktiivisesti hallita tapaansa ajatella omista panoksistaan.
Tiimin rakenne ei ole vielä muuttunut. Sen sisäiset osaamisvaatimukset ovat kuitenkin muuttuneet merkittävästi.
Miksi Claude on talousjohtajan tärkein tekoälytyökalu
Claude on ensisijainen työkaluni. Ei siksi, että se olisi työkalupakkini erikoistunein työkalu, vaan siksi, että sen vaikutus on suurin. Jokainen muu käyttämäni taloustyökalu palvelee tiettyä työnkulkua. Claude toimii niiden kaikkien päällä.
Käytän sitä erityisesti poikkeamien tulkintaan ja skenaarioiden stressitestaukseen. Nämä kaksi toimintoa ovat jokaisen merkittävän talouskeskusteluni ytimessä: toimitusjohtajan, hallituksen ja sijoittajien kanssa. Se, että pystyn haastamaan lukujen tulkintani ja testaamaan mallini oletuksia ennen näitä keskusteluja, on parantanut tapaani osallistua niihin.
Se päihittää kaikki muut työkalut , koska se parantaa ajatteluani sen sijaan, että se vain nopeuttaisi tuotosteni tekemistä. Kaikki muut käyttämäni työkalut optimoivat tuotantoa varten. Tämä optimoi harkintakykyä varten. Talousjohtajan tehtävässä tällä erolla on enemmän merkitystä kuin millään tehokkuusmittarilla.
Tekeekö tekoäly talousjohtajista korvattavia?
Nithin korostaa
Epämukava totuus on, ettei tekoäly jaottele talousjohtajia merkityksellisiin ja merkityksettömiin. Se kiihdyttää niiden talousjohtajien eriytymistä, jotka todella ajattelivat, niistä talousjohtajista, jotka pääasiassa tuottivat. Tämä ero oli olemassa jo ennen tekoälyä. Sitä oli vain vaikeampi nähdä.
Kysymys, jonka olisin toivonut sinun esittävän, on se, tekeekö tekoäly talousjohtajista helpommin vai vaikeammin korvattavia.
Yleinen vastaus on, että heistä tulee vaikeammin korvattavia. Tekoäly hoitaa analyyttisen työn, ja talousjohtaja siirtyy arvoketjussa ylemmäs, keskittyy harkintakykyyn ja strategiaan sekä muuttuu entistä välttämättömämmäksi.
Mielestäni tämä on osittain väärin.
Talousjohtajat, joista tulee vaikeammin korvattavia, käyttävät tekoälyä terävämmän harkintakyvyn, vahvempien hallitussuhteiden ja syvemmän strategisen ajattelun kehittämiseen sekä panostavat inhimillisiin kyvykkyyksiin, joita tekoäly ei pysty jäljittelemään.
Talousjohtajat, joista tulee helpommin korvattavia, käyttävät tekoälyä parempien tuotosten tuottamiseen kehittämättä parempaa ajattelua, sekoittavat nopeamman analyysin syvempään ymmärrykseen ja antavat työkalun korvata sen älyllisen kurinalaisuuden, jota tehtävä on aina edellyttänyt.
Epämukava totuus on, ettei tekoäly jaottele talousjohtajia merkityksellisiin ja merkityksettömiin. Se kiihdyttää niiden talousjohtajien eriytymistä, jotka todella ajattelivat, niistä talousjohtajista, jotka pääasiassa tuottivat. Tämä ero oli olemassa jo ennen tekoälyä. Sitä oli vain vaikeampi nähdä.
Ajattelen tätä säännöllisesti. Tämä kysymys pitää minut rehellisenä sen suhteen, miten käytän näitä työkaluja ja miksi.
Miten talousjohtajien tulisi navigoida tekoälyn ohjaamissa muutoksissa
Neuvoni alkaa epämukavasti… Talousjohtaja, joka kiirehtii ottamaan tekoälyn käyttöön korkean panoksen työprosesseissa ilman virheiden havaitsemiseen tarvittavaa hallintoinfrastruktuuria ja jonka ensimmäinen vakava virhe hallituksen tai sijoittajien yhteydessä tulee heikentämään toimintoa merkittävästi.
Neuvoni alkaa epämukavasti, joten aloitan siitä.
Useimmat talousjohtajat tulevat toimimaan tässä väärin etenemällä ensin liian hitaasti ja reagoimalla sitten ylivoimakkaasti. Näen jo nyt kaavan, jossa pitkää ja varovaista tarkkailua seuraa hätäinen, puutteellisesti hallittu käyttöönotto, kun kilpailupaine tekee toimettomuudesta mahdotonta. Tämän kaavan molemmat ääripäät ovat kalliita. Talousjohtaja, joka odottaa liian pitkään, menettää etumatkaa tuottavuudessa, osaajissa ja strategisessa merkityksellisyydessä. Talousjohtaja, joka kiirehtii ottamaan tekoälyn käyttöön korkean panoksen työprosesseissa ilman virheiden havaitsemiseen tarvittavaa hallintoinfrastruktuuria ja jonka ensimmäinen vakava virhe hallituksen tai sijoittajien yhteydessä tulee heikentämään toimintoa merkittävästi.
- Osallistu työhön henkilökohtaisesti ja heti. Älä perusta työryhmää, delegoi tutustumista junioritiimin jäsenelle tai vain lue aiheesta. Kehittääksesi aidon näkemyksen siitä, mihin tekoäly sopii taloustoiminnossa, käytä sitä itse oikeassa työssä ja koe sekä sen tarjoama vipuvaikutus että sen virhetilanteet henkilökohtaisesti. Talousjohtajalla, joka ei ole itse käyttänyt tekoälyä hallituksen päivitykseen, varianssianalyysiin tai skenaariomalliin, ei ole perusteita tehdä hyviä päätöksiä siitä, missä sitä kannattaa ottaa laajamittaisesti käyttöön.
- Määrittele rajat selkeästi ennen kuin sille on tarvetta. Määrittele etukäteen, mihin päätöksiin tekoäly voi vaikuttaa ja mitkä päätökset säilyvät yksinomaan ihmisten vastuulla. Älä jätä tätä rajaa implisiittiseksi. Taloustoiminnossa epäselvä raja tulee kalliiksi: hallituksen viestintä sisältää hienovaraisia virheitä, riskiarvioinnit jättävät huomiotta tilannekohtaiset uhkat ja pääoman allokointipäätökset perustuvat historiallisten mallien optimointiin eivätkä tulevaisuuteen suuntautuvaan harkintaan. Kirjaa raja ylös, kerro siitä tiimillesi ja tarkastele sitä säännöllisesti työkalujen kehittyessä.
- Käsittele tekoälyn käyttöönottoa tiimin kyvykkyyttä, ei työkaluja koskevana kysymyksenä. Pääsy tekoälytyökaluihin ei useimmissa taloustoiminnoissa ole rajoittava tekijä; sitä vastoin tiimin harkintakyky ja kyky käyttää niitä hyvin ovat. Junioritiimin jäsenet saattavat luottaa liikaa tekoälyyn ja hyväksyä sen tuotokset kyseenalaistamatta niitä. Tämä aiheuttaa laaturiskin juuri niissä työprosesseissa, joissa tavoittelet tehokkuutta. Oikeiden toimintatapojen rakentaminen – vaiston kehittäminen tekoälyn tuotosten haastamiseen niiden vahvistamisen sijaan – on aktiivista huomiota vaativa johtamisongelma.
- Tämä neuvo koskee erityisesti nopeasti kasvavien tai pääomasijoittajien tukemien yritysten talousjohtajia. Sijoittajasi seuraavat sitä, miten ajattelet tekoälystä, eivät vain sitä, miten yrityksesi käyttää sitä. Talousjohtaja, joka osaa puhua sujuvasti ja täsmällisesti tekoälyn integroimisesta taloustoimintoon, myös siitä, missä se ei ole toiminut, osoittaa toiminnallista kypsyyttä, jolla on merkitystä hallitussuhteissa ja seuraavalla rahoituskierroksella. Epämääräinen innostus tekoälyä kohtaan on yhtä haitallista kuin tietämättömyys siitä.
- Ja useimmat talousjohtajat vastustavat tätä neuvoa. Tekoälyn saapuminen ei vähennä inhimillisen harkinnan merkitystä talousjohtamisessa; se lisää sitä. Kun tekoäly ottaa hoitaakseen yhä enemmän analyyttistä ja luonnostelutyötä, yksinomaan ihmisille jäävät asiat tulevat näkyvämmiksi ja merkityksellisemmiksi. Suhteiden ymmärtäminen, vastuu, kyky lukea tilannetta hallituksen kokouksessa, harkinta sen tunnistamiseksi, milloin malli on väärässä, vaikka se näyttää oikealta. Tekoäly ei automatisoi näitä kyvykkyyksiä; se korostaa niiden merkitystä juuri siksi, että kaikki niiden ympärillä automatisoidaan. Talousjohtajat, jotka menestyvät tässä tilanteessa, panostavat näihin inhimillisiin kyvykkyyksiin samalla kun integroivat tekoälyn työprosesseihinsa.
Seuraa mukana
Voit seurata Nithin Shettyn työtä LinkedInissä.
Lisää asiantuntijahaastatteluja on tulossa The CFO Clubiin!