Talousjohtajan rooli on viimeisten 10 vuoden aikana ollut kaikkea muuta kuin pysähtynyt.
Toki taloussuunnittelun, talousraportoinnin hallinnan ja lakisääteisten vaatimusten noudattamisen varmistamisen kaltaiset perinteiset tehtävät ovat edelleen olemassa. Mutta se on kuin illallinen tarjoiltaisiin lautasella – niin tavallista, että olisi outoa, jos se puuttuisi.
Nykyään talousdatan aikakaudella talousjohtajan tehtävänä on tehdä strategisia, dataan perustuvia päätöksiä, jotka muovaavat yrityksen suuntaa.
Mutta asiaan liittyy enemmän kuin voisi ajatella.
Talousjohtajan roolin yleiskatsaus
Teknologian nopea kehitys ja sen mukanaan tuomat laajenevat vastuut tarkoittavat, että talousjohtajien on oltava valmiita hyväksymään muutos. Sinun on esimerkiksi valmistauduttava itse ja valmisteltava tiimisi uusiin vaatimuksiin, kuten keskeisten päivittäisten liiketoimintatoimintojen digitalisointiin ja kyberturvallisuuden hallintaan perinteisten taloustehtävien ohella.
Useimmat talousjohtajat tietävät, ettei enää riitä, että keskittyy vain taloushallinnon toimintoihin. Teknologia-alan talousjohtajana on sen sijaan olennaista monipuolistaa taitojasi taloushallinnon ulkopuolelle, ottaa vahvempi johtajan rooli ja arvioida uudelleen strategioitasi ulkoisten haasteiden hallitsemiseksi ja uusien investointimahdollisuuksien tunnistamiseksi. Esimerkiksi tällaisia talouden ulkopuolisia alueita, joihin voisit käyttää aikaasi, ovat strateginen johtaminen, vahvojen viestintätaitojen kehittäminen, johtamistaidot, organisaation muutos sekä suorituskyvyn hallinta.
Talousjohtajan taloudelliset tehtävät
Talousjohtajan vastuut ovat kaksijakoiset: ensinnäkin hän toimii taloushallinnon kapellimestarina johtaen taitavasti taloustiimiä ja taloushallinnon ammattilaisia, jotka pitävät yrityksen operatiiviset toiminnot käynnissä.
Toiseksi hän on toimitusjohtajan (CEO) oikea käsi ja strateginen neuvonantaja muulle C-tason johtoryhmälle, kuten operatiiviselle johtajalle (COO) ja teknologiajohtajalle (CTO).
Alla on joitakin keskeisiä toimintoja, jotka muodostavat talousjohtajan työnkuvan perustan.
Onko sinulla tili? Kirjaudu sisään
Kirjanpito ja talousraportointi
Yrityksen taloudellisen tilanteen ytimessä on joukko raportteja – taseet, tuloslaskelmat (P&L) ja kassavirtalaskelmat.
Nämä asiakirjat tarjoavat kaikille liikekumppaneille ja muille keskeisille sidosryhmille selkeän kuvan yrityksen taloudellisesta tilanteesta. Olitpa sitten uusi talousjohtaja tai kokenut tekijä, sinun on varmistettava, että nämä raportit ovat täsmällisiä, täydellisiä ja yleisesti hyväksyttyjen kirjanpitoperiaatteiden (GAAP) mukaisia.
Vaikka yksityisten yritysten tarvitsee toimittaa talousraportit SEC:lle vain, jos niiden varat ovat vähintään $10 miljoonaa ja osakkeenomistajia on vähintään 500, monet yritykset päättävät laatia nämä raportit joka tapauksessa. Näin toimitaan, jotta tiedot ovat saatavilla, jos yritys päättää hakea pankkilainaa, pääomasijoitusta tai muunlaista rahoitusta.
Budjetointi ja talousennusteet
Talousjohtajat eivät vastaa ainoastaan menneiden tapahtumien raportoinnista. He ennustavat myös tulevia tuloksia laatimalla talousennusteita. Nämä ennusteet perustuvat yrityksen aiempaan tulokseen sekä sisäisiin ja ulkoisiin tekijöihin, jotka voivat vaikuttaa tuloihin ja kuluihin. Talousjohtaja kokoaa kaikkien osastojen ennusteet laatiakseen tulosennusteet toimitusjohtajalle ja osakkeenomistajille.
Tässä on muutamia keskeisiä tekijöitä, jotka kuuluvat talousjohtajan vastuulle.
Sisäiset tekijät: Näitä ovat esimerkiksi myyntitrendit, työvoimakustannukset ja henkilöstöhallinnon kulut. Toisin sanoen yrityksesi sisällä tapahtuvat asiat.
Ulkoiset tekijät: Näitä ovat esimerkiksi pääoman vaihtoehtoiskustannus, markkinakysynnän muutokset, uudet kilpailijat ja teknologisen kehityksen tasainen eteneminen.
Liiketoiminnan kasvun katalyytti
Talousjohtajat vastaavat talousstrategian rakentamisesta ja varojen tehokkaasta käyttämisestä muutosten aikaansaamiseksi talous- ja kirjanpito-osastolla sekä koko yrityksessä. He voivat asettaa etusijalle liiketoiminnan kehittämiseen tähtääviä suunnitelmia, kuten kustannusten vähentämisen, parempien sopimusten löytämisen, hinnoittelustrategioiden optimoinnin ja yritystä hyödyttävien tehokkaiden toimintatapojen tunnistamisen.
Talousjohtajan strategiset tehtävät
CFO:illa on mahdollisuus viedä yritystä eteenpäin pelkkää taulukkolaskentaa ja talousraportteja analysoimalla. Heillä on ratkaiseva rooli yrityksen täyden potentiaalin vapauttamisessa.
Taloudellisen tilanteen seurannan lisäksi CFO:jen on tunnistettava aloitteet, jotka todella tuovat yritykselle arvoa – aivan kuten valitaan mehukkaimmat omenat tynnyristä. CFO:n roolin kehittyessä ajan myötä CFO:ista on tullut suunnannäyttäjiä, jotka johtavat suorituskyvyn ja organisaation terveyden parantamista.
Sopivan lähtötason määrittäminen
Yrityksen menestystä ja kasvua voidaan mitata tarkasti vain vertaamalla niitä merkitykselliseen lähtökohtaan. Tässä taloushallinnon toiminto astuu kuvaan.
Oletetaan esimerkiksi, että yrityksen tulos on kasvanut 20 miljoonalla dollarilla. Vaikka tämä saattaa vaikuttaa menestykseltä, johtopäätös pitää paikkansa vain, jos tiedät markkinoiden kasvaneen samaa tahtia. Vastaavasti 7 prosentin pudotus tuloksessa saattaa vaikuttaa huonolta uutiselta, mutta vain jos et tiennyt, että ilman yrityksen yhteisiä ponnisteluja tulos olisi laskenut 20 prosenttia. On tärkeää pitää mielessä, että yrityksen suorituskykyyn tiettynä ajanjaksona voivat vaikuttaa monet tapahtumat ja asiaan liittymättömät toiminnot.
Yritykset käyttävät yleensä edellisen vuoden talouslukuja lähtökohtana sen sijaan, että ne luottaisivat ennusteisiin tai budjetteihin, jotka eivät välttämättä ole tarkkoja. Viime vuoden suorituskyky ei kuitenkaan välttämättä heijasta liiketoiminnan nykyistä kehitysvauhtia, joka on yrityksen suorituskyvyn todellinen mittari ja jota voi olla vaikea arvioida. Lisäksi yrityksen suorituskyky ensi vuonna voi riippua laajemmista toimialan suuntauksista.
CFO:na sinun on käytettävä harkintaasi ja kokemustasi päättäessäsi, mitä sisällytetään liiketoimintaennusteisiisi. Tämä muodostaa lähtökohdan yrityksen suorituskyvyn mittaamiselle ja tarjoaa muulle tiimillesi vertailukontekstin.
Pitkän aikavälin arvonluontistrategioiden luominen
Johtajat joutuvat usein priorisoimaan aloitteita, joilla on rajallisen ajan ja resurssien puitteissa suurin vaikutus. Hyvät ideat jäävät helposti huomaamatta, kun johtajat keskittyvät vähemmän tärkeisiin aloitteisiin.
Esimerkiksi SaaS-yrityksessä useimmat johtajat saattavat olettaa, että myynnin lisääminen ratkaisee suorituskykyongelmat. Jos tuote ei kuitenkaan ole vielä valmis, se voi johtaa korkeampaan asiakaspoistumaan. Samaan aikaan he saattavat jättää huomiotta merkittävän liiketoiminnan kustannusten vähentämisen, jolla voisi olla myönteinen vaikutus tulokseen.
Myönnetään se: ihmiset voivat innostua liikaa turhamaisuusmittareista ja merkityksettömistä tavoitteista. Jos myyntitiimisi saa uudesta tuotteesta enemmän liikevaihtoa huomattavasti helpommin kuin vanhasta, se todennäköisesti päättää priorisoida uuden tuotteen… mutta jos katteet ovat huomattavasti heikommat, jonkun on ohjattava tiimi takaisin olennaisten asioiden pariin. Roolisi muodostaa tässä tärkeän puolustuslinjan: voit seurata koko organisaation lukuja ja varmistaa, etteivät projektit leikkaa tulevan suorituskyvyn investointeja tämän päivän lukujen hyväksi.
Voit myös tarkistaa tuloslaskelmassa (P&L) näkyvät ei-kassavaikutteiset parannukset, jotka eivät kuitenkaan luo arvoa. Vastaavasti voit tuoda esiin kassavirran parannukset, kuten käyttöpääoman vähentämisen, jotka tuovat todellista arvoa mutta eivät vaikuta tuloslaskelmaan.
Muista, että arvokkaiden aloitteiden tunnistaminen ei edellytä asioiden hidastamista ja jokaisen viimeisen sentin laskemista. Yritysten, erityisesti startup-yritysten, on edettävä nopeasti ja asetettava asioiden loppuun saattaminen etusijalle… Sinun on vain varmistettava, että ne toimivat järkevästi.
Esimerkillä johtaminen
CFO:n rooli ulottuu aloitteiden arvon selittämistä pidemmälle. Esimerkillä johtaminen tarkoittaa sen käyttäytymisen osoittamista, jota haluat muiden noudattavan.
On ratkaisevan tärkeää varmistaa, että tiimisi suoriutuu hyvin sisäisesti. Kun osastosi innovoi ja pyrkii samoihin tavoitteisiin kuin muu organisaatio, se vahvistaa uskottavuuttasi ja vaikutusvaltaasi.
Kun esimerkiksi vähennät kustannuksia ja otat käyttöön automatisointia, koko organisaatio hyötyy. Helpottamalla kirjanpitojärjestelmien käyttöä ja poistamalla tarpeettomia hyväksyntä- tai raportointitasoja voit tehostaa prosesseja ja luoda vauhtia.
Tehokkaamman menojen hallinnan harjoittaminen voi lisäksi vähentää kustannuksia nopeasti koko organisaatiossa, erityisesti taloudellisten rajoitteiden aikana. Voit esimerkiksi laskea rajan, jonka ylittävät ostot vaativat hyväksynnän, peruuttaa yrityksen luottokortit tai tehdä jotain niinkin yksinkertaista kuin peruuttaa sellaisten palveluiden tilaukset, jotka eivät enää tuota yritykselle arvoa.
CFO:na voit auttaa käsittelemään organisaation muutosvastarintaa, koska tunnet talousjärjestelmät ja -kontrollit käytännön tasolla. Voit myös tarjota riippumattoman näkökulman sopivan kontrollitason määrittämiseen.
More Articles
Näin priorisoit työsi
Yritysten kasvaessa työsi muuttuu yhä vaikeammaksi. Jotta voit suoriutua tehtävästäsi hyvin ja ohjata yritystäsi haasteiden läpi, sinun on laadittava suunnitelmia, joiden avulla pystyt hallitsemaan kasvua ja samalla varmistamaan, että käytät aikasi ja vaivannäkösi tärkeimpiin asioihin. Tässä muutama tapa tehdä se.
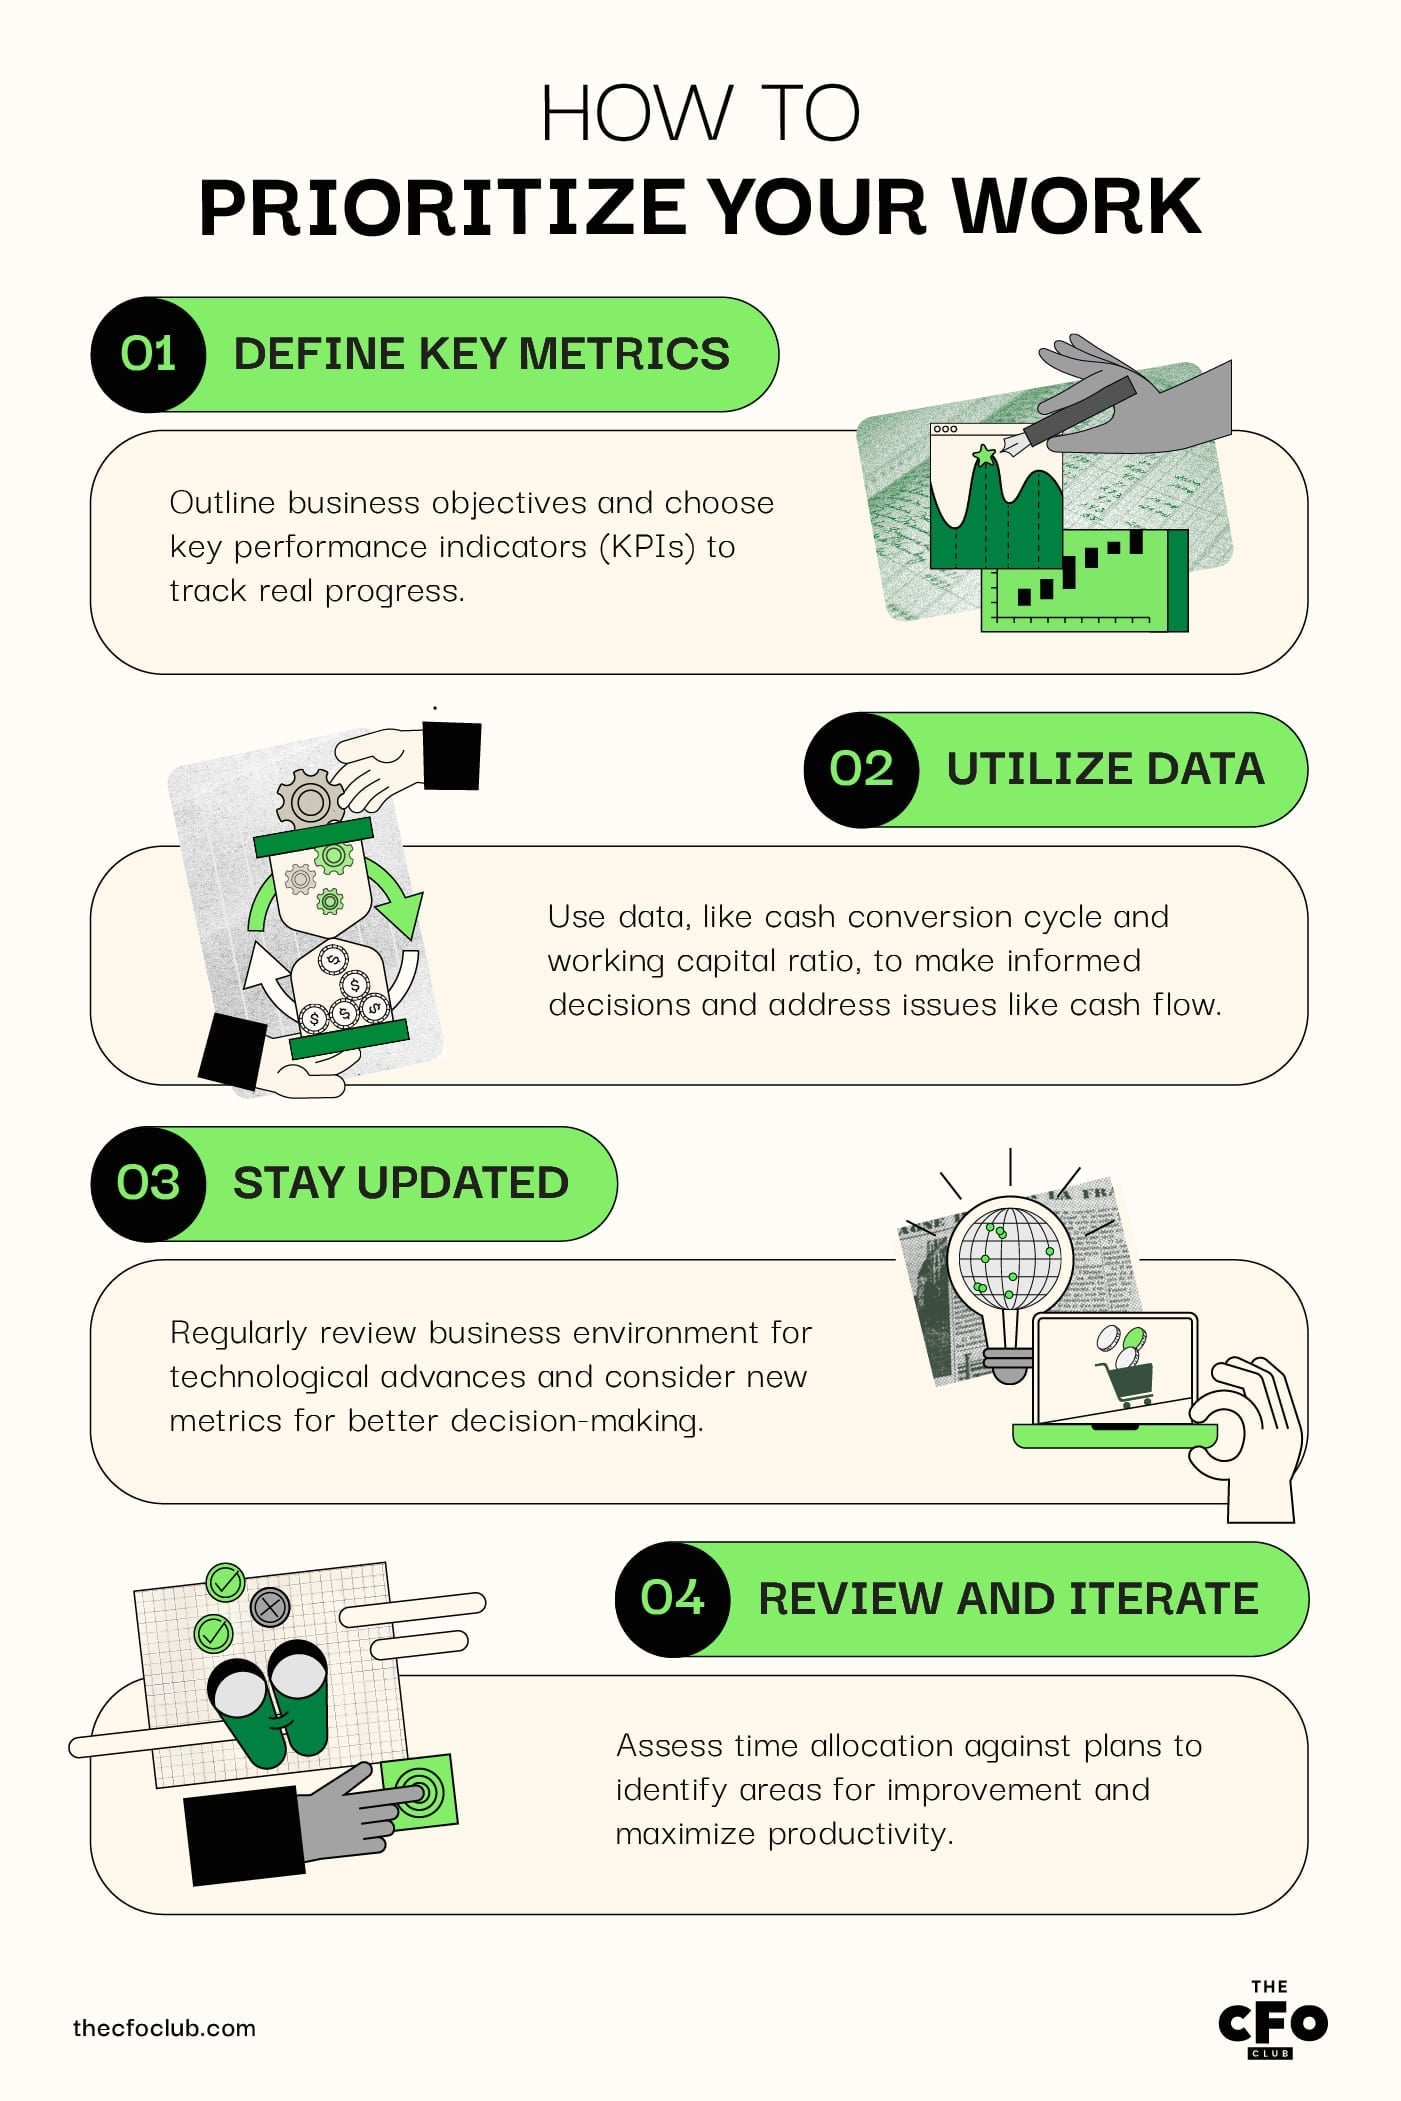
- Jotta voit seurata todellista edistymistä, sinun on valittava oikeat mitattavat asiat. Aloita määrittelemällä liiketoimintatavoitteesi ja päätä niiden perusteella, mitkä mittarit ovat tärkeimpiä (näitä kutsutaan nimellä "keskeiset suorituskykyindikaattorit" eli KPI:t).
- Hyödynnä tietoja perusteltujen päätösten tekemiseen. Jos yrityksellä on esimerkiksi kassavirtaongelmia, päätöksenteossa voidaan käyttää esimerkiksi kassankierron kiertoaikaa ja käyttöpääomasuhdetta sellaisten kehityskohteiden tunnistamiseen, jotka auttavat parantamaan kassavirtaa.
- Arvioi liiketoimintaympäristöäsi ja ota nämä havainnot huomioon liiketoiminnan suunnittelussa ja strategisessa suunnittelussa. Tarkista esimerkiksi säännöllisesti teknologian kehitys ja arvioi, voivatko uudet mittarit tarjota näkemyksiä suorituskyvystä ja auttaa sinua tekemään parempia päätöksiä.
- On tärkeää arvioida, miten käytit aikaasi verrattuna suunniteltuun, aivan kuten voit oppia merkittävän sijoituksen tai yritysoston jälkikäteisestä tarkastuksesta. Kun käytät aikaa arviointiin ja kehittämiseen, voit tunnistaa parannuskohteita ja hallita aikaasi paremmin tulevaisuudessa samalla, kun maksimoit tuottavuuden.
Nykypäivän talousjohtajan muuttuva rooli ja vastuut
Ylimmät johtajat, mukaan lukien talousjohtajat, tunnustavat talousjohtajien yrityksille tuoman arvon. Talousasioissa vallitsee yksimielinen näkemys siitä, että talousjohtajat eivät ainoastaan osallistu toimintaan, vaan ovat sille välttämättömiä.
Uusimmat talousuutiset, kirjanpidon ja taloushallinnon resurssit sekä talousjohtajien näkemykset saat tilaamalla viikoittaisen uutiskirjeemme.