Le directeur principal des systèmes CFO de LinkedIn affirme que l’IA transforme la finance d’une fonction de rapport en un système d’exploitation
Découvrez comment l’IA transforme la finance, la faisant passer d’une fonction de rapport à un système de prise de décision, permettant aux équipes d’améliorer la prévision, de réduire les tâches manuelles et d’agir plus rapidement face aux risques commerciaux.

Key Takeaways
Finance pilotée par l’IA: L’IA identifie les problèmes financiers existants et fait évoluer la finance du reporting à l’opérationnel stratégique.
Rôle du leadership: Pankaj Prasoon dirige la technologie financière de LinkedIn, intégrant diverses opérations mondiales grâce à des outils d’IA.
Défis de l’IA: L’IA amplifie les failles des systèmes existants, rendant indispensable des données cohérentes et prêtes à la décision.
Nouveaux flux de travail: L’IA réduit le temps d’analyse de 30 à 60 %, mais ne remplace pas complètement le jugement humain en finance.
Obstacles à l’adoption: Le succès de l’IA dépend davantage du changement de comportement des équipes que de la technologie elle-même.
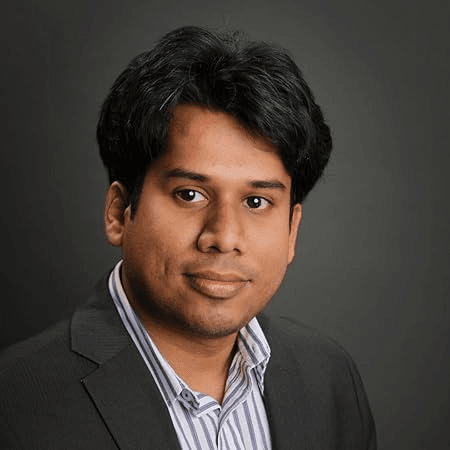
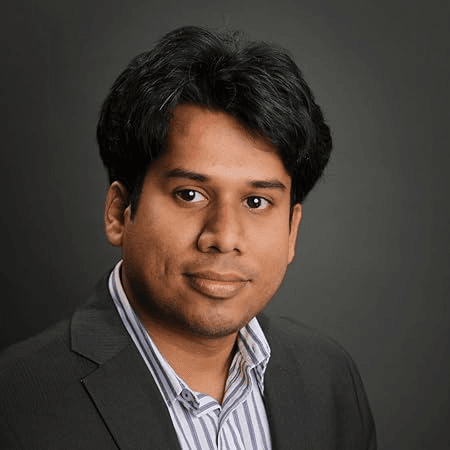
Pankaj Prasoon est directeur principal des systèmes financiers et de la technologie chez LinkedIn. Il cumule deux décennies d'expérience au sein d'entreprises prestigieuses comme Microsoft et Infosys.
Nous avons interrogé Pankaj pour comprendre comment il repense les finances depuis la base. Il a partagé ce qui fonctionne avec la finance dopée à l’IA — et ce qui ne fonctionne pas.
Transformer la finance : d'une fonction de reporting à un système d'exploitation

J’ai passé près de vingt ans à l’intersection de la finance, des systèmes d’entreprise et de l’approche produit — au sein d’organisations comme Microsoft, Infosys, et aujourd’hui LinkedIn, où je contribue à façonner le futur de la technologie financière.
Mon parcours n’a pas commencé avec l’IA. Il a commencé par la frustration. Frustration de me retrouver dans des salles où deux systèmes affichaient deux chiffres différents. Frustration de voir les équipes financières passer plus de temps à réconcilier le passé qu’à façonner l’avenir. Frustration de voir d’excellents leaders financiers bridés par des systèmes fragmentés et des analyses arrivant trop tard.
L’IA agit comme un révélateur. Elle met en lumière tout ce qui dysfonctionnait déjà :
- Processus rigides
- Analyses tardives
- Dépendance excessive au jugement humain
- Systèmes conçus pour le contrôle, pas pour l’intelligence
Ce qui m’enthousiasme dans cette période, ce n’est pas l’automatisation — c’est l’amplification. Pour la première fois, les directeurs financiers peuvent passer de la rétrospection à la prospective, du reporting à l’influence, et de l’efficience à l’efficacité.
Aujourd’hui, je me concentre sur ce que j’appelle un modèle de stratégie et plateformes technologiques pour la finance — où l’architecture, la vision produit et l’IA s’unissent pour créer un système qui non seulement suit l’activité, mais la façonne activement. Car l’avenir de la finance ne se limite pas à clôturer les comptes plus vite. Il s’agit d’aider l’entreprise à prendre les bonnes décisions avant même que les chiffres ne soient écrits.
Pankaj partage
L’IA agit comme un révélateur. Elle met en lumière tout ce qui dysfonctionnait déjà.
Diriger l’organisation financière de LinkedIn
Je dirige l’équipe Finance, Technologie & Plateformes au sein de l’organisation financière de LinkedIn — une société mondiale de plusieurs milliards de dollars opérant à grande échelle à travers différentes zones géographiques, offres de produits et environnements réglementaires.
La complexité est à la hauteur de ce que l’on peut attendre à ce niveau :
- Sources de revenus multiples, entre Solutions Talent, Marketing et Premium
- Présence mondiale avec des exigences de conformité, de fiscalité et d’exploitation spécifiques à chaque région
- Intégration poussée entre les systèmes financiers, commerciaux, RH et produits
Mais le véritable enjeu n’est pas l’échelle. C’est l’interconnexion.
Aujourd’hui, la finance est au cœur de chaque décision stratégique :
- Planification et prévisions dans des cycles économiques changeants
- Gestion de l’allocation du capital avec une précision grandissante
- Accompagner la croissance tout en maintenant rigueur et contrôles
Nous fonctionnons moins comme une équipe IT traditionnelle, et davantage comme une équipe produit intégrée à la finance — responsables non seulement des systèmes, mais aussi des résultats. Car à cette échelle, la finance ne se limite pas à la gestion des chiffres. Il s’agit de contribuer à la prise de décisions rapides, claires et sûres pour l’entreprise.
Par où les directeurs financiers doivent-ils commencer avec l’IA ?
La plupart des directeurs financiers entament leur parcours IA en réfléchissant aux cas d’usage, aux outils, aux fournisseurs et au retour sur investissement. Mais l’IA ne fonctionne pas seule. Elle se base sur vos données, vos processus, votre modèle opérationnel, votre rigueur décisionnelle.
Si ceux-ci sont fragmentés, l’IA ne les simplifie pas ; elle amplifie cette fragmentation. Vous n’obtenez pas de meilleures réponses, mais de mauvaises réponses plus rapidement.
Alors, avant de vous demander : « Où pouvons-nous appliquer l’IA ? » Demandez-vous : « Notre système financier est-il conçu pour produire des données cohérentes et prêtes à la décision ? » Parce que l’IA n’est pas une stratégie. C’est un accélérateur du système en place.
Concentrez-vous sur :
- Une source de vérité claire (définitions, mesures, gouvernance)
- Des processus standardisés dans tous les domaines financiers
- Une base solide en matière de données et d’architecture
- Une culture qui valorise la remise en question des résultats, plutôt que leur acceptation automatique
Comment l’intégration de l’IA améliore les workflows financiers
Voici les améliorations que j’ai constatées avec l’IA en finance :
- Réduction des délais de traitement (30 à 60 %) : Les analyses de variances qui prenaient auparavant 2 à 3 jours se font maintenant en quelques heures, et les activités de clôture mensuelle (analyse, opérations de rapprochement) ont été considérablement raccourcies. C’est ici que l’IA apporte une valeur immédiate — la rapidité.
- Amélioration de la précision des prévisions (5 à 15 % sur des horizons courts) : Les prévisions à court terme (4 à 8 semaines) se sont nettement améliorées ; l’IA a détecté des indicateurs avancés que les humains ignoraient (tendances d’utilisation, signaux comportementaux). Mais nuance importante : la précision s’améliore davantage en environnement stable, moins en contexte volatil.
- Gain de productivité (20 à 40 % de capacité analyste libérée) : Les analystes passent moins de temps à collecter les données et davantage à les interpréter. Un analyste couvre désormais ce qui nécessitait précédemment 1,5 à 2 ETP. Cela ne se traduit pas toujours par une réduction de coûts — mais par une meilleure allocation des talents.
- Détection des risques plus rapide (délai de quelques jours → quasi temps réel) : Les risques de trésorerie, anomalies et valeurs aberrantes sont repérés plus tôt ; facteur de surprise réduit lors des revues d’activité. Subtil mais efficace — moins d’escalades de dernière minute.
Voici ce qui ne s’est pas amélioré (ou s’est détérioré) :
- Excès de confiance dans les résultats : Les narratifs générés par l’IA paraissent justes même lorsqu’ils sont erronés. Au début, les équipes ont commencé à faire confiance aux résultats sans les remettre en question, ce qui est encore plus dangereux que des erreurs manuelles.
- Précision illusoire : L’IA donne une impression de certitude : « La prévision affiche 97,2 % de confiance ». Mais les décisions financières ne sont pas que des exercices de probabilités — elles impliquent stratégie, timing et contexte.
- La dépendance aux données a mis en lumière des fondations fragiles : L’IA n’a pas corrigé les problèmes de données. Elle les a amplifiés : hiérarchies incohérentes, données de référence médiocres, systèmes fragmentés. Matériel de mauvaise qualité en entrée, matériel de mauvaise qualité amplifié en sortie.
- Impact limité sur la planification à long terme : L’IA a eu des difficultés lors des exercices de planification annuelle, d’études de scénarios stratégiques et de décisions d’allocation de capital. Car ce ne sont pas des problèmes de modèle — ce sont des problèmes de jugement.
La vérité qui dérange est que l’IA n’a pas réduit autant les coûts financiers que ce que l’on attendait. Elle a simplement déplacé le coût : de la main-d’œuvre vers la puissance de calcul, de l’exécution manuelle vers la gouvernance des modèles, des analystes vers les ingénieurs et l’infrastructure de données.
Les narratifs générés par l’IA paraissent justes même lorsqu’ils sont erronés. Au début, les équipes ont commencé à faire confiance aux résultats sans les remettre en question, ce qui est encore plus dangereux que des erreurs manuelles.
Pourquoi l’IA éclaire les décisions financières, mais où l’humain reste juge
Voici la façon la plus simple de distinguer tâches IA et tâches humaines : l’IA doit repérer les schémas ; l’humain doit prendre les engagements.
Je m’appuie sur l’IA dans les domaines où l’échelle, la rapidité et la reconnaissance des motifs priment sur le jugement :
- Prévisions (courtes et glissantes) : L’IA excelle à intégrer de multiples signaux — historiques, saisonnalité, données de pipeline, indicateurs externes — et à mettre à jour les prévisions en continu. Elle élimine le biais de la planification statique et calendaire.
- Analyse des écarts : L’IA peut décomposer les écarts sur des milliers de dimensions en un instant : ce qui a changé, où cela a changé, et quelles sont les causes probables. Ceci prenait des jours. Désormais, c’est presque en temps réel.
- Analyse des tendances de trésorerie : Ce n’est pas de la prise de décision, mais de la détection de signaux : tendances de paiement, risques de recouvrement, schémas de liquidité. L’IA permet de détecter les risques plus tôt que les rapports traditionnels.
- Détection des risques (opérationnels et financiers) : L’IA est très efficace pour identifier les anomalies : transactions inhabituelles, écarts de contrôle, comportements extrêmes. Elle ne « comprend pas » le risque, mais indique où creuser.
Mais je laisse explicitement la main à l’humain dans les domaines où le contexte, les arbitrages et la responsabilité importent :
- Allocation du capital : Aucun modèle ne comprend la stratégie, le timing ou le positionnement concurrentiel comme le fait la direction. L’IA peut alimenter des scénarios — mais ne peut pas décider où placer les paris.
- Planification et budgétisation à long terme : Les budgets ne sont pas des prévisions — ce sont des engagements. Ils reflètent l’intention, les priorités et les arbitrages à travers l’organisation.
- Décisions finales en matière de risque : L’IA peut signaler des anomalies, mais quel est le risque acceptable ? Quel compromis vaut la peine d’être pris ? Ce sont des décisions de direction, pas des résultats de modèles.
- Partenariat d'affaires et influence : La finance ne se résume pas aux chiffres — il s’agit d’influencer les décisions : remettre en cause les hypothèses, lire l’ambiance et comprendre l’intention derrière les demandes. L’IA n’a aucun contexte concernant les dynamiques humaines.
Si l’IA prend vos décisions, vous êtes allé trop loin. Si l’IA n’informe pas vos décisions, vous ne l’utilisez pas assez.
Pourquoi l’IA n’a pas totalement automatisé la finance
Le discours était : « L’IA va automatiser la finance. »
Cela ne s’est pas produit. Elle a automatisé certaines parties des flux de travail, mais introduit de nouvelles couches :
- Validation des modèles
- Gestion des exceptions
- Exigences de gouvernance et d’audit
La réalité, c’est que vous ne supprimez pas les humains — vous les faites évoluer vers des rôles de supervision.
Pourquoi l’adoption de l’IA est un problème de comportement
En parlant d’humains, l’adoption de l’IA n’est pas un problème technologique — c’est un problème de comportement.
Au début, je partais du principe que si nous construisions les bons modèles, les gens les utiliseraient → les insights seraient plus rapides → les décisions s’amélioreraient → les insights surviendraient plus rapidement → la précision s’améliorerait → et la confiance suivrait.
Tout cela est logique. Tout cela est incomplet. Nous avons construit quelque chose de techniquement solide : une meilleure détection des écarts, des insights plus rapides, et des analyses plus claires. Et pourtant, l’adoption était inégale.
Parce que les équipes financières ne manquaient pas d’insight. Elles avaient du mal à abandonner leurs habitudes.
Les analystes reconstruisaient encore les modèles dans Excel « juste pour valider ». Les dirigeants faisaient confiance à ce qu’ils comprenaient, pas à ce que le modèle suggérait. Les revues demeuraient axées sur les anciens formats, pas sur de nouveaux insights.
Le système a changé. Le comportement, non — du moins, pas immédiatement.
J’aurais aimé faire ceci :
- Commencer par le modèle opérationnel, pas par l’exactitude du modèle : Définir comment les décisions vont changer, à quoi ressembleront les réunions, ce qui sera supprimé, pas seulement ajouté. Au lieu de demander : « Le modèle est-il exact ? », demander : « Cela va-t-il remplacer quelque chose que les gens font aujourd’hui ? »
- Concevoir pour la confiance, pas seulement pour l’intelligence : La confiance ne vient pas des indicateurs de précision ou de la sophistication technique. Elle vient de la transparence, de l’explicabilité et de la constance dans le temps. J’aurais investi plus tôt à rendre les résultats contestables, pas seulement impressionnants.
- Surinvestir dans la gestion du changement : Nous l’avons traité comme un déploiement de système. Ce n’en était pas un. C’était un changement d’état d’esprit : passer de l’élaboration d’analyses à la revue d’insights, du contrôle à la collaboration avec l’IA, et de la certitude à une pensée probabiliste.
- Corriger les données et les définitions d’abord (plus que nous l’avons fait) : Nous savions que les données étaient importantes. Nous avons sous-estimé leur importance. L’IA ne tolère pas l’ambiguïté.
J’aurais pu éviter :
- Des cycles de réitération où les équipes reconstruisaient ce que l’IA avait déjà produit
- La suringénierie de modèles qui ne changeaient pas les décisions
- Un scepticisme précoce qui était en réalité un manque de confiance, non un manque de précision
- La croyance erronée que de meilleurs résultats = adoption automatique
La confiance ne vient pas des indicateurs de précision ou de la sophistication technique. Elle vient de la transparence, de l’explicabilité et de la constance dans le temps.
Pourquoi l’IA bouleverse les présupposés de contrôle financier
En finance, nous avons appris à penser : plus de contrôles = plus de précision ; plus d’approbations = moins de risques ; plus de structure = de meilleurs résultats. Nous avons donc construit des systèmes : rigides, séquentiels et conçus pour éviter les erreurs.
Nous optimisons pour la prévisibilité, non la réactivité ; pour l'auditabilité, et pas toujours pour la qualité des décisions.
Ça fonctionnait — mais à un prix : la rapidité, l’adaptabilité, et parfois même la clarté.
L’IA ne fonctionne pas bien dans des environnements rigides. Elle s’épanouit grâce à : des flux de données continus, des entrées dynamiques et des signaux en temps réel. Elle m’a montré que le contrôle ne vient pas de la restriction — il vient de la visibilité.
J’ai dû passer de :
- Prévenir les erreurs en amont → Les détecter et les corriger rapidement
- Revue périodique (mensuelle/trimestrielle) → Supervision continue
- Points de contrôle humains partout → Intervention basée sur les exceptions
Voici où cela s’est manifesté :
- Prévisions : passage de prévisions statiques pilotées par le calendrier → prévisions continuellement actualisées et pilotées par les signaux
- Contrôles financiers : réduction des pré-approbations lourdes → augmentation de la détection d’anomalies en temps réel et validation a posteriori
- Allocation de capital : passage de la certitude → à la réflexion probabiliste basée sur différents scénarios
Le changement est simple, mais difficile. Il faut passer d’un contrôle par la restriction à un contrôle par l’intelligence et la visibilité. Et une fois que vous l’avez vu, il est impossible de revenir en arrière. Car le but de la finance n’est pas de prévenir chaque erreur. C’est de permettre de meilleures décisions, plus rapidement — avec assez de contrôle, pas un contrôle maximal.
Pourquoi les CFO devraient repenser la prévision
La plupart des services financiers gèrent encore la prévision comme en 2005 : cycles mensuels, hypothèses figées, consolidation manuelle importante et revues en regardant vers le passé.
L’IA ne s’intègre pas dans ce modèle.
Nous sommes passés de prévisions pilotées par le calendrier, mises à jour mensuelles, analyses de variance après clôture, revues rétrospectives, et préparation laborieuse à des prévisions pilotées par les signaux :
- Couche de prévision continue : signaux en temps réel et prévisions continuellement mises à jour
- Détection de variance pilotée par l’IA : le système signale les changements et la finance examine les exceptions
- Revues orientées décision : Passage de « Que s’est-il passé ? » à « Que va-t-il se passer ? »
Voici les résultats :
- Délai d’obtention d’informations ↓ ~50 %
- Pertinence des prévisions ↑ de façon significative
- Le rôle de la finance est devenu celui de partenaire décisionnel.
- Productivité des analystes ↑ 30–40 %
Repensez la prévision pour en faire un système continu, piloté par les signaux. Car une fois ce changement effectué, la finance devient un acteur opérationnel à part entière de l’entreprise.
Comment l’IA améliore la prévision et l’analyse des écarts
C’en est encore à ses débuts pour moi chez LinkedIn, donc voici un exemple d’une transformation antérieure où nous avons intégré l’IA directement dans le processus de prévision et d’analyse des écarts.
Les équipes financières consacraient une part disproportionnée de leur temps à expliquer ce qui s’était passé :
- Analyse manuelle des écarts sur des centaines de centres de coûts
- Prévisions statiques mises à jour mensuellement ou trimestriellement.
- Dépendance forte aux modèles Excel et à la reconnaissance de schémas par l’humain
- Le temps que les informations soient disponibles, l’activité avait déjà évolué.
Nous avions des données — mais aucun moyen évolutif de les interpréter. Nous avons donc introduit une couche pilotée par l’IA au-dessus de nos données de planification et de réalisations qui pouvait :
- Détecter automatiquement les anomalies et les origines des écarts sur plusieurs dimensions (région, produit, catégorie de coûts)
- Générer des récits de premier niveau expliquant le « pourquoi » — et pas seulement le « quoi ».
- Actualiser en continu les prévisions à partir d’indicateurs avancés, et pas uniquement de tendances historiques.
Mais la vraie rupture n’était pas le modèle — c’était le modèle opératoire :
- La finance est passée de la construction d’analyses à la revue et à la challenge d’insights.
- La prévision est devenue plus continue, moins dépendante du calendrier
- Les revues business sont passées de « ce qui s’est passé le mois dernier » à « ce qui va se passer ensuite ».
Les améliorations étaient évidentes. Le temps de cycle pour l’analyse des écarts est passé de plusieurs jours à quelques heures. La précision des prévisions s’est améliorée car nous avons intégré des signaux en temps réel au lieu d’entrées décalées. Et surtout, la finance a obtenu une place plus tôt dans la prise de décision, et non après coup.
La plus grande leçon ? L’IA n’a pas remplacé le jugement financier — elle nous a poussés à l’utiliser là où il est réellement indispensable. Car la valeur de la fonction finance ne réside pas dans une meilleure explication du passé. Elle repose dans la capacité à aider l’entreprise à agir sur le futur plus rapidement.
Pourquoi l’IA a du mal avec les récits d’analyse des écarts

Un domaine où nous avons constaté des limites évidentes concerne les récits d’analyse des écarts générés par l’IA, liés à la production de rapports financiers.
Les chiffres étaient corrects. Mais le récit ne l’était pas toujours. Par exemple, le modèle attribuait l’augmentation des dépenses d’exploitation à « l’augmentation des embauches dans des régions clés » — plausible, mais incorrect. Le véritable moteur était une reclassification comptable ponctuelle et un décalage de la période d’imputation des charges à payer. Le modèle faisait correspondre des schémas, pas la réalité.
En conséquence, ce n’était pas exact, ce n’était pas traçable, et cela sapait la confiance envers l’équipe. Voici comment nous avons corrigé le problème :
- L’IA génère des signaux et des hypothèses, pas des récits définitifs.
- Chaque sortie doit être traçable.
- Introduction de couches « confiance + preuves »
La validation humaine est devenue explicite, et non plus supposée.
Comment les directeurs financiers peuvent conduire la transformation financière pilotée par l’IA
Voici mon conseil : ne courez pas après l’IA. Réparez la fonction finance — l’IA suivra.
- Commencez par le système, pas par l’outil.
- Repensez le travail, ne vous contentez pas de l’automatiser.
- Séparez le signal du jugement.
- Investissez dans la confiance avant d’élargir.
- Acceptez que les coûts évolueront, mais ne disparaîtront pas.
- Prenez vous-même l’initiative du changement de comportement.
- Construisez un « Système d’Exploitation Finance », et non des pilotes isolés.
L’IA ne fera pas de vous un meilleur directeur financier. Mais elle révélera si votre fonction finance a été conçue pour amplifier l’intelligence à grande échelle dès le départ.
Pankaj partage
Ne courez pas après l’IA. Réparez la fonction finance — l’IA suivra.
À suivre
Restez à l’écoute alors que Pankaj Prasoon continue de façonner l’avenir de la finance sur LinkedIn. Découvrez aussi son site personnel.
D’autres interviews d’experts à venir sur The CFO Club !