L’IA reconstruit le cycle de reporting
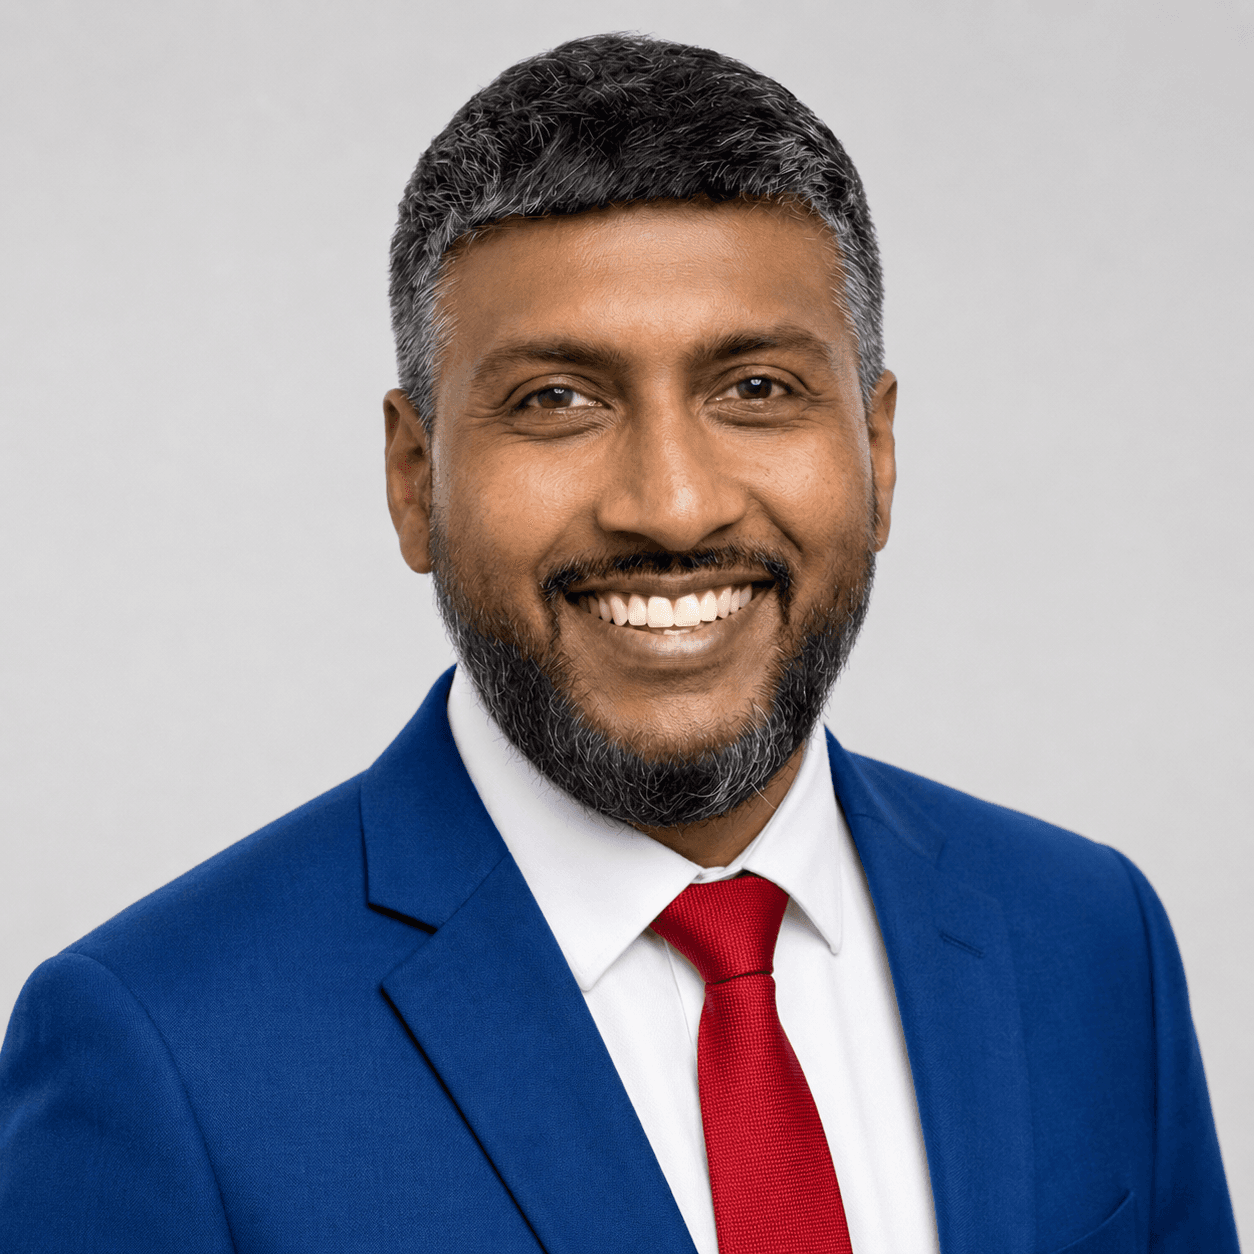
Andrew Lokenauth
Fondateur de The Finance Newsletter et de Be Fluent In Finance

Andrew Lokenauth explique comment l’IA transforme la planification et l’analyse financières (FP&A) en automatisant le reporting mensuel tout en préservant l’importance du jugement humain pour prendre de meilleures décisions financières.
Key Takeaways
Évolution de carrière: Andrew Lokenauth est passé de postes dans la finance au sein de grandes banques à la création de plateformes axées sur la finance.
Impact de l’IA: L’IA a transformé le reporting financier, en raccourcissant les cycles et en réduisant les erreurs grâce à l’automatisation des processus de données.
Efficacité des flux de travail: La mise en œuvre de l’IA dans la finance réduit les délais de reporting de plusieurs jours à quelques heures, avec moins d’erreurs.
Supervision humaine: L’IA prend en charge les tâches liées aux données, mais les décisions essentielles nécessitent toujours un jugement humain et une compréhension du contexte.
Défis liés aux données: Une intégration réussie de l’IA commence par la résolution des problèmes de qualité et de structuration des données avant le déploiement de la technologie.
Avant de fonder TheFinanceNewsletter.com et BeFluentInFinance.com, Andrew Lokenauth a occupé des postes de directeur et de vice-président dans le domaine de la finance au sein de plusieurs banques renommées. Aujourd'hui, il est un leader d'opinion dans les disciplines financières et compte plus de 3 millions d'abonnés.
Nous avons échangé avec Andrew pour comprendre ce que l'IA change dans le secteur — les risques comme les avantages. Voici ce qu'il nous a confié.
Automatiser avant que l'IA ne devienne un mot à la mode
J'ai commencé ma carrière chez Citi, puis j'ai travaillé chez Goldman Sachs, AIG, JPMorgan et Signature Bank, dans des fonctions couvrant la planification et l'analyse financières (FP&A), la finance stratégique, les relations avec les investisseurs et le développement d'entreprise. J'automatisais les flux de travail financiers avec Python, SQL et VBA bien avant que l'IA ne devienne un sujet d'actualité. Chez Goldman, j'ai réduit de plusieurs jours les cycles de production des rapports de résultats. Chez Signature Bank, j'ai construit des systèmes qui ont fait passer le délai nécessaire aux dirigeants pour obtenir des informations de plusieurs jours à moins de 24 heures. Lorsque l'IA générative est apparue, cela ne m'a pas semblé perturbateur. C'était plutôt l'étape suivante naturelle du travail que j'effectuais déjà depuis près de vingt ans.
Après avoir quitté la finance institutionnelle, j'ai fondé TheFinanceNewsletter.com et BeFluentInFinance.com, où j'écris sur la finance et la technologie pour plus de 100 000 abonnés à mes newsletters et plus de 3 millions d'abonnés sur les réseaux sociaux. Mes analyses sur ce sujet ont été publiées dans Forbes, CNBC, le Wall Street Journal et Business Insider. Je continue d'en parler pour la même raison que je m'y suis intéressé : la plupart des discussions restent trop théoriques, trop orientées par les fournisseurs et trop éloignées de la manière dont la finance fonctionne réellement sur le terrain.
Je dirige également une activité de conseil à temps partagé, dans le cadre de laquelle j'occupe les fonctions de directeur financier et de directeur des opérations à temps partagé pour des jeunes entreprises à forte croissance et des entreprises de taille intermédiaire réalisant entre 1 et 5 millions de dollars de chiffre d'affaires.
More Articles
Comment l'IA transforme les rapports mensuels
…une équipe financière consacrait les cinq à sept premiers jours ouvrés de chaque mois à extraire les données, à les rapprocher et à mettre en forme une présentation qui était déjà obsolète au moment où la direction la consultait. Désormais, ces mêmes informations sont disponibles en quelques heures… La technologie n’est pas compliquée. C’est la volonté de repenser le flux de travail qui fait défaut à la plupart des équipes.
Le changement le plus important dans mon travail au cours des 12 derniers mois a été de remplacer les dossiers de rapports mensuels statiques par une couche de planification et d'analyse financières (FP&A) alimentée par l'IA, qui se superpose aux systèmes financiers centraux d'un client. Elle extrait les données des logiciels de comptabilité, du CRM et de la paie, puis effectue une analyse automatisée des écarts de manière continue.
Auparavant, une équipe financière consacrait les cinq à sept premiers jours ouvrés de chaque mois à extraire les données, à les rapprocher et à mettre en forme une présentation qui était déjà obsolète au moment où la direction la consultait. Désormais, ces mêmes informations sont disponibles en quelques heures : l'IA prend en charge l'agrégation des données et la détection des écarts, tandis qu'une personne examine les résultats pour y apporter le contexte nécessaire et prendre les décisions qui requièrent du discernement.
Le résultat est constant d'une mission à l'autre :
- Les cycles de clôture mensuelle diminuent d'environ 30 à 40 %.
- La production des présentations pour le conseil d'administration passe d'environ 3 jours à moins de 6 heures.
- Les taux d'erreur diminuent, car moins d'étapes manuelles entraînent moins d'erreurs humaines.
- Les équipes financières consacrent leur énergie à l'analyse réelle de l'activité plutôt qu'à la collecte de données.
- La qualité des décisions s'améliore dans l'ensemble de l'entreprise, car le directeur financier peut interroger ses données financières en temps réel.
La technologie n'est pas compliquée. C'est la volonté de repenser le flux de travail qui fait défaut à la plupart des équipes.
Un flux de travail de clôture et de production de rapports alimenté par l'IA
Voici le détail, étape par étape, du flux de travail de clôture et de production de rapports :
- Extraction automatisée des données via Fivetran : un pipeline planifié extrait les données des logiciels de comptabilité, du CRM et de la paie vers une base de données propre et centralisée toutes les 24 heures.
- Rapprochement et signalement des écarts alimentés par l’IA via BlackLine : la couche d’IA compare les données réelles au budget pour chaque poste important, signale les écarts dépassant les seuils définis et génère une explication en langage clair pour chaque signalement.
- Examen humain : le responsable financier examine chaque élément signalé, ajoute le contexte commercial et décide de ce qui doit être transmis à un niveau supérieur. Il est assisté par FloQast AI pour les commentaires sur les variations.
- Tableau de bord et rapport narratif via Datarails : une présentation formatée pour le conseil d’administration et un résumé destiné aux dirigeants sont générés automatiquement à partir des données examinées, prêts à être distribués.
Ce qui prenait auparavant 3 jours ne prend désormais plus que 4 à 6 heures.
Exemples concrets de la manière dont l’IA aide et nuit aux rapports mensuels
Réflexions d’Andrew
Un résultat qui semble fiable n’est pas nécessairement un résultat fiable.
Voici un exemple. J’ai travaillé avec une fintech de série B dans laquelle nous avons déployé un système de surveillance des flux de trésorerie alimenté par l’IA, qui a signalé un risque de concentration de la clientèle six semaines avant qu’il ne devienne un problème de liquidité.
Le modèle a détecté une tendance dans l’ancienneté des créances qu’un contrôleur humain n’avait pas remarquée lors des clôtures mensuelles précédentes. Cette détection à elle seule valait davantage que le coût total de la mise en œuvre.
Du côté négatif, j’ai eu un client dont les prévisions générées par l’IA étaient erronées de 15 à 20 % au cours des mois marqués par une forte variabilité des factures. Le modèle avait été entraîné sur des tendances historiques qui ne reflétaient pas une évolution récente de la composition du chiffre d’affaires. Le résultat semblait soigné et fiable, et personne ne l’a remis en question jusqu’à ce que le directeur financier remarque l’écart lors d’une réunion du conseil d’administration.
Un résultat qui semble fiable n’est pas nécessairement un résultat fiable.
L’IA se charge du « quoi » — les humains se chargent du « et alors ? »
Les activités qui se prêtent le mieux à l’IA sont celles qui reposent sur des règles claires, des tendances historiques et une forte répétition. J’utilise l’IA pour :
- Exécuter les modèles de prévision
- Analyser les écarts
- Modéliser les scénarios de flux de trésorerie
- Détecter les anomalies
- Produire les rapports courants
Là où les humains restent dans la boucle, c’est pour les décisions d’allocation du capital, les décisions liées aux risques, la négociation des contrats, les communications avec les investisseurs, l’interprétation des réglementations et tout ce qui exige de comprendre le contexte de l’entreprise lorsqu’il ne figure pas dans les données. Un modèle peut signaler que votre taux de consommation de trésorerie s’accélère. Il ne peut pas vous dire que la raison est un problème relationnel avec un fondateur ou qu’un commercial minimise volontairement ses prévisions de ventes.
Le modèle mental que j’utilise est le suivant : l’IA se charge du « quoi », les humains se chargent du « et alors ? ».
C’est l’une des façons les plus pratiques de réfléchir à l’intégration de l’IA dans une fonction finance. L’une sans l’autre est incomplète, et les deux modes d’échec (automatiser à outrance ou ne pas automatiser suffisamment) coûtent réellement de l’argent aux organisations.
Pourquoi la surautomatisation et l’excès de confiance envers l’IA représentent de grands risques pour les équipes financières
L’IA offre de nombreux avantages. Mais ses inconvénients sont également bien réels. L’IA crée un faux sentiment de confiance lorsque les données sous-jacentes ne sont pas propres. Il existe également un piège de la surautomatisation… Je pense que le secteur a besoin de rapports plus honnêtes à ce sujet et de moins de battage marketing de la part des fournisseurs.
L’IA offre de nombreux avantages. Mais ses inconvénients sont également bien réels.
L’IA crée un faux sentiment de confiance lorsque les données sous-jacentes ne sont pas propres. J’ai vu des équipes financières faire confiance à des rapports d’écarts générés par l’IA sans remettre en question la qualité des données sources, ce qui crée un risque bien réel.
Il existe également un piège lié à la surautomatisation : lorsque vous supprimez la vérification humaine de trop nombreuses étapes, vous perdez les connaissances institutionnelles qui permettent de détecter ce que les modèles ne peuvent pas voir.
Je pense que le secteur a besoin de rapports plus honnêtes à ce sujet, et de moins de battage de la part des fournisseurs.
Les limites de l’IA
En ce qui concerne la finance, l’IA montre ses limites dans trois domaines principaux.
Premièrement, je pensais que l’IA serait plus avancée dans l’interprétation des exigences de conformité et le jugement réglementaire. Au cours de mes années chez Signature Bank et Amalgamated Bank, une grande partie du travail lié aux contrôles financiers reposait sur des décisions nuancées : lire les directives réglementaires, anticiper les attentes des contrôleurs, savoir quand un chiffre est techniquement conforme, mais justifie tout de même un signalement. Les outils d’IA actuels peuvent faire ressortir les règles pertinentes et résumer les documents d’orientation. Mais ils ne peuvent pas reproduire le jugement qui s’acquiert après des années passées face aux autorités de réglementation.
Deuxièmement, la génération de pistes d’audit et l’explicabilité au sein de processus financiers complexes. Lorsque je gérais les relations avec les investisseurs chez Signature Bank, une institution de plus de $110B, chaque chiffre apparaissant dans un document déposé auprès de la SEC, un appel de résultats ou une soumission réglementaire disposait d’une piste d’audit documentée et d’un responsable humain clairement identifié. Les résultats générés par l’IA, en particulier ceux produits par des systèmes fondés sur de grands modèles de langage, disposent rarement d’une chaîne de raisonnement capable de satisfaire un régulateur ou un auditeur externe. Le résultat peut être correct, mais il n’est pas toujours possible de démontrer le raisonnement suivi de la manière exigée dans un environnement soumis à des obligations de conformité.
Et troisièmement, les entreprises en phase de démarrage dont l’infrastructure de données est désordonnée. La promesse de l’IA suppose l’existence de données relativement propres et interconnectées. La plupart des startups n’en disposent pas. Examinons cela plus en détail.
Pourquoi chaque initiative d’IA devrait commencer par un audit des données
Les réflexions d’Andrew
La qualité des données est le véritable goulot d’étranglement. Ni le modèle, ni l’outil, ni le fournisseur… Chaque initiative d’IA devrait commencer par un audit des données, et non par le choix d’un outil.
La qualité des données est le véritable goulot d’étranglement. Ni le modèle, ni l’outil, ni le fournisseur. Je me suis lancé dans mon premier projet financier intégrant l’IA en pensant que la technologie serait la partie la plus difficile. Ce n’était pas le cas. La difficulté a été de découvrir que les données financières de l’entreprise étaient réparties dans trois systèmes différents, qui ne communiquaient pas entre eux, avec des conventions de nommage incohérentes et des mois d’entrées manquantes. Nous avons consacré environ 60 % de la durée du projet au nettoyage des données avant que les outils d’IA puissent produire quoi que ce soit d’utile.
Chaque initiative d’IA devrait commencer par un audit des données, et non par le choix d’un outil. Sachez quelles données vous possédez, où elles se trouvent, dans quel état elles sont et si elles sont suffisamment structurées pour qu’un modèle puisse les exploiter. Cette seule étape permettrait d’économiser des semaines de travail à refaire et de réajuster bien plus tôt les attentes de la direction.
L’ancien modèle consistait à embaucher davantage de personnes pour produire davantage d’analyses. Le nouveau modèle consiste à construire une meilleure infrastructure de données, puis à laisser l’IA multiplier la production de votre équipe actuelle. Il s’agit d’une décision différente en matière d’allocation du capital, et la plupart des dirigeants financiers ne l’ont pas encore prise.
Comment les équipes financières évoluent sous l’effet de l’IA
Le plus grand changement que j’ai observé au sein des équipes est la réduction de la couche des analystes débutants. Les tâches qui nécessitaient auparavant 2 à 3 analystes pour extraire les données, effectuer les rapprochements et réaliser des analyses de variations de base peuvent désormais être prises en charge par une couche d’IA supervisée par une seule personne. Cela ne signifie pas toujours que les effectifs diminuent. Le plus souvent, les mêmes effectifs sont réaffectés à des activités à plus forte valeur ajoutée : partenariat avec les équipes opérationnelles, analyse de scénarios, communication avec les investisseurs et planification stratégique.
Le profil des talents recherchés pour un poste financier de haut niveau évolue également. Les meilleures personnes que je recherche aujourd’hui ne sont pas seulement compétentes en comptabilité ou en modélisation financière. Elles comprennent comment travailler avec les résultats de l’IA, savent quand faire confiance à un modèle et quand le remettre en question, et peuvent communiquer clairement des informations financières aux parties prenantes qui ne travaillent pas dans la finance. Cette combinaison de rigueur financière, de culture de l’IA et de compétences en communication est actuellement rare et se paie au prix fort.
Ce que les directeurs financiers doivent apprendre pour réussir au cours de la prochaine décennie
Les directeurs financiers qui réussiront au cours de la prochaine décennie seront très différents de ceux qui ont réussi pendant la décennie précédente. Les compétences techniques en finance (modélisation, production de rapports, conformité) deviendront de plus en plus des prérequis pris en charge par l’IA. Les compétences qui définissent les grands directeurs financiers seront le jugement, la communication, la réflexion stratégique et la capacité à diriger dans l’incertitude.
Mon conseil est d’investir dans les compétences que l’IA ne peut pas reproduire. Établissez des relations plus solides avec les dirigeants de l’entreprise. Améliorez votre capacité à communiquer des informations financières à des publics non financiers. Développez un véritable jugement stratégique, et pas seulement des compétences en analyse financière. Ce sont ces capacités qui définiront les directeurs financiers d’élite dans un avenir augmenté par l’IA.
Quatre étapes que chaque directeur financier devrait suivre
Voici les quatre choses que je dirais à chaque directeur financier aujourd’hui :
Premièrement, réalisez un audit des données avant toute autre chose. Sachez où se trouvent vos données financières, dans quel état elles sont et si elles sont suffisamment structurées pour qu’un modèle puisse les exploiter.
Deuxièmement, commencez par un seul flux de travail. Les directeurs financiers que j’ai vus réussir avec l’IA choisissent le processus le plus problématique et le plus répétitif de leur fonction — généralement la clôture mensuelle ou la présentation destinée au conseil d’administration — puis repensent le flux de travail avant de l’automatiser. Cet enchaînement est important. Concevez le flux de travail sur papier avant de le construire dans un outil. Documentez chaque étape du processus que vous souhaitez automatiser, identifiez les étapes fondées sur des règles (prêtes pour l’IA) et celles qui nécessitent du discernement (nécessitant l’intervention humaine), puis construisez en conséquence.
Troisièmement, définissez des points de contrôle pour la vérification humaine avant la mise en production. Chaque résultat produit par l’IA dans un flux de travail financier doit avoir un responsable humain qui l’approuve.
Quatrièmement, mesurez la situation de référence avant de commencer. Si vous ne savez pas combien de temps prend actuellement votre clôture ou quel est votre taux d’erreur actuel en matière de prévisions, vous ne pouvez pas démontrer que l’IA l’a amélioré.
Ces quatre étapes semblent simples, et elles le sont. Pourtant, la plupart des organisations en omettent deux ou trois parce qu’elles sont impatientes de passer à la technologie. C’est de là que vient la majeure partie de la déception.
Voici les quatre choses que je dirais à chaque directeur financier aujourd’hui : premièrement, réalisez un audit des données avant toute autre chose. Deuxièmement, commencez par un seul flux de travail. Troisièmement, définissez des points de contrôle pour la vérification humaine avant la mise en production. Quatrièmement, mesurez la situation de référence avant de commencer…Ces quatre étapes semblent simples, et elles le sont. Pourtant, la plupart des organisations en omettent deux ou trois parce qu’elles sont impatientes de passer à la technologie. C’est de là que vient la majeure partie de la déception.
Suivre
Vous pouvez suivre le travail d’Andrew Lokenauth sur LinkedIn, YouTube et son site personnel. Vous pouvez également consulter The Finance Newsletter et son site BeFluentInFinance.com.
D’autres entretiens avec des experts sont à venir sur The CFO Club !