Vous avez peut-être entendu dire que seule la moitié des petites entreprises survivent aux 5 premières années, mais saviez-vous que plus de 80 % des entreprises échouent en raison de problèmes de trésorerie ?
Bien que comprendre votre bilan ne résolve pas tous vos problèmes, cela vous aidera à les détecter suffisamment tôt pour faire la différence.
Les bases du bilan
Le bilan est un état financier standardisé qui illustre la valeur d’une entreprise. On l’appelle aussi parfois la valeur comptable. Les bilans sont utilisés :
- Par les propriétaires d’entreprise pour comprendre la situation financière globale de l’entreprise et prendre des décisions stratégiques en matière de dépenses, d’épargne et de croissance
- Par les investisseurs et les prêteurs pour comprendre la santé financière et la stabilité d’une entreprise lorsqu’ils l’évaluent en vue d’un investissement ou d’un crédit potentiel
- Par les membres des équipes de la comptabilité, de la direction et d’autres services pour éclairer la prise de décision concernant les processus, les objectifs de l’entreprise ou les dépenses
Bien que le bilan soit un outil financier puissant, il ne constitue pas un outil autonome pour répondre à tous les besoins comptables. Il n’indique pas, par exemple, la valeur réelle d’une entreprise sur le marché et ne détaille pas les bénéfices, les pertes, les flux de trésorerie ni d’autres facteurs financiers essentiels. C’est pourquoi les prêteurs et les investisseurs souhaitent généralement consulter plusieurs états financiers, notamment les bilans et les comptes de résultat, lorsqu’ils envisagent d’accorder un crédit ou d’investir dans une entreprise.
Les bilans peuvent être créés manuellement dans Excel. Toutefois, les bonnes pratiques consistent généralement à utiliser les modèles et les mécanismes de production de rapports intégrés aux logiciels de comptabilité. Ces outils automatisent la création des bilans, réduisant ainsi les risques d’erreur liés au transfert manuel des données.
Qu’est-ce qu’un bilan comptable ?
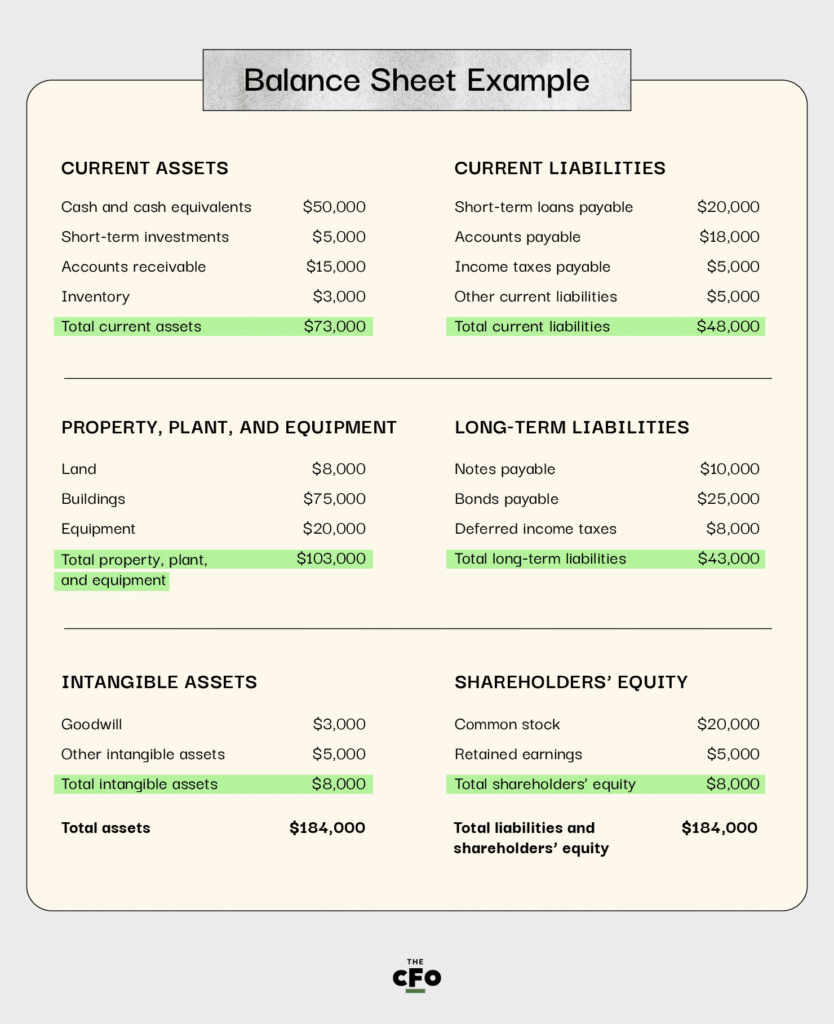
Un bilan est un état comptable qui fournit un instantané des actifs, des passifs et des capitaux propres d’une entreprise.
D’un côté du bilan, vous trouverez ce que possède l’entreprise. Cela comprend :
- Les actifs courants, tels que la trésorerie et les équivalents de trésorerie
- Les actifs à long terme, tels que les terrains et les équipements
- Les actifs incorporels, tels que l’écart d’acquisition et la propriété intellectuelle
De l’autre côté du bilan, vous trouverez ce que l’entreprise doit et le montant investi par ses propriétaires. Les dettes de l’entreprise — ses passifs — comprennent :
- Les passifs courants, tels que les emprunts à court terme, les dettes fournisseurs et les impôts sur le revenu
- Les passifs à long terme, tels que les obligations à payer et les prêts hypothécaires
Dans la section consacrée aux capitaux propres, vous trouverez les actions ordinaires, les bénéfices non distribués et les autres capitaux propres des actionnaires.
Équilibrer votre bilan
Comme vous l’avez peut-être deviné, le bilan de votre entreprise doit toujours être équilibré. L’équation comptable d’un bilan est la suivante :
Actifs = Passifs + Capitaux propres des actionnaires
Cela signifie que chaque côté de l’équation doit aboutir au même total ; additionnez tous les actifs d’un côté du bilan, puis tous les passifs et les capitaux propres des actionnaires de l’autre côté. S’ils ne sont pas égaux, il est probable qu’une erreur se soit glissée dans les comptes. Vérifiez que tous les chiffres sont corrects et qu’aucun élément n’a été oublié dans l’équation du bilan. Vous devrez peut-être également vous assurer que les actifs et les passifs déclarés correspondent à la période couverte par les bilans.
Voici un exemple très simple de bilan :
Utiliser cet outil pour comprendre votre situation financière
Vous devriez utiliser le bilan pour comprendre la situation financière de votre entreprise à un moment donné. Il s’agit d’un instantané, ce qui signifie qu’il est pertinent pour ce moment ou cette période précis. C’est pourquoi les bilans sont généralement établis chaque mois ou chaque trimestre.
Bien que le bilan ne vous aide pas à comprendre comment l’argent entre dans votre entreprise et en sort — cela nécessiterait un tableau des flux de trésorerie —, il vous aide à comprendre des facteurs tels que la liquidité et la solvabilité.
Have an account? Log In
Liquidité
La liquidité désigne le nombre d’actifs liquides auxquels vous avez accès. Les actifs liquides sont des espèces, des quasi-espèces ou tout élément pouvant être converti rapidement et facilement en espèces.
La formule de la liquidité est appelée ratio de liquidité générale :
Ratio de liquidité générale = actifs courants / passifs courants
Comme ces deux chiffres sont facilement disponibles dans un bilan, vous pouvez rapidement obtenir un ratio de liquidité générale à partir de cet état financier. En fait, la plupart des bilans incluent généralement le calcul par souci de commodité. Les ratios de liquidité générale de référence varient selon le secteur, mais un bon chiffre se situe souvent entre 1,5 et 3.
Solvabilité
La solvabilité désigne la capacité de l’entreprise à honorer ses dettes, à court comme à long terme. La formule du ratio de solvabilité est la suivante :
Ratio de solvabilité = (revenu net + amortissements) / Total des passifs
Les bilans détaillés contiennent généralement toutes les informations nécessaires à cette formule. En règle générale, les ratios de solvabilité doivent être de 1,5 ou plus pour indiquer qu’une entreprise est capable de respecter ses obligations tout en conservant une certaine marge de manœuvre.
Les actifs et votre bilan
Les actifs désignent ce qu’une entreprise possède. Ils ont une valeur monétaire, et cette valeur peut être utilisée pour soutenir les processus de l’entreprise ou honorer ses obligations liées à ses dettes. La section des actifs du bilan doit prendre en compte le total des actifs, y compris les actifs incorporels, tels que le fonds commercial.
Actifs courants
Les actifs courants sont ceux que l’entreprise utilisera probablement au cours des 12 prochains mois. Ils comprennent les espèces et les quasi-espèces (utilisées pour financer les activités de l’entreprise et payer les dettes à court terme), ainsi que les créances clients.
Actifs à long terme
Les actifs d’une entreprise comprennent également des éléments pouvant être utilisés pendant plusieurs années, tels que les terrains, les bâtiments et le matériel. Il peut s’agir de terrains, de matériel faisant l’objet d’un amortissement et de propriété intellectuelle, comme des brevets ou des droits d’auteur sur des logiciels.
Les passifs et votre bilan
Les passifs désignent les obligations financières d’une entreprise. La section des passifs du bilan doit prendre en compte le total des passifs dus par l’entreprise, y compris les dettes à court et à long terme.
Passifs courants
Les passifs courants, ou passifs à court terme, sont ceux qui arriveront à échéance dans les 12 mois suivant la date indiquée sur le bilan. Ils comprennent notamment les dettes fournisseurs, comme une facture mensuelle de stockage infonuagique, ainsi que les dettes de carte de crédit, les charges d’exploitation et certains impôts.
Passifs à long terme
Les passifs non courants, ou dettes à long terme, sont ceux qui arriveront à échéance plus de 12 mois après la date indiquée sur le bilan. Ils peuvent comprendre les emprunts à long terme et les dettes bancaires.
Dans de nombreux cas, une dette doit être répartie dans ces deux catégories. Par exemple, imaginons qu’une entreprise de développement d’applications ait acheté un immeuble de bureaux pour y installer ses activités. Elle doit effectuer 12 mensualités sur un prêt hypothécaire au cours de l’année suivante ; ces paiements peuvent être inscrits dans les passifs courants. Le solde restant du prêt hypothécaire serait inscrit comme dette à long terme.
Les capitaux propres des actionnaires et votre bilan
La section des capitaux propres du bilan indique le montant que les propriétaires ont investi dans l’entreprise. Il s’agit d’une partie importante du bilan, car elle reflète la valeur que l’entreprise doit aux actionnaires et aux autres investisseurs en capitaux propres.
Capitaux propres du propriétaire
Les capitaux propres du propriétaire désignent la valeur que les propriétaires de l’entreprise y ont investie. Les capitaux propres des actionnaires désignent la valeur investie par les actionnaires. La principale différence entre les deux réside dans la manière dont l’entreprise est détenue.
Pour comprendre la différence, prenons un exemple. Une personne imagine une idée d’entreprise SaaS et décide de lancer sa jeune entreprise sur ses propres fonds. Cela signifie qu’elle finance d’abord l’entreprise avec ses propres fonds. Si le propriétaire investit 100,000 $ au cours de la première année et retire 50,000 $ de rémunération, ses capitaux propres s’élèvent à 50,000 $ pour la première année.
Imaginons maintenant que ce service logiciel décolle et que le propriétaire souhaite développer l’entreprise. Il recherche du capital-risque auprès d’investisseurs. Il y a désormais des actionnaires. Supposons que les investisseurs apportent 200,000 $ et n’en aient encore retiré aucun dividende. Les capitaux propres des actionnaires s’élèvent à 200,000 $.
More Articles
Bénéfices non distribués
Les bénéfices non distribués désignent le montant des bénéfices que l’entreprise conserve pour les réinvestir dans sa croissance ou maintenir sa trésorerie disponible. Pour obtenir ce montant, il faut soustraire les dividendes du résultat net pour une période donnée.
Par exemple, supposons qu’une entreprise réalise un résultat net de 100 000 $ au cours du mois. Elle peut distribuer 50 000 $ de ces bénéfices entre les propriétaires et les actionnaires et conserver 50 000 $ pour les réinvestir dans l’entreprise.
Lorsqu’une entreprise dispose de bénéfices non distribués, elle a des possibilités financières pour se développer, augmenter la valeur de ses actions ou réaliser des investissements en capital. Les bénéfices non distribués sont souvent présentés sous la forme d’un ratio entre les bénéfices non distribués et les actifs. Bien qu’un ratio de 1:1 soit idéal, il n’est généralement pas possible dans de nombreux secteurs. La référence consiste donc à se rapprocher le plus possible d’un ratio de 1:1 ou simplement à avoir un ratio de bénéfices non distribués supérieur à la moyenne de votre secteur.
Déficit
Si l’entreprise ne dispose pas de revenus suffisants au cours d’une période pour honorer ses dettes et couvrir ses obligations envers les actionnaires, ses bénéfices non distribués sont négatifs. On parle alors de déficit. Il est important de surveiller tout déficit dans le bilan, car un déficit signifie souvent que l’entreprise puise dans ses réserves de trésorerie ou emprunte de l’argent pour couvrir ses obligations. Bien que cette situation puisse être maintenue pendant une courte période, un déficit sur une longue durée est le signe d’une mauvaise santé financière pour une entreprise.
Comment utiliser un bilan de la manière la plus efficace
Commencez par utiliser un modèle pour simplifier la création d’un bilan. Dans la mesure du possible, utilisez un logiciel de comptabilité pour créer automatiquement les bilans, car cela réduit le risque d’erreurs. Les propriétaires d’entreprise doivent examiner périodiquement les bilans et les ratios financiers associés afin de comprendre la santé globale de leur entreprise. Examiner votre bilan chaque mois, par exemple, vous garantit de ne pas avoir de mauvaise surprise si vous décidez de vendre votre entreprise, de demander un prêt professionnel ou de rechercher un financement en capital-risque.
Votre bilan est prêt et vous souhaitez passer à d’autres questions comptables importantes pour votre entreprise ? Consultez nos autres articles sur la comptabilité pour en savoir plus.