La formule des dépenses d’investissement montre notamment où l’entreprise place ses paris, à quel point son infrastructure est réellement agile et si les investissements actuels correspondent à la création de valeur future.
Alors que la plupart des équipes financières maîtrisent parfaitement la formule, le véritable facteur de différenciation réside dans la manière dont elles l’interprètent pour orienter l’allocation des capitaux, la stratégie à long terme et la résilience opérationnelle.
Dans ce guide, j’examine comment la formule des dépenses d’investissement permet de dégager des informations sur l’intensité capitalistique, le rythme de réinvestissement et la hiérarchisation des capitaux. Je montrerai également comment les outils numériques peuvent aider à faire émerger ces tendances plus rapidement, en vous offrant davantage de visibilité et de capacité d’anticipation.
Que sont les dépenses d’investissement ?
Les dépenses d’investissement, également appelées dépenses en capital, désignent les sommes consacrées à l’achat, à l’amélioration et à l’entretien d’actifs physiques à long terme, collectivement appelés immobilisations corporelles. Elles aident les entreprises à se développer, à rester compétitives et à planifier leurs finances à long terme.
Voici quelques exemples courants de dépenses d’investissement :
- Machines
- Véhicules
- Bâtiments et espaces de bureaux
- Serveurs
- Ordinateurs et matériel informatique
- Équipements de construction
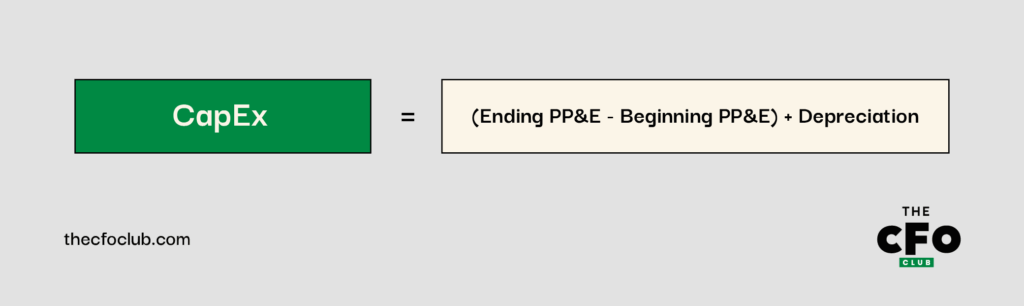
Les dépenses d’investissement sont généralement enregistrées dans les tableaux des flux de trésorerie de l’entreprise au titre des activités d’investissement, tandis que les immobilisations corporelles apparaissent dans les bilans en tant qu’actifs. Elles peuvent être calculées à l’aide de la formule suivante :

Besoin en fonds de roulement net vs dépenses d’investissement
Les dépenses d’investissement peuvent faire penser au besoin en fonds de roulement net (BFRN) si l’on considère les termes individuellement, mais ces notions sont très différentes. Le BFRN mesure les flux de trésorerie et l’efficacité à court terme, tandis que les dépenses d’investissement représentent les sommes consacrées aux immobilisations corporelles.&
Types de dépenses d’investissement
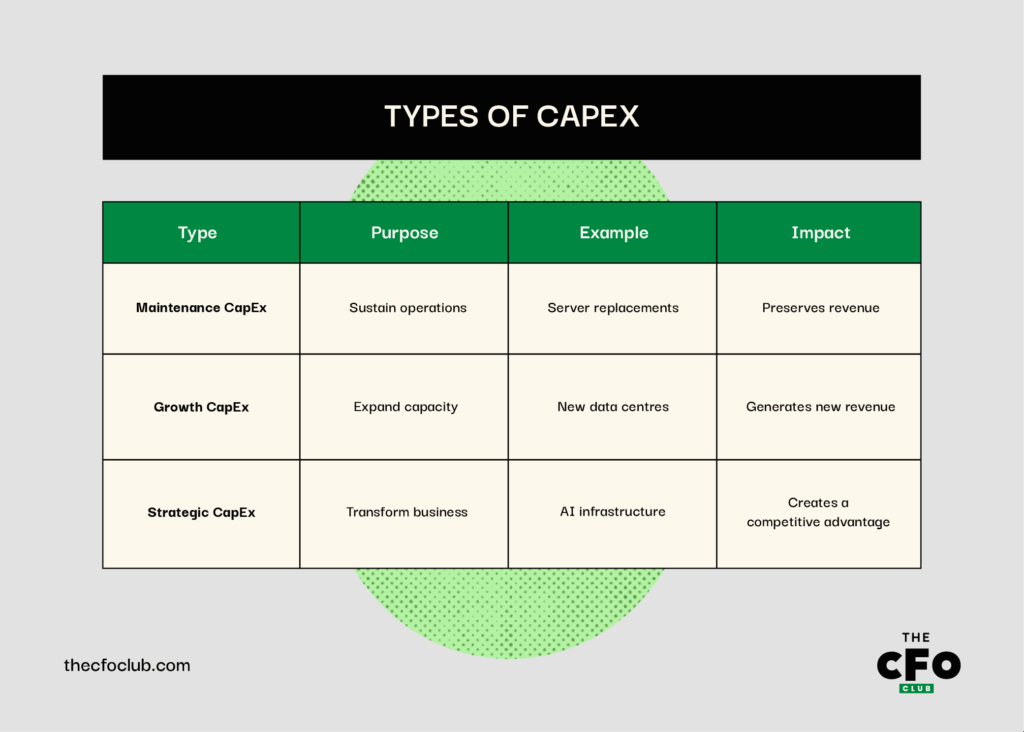
Les dépenses d’investissement sont réparties en trois types selon la raison de la dépense : maintenance, croissance et stratégie. Voici un aperçu rapide :
1. Dépenses d’investissement de maintenance
Les dépenses d’investissement de maintenance correspondent à toute dépense liée à la réparation ou à la mise à niveau d’actifs physiques existants. Leur objectif est de maintenir votre capacité opérationnelle actuelle grâce à des dépenses prudentes.
Voici quelques exemples de dépenses d’investissement de maintenance pour les directeurs financiers :
- Prolonger la durée de vie utile des actifs critiques, afin de garantir une production constante sans arrêts imprévus coûteux.
- Maintenir la conformité et les normes de sécurité, en réduisant l’exposition aux risques réglementaires et aux responsabilités opérationnelles.
- Préserver l’expérience client et la confiance envers la marque en limitant les perturbations liées aux systèmes vieillissants ou à la dégradation des performances.
Supposons que vous dirigiez les finances d’une entreprise industrielle et que vous deviez accélérer la production avec un budget limité. Un exemple de dépense d’investissement consacrée à la maintenance pourrait consister à réparer les machines existantes plutôt qu’à les remplacer.
À long terme, des dépenses d’investissement de maintenance bien exécutées contribuent à réduire le coût total de possession, à améliorer l’efficacité des actifs et à préserver la liquidité.
2. Dépenses d’investissement de croissance
Les dépenses d’investissement de croissance comprennent les investissements à long terme qui stimulent l’expansion de l’entreprise. Elles accroissent la capacité et donnent la priorité aux nouveaux produits et services.
Il peut s’agir d’étendre un réseau logistique pour soutenir une croissance omnicanale, d’investir dans un nouveau centre de données pour faire évoluer l’infrastructure ou d’acquérir des biens immobiliers dans une région à forte croissance. Il s’agit de décisions délibérées visant à préparer l’avenir, et pas seulement à soutenir les activités actuelles.
En tant que directeur financier, vous pouvez utiliser les dépenses d’investissement de croissance pour :
- Accroître les capacités de production pour répondre à une demande croissante tout en maintenant la rentabilité et la discipline en matière de marges.
- Pénétrer de nouveaux marchés ou zones géographiques en investissant dans des réseaux de distribution, des infrastructures locales ou la préparation aux exigences réglementaires.
- Soutenir les extensions de gammes de produits grâce à des investissements ciblés dans les installations de R&D, les équipements spécialisés ou les capacités dédiées de mise sur le marché.
Prenons Target comme exemple. L’entreprise a affecté 5 milliards de dollars à l’ouverture d’environ 30 nouveaux magasins en 2022 : c’est du CapEx de croissance à l’état pur.
Have an account? Log In
3. CapEx stratégique
Le CapEx stratégique permet aux entreprises de prendre une longueur d’avance, en mettant l’accent sur des actions tournées vers l’avenir, comme la redéfinition des modèles d’entreprise afin de créer de la valeur à long terme. Il renforce votre position concurrentielle ou contribue à améliorer vos opérations.
Les directeurs financiers les plus efficaces d’aujourd’hui utilisent le CapEx comme un levier pour :
- Construire une infrastructure d’IA/AA pour soutenir les produits fondés sur les données, les opérations prédictives et l’automatisation intelligente.
- Déployer des systèmes d’automatisation avancés qui éliminent les inefficacités et raccourcissent les cycles d’exploitation.
- Permettre des modèles d’entreprise axés sur le numérique qui positionnent l’entreprise pour générer de nouvelles sources de revenus ou adopter de nouvelles stratégies de mise sur le marché.
Examinons le cas de Microsoft. Afin de suivre l’intérêt croissant pour l’intelligence artificielle dans le monde, le géant technologique a prévu 80 milliards de dollars pour développer des centres de données axés sur l’IA.
Calculateur de formule du CapEx
Effectuer manuellement les calculs peut convenir aux petites entreprises et aux petits montants, mais pour les grandes entreprises, l’automatisation change la donne. Simplifiez et accélérez le calcul de vos dépenses d’investissement grâce à notre calculateur gratuit de formule du CapEx :
Comment utiliser la formule du CapEx
Certains directeurs financiers apprécient la solution rapide, tandis que d’autres préfèrent examiner manuellement les chiffres. Si vous faites partie de ces derniers, voici ce dont vous aurez besoin pour calculer vos dépenses d’investissement :
- PP&E de clôture : solde de clôture des immobilisations corporelles de la période en cours
- PP&E d’ouverture : solde de clôture des PP&E de la période précédente
- Amortissement : charge d’amortissement comptabilisée au cours de la période
Et voici où les trouver :
1. Trouver les PP&E de clôture
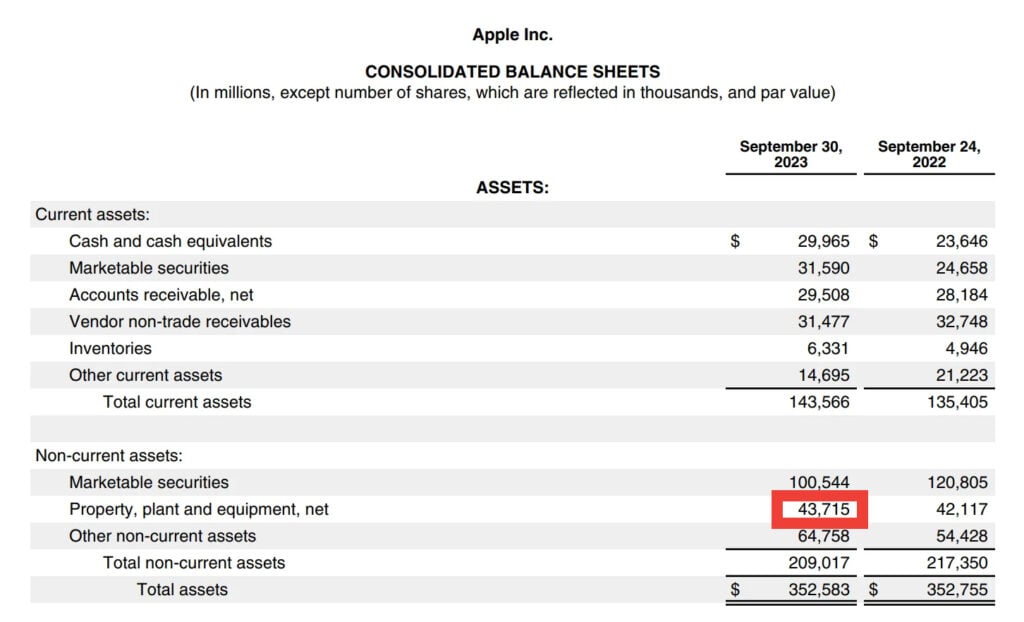
Vous trouverez le poste des PP&E de clôture parmi les actifs non courants de votre bilan le plus récent ou dans le dernier bilan de la période que vous présentez. Il est généralement intitulé « Immobilisations corporelles », « Immobilisations » ou « PP&E nettes ».
Vos PP&E de clôture représentent la valeur totale de vos actifs immobilisés (ou actifs à long terme) utilisés dans le cadre des activités à la fin de la période. Ils sont souvent présentés nets des amortissements cumulés, ce qui signifie que le solde affiché reflète la valeur utile restante des actifs, et non leur coût d’origine.
2. Trouver les PP&E d’ouverture
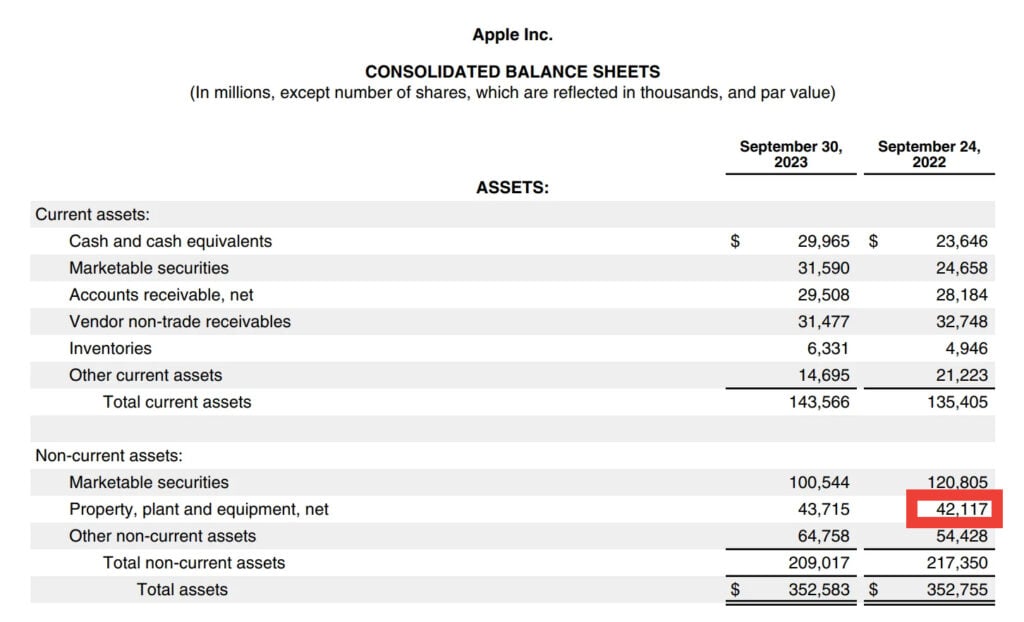
Les PP&E d’ouverture sont généralement inscrites juste à côté des PP&E de clôture sur votre bilan actuel, vous n’aurez donc pas à chercher bien loin. Ce montant représente la valeur comptable de l’ensemble des actifs physiques à long terme qui étaient en place et opérationnels à la clôture de la période comptable précédente.
Sa valeur est reportée pour servir de solde d’ouverture dans le compte des immobilisations de la période en cours.
3. Localiser le montant de l’amortissement
L’amortissement est une charge sans effet sur la trésorerie indiquée dans votre compte de résultat ou votre tableau des flux de trésorerie. Il est destiné à répartir la durée de vie de vos immobilisations et à rapprocher les coûts des revenus générés.
Author's Tip
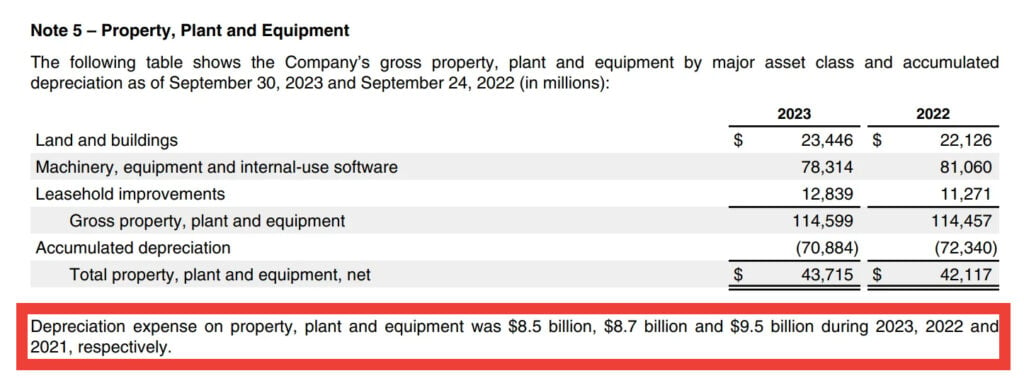
Si l’amortissement est regroupé avec la dépréciation dans l’état financier, recherchez dans les notes relatives aux immobilisations corporelles ci-dessous le montant présenté séparément.
4. Utiliser le calcul
Une fois que vous disposez des immobilisations corporelles de clôture, des immobilisations corporelles d’ouverture et de la dépréciation, introduisez-les dans la formule des dépenses d’investissement afin de déterminer vos dépenses d’investissement.
Exemple concret de dépenses d’investissement
Vous cherchez un exemple concret ? Voici comment Apple a présenté ses dépenses d’investissement pour 2023 en utilisant exactement cette méthode.
Apple (2023)
Dans le bilan consolidé du formulaire 10-K 2023 d’Apple, ses immobilisations corporelles de clôture s’élèvent à 43,715 millions de dollars.
Le bilan du géant technologique indique également des immobilisations corporelles d’ouverture de 42,117 millions de dollars (pour l’exercice 2022).
Et, selon sa note relative aux immobilisations corporelles, la dépréciation s’élevait à 8,5 milliards de dollars (soit 8 500 millions de dollars).
En appliquant le calcul de la formule des dépenses d’investissement, les dépenses d’investissement d’Apple pour 2023 devraient s’élever à 10,098 millions de dollars.
(43,715 M$ - 42,117 M$) + 8,5 Md$ = 10,098 M$
Remarque : les dépenses d’investissement réelles/publiées d’Apple pour 2023 s’élevaient à 10,959 M$ (comme indiqué précédemment). Alors, pourquoi une différence de 861 M$ lorsque nous avons utilisé la formule ? Eh bien, parce qu’à moins de posséder une entreprise ou d’y travailler et d’avoir accès à ses chiffres exacts, des écarts peuvent résulter de cessions d’actifs, d’ajustements de change ou d’acquisitions d’entreprises dont vous n’avez pas connaissance.
Bons et mauvais ratios de dépenses d’investissement
Le ratio de dépenses d’investissement mesure dans quelle mesure les flux de trésorerie d’exploitation d’une entreprise peuvent couvrir ses dépenses d’investissement. Il s’agit d’un excellent indicateur de sa santé financière et de la pérennité de ses investissements. En règle générale, voici la méthode couramment utilisée pour déterminer le ratio de dépenses d’investissement d’une entreprise :
- Un ratio de dépenses d’investissement élevé (>2) montre que les activités de votre entreprise génèrent suffisamment de liquidités pour financer les investissements et davantage.
- Un ratio de dépenses d’investissement sain (1-2) indique un financement durable avec une certaine marge de sécurité.
- Un ratio de dépenses d’investissement faible (<1) suggère que vous dépendez de l’endettement ou de financements externes pour vos dépenses d’investissement.
Pour trouver votre ratio de dépenses d’investissement, il vous suffit de diviser le montant de vos dépenses d’investissement par le montant de vos flux de trésorerie d’exploitation.
Voici quelques éléments susceptibles d’influencer ce ratio :
- Ratio CapEx / amortissement : Indique si vous investissez suffisamment pour maintenir ou développer votre base d’actifs. Tout ratio inférieur à 1 implique un sous-investissement ou un épuisement des actifs.
- Ratio CapEx / ventes : Reflète la part de votre chiffre d’affaires réinvestie dans les actifs immobilisés. Tout ratio inférieur à 5 % traduit un modèle économique nécessitant peu d’actifs ou un sous-investissement potentiel.
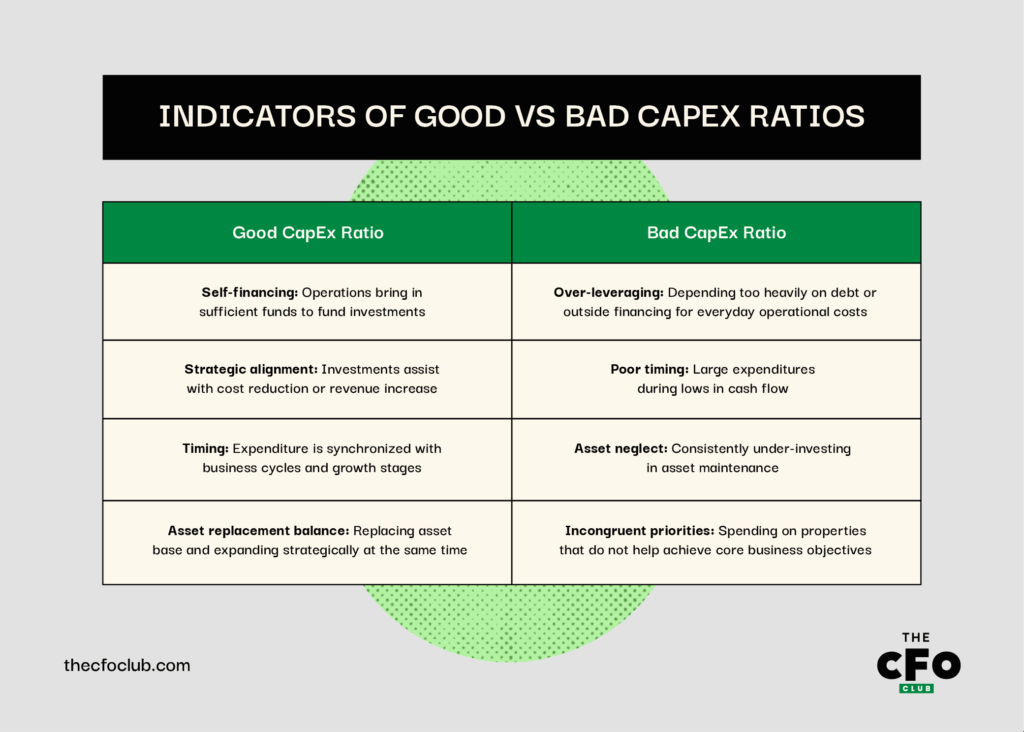
Mais tout le monde n’a pas le temps de gérer les calculs. Voici quelques indicateurs courants, au quotidien, d’un ratio CapEx favorable ou défavorable :
Quand calculer le CapEx
De nombreuses entreprises évaluent leurs dépenses d’investissement chaque année, généralement lors de la préparation de leurs rapports financiers de fin d’exercice. Et même si les analyses annuelles du CapEx ont leur utilité, elles peuvent vous faire manquer des occasions urgentes et entraîner une mauvaise allocation des capitaux.
Ainsi, au-delà des obligations de reporting de fin d’exercice, voici d’autres moments particulièrement pertinents pour calculer le CapEx (selon différents facteurs propres à l’entreprise) :
- Lors des cycles budgétaires : Pour aligner les investissements en capital sur les objectifs de l’entreprise et garantir une modélisation et une planification financières optimales.
- Lors d’investissements majeurs : Pour évaluer la capacité de financement et l’impact potentiel avant d’engager des ressources.
- Dans les rapports financiers trimestriels. Pour suivre les tendances des dépenses d’investissement et améliorer l’analyse et les prévisions de trésorerie tout au long de l’année.
- Après des changements importants du modèle économique : Pour réévaluer les besoins en actifs, surveiller les nouveaux investissements et ajuster la planification des amortissements.
Principales erreurs commises lors du calcul du CapEx
Le CapEx est un indicateur financier essentiel, et une erreur lors de son calcul peut ruiner toute votre stratégie. Si vous sous-estimez ou surestimez les dépenses, vous vous retrouverez avec des marges bénéficiaires faussées, des décisions d’investissement fondées sur des chiffres erronés et des déclarations fiscales incorrectes.
La bonne nouvelle ? La plupart des erreurs de calcul du CapEx suivent des schémas reconnaissables. Voici les plus courantes et les moyens de les éviter :
Confondre le CapEx et l’OpEx
L’erreur la plus fréquente commise par les professionnels de la finance lors de l’évaluation des dépenses d’investissement consiste à confondre les dépenses d’exploitation (OpEx) et les dépenses d’investissement (CapEx).
Cette confusion peut sembler inoffensive au premier abord, mais elle ne l’est pas. Elle peut en réalité réduire considérablement votre EBITDA, en créant des effets trompeurs en cascade sur les états financiers et les obligations fiscales.
Évitez cela en prenant connaissance des principales différences entre le CapEx et l’OpEx :
- Les dépenses d’investissement (CapEx) concernent l’investissement dans des immobilisations censées apporter des avantages économiques à long terme. Il peut s’agir, par exemple, de réparer un toit, d’investir dans une infrastructure cloud ou d’acheter de nouveaux équipements pour l’entreprise.
- Les dépenses d’exploitation (OpEx) : dans le cadre du fonctionnement quotidien d’une entreprise, des dépenses indirectes surviennent souvent sans nécessairement offrir un retour sur investissement à long terme. Lorsque ces coûts sont engagés, ils sont appelés dépenses d’exploitation. Elles sont également à court terme et budgétées, plutôt que de prévoir périodiquement d’importantes sorties de trésorerie. Le loyer, les coûts de stocks, la masse salariale ou les dépenses marketing sont, par exemple, des dépenses d’exploitation.
| Élément financier | Impact du CapEx | Impact de l’OpEx |
| Bilan | Augmente les actifs | Aucun impact direct |
| Compte de résultat | Impacté par les amortissements au fil des années | Réduit immédiatement le bénéfice |
| Tableau des flux de trésorerie | Présenté dans les activités d’investissement | Présenté dans les activités d’exploitation |
| Conséquences fiscales | Déduit progressivement par le biais des amortissements | Entièrement déductible au cours de la période concernée |
More Articles
Ne pas utiliser de logiciel
Le calcul manuel des dépenses d’investissement (CapEx) ajoute des risques inutiles. Par exemple, de simples feuilles de calcul Excel risquent de ne pas fonctionner pour suivre des investissements en capital de plusieurs millions de dollars.
Les amortissements peuvent être mal comptabilisés, et des erreurs de formule peuvent passer inaperçues pendant des mois. Lorsqu’elles sont finalement détectées, il peut être trop tard pour les corriger. Les logiciels de gestion du CapEx, qui sont particulièrement importants lorsqu’il faut gérer des situations complexes telles que :
- Plusieurs catégories d’actifs avec différentes périodes d’amortissement
- Transferts intersociétés au bilan
- Projets d’investissement couvrant plusieurs périodes de reporting
- Acquisitions nécessitant un rapprochement des PP&E
Vous cherchez la solution logicielle CapEx adaptée ? Voici quelques-unes de mes principales recommandations :
Ressources supplémentaires pour la planification financière
Vous souhaitez approfondir vos connaissances sur la rationalisation de votre processus de planification financière ? Améliorez vos opérations et votre flux de travail grâce à ces ressources supplémentaires :
- Les meilleurs logiciels de gestion de la performance de l’entreprise
- Livres sur la finance d’entreprise avec des conseils pour résoudre des problèmes complexes
- Cours de certification FP&A pour développer vos compétences en reporting financier
- Livres sur la finance d’entreprise pour approfondir vos connaissances et obtenir des conseils sur la gestion de problèmes budgétaires complexes
Abonnez-vous pour recevoir davantage d’analyses sur les CapEx et les finances
Vous souhaitez recevoir davantage de conseils stratégiques en finance et d’outils pratiques ? Abonnez-vous à la newsletter de The CFO Club pour bénéficier des conseils d’experts issus de leaders financiers des meilleures entreprises.