

Qu'il s'agisse de payer les salaires ou d'obtenir des capitaux pour se développer, rechercher un financement en tant que fondateur, PDG ou directeur financier est déstabilisant — et peut sembler encore plus intimidant lorsqu'il s'agit de prêts SaaS.
Que sont les prêts SaaS ?
Emprunter en tant qu'entreprise de logiciels en tant que service (SaaS) est quelque peu différent des entreprises traditionnelles. Traditionnellement, les entreprises garantissent leurs prêts avec leurs stocks, leurs équipements et leurs biens immobiliers. Ainsi, en cas de défaut de paiement, le prêteur récupère une partie de son argent en liquidant les garanties. Pour cette raison, les entreprises physiques ont tendance à être plus attrayantes pour les prêteurs que les entreprises SaaS.
La plupart des entreprises SaaS en croissance ne peuvent mettre en avant que leur propriété intellectuelle et leurs créances clients, des actifs dont les prêteurs ne veulent généralement pas. L'entreprise SaaS est plutôt évaluée en fonction de son potentiel et de son historique de revenus (le prêteur pouvant prendre une garantie sous la forme de bons de souscription convertibles en actions en cas de défaut de paiement).
Néanmoins, les entreprises SaaS, qu'il s'agisse de startups ou d'entreprises en forte croissance, peuvent toujours accéder à des prêts auprès de plusieurs sources. Ces fournisseurs de prêts s'appuient sur les indicateurs de l'entreprise SaaS, son modèle économique et ses revenus prévisionnels pour déterminer sa solvabilité.
Voici les types de prêts SaaS que vous pouvez utiliser pour développer votre équipe, prolonger la durée de vie de votre trésorerie ou financer toute autre initiative nécessitant un apport de capitaux.
Comment fonctionnent les prêts SaaS ?
La plupart des prêts SaaS constituent des capitaux non dilutifs, ce qui signifie qu'ils ne vous obligent pas à céder une partie de la propriété de votre entreprise, comme ce serait le cas avec un financement par actions.
Pour obtenir des prêts SaaS, vous misez sur les fondamentaux de votre entreprise (tels que le CAC, le CLV/LTV, le MRR, l'ARR et la fidélisation des clients) afin de solliciter des fournisseurs de prêts pour un montant correspondant à vos revenus prévisionnels.
Comment être admissible à un prêt SaaS
Obtenir un prêt, c'est comme trouver un partenaire amoureux : vous devez être vous-même… mais vous devez aussi veiller à faire bonne impression.
Avant de vous intéresser aux détails d'un prêteur potentiel, examinez ces facteurs pour voir si votre entreprise SaaS présente le profil d'un emprunteur fiable :
1. Stratégie de croissance
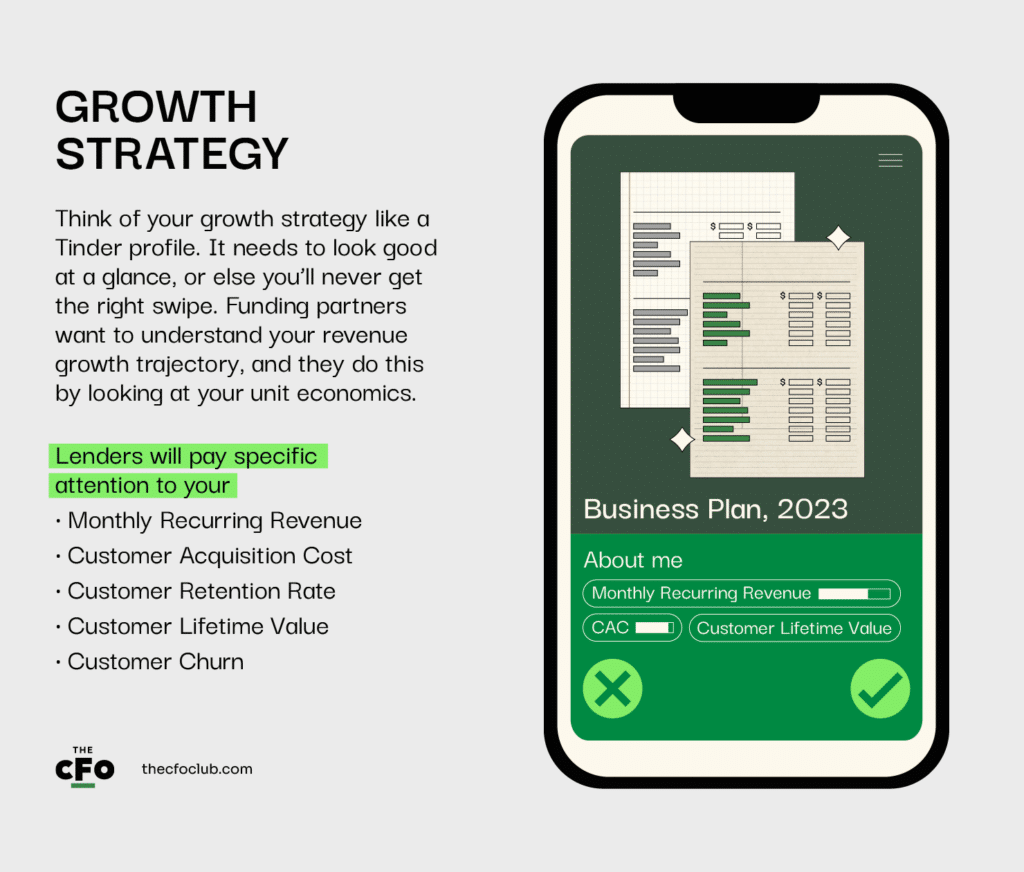
Considérez votre stratégie de croissance comme un profil Tinder. Elle doit être attrayante au premier coup d'œil, sinon vous ne trouverez jamais le bon partenaire. Les partenaires financiers veulent comprendre la trajectoire de croissance de vos revenus, et ils l'évaluent en examinant votre économie unitaire.
Les prêteurs accorderont une attention particulière à votre :
- Revenu récurrent mensuel pour comprendre vos revenus mensuels.
- Coût d'acquisition client pour savoir combien vous dépensez pour acquérir des clients. Un CAC élevé peut indiquer que vos dépenses d'acquisition client sont peut-être trop importantes pour être rentables.
- Taux de fidélisation des clients pour évaluer votre capacité à conserver vos clients.
- Valeur vie du client pour déterminer le montant de revenus que vous tirez de votre client moyen pendant toute la durée de sa relation avec votre entreprise.
- Taux d'attrition client pour comprendre à quelle vitesse vos clients résilient leur abonnement après avoir souscrit à votre produit.
Vos indicateurs sont bons — vous avez franchi le cap du premier regard. Quelle est la prochaine étape ?
Après avoir examiné les indicateurs initiaux et la rentabilité à un niveau aussi général, les prêteurs voudront approfondir leur analyse pour mieux vous comprendre.
Have an account? Log In
2. Plan d'affaires
Ils vous trouvent convaincant, vous êtes donc passé à la messagerie. Maintenant, vous devez les séduire en présentant votre histoire d'une manière qui les amène à croire en votre avenir.
Votre plan d'affaires doit présenter votre proposition de valeur, votre stratégie d'acquisition client, vos projections futures ainsi que toute autre information qui aide les prêteurs à percevoir votre potentiel de croissance — et votre capacité à rembourser.
Vous devez également expliquer clairement à quoi servira le prêt. Les prêteurs doivent être certains que leur prêt leur permettra de gagner de l'argent, ils doivent donc savoir ce que vous prévoyez de faire de cet argent. Par exemple, vous avez plus de chances de lever des fonds pour une expansion que pour rembourser vos dettes.
Vous les avez maintenant séduits avec une ou deux phrases bien trouvées et vous êtes passé au rendez-vous. Cette étape demande davantage de temps et d'efforts de leur part, vous devez donc faire en sorte que cela en vaille la peine.
3. Processus de contrôle préalable
Pendant votre rendez-vous, ils vont vous poser des questions sur votre parcours et, si vous voulez que cette relation dure, vous devrez vous assurer d'apporter des preuves convaincantes.
Les prêteurs appliquent des procédures de contrôle préalable pour évaluer votre entreprise, votre secteur d'activité et votre demande de prêt. Anticipez le processus de votre prêteur et ses questions les plus importantes, et soyez prêt à fournir des réponses satisfaisantes.
Vous pouvez vous en assurer en :
- Organiser vos indicateurs et vos données commerciales afin de les examiner.
- Présenter le processus que vous avez créé pour générer des prospects et gagner de nouveaux clients.
- Et, en réalité, tout ce qui transforme la perception de votre entreprise, la faisant passer d’un passif à un centre de profit.
Si vous jouez bien vos cartes, trouvez quelqu’un qui croit en vous et apportez les preuves nécessaires, vous aurez un partenaire avant même de vous en rendre compte.
Types d’options de financement par emprunt
Je suis certain que n’importe quel prêt SaaS pourrait vous fournir les fonds dont vous avez besoin, mais les exigences, les intérêts et le calendrier de remboursement de chaque option feront toute la différence à long terme.
Dette convertible
La dette convertible vous permet de contracter un prêt que vous pouvez rembourser à l’échéance, mais à condition que, si vous levez des fonds propres avant l’échéance, le prêteur puisse convertir la dette en actions à un taux réduit (ce que l’on appelle un privilège de conversion).
La décote appliquée lors d’une opération de financement en fonds propres est généralement de l’ordre de 15 à 25 %. Les conditions du prêt précisent les modalités de remboursement et de conversion : le prix par action, la durée du prêt et le taux d’intérêt avant l’échéance ou la conversion.
La dette convertible est particulièrement prisée par les entreprises technologiques à forte croissance en phase de démarrage qui ne souhaitent pas céder une part de leur entreprise à ce stade, mais qui ont besoin de capitaux pour développer leur activité jusqu’à atteindre une valorisation qui justifie une cession.
Vous pouvez obtenir des titres de créance convertibles auprès d’investisseurs providentiels, de sociétés de capital-risque et de prêteurs spécialisés. Parmi les exemples figurent Gust, Andreessen Horowitz et Lighter Capital.
Voici comment vous préparer à la dette convertible
- Mettez à jour votre plan d’affaires.
- Préparez un tableau de capitalisation présentant les actionnaires actuels de votre entreprise.
- Examinez les conditions du prêt afin de vous assurer que le montant du prêt, la date d’échéance, le taux d’intérêt et les modalités de conversion correspondent à vos projets.
- Assurez-vous que vos chiffres (CAC, LTV, taux d’attrition) reflètent la réalité de votre entreprise.
- Évaluez la probabilité de lever des fonds propres avant l’échéance des prêts et demandez-vous si vous souhaiteriez ou non céder des fonds propres futurs afin de préserver votre trésorerie disponible.
Prêt de fonds de roulement
Un prêt de fonds de roulement convient bien aux entreprises SaaS des secteurs dont les revenus sont saisonniers et les dépenses constantes, comme les entreprises d’assistance aux voyageurs. Pendant les périodes creuses, ce prêt de fonds de roulement peut vous aider à financer vos dépenses quotidiennes (salaires, loyer, etc.).
Contrairement au titre de créance convertible, ce prêt est relativement plus facile à obtenir. Il est généralement lié à la solvabilité du propriétaire de l’entreprise ; vous devrez donc disposer d’un bon score de crédit pour réussir à l’obtenir. Dans le cas contraire, certains prêteurs exigeront que vous présentiez des garanties.
L’option de prêt de fonds de roulement la plus courante pour les entreprises SaaS est Fundbox.
Vous pouvez augmenter vos chances d’obtenir un prêt de fonds de roulement en :
- Comprenant et expliquant clairement pourquoi vous avez besoin du prêt de fonds de roulement.
- Définissant l’objectif du prêt.
- Organisant vos documents financiers afin que les prêteurs puissent les examiner.
- Examinant votre historique de crédit personnel afin de comprendre votre admissibilité à un prêt de fonds de roulement.
Financement fondé sur les revenus
Le financement fondé sur les revenus permet aux entreprises SaaS de contracter un prêt basé sur leurs revenus futurs, leur donnant ainsi rapidement accès à des fonds. Elles sont censées rembourser le prêt grâce aux revenus qu’elles prévoient de générer. Les remboursements mensuels correspondent généralement à un pourcentage défini de vos revenus mensuels, plutôt qu’à un montant fixe.
Le financement fondé sur les revenus est particulièrement populaire auprès des entreprises SaaS qui disposent de preuves de revenus réguliers.
Lighter Capital fournit aux entreprises en phase de démarrage les fonds nécessaires au développement de leur activité, en échange d’une part des revenus qu’elles génèrent chaque mois.
Voici comment vous préparer à un prêt de financement fondé sur les revenus.
- Organisez vos états financiers afin que le prêteur puisse évaluer votre solvabilité.
- Préparez vos données historiques de revenus afin de montrer les performances de votre entreprise au cours des 2 à 3 dernières années.
- Présentez une prévision de vos revenus futurs afin que le prêteur puisse évaluer votre capacité de remboursement.
Affacturage des comptes clients
L’affacturage des créances clients aide les entreprises SaaS à accéder immédiatement à des fonds sur la base de leurs créances clients. Bien que de nombreux clients SaaS paient leurs abonnements avant la fourniture des services, les abonnements des clients actuels permettent de mieux comprendre les prévisions de revenus provenant des abonnements futurs.
Il est plus facile d’obtenir ce prêt lorsque vos contrats précisent la date à laquelle votre créance client sera entièrement réglée et, par conséquent, celle à laquelle vous recevrez le paiement.
Les prêteurs examineront vos factures, les fondamentaux de votre entreprise (taux d’attrition des clients, valeur vie client, etc.) ainsi que la qualité de crédit de vos clients afin de déterminer votre taux d’affacturage. Si vos chiffres sont convaincants, ils vous accorderont le montant dont vous avez besoin en échange de vos créances clients. Ainsi, vous n’avez pas à attendre le paiement de votre client pour trouver les fonds nécessaires au financement des dépenses de votre entreprise. Le montant de vos créances clients déterminera le montant du prêt que vous pourrez obtenir.
L’affacturage des créances clients est particulièrement adapté aux entreprises SaaS qui reçoivent leurs paiements après 30, 60 ou 90 jours de service. Ces entreprises ont besoin d’un financement à court terme pour maintenir leurs activités.
Les prêts d’affacturage des créances clients d’AltLine constituent une bonne option de financement pour les entreprises SaaS qui ne peuvent pas obtenir de lignes de crédit.
Voici les éléments que vous devez préparer pour attirer un financement fondé sur les créances clients auprès d’un prêteur :
- Un état de vos créances clients
- Les noms des comptes.
- Les dates de facturation.
- Les montants dus.
- Des copies des factures.
- Tout autre document nécessaire pour valider la légitimité des ventes.
Ligne de crédit MRR
Avec une ligne de crédit MRR, votre entreprise SaaS peut obtenir jusqu’à 3–5X de ses revenus récurrents mensuels pour financer ses besoins. Comptant parmi les sources de financement de la croissance des entreprises SaaS les moins coûteuses, la ligne de crédit MRR nécessite toutefois une garantie personnelle, ce qui signifie que vous serez tenu responsable si votre entreprise ne rembourse pas le prêt.
Ce type de prêt s’adresse aux entreprises SaaS disposant de revenus récurrents mensuels ou annuels (ARR) importants et réguliers.
Parmi les prêteurs connus proposant des lignes de crédit MRR figurent la Silicon Valley Bank (désormais détenue par First Citizens et, oui, toujours en activité) ainsi que novel capital.
Pour accéder à une ligne de crédit MRR, votre entreprise doit
- Enregistrer un taux d’attrition de 15 % ou moins.
- Démontrer une croissance historique et prévisionnelle positive.
- Être autofinancée, financée par du capital-risque ou soutenue par des investisseurs providentiels.
Structures de remboursement de la dette
Que vous payiez un montant mensuel fixe, que vous remboursiez un montant inférieur au cours des premiers mois pour mieux gérer votre trésorerie, ou que vous commenciez à réduire votre prêt dès le premier paiement, cela dépendra de la structure de remboursement du prêt. C’est pourquoi vous devez accorder une attention particulière à la structure de remboursement de la dette, qui peut être une :
Prêt à échéances fixes
Avec des échéances fixes, vous devez rembourser des mensualités fixes. Chaque échéance couvre une partie du principal et les intérêts.
Les prêts à échéances fixes disposent généralement d’un calendrier clair, ce qui permet de savoir facilement quand le prêt sera remboursé. Le prêteur définit le calendrier d’amortissement et détermine le montant que vous payez à chaque échéance.
La durée peut être aussi courte que 12 mois et atteindre 7 ans, avec un minimum de deux paiements avant l’échéance.
Le prêt à échéances fixes est la structure la plus populaire de cette liste. Sa facilité de remboursement et son accessibilité budgétaire permettent aux entreprises SaaS disposant de revenus et d’une trésorerie stables de le rembourser plus facilement. Les prêteurs le privilégient également, car il leur procure des avantages réguliers en matière de trésorerie.
More Articles
Intérêts seulement
Le remboursement de votre prêt selon l’option des intérêts seulement divise le remboursement en deux périodes : une période consacrée uniquement au paiement des intérêts, puis une autre au cours de laquelle vous pouvez commencer à rembourser le principal. Lors de cette deuxième étape, votre paiement mensuel augmente pour couvrir les deux composantes du prêt.
Puisque vous ne remboursez pas le principal au cours de la première période, le montant total dû reste inchangé au fil du temps. Toutefois, vous pouvez investir dans votre entreprise la somme que vous auriez consacrée au remboursement du principal, afin d’accélérer votre croissance ou d’augmenter votre trésorerie.
Pour la plupart des dirigeants, cette structure n’est pas privilégiée, sauf si un plan clair de levier d’endettement est en place.
Structure progressive
Avec une structure à paliers, vous paierez un montant relativement moins élevé au cours des premiers mois, puis les montants des paiements augmenteront progressivement à mesure que vos revenus croîtront au fil du temps. Cela permet aux emprunteurs d'adapter leurs paiements à la croissance de leur entreprise, afin que tout soit correctement dimensionné.
Tout ce que vous devez savoir sur les modalités de remboursement, notamment la fréquence et le montant de l'augmentation des intérêts, est détaillé dans la feuille de conditions.
Selon votre accord avec le prêteur, le prêt à paliers peut comporter un seul palier (une augmentation) ou plusieurs paliers (plusieurs augmentations) pendant toute la durée du prêt.
Un bon prêt suffit pour développer votre entreprise SaaS selon vos propres conditions
Chacun de ces types de prêts représente une occasion unique de développer votre entreprise sans en perdre le contrôle.
Examinez-les attentivement pour voir lequel répond au mieux, voire à l'ensemble, de vos critères. J'espère que cela vous aidera à mieux appréhender le financement par l'endettement.
Le CFO Club partage du contenu pertinent qui aide les directeurs financiers, les fondateurs et les PDG à impulser des changements au sein de leur organisation. Abonnez-vous à notre newsletter pour passer au niveau supérieur.



