Le taux de réussite moyen à long terme d’une start-up — c’est-à-dire lorsque vous survivez plus d’une décennie ou réalisez une introduction en bourse réussie — est de 10 à 20 %.
En réalité, 20 % des nouvelles entreprises échouent au cours de leur première ou deuxième année, et seule la moitié environ atteint le cap des 5 ans.
Vous connaissez les risques habituels : manque de capitaux pour financer la croissance, difficultés à commercialiser le produit et mauvaise gestion des flux de trésorerie. Comprendre les indicateurs importants, comme le ratio de liquidité immédiate SaaS, peut vous aider à maîtriser des problèmes tels que des taux d’attrition élevés avant qu’ils n’érodent les fondations de votre entreprise et ne créent des faiblesses susceptibles d’entraîner un échec à l’avenir.
Qu’est-ce que le ratio de liquidité immédiate SaaS ?
En termes simples, le ratio de liquidité immédiate SaaS est un indicateur lié à la croissance des revenus récurrents. Le ratio de liquidité immédiate SaaS est conçu pour vous aider à comprendre si votre croissance — l’acquisition de nouveaux clients — est bien équilibrée avec la stabilité de votre clientèle — la fidélisation des clients existants.
Le propre des entreprises SaaS comme la vôtre est qu’elles ne recherchent pas uniquement une croissance standard de leurs revenus : elles s’efforcent de générer des revenus récurrents à long terme. Utiliser le ratio de liquidité immédiate SaaS est un moyen rapide de comprendre avec quelle efficacité votre entreprise se développe et de vous assurer que votre taux d’attrition ne crée pas une boucle non viable susceptible de provoquer des surprises à l’avenir.
Notez que cet indicateur est différent du ratio de liquidité générale réduite, parfois appelé ratio de liquidité immédiate. Le ratio de liquidité générale réduite est similaire au ratio de liquidité générale, dans la mesure où il vous aide à comprendre la liquidité en comparant les actifs liquides aux passifs. Pour cette raison, je ferai principalement référence au ratio que nous examinons sous le nom de « ratio de liquidité immédiate SaaS », plutôt que de simplement parler de « ratio de liquidité immédiate ».
Comment calculer le ratio de liquidité immédiate SaaS
Contrairement au ratio de liquidité générale réduite ou au ratio de liquidité générale, le ratio de liquidité immédiate SaaS n’utilise pas les données élémentaires du bilan, comme les actifs et les passifs. Il est calculé à partir de différents indicateurs de revenus.
La formule du ratio de liquidité immédiate SaaS est la suivante :
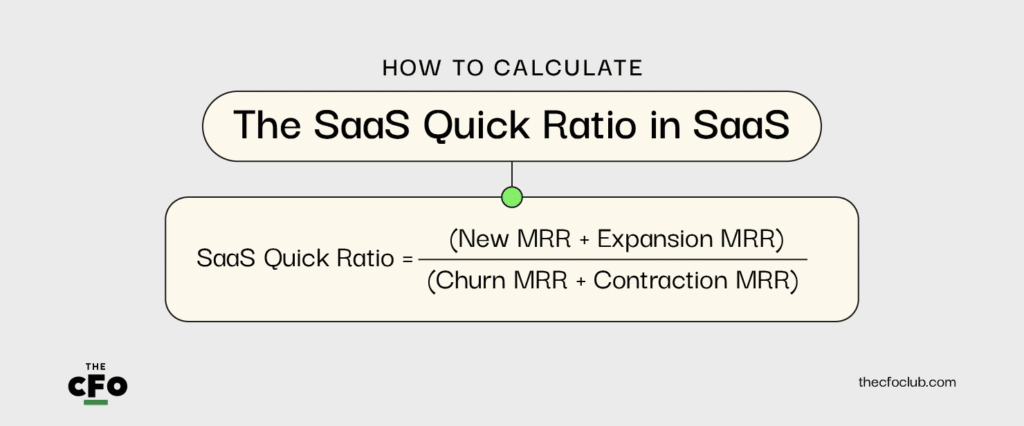
Je vais vous expliquer à quoi correspond chacun de ces éléments.
Have an account? Log In
Composantes des revenus récurrents mensuels du ratio de liquidité immédiate SaaS
Les bases : dans la formule du ratio de liquidité immédiate SaaS, MRR signifie revenus récurrents mensuels. Il s’agit du montant de revenus prévisibles que votre produit SaaS vous rapporte chaque mois. Si vous multipliez le MRR par 12, vous obtenez l’ARR, c’est-à-dire les revenus récurrents annuels.
Pour calculer le ratio de liquidité immédiate SaaS, vous devez d’abord répartir votre MRR en quatre catégories. Ces catégories de revenus constituent les composantes de la formule du ratio de liquidité immédiate SaaS :
- Nouveau MRR : il s’agit des revenus que vous générez grâce aux nouveaux clients qui s’inscrivent pour la première fois à votre produit ou l’achètent au cours d’un mois. Par exemple, supposons que votre produit coûte 5 $ par mois. En février, 200 nouveaux clients s’inscrivent. Cela représente 1 000 $ de nouveau MRR.
- MRR d’expansion : ces revenus sont associés à l’expansion de votre clientèle existante. Ils correspondent aux revenus générés lorsque des clients existants sélectionnent une fonctionnalité complémentaire ou passent à une version plus chère de votre produit. Si des utilisateurs gratuits existants optent pour la version payante, cela peut être considéré comme du MRR d’expansion.
- MRR d’annulation (également appelé MRR d’attrition) : contrepartie du nouveau MRR, cette perte de revenus survient lorsque des utilisateurs existants annulent leur abonnement.
- MRR de contraction : contrepartie du MRR d’expansion, cette perte de revenus survient lorsque des clients existants passent à un niveau de service moins cher, bénéficient de remises ou prennent toute autre mesure réduisant le montant qu’ils paient pour votre produit au cours du mois.
Pourquoi le ratio de liquidité immédiate SaaS est important
Lorsque vous lancez une nouvelle entreprise SaaS, votre priorité est généralement d’attirer des utilisateurs. En fait, il est courant que les start-up SaaS proposent des versions gratuites du produit, au moins à court terme, afin de susciter l’enthousiasme et d’aider les utilisateurs à percevoir la valeur de la solution avant qu’ils n’essaient de les convertir en clients.
Si vos taux de croissance sont élevés, avec par exemple des milliers d’utilisateurs qui s’inscrivent chaque jour ou chaque semaine, cela peut donner un faux sentiment de réussite et de sécurité. Il est important de garder à l’esprit la santé et les objectifs à long terme de l’entreprise, et de vous assurer que la croissance de votre base d’utilisateurs ne masque pas des facteurs susceptibles de déstabiliser le produit à l’avenir. Le ratio de liquidité immédiate SaaS vous permet de comprendre l’efficacité de la croissance de votre entreprise afin de prendre des mesures proactives pour protéger sa viabilité future.
Il vous aide à comprendre l’expansion du MRR
Imaginez un scénario dans lequel de nouveaux revenus s’accumulent chaque mois. Le taux de croissance de l’entreprise semble exceptionnel et les nouveaux téléchargements ou réservations sont presque trop nombreux pour que votre équipe puisse les gérer. Vos passifs et vos sorties de trésorerie actuels sont peut-être un peu élevés, mais c’est normal pour une entreprise en phase de croissance virale : tout semble donc aller pour le mieux.
Ensuite, l’examen de votre ratio de liquidité immédiate SaaS révèle une situation préoccupante. Votre taux d’attrition est faible, ce qui est positif. Vos revenus s’accumulent chaque mois parce que vous gagnez de nouveaux clients, mais la grande majorité d’entre eux restent sur le produit le moins cher.
Pourquoi est-ce préoccupant ? Premièrement, la croissance du nombre de nouveaux clients pour votre produit finira par ralentir à mesure que vous atteindrez la saturation du marché. Si tous vos revenus proviennent de nouveaux clients, vous devrez redoubler d’efforts — et dépenser davantage — pour la stimuler. Deuxièmement, si personne n’investit dans des modules complémentaires ou des mises à niveau, votre modèle produit présente peut-être certains problèmes à résoudre.
Il révèle les problèmes liés à l’attrition
Dans un autre exemple, vous pourriez découvrir que l’afflux viral de nouveaux clients masque une perte de MRR liée à un taux d’attrition élevé.
À terme, cet afflux ralentira et le fait que les clients ne restent pas commencera à peser sur vos résultats. De plus, si les utilisateurs ne restent pas fidèles à votre produit, votre coût d’acquisition client (CAC) est peut-être trop élevé par rapport aux revenus que vous générez réellement avec chaque inscription, ce qui signifie que votre période de récupération du CAC s’allonge, voire ne se termine jamais.
Il permet d’évaluer la viabilité d’un investissement
L’un des objectifs de nombreuses startups SaaS est d’obtenir des financements auprès de sociétés de capital-risque ou d’investisseurs providentiels. Vous pourriez également vouloir développer votre entreprise jusqu’à atteindre un niveau de réussite permettant d’envisager une introduction en bourse. Un ratio de liquidité immédiate élevé peut vous aider à démontrer de meilleures chances de réussite à l’avenir, ce qui peut intéresser les investisseurs.
Établir une référence pour votre ratio de liquidité immédiate SaaS
Le ratio de liquidité immédiate SaaS a été créé par Mamoon Hamid, un investisseur en capital-risque. Il a déclaré qu’une bonne référence pour ce ratio était de 4. Cela signifie que pour chaque dollar perdu en raison de l’attrition ou d’une contraction, vous gagnez 4 $ de revenus nouveaux ou en expansion. À l’instar du nombre magique SaaS, ce ratio aide à évaluer l’efficacité de la croissance.
En tant qu’indicateur SaaS, cette référence fonctionne généralement mieux pour les startups qui se trouvent encore dans les premières phases de croissance, mais qui ont dépassé le lancement initial. Comme pour toute référence financière, votre modèle économique et votre secteur d’activité jouent un rôle dans la détermination d’un bon ratio de liquidité immédiate SaaS.
En moyenne, si le ratio est inférieur à 1, votre taux d’attrition ou de rétrogradation est trop élevé par rapport à vos revenus nouveaux et en expansion, ce qui indique que vous devez agir. Un ratio compris entre 1 et 4 indique une croissance non viable. Même si vous n’avez pas besoin d’agir immédiatement, vous ne pouvez certainement pas laisser la situation rester inchangée. C’est ici que des indicateurs tels que le calcul de la règle des 40 deviennent essentiels pour comprendre la santé globale de l’entreprise.
More Articles
Comment corriger un ratio de liquidité immédiate faible
Aux tout débuts d’une startup, vous pouvez tolérer que votre ratio de liquidité immédiate SaaS se dégrade à court terme, le temps de développer la notoriété de votre marque et l’enthousiasme suscité par votre produit. Toutefois, une fois cet objectif atteint, il est temps de prêter une attention particulière aux revenus mensuels récurrents et à ce qu’ils révèlent sur votre base de clients, vos produits et votre avenir.
Si le ratio de liquidité immédiate de votre entreprise est faible, envisagez les actions suivantes :
- Examiner l’expérience client. Si la fidélisation semble être le problème, analysez les difficultés liées à l’expérience client. Les utilisateurs sont-ils confrontés à des fonctionnalités complexes sans bénéficier du niveau adéquat d’assistance client ou d’un accès à une base de connaissances ?
- Revoir la tarification. Si les ventes incitatives sont en difficulté, examinez votre modèle tarifaire. Facturez-vous trop cher certains niveaux, ou les utilisateurs souhaitent-ils une option tarifaire fondée sur l’utilisation plutôt qu’une tarification par siège ?
- Restructurer les offres produits. La tarification n’est pas toujours le problème. Il se peut que vos offres produits ne correspondent pas à ce que recherchent les utilisateurs. Peut-être que la cohorte de clients 1 souhaite une formule proposant A, B et C, tandis que la cohorte 2 veut une formule proposant D et E, alors que la seule option dont vous disposez est une formule proposant A, B, D et E. Réalisez des recherches, notamment des sondages auprès des clients, afin d’en savoir plus.
- Réaligner le marketing. Assurez-vous que votre marketing correspond à l’objectif de votre produit. Si vous attirez le mauvais public cible dans votre entonnoir de vente, votre taux d’attrition en pâtira.
La suite
Le ratio de liquidité immédiate SaaS vous aide à comprendre la capacité de votre entreprise à réussir sur le long terme, mais ce n’est pas un nombre magique qui existe indépendamment du reste. Prenez toujours vos décisions commerciales et financières en vous appuyant sur une vision claire et globale, qui tient également compte d’indicateurs tels que le ratio de liquidité générale, le nombre magique SaaS, le ratio LTV/CAC et la liquidité de votre entreprise.
Vous avez du mal à redresser votre ratio de liquidité immédiate SaaS ? Échangez avec d’autres responsables financiers sur nos pages de réseaux sociaux pour obtenir des conseils. Inscrivez-vous également à la newsletter de The CFO Club pour recevoir des informations utiles directement dans votre boîte de réception.