Un rapport d’analyse financière montre aux investisseurs et aux parties prenantes pourquoi votre entreprise mérite leur attention en présentant clairement les données financières, les tendances, les risques et les opportunités.
Dans cet article, je vous expliquerai ce qu’implique un excellent rapport d’analyse financière, qui doit y participer et comment vous pouvez exactement en préparer un qui vous aide à prendre des décisions judicieuses et à attirer des financements.
Qu’est-ce qu’un rapport d’analyse financière ?
Un rapport d’analyse financière offre aux parties prenantes une vue d’ensemble de la santé et des performances financières de votre entreprise. Il s’agit du document de référence pour la direction, les investisseurs et les créanciers lorsqu’ils doivent prendre des décisions fondées sur les données concernant les investissements, les prêts et bien plus encore.
Les rapports d’analyse financière peuvent être plus ou moins détaillés selon divers facteurs, comme l’objectif de création du rapport et ses utilisateurs prévus, entre autres. Par exemple, je préparais auparavant des rapports d’analyse financière pour des investisseurs externes à l’entreprise. Cela signifie que je n’y incluais aucune recommandation visant à améliorer les performances financières de l’entreprise.
Lors de la création d’un rapport destiné à une analyse interne, il s’agit d’une section essentielle du rapport, car elle fournit aux parties prenantes des recommandations sur les moyens de résoudre les problèmes mis en évidence dans le rapport d’analyse financière.
Que contient un rapport d’analyse financière ?
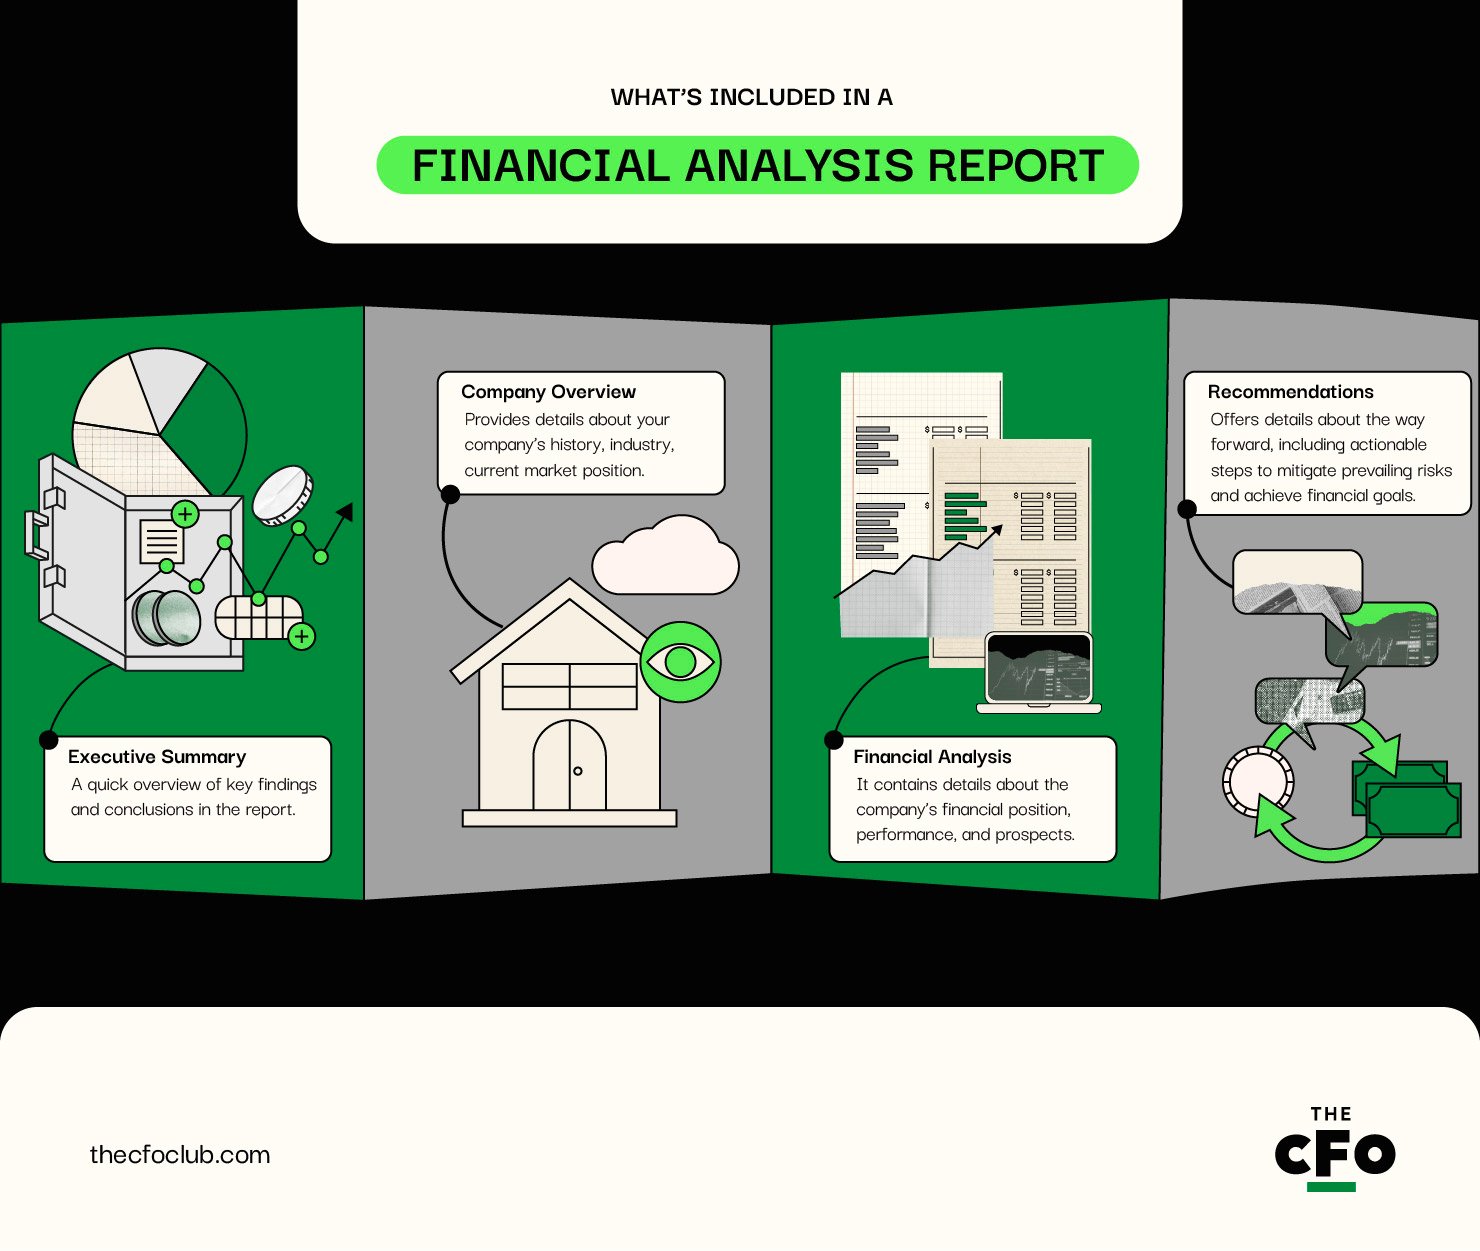
Les composantes d’un rapport d’analyse financière varient selon l’objectif du rapport, mais passons en revue quelques composantes que vous devrez généralement inclure dans votre rapport.
De manière générale, un rapport d’analyse financière comporte quatre sections :
- Résumé exécutif : Un aperçu rapide des principales conclusions et constatations du rapport.
- Présentation de l’entreprise : Fournit des informations sur l’historique de votre entreprise, son secteur d’activité, sa position actuelle sur le marché et bien plus encore.
- Analyse financière : La plus grande section du rapport. Elle contient des informations détaillées sur la situation financière, les performances et les perspectives de l’entreprise.
- Recommandations : Présente des informations sur la voie à suivre, notamment des mesures concrètes pour atténuer les risques actuels et atteindre les objectifs financiers.
Qui participe à la préparation d’un rapport d’analyse financière ?
Chaque entreprise est libre de choisir les personnes qui préparent l’analyse du rapport financier — il n’existe pas de règles strictes à ce sujet. Parlons plutôt des options dont vous disposez lorsque vous choisissez les personnes à impliquer dans la préparation du rapport. J’aime répartir ces options en deux catégories :
Have an account? Log In
Parties prenantes internes
Il s’agit de personnes qui connaissent votre entreprise de l’intérieur et peuvent fournir des informations concrètes. Voici vos options lorsque vous choisissez parmi les parties prenantes internes :
- Analystes financiers : Les analystes financiers sont des professionnels spécialisés dans l’analyse financière — notamment la projection des flux de trésorerie, l’identification des tendances financières et l’analyse des coûts et de la structure du capital de l’entreprise.
- Comptables : Les comptables préparent les états financiers de l’entreprise. Comme ces états constituent la base de votre analyse, les impliquer peut être bénéfique.
- CFO : Le CFO supervise le processus d’information financière et de conformité de votre entreprise. Il aide l’entreprise à atteindre ses objectifs financiers grâce à une prise de décision intelligente fondée sur les données. Faire participer votre CFO est un excellent moyen d’apporter de la prospective à votre rapport.
- Auditeurs internes : Les auditeurs internes jouent un rôle majeur dans la vérification de l’exactitude des données financières. Ils peuvent apporter des informations précieuses sur les risques actuels et les stratégies d’atténuation concernant les processus financiers internes de l’entreprise.
Parties prenantes externes
- Auditeurs externes : Des auditeurs indépendants peuvent contribuer à confirmer les affirmations formulées dans le rapport concernant l’exactitude des données financières. Ils peuvent également évaluer les contrôles internes et confirmer leur efficacité.
- Consultants : Les consultants constituent une excellente ressource pour apporter de la valeur grâce à leur vaste ensemble de données externes, telles que les données sectorielles, les données démographiques et les préférences des clients. Ils peuvent également partager leur propre opinion sur votre analyse.
- Conseillers juridiques : Les conseillers juridiques peuvent étayer vos arguments d’un point de vue juridique. Ils peuvent vous assurer que votre stratégie visant à atteindre vos objectifs financiers et à minimiser les risques est réalisable tout en respectant la réglementation. Ils peuvent même fournir des informations sur les problèmes de conformité existants, les moyens de les corriger et l’impact financier du non-respect des règles.
Comment préparer un rapport d’analyse financière
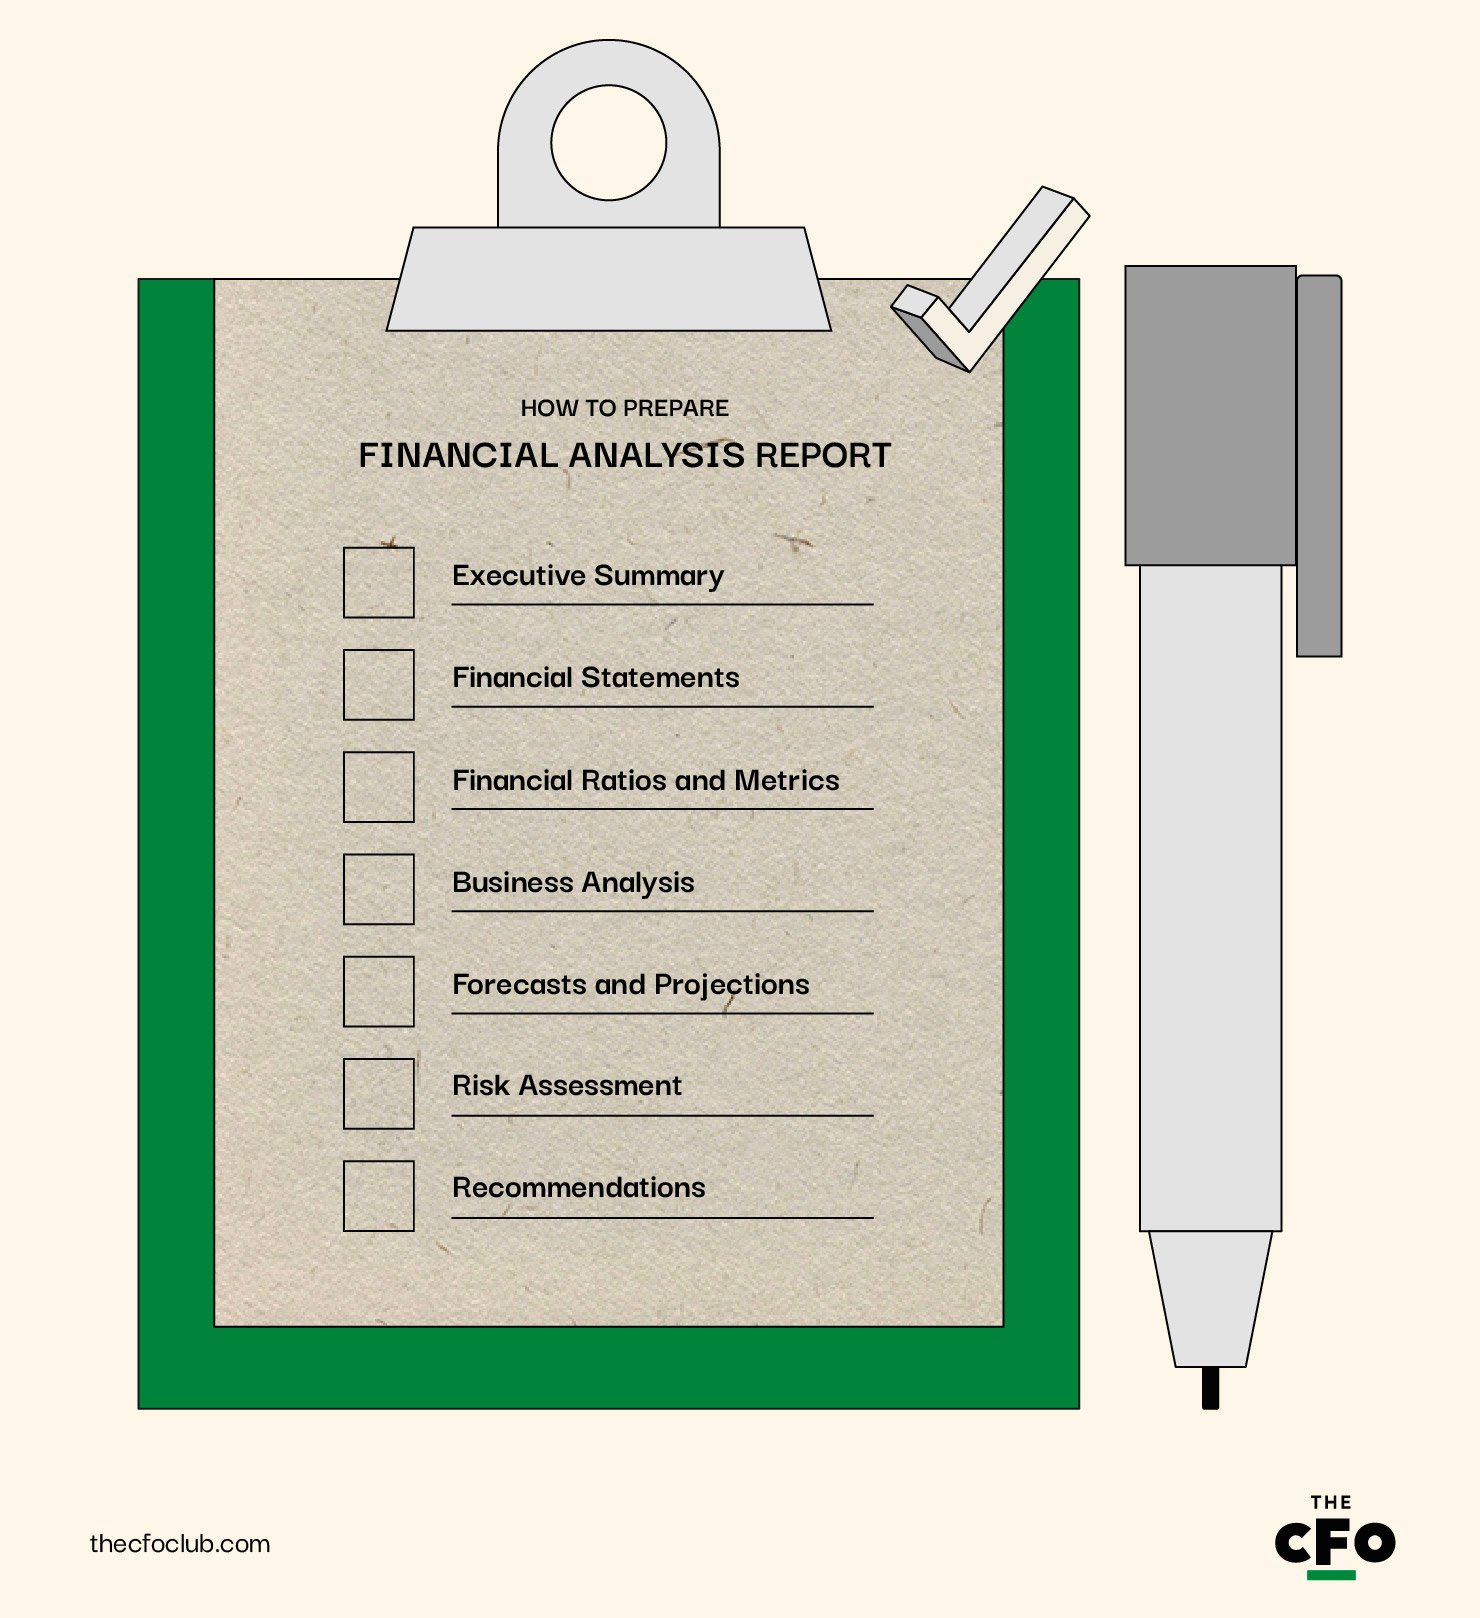
Un rapport d’analyse financière comprend différents éléments ; toutefois, les éléments que vous incluez dans vos rapports dépendent de facteurs tels que l’objectif du rapport et le public visé. Examinons ce que recouvre chaque élément du rapport d’analyse financière et comment le préparer.
Résumé analytique
Un résumé analytique est exactement ce que son nom indique. Il s’agit d’un résumé des informations importantes du rapport. Bien que le résumé analytique doive être placé au début du rapport, vous devez le préparer après le reste du rapport afin d’avoir une compréhension complète de son contenu.
Lors de la rédaction du résumé analytique, commencez par présenter l’objectif et le périmètre du rapport. Mentionnez la période couverte ainsi que les domaines examinés dans le rapport.
Ajoutez ensuite une présentation de l’entreprise — une brève description de celle-ci, notamment son secteur d’activité, sa position sur le marché, ses principaux produits et ses développements récents. Ignorez cette section si vous préparez le rapport uniquement pour des parties prenantes internes qui connaissent déjà bien votre entreprise.
N’oubliez pas de mentionner les informations importantes dans le résumé analytique, telles que les principaux indicateurs et ratios financiers. Utilisez dans la mesure du possible des listes à puces, des tableaux et des graphiques afin de faciliter la communication des données. À la fin de cette section, veillez également à résumer les principales conclusions, notamment celles de l’analyse SWOT.

Author's Tip
Les données sur lesquelles vous vous concentrez dans votre rapport d’analyse financière dépendent de l’objectif poursuivi. Si vous préparez le rapport parce que votre entreprise prévoit d’acquérir un concurrent, votre rapport doit se concentrer sur les données qui concernent des domaines tels que les synergies entre les deux entreprises et la structure du capital de l’entreprise après l’acquisition.
États financiers
C’est ici que votre comptable prend le relais. Cette section comprend les quatre principaux états financiers :
Tous ces états doivent être ajoutés à cette section, accompagnés des notes annexes aux comptes. La plupart des entreprises préparent des états financiers trimestriels, que vous pouvez simplement ajouter ici. À la fin des états financiers, ajoutez un résumé des principales conclusions et des points à retenir issus des états financiers.
Ratios et indicateurs financiers
C’est ici que vous examinez en profondeur les données financières disponibles dans les états financiers. Il existe de nombreux ratios et indicateurs ; il est donc important de sélectionner ceux qui sont pertinents et importants pour les utilisateurs du rapport d’analyse financière. Voici quelques exemples de ratios que vous pouvez inclure dans une analyse des ratios :
- Ratios de rentabilité : marge bénéficiaire brute, marge bénéficiaire d’exploitation, rendement des actifs de l’entreprise et rendement des capitaux propres.
- Ratios de liquidité : ratio de liquidité générale et ratio de liquidité immédiate.
- Ratios d’endettement : ratio d’endettement et ratio de couverture des intérêts.
- Ratios d’efficacité : rotation des stocks, rotation des comptes clients et ratio de rotation de l’ensemble des actifs courants.
- Ratios de marché : bénéfice par action et rendement du dividende.
Lorsque vous incluez ces ratios, ajoutez également une interprétation de ce qu’ils indiquent.
Par exemple, supposons que votre ratio d’endettement actuel (D/E) soit de 3. Cela signifie que votre dette est trois fois supérieure à vos capitaux propres dans votre bilan. Vous vous attendez à ce que l’économie ralentisse et que les flux de trésorerie se resserrent d’ici six mois à un an.
Dans votre rapport d’analyse financière, vous fourniriez alors ce contexte et mentionneriez que le ratio D/E est actuellement élevé. Il serait donc avantageux de réduire le levier financier au cours de l’année prochaine et de ramener le ratio D/E à 1,5 ou moins. Cela contribuera à terme à renforcer votre bilan et à réduire le poids des charges d’intérêts dans votre compte de résultat.
Bien entendu, cet exemple soulève également diverses autres questions : devriez-vous lever de nouveaux capitaux propres pour rembourser la dette ou utiliser la trésorerie disponible ? Formulez une recommandation sur la meilleure option en vous fondant sur les informations fournies par des experts internes et externes.
Analyse de l’entreprise (analyse des tendances, comparative, SWOT, du marché et économique)
Il s’agit de la section la plus importante de votre rapport d’analyse financière. Lors de sa rédaction, essayez d’examiner en profondeur les différents aspects de l’entreprise afin d’analyser et d’interpréter la situation actuelle des forces motrices qui sous-tendent la réussite financière de votre entreprise. Voici un aperçu des éléments à inclure :
- Analyse des tendances : Identifiez et analysez les tendances dominantes dans les données financières de l’entreprise. Il peut s’agir de tendances concernant le chiffre d’affaires, les charges d’exploitation, le total du passif, la rentabilité, les flux de trésorerie, et bien plus encore.
- Analyse comparative : L’analyse comparative consiste à analyser vos données en les comparant aux références du secteur et aux entreprises comparables.
- Analyse SWOT : Identifiez les forces, les faiblesses, les opportunités et les menaces de votre entreprise. Utilisez les analyses des périodes précédentes pour voir les progrès réalisés. Par exemple, analysez l’efficacité de votre stratégie d’atténuation des menaces au cours de la période couverte par le rapport.
- Analyse du marché : Évaluez la taille et la croissance actuelles du marché, les tendances du marché, le paysage concurrentiel et les segments de clientèle. Ces informations vous aident à fixer des objectifs réalistes et à déterminer la meilleure façon de les atteindre.
- Analyse économique : Abordez tous les facteurs macroéconomiques qui ont une incidence sur votre secteur, les changements nouveaux ou potentiels de l’environnement réglementaire ainsi que les évolutions économiques propres au secteur, comme les prix des matières premières.
Voici un autre exemple. Supposons que vous soyez une entreprise SaaS. L’analyse de vos états financiers révèle quelques tendances que vous souhaitez présenter. Voici à quoi pourrait ressembler cette analyse des tendances dans votre rapport :
« Le chiffre d’affaires récurrent annuel (ARR) a progressé de 15 % sur un an, tandis que la marge nette a augmenté de 10 %. L’écart de croissance entre le chiffre d’affaires et le résultat net est imputable à l’augmentation des charges d’intérêts. Étant donné que nous prévoyons une accélération de la croissance au cours des prochains trimestres, nous pensons que la hausse des charges d’intérêts ne devrait pas poser de problème pour les flux de trésorerie ni pour la rentabilité. »
Prévisions et projections
Cette section porte exclusivement sur les feuilles de calcul qui projettent tous les chiffres financiers dans l’avenir. Au cours de cette étape, vous préparerez un compte de résultat prévisionnel, un bilan prévisionnel et un tableau des flux de trésorerie prévisionnel, ainsi qu’une justification des hypothèses utilisées pour projeter ces chiffres.
Par exemple, si vous avez supposé un taux de croissance annuel de 10 %, vous devez disposer d’un argument solide pour étayer cette hypothèse au moyen d’un rapport détaillé des écarts. La projection des états financiers est une méthode classique pour prévoir votre avenir financier. Mais il existe plusieurs autres cas d’utilisation à prendre en compte :
- Projection des ratios financiers : Vous pouvez projeter les ratios financiers dans le futur afin de comprendre la liquidité, la solvabilité et la rentabilité futures de l’entreprise. Cela peut également être déterminant pour établir si vous respecterez toujours les clauses restrictives de vos dettes. Par exemple, si un créancier vous demande de maintenir un ratio D/E inférieur à 1, connaître à l’avance une éventuelle augmentation de la dette peut vous aider à adopter une approche plus stratégique.
- Analyse de scénarios : L’analyse de scénarios peut aider les parties prenantes à comprendre comment la situation financière évoluera en fonction d’une ou de plusieurs décisions commerciales. Par exemple, si vous êtes un conglomérat sur le point de fermer l’une de vos activités, l’analyse de sensibilité peut vous aider à évaluer son impact financier dans différents scénarios. Vous pouvez également effectuer une analyse de sensibilité si vous souhaitez évaluer la sensibilité de certains chiffres dans différents scénarios.
- Budgets d’investissement : Les budgets d’investissement correspondent essentiellement à une évaluation d’un actif par actualisation des flux de trésorerie. Ils vous aident à déterminer si la valeur des flux de trésorerie futurs que l’actif générera pour l’entreprise est supérieure ou inférieure à la valeur actuelle des sorties de trésorerie nécessaires à l’acquisition et à la mise en place de l’actif.
Il existe divers autres outils et techniques qui peuvent vous aider à prévoir les données financières. Toutefois, veillez à utiliser des chiffres exacts et des hypothèses raisonnables. Il est facile de commettre des erreurs ou de se laisser emporter par des biais au cours de l’analyse.
Prenons ce scénario. Supposons que vous souhaitiez acquérir une machine qui coûte $100,000. Votre modèle d’actualisation des flux de trésorerie (DCF) vous indique que la valeur actuelle nette (NPV) de cet actif, en supposant une durée de vie de 5 ans, des entrées de trésorerie de $25,000 par an et un taux d’actualisation de 5 %, est de $108,236. Comme la NPV est positive, vous pouvez procéder à cet investissement.
Présenter votre analyse avec des chiffres concrets et des hypothèses bien étayées est important pour donner à votre rapport une apparence crédible et sincère.
Author's Tip
Des données inexactes peuvent fausser votre analyse et vous inciter à prendre des décisions mal éclairées. De même, des données incomplètes peuvent également induire l’analyse en erreur. C’est pourquoi il est essentiel de s’assurer que vos sources de données sont fiables. En outre, au lieu de vous fier uniquement à la crédibilité d’une source de données fiable, vérifiez les données chaque fois que cela est possible afin de réduire le risque de données inexactes ou incomplètes.
Évaluation des risques
Votre entreprise doit prévoir de nombreux risques, tels que les risques opérationnels, financiers, stratégiques et de conformité. Tous ces risques ont également des implications financières s’ils se concrétisent.
Votre analyse financière doit présenter les principaux risques susceptibles d’avoir un impact sur votre entreprise et évaluer leur impact financier. Outre les détails concernant le risque, vous devez également inclure les mesures préventives et les plans d’urgence que vous avez élaborés pour y faire face.
L’évaluation des risques nécessite effectivement un certain travail préparatoire. Vous devrez recueillir des données internes et externes et réfléchir aux risques potentiels, à leur impact et aux mesures préventives. Ce processus peut prendre du temps, mais l’accès aux bons outils peut vous faciliter la tâche.
Dans cette situation fictive, vous dépendez d’un nombre limité de fournisseurs pour vos principales matières premières. Une perturbation de cette chaîne d’approvisionnement pourrait avoir un impact important sur vos capacités de production et votre structure de coûts et, bien que la probabilité d’une perturbation soit modérée, son impact serait élevé. Supposons qu’une perturbation puisse entraîner cinq jours d’inactivité, ce qui se traduirait par une perte de $25,000.
Vous mentionnez ces détails dans le rapport d’analyse financière, ainsi que les mesures que vous avez prises pour réduire ces risques. Les stratégies d’atténuation peuvent inclure la diversification des fournisseurs, le maintien d’un niveau plus élevé de stock de sécurité ou la négociation d’accords contractuels plus flexibles.
Recommandations
Souvent, vous devez inciter la direction, les investisseurs et les autres parties prenantes à prendre des mesures correctives ou préventives. Ces suggestions sont présentées dans la section des recommandations. Les recommandations doivent inclure tous les détails nécessaires, notamment :
- Un résumé des principales conclusions
- Des mesures concrètes
- La justification de la mise en œuvre de ces mesures
- L’impact attendu de la mise en œuvre et de la non-mise en œuvre des mesures recommandées
- La hiérarchisation de chaque recommandation et le calendrier de leur mise en œuvre
- Les ressources nécessaires
Voici un dernier exemple. Supposons que votre entreprise ait un ratio D/E de 3. Vous avez constaté que votre marge bénéficiaire nette s’est réduite au cours des derniers trimestres en raison de l’augmentation des charges d’intérêts. Vous suggérez de prendre des mesures pour rembourser une partie de la dette et de refinancer les obligations de l’entreprise par un prêt bancaire à un taux d’intérêt inférieur.
En complément de cette recommandation :
- Fournissez des détails pour justifier
- Quantifiez l’effet de l’inaction en calculant la perte que l’entreprise subirait en raison de la diminution des marges
- Indiquez un calendrier et la priorité pour rembourser et refinancer la dette
- Expliquez les ressources nécessaires (dans ce cas, les liquidités figurant à votre bilan)
More Articles
Quand préparer un rapport d’analyse financière
Il n’existe pas de règle stricte concernant la fréquence de préparation d’un rapport d’analyse financière. Voici quelques exemples de situations dans lesquelles vous pourriez envisager d’en préparer un :
- Fin de la période financière : Vous pouvez choisir de préparer un rapport d’analyse financière à la fin de chaque trimestre ou de chaque année.
- Budgétisation ou planification stratégique : Les rapports d’analyse financière fournissent des données pertinentes lors de la préparation des budgets ou dans le cadre de la planification stratégique.
- Décisions d’investissement : Si vous êtes sur le point d’acquérir une autre entreprise, de fusionner avec elle ou d’investir dans une immobilisation, un rapport d’analyse financière peut jouer un rôle déterminant pour prendre des décisions judicieuses et tenir toutes les parties prenantes informées.
- Levée de capitaux : Les prêteurs et investisseurs potentiels pourraient apprécier un rapport d’analyse financière lorsque vous êtes sur le point de lever des capitaux d’emprunt ou des capitaux propres.
Outils pour vous aider à élaborer des rapports
Il existe de nombreux outils sur le marché qui facilitent l’élaboration de rapports. Il n’est pas logique d’investir dans tous ces outils, surtout si vous n’avez actuellement aucun autre usage pour eux. Cela dit, voici les options qui s’offrent à vous :
- Logiciels de comptabilité : Les logiciels de comptabilité peuvent vous aider à préparer la partie consacrée aux états financiers du rapport et à obtenir une vue d’ensemble des ressources disponibles, notamment des liquidités et des stocks. SAP ERP et NetSuite sont d’excellents outils de comptabilité (et de PGI). Consultez notre guide sur le choix d’une solution comptable si vous avez besoin d’aide.
- Logiciels d’analyse financière : Les logiciels d’analyse financière fournissent des données financières en temps réel et vous aident à visualiser les informations financières, ce qui permet d’en tirer des informations pertinentes. QuickBooks, Sage Intacct et Xero en sont de bons exemples.
- Outils d’agrégation des données : Ces outils vous aident à collecter et à consolider les données provenant de plusieurs sources. Ils peuvent être particulièrement utiles lorsque vous travaillez sur la section consacrée à l’analyse de l’entreprise du rapport. Alteryx et Domo sont d’excellents outils d’agrégation des données.
- Outils de visualisation des données : Des outils comme Tableau et Power BI vous aident à visualiser les données, ce qui permet de réaliser une analyse approfondie de celles-ci.
- Plateformes d’informatique décisionnelle : Les plateformes d’informatique décisionnelle offrent des fonctionnalités avancées d’analyse et de création de rapports. Ces outils combinent les fonctionnalités de plusieurs types de logiciels, notamment les outils de visualisation des données et d’analyse financière. SAP BusinessObjects, IBM Cognos Analytics et Oracle BI comptent parmi les meilleurs outils d’informatique décisionnelle du marché.
L’analyse est subjective
Deux experts peuvent parvenir à des conclusions différentes à partir des mêmes données. L’analyse est subjective ; n’oubliez donc pas que les parties prenantes peuvent être d’accord ou non avec votre analyse, et cela ne pose aucun problème. C’est précisément pourquoi il est important de faire appel à des experts : ils peuvent contribuer à éliminer les biais et à apporter une perspective plus large à votre analyse.
Vous souhaitez obtenir davantage d’informations de ce type ? Abonnez-vous à notre newsletter gratuite pour recevoir chaque semaine des informations de la part des dirigeants et des experts qui façonnent l’avenir de la finance.