

10 meilleurs logiciels d’octroi de prêts commerciaux en 2026

Sélection des meilleurs logiciels de montage des prêts commerciaux


Les logiciels de montage des prêts commerciaux gèrent les prêts aux entreprises depuis la réception de la demande jusqu'à l'analyse, l'approbation, la clôture et la transmission au service de gestion. Les meilleurs logiciels offrent aux prêteurs une analyse structurée des données financières, des contrôles de la politique de crédit, une gestion documentaire, des flux d'approbation, un suivi des garanties et des intégrations avec les systèmes centraux.
Ce guide compare les principales solutions selon leurs fonctionnalités, leur tarification, leurs besoins de mise en œuvre et leur adéquation, afin d'aider votre équipe de crédit à choisir un logiciel qui favorise des décisions précises, des dossiers prêts pour l'audit et une supervision claire du portefeuille de demandes.
Pourquoi faire confiance à nos recommandations de logiciels
Nos avis reflètent notre jugement indépendant — et non un argumentaire de vente. Découvrez comment nous restons transparents.
Pour ce guide, nous avons évalué les outils grâce à des tests pratiques et une recherche indépendante, en notant les outils selon nos critères de sélection.
Nos avis reflètent notre jugement éditorial humain, et non un argumentaire de vente.
Tableau comparatif : logiciels de montage des prêts commerciaux
Comparez côte à côte les tarifs et les caractéristiques des meilleures plateformes retenues dans ma sélection.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Idéal pour les flux de traitement de plusieurs types de prêts | Démonstration gratuite disponible | Tarifs sur demande | Website | |
| 2 | Idéal pour la prise de décision en matière de crédit aux PME | Démonstration gratuite disponible | Tarification sur demande | Website | |
| 3 | Idéal pour les flux de travail d’administration du crédit préparés pour les audits | Démo gratuite disponible | Tarification sur demande | Website | |
| 4 | Idéal pour la souscription fondée sur l'analyse de crédit | Démonstration gratuite disponible | Tarifs sur demande | Website | |
| 5 | Idéal pour le suivi des portefeuilles et des engagements contractuels des grandes banques | Démonstration gratuite disponible | Tarification sur demande | Website | |
| 6 | Idéal pour les prêts couvrant l’ensemble du cycle de vie | Démonstration gratuite disponible | Tarification sur demande | Website | |
| 7 | Idéal pour le montage natif dans Salesforce | Démonstration gratuite disponible | Tarification sur demande | Website | |
| 8 | Idéal pour les banques ayant des besoins complexes en matière d'analyse du crédit | Démonstration gratuite disponible | Tarification sur demande | Website | |
| 9 | Idéal pour la souscription de prêts syndiqués pour grandes entreprises | Démonstration gratuite disponible | Tarification sur demande | Website | |
| 10 | Idéal pour les banques communautaires utilisant des systèmes centraux Jack Henry | Non disponible | Tarification sur demande | Website |
Avis sur les logiciels de montage des prêts commerciaux
Voici mes synthèses des meilleures plateformes de montage des prêts commerciaux retenues dans ma sélection. Mes avis examinent les fonctionnalités de chaque plateforme, ses principaux cas d’utilisation et ses capacités, afin de vous aider à trouver la solution la plus adaptée.

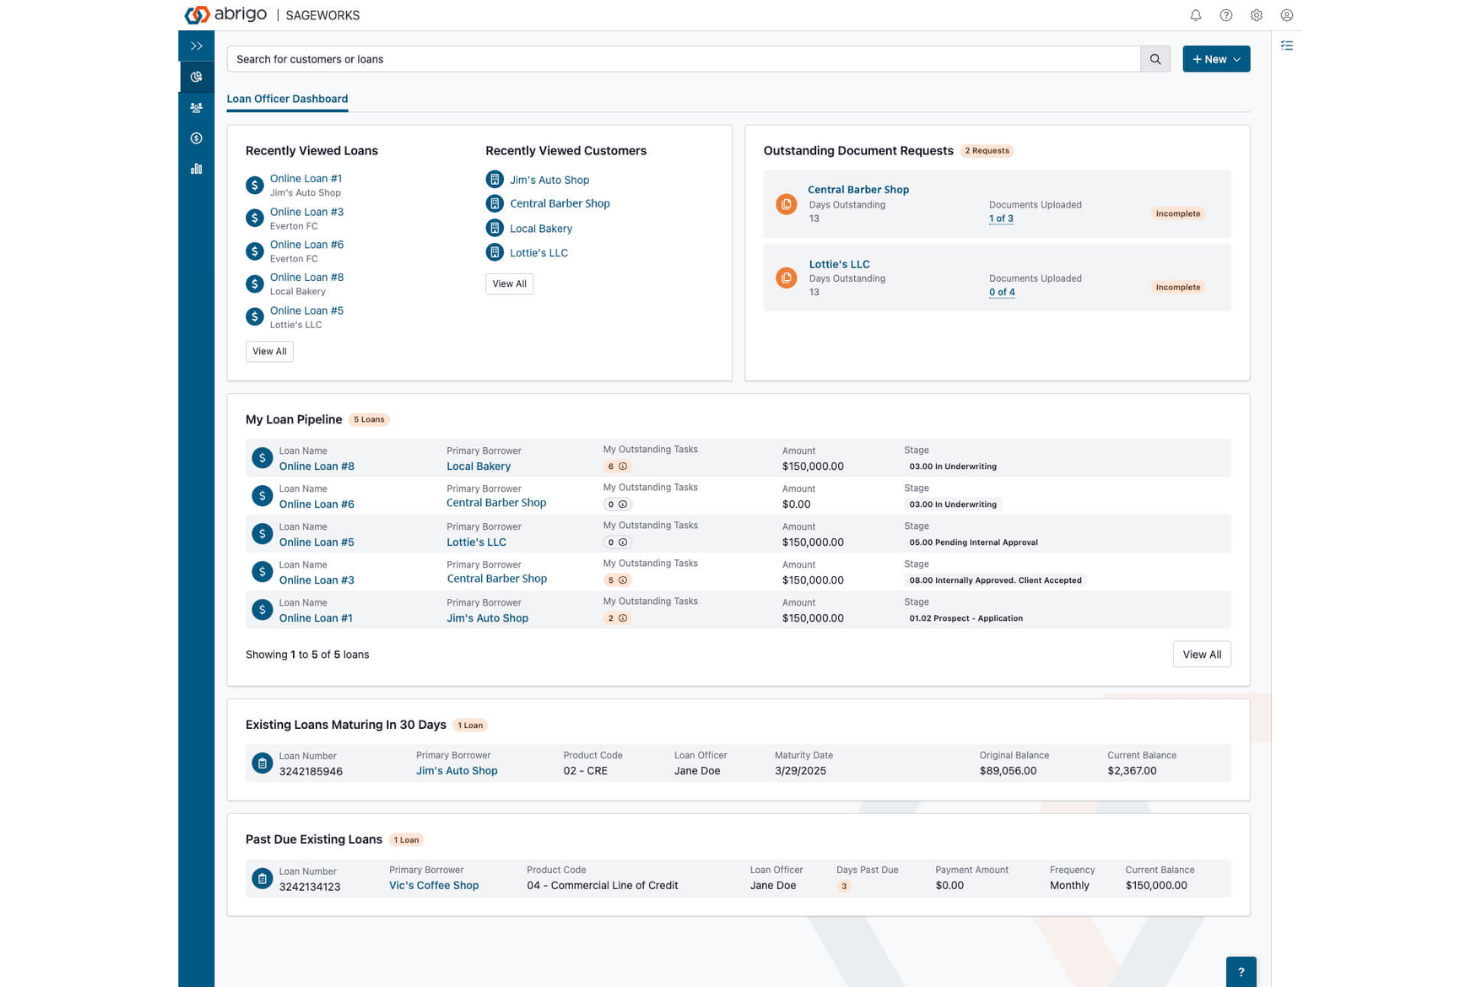
Abrigo est une plateforme de montage de prêts qui gère la réception des demandes, l’analyse de crédit, le suivi des flux de traitement et la gestion de portefeuille.
À qui Abrigo convient-il le mieux ?
Abrigo convient bien aux banques communautaires et aux coopératives de crédit qui accordent des prêts commerciaux, aux petites entreprises, à la construction et à l’agriculture, et qui souhaitent les gérer dans un seul système.
Pourquoi j’ai choisi Abrigo
Abrigo figure dans ma sélection, car il gère tous ces types de prêts sur une seule plateforme, afin que votre équipe travaille sur chaque flux de traitement au même endroit. L’analyse financière assistée par IA et l’analyse globale des flux de trésorerie transfèrent les données de l’analyse de crédit jusqu’à la clôture sans ressaisie.
Principales fonctionnalités d’Abrigo
- Suivi des engagements et des alertes : Signale les exceptions liées aux engagements et suit les éléments à surveiller après la clôture, afin que le suivi du portefeuille se poursuive au-delà du montage du prêt.
- Évaluation des prêts aux petites entreprises par IA : Évalue les tendances du secteur, les états financiers et les données des transactions bancaires afin de générer des décisions de prêt, avec possibilité de vérification par un prêteur.
- Assistance à la conformité au CFPB 1071 : Les champs de données requis pour les petites entreprises sont intégrés aux formulaires destinés aux emprunteurs, avec des exports de rapports et des pare-feu de données qui séparent les informations démographiques protégées.
- Centre de performance APX d’Abrigo : Suit la capacité créée, le délai de financement, l’activité des agents d’IA et les résultats des contrôles d’exception dans l’ensemble du flux de traitement des prêts.
Intégrations d’Abrigo
Abrigo s’intègre à Adobe, DocuSign, Equifax, Persona, Plaid, Route One et Xactus. La plateforme fournit également une API pour les intégrations personnalisées.
Pros and Cons
Pros:
- Couvre les prêts agricoles et à la construction
- Aucune ressaisie entre l’analyse de crédit et la clôture
- Suit les engagements après le montage du prêt
Cons:
- La configuration peut rendre le déploiement chronophage
- L’évaluation automatisée est limitée aux prêts aux petites entreprises
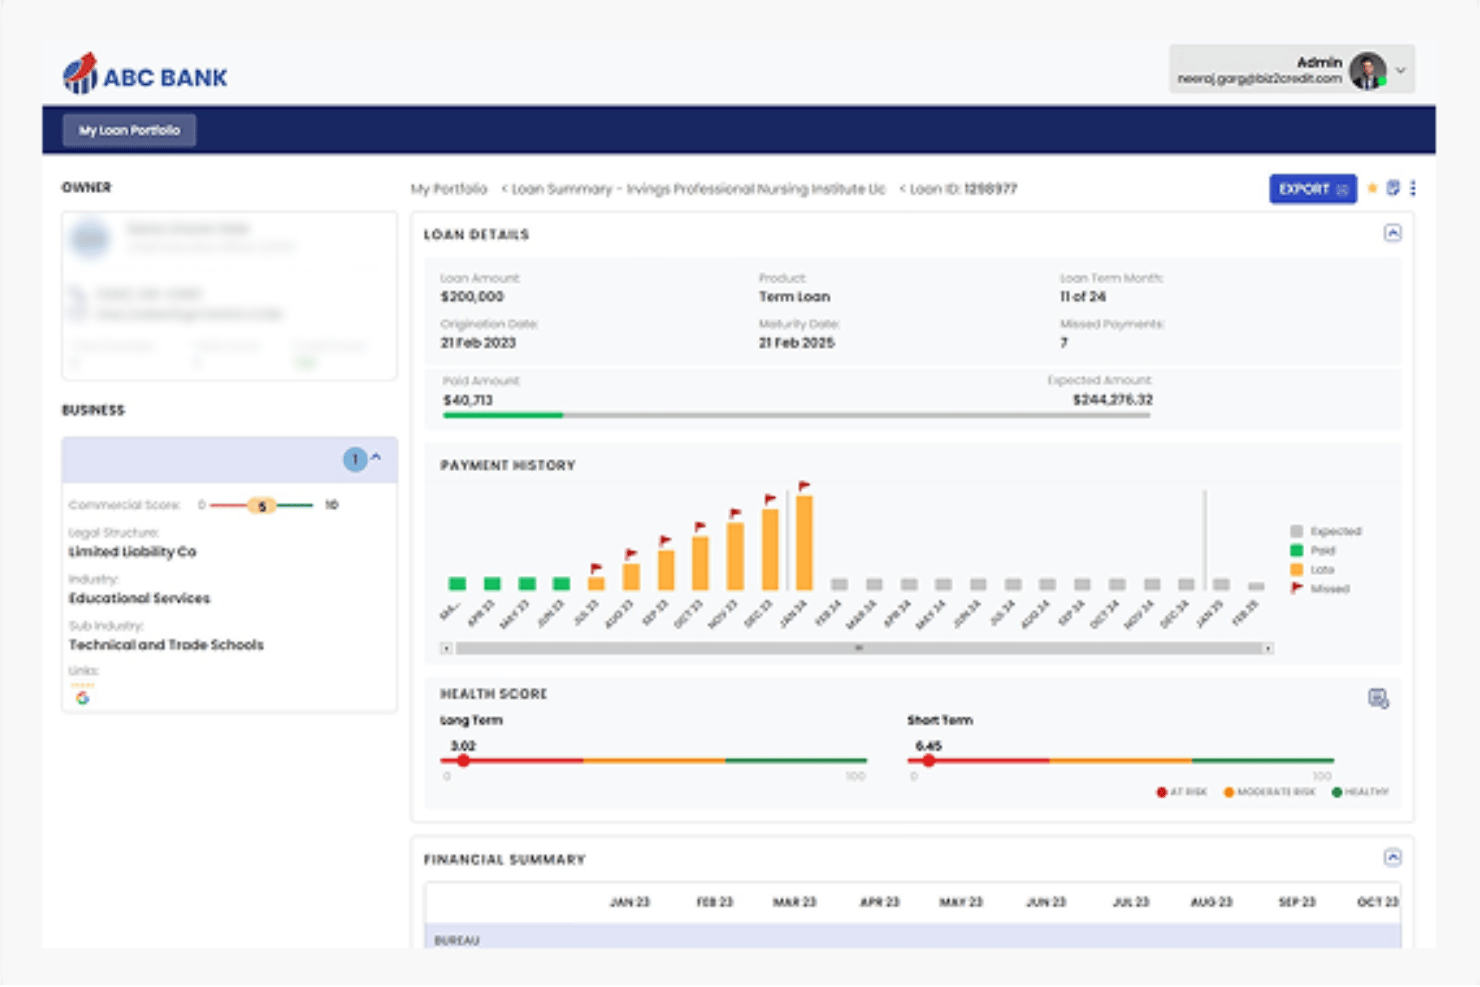
Biz2X est une plateforme de montage de prêts en marque blanche et basée sur le cloud qui combine la collecte numérique des demandes, la prise de décision en matière de crédit, l'analyse financière et le suivi du portefeuille après clôture.
À qui Biz2X convient-il le mieux ?
Biz2X convient particulièrement aux banques, aux coopératives de crédit et aux entreprises de technologie financière qui accordent des prêts aux PME et souhaitent fonder leurs décisions sur les données de flux de trésorerie.
Pourquoi j'ai choisi Biz2X
J'ai choisi Biz2X pour la manière dont la plateforme fonde les décisions de crédit sur les données de flux de trésorerie. L'analyseur de relevés bancaires analyse les flux de trésorerie au niveau des transactions, signale les profils de risque et le score BA établit un profil de santé de l'emprunteur à partir de ce comportement, en complément des données des bureaux de crédit. Associé à un moteur de décision sans code qui approuve automatiquement les dossiers ou les transmet pour examen en fonction de votre politique de crédit, cet ensemble permet aux analystes crédit de passer de la demande à la décision sans les habituels goulots d'étranglement manuels.
Principales fonctionnalités de Biz2X
- Portail libre-service pour les emprunteurs : Permet aux demandeurs de transmettre des documents, de suivre l'état de leur demande et de recevoir des communications relatives aux offres via un portail numérique personnalisé à votre marque.
- Tableau de bord de suivi du portefeuille : Segmente votre portefeuille de prêts en catégories à risque, modérée, saine et de renouvellement, avec des cartes thermiques régionales et des vues détaillées.
- Suivi des engagements et de la conformité : Suit automatiquement les engagements au niveau des prêts, déclenche des alertes en cas de violation et génère des rapports prêts pour les audits.
- Automatisation du processus des prêts SBA : Prend en charge les programmes 7(a), 504, Express, CAPLines et Microloan, avec des contrôles automatisés de l'admissibilité SBA et le dépôt électronique direct dans E-Tran.
Intégrations de Biz2X
Biz2X s'intègre à AWS, CSC, DocuSign, Equifax, Experian, FICO, Plaid et Finicity. La plateforme fournit également des API REST pour les intégrations personnalisées.
Pros and Cons
Pros:
- Évalue la solvabilité à partir des flux de trésorerie en complément des données des bureaux de crédit
- Image de marque en marque blanche pour les écrans destinés aux emprunteurs
- S'adresse aux banques, aux coopératives de crédit et aux entreprises de technologie financière
Cons:
- Peu d'éléments probants pour les structures complexes du marché intermédiaire
- Conçu autour de prêts destinés aux PME
Idéal pour les flux de travail d’administration du crédit préparés pour les audits
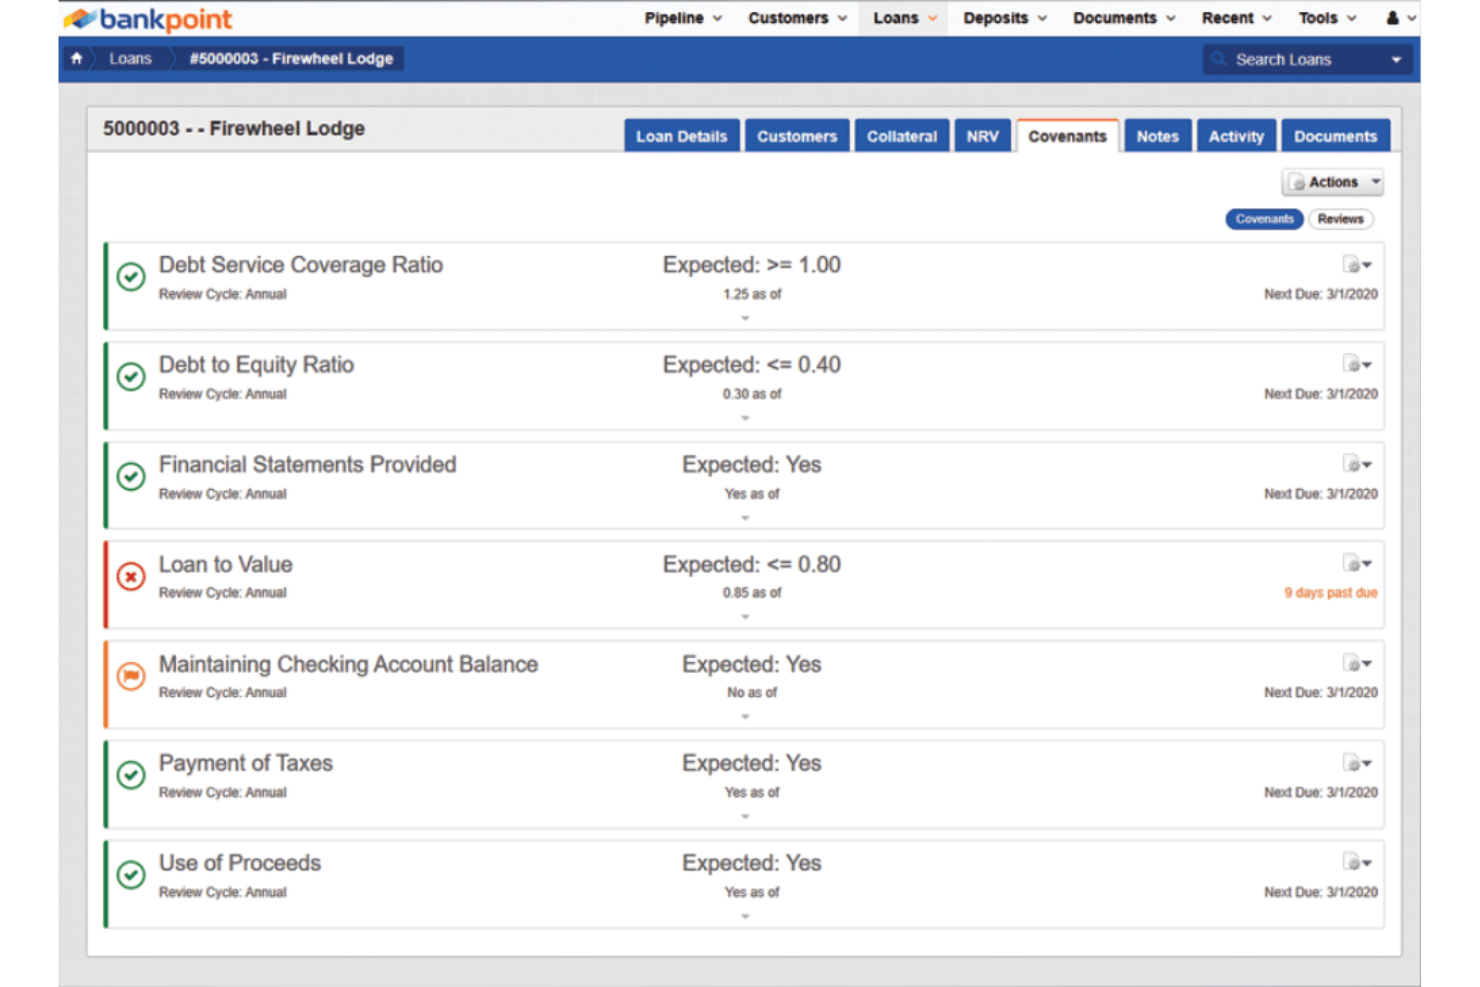
BankPoint est une plateforme de prêts commerciaux qui gère le suivi du portefeuille de transactions, l’administration du crédit, le suivi des clauses restrictives et des exceptions, la gestion documentaire ainsi que les rapports sur le portefeuille.
À qui BankPoint convient-il le mieux ?
BankPoint convient aux banques communautaires et régionales pour lesquelles la préparation aux contrôles et le suivi des clauses restrictives sont des priorités permanentes.
Pourquoi j’ai choisi BankPoint
J’ai choisi BankPoint comme l’une des meilleures solutions, car sa couche d’administration du crédit est conçue spécifiquement pour la préparation aux contrôles, contrairement à la plupart des plateformes de gestion de prêts commerciaux qui relèguent cet aspect au second plan. Chaque modification de la notation du risque, chaque passage en perte et chaque prêt sans intérêts courus passent par un flux de travail automatisé pour les actions de crédit, qui produit instantanément une piste d’audit complète. J’apprécie également le module de suivi des exceptions, qui fait automatiquement remonter les clauses restrictives échues, enregistre les valeurs réelles par rapport aux valeurs attendues et consigne chaque dérogation dans un registre d’approbation structuré.
Principales fonctionnalités de BankPoint
- Portail emprunteur DocuPoint : Un portail sécurisé où les emprunteurs et les tiers téléversent des documents, avec analyse antivirus automatique et file d’attente de vérification permettant de les accepter ou de les rejeter.
- Cartographie des relations : Cartographie les relations entre les emprunteurs et les garants et génère des diagrammes visuels pour faciliter l’analyse des limites légales de prêt.
- Gestion du portefeuille de prêts : Un espace de travail centralisé avec mises à jour de statut en temps réel, tableaux de bord personnalisables et rapports détaillés permettant de passer du portefeuille à un prêt individuel.
- Génération de feuilles d’intégration : Capture et valide les données des prêts afin de produire des feuilles d’intégration pour leur enregistrement dans le système central.
Intégrations de BankPoint
BankPoint propose des intégrations avec Hyland OnBase, Microsoft Office 365, Salesforce, DocuSign, Oracle NetSuite et Finastra. La plateforme propose également une API pour les intégrations personnalisées.
Pros and Cons
Pros:
- Flux de travail d’actions de crédit préparés pour les audits
- Suivi détaillé des clauses restrictives et des exceptions
- Flux de travail de prêts commerciaux personnalisables
Cons:
- Aucun moteur documenté d’analyse et de ventilation financières
- La navigation entre les dossiers associés prend du temps
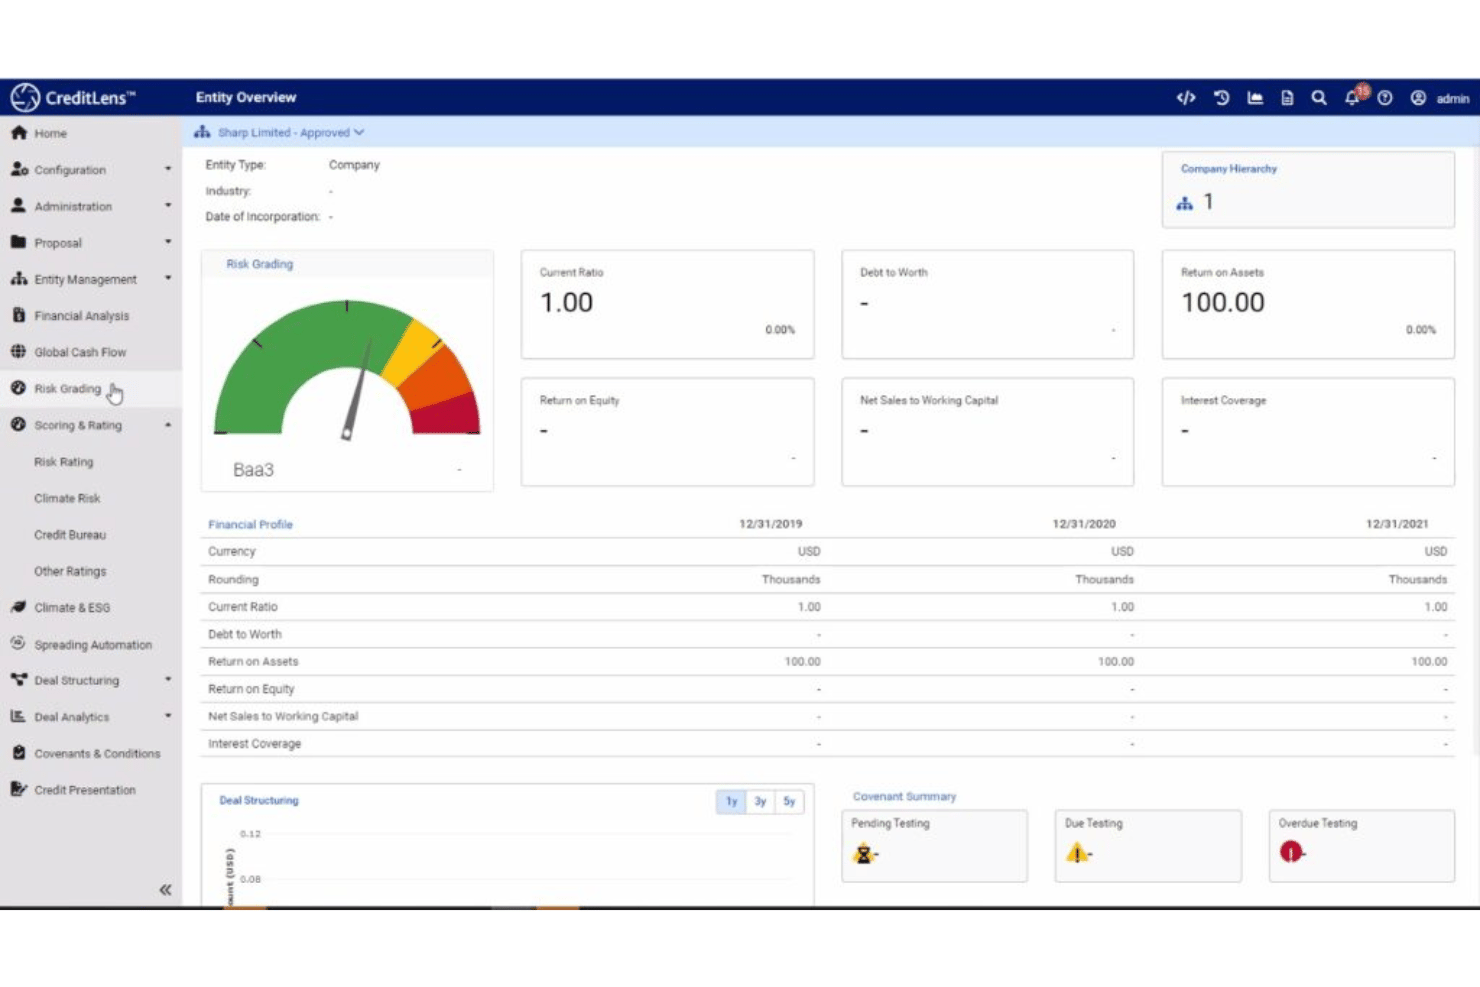
Moody's propose une suite de solutions de prêt couvrant l'analyse des états financiers, la double notation du risque, les scénarios et les tests de résistance, les processus de souscription configurables, ainsi qu'un outil de mémos de crédit à IA générative pour les prêts immobiliers commerciaux, agricoles et aux petites entreprises.
À qui Moody's convient-elle le mieux ?
Moody's convient idéalement aux analystes de crédit et aux souscripteurs des banques régionales et des banques d'envergure qui ont besoin de modèles de risque propriétaires dans leur processus de souscription.
Pourquoi ai-je choisi Moody's ?
J'ai choisi Moody's parce que la plateforme affiche ses propres modèles de PD et de LGD, les scores RiskCalc et les scénarios économiques directement sur l'écran de souscription. Les analystes disposent de doubles notations du risque au sein du processus de la transaction, de sorte que l'évaluation du risque s'effectue pendant la structuration du crédit.
Fonctionnalités clés de Moody's
- Scénarios et tests de résistance : Exécute des scénarios et des tests de résistance sur une transaction au sein du processus de souscription.
- Mémos de crédit à IA générative : Rédige des récits de crédit structurés à partir des données financières de l'emprunteur, des détails de la transaction et du contenu de Moody's.
- Décision automatique pour les prêts aux petites entreprises : Les prêts inférieurs à $250,000 peuvent faire l'objet d'une décision automatique à l'aide de politiques de crédit configurables, de modèles de notation et de l'intégration à FICO Small Business Scoring Service.
- Contrôle KYC : Vérifie les demandeurs par rapport à la base de données mondiale sur les risques de Moody's avant le début de l'analyse de crédit.
Intégrations de Moody's
Moody's s'intègre à FICO Small Business Scoring Service, mais aucune autre intégration n'a été documentée publiquement. La plateforme propose une API pour les intégrations personnalisées.
Pros and Cons
Pros:
- Prend en charge les prêts immobiliers commerciaux, agricoles et aux petites entreprises
- Analyse financière et mémos de crédit assistés par l'IA
- Pistes d'audit des décisions de crédit
Cons:
- La mise en œuvre en entreprise peut prendre plusieurs mois
- L'administration de l'outil peut mobiliser du temps d'analyste
Idéal pour le suivi des portefeuilles et des engagements contractuels des grandes banques
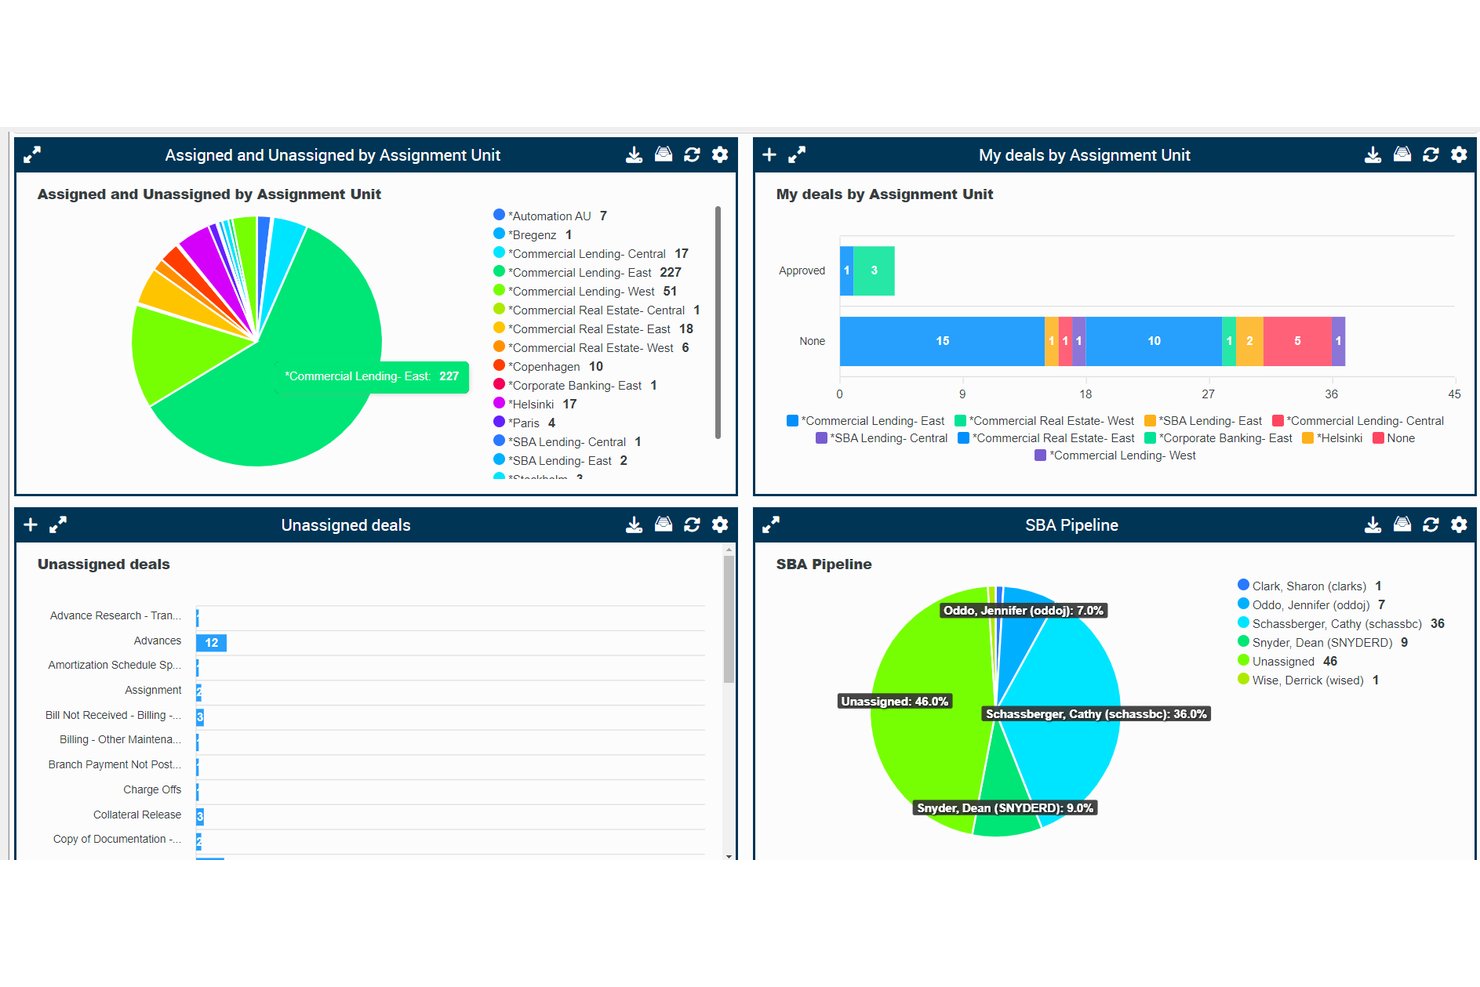
AFSVision est une plateforme de prêts commerciaux qui gère l’octroi, l’analyse de crédit, la clôture, le suivi et les rapports de portefeuille sur un seul système.
À qui AFSVision convient-il le mieux ?
AFSVision convient particulièrement aux grandes banques régionales et nationales qui ont besoin d’une supervision des engagements contractuels et des exceptions pour un volume élevé de prêts.
Pourquoi j’ai choisi AFSVision
J’ai inclus AFSVision dans ma sélection principale en raison de la profondeur de son suivi des engagements contractuels et des exceptions. Le module automatisé de gestion des exceptions surveille les documents, les décisions de crédit, les engagements contractuels et les garanties au même endroit. Associé à IRIS, qui présente en temps réel la répartition des notations de risque, les concentrations sectorielles et les alertes précoces concernant les prêts à risque, il offre un dispositif efficace de supervision du portefeuille.
Principales fonctionnalités d’AFSVision
- Moteur de flux de travail piloté par les politiques : Configurez directement dans le cycle de vie des prêts les étapes de crédit, les limites d’autorité et l’acheminement selon les rôles.
- Prise en charge de plusieurs secteurs d’activité : Gérez les prêts commerciaux et industriels, l’immobilier commercial, les prêts SBA, l’agriculture et les syndications sur une seule plateforme, sans systèmes distincts.
- Intelligence tarifaire alimentée par l’IA : Analyse les données historiques de prêts afin de générer des recommandations tarifaires fondées sur le marché dans les flux de travail des prêteurs.
Intégrations d’AFSVision
AFSVision prend en charge les intégrations via des API RESTful et des API développées en interne, et dispose d’une expérience de conversion pour FIS, Fiserv, Loan IQ, ACBS, McCracken et Stucky.
Pros and Cons
Pros:
- Suivi natif des engagements contractuels et des exceptions
- Expérience de conversion avec les principaux fournisseurs de systèmes centraux
- Prend en charge les secteurs complexes des prêts commerciaux
Cons:
- Outils documentés limités pour l’analyse et la notation
- Aucun portail de dépôt de demande destiné aux candidats n’est décrit
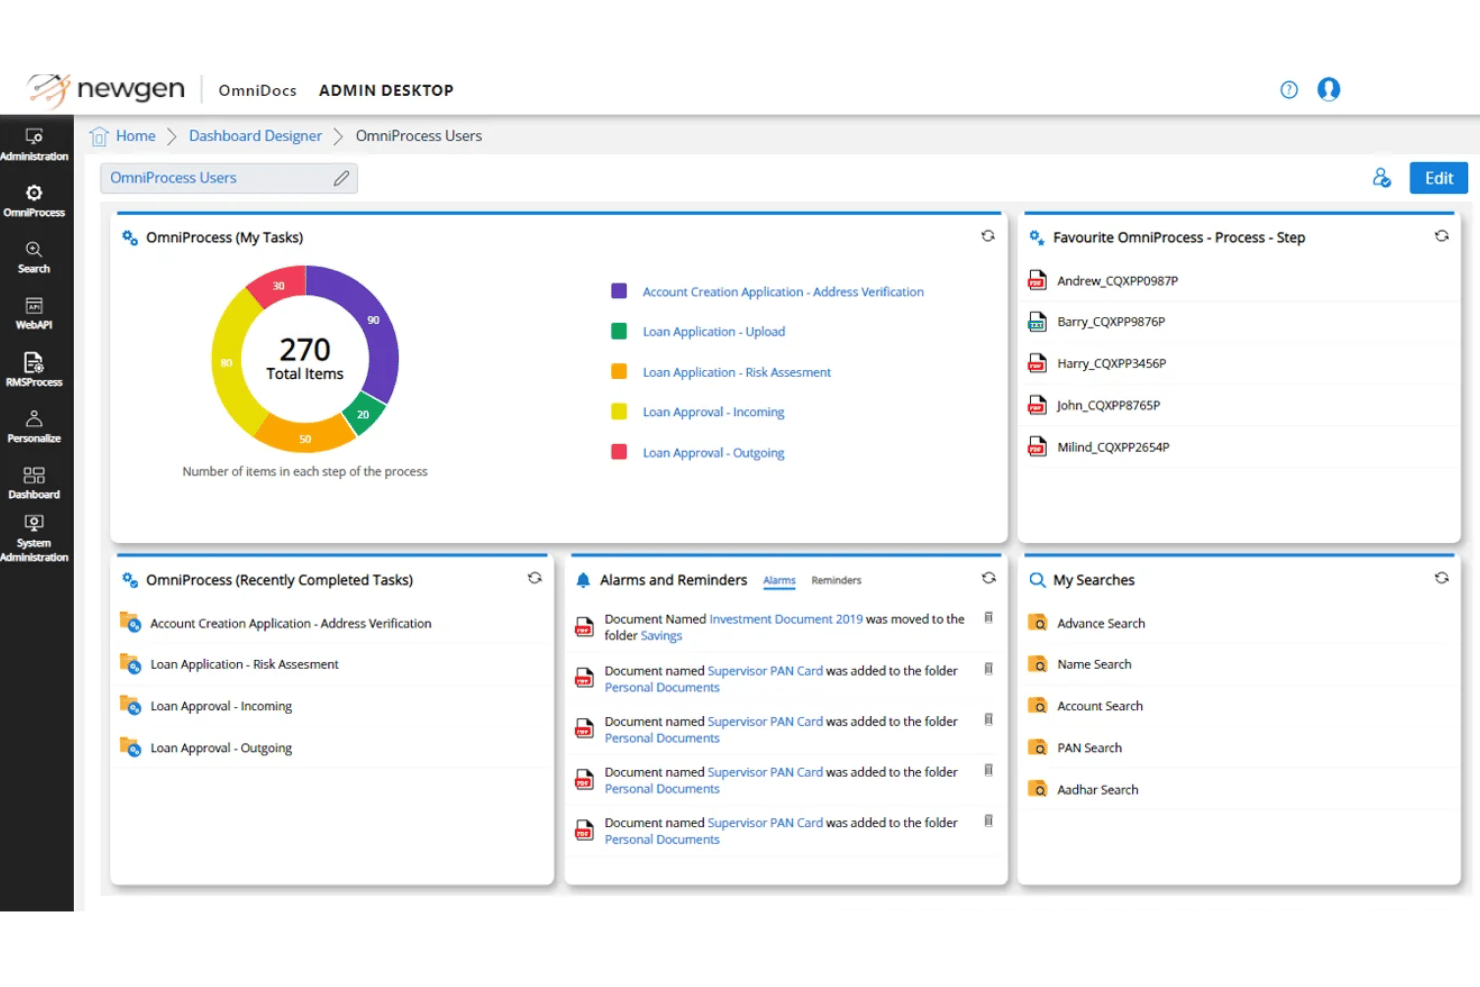
Newgen est une plateforme de montage de prêts commerciaux construite sur la pile NewgenONE, avec des modules pour la réception des demandes, l’analyse des états financiers, la souscription, l’acheminement des approbations et le décaissement.
À qui Newgen convient-il le mieux ?
Newgen convient particulièrement aux banques et coopératives de crédit moyennes à grandes qui souhaitent gérer, sur une seule plateforme, tout le processus depuis la réception de la demande jusqu’au suivi post-décaissement.
Pourquoi j’ai choisi Newgen
Newgen figure dans ma liste parce qu’il couvre chaque étape des prêts commerciaux sans nécessiter d’outils distincts. L’analyse des états financiers, l’analyse du ratio DSCR et les tests de résistance sont intégrés à la même pile logicielle que le décaissement et le suivi post-décaissement. Un analyste crédit peut faire passer un dossier C&I ou CRE de la souscription au suivi continu sans quitter la plateforme.
Principales fonctionnalités de Newgen
- Portail libre-service pour les emprunteurs : Permet aux demandeurs de prêts commerciaux d’initier des demandes, de téléverser des documents et de suivre leur statut via un portail en ligne personnalisé directement connecté au système de montage de prêts.
- Indexation et extraction de documents fondées sur l’IA : Classe et extrait automatiquement les données des états financiers, des déclarations fiscales et des documents relatifs aux garanties dès leur ajout au dossier de prêt.
- Suivi des clauses financières et des échéances : Suit les ratios de respect des clauses financières, signale les violations et automatise les alertes de renouvellement.
- Conformité à la section 1071 : Collecte et gère les données du CFPB sur les prêts aux petites entreprises afin de faciliter le respect des obligations de déclaration réglementaire.
Intégrations de Newgen
Newgen s’intègre à Finastra, Plaid, Experian, Deluxe, Glia et Factual Data. Une API REST pour les connexions personnalisées est également disponible.
Pros and Cons
Pros:
- La plateforme à faible code permet de modifier les flux de travail en interne
- Prend en charge l’analyse des états financiers, le ratio DSCR et les tests de résistance
- Achemine les approbations selon le montant et le risque
Cons:
- La configuration peut être complexe
- Des évaluateurs signalent des problèmes de performances et de réactivité
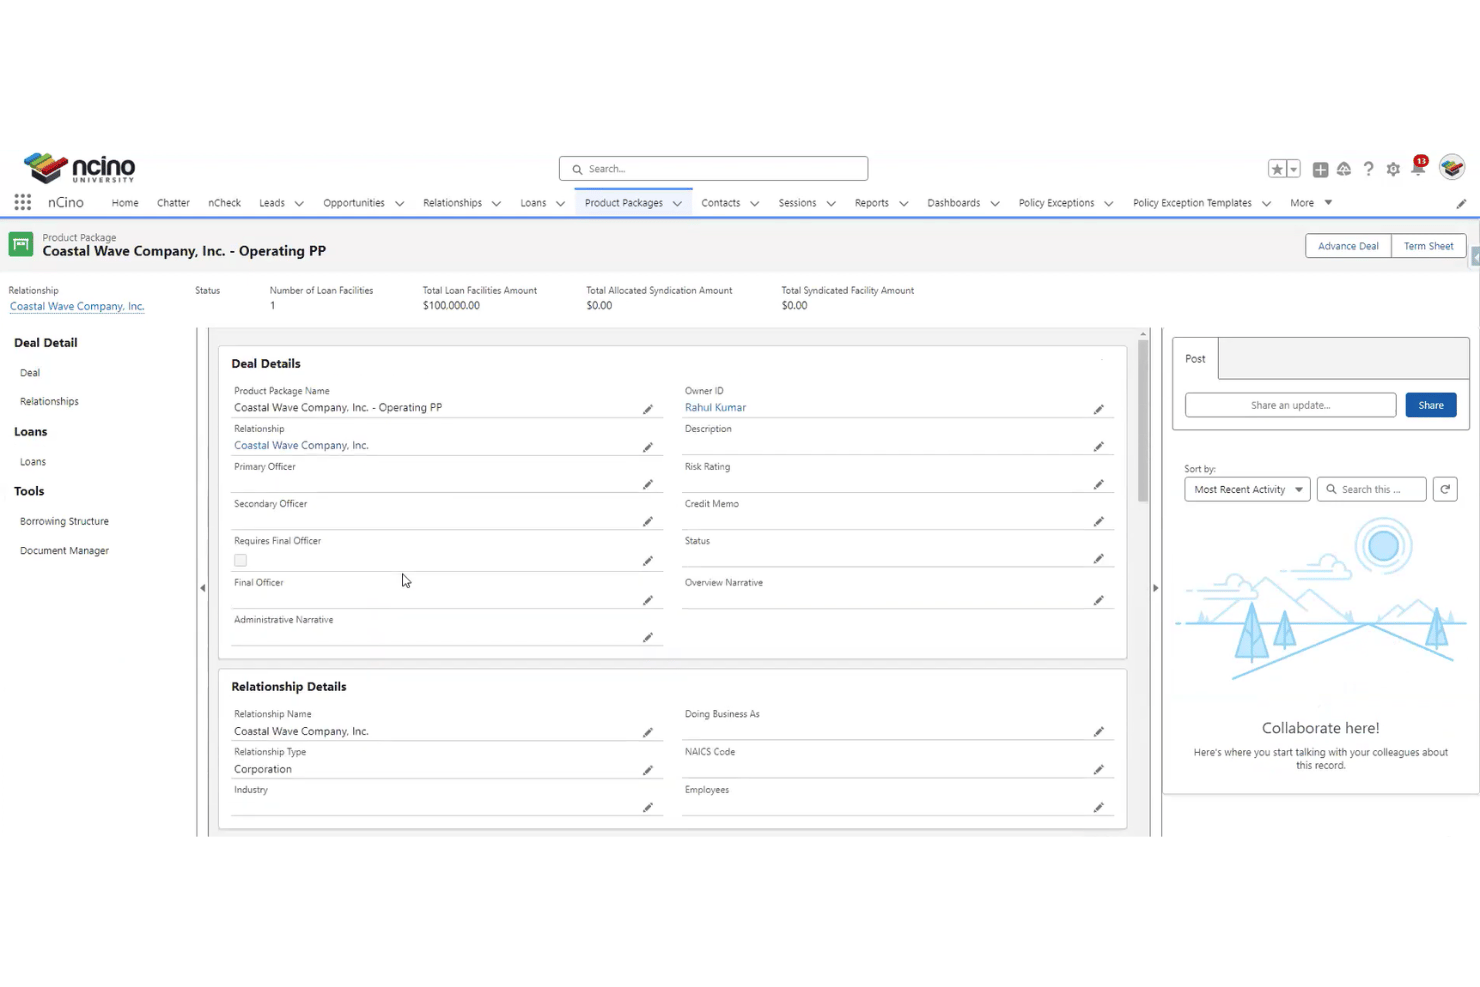
nCino est un système de montage de prêts commerciaux basé sur Salesforce qui gère la souscription, l’analyse de crédit, la gestion documentaire, la tarification et le suivi des portefeuilles.
À qui nCino convient-il le mieux ?
nCino est idéal pour les banques et coopératives de crédit de taille moyenne à grande qui utilisent déjà Salesforce et souhaitent gérer les prêts à partir des mêmes données clients.
Pourquoi j’ai choisi nCino
J’ai inclus nCino dans ma sélection principale parce qu’il fonctionne dans Salesforce, de sorte que les données de prêt, l’analyse de crédit et l’historique de la relation sont regroupés au même endroit, sans synchronisation externe. Son outil de répartition automatisée utilise l’IA pour extraire et catégoriser les données des états financiers, ce qui réduit la ressaisie manuelle lors de la souscription.
Fonctionnalités clés de nCino
- Tarification et rentabilité commerciales : fournit aux banquiers des données en temps réel sur la rentabilité des prêts et des relations au niveau de chaque opération, avec une politique tarifaire administrée de manière centralisée et intégrée au processus de montage.
- Analyses de portefeuille : couvre les données relatives aux prêts, aux dépôts, aux demandes et aux clients, notamment le suivi des taux d’approbation et la modélisation de scénarios hypothétiques pour les prévisions du portefeuille.
- Gestionnaire de documents : référentiel central pour tous les documents liés aux prêts, avec une nomenclature standardisée, des journaux d’activité horodatés et un téléversement en libre-service par les emprunteurs, avec visibilité sur l’état d’avancement.
- Surveillance continue du crédit : fait ressortir les indicateurs de risque précoce et fournit en continu des informations automatisées sur la santé du crédit, plutôt qu’à des dates fixes lors des révisions annuelles.
Intégrations de nCino
nCino s’intègre à Salesforce, AWS, DocuSign et Snowflake. Sa passerelle d’intégration connecte les systèmes bancaires centraux, les bureaux de crédit, les entreprises de technologie financière et les applications tierces grâce à une synchronisation en temps réel ou par lots.
Pros and Cons
Pros:
- Les données de prêt et de CRM partagent une même fiche
- Couvre les prêts SBA ainsi que les prêts commerciaux
- Large réseau de partenaires d’implémentation
Cons:
- L’implémentation nécessite une expertise spécialisée de Salesforce
- Les problèmes du portail emprunteur frustrent les demandeurs

Idéal pour les banques ayant des besoins complexes en matière d'analyse du crédit
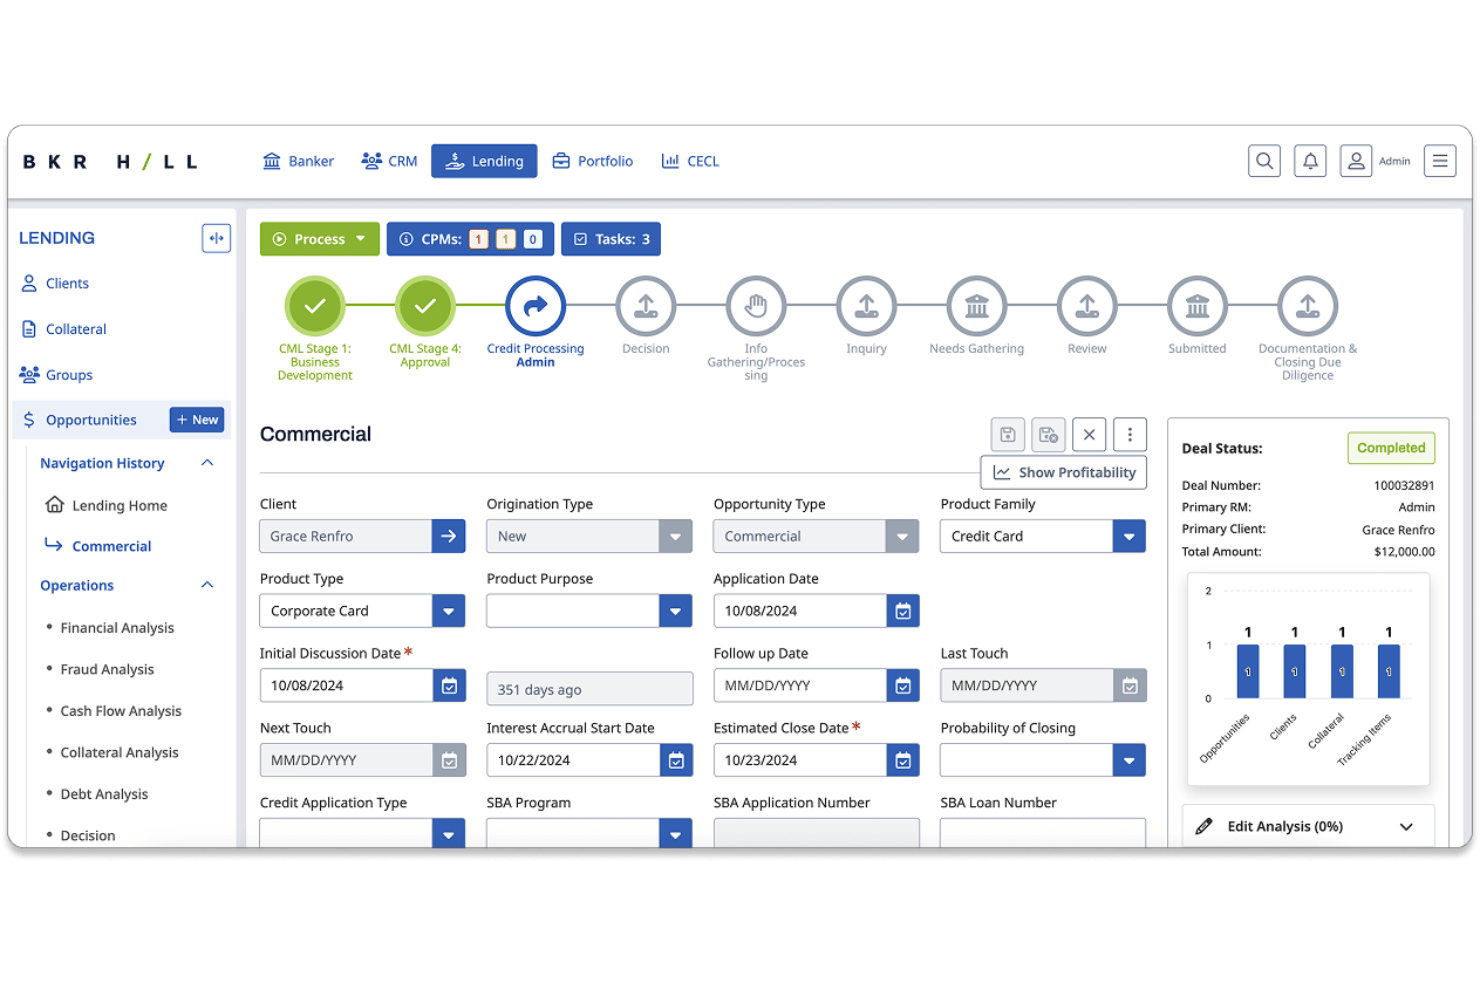
Baker Hill est une plateforme de montage de prêts commerciaux qui gère l'étalement des états financiers, l'automatisation des documents, la gestion des flux de travail et la gestion des risques du portefeuille.
À qui Baker Hill convient-il le mieux ?
Baker Hill convient particulièrement aux banques communautaires et aux coopératives de crédit dont les opérations commerciales nécessitent un étalement détaillé des états financiers et une analyse des flux de trésorerie.
Pourquoi j'ai choisi Baker Hill
Baker Hill s'est démarqué par la profondeur de son analyse du crédit. Le module d'étalement des états financiers prend en charge le calcul de la couverture globale du service de la dette et des flux de trésorerie globaux, la comparaison avec les pairs de RMA et les projections financières qui permettent aux analystes de crédit de tester les performances futures par rapport aux seuils de risque. Des clauses financières peuvent également être créées pendant l'étalement, ce qui relie l'analyse du crédit au suivi du portefeuille dès le premier examen.
Principales fonctionnalités de Baker Hill
- Traitement des documents par IA : Extrait les données financières des formulaires fiscaux professionnels et personnels, notamment des annexes 1040, 1065, 1120 et 1120S, et les renseigne dans le LOS.
- Module de tarification de la relation : Calcule le rendement attendu par prêt et la rentabilité globale de la relation, avec une modélisation de scénarios pour différentes structures de prêts.
- Gestion intelligente des flux de travail : Achemine automatiquement les tâches, fait respecter la politique de crédit et suit les éléments de relance tout au long du cycle de vie du prêt.
- Assistant IA Ask BKR : Recherche et analyse le portefeuille de prêts afin de faire ressortir les tendances et de signaler les risques.
Intégrations de Baker Hill
Baker Hill propose des intégrations avec Fiserv, COCC, Corelation, Alloy, DocuSign, Validis et TruStage. Une API destinée aux connexions personnalisées n'est pas documentée publiquement.
Pros and Cons
Pros:
- Longue expérience auprès des prêteurs communautaires
- Extrait les données de QuickBooks et des logiciels fiscaux
- Associe le montage des prêts au suivi des risques du portefeuille
Cons:
- La configuration nécessite un effort d'implémentation considérable
- La transition de NextGen vers UN/FY exige une vérification approfondie
Idéal pour la souscription de prêts syndiqués pour grandes entreprises
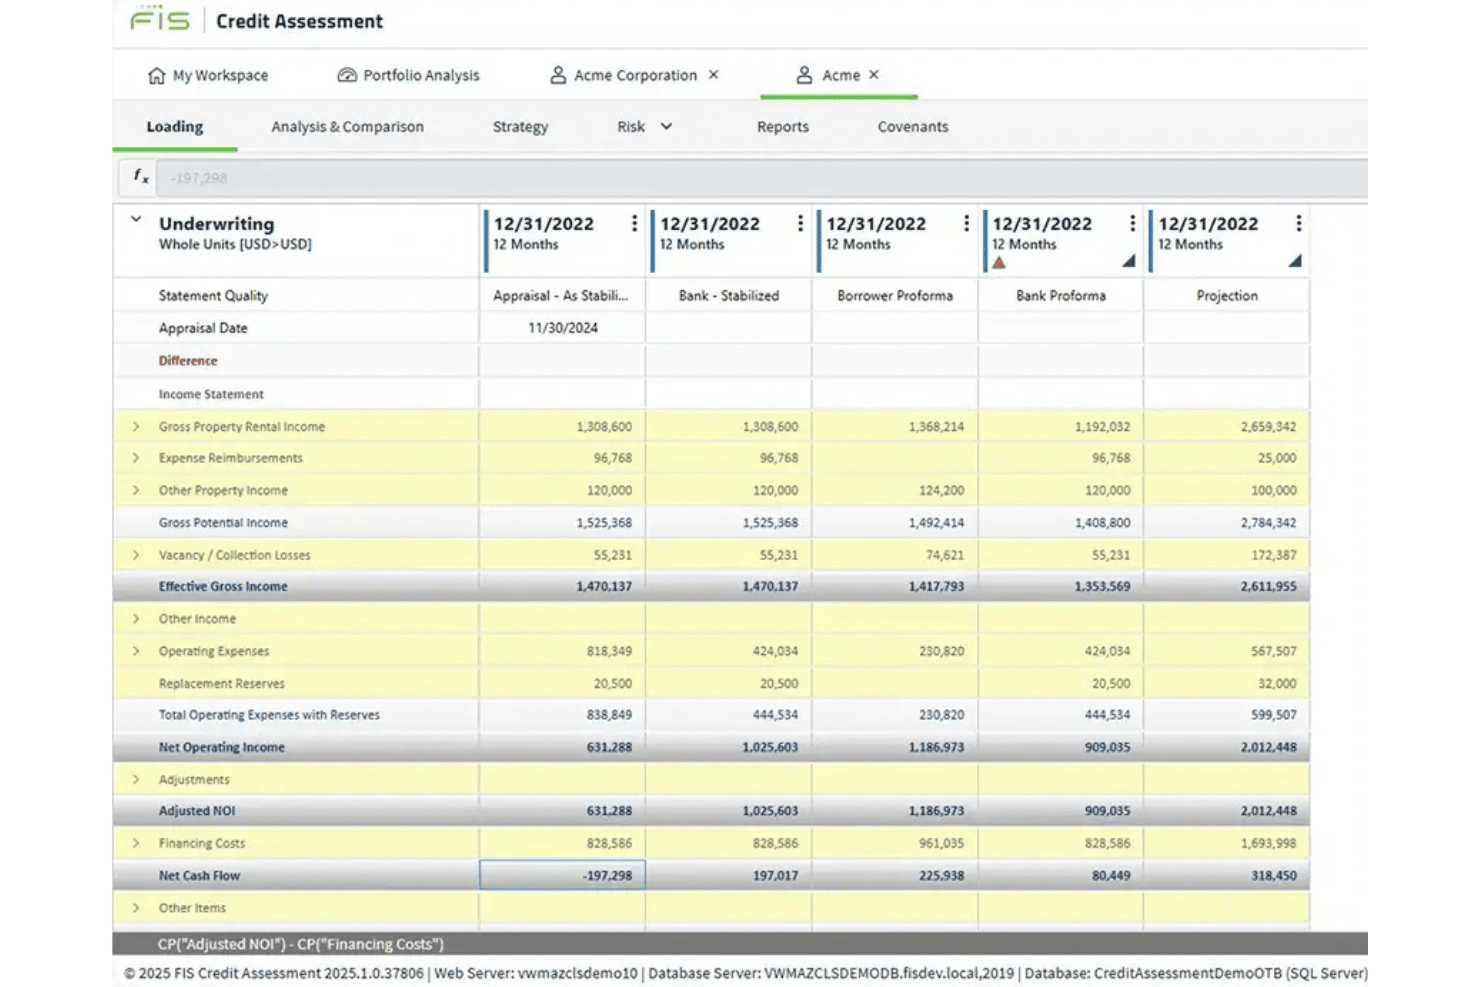
FIS Commercial Lending Suite est une plateforme modulaire d’octroi de prêts commerciaux qui gère l’évaluation du crédit, l’analyse financière, la souscription, la gestion des syndications et le transfert vers la gestion des prêts.
À qui FIS Commercial Lending Suite convient-il le mieux ?
FIS Commercial Lending Suite s’adresse aux banques du marché intermédiaire et aux grandes banques ainsi qu’aux établissements de crédit privés qui gèrent des prêts syndiqués, avec agent ou multipartites.
Pourquoi j’ai choisi FIS Commercial Lending Suite
J’ai choisi FIS Commercial Lending Suite comme l’une des meilleures solutions, car elle est conçue pour gérer la complexité des prêts syndiqués et avec agent. Le module d’évaluation du crédit intègre des modèles de notation PD et LGD ainsi qu’une analyse financière adaptée aux secteurs de l’immobilier commercial, de l’agro-industrie et des municipalités. SyndTrak ajoute des espaces de transaction sécurisés pour partager des documents avec les emprunteurs, les agents et les investisseurs du syndicat.
Principales fonctionnalités de FIS Commercial Lending Suite
- Moteur configurable de flux de travail d’approbation : un moteur à faible code basé sur BPMN/DMN achemine les décisions de crédit au moyen de règles d’approbation fondées sur les politiques et les rôles.
- Modélisation des documents : génère automatiquement les feuilles de conditions, les lettres d’offre et les mémos de crédit à partir des données de la transaction.
- Tableau de bord de portefeuille à 360 degrés : regroupe l’exposition des clients et du portefeuille dans des vues multidimensionnelles.
- Espaces de transaction numériques SyndTrak : fournit des sites de transaction sécurisés et structurés pour partager des documents et coordonner les échanges entre les emprunteurs, les agents et les investisseurs du syndicat.
Intégrations de FIS Commercial Lending Suite
FIS Commercial Lending Suite prend en charge les API ouvertes pour les plateformes de CRM, de KYC, de conformité, d’analyse financière, de notation des risques, de bureaux de crédit, d’évaluation et de gestion centrale des prêts.
Pros and Cons
Pros:
- Gère les structures de crédit syndiquées et avec agent
- Intègre des modèles PD/LGD avec une analyse financière sectorielle
- Génère des mémos de crédit à partir des données de la transaction
Cons:
- La configuration des flux de travail peut nécessiter l’assistance de spécialistes
- Problèmes occasionnels de précision des données
Idéal pour les banques communautaires utilisant des systèmes centraux Jack Henry
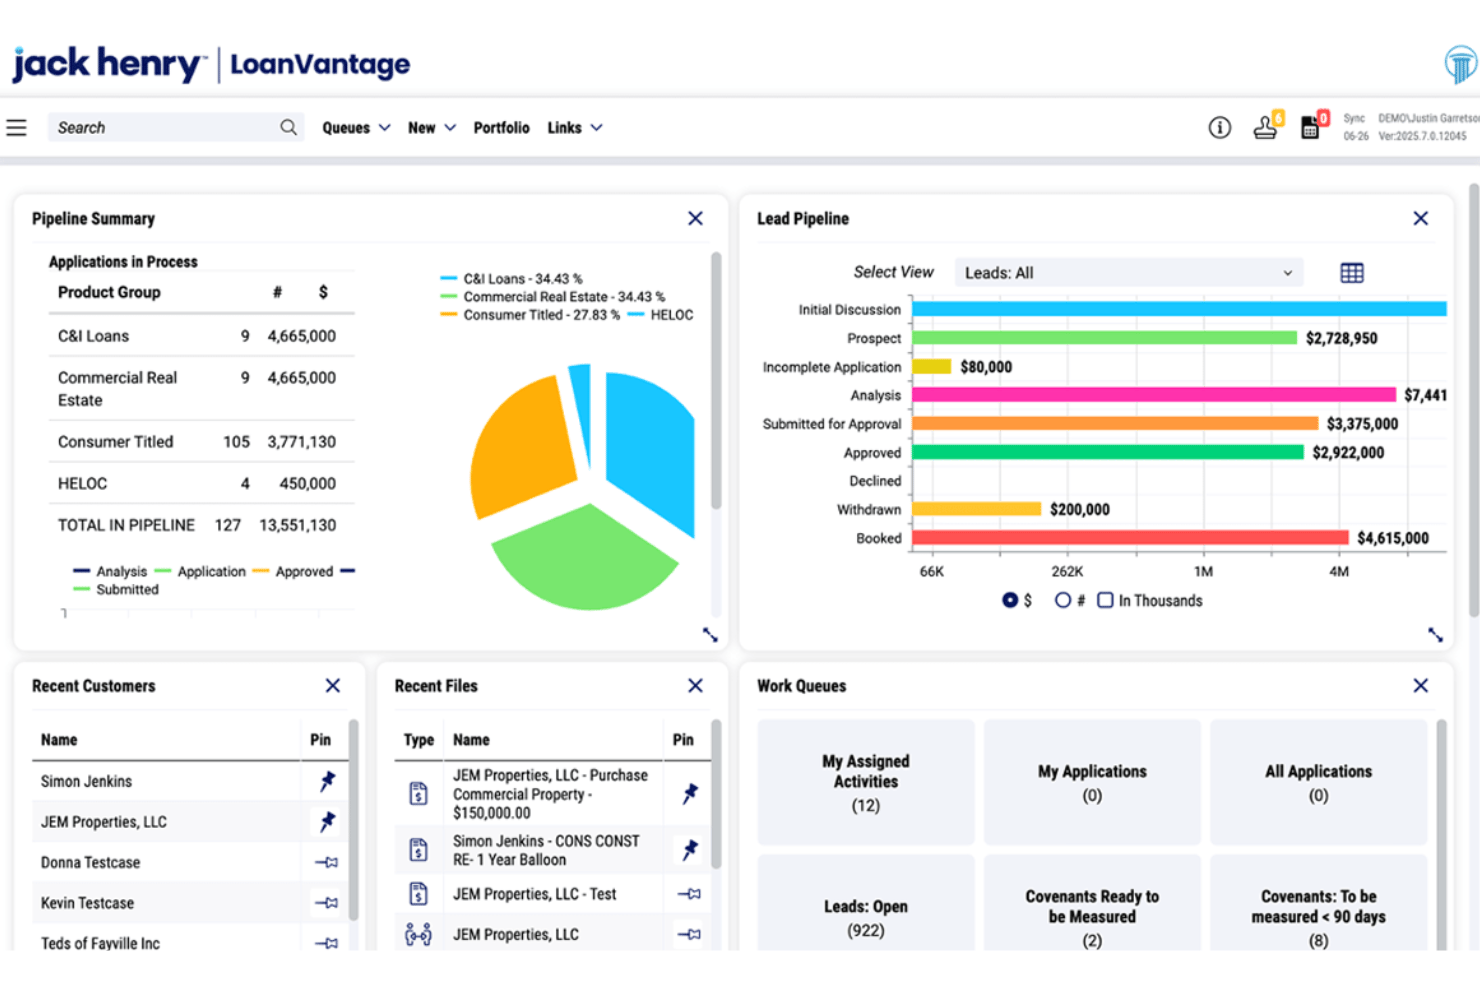
Jack Henry Commercial Lending est un système de montage de prêts doté de fonctionnalités natives d'analyse financière, de suivi des clauses contractuelles, de gestion des garanties et de conformité pour les prêts commerciaux, à la consommation et agricoles.
À qui Jack Henry Commercial Lending convient-il le mieux ?
Jack Henry Commercial Lending convient bien aux banques communautaires et régionales ainsi qu'aux coopératives de crédit qui utilisent déjà un système central Jack Henry.
Pourquoi j'ai choisi Jack Henry Commercial Lending
J'ai inclus Jack Henry Commercial Lending dans ma sélection principale, car Loans Board s'intègre nativement à SilverLake, Symitar, CIF 20/20 et Core Director, ce qui élimine le travail d'intégration habituellement nécessaire avec un système de montage de prêts tiers. L'analyse financière couvre les déclarations fiscales sur les formulaires 1040, 1120, 1120S et 1065, les flux de trésorerie UCA et mondiaux, les registres de loyers CRE ainsi que la base d'emprunt ABL. Le suivi des clauses contractuelles récupère les mesures issues de ces analyses et génère automatiquement les exigences récurrentes.
Principales fonctionnalités de Jack Henry Commercial Lending
- Générateur de rapports de présentation : Assemble des dossiers de crédit à l'aide d'un éditeur HTML ou d'un module complémentaire Microsoft Word, en intégrant des données financières en temps réel, des synthèses des garanties, des notations de risque et des exceptions aux politiques dans un rapport versionné et imprimable.
- Module de conformité à la section 1071 : Outil autonome de collecte de données qui envoie aux demandeurs un formulaire sécurisé par e-mail et impose la séparation des données démographiques selon les rôles.
- Application mobile pour les prêteurs : Une application iOS et Android permet aux agents de crédit de gérer les prospects, de suivre les objectifs commerciaux, d'examiner les approbations, d'enregistrer les visites sur site et de recevoir des alertes depuis le terrain.
- Gestion documentaire : Référentiel centralisé pour la collecte de documents, le suivi automatisé, les signatures électroniques et la résolution en temps réel des exceptions documentaires.
Intégrations de Jack Henry Commercial Lending
Jack Henry Commercial Lending s'intègre à SilverLake, Symitar, CIF 20/20 et Core Director. Il fournit également une API pour transférer des données depuis des systèmes CRM tiers.
Pros and Cons
Pros:
- L'analyse approfondie des déclarations fiscales prend en charge les évaluations de crédit complexes
- Prend en charge plusieurs fournisseurs de signatures électroniques
- Les tests de résistance CRE et ABL prennent en charge les prêts spécialisés
Cons:
- Les analystes signalent une automatisation irrégulière en production
- L'analyse par OCR nécessite encore une vérification manuelle
Autres logiciels de montage des prêts commerciaux
Voici quelques options supplémentaires qui ne figurent pas dans ma sélection principale, mais qui méritent tout de même votre attention :
- Temenos Digital
Idéal pour le routage des prêts indépendant du système bancaire central
- HES LoanBox
Idéal pour l’octroi de prêts piloté par l’IA
- TurnKey Lender
Idéal pour l’automatisation mondiale des prêts
- Symphonix
Idéal pour les prêteurs non bancaires disposant de facilités de crédit
- Trade Ledger
Idéal pour l’octroi de fonds de roulement dans les grandes banques
- Uptiq
Idéal pour les agents d’IA ajoutés à un système d’octroi de prêts existant
- Linedata Capitalstream
Idéal pour la conformité à la section 1071 grâce à une fonctionnalité intégrée
- Hawthorn River
Idéal pour les banques communautaires qui gèrent les exceptions post-clôture
- CASH Suite
Idéal pour répartir le crédit entre les entités emprunteuses


Comment j’évalue les logiciels de montage de prêts commerciaux
Je divise mon évaluation en trois parties. Les fonctionnalités essentielles ont le plus de poids : les outils doivent gérer l’analyse structurée des prêts commerciaux et la gestion centralisée des documents. Ensuite, j’examine les fonctionnalités distinctives, comme l’analyse financière pilotée par l’IA. Enfin, je prends en compte l’accompagnement à la mise en œuvre et le coût total de possession.
Fonctionnalités essentielles (les critères de base de cette liste)
Lorsque je sélectionne les outils pour ma liste, j’évalue chacun d’eux sur une échelle de 0 (la fonctionnalité n’est pas proposée) à 5 (excellente performance dans ce domaine) pour chaque fonctionnalité essentielle énumérée ci-dessous. Je convertis ensuite le total en pourcentage afin de mieux évaluer l’adéquation globale de chaque outil, en accordant un poids supplémentaire à toutes les fonctionnalités que j’ai jugées indispensables.
- Processus d’analyse des prêts commerciaux (indispensable) : j’évalue si la plateforme prend en charge l’analyse financière structurée, la notation du crédit et la prise de décision fondée sur le risque pour des types de prêts commerciaux allant au-delà des simples prêts à la consommation ou hypothécaires.
- Gestion des documents et des données (indispensable) : chaque outil doit centraliser les états financiers des emprunteurs, les déclarations fiscales et les dossiers de garanties dans le dossier de prêt, avec un suivi des listes de contrôle, des étapes de vérification et un archivage prêt pour les audits.
- Processus d’approbation configurables : je recherche un acheminement à plusieurs étapes, fondé sur les rôles, qui reproduit les limites réelles des pouvoirs de crédit, afin qu’une opération dépassant un certain seuil soit automatiquement soumise au comité d’approbation compétent.
- Suivi du pipeline et du portefeuille : les tableaux de bord qui présentent le volume du pipeline par chargé de clientèle, agence ou produit de prêt m’aident à déterminer si une plateforme offre aux dirigeants une visibilité claire sur les goulets d’étranglement et la vitesse de traitement des opérations.
- Prise en charge de la conformité réglementaire : des outils comme nCino et Abrigo intègrent directement aux processus de montage des contrôles relatifs à l’équité des prêts et au suivi des covenants, et je vérifie si les rapports de conformité sont intégrés ou ajoutés après coup.
- Intégration au système central et aux données : la plateforme doit synchroniser les données relatives aux emprunteurs et aux prêts avec le système bancaire central, le grand livre et les systèmes comptables afin que les équipes n’aient pas à ressaisir les informations entre les plateformes.
Une fois que j’ai établi une liste d’outils répondant aux critères, j’examine ce qui distingue chaque plateforme.
Facteurs différenciants (ce qui distingue les fournisseurs)
Voici comment je compare les différents fournisseurs :
Fonctionnalités remarquables
L’analyse financière pilotée par l’IA est la première chose que je vérifie. Des outils comme Abrigo et Moody's utilisent la reconnaissance optique de caractères pour extraire et analyser automatiquement les déclarations fiscales et les états financiers des emprunteurs, ce qui réduit de plusieurs heures le temps consacré par les analystes à chaque opération. J’évalue également le suivi des covenants et des exceptions : les alertes automatisées concernant les covenants non respectés ou les échéances imminentes permettent de maintenir une bonne visibilité sur le risque du portefeuille sans dépendre de rappels dans des feuilles de calcul. La modélisation de scénarios et les tests de résistance sont également importants. Je recherche des modèles intégrés qui permettent aux analystes crédit de simuler des chocs sur les flux de trésorerie ou la valeur des garanties avant l’approbation, et non après qu’un emprunteur a manqué un paiement.
Au-delà des fonctionnalités
J’évalue dans quelle mesure une plateforme correspond à la taille réelle d’un établissement et à la complexité de ses activités de prêt. Un système conçu pour de grandes banques regroupant plusieurs entités peut submerger un établissement prêteur local avec une configuration inutilement lourde. Le modèle de déploiement compte également : les plateformes SaaS comme nCino déploient automatiquement les mises à jour, tandis que les installations sur site transfèrent cette responsabilité au service informatique interne. Je vérifie aussi la solidité de l’écosystème du fournisseur, notamment l’ouverture de ses API et ses réseaux de partenaires, car une plateforme fermée limite les possibilités lorsqu’il faut ajouter des données de crédit provenant de tiers ou connecter un nouveau système central. Enfin, la structure tarifaire mérite une attention particulière ; une tarification par prêt qui semble abordable au volume actuel peut augmenter rapidement à mesure que votre portefeuille de prêts commerciaux se développe.
Comment choisir un logiciel de montage des prêts commerciaux
Choisissez une plateforme de prêt numérique en vérifiant qu'elle peut représenter votre politique de crédit, conserver les justificatifs et se connecter à vos établissements financiers et systèmes existants.
| Si votre priorité est | Recherchez |
|---|---|
| Des dossiers de crédit prêts pour l'audit | Un échantillon de dossier emprunteur contenant les documents sources, les approbations, les horodatages et l'historique des modifications |
| Des décisions d'approbation cohérentes | Une matrice d'habilitations configurable qui achemine un échantillon de prêt à travers deux niveaux d'approbation |
| Un examen plus rapide par les analystes | Un essai en conditions réelles qui traite une déclaration fiscale et produit une analyse financière exploitable |
| Une visibilité sur le portefeuille | Un rapport sur le portefeuille des demandes regroupé par chargé de clientèle, étape, échéance et statut des exceptions |
Comment évaluer votre sélection
- Demandez un flux de travail documenté : demandez à chaque fournisseur un schéma en cinq étapes couvrant la réception de la demande, l'analyse, l'approbation, la documentation et la transmission au service de gestion.
- Réalisez une tâche d'essai définie : fournissez un dossier emprunteur anonymisé et exigez du fournisseur qu'il démontre l'analyse financière, la vérification des documents manquants et l'acheminement des approbations dans un délai de 10 jours ouvrés.
- Testez les éléments probants pour l'audit : demandez l'exportation d'un dossier de crédit contenant l'enregistrement de la décision, les horodatages des approbations, les modifications effectuées par les utilisateurs et la liste de contrôle des documents, sous la forme d'un artefact nommé.
- Validez la responsabilité des intégrations : demandez une spécification d'interface écrite mentionnant votre système central, les champs de données, le sens de la synchronisation et le processus de gestion des erreurs avant de signer.
- Choisissez le modèle opérationnel : considérez les contrôles d'entreprise configurables par rapport à un déploiement plus rapide et plus simple comme le critère de décision, puis sélectionnez le compromis que votre politique de crédit peut prendre en charge.
Qu’est-ce qu’un logiciel de montage de prêts commerciaux ?
Un logiciel de montage de prêts commerciaux est une plateforme qui gère les prêts aux entreprises, de la réception de la demande jusqu’à la souscription, l’approbation, la documentation et la transmission au service de gestion. Il centralise les données financières des emprunteurs, les déclarations fiscales, les dossiers de garanties, l’analyse du crédit, le circuit d’approbation et les éléments probants nécessaires aux audits. Les banques et les équipes de crédit l’utilisent pour appliquer les politiques de crédit de manière cohérente, suivre l’activité du portefeuille de demandes, se connecter aux systèmes centraux et surveiller les exceptions tout au long du cycle de gestion des prêts.
Fonctionnalités
Voici les principales fonctionnalités que je recherche dans tout bon logiciel de montage de prêts commerciaux :
- Souscription de prêts commerciaux : Structure l’analyse financière, l’analyse du crédit, les notations de risque et l’évaluation du remboursement pour les prêts aux entreprises. Les analystes crédit peuvent examiner les performances de l’emprunteur, sa capacité d’endettement, ses garanties et ses flux de trésorerie prévisionnels dans un même dossier de prêt.
- Gestion documentaire : Stocke les demandes, les déclarations fiscales, les états financiers, les évaluations et les documents juridiques dans un référentiel centralisé. Les listes de contrôle et les champs d’état des documents aident les équipes à repérer les pièces manquantes ou obsolètes avant l’approbation.
- Circuits d’approbation : Achemine les demandes à travers des étapes de vérification prédéfinies selon le montant du prêt, le niveau de risque, le type de produit ou l’autorité d’approbation. Les autorisations basées sur les rôles contribuent à garantir que les bons vérificateurs examinent et approuvent chaque dossier.
- Contrôles de la politique de crédit : Applique les règles de prêt à des données telles que le ratio de couverture du service de la dette, les ratios prêt-valeur, les limites d’exposition et les exceptions aux politiques. Le système peut signaler les demandes nécessitant un examen supplémentaire ou l’approbation d’un comité.
- Suivi du portefeuille de demandes : Affiche l’état de chaque demande, le chargé de clientèle responsable, le produit, la valeur et la prochaine action. Les responsables peuvent repérer les dossiers bloqués, surveiller les charges de travail et suivre l’évolution de la demande jusqu’à la clôture.
- Gestion des garanties : Enregistre les actifs donnés en garantie, les valorisations, les rangs des privilèges, les informations d’assurance et les documents associés. Les équipes peuvent relier les informations sur les garanties aux différentes facilités et mettre à jour les valeurs lors des renouvellements ou des réexamens.
- Suivi de la conformité : Enregistre les informations obligatoires, les éléments probants de l’approbation, les contrôles liés à l’égalité de traitement des emprunteurs et les dossiers d’exception. Les journaux d’activité horodatés facilitent les contrôles internes, les inspections et les demandes d’audit.
- Intégrations avec les systèmes centraux : Transfère les données relatives à l’emprunteur, à la facilité, à la tarification et à la gestion entre la plateforme de montage et les systèmes bancaires centraux ou de comptabilité. La mise en correspondance des champs et la gestion des erreurs réduisent la saisie en double et contribuent à préserver la cohérence des dossiers.
Avantages
D’après mon expérience, les logiciels de prêts commerciaux offrent plusieurs avantages, notamment :
- Examen du crédit plus rapide : La mise en forme des données financières, l’OCR et les dossiers centralisés des emprunteurs fournissent aux analystes crédit des informations structurées pour leur analyse.
- Décisions plus cohérentes : Les circuits d’approbation configurables appliquent les limites d’autorité, les politiques de crédit et les règles d’escalade à l’ensemble des demandes de prêt.
- Dossiers prêts pour l’audit : Les listes de contrôle des documents, les journaux d’activité horodatés et les approbations archivées préservent les éléments probants tout au long du processus de prêt.
- Meilleure visibilité sur le portefeuille de demandes : Les tableaux de bord organisent les demandes par chargé de clientèle, étape, produit, valeur et prochaine action.
- Visibilité accrue sur les risques en amont : Le suivi des covenants, les alertes d’exception, les dossiers de garanties et les simulations de scénarios aident les équipes à surveiller les risques liés à l’emprunteur et à la facilité.
- Moins d’erreurs de saisie : Les intégrations avec les systèmes bancaires centraux et comptables transfèrent les informations relatives à l’emprunteur, à la facilité, à la tarification et à la gestion entre les systèmes.
Coûts et tarifs
Les coûts varient en fonction des fonctionnalités, de la taille de l’équipe, des intégrations, de la mise en œuvre et des modules complémentaires. Voici les fourchettes tarifaires que vous pouvez généralement attendre d’un logiciel de prêts commerciaux :
Tableau comparatif des offres de logiciels de montage de prêts commerciaux
| Type d’offre | Prix moyen | Fonctionnalités courantes |
|---|---|---|
| Offre gratuite | $0 | Suivi de base des demandes, stockage limité des documents et accès restreint des utilisateurs. |
| Offre personnelle | $50-$150/utilisateur/mois | Réception des informations de l’emprunteur, gestion documentaire, suivi de base du portefeuille de demandes et assistance par e-mail. |
| Offre professionnelle | $500-$2,000/mois | Souscription de prêts commerciaux, circuits d’approbation, mise en forme des données financières, rapports et intégrations avec les systèmes centraux. |
| Offre entreprise | $2,000-$10,000+/mois | Contrôles configurables de la politique de crédit, suivi avancé du portefeuille, journaux d’audit, intégrations personnalisées et assistance à la mise en œuvre. |
FAQ
Quelques réponses aux questions fréquentes sur les plateformes de montage de prêts commerciaux :
Combien de temps faut-il pour mettre en œuvre un logiciel de montage de prêts commerciaux ?
La mise en œuvre prend souvent de plusieurs semaines à plusieurs mois, selon l’étendue du projet. Un déploiement de base peut couvrir les utilisateurs, les flux de travail, les modèles de documents et les autorisations. Les projets plus importants peuvent inclure des intégrations avec les systèmes centraux, la migration des données, les règles de politique de crédit et les rapports personnalisés. Demandez aux fournisseurs un plan de mise en œuvre par phases, avec des étapes clés et des responsabilités attribuées. Avant de signer, confirmez qui est responsable de la mise en correspondance des données, des tests, de la formation et de l’assistance après le lancement. Prévoyez du temps supplémentaire pour les tests d’acceptation par les utilisateurs, à partir de scénarios réels et anonymisés d’emprunteurs.
Un logiciel de montage de prêts commerciaux peut-il remplacer un système bancaire central ?
Non, il fonctionne parallèlement à un système bancaire central. La plateforme de montage gère les demandes, l’analyse du crédit, les approbations, les documents et les transferts liés à la clôture. Le système central gère généralement les facilités comptabilisées, les soldes, les paiements et les dossiers de gestion. Déterminez quelle est la source de référence pour chaque champ de données avant la mise en œuvre. Vous devez également tester la manière dont les plateformes gèrent les demandes rejetées, les facilités modifiées, les changements d’approbation et les transferts de données échoués.
Comment les prêteurs doivent-ils valider l’analyse financière générée par l’IA ?
Les prêteurs doivent exiger un examen par un analyste avant d’accepter tout résultat d’analyse financière généré par l’IA. Testez l’outil avec des déclarations fiscales et des états financiers qui comportent plusieurs entités, des formats inhabituels et des ajustements manuscrits. Comparez les valeurs extraites aux documents sources. Vérifiez si le système enregistre les corrections, conserve les fichiers originaux et affiche des indicateurs de confiance. Votre politique de crédit doit définir les situations dans lesquelles une vérification manuelle est obligatoire.
Que doit demander un prêteur au sujet de la sécurité des données et des contrôles d’accès ?
Demandez aux fournisseurs comment ils protègent les données des emprunteurs, contrôlent les accès des utilisateurs et documentent l’activité du système. Demandez des informations détaillées sur le chiffrement, l’authentification, les autorisations par rôle, les sauvegardes, la conservation des données et la réponse aux incidents. Confirmez si les administrateurs peuvent limiter l’accès par agence, équipe, prêt ou champ. Examinez le journal d’audit lors d’une démonstration du produit. Il doit afficher les modifications apportées aux documents, les actions d’approbation et les mises à jour des autorisations. Demandez également comment le fournisseur restitue ou supprime vos données à la fin du contrat.
Un logiciel de montage de prêts commerciaux convient-il à un petit prêteur ?
Oui, les petits prêteurs peuvent l’utiliser lorsque la configuration correspond à leur processus de prêt. Commencez par les flux de travail que vous utilisez le plus souvent, comme les demandes, l’analyse financière, les approbations et les listes de contrôle des documents. Évitez de payer pour des modules complexes que votre équipe ne pourra pas maintenir. Demandez si la tarification dépend du nombre d’utilisateurs, de prêts, de demandes ou d’intégrations. Vous devez également confirmer si le fournisseur propose une aide à la mise en œuvre, une formation et un interlocuteur d’assistance après le lancement.