Le directeur financier axé sur l’IA conseille d’éviter d’imposer l’automatisation là où les limites de l’IA sont réellement inférieures à celles d’un humain
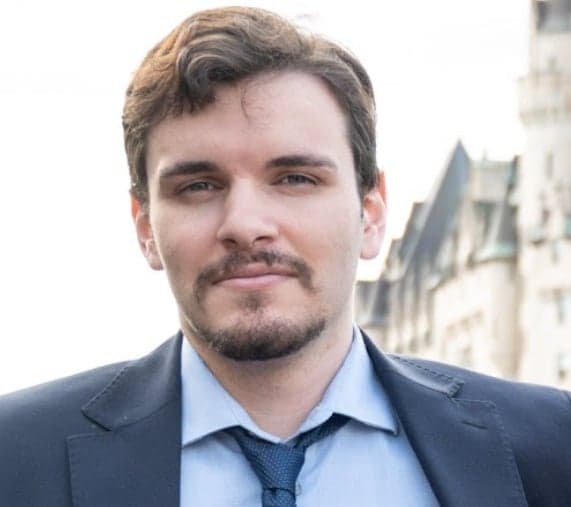
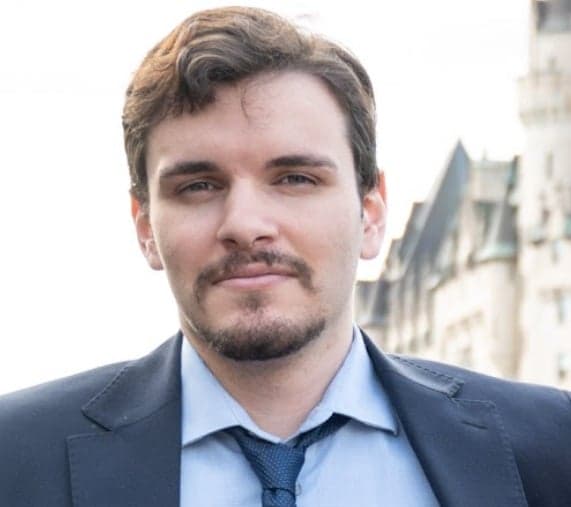
Nicolas Frendo
Directeur financier chez Acephalt
Nicolas Frendo explique comment l’IA peut accélérer le reporting financier grâce à des résultats validés, tout en conservant les décisions d’investissement, la responsabilité et les relations humaines.
Key Takeaways
Clôtures plus rapides: L’IA réduit les cycles de clôture du reporting financier de dix jours ouvrés à trois, tout en libérant 15 heures par semaine.
Jugement humain: L’IA prend en charge les tâches financières vérifiables, mais les personnes conservent l’allocation du capital, les négociations, les décisions d’investissement et la responsabilité finale en matière de risques.
Montrer le travail effectué: L’IA appliquée au reporting financier nécessite une validation déterministe et une explicabilité, car des chiffres exacts peuvent néanmoins ne pas inspirer confiance, ne pas être auditables ou ne pas respecter les exigences de conformité.
Limites réelles: L’IA a amélioré la modélisation et le rapprochement, mais la recherche d’opérations fondée sur les relations et la distribution auprès des acheteurs nécessitent toujours une implication personnelle.
Fondation des données: Claude prend en charge les flux de travail liés à l’IA en nettoyant les données sources, en rapprochant les comptes et en produisant des résultats fiables, prêts pour la tenue comptable.
Nicolas Frendo est le directeur financier d’Acephalt, une entreprise de technologie financière native de l’IA qui conçoit des outils de contrôle préalable.
Nous nous sommes entretenus avec lui pour comprendre comment l’IA transforme l’information financière. Voici ce qu’il nous a expliqué.
De la finance à la technologie
Je m’appelle Nicolas Frendo et je suis directeur financier chez Acephalt, une entreprise de technologie financière basée à Toronto qui conçoit des outils de contrôle préalable alimentés par l’IA pour les investisseurs en capital-investissement, en capital-risque et les bureaux de gestion de patrimoine familial.
Mon parcours jusqu’ici n’a pas suivi une ligne droite de la finance vers la technologie. J’ai étudié le droit des affaires à Carleton, puis obtenu une maîtrise en gestion financière à l’Université d’Ottawa, ainsi qu’un certificat spécialisé en marchés financiers de Yale. Au début de ma carrière, j’ai travaillé comme analyste de données et analyste financier dans plusieurs organisations, puis comme assistant de recherche et chargé de mission au sein de l’écosystème d’innovation d’Ottawa, notamment chez Invest Ottawa et Treefrog Accelerator. C’est là que la finance et la technologie ont commencé à se rejoindre pour moi.
Le même constat revenait partout où je travaillais : les décisions d’investissement reposent encore sur un travail manuel qui exige beaucoup de jugement. Les rapports sur la qualité des bénéfices, le contrôle préalable des transactions et la modélisation financière prennent tous des semaines, pour finalement dépendre d’une poignée d’analystes surchargés qui font de leur mieux avec des informations incomplètes. C’est cet écart entre le niveau de rigueur qu’exige une transaction et le temps que chacun peut réellement y consacrer qui m’a éloigné des fonctions financières traditionnelles et poussé à créer une entreprise.
Chez Acephalt, nous réduisons cet écart grâce à une plateforme d’IA multi-agents qui condense des semaines de contrôle préalable en quelques heures, sans sacrifier l’explicabilité dont les investisseurs ont besoin pour faire confiance aux résultats. Je dirige les finances et la mise sur le marché, de sorte que mes journées se partagent équitablement entre les chiffres et les personnes, en transformant les besoins des équipes chargées des transactions en ce que nous construirons ensuite.
Le moment que nous vivons actuellement — celui où l’IA passe du statut de nouveauté à celui de composante opérationnelle du processus d’investissement — correspond exactement à l’évolution que je souhaitais encourager en rejoignant ce secteur.
More Articles
Comment l’IA transforme l’information financière
Auparavant, notre équipe consacrait environ 15 heures par semaine à extraire manuellement les données de transaction de notre système comptable, à rapprocher les comptes et à constituer le dossier de clôture dans des feuilles de calcul. Nous faisions également appel à un service de tenue de livres externe pour prendre en charge une partie de ce travail.
Désormais, Claude et Daloopa s’occupent de l’extraction et de la structuration : ils extraient les données, les catégorisent et signalent tout élément inhabituel. Une compétence Claude personnalisée les met en forme selon le modèle de notre rapport de clôture, puis notre équipe examine les éléments signalés et les valide au lieu de créer le rapport à partir de zéro.
Le cycle de clôture, qui nécessitait auparavant environ dix jours ouvrables, n’en prend plus qu’environ trois, ce qui libère près de 15 heures par semaine pour des analyses à plus forte valeur ajoutée.
Quelles tâches financières doivent rester confiées à un humain
Nous nous appuyons sur l’IA pour produire des résultats de modélisation et de prévision financières, effectuer les rapprochements et l’analyse des écarts (rapprochement entre la banque et QBO, vérification des dépenses des fournisseurs), ainsi que pour effectuer un premier signalement des risques liés aux transactions.
En revanche, l’allocation du capital et les décisions de levée de fonds, les décisions finales concernant les transactions et les investissements, la tarification et les négociations avec les clients, ainsi que la validation des risques restent du ressort des humains.
Ainsi, l’IA prend en charge les tâches pour lesquelles il existe une réponse correcte et vérifiable — les chiffres concordent, une formule est correcte, un écart a une cause. Les humains, eux, prennent les décisions qui impliquent du jugement, le contexte relationnel et une responsabilité qui ne figurent pas dans les données.
Les bons et les mauvais résultats de l’IA dans la finance
Voici les bons résultats que nous observons avec l’IA :
- La précision de la modélisation financière pour les travaux réalisés pour les clients est passée d’environ 37 % à 80-90 % après l’ajout de la couche de validation symbolique.
- Le contrôle préalable de type QoE, qui prenait auparavant des semaines, est désormais réalisé en quelques heures à quelques jours. Remarque : Claude n’est pas capable de réaliser ce travail avec précision ; je fais donc référence ici à notre propre produit.
- Les rapprochements et les vérifications des dépenses des fournisseurs, qui étaient auparavant manuels, ne prennent plus que quelques minutes et détectent des éléments qu’une analyse manuelle ne permettrait pas de repérer. Par exemple, le système a signalé 13 frais en double chez un même fournisseur.
Quant aux mauvais résultats :
- Les premières versions s'appuyaient sur les résultats bruts des LLM pour la modélisation et produisaient des chiffres plausibles, mais erronés ; le taux de précision de 37 % correspondait à un véritable mode d'échec, et non à une hypothèse.
- Les clients ont remis en question la fiabilité : des écarts de valorisation (DCF par rapport au prix du marché) apparaissaient sans explicabilité suffisante. Nous avons donc dû intégrer davantage de transparence aux résultats avant que les utilisateurs acceptent de s'y fier.
- Nous avons rencontré certains problèmes de plateforme et d'ergonomie qui nécessitaient encore un dépannage humain, plutôt que l'IA ne détecte elle-même son propre échec. Par exemple, certains flux de travail automatisés se bloquaient ou se comportaient de manière incohérente.
Les limites des outils d'IA
Nous nous attendions à ce que l'IA contribue réellement à l'identification d'opportunités de transactions à un stade précoce, mais en interne, nous avons maintenu cette priorité à un niveau inférieur, car l'effort de développement ne s'est pas encore avéré rentable ; l'identification fondée sur les relations reste plus performante.
Nos acheteurs — des professionnels du capital-investissement, souvent plus âgés et attachés aux relations — n'adoptent pas les solutions par l'intermédiaire de canaux numériques ou axés sur la technologie comme le ferait un acheteur SaaS classique. L'IA, les outils standard de génération de prospects, la prospection sur LinkedIn : tout cela a entraîné un faible engagement et des difficultés à atteindre les décideurs. Parce que le marché ne fonctionne pas ainsi. Nous sommes passés à la constitution manuelle de listes d'entreprises cibles et à l'organisation de dîners exclusifs afin de créer les relations personnelles et les mises en relation chaleureuses auxquelles ces acheteurs répondent.
Le produit pouvait être précis et rapide, mais sans cette capacité à créer des relations, rien de tout cela n’aurait atteint les personnes qui en avaient besoin. Les outils d’IA n’ont pas comblé cette lacune ; c’est une distribution conçue autour de la manière dont l’acheteur accorde sa confiance et prend ses décisions qui l’a fait.
Le produit pouvait être précis et rapide, mais sans cette capacité à créer des relations, rien de tout cela n'aurait atteint les personnes qui en avaient besoin. Les outils d'IA n'ont pas comblé cette lacune ; c'est une distribution conçue autour de la manière dont l'acheteur accorde sa confiance et prend ses décisions qui l'a fait.
Pourquoi l'IA doit expliciter son raisonnement dans les processus financiers
L'IA rencontre des difficultés en matière d'auditabilité, de confiance et de conformité.
Par exemple, les valorisations générées par DCF ne correspondaient pas aux prix du marché et, au départ, les résultats du modèle n'étaient pas suffisamment explicables pour que les clients comprennent pourquoi les chiffres divergeaient. Un chiffre affirmé avec assurance, sans cheminement de raisonnement visible, n'inspire pas confiance simplement parce qu'il est exact ; les clients ont réagi jusqu'à ce que nous intégrions davantage de transparence dans la manière dont les résultats étaient calculés.
Les améliorations de la précision de l'IA ne résolvent pas automatiquement les problèmes d'auditabilité et de conformité. Un modèle peut être mathématiquement correct et tout de même échouer à inspirer confiance s'il ne peut pas expliciter son raisonnement. La plateforme qui l'entoure peut également être insuffisante si elle ne possède pas les certifications de conformité exigées par le processus de gestion des risques du client.
Nicolas partage
La planification et la trésorerie bénéficient également de l’IA, mais c’est dans le reporting que la refonte produit véritablement ses effets, car c’est le seul domaine où le « presque suffisant » n’a jamais été acceptable, et où une IA dépourvue de validation n’a fait que créer une version plus lente du même problème de confiance.
Pourquoi le reporting a besoin d'une refonte par l'IA
Je manque peut-être d'objectivité, mais le reporting est la partie du cycle de vie financier qui a besoin d'une refonte par l'IA — plus précisément, le reporting proche de l'audit qui sous-tend la due diligence des transactions (qualité des résultats, analyse des états financiers).
C'est le domaine que nous avons repensé où l'ancien modèle montre d'abord ses limites : le reporting a traditionnellement été tarifé et structuré autour du nombre d'heures des analystes, et non de la qualité ou de la rapidité des résultats. C'est pourquoi un rapport QoE coûte 25 000 $ ou plus et nécessite plusieurs semaines, quelle que soit la nature répétitive du travail sous-jacent. Cette structure ne tient plus dès lors qu'une couche d'IA validée produit en quelques heures les mêmes résultats conformes aux normes CPA/CBV.
C'est également la partie du cycle de vie la plus exposée en matière de confiance : le reporting se situe précisément à la frontière avec l'audit. La précision et l'explicabilité ne sont donc pas facultatives, comme elles pourraient l'être pour la planification interne. Chaque résultat doit résister au même niveau d'examen qu'un rapport préparé par un humain, raison pour laquelle nous avons construit la couche de validation déterministe avant de toucher au modèle tarifaire, et non après.
La planification et la trésorerie bénéficient également de l'IA, mais c'est dans le reporting que la refonte produit véritablement ses effets, car c'est le seul domaine où le « presque suffisant » n'a jamais été acceptable, et où une IA dépourvue de validation n'a fait que créer une version plus lente du même problème de confiance.
Pourquoi Claude Code change la donne en matière de qualité des données
Claude Code change la donne parce que c'est le seul outil qui sous-tend tout le reste de ce flux de travail — et non une solution à usage unique. Je l'utilise pour nettoyer et normaliser les données brutes avant qu'elles ne touchent un modèle (exports PitchBook, téléchargements bancaires, fichiers CSV désordonnés), pour rapprocher les comptes et détecter les écarts qui nécessiteraient autrement des heures de rapprochement manuel ligne par ligne, et pour créer les résultats prêts pour QBO qui bouclent la comptabilité.
Si je perdais tous les autres outils mais conservais Claude, je pourrais quand même passer de données sources brutes et désordonnées à un résultat financier exploitable. Si je perdais Claude tout en gardant tout le reste, je devrais à nouveau effectuer ce nettoyage et ce rapprochement manuellement.
Notre équipe est restée petite et généraliste plus longtemps qu’une organisation financière traditionnelle ne l’aurait été à ce stade. Le jugement et les fonctions en contact avec les clients ont pris en charge ce qui nécessitait auparavant une équipe plus importante d’analystes.
C'est également la couche à laquelle je fais confiance pour me signaler qu'une donnée ne concorde pas, plutôt que de produire une réponse d'apparence assurée, ce qui compte davantage pour moi que n'importe quelle fonctionnalité isolée. Tout le reste de la pile suppose que les données entrantes sont propres et rapprochées. Claude les amène d'abord à cet état.
Pourquoi la rigueur ne dépend plus du temps et des effectifs
On suppose que la rigueur évolue avec le temps et les effectifs, qu'un chiffre plus fiable nécessite davantage d'heures d'analystes ou un niveau supplémentaire de vérification manuelle. Ce lien n'est pas réel.
Une couche de validation déterministe détecte des erreurs qu'une équipe d'analystes fatigués ne verrait pas, et elle le fait dans le temps qu'il fallait auparavant pour une seule passe de vérification. L'ancien indicateur de fiabilité — des semaines de travail, plusieurs validations — a cessé d'avoir un sens dès lors que la véritable question était : « Les calculs sont-ils cohérents ? » Ce n'était pas : « Qui est intervenu et combien de fois ? »
Résultat : notre équipe est restée petite et généraliste plus longtemps qu'une organisation financière traditionnelle ne l'aurait été à ce stade. Le jugement et les fonctions en contact avec les clients ont pris en charge ce qui nécessitait auparavant une équipe plus importante d'analystes.
Trois conseils
Mon conseil ? Les directeurs financiers qui traversent cette transition devraient considérer l'IA comme un outil pour tout ce qui admet une réponse correcte vérifiable, tout en conservant l'allocation du capital, les décisions d'opérations et la tarification entre les mains des humains, puisque ces domaines impliquent une responsabilité et un contexte qu'aucun modèle ne possède. Ne faites jamais confiance aux résultats bruts d'un grand modèle de langage pour les calculs financiers sans une vérification déterministe en aval ; la fluidité n'est pas l'exactitude, et les modèles non vérifiés produiront des chiffres plausibles mais erronés.
Attendez-vous à de la résistance lorsque les systèmes existants sont profondément ancrés : l'IA doit s'intégrer aux outils auxquels votre équipe fait déjà confiance, et non les remplacer, sinon elle perd rapidement sa crédibilité. Intégrez l'explicabilité aux résultats dès le premier jour ; un chiffre dont personne ne peut retracer la raison ne sera pas utilisé, quelle que soit sa précision.
Et sachez reconnaître les domaines où le plafond de l'IA est réellement plus bas que celui d'une personne ; ne forcez pas l'automatisation dans des domaines tels que la recherche d'opérations fondée sur les relations simplement parce que la technologie est disponible.
Suivez son actualité
Vous pouvez suivre le travail de Nicolas Frendo sur LinkedIn et sur son site personnel. Découvrez également Acephalt.
D'autres entretiens avec des experts seront bientôt disponibles sur The CFO Club !