L’IA porta il più grande cambiamento nel ruolo del direttore finanziario degli ultimi 20 anni
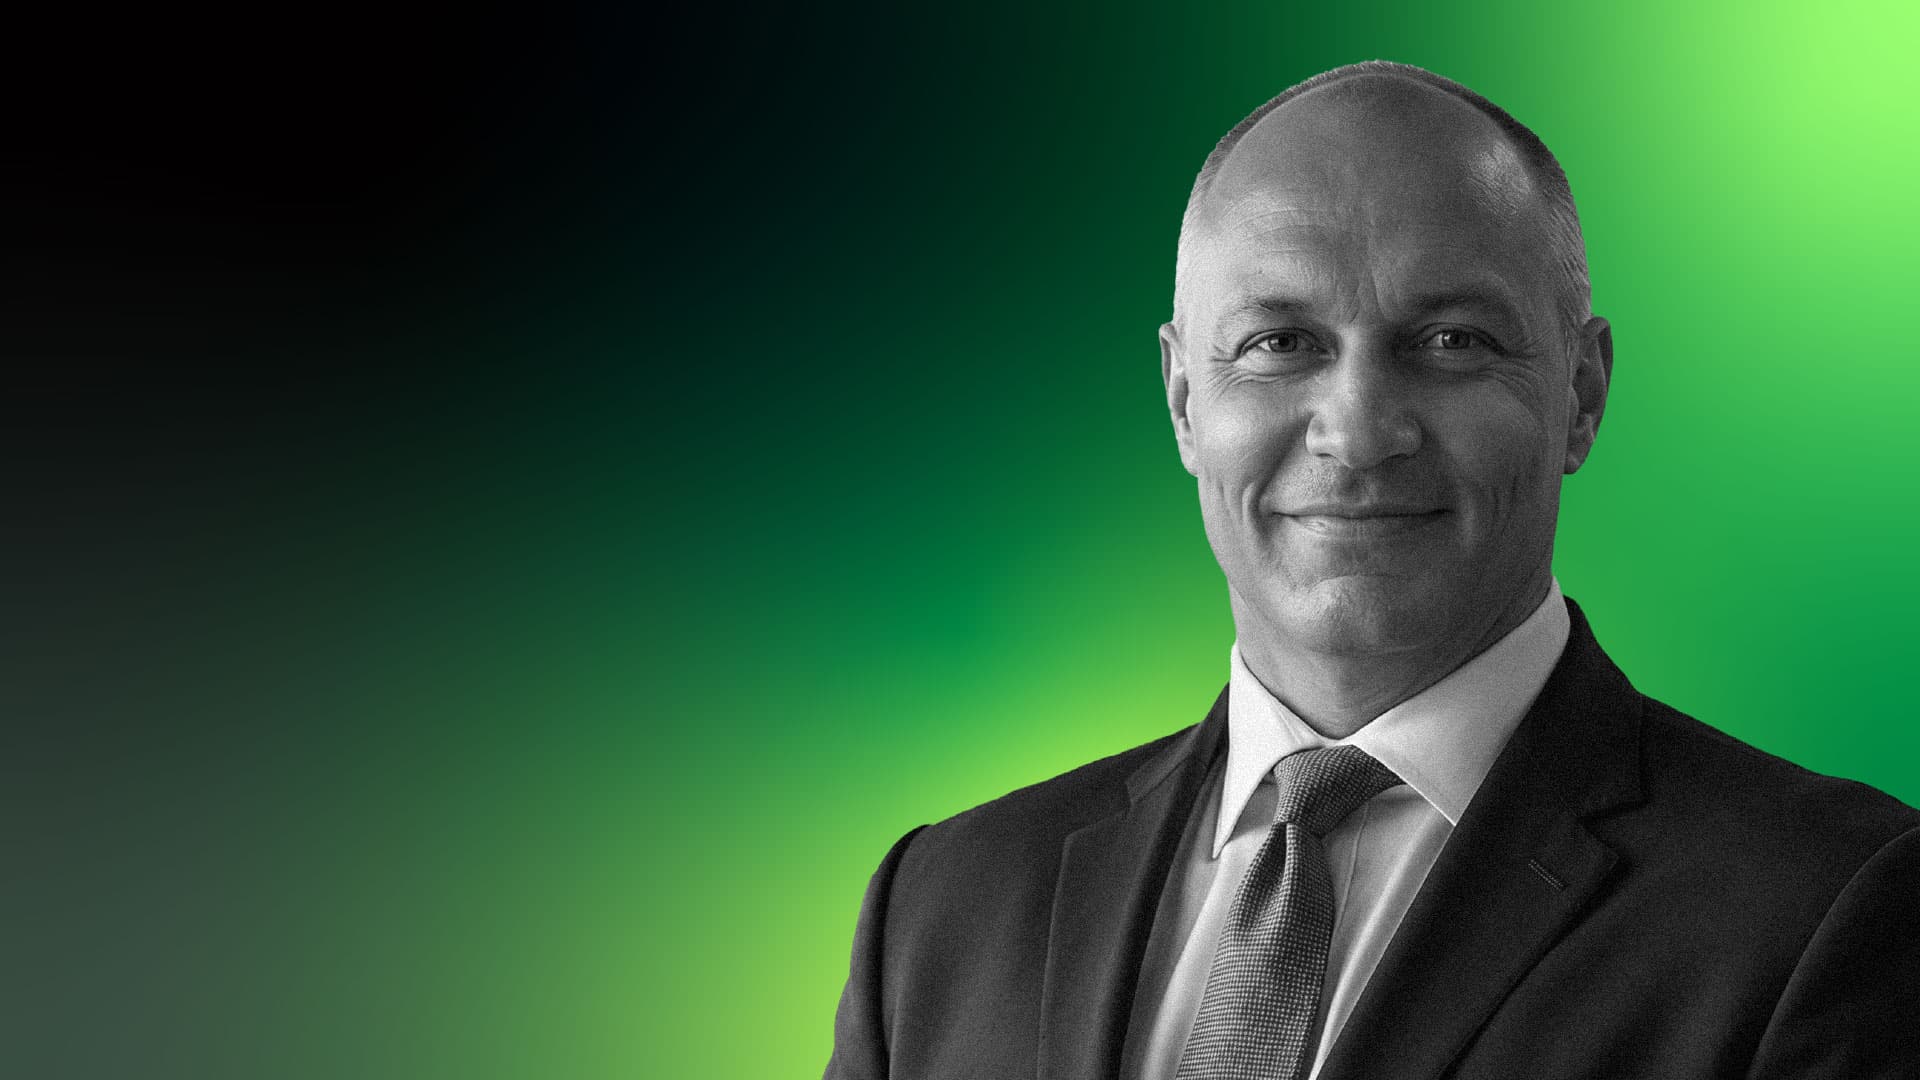
Brad Wolfe
Fondatore di Wolfe Packs Consulting

Brad Wolfe spiega perché l'IA sta ampliando il ruolo del direttore finanziario, rendendo la governance dei dati, la supervisione finanziaria e il processo decisionale responsabile più importanti che mai.
Key Takeaways
Impatto dell'IA: L'IA sta trasformando i ruoli dei direttori finanziari, passando dalle attività tradizionali alla governance dei dati e all'allocazione strategica del capitale.
Governance dei dati: L'IA richiede una solida gestione dei dati; ignorare questo aspetto porta a risultati finanziari e decisioni errati.
Vantaggi dell'IA: I processi automatizzati dall'IA riducono significativamente i tempi di chiusura mensile e migliorano le discussioni con il consiglio di amministrazione basate su diversi scenari.
Ampliamento del ruolo: L'IA amplia il ruolo del direttore finanziario, richiedendo competenze nelle architetture di governance e nelle responsabilità fiduciarie.
Necessità di attribuire la responsabilità: Il fallimento delle iniziative di IA deriva spesso dall'assenza di chiarezza su chi detiene l'autorità e la responsabilità della gestione dei dati.
Nel corso della sua carriera, Brad Wolfe ha ricoperto tre incarichi di CFO in società quotate al NASDAQ. Oggi è il fondatore di Wolfe Packs Consulting, dove supporta aziende sostenute da fondi di private equity nel segmento del mercato medio-basso. Insegna inoltre presso diverse università.
Abbiamo parlato con lui per capire come l'AI stia cambiando il ruolo del CFO. Ecco cosa ci ha raccontato.
Cosa richiede questo momento di trasformazione dell'AI
Ho trascorso la prima metà della mia carriera svolgendo il lavoro che la maggior parte dei CFO delega. Tre incarichi come CFO di società quotate al NASDAQ, oltre 80 operazioni di M&A, più di 50 implementazioni di sistemi aziendali per ERP, CRM, fatturazione e archiviazione dei dati. Una formazione in PwC, una laurea in giurisprudenza e un MBA presso Kellogg. Ho partecipato a riunioni di comitati di revisione, firmato le certificazioni 302 e concluso operazioni in cui la qualità dei dati era abbastanza problematica da spingermi a rivedere il prezzo.
Il motivo per cui sono qui è semplice: ho visto affidare l'AI alle persone sbagliate. Non perché le persone della tecnologia siano incompetenti — non lo sono — ma perché le domande sollevate dall'AI non sono domande tecnologiche. Sono domande sull'allocazione del capitale. Sono domande sulla responsabilità. Sono le domande che arrivano già sulla scrivania del CFO quando il risultato dell'AI è errato e qualcuno certifica ciò che è stato prodotto.
Oggi gestisco Wolfe Packs Consulting e lavoro con aziende sostenute da fondi di private equity nel segmento del mercato medio-basso. La mia tesi centrale è che il ruolo del CFO — o quello che definisco il ruolo del COFO quando il mandato operativo è integrato — sia l'unica posizione dirigenziale che detenga già il modello finanziario, i controlli, l'esposizione legata alle certificazioni e il rapporto con il consiglio di amministrazione. La governance dell'AI non ha bisogno di un nuovo titolo. Il ruolo esistente deve rivendicare il controllo del territorio a monte del risultato.
Questo è il mio obiettivo. Ed è ciò che questo momento richiede.
More Articles
Costruire ciò che serve
Lavoro come partner operativo e CFO integrato in aziende sostenute da fondi di private equity nel segmento del mercato medio-basso. L'incarico tipico riguarda un'azienda con un fatturato compreso tra 20 e 500 milioni di dollari, sostenuta da uno sponsor che ha appena concluso l'operazione oppure si trova da 12 a 18 mesi dall'acquisizione e si rende conto che la funzione finanziaria non è strutturata per ciò che verrà.
La complessità varia, ma lo schema è costante: strutture multi-entità, spesso frutto di operazioni di aggregazione, con team finanziari progettati per un modello operativo basato su una singola azienda e ora chiamati a produrre contemporaneamente reportistica consolidata, contabilizzazione dell'integrazione e un'architettura dei dati pronta per l'AI. Nessuna infrastruttura di servizi condivisi. La reportistica vive nei fogli di calcolo. I CFO sono tecnicamente capaci, ma sopraffatti sul piano operativo.
Il mio ruolo come COFO consiste nell'assumere l'incarico, costruire ciò che serve e trasferire la capacità — che si tratti di impostare il modello finanziario, definire la sequenza delle attività sui sistemi, gestire il rapporto con il consiglio durante una transizione o stabilire come debba essere la governance dell'AI all'interno di un'azienda con una reale complessità operativa e uno sponsor che vuole risposte, non modelli teorici.
Seguo un solo incarico alla volta a questo livello di profondità. Trascorro il resto del tempo fornendo consulenza, scrivendo e insegnando — presso Northwestern, DePaul e Chicago Kent — perché il divario tra ciò che il ruolo del CFO richiede oggi e ciò che i leader finanziari vengono formati a fare è abbastanza ampio da richiedere un intervento sia a livello dei professionisti sia a quello del bacino di talenti.
Come l'AI abilita la modellazione finanziaria integrata
Il cambiamento più concreto che ho apportato nell'ultimo anno riguarda il modo in cui costruisco e mantengo il modello operativo e finanziario integrato.
Prima, la costruzione del modello era un'attività periodica. Un ciclo di budget produceva una versione; una nuova previsione la aggiornava; e solo poche persone comprendevano la logica del modello in Excel. Quando arrivava una riunione del consiglio, il modello era già obsoleto e la narrazione doveva coprire le lacune.
Ora utilizzo l'AI per mantenere un modello aggiornato continuamente, che collega direttamente i fattori operativi ai risultati finanziari — ricavi per coorte, numero di dipendenti rispetto al costo del lavoro, spesa per fornitori rispetto al margine per unità aziendale. Non ricostruisco il modello ogni trimestre. Lo mantengo come un documento dinamico che può essere interrogato in tempo reale.
Di conseguenza, le conversazioni con il consiglio sono cambiate. Invece di presentare un'istantanea statica e difenderne le ipotesi, posso entrare in una riunione del consiglio ed eseguire scenari direttamente in sala. Uno sponsor chiede cosa succederebbe all'EBITDA se il cliente più importante abbandonasse l'azienda: la risposta non è "Ti farò sapere". È nel modello ed è aggiornata.
Questo cambiamento ha influito anche sul mio modo di pensare alla governance dell'AI. Quando i dirigenti prendono decisioni basandosi su un modello assistito dall'AI, la qualità dei dati diventa una questione esistenziale. Il modello non sa cosa manca. Esegue ciò che è presente. Questo ha imposto una disciplina in materia di governance dei dati e documentazione dei processi che la maggior parte delle aziende del mercato medio-basso non aveva mai avuto.
L'AI non ha creato questo requisito. Ha reso costoso ignorarlo.
Un flusso di lavoro per l'analisi degli scostamenti basato sull'AI
L’IA ha già ricondotto la varianza alla sua origine — uno specifico cliente, uno specifico centro di costo, uno specifico tipo di transazione — quindi la revisione non è un’attività di ricerca. È una valutazione: si tratta di rumore, di una tendenza o di un problema di controllo che richiede un’escalation?
Ecco come funziona dall'inizio alla fine l'analisi delle varianze assistita dall'IA, collegata al modello operativo e finanziario integrato.
Un processo documentato da Lead a Incasso costituisce la base: ogni fase generatrice di ricavi, dall'opportunità iniziale fino all'incasso, mappata sui relativi sistemi. Questo deve esistere prima di aggiungere il livello di IA. Senza di esso, il modello non dispone della logica di processo necessaria per la validazione.
Da lì, i sistemi ERP e CRM alimentano quotidianamente il modello con i dati effettivi. L'IA monitora i dati in entrata confrontandoli con gli schemi attesi — ricavi per coorte, tempistiche degli incassi, spese per categoria rispetto al budget — e segnala le varianze che superano le soglie definite. Segnala solo quelle statisticamente significative o che si discostano dalle ipotesi sui driver del modello.
Esamino una segnalazione lo stesso giorno in cui emerge. L'IA ha già ricondotto la varianza alla sua origine — uno specifico cliente, uno specifico centro di costo, uno specifico tipo di transazione — quindi la revisione non è un'attività di ricerca. È una valutazione: si tratta di rumore, di una tendenza o di un problema di controllo che richiede un'escalation?
Il risultato di questa revisione alimenta direttamente la narrazione per il consiglio di amministrazione. Quando mi preparo per una riunione del consiglio, modifico l'analisi delle varianze; non la costruisco. Il modello ha già prodotto una prima bozza della storia. Il mio compito è convalidare la logica, applicare il giudizio che richiede il contesto operativo e assicurarmi di poter certificare la narrazione che presento.
Il livello di governance che rende possibile questo lavoro comprende: responsabili dei dati nominativi per ciascun sistema di origine, un percorso di escalation documentato per le eccezioni del modello e una chiara distinzione tra ciò che l'IA segnala e ciò che decide il CFO. L'IA non prende la decisione. Fa emergere le informazioni abbastanza rapidamente da consentire di prendere la decisione prima che il problema si aggravi.
Claude di Anthropic è fondamentale per i responsabili finanziari
Claude, il modello linguistico di grandi dimensioni di Anthropic, è il mio strumento di riferimento. Non perché sia l'unico modello capace — non lo è — ma perché l'ho trovato più utile per il lavoro che conta nel contesto di un CFO: ragionamento articolato, sintesi di informazioni finanziarie e operative complesse, redazione di narrazioni per il consiglio di amministrazione e analisi di strutture di governance che richiedono una coerenza logica costante lungo un documento esteso.
Offre il massimo valore in un caso d'uso specifico: costruire e mantenere il Briefing principale, un documento dinamico che tiene traccia di ogni relazione attiva, filo conduttore dei contenuti, scelta terminologica e elemento aperto nell'ambito della mia piattaforma di consulenza e contenuti. Questo compito non può essere svolto con un'unica richiesta. Richiede un modello in grado di mantenere il contesto, ragionare sulle dipendenze e produrre risultati coerenti con le decisioni prese in precedenza nella stessa sessione. È qui che la differenza di qualità tra i modelli risulta più evidente.
Perché i CFO devono difendere le decisioni informate dall'IA
Brad condivide
L’IA non decide l’allocazione del capitale, le valutazioni sulla rilevazione dei ricavi, la valutazione dei rischi a livello di consiglio di amministrazione o qualsiasi altra questione che richieda una certificazione. Queste decisioni restano esplicitamente umane…
Ma il punto più importante non riguarda quali strumenti mi piacciono, bensì per cosa li utilizzo.
L'IA contribuisce all'analisi delle varianze, alla modellazione degli scenari, alle previsioni, al riconoscimento degli schemi nei flussi di cassa e alla prima bozza di quasi ogni output analitico. Si tratta di aree in cui il volume dei dati supera ciò che un analista umano può elaborare in modo efficiente e in cui il valore sta nel far emergere il segnale, non nel far eseguire i calcoli a una persona.
L'IA non decide l'allocazione del capitale, le valutazioni sulla rilevazione dei ricavi, la valutazione dei rischi a livello di consiglio di amministrazione o qualsiasi altra questione che richieda una certificazione. Queste decisioni restano esplicitamente umane — non perché l'IA non sia in grado di produrre una risposta, ma perché la risposta comporta conseguenze legali e fiduciarie che devono ricadere su una persona identificata, in grado di difenderla in sede di verifica contraddittoria.
La maggior parte dei CFO sta attualmente gestendo male il livello intermedio: output assistiti dall'IA che informano le decisioni senza una responsabilità esplicita per il risultato. Analisi delle varianze che alimentano una narrazione per il consiglio di amministrazione. Proiezioni dei flussi di cassa che guidano le discussioni sui covenant. Non si tratta di questioni a basso rischio. Il CFO che consente all'IA di contribuire a questi output senza un'architettura di governance per la qualità dei dati, la validazione del modello e la certificazione dei risultati sta firmando un 302 su un numero che non è in grado di spiegare completamente. Questo non è un problema di IA. È un problema di controlli.
L'IA comporta grandi vantaggi e grandi rischi
Innanzitutto, i risultati positivi.
Il tempo di chiusura del periodo contabile è l'aspetto più evidente. Quando abbiamo sequenziato correttamente le attività sui dati prima di implementare la reportistica assistita dall'IA, il tempo di chiusura mensile si è ridotto sensibilmente: in un caso, da 18 giorni a 9. Non è magia; accade quando i dati sono abbastanza puliti da consentire all'automazione di funzionare senza interventi manuali a ogni passaggio.
La precisione delle previsioni è migliorata in modo diverso da quanto mi aspettassi. Il miglioramento non ha riguardato la precisione dei numeri, ma la rapidità delle revisioni. Quando i dati effettivi divergono dal piano, il modello individua lo scostamento e lo riconduce al fattore determinante nel giro di ore anziché di giorni. Il CFO non deve spiegare uno scostamento negativo durante la riunione del consiglio. Il CFO sta già gestendo la risposta.
Il risultato qualitativo più importante è stato il cambiamento della conversazione con il consiglio. Quando il modello è aggiornato e gli scenari sono già predisposti, il promotore pone domande migliori e il CFO fornisce risposte migliori. Questo cambia il rapporto.
Ora, gli aspetti negativi.
Il successo dell'IA richiede una buona infrastruttura dei dati
Il problema più ricorrente che ho osservato consiste nell'implementare l'IA su una base di dati problematica di cui l'organizzazione non sapeva nemmeno di disporre.
Ogni CFO che avvia un'iniziativa di IA ritiene che i propri dati siano in condizioni ragionevoli: l'ERP è operativo da diversi anni, il piano dei conti è standardizzato, il CRM è popolato; ma quasi mai è davvero così. Le valutazioni della qualità dei dati riflettono solitamente l'aspetto che i dati hanno per le persone che li hanno inseriti, non quello che hanno per un modello che cerca di utilizzarli.
I problemi sono sempre stati presenti: categorizzazioni incoerenti, processi non documentati, criteri di riconoscimento dei ricavi concordati durante una riunione del consiglio ma mai configurati nel sistema di fatturazione e schede cliente con tre versioni dello stesso nome. Il team finanziario ha imparato ad aggirarli. L'IA non può farlo.
Di conseguenza, l'IA non segnala i dati errati. Li elabora con sicurezza e produce risultati dall'aspetto autorevole. Un team finanziario che si fida dei risultati senza comprenderne gli input si trova in una posizione più pericolosa rispetto a un team che utilizza fogli di calcolo, perché almeno con i fogli di calcolo di solito qualcuno sa dove sono nascosti gli scheletri nell'armadio.
Ho imparato che la governance dei dati dovrebbe essere il primo risultato da consegnare, non il prerequisito su cui tutti concordano in linea di principio e che poi trascurano nella pratica. Ciò significa mappare il processo dal contatto all'incasso prima di selezionare qualsiasi strumento di IA: ogni passaggio di consegne, ogni punto di contatto con i sistemi, ogni luogo in cui i dati cambiano mano e potrebbero essere codificati, definiti o persi in modo errato.
Poi bisogna assegnare un responsabile designato a ogni livello, non a un reparto ma a una persona, e documentare come dovrebbe apparire la correttezza a ogni passaggio. Ciò significa indicare responsabili designati per ogni dominio di dati, documentare le definizioni di ogni metrica che il modello utilizzerà e riconciliare ciò che stabilisce la politica con ciò che il sistema fa realmente, prima di selezionare lo strumento di IA, non dopo averlo implementato.
Il costo di sbagliare non consiste soltanto nella pulizia dei dati. Comprende la riqualificazione, la riconvalida, la perdita di fiducia nei risultati e, in alcuni casi, la discussione sulla riesposizione dei dati finanziari. Questo costo non era incluso nel caso aziendale. Non lo è mai.
L'IA fallisce se non vengono designati i responsabili
Quando l’organizzazione si rende conto di aver bisogno di una titolarità dei dati documentata, di approvatori designati e di un percorso di escalation per le eccezioni del modello, l’IA è già integrata in flussi di lavoro che nessuno comprende pienamente. Adattare la governance in un secondo momento è molto più difficile e costoso che costruirla prima dell’implementazione.
Il secondo problema è il ritardo nella governance, unito alla riluttanza a designare un responsabile.
L'adozione dell'IA in ambito finanziario si blocca più spesso non perché la tecnologia sia sbagliata o l'implementazione sia complicata, ma perché a nessuno nell'organizzazione è stata assegnata, o nessuno ha rivendicato, l'autorità necessaria per prendere le decisioni richieste dall'implementazione dell'IA.
Quando l'organizzazione si rende conto di aver bisogno di una titolarità dei dati documentata, di approvatori designati e di un percorso di escalation per le eccezioni del modello, l'IA è già integrata in flussi di lavoro che nessuno comprende pienamente. Adattare la governance in un secondo momento è molto più difficile e costoso che costruirla prima dell'implementazione.
Chi stabilisce quale aspetto devono avere i dati prima che il modello li elabori? Chi approva le eccezioni quando il modello produce un risultato che non è conforme alla policy? Chi è responsabile quando un'analisi assistita dall'IA influenza una decisione che si rivela errata?
Queste non sono domande tecnologiche. Sono domande di autorità. E nella maggior parte delle organizzazioni ricevono la stessa risposta di qualsiasi altra domanda scomoda sull'autorità: un comitato.
Perché l'IA non è all'altezza nell'analisi e nella strategia dei fornitori
L'IA non ha mantenuto le promesse nell'analisi dei contratti con i fornitori e nell'intelligence sugli approvvigionamenti. La promessa era che l'IA avrebbe individuato opportunità di risparmio nascoste nelle clausole contrattuali, identificato spese duplicate e segnalato condizioni di rinnovo sfavorevoli prima che diventassero effettive. In pratica, i dati che alimentano questi strumenti non sono quasi mai sufficientemente puliti o completi da produrre risultati utilizzabili.
I contratti sono contenuti in PDF dalla formattazione incoerente, le anagrafiche dei fornitori contengono tre versioni dello stesso nome e la categorizzazione della spesa, che avrebbe dovuto essere standardizzata, in realtà non lo è mai stata. L'IA produce un rapporto che richiede una convalida manuale, la quale richiede più tempo dell'analisi originaria.
Vedo lo stesso schema ovunque: lo strumento funziona nella dimostrazione perché abbiamo preparato i dati della dimostrazione. Offre risultati inferiori alle aspettative in produzione perché non abbiamo preparato i dati di produzione.
Come l'IA sta trasformando le squadre finanziarie e il fabbisogno di talenti
Brad condivide
I team finanziari tradizionali erano strutturati intorno all’organico…L’IA automatizza una parte significativa di questo lavoro.
L'IA sta cambiando la struttura della squadra finanziaria in modi che la maggior parte degli organigrammi non ha ancora recepito.
Le squadre finanziarie tradizionali erano strutturate intorno a un organico che comprendeva un controller, una squadra di contabili, uno o due analisti FP&A e un CFO che li gestiva tutti. Questa struttura presupponeva che gli esseri umani svolgessero attività ripetitive e ad alto volume: chiudere i libri contabili, riconciliare i conti, creare rapporti sugli scostamenti e mantenere il modello di budget.
L'IA automatizza una parte significativa di questo lavoro. La domanda non è se l'organico cambierà. Le organizzazioni devono invece riconoscere che la forza lavoro finanziaria ora comprende quattro categorie distinte, ciascuna delle quali richiede strutture diverse di gestione, governance e costi: dipendenti, agenti di IA, collaboratori esterni e consulenti.
La maggior parte delle organizzazioni finanziarie utilizza tutte e quattro le categorie senza riconoscere la distinzione. Un agente di IA che elabora fatture non è un dipendente. Non ha un responsabile diretto in senso concreto. Ha qualcuno che è titolare del processo: qualcuno che ne definisce i parametri, ne convalida i risultati ed è responsabile di eventuali elaborazioni errate. Le organizzazioni devono designare questa persona. La maggior parte non lo ha ancora fatto.
Vedo cambiare la combinazione di talenti: il lavoro transazionale ad alto volume viene trasferito agli agenti. Il lavoro umano rimanente richiede giudizio, contesto e responsabilità: il CFO che certifica il risultato, il responsabile del controllo di gestione che sa dove sono sepolti gli scheletri nei dati e l'analista che comprende perché il modello produce un numero che non corrisponde alla realtà aziendale.
Tra tre anni, le squadre finanziarie più efficaci saranno quelle che ridisegneranno deliberatamente già oggi l'architettura della propria forza lavoro, non quelle che ridurranno l'organico sperando che gli agenti colmino il divario.
Come l'IA ha ampliato il mandato dei CFO
Molte persone pensano che il ruolo del CFO si stia ridimensionando. L'IA sta automatizzando la chiusura contabile, la riconciliazione, l'analisi degli scostamenti e la prima bozza della comunicazione al consiglio di amministrazione. L'organico necessario per gestire una funzione finanziaria sta diminuendo. L'argomentazione sembra evidente.
Io, però, penso che il ruolo si stia ampliando, e i CFO che lo comprendono saranno quelli che definiranno l'aspetto del ruolo per il prossimo decennio.
Ecco perché. L'IA sta automatizzando il lavoro standardizzato. Ciò che non può automatizzare è la struttura di responsabilità che rende utilizzabile il risultato: l'architettura di governance che determina se il risultato dell'IA può essere certificato, il giudizio sull'allocazione del capitale che decide su quale scenario intervenire, il rapporto con il consiglio che rende credibile la raccomandazione e la firma SOX 302 che associa un nome umano alle conseguenze quando qualcosa va storto.
Tutto questo si sta concentrando ai livelli superiori. Il livello dei consulenti finanziari di fiducia, ovvero il CFO che detiene la responsabilità del modello integrato, governa i risultati dell'IA e si assume l'esposizione fiduciaria, non si sta riducendo. Sta diventando più importante man mano che cresce il volume dei risultati generati dall'IA che richiedono una certificazione umana.
I CFO destinati a perdere terreno hanno costruito la propria identità intorno ad attività che vengono automatizzate. I CFO destinati a guadagnare terreno rivendicano il mandato a monte del risultato, ovvero la governance dei dati, l'architettura dei processi e la governance dell'IA come funzione del capitale, prima che qualcun altro colmi il vuoto.
Questo momento non rappresenta una minaccia per il ruolo del CFO. È il più grande ampliamento del mandato che il ruolo abbia visto negli ultimi vent'anni. La maggior parte dei CFO non se ne è ancora accorta.
Perché i CFO devono cambiare ora la propria attenzione
Quindi, il mio consiglio? Tre cose, in ordine di importanza.
- Assumete innanzitutto la responsabilità dell'architettura. Il CFO che aspetta che uno strumento di IA porti alla luce i problemi dei dati è già in ritardo. La governance dei dati, la documentazione dei processi e l'allineamento dei sistemi sono prerequisiti, non sottoprodotti. Se non sapete chi è responsabile di ciascun dominio di dati, cosa stabilisce la politica di rilevazione dei ricavi nel sistema di fatturazione e come funziona end-to-end il vostro processo dal contatto all'incasso, non siete pronti a implementare l'IA. Siete pronti a finanziare la bonifica che segue un'implementazione fallita.
- Rivendicate il mandato a monte dell'output. La governance dell'IA sta arrivando sulla scrivania del CFO, che lo abbia richiesto o meno. L'esposizione legata alle certificazioni ai sensi del SOX 302, le domande del consiglio di amministrazione sul rischio dei modelli e le decisioni di allocazione del capitale relative ai contratti con i fornitori di IA — tutto questo rientra già nelle responsabilità del CFO per funzione. Il CFO che tratta l'IA come un problema dell'IT rinuncia volontariamente al territorio che definisce la prossima evoluzione del ruolo. Il CFO che si assume la responsabilità del modello operativo e finanziario integrato, del processo dal contatto all'incasso e dell'architettura di governance che rende certificabile l'output non si limita a superare questo momento. Il consiglio di amministrazione e lo sponsor faranno affidamento su quel CFO quando la posta in gioco aumenterà.
- Non costruite la vostra identità professionale intorno ad attività che vengono automatizzate. La chiusura contabile, l'AP, le riconciliazioni e la reportistica di base stanno diventando commodity. Il CFO che ha costruito la propria credibilità interamente sull'esecuzione della chiusura contabile vedrà quella credibilità svuotarsi più rapidamente di quanto cambi la descrizione del ruolo. Il lavoro che si accumula nel tempo è quello che non può diventare una commodity: il giudizio sull'allocazione del capitale, la fiducia del consiglio di amministrazione, l'architettura di governance e la capacità di certificare che ciò che il modello ha prodotto è qualcosa su cui siete disposti a mettere la vostra firma.
Questo momento non rappresenta una minaccia per il ruolo di CFO. È un'espansione del mandato. I CFO che lo vedranno in questo modo definiranno l'aspetto del ruolo per il prossimo decennio.
Quindi, il mio consiglio? Tre cose, in ordine di importanza: assumete innanzitutto la responsabilità dell’architettura. Rivendicate il mandato a monte dell’output. Non costruite la vostra identità professionale intorno ad attività che vengono automatizzate…Questo momento non rappresenta una minaccia per il ruolo di CFO. È un’espansione del mandato. I CFO che lo vedranno in questo modo definiranno l’aspetto del ruolo per il prossimo decennio.
Seguiteci
Potete seguire il lavoro di Brad Wolfe su LinkedIn e scoprire di più su Wolfe Packs Consulting.
Presto arriveranno altre interviste con esperti su The CFO Club!