Il direttore finanziario di una SaaS afferma che l’IA migliora il giudizio finanziario solo quando i leader restano all’interno dei flussi di lavoro
Nithin Shetty
Direttore finanziario presso Scrut Automation
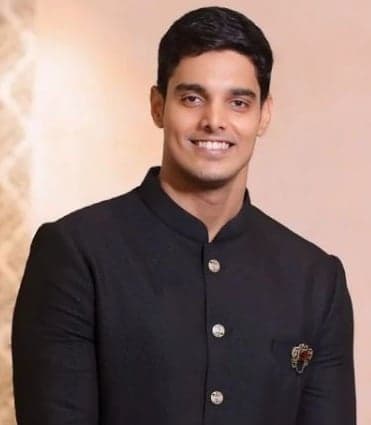
Nithin Shetty spiega come i direttori finanziari possano usare l'IA per migliorare il giudizio finanziario integrandola nei flussi di lavoro, mantenendo però umane la responsabilità e le decisioni finali.
Key Takeaways
Progettazione dei flussi di lavoro: Il direttore finanziario usa l'IA dopo la propria analisi per mettere in discussione le spiegazioni delle variazioni, sottoporre gli scenari a prove di stress e redigere le comunicazioni.
Giudizio umano: L'IA supporta le decisioni finanziarie, ma l'allocazione del capitale, la raccolta di fondi, le relazioni e la comunicazione finale al consiglio di amministrazione restano responsabilità umane.
Modalità di errore: L'IA può produrre errori plausibili, non cogliere il contesto aziendale e indebolire le previsioni durante transizioni volatili delle startup.
Evoluzione del team: Le assunzioni nel settore finanziario danno sempre più priorità allo scetticismo e all'interpretazione rispetto alle competenze operative, spostando i responsabili del controllo verso la revisione e la verifica critica.
Vantaggio del direttore finanziario: L'adozione pratica dell'IA può migliorare il pensiero strategico, ma un'implementazione imprudente rischia di causare fallimenti nella governance e di indebolire il giudizio della leadership.
Nithin Shetty è CFO di Scrut Automation, dove supervisiona contemporaneamente la tesoreria, FP&A, la conformità transfrontaliera e le operazioni sui ricavi. Ha iniziato a lavorare lì quando i ricavi erano pari a 500k $ di ARR, e ora ammontano a 20M $ di ARR.
In questa conversazione, Nithin ha condiviso come utilizza l'IA nei momenti giusti nei flussi di lavoro appropriati, così da mantenere il proprio giudizio e la propria responsabilità.
Non affrontare la trasformazione dell'IA da osservatore
Mi chiamo Nithin Shetty. Sono un commercialista abilitato e CFO e nell'ultimo decennio ho costruito da zero funzioni finanziarie all'interno di aziende SaaS ad alta crescita sostenute da venture capital.
Il mio percorso è stato plasmato meno da una carriera lineare e più dalla ripetuta esposizione al caos su larga scala. Ho iniziato con tre iniziative imprenditoriali durante il mio tirocinio da CA, nei settori manifatturiero, dei beni di largo consumo e della fornitura di prodotti ittici, non per ragioni strategiche, ma perché non riuscivo a separare il pensare al business dal gestirne uno. Quell'istinto non mi ha mai abbandonato.
Dopo aver conseguito la qualifica di CA, ho assunto incarichi di CFO frazionario e ad interim in cinque settori, tra cui manifatturiero, SaaS, mobilità, media ed EdTech. Ciascuno presentava un modello di business in difficoltà, che mi imponeva di costruire rapidamente chiarezza finanziaria e prendere decisioni rilevanti con informazioni incomplete. Questo rimane il nucleo del mio lavoro.
Oggi sono CFO di Scrut Automation, un'azienda SaaS di GRC e conformità. Da tre anni, il mio intero contesto operativo è un'azienda che aiuta le imprese a gestire il rischio e ad automatizzare la conformità, e ora l'IA sta ristrutturando ogni presupposto su cui quell'azienda è stata costruita. Ho osservato questa trasformazione dall'interno, gestendo contemporaneamente l'infrastruttura finanziaria che la finanzia.
Non sto affrontando la trasformazione dell'IA da osservatore. L'ho vissuta dall'interno a livello aziendale, osservando come l'IA modifica in tempo reale l'economia dei prodotti, i cicli di vendita, le aspettative dei clienti e l'economia unitaria.
More Articles
Complessità organizzativa
La mia organizzazione finanziaria fa parte di Scrut Automation, un'azienda SaaS di GRC e conformità di Serie B sostenuta da Lightspeed, MassMutual Ventures ed Endiya Partners. Siamo cresciuti da 500K $ a 20M $ di ARR in tre anni e mezzo, richiedendo alla funzione finanziaria di crescere e ristrutturarsi più volte nel corso di un singolo incarico.
Guido un'operazione di 20 persone distribuite su cinque aree verticali. Il team principale della finanza conta 12 persone, supportate da 3 persone nelle Operazioni sui ricavi, 2 nelle Operazioni CS, 1 nell'area Legale e conformità e 2 nelle aree Paghe e imposte. I miei riporti diretti sono un responsabile del controllo finanziario e un responsabile FP&A. I servizi di segreteria societaria e legali sono gestiti tramite un incarico strutturato esterno all'organico.
Le nostre operazioni presentano una complessità transfrontaliera. Operiamo attraverso una holding indiana e una controllata statunitense. Gestisco la rendicontazione consolidata, i prezzi di trasferimento, i regolamenti infragruppo, la riconciliazione tra US GAAP e Ind AS, la conformità in Delaware e le dichiarazioni fiscali statali come parte del nostro normale ritmo operativo. La rilevazione dei ricavi comprende USD e INR e riguarda ARR da abbonamenti, servizi professionali e componenti basate sull'utilizzo, strutturati in conformità sia all'Ind AS 115 sia all'ASC 606.
L'ampiezza dell'ambito rende questa funzione leggermente insolita per un'azienda di Serie B. Le Operazioni sui ricavi e le Operazioni CS fanno capo alla finanza, non per convenzione, ma perché ero il responsabile unico dei dati sulle performance provenienti dai diversi sistemi. La titolarità dei dati relativi al GTM e alla salute dei clienti ha reso operativamente logico assumere anche la responsabilità di queste funzioni. Questa struttura si è mantenuta e ha dimostrato il proprio valore in ogni ciclo del consiglio di amministrazione.
Come l'IA riduce i tempi di redazione e interpretazione
Prima di utilizzare sistematicamente l'IA, le comunicazioni finanziarie assorbivano la maggior parte del tempo del mio calendario senza migliorare proporzionalmente i risultati. Scrivere un aggiornamento per il consiglio di amministrazione, un promemoria per gli investitori o un commento gestionale sui dati mensili richiedeva di passare dall'analisi alla scrittura. Il processo di redazione in sé consumava tempo che avrei dovuto dedicare al ragionamento sottostante.
Ho iniziato a utilizzare Claude come livello di redazione e interpretazione per le comunicazioni finanziarie e i risultati di FP&A. Completavo l'analisi, poi utilizzavo l'IA per strutturare la narrazione, mettere alla prova la logica con cui presentavo i numeri e verificare se i dati sottostanti sostenessero la mia interpretazione. Ho inoltre iniziato a usarla per le revisioni preliminari di contratti e documenti, riducendo il tempo tra la ricezione di un documento e la preparazione di una serie strutturata di domande per l'ufficio legale.
Di conseguenza, la distribuzione del mio tempo è cambiata in modo significativo. Il ciclo di redazione delle comunicazioni per il consiglio si è accorciato notevolmente. Ancora più importante, la qualità delle verifiche è migliorata perché utilizzavo l'IA per mettere in discussione la mia stessa interpretazione prima di presentarla. Questo ha fatto emergere lacune che in precedenza avrei individuato soltanto durante la riunione.
Un flusso di lavoro reale per la rendicontazione mensile
Descriverò in dettaglio il ciclo mensile di rendicontazione al consiglio di amministrazione e agli investitori. Si articola in due fasi collegate: la fase dei numeri e la fase della narrazione e degli scenari. L'AI è coinvolta in entrambe, svolgendo un ruolo diverso in ciascuna.
Il ciclo inizia quando il Controller finanziario completa la chiusura di fine mese. A quel punto dispongo dei dati effettivi relativi a ricavi, costi, consumo di cassa e alle principali metriche SaaS: ARR, NRR, multiplo di consumo di cassa e periodo di recupero del CAC. Per prima cosa, esamino manualmente i numeri prima che l'AI intervenga. Questa sequenza è importante. Devo farmi una mia idea di ciò che è accaduto prima di introdurre qualsiasi interpretazione esterna, perché se mi rivolgo prima all'AI rischio di ancorarmi alla sua impostazione invece di sviluppare la mia.
Dopo la mia revisione iniziale, uso Claude per interpretare gli scostamenti. Fornisco i dati effettivi rispetto al budget, i dati comparativi del periodo precedente e le principali variazioni. Utilizzo quindi l'AI per mettere alla prova la mia interpretazione dei fattori che hanno determinato ciascuno scostamento rilevante. In questa fase non chiedo che cosa sia successo — lo so già. Mi chiedo invece se la mia spiegazione del perché sia successo rappresenti la versione più accurata e completa. L'AI fa emergere spiegazioni alternative che potrei aver trascurato e segnala lacune logiche nella narrazione prima che questa arrivi al consiglio.
Il risultato di questa fase confluisce direttamente nella fase di modellazione degli scenari. Sulla base dei dati effettivi del mese e dei fattori alla base degli scostamenti, aggiorno il modello finanziario operativo. Utilizzo poi l'AI per sottoporre a stress test le ipotesi prospettiche. È qui che sviluppo gli scenari. Elaboro casi di crescita, di base e conservativi. Uso l'AI per mettere in discussione le ipotesi alla base di ciascuno, in particolare riguardo all'andamento dei ricavi, al consumo di cassa e all'autonomia finanziaria. In questo caso, chiedo se il consiglio individuerà una lacuna in uno di questi scenari che non ho già affrontato.
La fase finale riguarda la stesura. Uso l'AI per produrre la prima bozza della narrazione per il consiglio, del commento della direzione e dell'aggiornamento per gli investitori. Poi rivedo e riscrivo quella bozza più volte prima di finalizzare qualsiasi cosa. La bozza dell'AI funge da punto di partenza e da struttura di supporto, non da prodotto finito. La mia riscrittura incorpora il tono, il giudizio su cosa enfatizzare e contestualizzare e la comprensione di ciò che ciascun investitore ha bisogno di sapere in quel momento.
Perché i CFO devono stabilire con attenzione dove inserire l'AI in un flusso di lavoro
Stabilisco con attenzione dove inserire l’AI nel flusso di lavoro. Deve precedere il mio giudizio, non sostituirlo. Esamino e mi assumo la responsabilità di ogni risultato.
Stabilisco con attenzione dove inserire l'AI nel flusso di lavoro. Deve precedere il mio giudizio, non sostituirlo. Esamino e mi assumo la responsabilità di ogni risultato. Mantenere questo confine è stato importante, soprattutto nella rendicontazione al consiglio e agli investitori, dove precisione e responsabilità sono imprescindibili.
Ma non ho un elenco fisso di attività affidate all'AI e attività affidate alle persone. Si tratta semplicemente di capire dove il costo di un errore è recuperabile e dove non lo è.
Per le attività supportate dall'AI, le aree in cui ottengo il maggior effetto leva sono l'interpretazione dell'analisi degli scostamenti, la modellazione degli scenari e le comunicazioni finanziarie. L'analisi degli scostamenti ne è un buon esempio. Il calcolo in sé non è mai stato il problema. Il problema è sempre stato la velocità e la qualità della narrazione che lo accompagnava: capire che cosa dice realmente il numero, che cosa lo ha determinato e quale sia la risposta gestionale corretta. L'AI ha migliorato in modo significativo la velocità e la profondità di questo livello interpretativo.
La modellazione degli scenari e le prove di stress sono altre aree in cui l'AI dimostra il proprio valore. La uso per mettere alla prova le ipotesi, generare casi alternativi a cui potrei non arrivare istintivamente e mettere in discussione la logica del modello prima che venga presentato all'amministratore delegato o al consiglio. Funziona come un'oppositore strutturato. Il supporto a FP&A e la revisione preliminare dei contratti seguono una logica simile: attività analitiche ad alto volume e ripetitive, il cui risultato alimenta una decisione umana invece di sostituirla.
Le aree che restano esplicitamente umane includono l'allocazione del capitale, il giudizio sulla raccolta di capitali, la comunicazione con il consiglio e gli investitori nella fase finale e qualsiasi decisione con una dimensione relazionale o reputazionale. Lasciate che spieghi perché.
L'allocazione del capitale in un'azienda di Serie B non è un problema matematico. È una decisione su quali scommesse fare con risorse limitate, presa in condizioni di incertezza e con informazioni incomplete. Il CFO è il titolare di questa decisione e ne risponde. L'AI può modellare gli scenari, ma non può assumersi la responsabilità.
La raccolta di capitali è l'esempio più chiaro di un ambito completamente umano. Le relazioni con gli investitori, la negoziazione del documento con i termini dell'accordo, la capacità di leggere la situazione durante un'operazione e di sapere quando insistere e quando mantenere la posizione non sono aspetti che delegherei all'AI o sui quali mi affiderei ampiamente all'AI. La posta in gioco è troppo alta e le variabili sono troppo umane.
La comunicazione con il consiglio di amministrazione nell'ultimo miglio rimane umana per un motivo diverso. Ho utilizzato l'IA per elaborare una prima bozza e sottoporre a verifica rigorosa la logica della mia presentazione. Ma ciò che presento a Lightspeed, MassMutual Ventures ed Endiya Partners è la mia lettura dell'azienda e il modo in cui inquadro i rischi. Questo significa che la mia credibilità è in gioco. L'IA interviene a monte di quel momento, non al suo interno.
Come le limitazioni dell'IA influenzano i team finanziari
Nithin sottolinea
L’IA sbaglia con sicurezza in modi più difficili da individuare rispetto agli errori evidenti. Un errore di calcolo in un foglio di calcolo è visibile. Un’interpretazione narrativa plausibile ma sottilmente errata di una varianza, invece, non lo è.
Ho già affrontato molti dei vantaggi dell'IA nella finanza. Dal lato negativo, ecco tre osservazioni oneste.
L'IA sbaglia con sicurezza in modi più difficili da individuare rispetto agli errori evidenti. Un errore di calcolo in un foglio di calcolo è visibile. Un'interpretazione narrativa plausibile ma sottilmente errata di una varianza, invece, non lo è. All'inizio, ho individuato due casi in cui i commenti generati dall'IA descrivevano in modo errato il fattore alla base di una varianza dei costi, in un modo che sarebbe stato imbarazzante in un contesto di consiglio di amministrazione. Questo ha modificato il livello di attenzione con cui verifico gli output dell'IA prima che procedano.
La seconda limitazione è il contesto. L'IA non conserva la memoria istituzionale. Ogni volta che la utilizzo, ricostruisco il contesto da zero. Per una funzione finanziaria in cui la cronologia delle decisioni, i rapporti con gli investitori e la narrazione strategica sono fortemente legati al contesto, questo rappresenta un vincolo concreto. Significa che l'IA funziona meglio su attività discrete e ben delimitate, piuttosto che su qualsiasi attività che richieda una comprensione approfondita di come siamo arrivati a questo punto.
La terza riguarda l'adozione all'interno del team. Ottenere da un team finanziario un uso efficace dell'IA, invece di evitarla o affidarsi eccessivamente a essa, ha richiesto una gestione attiva. La tendenza a incollare un numero nell'IA e ad accettare l'output senza metterlo in discussione rappresenta un rischio concreto, soprattutto per i membri più junior del team. Costruire le giuste abitudini nell'uso dell'IA è stato importante quanto gli strumenti stessi.
Tre ambiti in cui l'IA non dovrebbe essere utilizzata nella finanza
L'ambito in cui l'IA ha chiaramente dato i risultati peggiori per me è tutto ciò che richiede un giudizio sulle persone e sulle relazioni.
All'inizio, ho provato a utilizzare l'IA per strutturare e impostare conversazioni difficili: decisioni sulla retribuzione, colloqui sulla performance con membri senior del team e comunicazioni agli investitori riguardo agli obiettivi mancati. Gli output erano tecnicamente coerenti, ma completamente sbagliati nella pratica. Erano calibrati su un contesto professionale generico, non sulla storia specifica della relazione, sulla personalità dell'individuo o sulle dinamiche non espresse che determinano il modo in cui quelle conversazioni vengono recepite. Ho smesso completamente di utilizzarla per questa categoria.
Un altro ambito è la valutazione dei rischi futuri in un contesto di startup. L'IA eccelle nell'individuare rischi con precedenti storici e nel riconoscere schemi. Individua con difficoltà i rischi specifici che contano in un'azienda ad alta crescita, con capitale limitato e in rapida evoluzione, dove le minacce spesso non si sono mai verificate prima in quella specifica configurazione. Quando abbiamo gestito la transizione verso il segmento enterprise in Scrut e contemporaneamente una nuova previsione dei ricavi, i quadri di rischio generati dall'IA sembravano generici. I rischi reali in quel momento erano specifici dei nostri rapporti con gli investitori, della capacità del nostro team commerciale di attuare un cambiamento di segmento e della nostra posizione in termini di liquidità disponibile rispetto alle tempistiche della raccolta fondi. L'IA non è riuscita a far emergere utilmente nulla di tutto questo.
Infine, un altro ambito è l'accuratezza delle previsioni durante i periodi volatili. Si presume implicitamente che l'IA migliorerà l'accuratezza delle previsioni in FP&A. In un ambiente stabile e ricco di dati, potrebbe essere vero. In un'azienda SaaS di Serie B che sta attraversando una transizione strategica, con un team commerciale in fase di cambiamento e un prodotto in rapida evoluzione, gli schemi storici non sono utili. Gli input sono troppo rumorosi e l'azienda cambia più rapidamente di quanto qualsiasi modello possa apprendere in modo utile. In quel periodo, l'IA mi ha fornito più scenari, ma non scenari migliori.
Come stanno cambiando i team finanziari con l'IA
Alcune persone definiscono il proprio valore in base al volume della produzione e il fatto che l’IA riduca la necessità di tale produzione ha richiesto una gestione attiva del modo in cui considerano il proprio contributo.
Ha modificato ciò per cui assumo, senza però cambiare ancora il numero di persone che assumo.
Il livello tecnico richiesto per entrare nel mio team finanziario non è diminuito. Ma la natura del requisito tecnico è cambiata. Mi concentro meno sulla capacità di una persona di costruire un modello o produrre un'analisi degli scostamenti e più sulla sua capacità di ragionare criticamente sui risultati che non ha prodotto direttamente.
La capacità specifica che ora valuto esplicitamente è uno scetticismo produttivo nei confronti dell'IA: l'istinto di mettere in discussione anziché accettare. Un membro del team che considera corretto un risultato coerente prodotto dall'IA è ora un rischio, a differenza di due anni fa, perché il volume e la plausibilità dei risultati dell'IA fanno sì che un'accettazione acritica crei rischi su larga scala.
Il secondo cambiamento è che il controller e il responsabile FP&A sono intervenuti prima nel processo. Questo comporta meno tempo dedicato alla produzione e più tempo alla revisione, all'interpretazione e alla messa in discussione. La transizione non è stata semplice per tutti. Alcune persone definiscono il proprio valore in base al volume della produzione e il fatto che l'IA riduca la necessità di tale produzione ha richiesto una gestione attiva del modo in cui considerano il proprio contributo.
La struttura del team non è ancora cambiata. I requisiti relativi ai talenti all'interno di tale struttura sono cambiati significativamente.
Perché Claude è lo strumento di IA più importante per un CFO
Claude è il mio strumento di riferimento. Non perché sia lo strumento più specializzato del mio insieme di strumenti, ma perché è quello con la maggiore leva. Ogni altro strumento finanziario che utilizzo serve un flusso di lavoro specifico. Claude opera trasversalmente a tutti questi strumenti.
Lo utilizzo specificamente per interpretare gli scostamenti e sottoporre gli scenari a prove di stress. Queste due attività sono al centro di ogni conversazione finanziaria importante che intrattengo: con il CEO, con il consiglio di amministrazione, con gli investitori. Poter mettere in discussione la mia interpretazione dei numeri e sottoporre a verifica le ipotesi del mio modello prima di queste conversazioni ha migliorato il modo in cui vi partecipo.
È migliore di ogni altro strumento perché migliora il mio modo di pensare, anziché limitarsi ad accelerare la mia produzione. Ogni altro strumento che utilizzo ottimizza la produzione. Questo ottimizza il giudizio. Nel ruolo di CFO, questa distinzione conta più di qualsiasi indicatore di efficienza.
L'IA rende i CFO sostituibili?
Nithin sottolinea
La verità scomoda è che l’IA non sta separando i CFO rilevanti da quelli irrilevanti. Sta accelerando la separazione tra i CFO che pensavano davvero e quelli che si limitavano principalmente a produrre. Questa distinzione esisteva già prima dell’IA. Era semplicemente più difficile da vedere.
La domanda che avrei voluto mi ponessi è se l'IA renda i CFO più sostituibili o meno.
La risposta comune è che li renda meno sostituibili. L'IA gestisce il lavoro analitico e il CFO sale lungo la catena del valore, si concentra sul giudizio e sulla strategia e diventa più indispensabile.
Credo che sia parzialmente errato.
I CFO che diventeranno meno sostituibili usano l'IA per sviluppare un giudizio più acuto, relazioni più solide con il consiglio di amministrazione e una visione strategica più approfondita, investendo nelle capacità umane che l'IA non può replicare.
I CFO che diventeranno più sostituibili usano l'IA per produrre risultati migliori senza sviluppare un pensiero migliore, scambiano un'analisi più rapida per una comprensione più profonda e consentono allo strumento di sostituire il rigore intellettuale che il ruolo ha sempre richiesto.
La verità scomoda è che l'IA non sta separando i CFO rilevanti da quelli irrilevanti. Sta accelerando la separazione tra i CFO che pensavano davvero e quelli che si limitavano principalmente a produrre. Questa distinzione esisteva già prima dell'IA. Era semplicemente più difficile da vedere.
Ci penso regolarmente. È la domanda che mi mantiene onesto riguardo al modo in cui utilizzo questi strumenti e al motivo per cui lo faccio.
Come i CFO dovrebbero affrontare i cambiamenti guidati dall'IA
Il mio consiglio inizia in modo scomodo… Il CFO che si affretta a implementare l’IA in flussi di lavoro ad alto rischio senza l’infrastruttura di governance necessaria per rilevare gli errori, e il primo errore grave in un contesto di consiglio di amministrazione o di investitori faranno arretrare significativamente la funzione.
Il mio consiglio inizia in modo scomodo, quindi comincerò da questo.
La maggior parte dei CFO sbaglierà procedendo troppo lentamente e poi reagendo in modo eccessivo. Vedo già uno schema di osservazione lunga e prudente, seguita da un'adozione affrettata e scarsamente governata quando la pressione competitiva rende insostenibile l'inazione. Entrambi gli estremi di questo schema sono costosi. Il CFO che aspetta troppo cede terreno in termini di produttività, talenti e rilevanza strategica. Il CFO che si affretta a implementare l'IA in flussi di lavoro ad alto rischio senza l'infrastruttura di governance necessaria per rilevare gli errori, e il primo errore grave in un contesto di consiglio di amministrazione o di investitori faranno arretrare significativamente la funzione.
- Entrate personalmente e immediatamente nel lavoro. Non create una task force, non delegate l'esplorazione a un membro junior del team e non limitatevi a leggere sull'argomento. Per sviluppare un giudizio autentico su dove l'IA debba essere utilizzata nella funzione finanziaria, usatela voi stessi su attività reali e sperimentate in prima persona sia il suo effetto moltiplicatore sia le sue modalità di errore. Un CFO che non ha usato personalmente l'IA per un aggiornamento al consiglio di amministrazione, un'analisi degli scostamenti o un modello di scenario non ha basi per prendere decisioni valide su dove implementarla su larga scala.
- Governate esplicitamente il confine prima di averne bisogno. Definite in anticipo quali decisioni l'IA può orientare e quali decisioni rimangono esclusivamente umane. Non lasciate implicito questo confine. In una funzione finanziaria, un confine sfumato vi costa caro: le comunicazioni al consiglio di amministrazione contengono errori sottili, le valutazioni dei rischi non colgono le minacce specifiche del contesto e le decisioni sull'allocazione del capitale ottimizzano i modelli storici anziché il giudizio orientato al futuro. Mettete per iscritto il confine, comunicatelo al team e riesaminatelo periodicamente man mano che gli strumenti evolvono.
- Considerate l'adozione dell'IA una questione di capacità del team, non di strumenti. L'accesso agli strumenti di IA non sarà il fattore limitante nella maggior parte delle funzioni finanziarie; lo saranno il giudizio del team e la sua capacità di utilizzarli bene. I membri junior del team rischiano di fare eccessivo affidamento su di essi, accettando i risultati dell'IA senza sottoporli a un'analisi critica. Questo crea un rischio per la qualità proprio nei flussi di lavoro in cui cercate efficienza. Costruire le abitudini giuste — l'istinto di mettere in discussione i risultati dell'IA anziché convalidarli — è un problema manageriale che richiede attenzione attiva.
- Questo consiglio è specifico per i CFO di aziende in forte crescita o sostenute da venture capital. I vostri investitori osservano il vostro modo di pensare all'IA, non solo il modo in cui la vostra azienda la utilizza. Un CFO in grado di parlare in modo fluente e specifico dell'integrazione dell'IA nella funzione finanziaria, compresi i casi in cui non ha funzionato, dimostra una sofisticazione operativa importante nei rapporti con il consiglio di amministrazione e nella raccolta di capitali successiva. Un entusiasmo vago per l'IA è dannoso tanto quanto ignorarla.
- E la maggior parte dei CFO resisterà a questo consiglio. L'arrivo dell'IA non riduce il valore attribuito al giudizio umano nella leadership finanziaria; lo aumenta. Man mano che l'IA assorbe una quantità crescente del lavoro analitico e di redazione, ciò che rimane esclusivamente umano diventa più visibile e determinante. L'intelligenza relazionale, la responsabilità, la capacità di cogliere l'atmosfera durante una riunione del consiglio di amministrazione, il giudizio necessario per capire quando il modello è errato, anche quando sembra corretto. L'IA non sta automatizzando queste capacità; ne sta amplificando l'importanza proprio perché tutto ciò che le circonda viene automatizzato. I CFO che prospereranno in questo momento investiranno in queste capacità umane integrando al contempo l'IA nei propri flussi di lavoro.
Segui gli aggiornamenti
Potete seguire il lavoro di Nithin Shetty su LinkedIn.
Presto arriveranno altre interviste agli esperti sul Club dei CFO!