

Potresti aver sentito dire che solo la metà delle piccole imprese sopravvive ai primi 5 anni, ma sapevi che oltre l'80% delle imprese fallisce a causa di problemi di flusso di cassa?
Sebbene comprendere il tuo bilancio non risolverà tutti i tuoi problemi, ti aiuterà a individuarli con sufficiente anticipo per fare la differenza.
Nozioni di base sul bilancio
Il bilancio è un prospetto finanziario strutturato che illustra il valore di un'impresa. A volte viene indicato anche come valore contabile. I bilanci vengono utilizzati:
- Dai titolari delle imprese per comprendere la situazione finanziaria complessiva dell'impresa e prendere decisioni strategiche relative a spese, risparmi e crescita
- Da investitori e finanziatori per comprendere la salute e la stabilità finanziaria di un'impresa quando la valutano per un potenziale investimento o credito
- Dai membri del team che lavorano nella contabilità, nella direzione e in altri reparti per orientare il processo decisionale relativo a processi, obiettivi aziendali o spese
Sebbene il bilancio sia un potente strumento finanziario, non è uno strumento autonomo per ogni esigenza contabile. Ad esempio, non mostra l'effettivo valore di mercato di un'azienda né fornisce dettagli su profitti, perdite, flussi di cassa e altri fattori finanziari critici. Per questo motivo, quando valutano un'impresa ai fini di un credito o di un investimento, finanziatori e investitori desiderano generalmente esaminare più prospetti finanziari, inclusi bilanci e conti economici.
I bilanci possono essere creati manualmente in Excel. Tuttavia, le migliori pratiche prevedono generalmente l'utilizzo di modelli e strumenti di rendicontazione integrati nel software di contabilità. Questi strumenti automatizzano la creazione del bilancio, riducendo i rischi di errore associati al trasferimento manuale dei dati.
Che cos'è un bilancio contabile
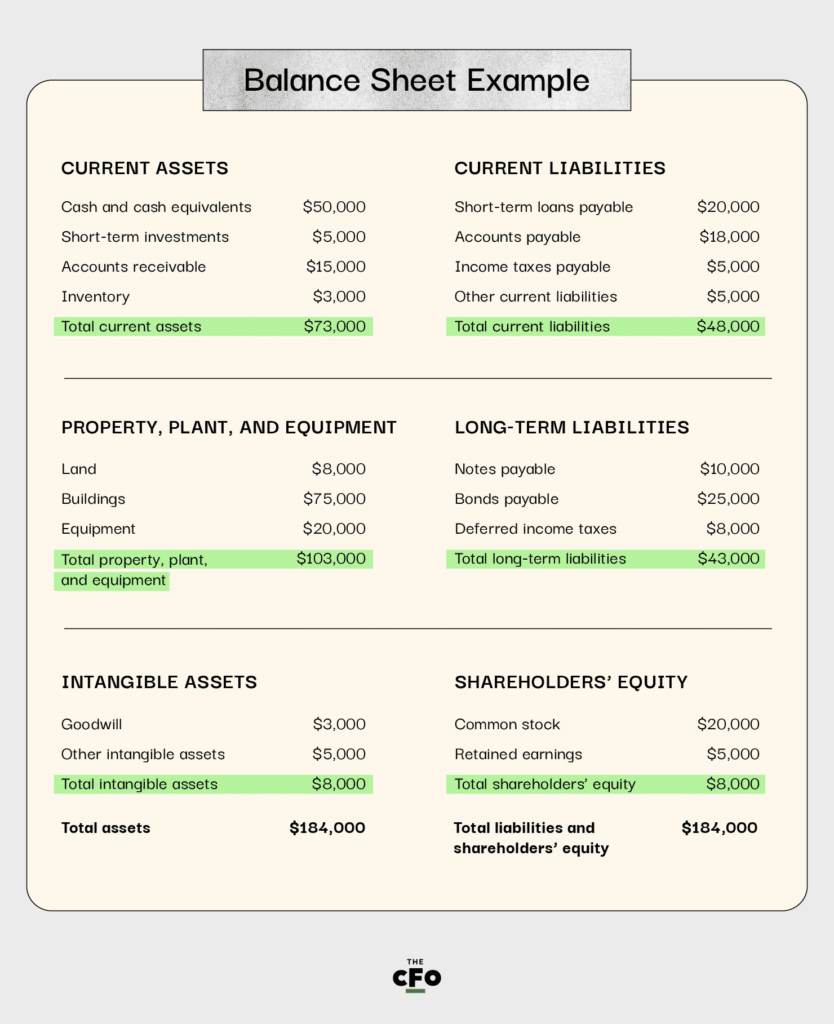
Il bilancio è un prospetto contabile che fotografa attività, passività e patrimonio netto degli azionisti di un'impresa.
Da un lato del bilancio trovi ciò che l'azienda possiede. Questo include:
- Attività correnti, come disponibilità liquide ed equivalenti
- Attività a lungo termine, come terreni e attrezzature
- Attività immateriali, come avviamento e proprietà intellettuale
Dall'altro lato del bilancio trovi ciò che l'azienda deve e quanto hanno investito i proprietari. Ciò che l'azienda deve — le sue passività — include:
- Passività correnti, come prestiti a breve termine, debiti verso fornitori e imposte sul reddito
- Passività a lungo termine, come obbligazioni e mutui da pagare
Nella sezione relativa al patrimonio netto degli azionisti troverai azioni ordinarie, utili portati a nuovo e altre componenti del patrimonio netto.
Bilanciare il bilancio
Come avrai intuito, il bilancio della tua azienda dovrebbe sempre risultare in pareggio. L'equazione contabile del bilancio è:
Attività = Passività + Patrimonio netto degli azionisti
Ciò significa che ciascun lato dell'equazione dovrebbe essere uguale allo stesso totale; somma tutte le attività su un lato del bilancio e poi somma tutte le passività più il patrimonio netto degli azionisti sull'altro lato. Se non sono uguali, è probabile che ci sia un errore nella rendicontazione. Verifica che tutti i numeri siano corretti e che non sia stato omesso nulla dall'equazione del bilancio. Potrebbe inoltre essere necessario assicurarsi di riportare le attività e le passività corrette per il periodo rappresentato nei bilanci.
Ecco un esempio molto semplice di bilancio:
Utilizzare questo strumento per comprendere la propria situazione finanziaria
Dovresti utilizzare il bilancio per comprendere la situazione finanziaria della tua azienda in un determinato momento. È una fotografia, il che significa che è utile per quello specifico momento o periodo. Per questo motivo, i bilanci vengono generalmente redatti su base mensile o trimestrale.
Sebbene il bilancio non aiuti a comprendere come il denaro fluisce dentro e fuori dalla tua azienda — per questo sarebbe necessario un rendiconto finanziario — ti aiuta a comprendere fattori come la liquidità e la solvibilità.
Have an account? Log In
Liquidità
La liquidità si riferisce alla quantità di attività liquide a cui si ha accesso. Le attività liquide sono denaro contante, equivalenti di cassa o qualsiasi cosa possa essere convertita rapidamente e facilmente in denaro contante.
La formula della liquidità è chiamata indice di liquidità corrente:
Indice di liquidità corrente = attività correnti / passività correnti
Poiché entrambe queste cifre sono facilmente disponibili in un bilancio, è possibile ottenere rapidamente un indice di liquidità corrente da tale prospetto. In effetti, la maggior parte dei bilanci include solitamente il calcolo per comodità. Gli indici di liquidità correnti di riferimento variano a seconda del settore, ma un valore generalmente considerato buono è compreso tra 1,5 e 3.
Solvibilità
La solvibilità si riferisce alla capacità dell'azienda di far fronte ai propri debiti, sia a breve sia a lungo termine. La formula dell'indice di solvibilità è:
Indice di solvibilità = (utile netto + ammortamento) / tutte le passività
I bilanci dettagliati contengono in genere tutte le informazioni necessarie per questa formula. In generale, gli indici di solvibilità dovrebbero essere pari o superiori a 1,5 per indicare che un'azienda è in grado di far fronte ai propri obblighi e dispone comunque di un certo margine di sicurezza.
Le attività e il bilancio
Le attività si riferiscono a ciò che un'azienda possiede. Hanno un valore monetario, che può essere utilizzato per sostenere i processi aziendali o far fronte agli obblighi debitori. La sezione delle attività del bilancio deve tenere conto del totale delle attività, comprese quelle immateriali, come l'avviamento.
Attività correnti
Le attività correnti sono quelle che l'azienda probabilmente utilizzerà entro i prossimi 12 mesi. Comprendono il denaro contante e gli equivalenti di cassa (utilizzati per finanziare le operazioni aziendali e pagare i debiti a breve termine), nonché i crediti verso clienti.
Attività a lungo termine
Le attività di un'azienda comprendono anche elementi che possono essere utilizzati per anni, come immobili, impianti e attrezzature. Possono includere terreni, attrezzature soggette ad ammortamento e proprietà intellettuale, come brevetti o diritti d'autore per programmi software.
Le passività e il bilancio
Le passività si riferiscono agli obblighi finanziari di un'azienda. La sezione delle passività del bilancio deve tenere conto delle passività totali dovute dall'azienda, compresi sia i debiti correnti sia quelli a lungo termine.
Passività correnti
Le passività correnti, o passività a breve termine, sono quelle che diventano esigibili entro 12 mesi dalla data del bilancio. Gli esempi includono i debiti verso fornitori, come una fattura mensile per l'archiviazione nel cloud, nonché il debito della carta di credito, le spese operative e alcune imposte.
Passività a lungo termine
Le passività non correnti, o debiti a lungo termine, sono quelle che diventano esigibili oltre 12 mesi dopo la data del bilancio. Possono includere debiti a lungo termine documentati e debiti bancari.
In molti casi, un debito deve essere suddiviso in entrambe le categorie. Per esempio, supponiamo che un'azienda di sviluppo di app acquisti un edificio per uffici in cui svolgere le proprie attività. Deve effettuare 12 rate mensili di un mutuo entro il prossimo anno; tali rate potrebbero essere indicate tra le passività correnti. La parte restante del mutuo sarebbe indicata come debito a lungo termine.
Il patrimonio netto degli azionisti e il bilancio
La sezione del patrimonio netto del bilancio registra quanto i proprietari hanno investito nell'azienda. Questa è una parte importante del bilancio perché riflette il valore che l'azienda deve agli azionisti e agli altri investitori nel capitale proprio.
Patrimonio netto del proprietario
Il patrimonio netto del proprietario si riferisce al valore che i proprietari dell'azienda hanno investito in essa. Il patrimonio netto degli azionisti si riferisce al valore investito dagli azionisti. La differenza principale tra i due riguarda il modo in cui l'azienda è posseduta o detenuta.
Per comprendere la differenza, consideriamo un esempio. Una persona sviluppa un'idea per un'attività SaaS e decide di avviare la startup con risorse proprie. Ciò significa che inizialmente finanzia l'attività con i propri fondi. Se il proprietario investe $100,000 nel primo anno e preleva $50,000 come compenso, il suo patrimonio netto è pari a $50,000 per il primo anno.
Ora immaginiamo che il servizio software abbia successo e che il proprietario voglia far crescere l'attività. Cerca capitale di rischio dagli investitori. Ora ci sono degli azionisti. Supponiamo che gli investitori apportino $200,000 e non abbiano ancora prelevato alcun dividendo. Il patrimonio netto degli azionisti è pari a $200,000.
More Articles
Utili portati a nuovo
Gli utili non distribuiti si riferiscono all'ammontare degli utili che l'azienda conserva per reinvestirli nella crescita o sostenere la liquidità disponibile. Per arrivare a questa cifra, si sottraggono i dividendi dall'utile netto di un determinato periodo.
Ad esempio, supponiamo che un'azienda abbia un utile netto di $100,000 per il mese. Potrebbe distribuire $50,000 di questi profitti tra proprietari e azionisti e conservare $50,000 da reinvestire nell'azienda.
Quando un'azienda ha utili non distribuiti, dispone di opzioni finanziarie per la crescita, l'aumento del valore delle azioni o gli investimenti di capitale. Gli utili non distribuiti vengono spesso riportati come rapporto tra utili non distribuiti e attività. Sebbene un rapporto di 1:1 sia ideale, in molti settori non è generalmente possibile. Pertanto, l'obiettivo è avvicinarsi il più possibile a un rapporto di 1:1 o semplicemente avere un rapporto di utili non distribuiti superiore alla media del proprio settore.
Deficit
Se l'azienda non dispone di entrate sufficienti in un determinato periodo per far fronte ai propri obblighi debitori e coprire le passività verso gli azionisti, presenta utili non distribuiti negativi. Questa situazione viene definita deficit. È importante monitorare qualsiasi deficit nel bilancio, perché spesso significa che l'azienda sta attingendo alle riserve di liquidità o prendendo denaro in prestito per coprire le passività. Sebbene sia possibile mantenere questa situazione per un breve periodo, avere un deficit per periodi prolungati è un segnale di cattiva salute finanziaria per un'azienda.
Come utilizzare nel modo più efficace uno stato patrimoniale
Inizia con un modello per semplificare la creazione di uno stato patrimoniale. Quando possibile, utilizza un software di contabilità per creare automaticamente gli stati patrimoniali, poiché ciò riduce il rischio di errori. I proprietari delle aziende dovrebbero esaminare periodicamente gli stati patrimoniali e i relativi indici finanziari per comprendere la salute complessiva della propria azienda. Esaminare mensilmente il proprio stato patrimoniale, ad esempio, garantisce che non ci siano sorprese se si decide di vendere l'azienda, richiedere un prestito aziendale o cercare finanziamenti in capitale di rischio.
Hai completato il tuo stato patrimoniale e sei pronto a passare ad altri importanti aspetti contabili della tua azienda? Dai un'occhiata ai nostri altri articoli sulla contabilità per saperne di più.

