

Il responsabile della finanza nativo dell’IA afferma di evitare di imporre l’automazione quando il limite dell’IA è realmente inferiore a quello umano
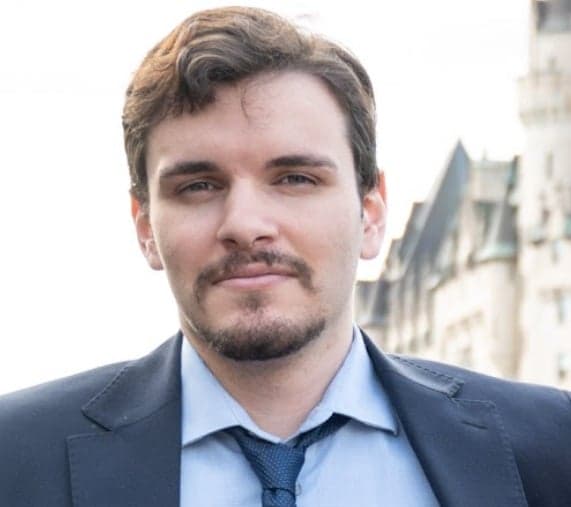
Nicolas Frendo
Responsabile della finanza presso Acephalt
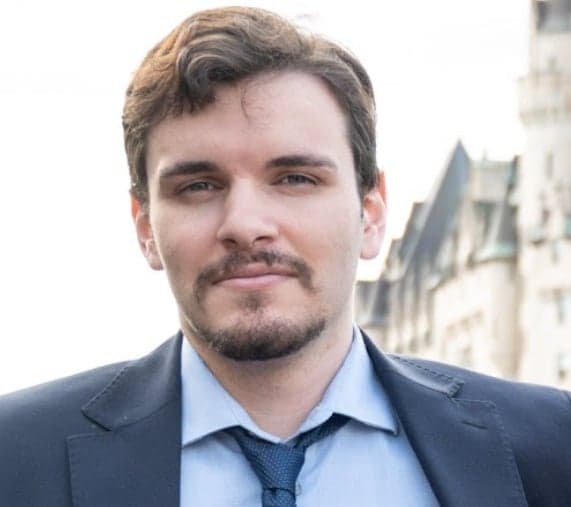
Nicolas Frendo spiega come l’IA possa accelerare la rendicontazione finanziaria con risultati convalidati, mantenendo al contempo umane le decisioni d’investimento, la responsabilità e le relazioni.
Key Takeaways
Chiusure più rapide: L’IA riduce i cicli di chiusura della rendicontazione finanziaria da dieci giorni lavorativi a tre, liberando al contempo 15 ore settimanali.
Giudizio umano: L’IA gestisce le attività finanziarie verificabili, ma le persone mantengono il controllo sull’allocazione del capitale, sulle negoziazioni, sulle decisioni d’investimento e sulla responsabilità finale per i rischi.
Mostrare il lavoro svolto: L’IA per la rendicontazione finanziaria necessita di convalida deterministica e spiegabilità, perché numeri accurati possono comunque non garantire fiducia, verificabilità e conformità.
Limiti reali: L’IA ha migliorato la modellazione e la riconciliazione, ma l’acquisizione di operazioni basata sulle relazioni e la distribuzione agli acquirenti richiedono ancora un coinvolgimento personale.
Base dati: Claude supporta i flussi di lavoro basati sull’IA ripulendo i dati di origine, riconciliando i conti e producendo risultati affidabili pronti per la contabilità.
Nicolas Frendo è il responsabile finanziario di Acephalt, una società fintech nativa dell'IA che sviluppa strumenti per la due diligence.
Abbiamo parlato con lui per capire come l'IA stia cambiando la rendicontazione finanziaria. Ecco cosa ci ha raccontato.
Dalla finanza alla tecnologia
Sono Nicolas Frendo, responsabile finanziario di Acephalt, una società fintech con sede a Toronto che sviluppa strumenti di due diligence basati sull'IA per investitori di private equity, venture capital e family office.
Il mio percorso non è stato una linea retta dalla finanza alla tecnologia. Ho studiato diritto commerciale alla Carleton, poi ho conseguito un master in gestione finanziaria presso l'Università di Ottawa, ottenendo nel frattempo un certificato con lode in mercati finanziari a Yale. All'inizio ho lavorato come analista di dati e analista finanziario in diverse organizzazioni, per poi diventare assistente di ricerca e fellow all'interno dell'ecosistema dell'innovazione di Ottawa, presso realtà come Invest Ottawa e Treefrog Accelerator. È lì che finanza e tecnologia hanno iniziato a sovrapporsi per me.
Lo schema che continuavo a incontrare era sempre lo stesso: le decisioni di investimento si basano ancora su attività manuali e fortemente dipendenti dal giudizio umano. I report sulla qualità degli utili, la due diligence delle operazioni e la modellazione finanziaria richiedono settimane e alla fine dipendono comunque da una manciata di analisti sovraccarichi che fanno del loro meglio con informazioni incomplete. È proprio questo divario tra il rigore che un'operazione merita e il tempo che chiunque può dedicarle ad avermi spinto ad abbandonare i ruoli tradizionali nella finanza e a fondare un'azienda.
In Acephalt stiamo colmando questo divario con una piattaforma di IA multiagente che riduce settimane di due diligence a poche ore, senza perdere la spiegabilità di cui gli investitori hanno bisogno per fidarsi dei risultati. Mi occupo di finanza e strategia di ingresso sul mercato, quindi la mia giornata è divisa equamente tra numeri e persone, trasformando le esigenze dei team che gestiscono le operazioni in ciò che svilupperemo successivamente.
Il momento che stiamo vivendo — l'IA che passa da novità a componente operativa del processo di investimento — è esattamente il cambiamento che mi ha spinto a entrare in questo settore.
Come l'IA sta cambiando la rendicontazione finanziaria
Prima, il nostro team trascorreva circa 15 ore alla settimana estraendo manualmente i dati delle transazioni dal sistema contabile, riconciliando i conti e assemblando il pacchetto di chiusura nei fogli di calcolo. Inoltre, pagavamo un servizio esterno di contabilità per occuparsi di una parte di questo lavoro.
Ora Claude e Daloopa gestiscono le attività di estrazione e strutturazione: estraggono i dati, li categorizzano e segnalano tutto ciò che sembra anomalo. Una competenza personalizzata di Claude li organizza nel formato del nostro report di chiusura, mentre il nostro team esamina gli elementi segnalati e approva il risultato invece di creare il report da zero.
Il ciclo di chiusura, che prima richiedeva circa dieci giorni lavorativi, ora ne richiede circa tre, liberando circa 15 ore alla settimana per analisi a maggior valore aggiunto.
Quali attività finanziarie devono restare affidate a una persona
Ci affidiamo all'IA per i risultati della modellazione e delle previsioni finanziarie, la riconciliazione e l'analisi degli scostamenti (corrispondenza tra banca e QBO, controlli sulla spesa dei fornitori) e la prima individuazione dei rischi nelle operazioni.
Le decisioni sull'allocazione del capitale e sulla raccolta di fondi, le decisioni finali sulle operazioni e sugli investimenti, la definizione dei prezzi e le negoziazioni con i clienti, così come l'approvazione finale dei rischi, restano però affidate alle persone.
In sostanza, l'IA gestisce le attività per le quali esiste una risposta corretta verificabile: i numeri tornano, una formula è corretta, uno scostamento ha una causa. Le persone invece gestiscono le decisioni che richiedono giudizio, contesto relazionale e responsabilità, elementi che non sono presenti nei dati.
I risultati positivi e negativi dell'IA nella finanza
Ecco i risultati positivi che stiamo osservando con l'IA:
- L'accuratezza della modellazione finanziaria nel lavoro per i clienti è aumentata da circa il 37% all'80-90% dopo l'aggiunta del livello di convalida simbolica.
- La due diligence nello stile QoE, che prima richiedeva settimane, ora viene completata in un periodo compreso tra alcune ore e pochi giorni. Nota: Claude non è in grado di farlo con accuratezza, quindi mi riferisco qui al nostro prodotto.
- Le riconciliazioni e i controlli sulla spesa dei fornitori, che prima erano manuali, ora richiedono pochi minuti e individuano elementi che una verifica manuale non rileva. Per esempio, il sistema ha segnalato 13 addebiti duplicati da parte di un fornitore.
Per quanto riguarda i risultati negativi:
- Le prime versioni si basavano sull'output grezzo degli LLM per la modellazione e producevano numeri plausibili ma errati; il dato del 37% di accuratezza era un vero caso di malfunzionamento, non un'ipotesi.
- I clienti hanno sollevato obiezioni sulla fiducia: le discrepanze nelle valutazioni (DCF rispetto al prezzo di mercato) emergevano senza un livello sufficiente di spiegabilità, quindi abbiamo dovuto rendere gli output più trasparenti prima che le persone potessero farvi affidamento.
- Abbiamo riscontrato alcuni problemi di piattaforma e usabilità che richiedevano ancora la risoluzione dei problemi da parte di una persona, invece che l'IA rilevasse autonomamente il proprio malfunzionamento. Per esempio, alcuni flussi di lavoro automatizzati specifici si bloccavano o si comportavano in modo incoerente.
Dove gli strumenti di IA non sono all'altezza
Ci aspettavamo che l'IA potesse aiutare concretamente nella ricerca di operazioni nelle fasi iniziali, ma internamente abbiamo mantenuto questa attività a una priorità più bassa, poiché finora non è valsa la pena dello sforzo di sviluppo; la ricerca basata sulle relazioni continua a dare risultati migliori.
I nostri acquirenti — professionisti del private equity, spesso più anziani e orientati alle relazioni — non adottano soluzioni attraverso canali digitali o tecnologicamente avanzati come farebbe un tipico acquirente SaaS. IA, strumenti standard di generazione di lead, attività di contatto su LinkedIn: tutto ha prodotto un coinvolgimento ridotto e difficoltà nel raggiungere i responsabili delle decisioni. Perché il mercato non funziona in questo modo. Abbiamo scelto di creare manualmente elenchi di aziende obiettivo e organizzare cene esclusive per costruire le relazioni personali e le presentazioni dirette a cui questi acquirenti rispondono.
\u003cstrong\u003eIl prodotto poteva essere accurato e veloce, ma senza quella capacità di costruire relazioni, nulla di tutto ciò avrebbe raggiunto le persone che ne avevano bisogno. Gli strumenti di IA non hanno colmato questa lacuna; a farlo è stata una distribuzione costruita intorno al modo in cui l’acquirente si fida e prende decisioni.\u003c/strong\u003e
Il prodotto poteva essere accurato e veloce, ma senza quella capacità di costruire relazioni, nulla di tutto ciò avrebbe raggiunto le persone che ne avevano bisogno. Gli strumenti di IA non hanno colmato questa lacuna; a farlo è stata una distribuzione costruita intorno al modo in cui l'acquirente si fida e prende decisioni.
Perché l'IA deve mostrare il proprio processo nei flussi di lavoro finanziari
L'IA presenta difficoltà in termini di verificabilità, fiducia e conformità.
Per esempio, le valutazioni generate con il DCF non coincidevano con i prezzi di mercato e, inizialmente, l'output del modello non offriva una spiegabilità sufficiente affinché i clienti comprendessero perché i numeri divergessero. Un numero espresso con sicurezza ma privo di un percorso di ragionamento visibile non conquista la fiducia solo perché è accurato; i clienti hanno sollevato obiezioni finché non abbiamo reso più trasparente il modo in cui il modello ricavava gli output.
I miglioramenti dell'accuratezza dell'IA non risolvono automaticamente la verificabilità e la conformità. Un modello può essere matematicamente corretto e tuttavia non conquistare la fiducia se non è in grado di mostrare il proprio processo. Anche la piattaforma che lo supporta può non essere all'altezza se non dispone delle certificazioni di conformità richieste dal processo di gestione del rischio del cliente.
Nicolas Shares
\u003cstrong\u003eAnche la pianificazione e la tesoreria traggono vantaggio dall’IA, ma è nella reportistica che la riprogettazione mostra il suo vero valore, perché è l’unico ambito in cui “abbastanza vicino” non è mai stato accettabile e l’IA senza convalida ha semplicemente creato una versione più lenta dello stesso problema di fiducia.\u003c/strong\u003e
Perché la reportistica ha bisogno di una riprogettazione basata sull'IA
Potrei essere di parte, ma la reportistica è la componente del ciclo di vita finanziario che ha bisogno di una riprogettazione basata sull'IA — in particolare, la reportistica adiacente alla revisione contabile che sostiene la due diligence dell'operazione (qualità degli utili, analisi dei bilanci).
È l'area che abbiamo riprogettato in cui il vecchio modello mostra per primo i suoi limiti: tradizionalmente, la reportistica è stata valutata e strutturata sulla base delle ore degli analisti, non della qualità o della velocità dell'output, motivo per cui un rapporto QoE costa $25,000 e oltre e richiede settimane, indipendentemente da quanto sia ripetitivo il lavoro sottostante. Questa struttura non regge quando un livello di IA convalidato produce in poche ore lo stesso output allineato a CPA/CBV.
È anche la componente del ciclo di vita maggiormente esposta sul piano della fiducia: la reportistica si trova proprio al confine con la revisione contabile, quindi accuratezza e spiegabilità non sono facoltative, come potrebbero esserlo nella pianificazione interna. Ogni output deve resistere allo stesso livello di scrutinio a cui sarebbe sottoposto un rapporto preparato da una persona, motivo per cui abbiamo sviluppato il livello di convalida deterministica prima di intervenire sul modello di prezzo, non dopo.
Anche la pianificazione e la tesoreria traggono vantaggio dall'IA, ma è nella reportistica che la riprogettazione mostra il suo vero valore, perché è l'unico ambito in cui "abbastanza vicino" non è mai stato accettabile e l'IA senza convalida ha semplicemente creato una versione più lenta dello stesso problema di fiducia.
Perché Claude Code è una svolta per l'igiene dei dati
Claude Code è una svolta perché è l'unico strumento alla base di tutto il resto di questo flusso di lavoro: non è una soluzione con un'unica funzione. Lo uso per ripulire e normalizzare i dati grezzi prima che entrino in contatto con un modello (esportazioni da PitchBook, download bancari, file CSV disordinati), per riconciliare i conti e individuare discrepanze che altrimenti richiederebbero ore di confronto manuale delle singole righe, e per creare output pronti per QBO che completano il ciclo della contabilità.
Se perdessi ogni altro strumento ma mantenessi Claude, potrei comunque passare dai dati sorgente grezzi e disordinati a un output finanziario utilizzabile. Se perdessi Claude e mantenessi tutto il resto, tornerei a eseguire manualmente quella pulizia e quella riconciliazione.
Il nostro team è rimasto piccolo e generalista più a lungo di quanto sarebbe accaduto in un’organizzazione finanziaria tradizionale a questo stadio. Il giudizio professionale e i ruoli a contatto con i clienti hanno assorbito attività che in passato avrebbero richiesto un organico più ampio di analisti.
È anche il livello di cui mi fido per segnalarmi quando qualcosa non torna, invece di produrre una risposta dall'aspetto convincente, e per me questo conta più di qualsiasi singola funzione. Tutto il resto dell'insieme di strumenti presuppone dati in ingresso puliti e riconciliati. Claude porta i dati a quello stato in primo luogo.
Perché il rigore non dipende più da tempo e organico
Si presume che il rigore cresca in proporzione al tempo e all'organico, e che per ottenere un numero più affidabile servano più ore di lavoro degli analisti o un ulteriore livello di revisione manuale. Questo legame non è reale.
Un livello di convalida deterministico rileva errori che sfuggirebbero a un gruppo di analisti stanchi, e lo fa nel tempo che un tempo richiedeva un'unica revisione. Il vecchio indicatore dell'affidabilità — settimane di lavoro, molteplici approvazioni — ha smesso di significare qualcosa quando la verifica effettiva è diventata: "I calcoli tornano?". Non era: "Chi ci ha lavorato e quante volte?"
Il risultato è che il nostro team è rimasto piccolo e generalista più a lungo di quanto sarebbe accaduto in un'organizzazione finanziaria tradizionale a questo stadio. Il giudizio professionale e i ruoli a contatto con i clienti hanno assorbito attività che in passato avrebbero richiesto un organico più ampio di analisti.
Tre consigli
Il mio consiglio? I CFO che stanno affrontando questo cambiamento dovrebbero considerare l'AI uno strumento per tutto ciò che ha una risposta corretta verificabile, mantenendo però umane l'allocazione del capitale, le decisioni sulle operazioni e la definizione dei prezzi, poiché comportano responsabilità e contesto che nessun modello possiede. Non fidatevi mai dell'output grezzo di un LLM sui calcoli finanziari senza una verifica deterministica a supporto; la fluidità non equivale all'accuratezza e i modelli non verificati produrranno numeri plausibili ma errati.
Aspettatevi resistenze nei contesti in cui i sistemi legacy sono radicati: l'AI deve integrarsi con gli strumenti di cui il vostro team si fida già, non sostituirli, altrimenti perderà rapidamente credibilità. Introducete la spiegabilità negli output fin dal primo giorno; un numero che nessuno può ricondurre a una motivazione non verrà utilizzato, per quanto accurato possa essere.
E sappiate riconoscere dove il limite dell'AI è realmente inferiore a quello di una persona; non forzate l'automazione in ambiti come la ricerca di operazioni basata sulle relazioni solo perché la tecnologia è disponibile.
Segui gli aggiornamenti
Puoi seguire il lavoro di Nicolas Frendo su LinkedIn e sul suo sito web personale. E dai un'occhiata ad Acephalt.
Presto arriveranno altre interviste con esperti su The CFO Club!