

Che si tratti di pagare gli stipendi o di ottenere capitale per la crescita, cercare finanziamenti in qualità di fondatore, CEO o CFO è inquietante e può sembrare ancora più intimidatorio quando si ha a che fare con prestiti SaaS.
Cosa sono i prestiti SaaS?
Prendere in prestito denaro come azienda di software come servizio (SaaS) è un po' diverso rispetto alle aziende tradizionali. Tradizionalmente, le aziende garantiscono i propri prestiti con scorte, attrezzature e immobili, così, in caso di insolvenza, il creditore ottiene del denaro liquidando le garanzie. Per questo motivo, le attività basate su beni fisici tendono a essere più interessanti per i creditori rispetto alle aziende SaaS.
La maggior parte delle aziende SaaS in crescita può vantare soltanto proprietà intellettuale e crediti commerciali, elementi che in genere un creditore non desidera. Al contrario, l'azienda SaaS viene valutata in base al suo potenziale e alla sua storia reddituale (con la possibilità che il creditore ottenga una garanzia sotto forma di strumenti convertibili in capitale proprio in caso di insolvenza).
Ciò nonostante, le aziende SaaS, siano esse startup o aziende in espansione, possono comunque accedere a prestiti da diverse fonti. Questi fornitori di prestiti si basano sulle metriche dell'azienda SaaS, sul modello di business e sui ricavi previsti per determinarne l'affidabilità creditizia.
Ecco i tipi di prestiti SaaS che puoi utilizzare per far crescere il tuo team, estendere l'autonomia finanziaria della tua azienda o finanziare qualsiasi altra esigenza per cui ti serva un'iniezione di capitale.
Come funzionano i prestiti SaaS?
La maggior parte dei prestiti SaaS consiste in capitale non diluitivo, ovvero non richiede di cedere la proprietà della propria azienda, come avverrebbe con un finanziamento in capitale proprio.
Per ottenere prestiti SaaS, fai affidamento sui fondamentali della tua azienda (come CAC, CLV/LTV, MRR, ARR e fidelizzazione dei clienti) per rivolgerti ai fornitori di prestiti e ottenere un finanziamento commisurato ai ricavi previsti.
Come qualificarsi per un prestito SaaS
Ottenere un prestito è come trovare un partner romantico: devi essere te stesso… ma devi assicurarti di apparire al meglio.
Prima di entrare nei dettagli di un potenziale creditore, esamina questi fattori per capire se la tua azienda SaaS appare come un debitore affidabile:
1. Strategia di crescita
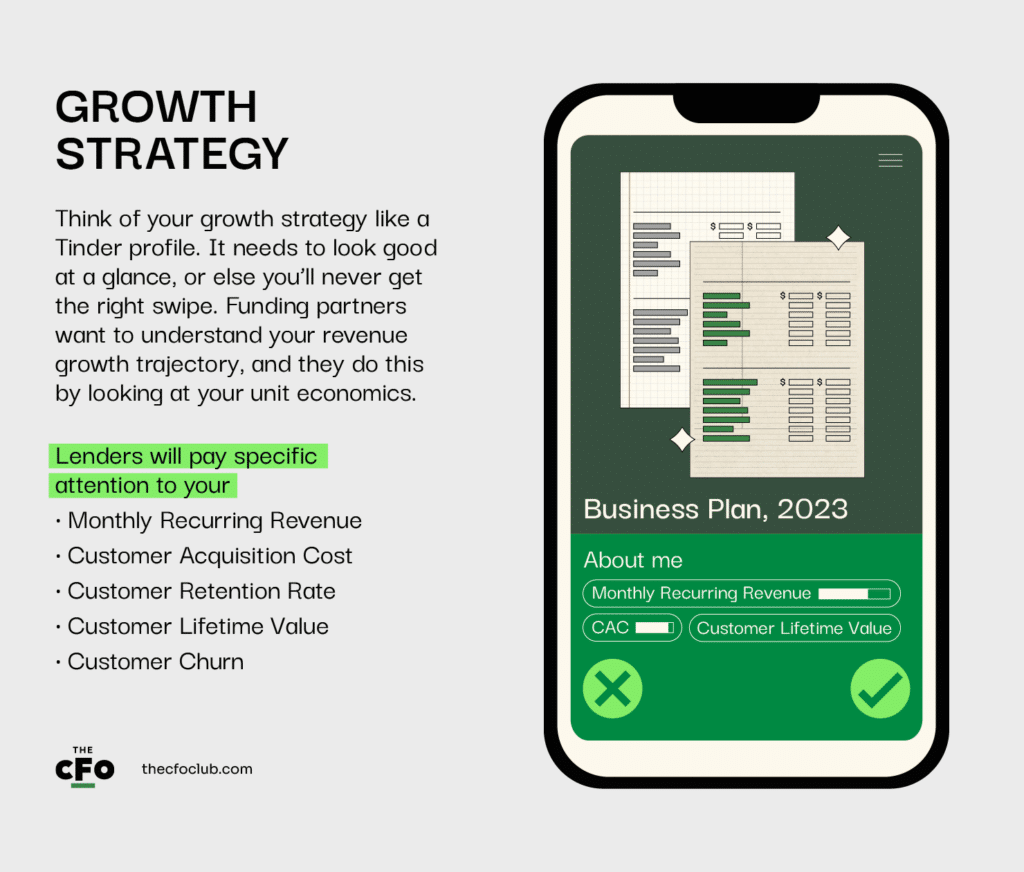
Pensa alla tua strategia di crescita come a un profilo Tinder. Deve apparire convincente a prima vista, altrimenti non otterrai mai il consenso giusto. I partner finanziari vogliono comprendere la traiettoria di crescita dei tuoi ricavi e lo fanno analizzando l'economia unitaria.
I creditori presteranno particolare attenzione a:
- Ricavi ricorrenti mensili per comprendere i tuoi ricavi mensili.
- Costo di acquisizione dei clienti per sapere quanto spendi per acquisire clienti. Un CAC elevato potrebbe indicare che le spese per l'acquisizione dei clienti sono troppo alte per essere redditizie.
- Tasso di fidelizzazione dei clienti per valutare la tua capacità di mantenere i clienti.
- Valore del ciclo di vita del cliente per vedere quanti ricavi ottieni dal tuo cliente medio durante il rapporto con la tua azienda.
- Tasso di abbandono dei clienti per capire con quale rapidità i tuoi clienti annullano l'abbonamento dopo essersi iscritti al tuo prodotto.
Le tue metriche sono positive: hai ottenuto il consenso. E adesso?
Dopo aver esaminato le metriche iniziali e la redditività a un livello così generale, i creditori vorranno approfondire per conoscerti un po' meglio.
Have an account? Log In
2. Piano aziendale
Pensano che tu sia interessante, quindi sei passato alla messaggistica. Ora devi conquistarli raccontando la tua storia in modo da farli credere nel tuo futuro.
Il tuo piano aziendale dovrebbe mostrare la tua proposta di valore, la strategia di acquisizione dei clienti, le proiezioni future e qualsiasi altra informazione che aiuti i creditori a vedere il tuo potenziale di crescita e la tua capacità di rimborsare il prestito.
Dovresti inoltre avere ben chiaro per cosa ti serve il prestito. I creditori devono essere certi che il loro prestito li aiuterà a guadagnare, quindi devono sapere per cosa intendi utilizzare il denaro. Ad esempio, hai maggiori possibilità di ottenere finanziamenti per un'espansione che per ripagare i tuoi debiti.
Ora li hai conquistati con una o due battute efficaci e sei passato a un appuntamento. Questa fase richiede più tempo e impegno da parte loro, quindi devi fare in modo che ne valga la pena.
3. Processo di verifica approfondita
Mentre sei al tuo appuntamento, ti faranno domande sulla tua storia e, se vuoi che questa relazione duri, dovrai assicurarti di presentare le prove a sostegno.
I creditori adottano processi di verifica approfondita per valutare la tua azienda, il tuo settore e la tua richiesta di prestito. Anticipa il processo del tuo creditore e le domande più importanti, preparandoti con risposte soddisfacenti.
Puoi assicurartene:
- Organizzare le metriche e i dati aziendali per la loro analisi.
- Mostrare il processo che hai creato per generare lead e acquisire nuovi clienti.
- E, in realtà, qualsiasi altra cosa che trasformi la percezione della tua azienda da passività a centro di profitto.
Se giochi bene le tue carte, trovi qualcuno che creda in te e porti le prove di cui hai bisogno, avrai un partner prima ancora di rendertene conto.
Tipi di opzioni di finanziamento tramite debito
Sono certo che qualsiasi prestito per SaaS potrebbe fornirti i fondi di cui hai bisogno, ma i requisiti, gli interessi e il piano di rimborso di ciascuna opzione faranno la differenza nel lungo periodo.
Debito convertibile
Il debito convertibile ti consente di ottenere un prestito che puoi rimborsare alla scadenza, ma a condizione che, se raccogli un round di finanziamento azionario prima della scadenza, il finanziatore possa convertire il debito in azioni a un tasso scontato (chiamato diritto di conversione).
Lo sconto in caso di un evento di finanziamento azionario si aggira solitamente intorno al 15-25%. Il documento riepilogativo del prestito specifica i termini di rimborso e conversione: il prezzo per azione, la durata del prestito e il tasso di interesse prima della scadenza o della conversione.
Il debito convertibile è più diffuso tra le aziende tecnologiche ad alta crescita nelle fasi iniziali, che non vogliono cedere una parte della propria attività nella fase attuale, ma hanno bisogno di capitale per far crescere l'azienda fino a raggiungere una valutazione che abbia senso per una vendita.
Puoi accedere a note di debito convertibile tramite investitori informali, società di capitale di rischio e finanziatori specializzati. Alcuni esempi sono Gust, Andreessen Horowitz e Lighter Capital.
Ecco come prepararti al debito convertibile
- Aggiorna il tuo piano aziendale.
- Prepara una tabella di capitalizzazione per mostrare gli azionisti attuali della tua azienda.
- Esamina il documento riepilogativo del prestito per assicurarti che l'importo del prestito, la data di scadenza, il tasso di interesse e i termini di conversione siano in linea con i tuoi piani.
- Assicurati che i tuoi numeri (CAC, LTV, tasso di abbandono) riflettano la realtà della tua azienda.
- Valuta la probabilità di raccogliere finanziamenti azionari prima della scadenza dei prestiti e se vorresti o meno cedere quote future per preservare il flusso di cassa disponibile.
Prestito per il capitale circolante
Un prestito per il capitale circolante è adatto alle aziende SaaS che operano in settori con ricavi stagionali e spese costanti, come le aziende di assistenza ai viaggi. Durante i periodi di calo, questo prestito per il capitale circolante può aiutarti a finanziare le spese quotidiane (come stipendi, affitto, ecc.).
A differenza della nota di debito convertibile, questo prestito è relativamente più facile da ottenere. Tende a essere legato al merito creditizio del titolare dell'azienda, quindi per ottenerlo con successo avrai bisogno di un buon punteggio di credito. In caso contrario, alcuni finanziatori insisteranno affinché tu presenti una garanzia.
L'opzione di prestito per il capitale circolante più comune per le aziende SaaS è Fundbox.
Puoi aumentare le probabilità di ottenere un prestito per il capitale circolante:
- Comprendendo e spiegando chiaramente per cosa ti serve il prestito per il capitale circolante.
- Definendo lo scopo del prestito.
- Organizzando i tuoi documenti finanziari per consentirne l'esame ai finanziatori.
- Esaminando la tua storia creditizia personale per comprendere la tua idoneità a un prestito per il capitale circolante.
Finanziamento basato sui ricavi
Il finanziamento basato sui ricavi offre alle aziende SaaS la possibilità di ottenere un prestito basato sui ricavi futuri, garantendo loro un accesso rapido ai fondi. Ci si aspetta che rimborsino il prestito con i ricavi previsti. Le rate mensili corrispondono solitamente a una percentuale fissa dei ricavi mensili, anziché a un importo fisso.
Il finanziamento basato sui ricavi è particolarmente diffuso tra le aziende SaaS che dimostrano di avere entrate regolari.
Lighter Capital fornisce alle aziende nelle fasi iniziali i fondi per far crescere la propria attività in cambio di una parte dei ricavi che generano ogni mese.
Ecco come prepararti a un prestito basato sui ricavi.
- Organizza i tuoi rendiconti finanziari affinché il finanziatore possa valutare la tua affidabilità creditizia.
- Prepara i dati storici sui ricavi per mostrare l'andamento della tua azienda negli ultimi 2-3 anni.
- Presenta una previsione dei tuoi ricavi futuri affinché il finanziatore possa valutare la tua capacità di rimborso.
Anticipo su crediti commerciali
Il factoring dei crediti commerciali aiuta le aziende SaaS ad accedere immediatamente a fondi basati sui propri crediti commerciali. Sebbene molti clienti SaaS paghino gli abbonamenti prima che i servizi vengano erogati, gli abbonamenti dei clienti attuali aiutano a comprendere le aspettative di ricavi derivanti dagli abbonamenti futuri.
È più facile ottenere questo prestito quando i contratti specificano quando i crediti commerciali saranno completamente saldati e, quindi, quando riceverai il pagamento.
I finanziatori esamineranno le tue fatture, i fondamentali dell'azienda (tasso di abbandono dei clienti, LTV, ecc.) e la qualità creditizia dei tuoi clienti per determinare il tuo tasso di factoring. Se i tuoi dati sono in ordine, ti forniranno l'importo di cui hai bisogno in cambio dei tuoi crediti commerciali. In questo modo, non dovrai aspettare il pagamento del cliente per trovare il denaro necessario a finanziare le spese aziendali. L'entità dei tuoi crediti commerciali determinerà l'importo del prestito che puoi ottenere.
Il factoring dei crediti commerciali è più adatto alle aziende SaaS che ricevono i pagamenti dopo 30, 60 o 90 giorni dalla prestazione del servizio. Queste aziende hanno bisogno di finanziamenti a breve termine per mantenere operative le attività aziendali.
I prestiti di factoring dei crediti commerciali di AltLine sono una buona opzione di finanziamento per le aziende SaaS che non riescono a ottenere linee di credito.
Ecco cosa devi preparare per attirare finanziamenti basati sui crediti commerciali da parte di un finanziatore:
- Un prospetto dei tuoi crediti commerciali
- I nomi dei conti.
- Le date di fatturazione.
- Gli importi dovuti.
- Copie delle fatture.
- Qualsiasi altra documentazione necessaria a convalidare che le vendite siano legittime.
Linea di credito MRR
Con una linea di credito MRR, la tua azienda SaaS può ottenere fino a 3–5 volte i tuoi ricavi ricorrenti mensili per finanziare le proprie esigenze aziendali. Essendo una delle fonti meno costose per la crescita di un'azienda SaaS, la linea di credito MRR richiede una garanzia personale, il che significa che sarai tu a risponderne se la tua azienda non riuscirà a rimborsare il prestito.
Questo tipo di prestito è destinato alle aziende SaaS con ricavi ricorrenti mensili o annuali (ARR) consistenti e stabili.
Tra i finanziatori degni di nota per le linee di credito MRR figurano Silicon Valley Bank (ora di proprietà di First Citizens e, sì, ancora esistente) e novel capital.
Per accedere a una linea di credito MRR, la tua azienda deve
- Registrare un tasso di abbandono del 15% o inferiore.
- Dimostrare una crescita storica e prevista positiva.
- Essere autofinanziata, sostenuta da capitale di rischio o finanziata da business angel.
Strutture di rimborso del debito
Che tu paghi un importo mensile fisso, restituisca un importo inferiore nei primi mesi per gestire meglio il flusso di cassa o inizi a rimborsare gradualmente il prestito fin dal primo pagamento, ciò sarà determinato dalla struttura di rimborso del prestito. Ecco perché devi prestare particolare attenzione alla struttura di rimborso del debito, che può essere una:
Prestito rateale standard
Con le rate standard, devi rimborsare rate mensili fisse. La rata copre una parte dell'importo principale e gli interessi.
I prestiti rateali standard tendono ad avere un piano chiaro, quindi è facile capire quando estinguerai il prestito. Il finanziatore definisce il piano di ammortamento e determina l'importo da pagare per ogni rata.
La durata può variare da un minimo di 12 mesi a un massimo di 7 anni, con un minimo di due pagamenti prima della scadenza.
Il prestito rateale standard è la struttura più popolare di questo elenco. La facilità di rimborso e la sostenibilità per il budget rendono più semplice il rimborso per le aziende SaaS con ricavi e flussi di cassa stabili. Anche i finanziatori lo preferiscono perché offre loro vantaggi in termini di flusso di cassa regolare.
More Articles
Solo interessi
Rimborsare il prestito con l'opzione dei soli interessi divide il rimborso in due periodi: un periodo in cui si pagano esclusivamente gli interessi e un altro periodo durante il quale si può iniziare a rimborsare il capitale. Nella seconda fase, il pagamento mensile aumenta per includere entrambi gli aspetti del prestito.
Poiché nel primo periodo non rimborsi il capitale, l'importo totale dovuto rimarrà invariato nel tempo. Tuttavia, puoi utilizzare ciò che avresti pagato sul capitale come investimento nella tua azienda, sia per accelerare la crescita sia per aumentare il flusso di cassa.
Per la maggior parte degli operatori, questa struttura non è preferibile, a meno che non sia stato predisposto un piano chiaro di ricorso alla leva finanziaria.
Struttura a rate crescenti
Nella struttura a incremento progressivo, nei mesi iniziali pagherai un importo relativamente più basso, con un aumento graduale degli importi delle rate man mano che i tuoi ricavi crescono nel tempo. Questo consente ai mutuatari di adeguare i pagamenti alla crescita della propria attività, così che tutto sia proporzionato alle esigenze effettive.
Tutto ciò che devi sapere sui termini di rimborso, inclusi la frequenza e l’entità dell’aumento degli interessi, è indicato nel documento riepilogativo dei termini.
A seconda dell’accordo con il finanziatore, il prestito a incremento progressivo può prevedere un singolo aumento (un incremento) o più aumenti (incrementi multipli) per tutta la durata del prestito.
Ti basta un buon prestito per far crescere la tua attività SaaS alle tue condizioni
Ognuno di questi tipi di prestito offre un’opportunità unica per far crescere la tua attività senza perderne il controllo.
Esaminali attentamente per capire quale soddisfa la maggior parte, se non tutti, i tuoi requisiti. Spero che questo ti aiuti ad affrontare meglio il finanziamento tramite debito.
Il CFO Club condivide contenuti utili che aiutano CFO, fondatori e CEO a promuovere cambiamenti nelle proprie organizzazioni. Iscriviti alla nostra newsletter per migliorare ulteriormente le tue competenze.

