AI gir den største CFO-endringen på 20 år
Brad Wolfe
Grunnlegger av Wolfe Packs Consulting

Brad Wolfe forklarer hvorfor AI utvider CFO-rollen, og gjør datastyring, økonomisk kontroll og ansvarlig beslutningstaking viktigere enn noen gang.
Key Takeaways
AI-påvirkning: AI flytter CFO-roller fra tradisjonelle oppgaver til datastyring og strategisk kapitalallokering.
Datastyring: AI krever solid datahåndtering; å ignorere dette fører til feilaktige økonomiske resultater og beslutninger.
Fordeler med AI: Automatiserte AI-prosesser reduserer tiden det tar å avslutte månedsregnskapet betydelig og forbedrer styrediskusjoner basert på scenarier.
Utvidelse av rollen: AI utvider CFO-rollen og krever ekspertise innen styringsarkitekturer og forvalteransvar.
Behovet for eierskap: Manglende suksess i AI-initiativer skyldes ofte uklart eierskap til myndighet og datahåndtering.
Gjennom karrieren har Brad Wolfe hatt tre CFO-stillinger i NASDAQ-noterte selskaper. Nå er han grunnlegger av Wolfe Packs Consulting, der han støtter PE-støttede selskaper i det lavere mellommarkedet. Han underviser også ved flere universiteter.
Vi satte oss ned med ham for å forstå hvordan AI endrer CFO-rollen. Her er hva han fortalte oss.
Hva dette øyeblikket med AI-transformasjon krever
Jeg brukte første halvdel av karrieren på å gjøre arbeidet som de fleste CFO-er delegerer. Tre CFO-stillinger i NASDAQ-noterte selskaper, over 80 M&A-transaksjoner og over 50 implementeringer av virksomhetssystemer innen ERP, CRM, fakturering og datavarehus. Bakgrunn fra PwC, juridisk grad og MBA fra Kellogg. Jeg har sittet foran revisjonskomiteer, signert 302-sertifiseringene og sluttført avtaler der datakvaliteten gjorde meg så ukomfortabel at jeg måtte prise avtalen på nytt.
Grunnen til at jeg er her, er enkel: Jeg så AI bli overlatt til feil personer. Ikke fordi teknologifolk er inkompetente — det er de ikke — men fordi spørsmålene AI reiser, ikke er teknologispørsmål. De handler om kapitalallokering. De handler om ansvar. Dette er spørsmålene som allerede havner på CFO-ens bord når resultatet fra AI er feil, og noen sertifiserer det som ble produsert.
Jeg driver Wolfe Packs Consulting nå, og jobber med PE-støttede selskaper i det lavere mellommarkedet. Min hovedtese er at CFO-rollen — eller COFO-rollen, som jeg kaller den når driftsmandatet er integrert — er den eneste lederposisjonen som allerede har ansvar for den finansielle modellen, kontrollene, sertifiseringsansvaret og styreforholdet. AI-styring trenger ikke en ny tittel. Den eksisterende rollen må ta eierskap til området oppstrøms for resultatet.
Det er mitt fokus. Og det er det dette øyeblikket krever.
More Articles
Å bygge det som trengs
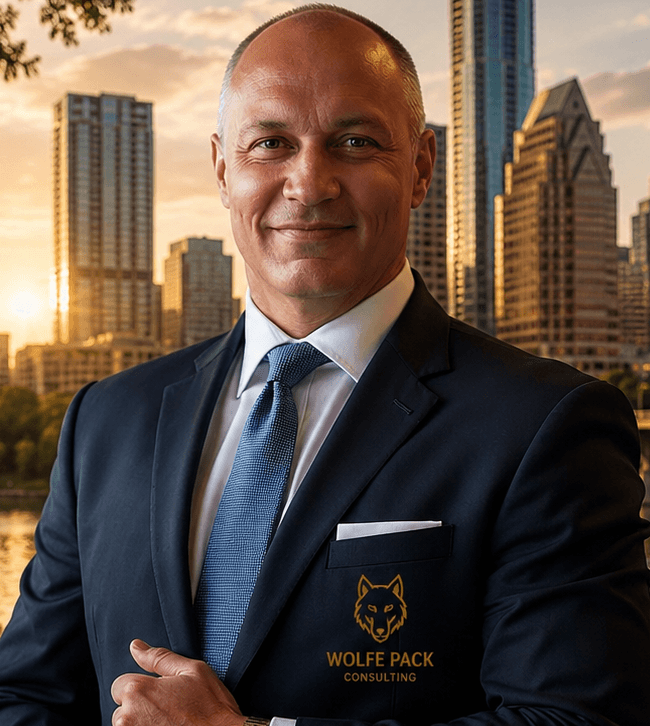
Jeg jobber som operativ partner og CFO integrert i PE-støttede selskaper i det lavere mellommarkedet. Det typiske oppdraget gjelder et selskap med mellom 20 millioner og 500 millioner dollar i omsetning, støttet av en sponsor som enten nettopp har sluttført avtalen, eller som er 12 til 18 måneder inne i eierperioden og innser at økonomifunksjonen ikke er bygget for det som kommer.
Kompleksiteten varierer, men mønsteret er konsekvent: strukturer med flere selskaper, ofte et resultat av oppkjøpsaktivitet, der økonomiteam som er utformet for en driftsmodell med ett selskap, nå samtidig skal levere konsolidert rapportering, integrasjonsregnskap og AI-klar dataarkitektur. Ingen infrastruktur for delte tjenester. Rapporteringen lever i regneark. CFO-ene er teknisk dyktige, men operativt overveldet.
Min rolle som COFO er å tre inn i rollen, bygge det som trengs og overføre kapasiteten — enten det betyr å etablere den finansielle modellen, prioritere systemarbeidet, ha ansvar for styreforholdet under en overgang eller definere hvordan AI-styring skal se ut i et selskap med reell operasjonell kompleksitet og en sponsor som ønsker svar, ikke rammeverk.
Jeg jobber med ett oppdrag om gangen på dette dybdenivået. Resten av tiden bruker jeg på rådgivning, skriving og undervisning — ved Northwestern, DePaul og Chicago Kent — fordi gapet mellom det CFO-rollen krever i dag, og det økonomiledere er opplært til å gjøre, er stort nok til at det må håndteres både på utøver- og rekrutteringsnivå.
Hvordan AI muliggjør integrert finansiell modellering
Den mest konkrete endringen jeg har gjort det siste året, er hvordan jeg bygger og vedlikeholder den integrerte drifts- og finansmodellen.
Tidligere var modellbygging en periodisk øvelse. En budsjettsyklus produserte en versjon, en ny prognose oppdaterte den, og en håndfull personer forsto modellens logikk i Excel. Da et styremøte nærmet seg, var modellen allerede utdatert, og fortellingen måtte dekke over hullene.
Nå bruker jeg AI til å vedlikeholde en kontinuerlig oppdatert modell som kobler operasjonelle drivere direkte til økonomiske resultater — inntekter per kohort, antall ansatte mot lønnskostnader og leverandørkostnader mot margin per forretningsenhet. Jeg bygger ikke modellen på nytt hvert kvartal. Jeg vedlikeholder den som et levende dokument som kan undersøkes i sanntid.
Som følge av dette har styresamtalene endret seg. I stedet for å presentere et statisk øyeblikksbilde og forsvare forutsetningene, kan jeg gå inn i et styremøte og kjøre scenarier i rommet. En sponsor spør hva som skjer med EBITDA hvis den største kunden faller fra — svaret er ikke «Jeg kommer tilbake til deg». Det ligger i modellen, og modellen er oppdatert.
Denne endringen påvirket også hvordan jeg tenker på AI-styring. Når ledere tar beslutninger basert på en AI-assistert modell, blir datakvalitet et eksistensielt spørsmål. Modellen vet ikke hva som mangler. Den arbeider ut fra det som finnes. Dette tvang frem en disiplin rundt datastyring og prosessdokumentasjon som de fleste selskaper i det lavere mellommarkedet aldri har hatt.
AI skapte ikke dette kravet. Den gjorde det kostbart å ignorere det.
En AI-drevet arbeidsflyt for avviksanalyse
AI-en har allerede sporet avviket tilbake til kilden – en bestemt kunde, et bestemt kostnadssenter, en bestemt transaksjonstype – så gjennomgangen er ikke en leteøvelse. Det er en vurdering: Er dette støy, en trend eller et kontrollproblem som krever eskalering?
Slik gjennomføres AI-assistert avviksanalyse ende-til-ende når den er koblet til den integrerte drifts- og finansmodellen.
En dokumentert prosess fra kundeemne til kontantinnbetaling danner grunnlaget – hvert inntektsgenererende trinn fra den første muligheten til innbetaling av kontanter, kartlagt mot systemene som brukes. Dette må finnes før AI-laget legges til. Uten det mangler modellen prosesslogikk for validering.
Derfra tilfører ERP- og CRM-systemene faktiske tall til modellen daglig. AI overvåker innkommende data opp mot forventede mønstre – inntekter per kohort, tidspunkt for innbetalinger, kostnader per kategori sammenlignet med budsjett – og markerer avvik som overskrider definerte terskler. Den markerer bare avvik som er statistisk signifikante eller avviker fra modellens driverforutsetninger.
Jeg gjennomgår et varsel samme dag som det dukker opp. AI-en har allerede sporet avviket tilbake til kilden – en bestemt kunde, et bestemt kostnadssenter, en bestemt transaksjonstype – så gjennomgangen er ikke en leteøvelse. Det er en vurdering: Er dette støy, en trend eller et kontrollproblem som krever eskalering?
Resultatet av gjennomgangen inngår direkte i styrefortellingen. Når jeg forbereder meg til et styremøte, redigerer jeg avviksanalysen; jeg bygger den ikke. Modellen har allerede utarbeidet det første utkastet til historien. Min oppgave er å validere logikken, bruke skjønn som krever operasjonell kontekst, og sørge for at jeg kan gå god for fortellingen jeg presenterer.
Styringslaget som muliggjør dette arbeidet, omfatter navngitte dataeiere for hvert kildesystem, en dokumentert eskaleringsvei for modellunntak og et tydelig skille mellom det AI-en markerer, og det CFO-en beslutter. AI-en tar ikke avgjørelsen. Den synliggjør informasjon raskt nok til at avgjørelsen kan tas før problemet vokser.
Anthropics Claude er avgjørende for økonomiledere
Claude, Anthropics store språkmodell, er verktøyet jeg bruker mest. Ikke fordi den er den eneste kapable modellen – det er den ikke – men fordi jeg har funnet den mest nyttig for arbeidet som betyr noe i en CFO-kontekst: resonnering i lange tekster, sammenstilling av kompleks finansiell og operasjonell informasjon, utarbeidelse av fortellinger på styrenivå og arbeid med styringsrammeverk som krever vedvarende logisk konsistens gjennom et langt dokument.
Den gir størst verdi i et bestemt bruksområde: å bygge og vedlikeholde hovedbriefen – et levende dokument som følger hver aktive relasjon, innholdstråd, vokabularbeslutning og åpne sak på tvers av rådgivnings- og innholdsplattformen min. Denne oppgaven får ikke plass i én enkelt ledetekst. Den krever en modell som holder oversikt over kontekst, resonnerer om avhengigheter og produserer resultater som er i tråd med beslutninger som er tatt tidligere i samme økt. Her er kvalitetsforskjellen mellom modellene mest synlig.
Hvorfor CFO-er må forsvare beslutninger informert av AI
Brad deler
AI avgjør ikke kapitalallokering, vurderinger av inntektsføring, risikovurderinger på styrenivå eller noe som krever attestasjon. Dette forblir uttrykkelig menneskelig …
Men det viktigste poenget er ikke hvilke verktøy jeg liker, men hva jeg bruker dem til.
AI informerer avviksanalyse, scenariomodellering, prognoser, mønstergjenkjenning i kontantstrømmer og det første utkastet til nesten alle analytiske resultater. Dette er områder der datamengden overstiger det en menneskelig analytiker effektivt kan behandle, og der verdien ligger i å synliggjøre signalet, ikke i at et menneske utfører beregningene.
AI avgjør ikke kapitalallokering, vurderinger av inntektsføring, risikovurderinger på styrenivå eller noe som krever attestasjon. Dette forblir uttrykkelig menneskelig – ikke fordi AI ikke kan produsere et svar, men fordi svaret medfører juridiske og forvaltningsmessige konsekvenser som må ende hos et navngitt menneske som kan forsvare det under en kontradiktorisk gjennomgang.
De fleste CFO-er håndterer for tiden mellomlaget dårlig – AI-assisterte resultater som informerer beslutninger uten et uttrykkelig ansvar for resultatet. Avviksanalyse som inngår i en fortelling til styret. Kontantstrømprognoser som driver samtaler om lånebetingelser. Dette er ikke beslutninger med lav risiko. CFO-en som lar AI informere slike resultater uten en styringsarkitektur for datakvalitet, modellvalidering og attestasjon av resultater, signerer en 302 på et tall de ikke kan forklare fullt ut. Det er ikke et AI-problem. Det er et kontrollproblem.
AI gir store fordeler og store risikoer
Først, de gode resultatene.
Tiden det tar å avslutte regnskapsperioden, er mest synlig. Da vi satte opp dataarbeidet i riktig rekkefølge før vi tok i bruk AI-assistert rapportering, gikk tiden for månedsavslutningen betydelig ned – i ett tilfelle fra 18 dager til 9. Det er ikke magi; det skjer når dataene er tilstrekkelig rene til at automatisering kan fungere uten manuell inngripen i hvert trinn.
Prognosenes nøyaktighet ble forbedret på en annen måte enn jeg forventet. Forbedringen lå ikke i presisjonen i tallene, men i hvor raskt prognosene kunne revideres. Når faktiske tall avviker fra planen, identifiserer modellen avviket og sporer det tilbake til den utløsende faktoren i løpet av timer i stedet for dager. CFO-en trenger ikke å forklare et avvik på styremøtet. CFO-en håndterer allerede tiltakene.
Det viktigste kvalitative resultatet var at samtalen i styret endret seg. Når modellen er oppdatert og scenarioene er forhåndsbygget, stiller styrets representant bedre spørsmål, og CFO-en gir bedre svar. Det endrer relasjonen.
Deretter, det dårlige.
AI-suksess krever god datainfrastruktur
Den mest konsekvente feilen jeg har sett, er å ta i bruk AI oppå et dataproblem organisasjonen ikke visste at den hadde.
Alle CFO-er som starter et AI-initiativ, tror at dataene deres er i rimelig god stand – ERP-systemet har vært i drift i flere år, kontoplanen er standardisert, CRM-systemet er fylt ut – men det er nesten aldri tilfelle. Vurderinger av datakvalitet gjenspeiler vanligvis hvordan dataene ser ut for dem som registrerte dem, ikke hvordan de ser ut for en modell som forsøker å bruke dem.
Problemene var alltid der – uensartet kategorisering, udokumenterte prosesser, retningslinjer for inntektsføring som ble vedtatt i et styremøte, men aldri konfigurert i faktureringssystemet, og kunderegistre med tre varianter av samme navn. Økonomiteamet lærte å omgå dem. Det kan ikke AI.
AI varsler altså ikke om dårlige data. Den behandler dem med stor sikkerhet og produserer resultater som ser autoritative ut. Et økonomiteam som stoler på resultatet uten å forstå inndataene, er i en farligere situasjon enn et team som bruker regneark – for i det minste vet som regel noen som bruker regneark, hvor likene er begravet.
Det jeg har lært, er at datastyring bør være den første leveransen, ikke en forutsetning alle i prinsippet er enige i, men som i praksis hoppes over. Det betyr at prosessen fra kundeemne til betaling må kartlegges før man velger et AI-verktøy – hver overlevering, hvert kontaktpunkt i systemene og hvert sted der data skifter hender og kan bli feilregistrert, feiltolket eller gå tapt.
Deretter må man utpeke en navngitt ansvarlig for hvert lag – ikke en avdeling, men en person – og dokumentere hva som er korrekt på hvert trinn. Det betyr navngitte ansvarlige for hvert dataområde, dokumenterte definisjoner for alle måltall modellen skal bruke, og en avstemming mellom det retningslinjene sier og det systemet faktisk gjør – før AI-verktøyet velges, ikke etter at det er tatt i bruk.
Kostnaden ved å gjøre dette feil er ikke bare datarensing. Den omfatter også ny opplæring, ny validering, svekket tillit til resultatet og i noen tilfeller en samtale om korrigering av tidligere rapporterte tall. Den kostnaden sto ikke i beslutningsgrunnlaget. Det gjør den aldri.
AI mislykkes hvis ingen ansvarlige utpekes
Når organisasjonen innser at den trenger dokumentert dataansvar, navngitte godkjennere og en eskaleringsvei for unntak fra modellen, er AI allerede innebygd i arbeidsflyter som ingen fullt ut forstår. Å bygge inn styring i etterkant er betydelig vanskeligere og dyrere enn å etablere den før implementeringen.
Den andre feilen er et etterslep innen styring – og en manglende vilje til å utpeke en ansvarlig.
Innføringen av AI i økonomifunksjonen stopper oftest ikke opp fordi teknologien er feil eller implementeringen er komplisert, men fordi ingen i organisasjonen har fått – eller tatt – myndighet til å fatte beslutningene som kreves ved innføring av AI.
Når organisasjonen innser at den trenger dokumentert dataansvar, navngitte godkjennere og en eskaleringsvei for unntak fra modellen, er AI allerede innebygd i arbeidsflyter som ingen fullt ut forstår. Å bygge inn styring i etterkant er betydelig vanskeligere og dyrere enn å etablere den før implementeringen.
Hvem definerer hvordan dataene må se ut før modellen behandler dem? Hvem godkjenner unntakene når modellen produserer et resultat som ikke samsvarer med retningslinjene? Hvem er ansvarlig når den AI-assisterte analysen danner grunnlag for en beslutning som viser seg å være feil?
Dette er ikke teknologispørsmål. Det er spørsmål om myndighet. Og i de fleste organisasjoner blir de besvart på samme måte som alle andre ubehagelige spørsmål om myndighet blir besvart: med en komité.
Hvorfor AI ikke strekker til i leverandøranalyse og strategi
AI har ikke levert gode resultater innen analyse av leverandørkontrakter og innkjøpsinnsikt. Løftet var at AI skulle avdekke besparelsesmuligheter som var skjult i kontraktsvilkårene, identifisere dupliserte utgifter og flagge ugunstige fornyelsesbetingelser før de trådte i kraft. I praksis er dataene som forsyner disse verktøyene, nesten aldri rene eller komplette nok til å gi resultater man kan handle på.
Kontrakter ligger i PDF-filer med inkonsekvent formatering, leverandørregistrene har tre versjoner av samme leverandørnavn, og kostnadskategoriseringen, som skulle ha vært standardisert, ble aldri faktisk standardisert. AI produserer en rapport som krever manuell validering, noe som tar lengre tid enn den opprinnelige analysen ville ha gjort.
Jeg ser det samme mønsteret overalt: Verktøyet fungerer i demonstrasjonen fordi vi forberedte demonstrasjonsdataene. Det leverer under forventning i produksjon fordi vi ikke forberedte produksjonsdataene.
Hvordan AI endrer økonomiteamene og kompetansebehovene
Brad deler
Tradisjonelle økonomiteam ble bygget rundt antall ansatte … AI automatiserer en betydelig del av dette arbeidet.
AI endrer økonomiteamets sammensetning på måter som de fleste organisasjonskart ennå ikke har tatt høyde for.
Tradisjonelle økonomiteam ble bygget rundt et antall ansatte som inkluderte en controller, et team med regnskapsførere, én eller to FP&A-analytikere og en CFO som ledet dem alle. Denne strukturen forutsatte at mennesker utførte repetitive oppgaver med høyt volum: avslutte regnskapet, avstemme kontoer, utarbeide avviksrapporter og vedlikeholde budsjettmodellen.
AI automatiserer en betydelig del av dette arbeidet. Spørsmålet er ikke om antallet ansatte endres. I stedet må organisasjoner erkjenne at økonomiarbeidsstyrken nå omfatter fire tydelige kategorier, som hver krever ulik ledelse, styring og kostnadsstruktur: ansatte, AI-agenter, kontraktører og konsulenter.
De fleste økonomiorganisasjoner bruker alle fire uten å erkjenne forskjellen. En AI-agent som behandler fakturaer, er ikke en ansatt. Den har ikke en meningsfull leder. Den har noen som eier prosessen – noen som definerer parameterne, validerer resultatene og er ansvarlig for feilaktig behandling. Organisasjonene må navngi denne eieren. De fleste organisasjoner har ikke gjort det.
Jeg ser at kompetansesammensetningen er i endring: Transaksjonsarbeid med høyt volum flyttes til agenter. Det gjenværende menneskelige arbeidet krever dømmekraft, kontekst og ansvarlighet – CFO-en som attesterer resultatet, Controlleren som vet hvor likene er begravd i dataene, og analytikeren som forstår hvorfor modellen produserer et tall som ikke stemmer med forretningsvirkeligheten.
De mest effektive økonomiteamene om tre år vil være de som bevisst redesigner arbeidsstyrkearkitekturen sin nå – ikke de som reduserer antall ansatte og håper at agenter skal fylle tomrommet.
Hvordan AI har utvidet CFO-enes mandat
Mange tror at CFO-rollen blir mindre. AI automatiserer regnskapsavslutningen, avstemmingen, avviksanalysen og det første utkastet til styrefortellingen. Antallet ansatte som kreves for å drive en økonomifunksjon, går ned. Argumentet gir seg selv.
Men jeg mener at rollen blir større, og CFO-ene som forstår det, er de som vil definere hvordan rollen ser ut det neste tiåret.
Her er hvorfor. AI automatiserer standardarbeidet. Det den ikke kan automatisere, er ansvarlighetsstrukturen som gjør resultatet brukbart – styringsarkitekturen som avgjør om AI-resultatet kan attesteres, dømmekraften i kapitalallokeringen som avgjør hvilket scenario man skal handle ut fra, styreforholdet som gjør anbefalingen troverdig, og SOX 302-signaturen som setter et menneskenavn på konsekvensen når noe går galt.
Alt dette konsentreres oppover i organisasjonen. Nivået med økonomifunksjonens betrodde rådgivere – CFO-en som eier den integrerte modellen, styrer AI-resultatet og bærer det forvaltningsmessige ansvaret – blir ikke mindre. Det blir viktigere etter hvert som mengden AI-genererte resultater som krever menneskelig attestering, øker.
CFO-er som vil tape terreng, har bygget identiteten sin rundt arbeid som automatiseres. CFO-er som vil vinne terreng, gjør krav på mandatet oppstrøms for resultatet – datastyring, prosessarkitektur og AI-styring som en kapitalfunksjon – før noen andre fyller tomrommet.
Dette øyeblikket er ikke en trussel mot CFO-rollen. Det er den største utvidelsen av mandatet rollen har sett på tjue år. De fleste CFO-er har ennå ikke lagt merke til det.
Hvorfor CFO-er må endre fokus nå
Så, mitt råd? Tre ting, i prioritert rekkefølge.
- Ta eierskap til arkitekturen først. CFO-en som venter på at et AI-verktøy skal avdekke dataproblemer, ligger allerede etter. Datastyring, prosessdokumentasjon og systemjustering er forutsetninger, ikke biprodukter. Hvis du ikke vet hvem som eier hvert dataområde, hva prinsippene for inntektsføring sier i faktureringssystemet, og hvordan prosessen fra kundeemne til betaling fungerer fra start til slutt, er du ikke klar til å ta i bruk AI. Du er klar til å finansiere oppryddingen som følger etter en mislykket implementering.
- Ta ansvar for mandatet før resultatet foreligger. AI-styring havner på CFO-ens bord, enten CFO-en har bedt om det eller ikke. Sertifiseringsrisikoen under SOX 302, spørsmålene styret stiller om modellrisiko, og beslutningene om kapitalallokering knyttet til kontrakter med AI-leverandører — alt dette hører allerede funksjonelt inn under CFO-en. CFO-en som behandler AI som et IT-problem, gir frivillig fra seg området som definerer den neste versjonen av rollen. CFO-en som eier den integrerte drifts- og finansmodellen, prosessen fra kundeemne til betaling og styringsarkitekturen som gjør resultatet sertifiserbart, overlever ikke bare dette øyeblikket. Styret og sponsoren vil støtte seg på denne CFO-en når innsatsen blir høyere.
- Ikke bygg din profesjonelle identitet rundt arbeid som automatiseres. Regnskapsavslutningen, AP, avstemminger og grunnleggende rapportering — dette blir stadig mer standardisert. CFO-en som bygget sin troverdighet utelukkende rundt å gjennomføre regnskapsavslutningen, vil oppleve at denne troverdigheten uthules raskere enn stillingsbeskrivelsen endres. Arbeidet som bygger seg opp over tid, er arbeidet som ikke kan standardiseres: dømmekraft innen kapitalallokering, tillit på styrenivå, styringsarkitektur og evnen til å bekrefte at det modellen produserte, er noe du er villig til å sette navnet ditt på.
Dette øyeblikket er ikke en trussel mot CFO-rollen. Det er en utvidelse av mandatet. CFO-ene som ser det slik, vil definere hvordan rollen ser ut det neste tiåret.
Så, mitt råd? Tre ting, i prioritert rekkefølge: Ta eierskap til arkitekturen først. Ta ansvar for mandatet før resultatet foreligger. Ikke bygg din profesjonelle identitet rundt arbeid som automatiseres…Dette øyeblikket er ikke en trussel mot CFO-rollen. Det er en utvidelse av mandatet. CFO-ene som ser det slik, vil definere hvordan rollen ser ut det neste tiåret.
Følg med
Du kan følge Brad Wolfes arbeid på LinkedIn og ta en titt på Wolfe Packs Consulting.
Flere ekspertintervjuer kommer på The CFO Club!