Da jeg jobbet som regnskapsfører, var det få temaer som skapte mer forvirring – eller uro – enn nedskrivning av goodwill. Det er et av disse begrepene som dukker opp i resultatregnskapet og får selv erfarne fagfolk til å stoppe opp. Men bak faguttrykket ligger det en svært menneskelig historie: en avtale som ikke gikk helt som planlagt.
Nedskrivning av goodwill er et regulatorisk krav og et signal til interessenter om at verdien av et oppkjøp har falt. I denne veiledningen skal jeg gå gjennom goodwill og nedskrivning av goodwill ved hjelp av innsikt fra mine mange år i bransjen. Du vil lære hva det er, hvordan det regnskapsføres, og hvordan du beregner et nedskrivningstap.
Hva er nedskrivning av goodwill i regnskapet?
Nedskrivning av goodwill oppstår når den bokførte verdien av goodwill (en immateriell eiendel med ubestemt levetid) i balansen overstiger virkelig verdi og må skrives ned.
Goodwill bokføres bare når et selskap kjøpes for mer enn virkelig markedsverdi. Den oppstår aldri internt. I motsetning til dette bokføres en potensiell nedskrivning når virkelig verdi av den oppkjøpte rapporteringsenheten faller under den bokførte verdien.
Ta AT&T sitt oppkjøp av DirecTV som eksempel. AT&T kjøpte DirecTV for 48,5 milliarder dollar i 2015. Senere bokførte imidlertid AT&T en nedskrivning av goodwill på 15,5 milliarder dollar på oppkjøpet, ettersom virkelig verdi av DirecTV falt under den bokførte verdien.
Betydningen av nedskrivning av goodwill
Betydningen av nedskrivning av goodwill kan ses fra tre perspektiver:
- Finansiell åpenhet: Investorer ser på goodwill som en premie du betalte for å kjøpe et selskap som kan generere god avkastning og rettferdiggjøre premien. En nedskrivning er et tydelig signal om at oppkjøpet, slik situasjonen er nå, ikke gir de planlagte resultatene.
- Verdsettelse: Frie kontantstrømmer fra rapporteringsenheten inngår i verdien av selskapet ditt. En nedskrivning endrer investorens anslag for vekst og fremtidige kontantstrømmer fra rapporteringsenheten, noe som potensielt kan føre til en nedgang i verdien av selskapet ditt.
- M&A-disiplin: Både GAAP og IFRS krever at selskaper tester goodwill for verdifall minst én gang i året. Hvis du kjøper et selskap og vurderer å betale en premie, kan tanken på å måtte begrunne nedskrivningen overfor investorer senere få deg til å revurdere beslutningen. Derfor er nedskrivningsbestemmelser en god måte å synliggjøre overprisede avtaler for investorer på.
En kort historie: nedskrivning av goodwill
Bestemmelsene om nedskrivning av goodwill har utviklet seg betydelig over tid. Før 2001 kunne selskaper amortisere goodwill. Problemet? Når goodwill var fullt amortisert, fantes det ingen måte å synliggjøre overprisede oppkjøp på.
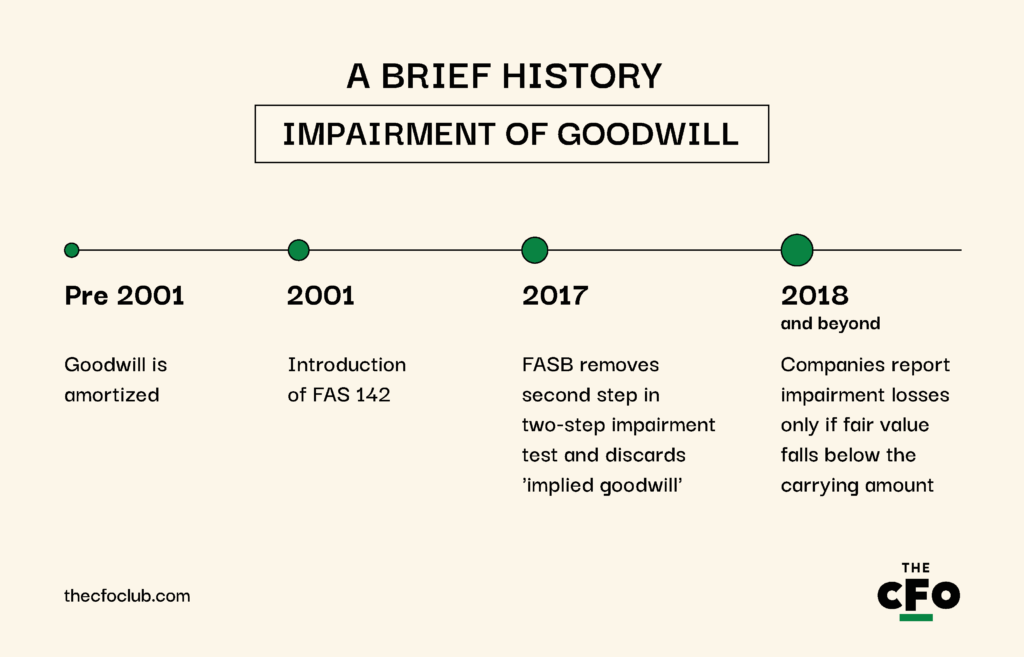
Alt dette endret seg i juni 2001 da FASB innførte FAS 142, som fjernet amortisering av goodwill og innførte årlig testing for verdifall.
Siden den gang har testen for verdifall på goodwill blitt betydelig forenklet. I 2017 fjernet FASB det andre trinnet i testen for verdifall i to trinn og forkastet konseptet «implisitt goodwill» gjennom ASC 350-20.
Testen i to trinn omfattet følgende trinn:
- Trinn 1: Sammenlign virkelig verdi av rapporteringsenheten med bokført verdi. Hvis virkelig verdi overstiger bokført verdi, bokføres ikke noe tap. Hvis virkelig verdi er lavere enn bokført verdi, går du videre til trinn to.
- Trinn 2: Sammenlign virkelig verdi med implisitt goodwill. Selskaper må gjennomføre en hypotetisk fordeling av kjøpesummen (PPA) for å anslå den implisitte goodwillen som om rapporteringsenheten ble kjøpt til sin nåværende virkelige verdi. Hvis implisitt goodwill var lavere enn bokført goodwill, ble et nedskrivningstap innregnet tilsvarende forskjellen.
Etter den nye, forenklede prosedyren må selskaper bare innregne nedskrivningstap hvis virkelig verdi av en rapporteringsenhet faller under bokført verdi.
Senere ble det innført et unntak gjennom Oppdatering av regnskapsstandarder (ASU) 2014-02, som tillot private selskaper og ideelle organisasjoner å amortisere goodwill lineært over 10 regnskapsår (eller en kortere periode dersom de kan begrunne det).


Slik vet du når nedskrivning av goodwill er nødvendig
Det finnes to mulige tidspunkter i løpet av en rapporteringsperiode når du kan innse at nedskrivning av goodwill er nødvendig: når en utløsende hendelse inntreffer eller når du tester for nedskrivning (ved å bruke prosessen som er forklart i forrige avsnitt).
La oss se nærmere på begge hver for seg. Her er eksempler på hendelser som kan indikere nedskrivning av goodwill:
- Forverret økonomisk resultat: Fallende inntekter, kontantstrøm eller lønnsomhet i den oppkjøpte enheten tyder på at goodwill kan være nedskrevet.
- Makroøkonomiske eller bransjemessige endringer: Resesjoner, regulatoriske endringer eller dårlige markedsforhold kan føre til nedskrivning av goodwill.
- Betydelig omstrukturering av virksomheten: Hvis et selskap selger, omorganiserer eller avvikler en forretningsenhet, kan goodwill som er allokert til enheten, ikke lenger være berettiget.
Have an account? Log In
Inntektsmetoden kontra markedsmetoden
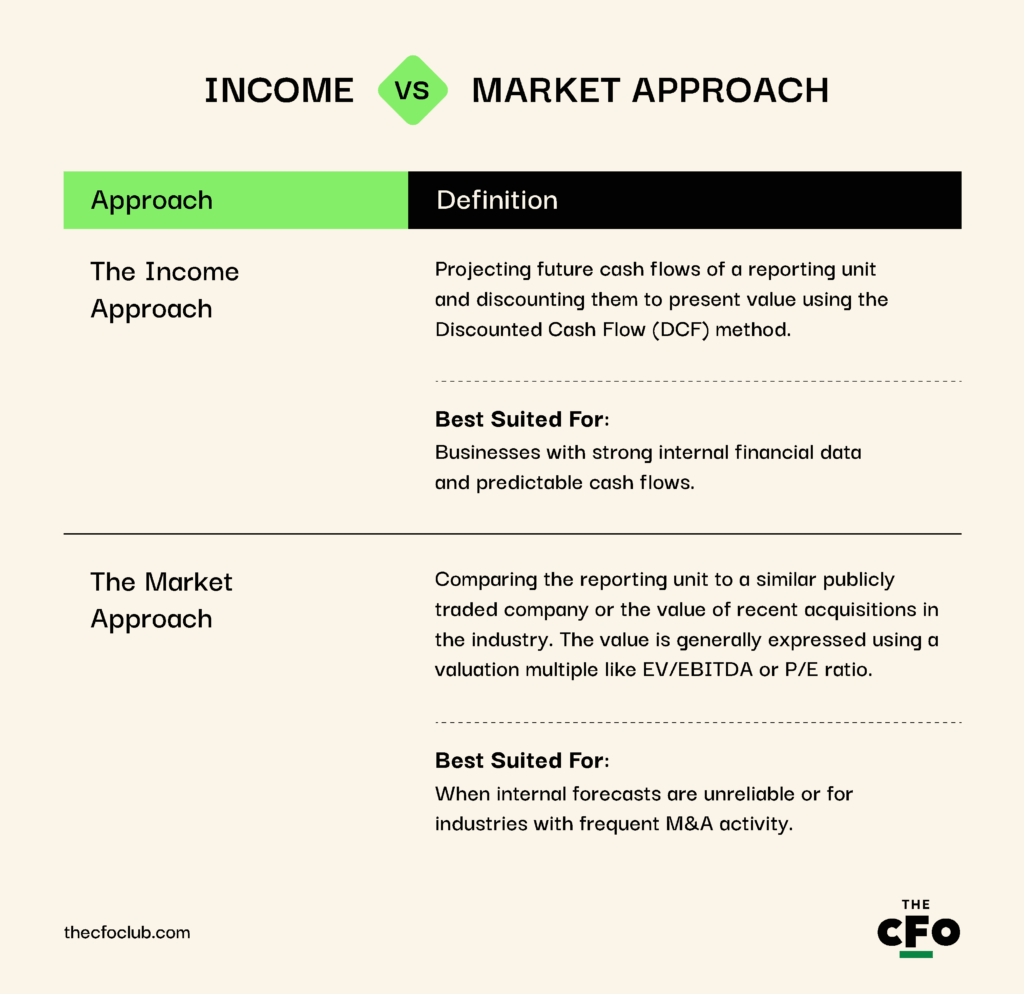
Inntektsmetoden og markedsmetoden er metoder som brukes til å fastsette en rapporteringsenhets virkelige verdi ved testing for nedskrivning av goodwill.
GAAP foreskriver ikke én enkelt verdsettelsesmetode, men krever at selskaper fastsetter en virkelig verdi basert på de beste tilgjengelige bevisene, som vanligvis kommer fra enten:
Regnskapsføring av nedskrivning av goodwill som et tap
Når du har beregnet rapporteringsenhetens virkelige verdi og den er lavere enn den balanseførte verdien, må du føre en nedskrivningskostnad som et ikke-kontant tap i resultatregnskapet.
Regnskapsføringen av det ikke-kontante tapet er:
| Konto | Debet ($) | Kredit ($) |
| Nedskrivningskostnad for goodwill A/C | $10,000 | - |
| Goodwill A/C | - | $10,000 |
Nedskrivningskostnaden for goodwill avsluttes mot resultatregnskapet, noe som betyr at nedskrivningen reduserer nettoresultatet. Kontantstrømoppstillingen påvirkes imidlertid ikke, siden nedskrivning av goodwill er en ikke-kontant kostnad.
Nedskrivning av goodwill for små bedrifter
Nedskrivning av goodwill er ikke et vanlig problem for små bedrifter på grunn av:
- Mindre oppkjøpsaktivitet: De fleste små bedrifter vokser organisk. Uten oppkjøp finnes det ingen goodwill i balansen og ingen nedskrivningskostnad i resultatregnskapet.
- Unntak: Private selskaper kan avskrive goodwill over 10 år (eller kortere hvis de kan begrunne det), noe som reduserer behovet for årlige nedskrivningstester. De er også unntatt fra årlige nedskrivningstester.
Hvis du driver en liten bedrift med betydelig goodwill fra oppkjøp i balansen, må du likevel overvåke hendelser som utløser nedskrivning. Problemet? Goodwillanalyse er ofte en ekstra kompleksitet for små bedrifter.
Da jeg spurte Robert Belsky, administrerende direktør i Bob’s Bookkeepers, om hva han ville endre ved dagens bestemmelser om nedskrivning av goodwill, var han enig i at testing for nedskrivning av goodwill ofte er krevende for små bedrifter.
For små selskaper tar det tid å gjennomføre en goodwill-analyse, og det blir mer belastende etter hvert som selskapet vokser og kompleksiteten i oppkjøpene øker.
Etter hans mening er slik kompleksitet unødvendig for små selskaper, fordi de har liten eller ingen motivasjon til å pynte på regnskapet. Selv om testen av verdifall på goodwill er avgjørende for rapporteringen til børsnoterte selskaper, er den mindre viktig for mindre selskaper, der oppkjøpene vanligvis er mindre.
I stedet foreslo Robert at reglene for disse selskapene burde samsvare med reglene for andre avskrivbare eller amortiserbare nettoeiendeler: nedskriv og balansefør goodwillen, og deretter amortiser den.
Et advarende eksempel på verdifall på goodwill
Før jeg går inn på prosessen for å teste verdifall på goodwill, ønsket jeg å gi et advarende eksempel på hvordan verdifall på goodwill kan føre til store problemer når det ikke håndteres riktig. La oss se på hva som skjedde med General Electric (GE) i 2018.
I 2015 kjøpte GE Alstoms kraftvirksomhet for 10,6 milliarder dollar for å styrke kraftdivisjonen. Innen 2018 hadde imidlertid den globale kraftindustrien falt kraftig, med lavere etterspørsel etter energiløsninger basert på fossilt brensel.
GEs kraftdivisjon slet, noe som tvang selskapet til å revurdere virkelig verdi av goodwill for hele kraftsegmentet (som inkluderte Alstom og enheter fra andre avtaler).
Resultatet? GE bokførte en nedskrivning på 22,1 milliarder dollar, slik det ble rapportert i selskapets 10-K—en av de største i historien. Denne nedskrivningen utslettet i praksis all goodwill knyttet til oppkjøpet av Alstom.
Dette var en viktig hendelse som innledet GEs nedtur og førte til at administrerende direktør John Flannery ble fjernet noen måneder senere.
Prosess og tips for beregning og testing av verdifall på goodwill
Vi diskuterte prosessen for testing av verdifall tidligere i denne veiledningen, men la oss gå dypere inn i den og se nærmere på en detaljert gjennomgang av hvordan testen gjennomføres, samt noen tips som kan gjøre testen enklere.
Trinn 1: Identifiser rapporteringsenheten
Goodwill testes alltid for en bestemt rapporteringsenhet og aldri på selskapsnivå. En rapporteringsenhet er et driftssegment eller en del av et driftssegment som:
- Har tilgjengelig separat finansiell regnskapsinformasjon, og
- Forvaltes separat for resultatvurdering
I et selskap med flere rapporteringsenheter—som kraft-, luftfarts- og helsedivisjonene i GEs tilfelle—må hver enhet som har tildelt goodwill testes separat.

Author's Tip
Vær strategisk når du definerer rapporteringsenheter. En mer detaljert inndeling bidrar til å begrense goodwillkonsentrasjonen og reduserer risikoen for store nedskrivninger i én enkelt enhet.
Hvis du for eksempel kjøper et selskap som tilbyr skytjenester og lokal programvare, bør du dele de to divisjonene inn i ulike rapporteringsenheter for å minimere mulig skade fra fremtidige nedskrivninger.
Inndelingen må selvsagt være i samsvar med GAAP. Du kan ikke dele opp rapporteringsenheter bare for å minimere nedskrivningstapet eller stadig endre strukturen for rapporteringsenhetene for å manipulere resultatene av nedskrivningstesten. Når du vurderer en oppdeling, må du sørge for at hver rapporteringsenhet oppfyller følgende kriterier:
- Den genererer inntekter og pådrar seg kostnader
- Den forvaltes separat og vurderes av den øverste beslutningstakeren for driften
- Den er tilstrekkelig avgrenset til å generere egne kontantstrømmer
Trinn 2: Fastslå om det er nødvendig med en kvalitativ vurdering («trinn null»)
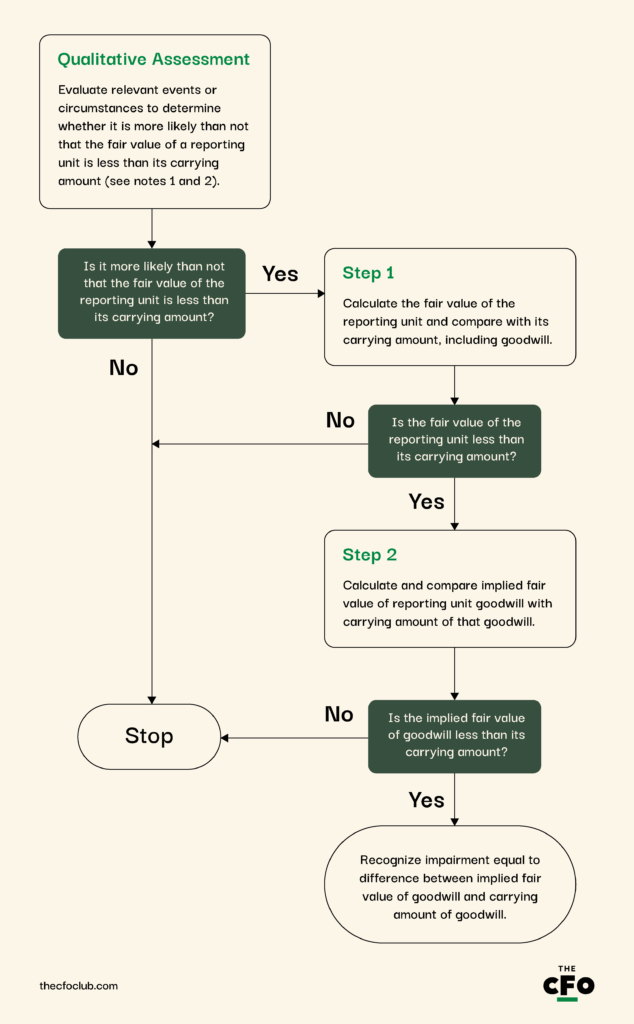
Når du har identifisert en rapporteringsenhet som skal testes, kan du velge den enklere løsningen og gjennomføre en kvalitativ vurdering i stedet for den mer omfattende kvantitative vurderingen.
ASU 2011-08 gir deg muligheten til et «steg null», om du vil, som lar deg hoppe over komplekse beregninger av virkelig verdi i tilfeller der det ikke er noen betydelig risiko for verdifall. Oppdateringen inneholder også et flytskjema som beskriver resten av prosessen:
En kvalitativ test innebærer å vurdere makroøkonomiske, bransjespesifikke og selskapsspesifikke faktorer, for eksempel:
- Forverring av de generelle økonomiske forholdene
- Nedgangstider som er spesifikke for bransjen
- Fallende aksjekurs
- Endringer i nøkkelpersonell
- Regulatoriske eller juridiske utfordringer
- Negative trender i kontantstrømmen
Hvis den kvalitative vurderingen tyder på at det er «mer sannsynlig enn ikke» (mer enn 50 % sannsynlighet) at goodwill har falt i verdi, må selskapet gjennomføre en kvantitativ test som forklares i steg 3. Hvis ikke, er det ikke nødvendig med ytterligere testing.
Dokumenter grundig
\u003cspan style=\u0022font-weight: 400;\u0022\u003eDokumenter den kvalitative vurderingen grundig. Hvis revisorene utfordrer beslutningen om å hoppe over kvantitativ testing, bidrar et godt begrunnet notat til å beskytte standpunktet ditt.\u003c/span\u003e
Steg 3: Gjennomfør den kvantitative verdifallstesten
En kvantitativ test innebærer å måle rapporteringsenhetens virkelige verdi ved hjelp av inntektsmetoden, markedsmetoden eller en kombinasjon av de to, og sammenligne den med balanseført verdi.
La oss anta at selskapet ditt kjøpte et lite selskap kalt Company A for 100 millioner dollar for fem år siden. Du gjennomfører den årlige verdifallstesten, og DCF-modellen viser at rapporteringsenhetens virkelige verdi er 75 millioner dollar.
Ifølge testen din har goodwill falt i verdi og må nedskrives med 25 millioner dollar.
Se på programvare
\u003cspan style=\u0022font-weight: 400;\u0022\u003eDet er ganske tidkrevende å få tilgang til dataene som trengs for en kvantitativ verdifallstest hvis du ikke allerede bruker en sentralisert løsning for regnskap eller \u003c/span\u003e\u003ca href=\u0022https://thecfoclub.com/tools/best-financial-analytics-software/\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eprogramvare for økonomisk analyse\u003c/span\u003e\u003c/a\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e. Skaff deg en hvis du ikke allerede har det. Det er ufravikelig for ethvert moderne selskap.\u003c/span\u003e
Steg 4: Bokfør tapet ved verdifall på goodwill
Det er enkelt å bokføre verdifall. Opprett en ny utgiftskonto for verdifall på goodwill, debiter denne kontoen og krediter goodwillkontoen for å redusere verdien i balansen.
Fordeler ved verdifall på goodwill
Goodwill og verdifall på goodwill kan virke abstrakt, men er avgjørende av flere grunner. Her er noen fordeler ved verdifall på goodwill for interessenter:
- Forbedrer finansiell åpenhet: Nedskrivningstester tvinger selskaper til å samsvare verdier med faktisk økonomisk verdi. Regelmessige tester sikrer at overvurderte eiendeler ikke villeder investorer eller analytikere, og reduserer risikoen for regnskapsmessige forvrengninger som kunstig kan blåse opp den finansielle helsen.
- Beskytter interessenter: Nedskrivning signaliserer at ledelsen er klar over forverrede forretningsforhold og iverksetter korrigerende tiltak. Derfor gir nedskrivning verdifull innsikt i selskapets strategiske utfordringer og får investorer til å revurdere risikoen.
- Fremmer disiplin ved M&A: Tanken på å måtte begrunne en nedskrivningskostnad reduserer insentivet til aggressive avtaler. Det tvinger selskaper til å revurdere oppkjøpsstrategiene sine, særlig i bransjer med høye goodwillbalanser.
Ulemper ved nedskrivning av goodwill
Det finnes også ulike ulemper ved nedskrivning av goodwill, blant annet:
- Ingen direkte skattefordel: En nedskrivningskostnad for goodwill reduserer ikke den skattepliktige inntekten. Den skaper bare en midlertidig forskjell mellom regnskap og skatt (kalt utsatt skatt).
- Negativ markedsoppfatning: Store nedskrivninger av goodwill kan noen ganger utløse panikk blant investorer og føre til at aksjekursen faller. Det kan skade selskapets omdømme, særlig hvis nedskrivningen signaliserer mislykkede oppkjøp eller svake forretningsresultater.
Nedskrivning av goodwill: Ytterligere ressurser
Vi har gått gjennom ganske mye i denne veiledningen, men hvis du ser etter flere ressurser, kan du prøve følgende:
| Ressurs | Hvorfor du trenger den |
| ASC 350 | ASC 350 er den viktigste amerikanske GAAP-standarden som regulerer testing av nedskrivning av goodwill. Den omfatter krav til årlig testing, private selskapers adgang til å velge amortisering av goodwill og oppdateringen av nedskrivningstesten i ett trinn fra 2017. |
| SEC-ansattes regnskapsbulletin (SAB) emne 5 | SAB tilbyr tolkninger fra SEC-ansatte om bokføring og opplysninger om nedskrivningskostnader. |
| IAS 36 | IAS 36 er den globale motparten til ASC 350 og er relevant for multinasjonale selskaper som følger IFRS. |
| ASC 820 | Her finner du retningslinjer for beregning av en gyldig virkelig verdi (brukt i trinn én av prosessen for nedskrivningstesting). |
| AICPA-veiledning om nedskrivning av goodwill | AICPA tilbyr praktisk veiledning om verdsettelsesmetoder, viktige forutsetninger og bransjespesifikke forhold ved nedskrivningstesting. |
| Regnskapsprogramvare | Gir deg tilgang til sanntidsdata. De beste regnskapssystemene på markedet kan også bygge DCF-modeller basert på forutsetningene dine. Dette reduserer tiden som trengs til analyse betydelig og hjelper deg med å fokusere på å ta bedre beslutninger. |
Nedskrivning påvirker alle regnskapsoppstillinger
Med unntak av kontantstrømmen påvirker nedskrivning av goodwill alle regnskapsoppstillinger:
- Nedskrivningskostnaden reduserer nettoresultatet i resultatregnskapet. Husk at nedskrivning av goodwill vanligvis klassifiseres som «nedskrivningstap» under driftskostnader.
- Det lavere nettoresultatet medfører lavere tilbakeholdt resultat i oppstillingen over tilbakeholdt resultat
- Nedskrivningskostnaden reduserer saldoen på goodwillkontoen som vises i balansen
Enkelt sagt er nedskrivning ikke gode nyheter for noen del av den finansielle rapporteringen din. Det er akkurat det tilsynsmyndighetene ønsker.
Behovet for å opplyse om svake resultater fra et oppkjøp danner grunnlaget for å innføre konseptet nedskrivning, og derfor må du vurdere nedskrivning når du avslutter en oppkjøpsavtale.
Klar til å videreutvikle kompetansen din som finansperson? Abonner på vårt gratis nyhetsbrev for ekspertråd, veiledninger og innsikt fra finansledere som former teknologibransjen.