KI-drevet økonomisjef sier at man bør unngå å tvinge frem automatisering der KI har en reelt lavere grense enn mennesker
Nicolas Frendo
Økonomisjef i Acephalt
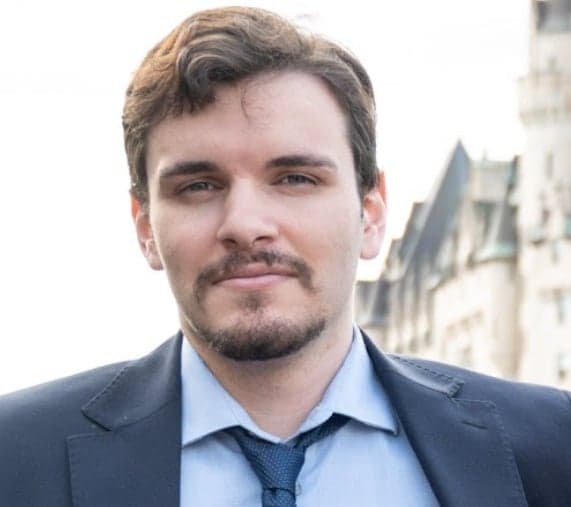
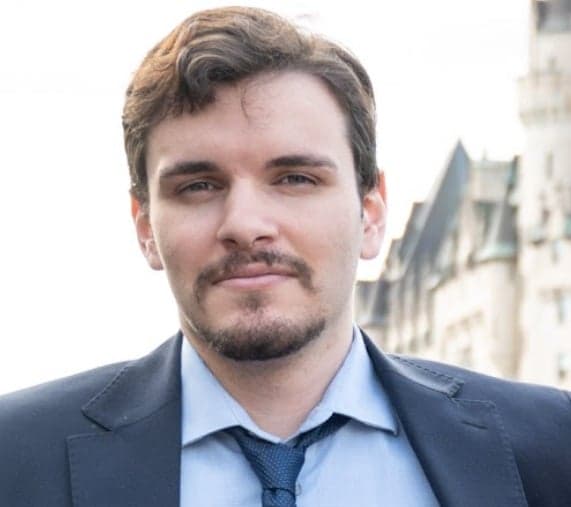
Nicolas Frendo forklarer hvordan KI kan fremskynde økonomirapporteringen med validerte resultater, samtidig som investeringsbeslutninger, ansvarlighet og relasjoner forblir menneskelige.
Key Takeaways
Raskere avslutninger: KI reduserer avslutningssyklusene for økonomirapportering fra ti arbeidsdager til tre, samtidig som 15 timer i uken frigjøres.
Menneskelig dømmekraft: KI håndterer økonomioppgaver som kan kontrolleres, men mennesker beholder ansvaret for kapitalallokering, forhandlinger, investeringsbeslutninger og den endelige risikoansvarligheten.
Vis arbeidet: KI for økonomirapportering trenger deterministisk validering og forklarbarhet fordi korrekte tall fortsatt kan mislykkes når det gjelder tillit, etterprøvbarhet og overholdelse av regler.
Reelle begrensninger: KI har forbedret modellering og avstemming, men å finne avtaler gjennom relasjoner og distribusjon til kjøpere krever fortsatt personlig engasjement.
Datagrunnlag: Claude støtter KI-arbeidsflyter ved å rense kildedata, avstemme kontoer og produsere pålitelige resultater som er klare for bokføring.
Nicolas Frendo er finanssjef i Acephalt, et AI-basert finansteknologiselskap som utvikler verktøy for selskapsvurderinger.
Vi satte oss ned med ham for å lære hvordan AI endrer finansiell rapportering. Her er det han fortalte oss.
Fra finans til teknologi
Jeg heter Nicolas Frendo og er finanssjef i Acephalt, et Toronto-basert finansteknologiselskap som utvikler AI-drevne verktøy for selskapsvurderinger for investorer innen private equity, venturekapital og familieselskaper.
Veien hit gikk ikke rett fra finans til teknologi. Jeg studerte forretningsjuss ved Carleton, og tok deretter en mastergrad i økonomistyring ved University of Ottawa. Underveis tok jeg også et æresbevis i finansmarkeder fra Yale. Tidlig i karrieren jobbet jeg som dataanalytiker og finansanalytiker i flere organisasjoner. Deretter jobbet jeg som forskningsassistent og stipendiat i Ottawas innovasjonsmiljø, blant annet hos Invest Ottawa og Treefrog Accelerator. Det var der finans og teknologi begynte å overlappe for meg.
Mønsteret jeg stadig støtte på, var det samme overalt: Investeringsbeslutninger bygger fortsatt på manuelt arbeid som krever mye skjønn. Kvalitetsrapporter for inntjening, transaksjonsrelaterte selskapsvurderinger, finansiell modellering – alt tar uker og avhenger fortsatt av en håndfull overarbeidede analytikere som gjør sitt beste med ufullstendig informasjon. Dette gapet mellom hvor grundig en transaksjon fortjener å bli vurdert, og hvor mye tid noen faktisk har til å bruke på den, fikk meg til å forlate tradisjonelle finansroller og begynne å bygge et selskap.
I Acephalt lukker vi dette gapet med en AI-plattform med flere agenter som komprimerer uker med selskapsvurderinger til timer, uten å miste forklarbarheten investorer trenger for å kunne stole på resultatet. Jeg har ansvar for finans og markedsintroduksjon, så dagen min fordeler seg jevnt mellom tallene og menneskene. Jeg omsetter det transaksjonsteamene trenger, til det vi skal bygge videre på.
Situasjonen vi befinner oss i nå – der AI går fra å være en nyhet til å bli en fungerende del av investeringsprosessen – er akkurat den endringen jeg gikk inn i denne bransjen for å drive frem.
More Articles
Hvordan AI endrer finansiell rapportering
Tidligere brukte teamet vårt omtrent 15 timer i uken på å hente transaksjonsdata manuelt fra regnskapssystemet vårt, avstemme kontoer og sette sammen avslutningspakken i regneark. Vi betalte også for en ekstern bokføringstjeneste som tok seg av deler av dette arbeidet.
Nå håndterer Claude og Daloopa arbeidet med å hente inn og strukturere dataene: De henter dataene, kategoriserer dem og markerer alt som ser unormalt ut. En tilpasset Claude-ferdighet setter dette sammen i formatet for avslutningsrapporten vår, og teamet vårt gjennomgår de markerte postene og godkjenner dem i stedet for å bygge rapporten fra grunnen av.
Avslutningssyklusen, som tidligere tok rundt ti arbeidsdager, tar nå omtrent tre. Det frigjør rundt 15 timer i uken til analyser med høyere verdi.
Hvilke finansoppgaver må fortsatt utføres av mennesker?
Vi bruker AI til resultater fra finansiell modellering og prognoser, avstemming og avviksanalyse (matching av bank mot QBO og kontroll av leverandørutgifter), samt en første vurdering av risiko i transaksjoner.
Men beslutninger om kapitalallokering og kapitalinnhenting, endelige beslutninger om transaksjoner og investeringer, prisfastsettelse og kundeforhandlinger, samt endelig godkjenning av risiko, forblir menneskelige oppgaver.
AI håndterer altså delene der det finnes et kontrollerbart riktig svar – tallene stemmer overens, en formel er korrekt, og et avvik har en årsak. Mennesker håndterer derimot beslutninger som krever skjønn, relasjonskontekst og ansvarlighet som ikke finnes i dataene.
De gode og dårlige resultatene av AI i finans
Her er de gode resultatene vi ser med AI:
- Nøyaktigheten i finansiell modellering for kundeprosjekter økte fra ~37 % til 80–90 % etter at vi la til valideringslaget basert på symbolske regler.
- Selskapsvurderinger av typen QoE, som tidligere tok uker, blir nå ferdigstilt på timer eller dager. Merk: Claude er ikke i stand til å gjøre dette nøyaktig, så her viser jeg til vårt eget produkt.
- Avstemming og kontroller av leverandørutgifter, som tidligere var manuelle, tar nå minutter og fanger opp ting en manuell gjennomgang overser. For eksempel fant systemet 13 doble belastninger fra én leverandør.
Når det gjelder dårlige resultater:
- Tidlige versjoner baserte seg på rå LLM-utdata til modelleringen og produserte tall som virket plausible, men var feil; nøyaktigheten på 37 % var en reell feilmodus, ikke en hypotetisk en.
- Kundene stilte spørsmål ved tilliten: Avvik i verdivurderinger (DCF kontra markedspris) ble synlige uten tilstrekkelig forklarbarhet, så vi måtte bygge inn mer åpenhet i resultatene før folk ville stole på dem.
- Vi hadde noen plattform- og brukervennlighetsproblemer som fortsatt krevde menneskelig feilsøking, i stedet for at AI-en oppdaget sine egne feil. Det gjaldt for eksempel spesifikke automatiserte arbeidsflyter som hang seg opp eller oppførte seg inkonsekvent.
Der AI-verktøy kommer til kort
Vi forventet at AI skulle bidra betydelig til å finne avtaler i tidlig fase, men internt har vi holdt dette som en lavere prioritet siden det ennå ikke har vært verdt utviklingsinnsatsen; relasjonsdrevet avtalekartlegging gir fortsatt bedre resultater.
Kjøperne våre – private equity-eksperter, ofte eldre og relasjonsorienterte – tar ikke i bruk løsninger gjennom digitale eller teknologidrevne kanaler på samme måte som en typisk SaaS-kjøper ville gjort. AI, standardverktøy for leadgenerering og oppsøkende kontakt på LinkedIn – alt dette resulterte i lavt engasjement og vanskeligheter med å nå beslutningstakere. Fordi markedet ikke fungerer slik. Vi gikk over til å bygge lister over målbedrifter manuelt og arrangere eksklusive middager for å skape de personlige relasjonene og varme introduksjonene som disse kjøperne responderer på.
Produktet kunne være nøyaktig og raskt, men uten denne evnen til å bygge relasjoner ville det ikke ha nådd frem til menneskene som trengte det. AI-verktøy løste ikke dette gapet; det gjorde derimot distribusjon bygget rundt hvordan kjøperen opparbeider tillit og tar beslutninger.
Produktet kunne være nøyaktig og raskt, men uten denne evnen til å bygge relasjoner ville det ikke ha nådd frem til menneskene som trengte det. AI-verktøy løste ikke dette gapet; det gjorde derimot distribusjon bygget rundt hvordan kjøperen opparbeider tillit og tar beslutninger.
Hvorfor AI må vise hvordan den kommer frem til resultatene i økonomiske arbeidsflyter
AI har utfordringer med etterprøvbarhet, tillit og etterlevelse.
For eksempel samsvarte ikke DCF-baserte verdivurderinger med markedsprisene, og i begynnelsen manglet modellens resultater tilstrekkelig forklarbarhet til at kundene kunne forstå hvorfor tallene avvek. Et selvsikkert tall uten en synlig begrunnelseslinje skaper ikke tillit bare fordi det er nøyaktig; kundene protesterte frem til vi bygde inn mer åpenhet i hvordan resultatene ble beregnet.
Forbedret AI-nøyaktighet løser ikke automatisk kravene til etterprøvbarhet og etterlevelse. En modell kan være matematisk korrekt og likevel ikke oppnå tillit hvis den ikke kan vise hvordan den kom frem til resultatet. Plattformen rundt den kan også komme til kort hvis den mangler dokumentasjonen for etterlevelse som kundens risikoprosess krever.
Nicolas deler
Planlegging og likviditetsstyring drar også nytte av AI, men rapportering er området der den nye utformingen virkelig har kraft, fordi det er det ene stedet der “nær nok” aldri har vært akseptabelt, og AI uten validering bare skapte en langsommere versjon av det samme tillitsproblemet.
Hvorfor rapportering trenger en ny utforming med AI
Jeg er kanskje forutinntatt, men rapportering er den delen av økonomilivssyklusen som trenger en ny utforming med AI – nærmere bestemt den revisjonsnære rapporteringen som danner grunnlaget for gjennomgang av avtaler (inntjeningskvalitet og analyse av finansregnskap).
Det er området vi har utformet på nytt der den gamle modellen først bryter sammen: Rapportering har tradisjonelt blitt priset og strukturert rundt analytikertimer, ikke kvaliteten eller hastigheten på resultatet. Derfor koster en QoE-rapport over $25,000 og tar flere uker, uansett hvor repetitivt det underliggende arbeidet er. Denne strukturen overlever ikke når et validert AI-lag produserer det samme CPA/CBV-tilpassede resultatet på timer.
Det er også den delen av livssyklusen som er mest utsatt når det gjelder tillit: Rapportering befinner seg helt i grenseområdet mot revisjon, så nøyaktighet og forklarbarhet er ikke valgfritt, slik det kanskje kan være ved intern planlegging. Hvert resultat må tåle den samme granskingen som en rapport utarbeidet av et menneske ville gjort, og derfor bygde vi det deterministiske valideringslaget før vi endret prismodellen, ikke etterpå.
Planlegging og likviditetsstyring drar også nytte av AI, men rapportering er området der den nye utformingen virkelig har kraft, fordi det er det ene stedet der "nær nok" aldri har vært akseptabelt, og AI uten validering bare skapte en langsommere versjon av det samme tillitsproblemet.
Hvorfor Claude Code endrer spillereglene for datakvalitet
Claude Code endrer spillereglene fordi det er det eneste verktøyet som ligger til grunn for alt annet i denne arbeidsflyten – ikke en løsning med ett enkelt bruksområde. Jeg bruker det til å rense og standardisere rådata før de mates inn i en modell (PitchBook-eksporter, banknedlastinger, uryddige CSV-filer), avstemme kontoer og fange opp avvik som ellers ville krevd timevis med manuell linjesammenligning, samt bygge QBO-klare resultater som fullfører bokføringen.
Hvis jeg mistet alle andre verktøy, men beholdt Claude, kunne jeg fortsatt gå fra rå, uryddige kildedata til et brukbart økonomisk resultat. Mister jeg Claude og beholder alt annet, er jeg tilbake til å gjøre denne oppryddingen og avstemmingen manuelt.
Teamet vårt forble lite og generalistisk lenger enn en tradisjonell økonomiavdeling ville ha gjort på dette stadiet. Vurderinger og klientrettede roller overtok oppgaver som tidligere krevde en større gruppe analytikere.
Det er også laget jeg stoler på til å si fra når noe ikke stemmer, i stedet for å produsere et svar som ser overbevisende ut, og det betyr mer for meg enn noen enkeltfunksjon. Alt annet i verktøystakken forutsetter rene og avstemte innkommende data. Claude bringer dataene til denne tilstanden i utgangspunktet.
Hvorfor grundighet ikke lenger handler om tid og bemanning
Det finnes en antakelse om at grundighet skalerer med tid og bemanning, og at et mer pålitelig tall krever flere analytikertimer eller enda et lag med manuell gjennomgang. Den sammenhengen er ikke reell.
Et deterministisk valideringslag fanger opp feil som en gruppe slitne analytikere ville oversett, og gjør det på den tiden én gjennomgang tidligere tok. Den gamle målestokken for pålitelighet – flere ukers arbeid og flere godkjenninger – sluttet å bety noe da den faktiske kontrollen ble: «Stemmer regnestykket?» Det var ikke: «Hvem har behandlet det, og hvor mange ganger?»
Resultatet er at teamet vårt forble lite og generalistisk lenger enn en tradisjonell økonomiavdeling ville ha gjort på dette stadiet. Vurderinger og klientrettede roller overtok oppgaver som tidligere krevde en større gruppe analytikere.
Tre råd
Mitt råd? CFO-er som navigerer i denne endringen, bør se på AI som et verktøy for alt som har et kontrollerbart riktig svar, samtidig som kapitalallokering, beslutninger om avtaler og prising forblir menneskelige, siden disse områdene innebærer ansvar og kontekst som ingen modell har. Stol aldri på rå LLM-utdata i økonomiske beregninger uten en deterministisk kontroll i bunn; veltalenhet er ikke det samme som nøyaktighet, og ukontrollerte modeller vil produsere tall som virker plausible, men er feil.
Forvent motstand der eldre systemer står sterkt: AI må integreres med verktøyene teamet allerede stoler på, ikke erstatte dem, ellers mister teknologien raskt troverdighet. Bygg inn forklarbarhet i resultatene fra dag én; et tall ingen kan spore tilbake til en begrunnelse, vil ikke bli brukt, uansett hvor nøyaktig det er.
Og vit hvor AI faktisk har lavere kapasitet enn et menneske; ikke press automatisering inn på områder som relasjonsdrevet avtalekilding bare fordi teknologien er tilgjengelig.
Følg med videre
Du kan følge arbeidet til Nicolas Frendo på LinkedIn og på hans personlige nettsted. Ta også en titt på Acephalt.
Flere ekspertintervjuer kommer på The CFO Club!