SaaS-CFO zegt dat AI het financiële beoordelingsvermogen alleen verbetert wanneer leiders binnen de workflows blijven
Nithin Shetty
CFO bij Scrut Automation
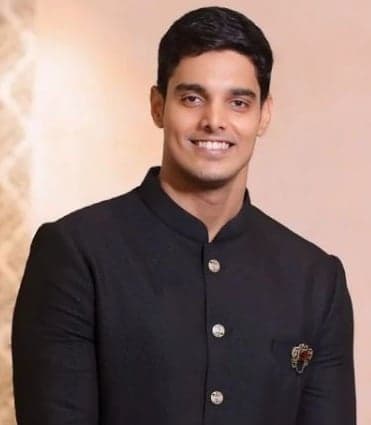
Nithin Shetty legt uit hoe CFO's AI kunnen gebruiken om hun financiële beoordelingsvermogen te verbeteren door AI in workflows te plaatsen, terwijl verantwoordelijkheid en definitieve beslissingen bij mensen blijven.
Key Takeaways
Workflowontwerp: De CFO gebruikt AI na een eigen analyse om verklaringen voor afwijkingen kritisch te toetsen, scenario's aan stresstests te onderwerpen en communicatie op te stellen.
Menselijk oordeel: AI ondersteunt financiële beslissingen, maar kapitaalallocatie, fondsenwerving, relaties en de definitieve communicatie aan het bestuur blijven menselijke verantwoordelijkheden.
Faalwijzen: AI kan plausibele fouten produceren, de context van een bedrijf missen en prognoses verzwakken tijdens volatiele overgangen bij start-ups.
Teamverschuiving: Bij het aannemen van financieel personeel krijgen scepsis en interpretatie steeds meer prioriteit boven uitvoerende vaardigheden, waardoor controllers zich meer gaan richten op beoordeling en kritische toetsing.
CFO-voordeel: Praktische toepassing van AI kan het strategische denken verbeteren, maar onzorgvuldige implementatie brengt risico's op tekortschietende governance en zwakker leiderschapsoordeel met zich mee.
Nithin Shetty is CFO bij Scrut Automation, waar hij tegelijkertijd toezicht houdt op treasury, FP&A, grensoverschrijdende compliance en omzetactiviteiten. Hij begon daar toen de omzet $500k ARR bedroeg, en inmiddels is die gestegen tot $20M ARR.
In dit gesprek vertelde Nithin hoe hij AI op de juiste momenten inzet in de juiste workflows, zodat zijn beoordelingsvermogen en verantwoordelijkheid behouden blijven.
De AI-transformatie niet benaderen als een toeschouwer
Mijn naam is Nithin Shetty. Ik ben registeraccountant en CFO en heb het afgelopen decennium financiële functies vanaf nul opgebouwd binnen snelgroeiende, door durfkapitaal gefinancierde SaaS-bedrijven.
Mijn loopbaan werd minder gevormd door een lineair carrièrepad en meer door herhaalde blootstelling aan chaos op schaal. Ik begon tijdens mijn opleiding tot CA met drie ondernemingen, verspreid over productie, FMCG en de levering van visproducten; niet strategisch, maar omdat ik denken over een bedrijf niet kon loskoppelen van het runnen ervan. Die drijfveer is nooit verdwenen.
Na het behalen van mijn CA-kwalificatie nam ik parttime en interim-CFO-opdrachten aan in vijf sectoren, waaronder productie, SaaS, mobiliteit, media en EdTech. Elk bedrijf had een bedrijfsmodel in moeilijkheden, waardoor ik snel financiële duidelijkheid moest creëren en ingrijpende beslissingen moest nemen met onvolledige informatie. Dat vormt nog altijd de kern van mijn werk.
Vandaag ben ik CFO bij Scrut Automation, een SaaS-bedrijf voor GRC en compliance. Al drie jaar bestaat mijn volledige operationele context uit een bedrijf dat ondernemingen helpt risico's te beheren en compliance te automatiseren, en AI herstructureert nu elke aanname waarop dat bedrijf is gebouwd. Ik heb die ontwrichting van binnenuit meegemaakt en tegelijkertijd de financiële infrastructuur beheerd die dit mogelijk maakt.
Ik benader AI-transformatie niet als een toeschouwer. Ik heb deze op bedrijfsniveau van binnenuit meegemaakt en gezien hoe AI producteconomie, verkoopcycli, klantverwachtingen en eenheidseconomie in realtime verandert.
More Articles
Organisatorische complexiteit
Mijn financiële organisatie maakt deel uit van Scrut Automation, een GRC- en compliance-SaaS-bedrijf in serie B, gesteund door Lightspeed, MassMutual Ventures en Endiya Partners. We zijn in drieënhalf jaar opgeschaald van $500K naar $20M ARR, waardoor de financiële functie binnen één dienstverband meerdere keren moest groeien en worden geherstructureerd.
Ik geef leiding aan een team van 20 mensen, verdeeld over vijf verticale gebieden. Het kernteam Finance bestaat uit 12 mensen, ondersteund door 3 medewerkers in omzetactiviteiten, 2 in klantserviceactiviteiten, 1 in juridische zaken en compliance en 2 in salarisadministratie en belastingen. Mijn directe ondergeschikten zijn een financieel controller en een FP&A-lead. Diensten voor het bedrijfssecretariaat en juridische diensten worden via een gestructureerd retainercontract buiten het personeelsbestand om geregeld.
Onze activiteiten kennen grensoverschrijdende complexiteit. We opereren via een Indiase holdingmaatschappij en een Amerikaanse dochteronderneming. Ik beheer geconsolideerde rapportage, transfer pricing, intercompany-afwikkelingen, de reconciliatie van US GAAP met Ind AS, compliance in Delaware en aangiften voor staatsbelastingen als onderdeel van onze reguliere bedrijfsvoering. Omzetverantwoording omvat USD en INR en strekt zich uit over abonnements-ARR, professionele diensten en gebruiksafhankelijke componenten, gestructureerd volgens zowel Ind AS 115 als ASC 606.
Door deze reikwijdte is deze functie enigszins ongebruikelijk voor een serie B-bedrijf. Omzetactiviteiten en klantserviceactiviteiten rapporteren aan Finance, niet uit conventie, maar omdat ik de enige eigenaar was van prestatiegegevens in alle systemen. Het eigenaarschap over GTM- en klantgezondheidsgegevens maakte het operationeel logisch om ook deze functies aan te sturen. Deze structuur heeft standgehouden en haar waarde bewezen tijdens elke bestuurscyclus.
Hoe AI de tijd voor het opstellen en interpreteren verkort
Voordat ik AI systematisch ging gebruiken, slokte financiële communicatie het meeste tijd op in mijn agenda zonder de output evenredig te verbeteren. Het schrijven van een bestuursupdate, een memo voor investeerders of managementcommentaar op maandcijfers vereiste dat ik voortdurend overschakelde van analyse naar schrijven. Het opstelproces zelf nam tijd in beslag die ik aan het onderliggende denkwerk had moeten besteden.
Ik begon Claude te gebruiken als laag voor het opstellen en interpreteren van financiële communicatie en FP&A-output. Ik voltooide de analyse en gebruikte vervolgens AI om het verhaal te structureren, de logica achter de presentatie van mijn cijfers aan een stresstest te onderwerpen en te controleren of de onderliggende gegevens mijn verhaal ondersteunden. Ik begon het ook te gebruiken voor eerste beoordelingen van contracten en documenten, waardoor de tijd tussen het ontvangen van een document en het gereed hebben van een gestructureerde vragenlijst voor Legal korter werd.
Als gevolg daarvan veranderde mijn tijdsbesteding aanzienlijk. De opstelcyclus voor bestuurscommunicatie is sterk verkort. Belangrijker nog: de kwaliteit van de kritische toetsing verbeterde, omdat ik AI gebruikte om mijn eigen interpretatie te weerleggen voordat ik die presenteerde. Hierdoor kwamen hiaten aan het licht die ik eerder waarschijnlijk pas tijdens de vergadering zou hebben ontdekt.
Een maandelijkse rapportageworkflow uit de praktijk
Ik zal de maandelijkse rapportagecyclus aan de raad van bestuur en investeerders in detail beschrijven. Deze bestaat uit twee verbonden fasen: de cijferfase en de fase van narratief en scenario's. AI is bij beide betrokken, maar speelt in elke fase een andere rol.
De cyclus begint wanneer de financieel controller de maandafsluiting voltooit. Vervolgens beschik ik over de gerealiseerde cijfers voor omzet, kosten en verbruik, evenals de belangrijkste SaaS-metrieken: ARR, NRR, burn multiple en CAC-terugverdientijd. Eerst beoordeel ik de cijfers zelf handmatig voordat AI iets doet. Die volgorde is belangrijk. Ik moet eerst mijn eigen interpretatie ontwikkelen van wat er is gebeurd voordat ik een externe interpretatie introduceer, want als ik eerst naar AI ga, loop ik het risico me te laten leiden door de invalshoek ervan in plaats van mijn eigen visie te ontwikkelen.
Na mijn eerste beoordeling gebruik ik Claude om afwijkingen te interpreteren. Ik verstrek de gerealiseerde cijfers tegenover het budget, vergelijkingen met de vorige periode en de belangrijkste bewegingen. Vervolgens gebruik ik AI om mijn interpretatie van de oorzaken van elke materiële afwijking kritisch te toetsen. In deze fase vraag ik niet wat er is gebeurd — dat weet ik al. In plaats daarvan vraag ik of mijn uitleg waarom het is gebeurd de meest accurate en volledige versie is. AI brengt alternatieve verklaringen aan het licht die ik mogelijk over het hoofd heb gezien en signaleert logische hiaten in het narratief voordat het naar de raad van bestuur gaat.
De output van die fase vormt rechtstreeks de input voor de scenariomodelleringsfase. Op basis van de gerealiseerde cijfers en de oorzaken van de afwijkingen van de maand werk ik het actuele financiële model bij. Vervolgens gebruik ik AI om de vooruitkijkende aannames aan stresstests te onderwerpen. Hier ontwikkel ik scenario's. Ik werk groeiscenario's, basisscenario's en conservatieve scenario's uit. Ik gebruik AI om de onderliggende aannames van elk scenario uit te dagen, vooral op het gebied van omzetontwikkeling, verbruik en financiële looptijd. Hier vraag ik of de raad van bestuur een zwakke plek zal vinden in een van deze scenario's die ik nog niet heb ondervangen.
De laatste fase bestaat uit het opstellen van de rapportage. Ik gebruik AI om een eerste versie te maken van het narratief voor de raad van bestuur, het managementcommentaar en de investeerdersupdate. Vervolgens beoordeel en herschrijf ik die versie meerdere keren voordat ik iets definitief maak. Het AI-concept dient als vertrekpunt en structureel raamwerk, niet als eindproduct. In mijn herschrijving verwerk ik de juiste toon, mijn professionele oordeel over wat moet worden benadrukt en van context moet worden voorzien, en mijn inzicht in wat elke investeerder op dat moment moet horen.
Waarom CFO's bewust moeten bepalen waar AI binnen een workflow wordt ingezet
Ik ben bewust van waar AI in de workflow wordt ingezet. Het komt vóór mijn oordeel, niet in plaats daarvan. Ik beoordeel en draag verantwoordelijkheid voor elke output.
Ik ben bewust van waar AI in de workflow wordt ingezet. Het komt vóór mijn oordeel, niet in plaats daarvan. Ik beoordeel en draag verantwoordelijkheid voor elke output. Het handhaven van die grens is belangrijk geweest, vooral bij rapportages aan de raad van bestuur en investeerders, waar precisie en verantwoordelijkheid niet onderhandelbaar zijn.
Maar ik heb geen vaste lijst met AI-taken tegenover menselijke taken. Het gaat er simpelweg om waar de kosten van een fout kunnen worden hersteld en waar dat niet kan.
Voor AI-ondersteunde taken liggen de gebieden met de grootste hefboomwerking voor mij bij de interpretatie van variantieanalyses, scenariomodellering en financiële communicatie. Variantieanalyse is daarvan een goed voorbeeld. De berekening zelf was nooit het probleem. Het probleem was altijd de snelheid en kwaliteit van het narratief eromheen: begrijpen wat het cijfer daadwerkelijk zegt, wat de oorzaak ervan was en wat de juiste managementreactie is. AI heeft de snelheid en diepgang van die interpretatielaag aanzienlijk verbeterd.
Scenariomodellering en stresstests zijn andere gebieden waarop AI zijn waarde bewijst. Ik gebruik het om aannames kritisch te toetsen, alternatieve scenario's te genereren waar ik niet instinctief op zou uitkomen en de logica van het model uit te dagen voordat het naar de CEO of de raad van bestuur gaat. Het fungeert als een gestructureerde advocaat van de duivel. Ondersteuning bij FP&A en een eerste contractbeoordeling volgen een vergelijkbare logica. Het gaat om analytisch werk met een groot volume en een repetitief karakter, waarbij de output als input dient voor een menselijke beslissing in plaats van die te vervangen.
Gebieden die uitdrukkelijk menselijk blijven, zijn onder meer kapitaalallocatie, het oordeel rond fondsenwerving, communicatie met de raad van bestuur en investeerders in de laatste fase, en elke beslissing met een relationele of reputatiedimensie. Laat me uitleggen waarom.
Kapitaalallocatie bij een bedrijf in Series B is geen rekenkundig probleem. Het is een oordeel over welke inzetten je doet met beperkte middelen, onder onzekerheid en met onvolledige informatie. De CFO neemt dat oordeel en is ervoor verantwoordelijk. AI kan scenario's modelleren, maar kan de verantwoordelijkheid niet dragen.
Fondsenwerving is het duidelijkste voorbeeld van een volledig menselijk domein. Investeerdersrelaties, onderhandelingen over term sheets, aanvoelen hoe een deal ervoor staat en weten wanneer je moet aandringen en wanneer je moet afwachten, zijn geen zaken die ik aan AI zou delegeren of zelfs maar in sterke mate door AI zou laten beïnvloeden. De belangen zijn te groot en de variabelen te menselijk.
Communicatie met de raad van bestuur blijft op het laatste moment om een andere reden menselijk. Ik heb AI gebruikt om de logica van mijn presentatie op te stellen en aan een stresstest te onderwerpen. Maar wat ik aan Lightspeed, MassMutual Ventures en Endiya Partners presenteer, is mijn kijk op het bedrijf en mijn duiding van de risico's. Dat betekent dat mijn geloofwaardigheid op het spel staat. AI zit vóór dat moment in het proces, niet erin.
Hoe de beperkingen van AI financiële teams beïnvloeden
Nithin benadrukt
AI zit er op zelfverzekerde wijze naast, waardoor fouten moeilijker te herkennen zijn dan duidelijke vergissingen. Een rekenfout in een spreadsheet is zichtbaar. Een aannemelijke maar subtiel gebrekkige verhalende interpretatie van een afwijking is dat niet.
Ik heb de vele voordelen van AI in de financiële functie al besproken. Aan de negatieve kant zijn hier drie eerlijke observaties.
AI zit er op zelfverzekerde wijze naast, waardoor fouten moeilijker te herkennen zijn dan duidelijke vergissingen. Een rekenfout in een spreadsheet is zichtbaar. Een aannemelijke maar subtiel gebrekkige verhalende interpretatie van een afwijking is dat niet. In een vroeg stadium ontdekte ik twee gevallen waarin door AI gegenereerd commentaar de oorzaak van een kostenafwijking verkeerd karakteriseerde op een manier die in een bestuurscontext beschamend zou zijn geweest. Daardoor ben ik veel kritischer gaan kijken naar de AI-uitvoer voordat die verder wordt gebruikt.
De tweede beperking is context. AI beschikt niet over institutioneel geheugen. Elke keer dat ik het gebruik, reconstrueer ik de context vanaf nul. Voor een financiële functie waarin de geschiedenis van beslissingen, relaties met investeerders en het strategische verhaal sterk contextafhankelijk zijn, vormt dit een echte beperking. Het betekent dat AI het beste werkt voor afgebakende, duidelijk omschreven taken en niet voor iets waarvoor een diepgaand begrip nodig is van hoe we hier zijn beland.
De derde beperking is de toepassing binnen het team. Een financieel team ertoe brengen AI goed te gebruiken, in plaats van het te vermijden of er te veel op te vertrouwen, heeft actief management vereist. De neiging om een getal in AI te plakken en de uitvoer te accepteren zonder die kritisch te bevragen, vormt een reëel risico, vooral bij junior teamleden. Het ontwikkelen van de juiste gewoonten rond het gebruik van AI is net zo belangrijk geweest als de hulpmiddelen zelf.
Drie situaties waarin AI niet in de financiële functie moet worden gebruikt
Het gebied waarop AI voor mij het duidelijkst ondermaats heeft gepresteerd, is alles waarvoor een oordeel over mensen en relaties nodig is.
In het begin probeerde ik AI te gebruiken om moeilijke gesprekken te structureren en vorm te geven: beslissingen over compensatie, gesprekken over prestaties met senior teamleden en communicatie aan investeerders over gemiste doelstellingen. De uitvoer was technisch coherent, maar in de praktijk volledig verkeerd. Ze was afgestemd op een algemene professionele context, niet op de specifieke voorgeschiedenis van de relatie, de persoonlijkheid van de persoon of de onuitgesproken dynamiek die bepaalt hoe die gesprekken overkomen. Ik ben het helemaal niet meer voor die categorie gaan gebruiken.
Een ander gebied is toekomstgerichte risicobeoordeling in een start-upcontext. AI blinkt uit in het identificeren van risico's met historische precedenten en in patroonherkenning. Het identificeert minder goed de specifieke risico's die ertoe doen in een snelgroeiend bedrijf met beperkte toegang tot kapitaal en frequente koerswijzigingen, waar bedreigingen vaak nog niet eerder in die specifieke combinatie zijn voorgekomen. Toen we bij Scrut de koerswijziging naar de ondernemingsmarkt doorliepen en tegelijkertijd een nieuwe omzetprognose opstelden, voelden de door AI gegenereerde risicokaders generiek aan. De echte risico's op dat moment waren specifiek voor onze relaties met investeerders, het vermogen van ons verkoopteam om een segmentwijziging uit te voeren en onze cashburnpositie in verhouding tot de planning voor de fondsenwerving. AI kon niets daarvan op een bruikbare manier naar voren brengen.
En tot slot is er de nauwkeurigheid van prognoses in volatiele periodes. Mensen gaan er impliciet van uit dat AI de nauwkeurigheid van prognoses in FP&A zal verbeteren. In een stabiele omgeving met veel data kan dat waar zijn. In een SaaS-bedrijf in Series B-fase dat een strategische koerswijziging ondergaat, met een verkoopteam in transitie en een product dat zich snel ontwikkelt, zijn historische patronen niet bruikbaar. De input is te ruisachtig en het bedrijf verandert sneller dan welk model dan ook er op een zinvolle manier van kan leren. AI gaf me in die periode meer scenario's, maar geen betere.
Hoe financiële teams veranderen door AI
Sommige mensen ontlenen hun waarde aan de hoeveelheid output die ze produceren, en doordat AI de behoefte aan die output vermindert, moeten ze actief nadenken over hoe ze hun eigen bijdragen zien.
Het heeft veranderd waarvoor ik mensen aanneem, zonder dat het aantal mensen dat ik aanneem tot nu toe is veranderd.
De technische lat om toe te treden tot mijn financiële team is niet lager komen te liggen. Maar de aard van de technische vereisten is veranderd. Ik richt me minder op de vraag of iemand een model kan bouwen of een variantieanalyse kan opstellen, en meer op de vraag of diegene kritisch kan nadenken over resultaten die niet van henzelf afkomstig zijn.
De specifieke vaardigheid waar ik nu expliciet op selecteer, is productieve scepsis tegenover AI: het instinct om vragen te stellen in plaats van iets zomaar te accepteren. Een teamlid dat een samenhangend AI-resultaat als correct beschouwt, vormt nu een risico, anders dan twee jaar geleden, omdat de hoeveelheid en aannemelijkheid van AI-resultaten betekenen dat kritiekloze acceptatie op grote schaal risico's creëert.
De tweede verandering is dat de controller en FP&A-lead eerder in het proces zijn betrokken. Dit betekent minder tijd voor productie en meer tijd voor beoordeling, interpretatie en kritische toetsing. Die overgang is niet voor iedereen naadloos verlopen. Sommige mensen ontlenen hun waarde aan de hoeveelheid output die ze produceren, en doordat AI de behoefte aan die output vermindert, moeten ze actief nadenken over hoe ze hun eigen bijdragen zien.
De samenstelling van het team is nog niet veranderd. De talentvereisten binnen die samenstelling zijn wel aanzienlijk veranderd.
Waarom Claude de belangrijkste AI-tool van een CFO is
Claude is mijn favoriete hulpmiddel. Niet omdat het de meest gespecialiseerde tool in mijn arsenaal is, maar omdat het de grootste hefboomwerking heeft. Elk ander financieel hulpmiddel dat ik gebruik, ondersteunt een specifieke workflow. Claude is in al die workflows inzetbaar.
Ik gebruik het specifiek voor variantie-interpretatie en stresstests van scenario's. Die twee activiteiten staan centraal in elk belangrijk financieel gesprek dat ik voer: met de CEO, met de raad van bestuur en met investeerders. Doordat ik mijn interpretatie van de cijfers kan laten betwisten en de aannames in mijn model vóór die gesprekken aan stresstests kan onderwerpen, neem ik er beter aan deel.
Het wint het van elk ander hulpmiddel omdat het mijn manier van denken verbetert in plaats van alleen mijn output te versnellen. Elk ander hulpmiddel dat ik gebruik, optimaliseert productie. Dit hulpmiddel optimaliseert oordeelsvermogen. In een CFO-rol is dat onderscheid belangrijker dan welke efficiëntiemaatstaf dan ook.
Maakt AI CFO's vervangbaar?
Nithin benadrukt
De ongemakkelijke waarheid is dat AI CFO’s niet indeelt in relevant en irrelevant. Het versnelt de scheiding tussen CFO’s die daadwerkelijk nadachten en CFO’s die voornamelijk produceerden. Dat onderscheid bestond al vóór AI. Het was alleen moeilijker zichtbaar.
De vraag die ik had gewild dat je had gesteld, is of AI CFO's meer of minder vervangbaar maakt.
Het gebruikelijke antwoord is: minder vervangbaar. AI neemt het analytische werk voor zijn rekening, terwijl de CFO hoger in de waardeketen komt te staan, zich richt op oordeelsvermogen en strategie en onmisbaarder wordt.
Ik denk dat dat gedeeltelijk onjuist is.
CFO's die minder vervangbaar zullen worden, gebruiken AI om hun oordeelsvermogen aan te scherpen, sterkere relaties met de raad van bestuur op te bouwen en strategischer te leren denken, en investeren in menselijke capaciteiten die AI niet kan nabootsen.
CFO's die meer vervangbaar zullen worden, gebruiken AI om betere resultaten te produceren zonder beter te leren denken, verwarren snellere analyse met dieper inzicht en laten de tool het intellectuele grondige denkwerk vervangen dat altijd al van de rol werd vereist.
De ongemakkelijke waarheid is dat AI CFO's niet indeelt in relevant en irrelevant. Het versnelt de scheiding tussen CFO's die daadwerkelijk nadachten en CFO's die voornamelijk produceerden. Dat onderscheid bestond al vóór AI. Het was alleen moeilijker zichtbaar.
Ik denk hier regelmatig over na. Het is de vraag die me eerlijk houdt over hoe en waarom ik deze hulpmiddelen gebruik.
Hoe CFO's moeten omgaan met AI-gedreven veranderingen
Mijn advies begint ongemakkelijk… De CFO die AI overhaast inzet in processen met grote gevolgen, zonder de governance-infrastructuur om fouten op te sporen, en die vervolgens de eerste ernstige fout maakt in een context met bestuursleden of investeerders, zal de functie aanzienlijk terugzetten.
Mijn advies begint ongemakkelijk, dus daar zal ik mee beginnen.
De meeste CFO's zullen dit verkeerd aanpakken door te langzaam te bewegen en vervolgens te sterk te corrigeren. Ik zie nu al een patroon van langdurige, voorzichtige observatie, gevolgd door een overhaaste adoptie zonder goede governance zodra de concurrentiedruk nietsdoen onhoudbaar maakt. Beide uitersten van dit patroon zijn kostbaar. De CFO die te lang wacht, verliest terrein op het gebied van productiviteit, talent en strategische relevantie. De CFO die AI overhaast inzet in processen met grote gevolgen, zonder de governance-infrastructuur om fouten op te sporen, en die vervolgens de eerste ernstige fout maakt in een context met bestuursleden of investeerders, zal de functie aanzienlijk terugzetten.
- Duik persoonlijk en onmiddellijk in het werk. Stel geen taskforce samen, delegeer de verkenning niet aan een junior teamlid en lees er niet alleen over. Om een echt oordeel te ontwikkelen over waar AI thuishoort binnen een financiële functie, moet je het zelf gebruiken voor echt werk en zowel de hefboomwerking als de manieren waarop het kan falen uit eerste hand ervaren. Een CFO die AI niet persoonlijk heeft gebruikt voor een bestuursupdate, een variantieanalyse of een scenariomodel, heeft geen basis om goede beslissingen te nemen over waar AI op grotere schaal moet worden ingezet.
- Stel de grens expliciet vast voordat dat nodig is. Bepaal vooraf welke beslissingen door AI kunnen worden geïnformeerd en welke beslissingen uitsluitend menselijk blijven. Laat die grens niet impliciet. Binnen een financiële functie kost een vage grens je veel: communicatie met het bestuur bevat subtiele fouten, risico-inschattingen missen bedreigingen die specifiek zijn voor de context en beslissingen over kapitaalallocatie optimaliseren voor historische patronen in plaats van toekomstgericht inzicht. Leg de grens vast, communiceer die aan je team en herzie deze regelmatig naarmate de hulpmiddelen zich ontwikkelen.
- Beschouw AI-adoptie als een vraagstuk van teamcapaciteiten, niet van hulpmiddelen. Toegang tot AI-hulpmiddelen zal in de meeste financiële functies niet de beperkende factor zijn; het beoordelingsvermogen van het team en het vermogen om de hulpmiddelen goed te gebruiken wel. Junior teamleden lopen het risico te sterk te vertrouwen op AI en de resultaten ervan te accepteren zonder ze kritisch te onderzoeken. Dit creëert kwaliteitsrisico's in precies die processen waarin je efficiëntie zoekt. Het ontwikkelen van de juiste gewoonten—het instinct om AI-resultaten ter discussie te stellen in plaats van ze alleen te bevestigen—is een managementvraagstuk dat actieve aandacht vereist.
- Dit advies is specifiek gericht aan CFO's bij snelgroeiende of door durfkapitaal gesteunde bedrijven. Je investeerders letten erop hoe je over AI nadenkt, niet alleen op hoe je bedrijf het gebruikt. Een CFO die vloeiend en concreet kan spreken over de integratie van AI in de financiële functie, inclusief waar het niet heeft gewerkt, straalt een operationele volwassenheid uit die van belang is voor bestuursrelaties en de volgende financieringsronde. Vage geestdrift over AI is net zo schadelijk als onwetendheid erover.
- En de meeste CFO's zullen dit advies naast zich neerleggen. De komst van AI vermindert niet de meerwaarde van menselijk beoordelingsvermogen in financieel leiderschap; die wordt juist groter. Naarmate AI meer analytisch en voorbereid werk overneemt, wordt datgene wat uitsluitend menselijk blijft zichtbaarder en belangrijker. Relationele intelligentie, verantwoordelijkheid, het vermogen om de sfeer tijdens een bestuursvergadering aan te voelen, het inzicht om te weten wanneer het model fout zit, zelfs als het er goed uitziet. AI automatiseert die capaciteiten niet; het vergroot juist hun belang, precies omdat alles eromheen wordt geautomatiseerd. CFO's die in dit tijdperk floreren, zullen investeren in die menselijke capaciteiten en tegelijkertijd AI in hun werkprocessen integreren.
Volg mee
Je kunt het werk van Nithin Shetty volgen op LinkedIn.
Er volgen meer interviews met experts op The CFO Club!