

U hebt misschien gehoord dat slechts de helft van de kleine bedrijven de eerste vijf jaar overleeft, maar wist u dat meer dan 80% van de bedrijven failliet gaat door problemen met de kasstroom?
Hoewel inzicht in uw balans niet al uw problemen zal oplossen, helpt het u deze tijdig te signaleren, zodat u voldoende tijd hebt om het verschil te maken.
Basisprincipes van de balans
De balans is een gestandaardiseerd financieel overzicht dat de waarde van een bedrijf weergeeft. Dit wordt soms ook wel de boekwaarde genoemd. Balansen worden gebruikt:
- Door bedrijfseigenaren om inzicht te krijgen in de algemene financiële positie van het bedrijf en strategische beslissingen te nemen over uitgaven, besparingen en groei
- Door investeerders en kredietverstrekkers om de financiële gezondheid en stabiliteit van een bedrijf te begrijpen wanneer zij het beoordelen voor een mogelijke investering of kredietverlening
- Door teamleden op de financiële administratie, in het management en op andere afdelingen om besluitvorming over processen, bedrijfsdoelen of uitgaven te ondersteunen
Hoewel de balans een krachtig financieel hulpmiddel is, volstaat deze niet voor elke boekhoudkundige behoefte. Zo toont de balans bijvoorbeeld niet de werkelijke marktwaarde van een bedrijf en geeft deze geen details over winsten, verliezen, kasstromen en andere kritieke financiële factoren. Daarom willen kredietverstrekkers en investeerders doorgaans meerdere financiële overzichten zien, waaronder balansen en resultatenrekeningen, wanneer zij een bedrijf beoordelen voor kredietverlening of een investering.
Balansen kunnen handmatig in Excel worden opgesteld. Volgens de beste werkwijzen gebruikt u echter doorgaans sjablonen en rapportagefuncties in boekhoudsoftware. Deze hulpmiddelen automatiseren het opstellen van de balans, waardoor het risico op fouten bij het handmatig overzetten van gegevens afneemt.
Wat is een boekhoudkundige balans?
Een balans is een boekhoudkundig overzicht dat een momentopname geeft van de activa, passiva en het eigen vermogen van aandeelhouders van een bedrijf.
Aan de ene kant van de balans vindt u wat het bedrijf bezit. Dit omvat:
- Vlottende activa, zoals geldmiddelen en kasequivalenten
- Vaste activa, zoals grond en apparatuur
- Immateriële activa, zoals goodwill en intellectueel eigendom
Aan de andere kant van de balans vindt u wat het bedrijf verschuldigd is en hoeveel de eigenaren hebben geïnvesteerd. Wat het bedrijf verschuldigd is — de passiva — omvat:
- Kortlopende passiva, zoals kortlopende leningen, te betalen rekeningen en inkomstenbelastingen
- Langlopende passiva, zoals te betalen obligaties en hypotheken
Onder het gedeelte over het eigen vermogen van aandeelhouders vindt u gewone aandelen, ingehouden winsten en ander eigen vermogen van aandeelhouders.
Uw balans in evenwicht brengen
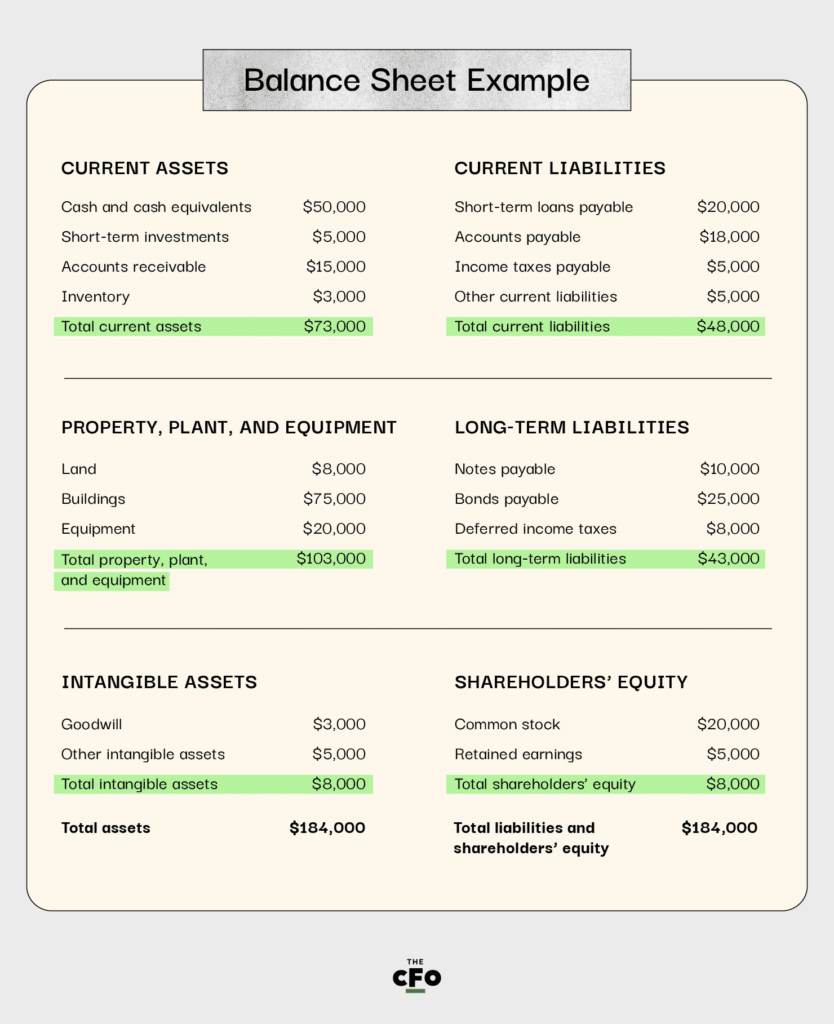
Zoals u misschien al had verwacht, moet de balans van uw bedrijf altijd in evenwicht zijn. De boekhoudkundige vergelijking voor een balans is:
Activa = Passiva + Eigen vermogen van aandeelhouders
Dit betekent dat beide kanten van de vergelijking hetzelfde totaal moeten opleveren; tel alle activa aan de ene kant van de balans op en vervolgens alle passiva plus het eigen vermogen van aandeelhouders aan de andere kant. Als ze niet gelijk zijn, zit er waarschijnlijk een fout in de rapportage. Controleer of alle cijfers correct zijn en of er niets ontbreekt in de balansvergelijking. Mogelijk moet u ook controleren of u de juiste activa en passiva rapporteert voor de periode die op de balansen wordt weergegeven.
Hier is een heel eenvoudig voorbeeld van een balans:
Deze tool gebruiken om uw financiële positie te begrijpen
U moet de balans gebruiken om inzicht te krijgen in de financiële positie van uw bedrijf op een bepaald moment. Het is een momentopname, wat betekent dat deze goed is voor dat specifieke moment of die specifieke periode. Daarom worden balansen doorgaans maandelijks of per kwartaal opgesteld.
Hoewel de balans u niet helpt begrijpen hoe geld uw bedrijf in- en uitstroomt — daarvoor is een kasstroomoverzicht nodig — helpt deze u wel inzicht te krijgen in factoren zoals liquiditeit en solvabiliteit.
Have an account? Log In
Liquiditeit
Liquiditeit verwijst naar hoeveel liquide middelen je tot je beschikking hebt. Liquide middelen zijn contanten, kasequivalenten of alles wat snel en eenvoudig in contanten kan worden omgezet.
De formule voor liquiditeit wordt de liquiditeitsratio genoemd:
Liquiditeitsratio = vlottende activa / kortlopende schulden
Omdat beide cijfers direct beschikbaar zijn op een balans, kun je snel een liquiditeitsratio uit dat overzicht berekenen. De meeste balansen bevatten deze berekening zelfs voor het gemak. De benchmarkwaarden voor liquiditeitsratio’s verschillen per sector, maar een goede waarde wordt vaak beschouwd als 1,5 tot 3.
Solvabiliteit
Solvabiliteit verwijst naar het vermogen van het bedrijf om aan zijn schulden te voldoen, zowel op korte als op lange termijn. De formule voor de solvabiliteitsratio is:
Solvabiliteitsratio = (nettowinst + afschrijvingen) / alle verplichtingen
Uitgebreide balansen bevatten doorgaans alle informatie die voor deze formule nodig is. Over het algemeen moeten solvabiliteitsratio’s 1,5 of hoger zijn om aan te geven dat een bedrijf aan zijn verplichtingen kan voldoen en nog wat financiële ruimte overhoudt.
Activa en je balans
Activa verwijzen naar wat een bedrijf bezit. Ze hebben een geldwaarde, en die waarde kan worden gebruikt om bedrijfsprocessen te ondersteunen of aan schuldverplichtingen te voldoen. Het gedeelte Activa van de balans moet alle activa omvatten, waaronder immateriële activa, zoals goodwill.
Vlottende activa
Vlottende activa zijn activa die het bedrijf waarschijnlijk binnen de komende 12 maanden zal gebruiken. Ze omvatten contanten en kasequivalenten (gebruikt om bedrijfsactiviteiten te financieren en kortlopende schulden te betalen), evenals debiteuren.
Langlopende activa
De activa van een bedrijf omvatten ook zaken die jarenlang kunnen worden gebruikt, zoals vastgoed, installaties en apparatuur. Dit kan grond omvatten, apparatuur waarop wordt afgeschreven en intellectueel eigendom, zoals octrooien of auteursrechten voor softwareprogramma’s.
Verplichtingen en je balans
Verplichtingen verwijzen naar de financiële verplichtingen die een bedrijf heeft. Het gedeelte Verplichtingen van de balans moet rekening houden met de totale verplichtingen van het bedrijf, waaronder zowel kortlopende als langlopende schulden.
Kortlopende verplichtingen
Kortlopende verplichtingen zijn verplichtingen die opeisbaar worden binnen 12 maanden na de datum op de balans. Voorbeelden zijn crediteuren, zoals een maandelijkse factuur voor cloudopslag, evenals creditcardschulden, bedrijfskosten en bepaalde belastingen.
Langlopende verplichtingen
Langlopende verplichtingen, of langlopende schulden, zijn verplichtingen die meer dan 12 maanden na de datum op de balans opeisbaar worden. Ze kunnen langlopende leningen en bankschulden omvatten.
In veel gevallen moet een schuld in beide categorieën worden opgesplitst. Stel bijvoorbeeld dat een app-ontwikkelingsbedrijf een kantoorgebouw heeft gekocht om zijn activiteiten in onder te brengen. Het moet binnen het komende jaar 12 maandelijkse hypotheekbetalingen doen; die betalingen kunnen onder de kortlopende verplichtingen worden vermeld. Het resterende deel van de hypotheek zou als langlopende schuld worden vermeld.
Eigen vermogen van aandeelhouders en je balans
Het eigenvermogengedeelte van de balans registreert hoeveel eigenaren in het bedrijf hebben geïnvesteerd. Dit is een belangrijk onderdeel van de balans, omdat het de waarde weergeeft die het bedrijf aan aandeelhouders en andere investeerders in eigen vermogen verschuldigd is.
Eigen vermogen van de eigenaar
Het eigen vermogen van de eigenaar verwijst naar hoeveel waarde de eigenaren van het bedrijf erin hebben geïnvesteerd. Het eigen vermogen van aandeelhouders verwijst naar hoeveel waarde de aandeelhouders hebben geïnvesteerd. Het belangrijkste verschil tussen beide is de manier waarop het bedrijf eigendom is van iemand of wordt gehouden.
Bekijk een voorbeeld om het verschil te begrijpen. Een individu bedenkt een SaaS-bedrijfsidee en besluit de start-up met eigen middelen op te bouwen. Dit betekent dat de persoon het bedrijf in eerste instantie met eigen geld financiert. Als de eigenaar in het eerste jaar $100,000 investeert en $50,000 aan salaris opneemt, bedraagt zijn of haar eigen vermogen in het eerste jaar $50,000.
Stel je nu voor dat deze softwaredienst een succes wordt en de eigenaar het bedrijf wil laten groeien. De eigenaar zoekt durfkapitaal bij investeerders. Nu zijn er aandeelhouders. Stel dat de investeerders $200,000 inbrengen en daaruit nog geen dividend hebben opgenomen. Het eigen vermogen van de aandeelhouders bedraagt $200,000.
More Articles
Ingehouden winsten
Ingehouden winsten verwijzen naar het bedrag aan winst dat de onderneming behoudt om opnieuw te investeren in groei of de beschikbare kasmiddelen te ondersteunen. Om dit bedrag te berekenen, trek je de dividenden voor een bepaalde periode af van het nettoresultaat.
Stel bijvoorbeeld dat een onderneming gedurende een maand een nettoresultaat van $100,000 heeft. Ze kan $50,000 van die winst uitkeren aan eigenaren en aandeelhouders en $50,000 behouden om opnieuw in de onderneming te investeren.
Wanneer een onderneming ingehouden winsten heeft, beschikt ze over financiële mogelijkheden om te groeien, de aandelenwaarde te verhogen of kapitaalinvesteringen te doen. Ingehouden winsten worden vaak gerapporteerd als een verhouding tussen ingehouden winsten en activa. Hoewel een verhouding van 1:1 ideaal is, is dit in veel sectoren doorgaans niet haalbaar. Daarom is het doel om deze verhouding zo dicht mogelijk bij 1:1 te laten komen of simpelweg een verhouding van ingehouden winsten te hebben die hoger is dan het gemiddelde in jouw sector.
Tekort
Als de onderneming binnen een bepaalde periode niet genoeg inkomsten heeft om aan haar schuldverplichtingen te voldoen en verplichtingen jegens aandeelhouders te dekken, heeft ze negatieve ingehouden winsten. Dat wordt een tekort genoemd. Het is belangrijk om elk tekort op de balans te monitoren, omdat een tekort vaak betekent dat de onderneming haar kasreserves aanspreekt of geld leent om verplichtingen te dekken. Hoewel dit korte tijd kan worden volgehouden, wijst een tekort over langere perioden op een slechte financiële gezondheid van de onderneming.
Hoe je een balans het effectiefst gebruikt
Begin met een sjabloon om het opstellen van een balans eenvoudig te maken. Gebruik waar mogelijk boekhoudsoftware om balansen automatisch op te stellen, omdat dit de kans op fouten verkleint. Ondernemers moeten balansen en gerelateerde financiële ratio's regelmatig controleren om inzicht te krijgen in de algehele gezondheid van hun onderneming. Als je bijvoorbeeld maandelijks je balans controleert, weet je zeker dat je niet voor verrassingen komt te staan als je besluit je onderneming te verkopen, een bedrijfslening aan te vragen of durfkapitaalfinanciering te zoeken.
Is je balans klaar en ben je klaar om verder te gaan met andere belangrijke boekhoudkundige zaken voor je onderneming? Bekijk dan onze andere artikelen over boekhouding om meer te leren.

