Een financieel analyserapport laat investeerders en belanghebbenden zien waarom uw bedrijf hun aandacht verdient door financiële gegevens, trends, risico’s en kansen duidelijk uiteen te zetten.
In dit artikel leg ik uit wat er in een goed financieel analyserapport staat, wie erbij betrokken moet zijn en hoe u er precies een kunt opstellen waarmee u slimme beslissingen kunt nemen en financiering kunt aantrekken.
Wat is een financieel analyserapport?
Een financieel analyserapport geeft belanghebbenden een uitgebreid beeld van de financiële gezondheid en prestaties van uw bedrijf. Het is het belangrijkste document voor management, investeerders en kredietverstrekkers om op gegevens gebaseerde beslissingen te nemen over investeringen, leningen en meer.
Financiële analyserapporten kunnen qua uitgebreidheid variëren op basis van verschillende factoren, zoals het doel waarvoor het rapport wordt opgesteld en de beoogde gebruikers van het rapport, naast andere zaken. Zo stelde ik vroeger financiële analyserapporten op voor investeerders van buiten het bedrijf. Dat betekent dat ik geen aanbevelingen opnam om de financiële prestaties van het bedrijf te verbeteren.
Wanneer u een rapport opstelt voor interne analyse, is dit een cruciaal onderdeel van het rapport. Het geeft belanghebbenden aanbevelingen over manieren om problemen op te lossen die in het financiële analyserapport aan het licht zijn gekomen.
Wat staat er in een financieel analyserapport?
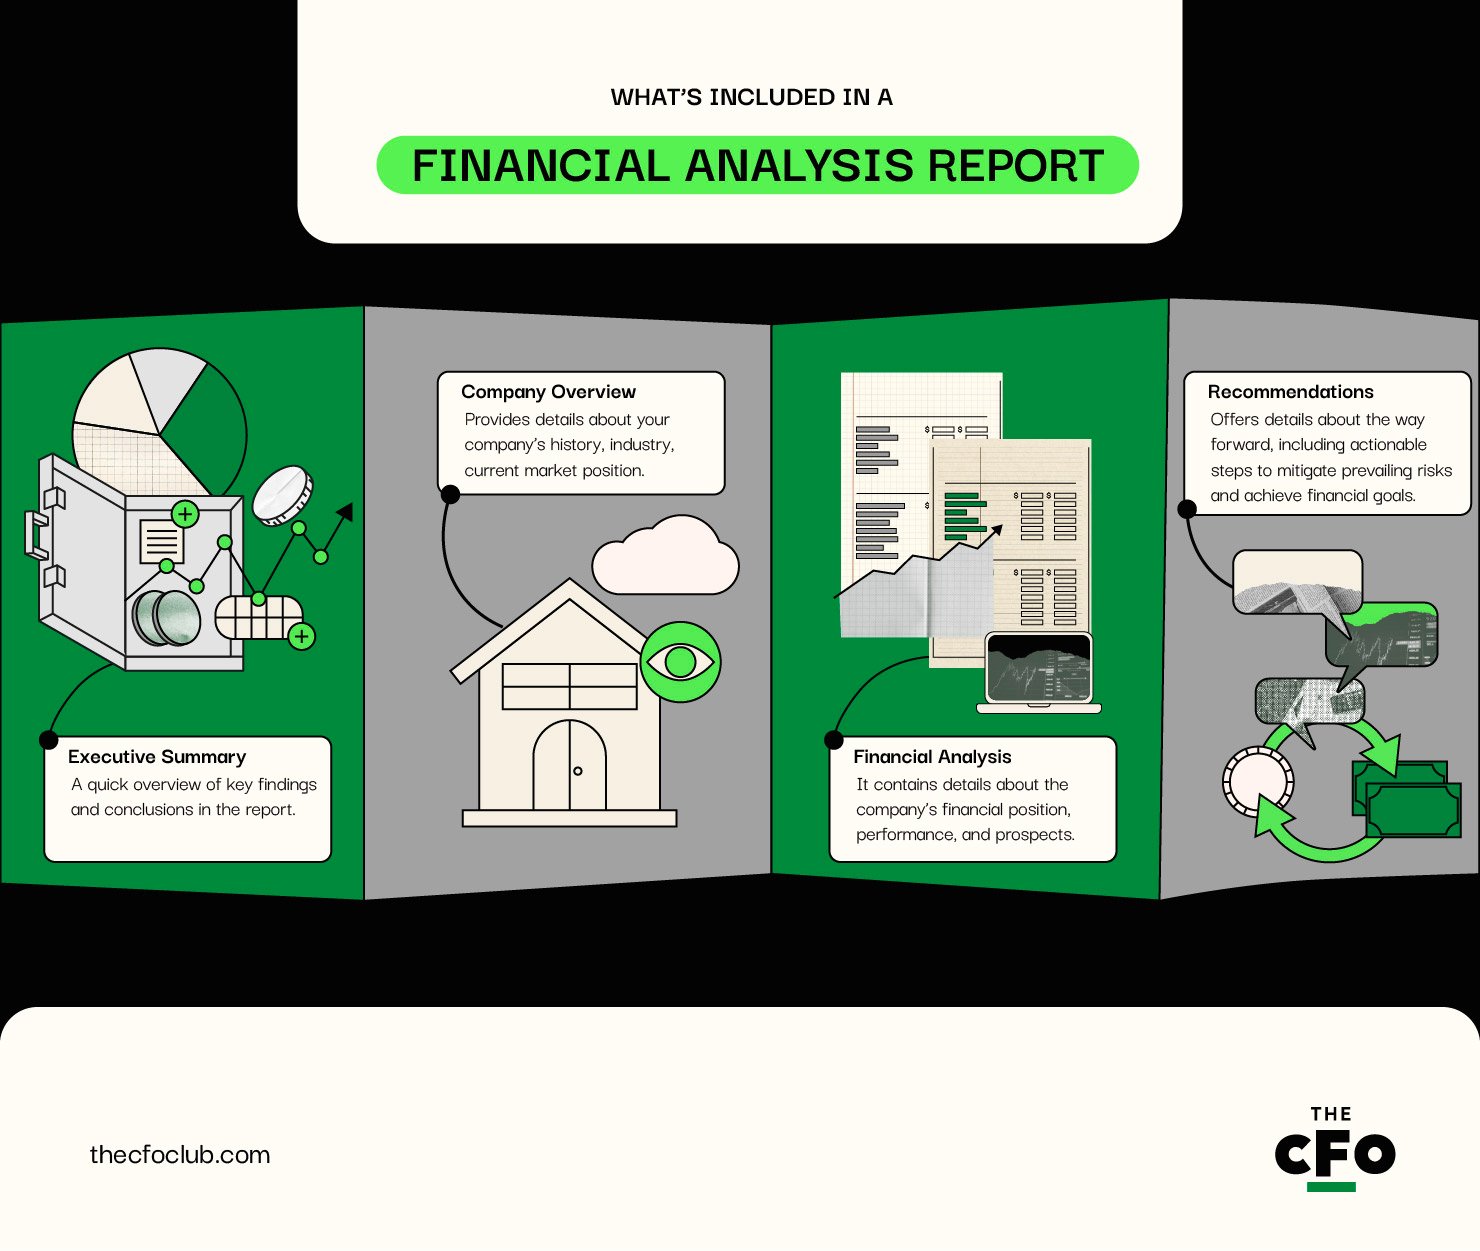
De onderdelen van een financieel analyserapport variëren afhankelijk van het doel van het rapport, maar laten we enkele onderdelen bespreken die u over het algemeen in uw rapport moet opnemen.
In grote lijnen bestaat een financieel analyserapport uit vier secties:
- Samenvatting: Een snel overzicht van de belangrijkste bevindingen en conclusies in het rapport.
- Bedrijfsoverzicht: Geeft details over de geschiedenis, sector, huidige marktpositie en meer van uw bedrijf.
- Financiële analyse: Het grootste onderdeel van het rapport. Het bevat details over de financiële positie, prestaties en vooruitzichten van het bedrijf.
- Aanbevelingen: Geeft details over de weg vooruit, waaronder concrete stappen om de huidige risico’s te beperken en financiële doelstellingen te behalen.
Wie zijn betrokken bij het opstellen van een financiële rapportanalyse?
Elk bedrijf kan zelf bepalen wie de financiële rapportanalyse opstelt; daarvoor bestaan geen vaste regels. Laten we in plaats daarvan kijken naar de mogelijkheden die u hebt bij het kiezen van de mensen die bij het opstellen van het rapport worden betrokken. Ik deel de mogelijkheden graag in twee categorieën in:
Have an account? Log In
Interne belanghebbenden
Dit zijn mensen die uw bedrijf van binnenuit kennen en praktische inzichten kunnen bieden. Dit zijn uw mogelijkheden wanneer u interne belanghebbenden kiest:
- Financiële analisten: Financiële analisten zijn professionals die gespecialiseerd zijn in financiële analyse, zoals het prognosticeren van kasstromen, het identificeren van financiële patronen en het analyseren van de kosten- en kapitaalstructuur van het bedrijf.
- Accountants: Accountants stellen de financiële overzichten van het bedrijf op. Omdat deze overzichten de basis vormen voor uw analyse, kan het nuttig zijn hen erbij te betrekken.
- CFO: De CFO houdt toezicht op het financiële rapportageproces en de naleving van regelgeving binnen uw bedrijf. Die helpt het bedrijf zijn financiële doelstellingen te behalen met slimme, op gegevens gebaseerde besluitvorming. Door uw CFO erbij te betrekken, voegt u op een goede manier toekomstgericht inzicht aan uw rapport toe.
- Interne auditors: Interne auditors spelen een belangrijke rol bij het waarborgen van de nauwkeurigheid van financiële gegevens. Zij kunnen waardevolle inzichten bieden in actuele risico’s en strategieën voor risicobeperking met betrekking tot de interne financiële processen van het bedrijf.
Externe belanghebbenden
- Externe auditors: Onafhankelijke auditors kunnen helpen de beweringen in het rapport over de nauwkeurigheid van financiële gegevens opnieuw te bevestigen. Ze kunnen ook interne controles beoordelen en de effectiviteit ervan bevestigen.
- Adviseurs: Adviseurs zijn een waardevolle bron om waarde toe te voegen met hun schat aan externe gegevens, zoals branchegegevens, demografische gegevens en klantvoorkeuren. Ze kunnen ook hun eigen mening over je analyse delen.
- Juridisch adviseurs: Juridisch adviseurs kunnen je argumenten vanuit juridisch perspectief onderbouwen. Ze kunnen de zekerheid bieden dat je strategie om je financiële doelstellingen te behalen en risico’s te beperken mogelijk is en tegelijkertijd aan de regelgeving voldoet. Ze kunnen zelfs inzicht bieden in bestaande nalevingsproblemen, manieren om deze op te lossen en de financiële gevolgen van niet-naleving.
Een financieel analyserapport voorbereiden
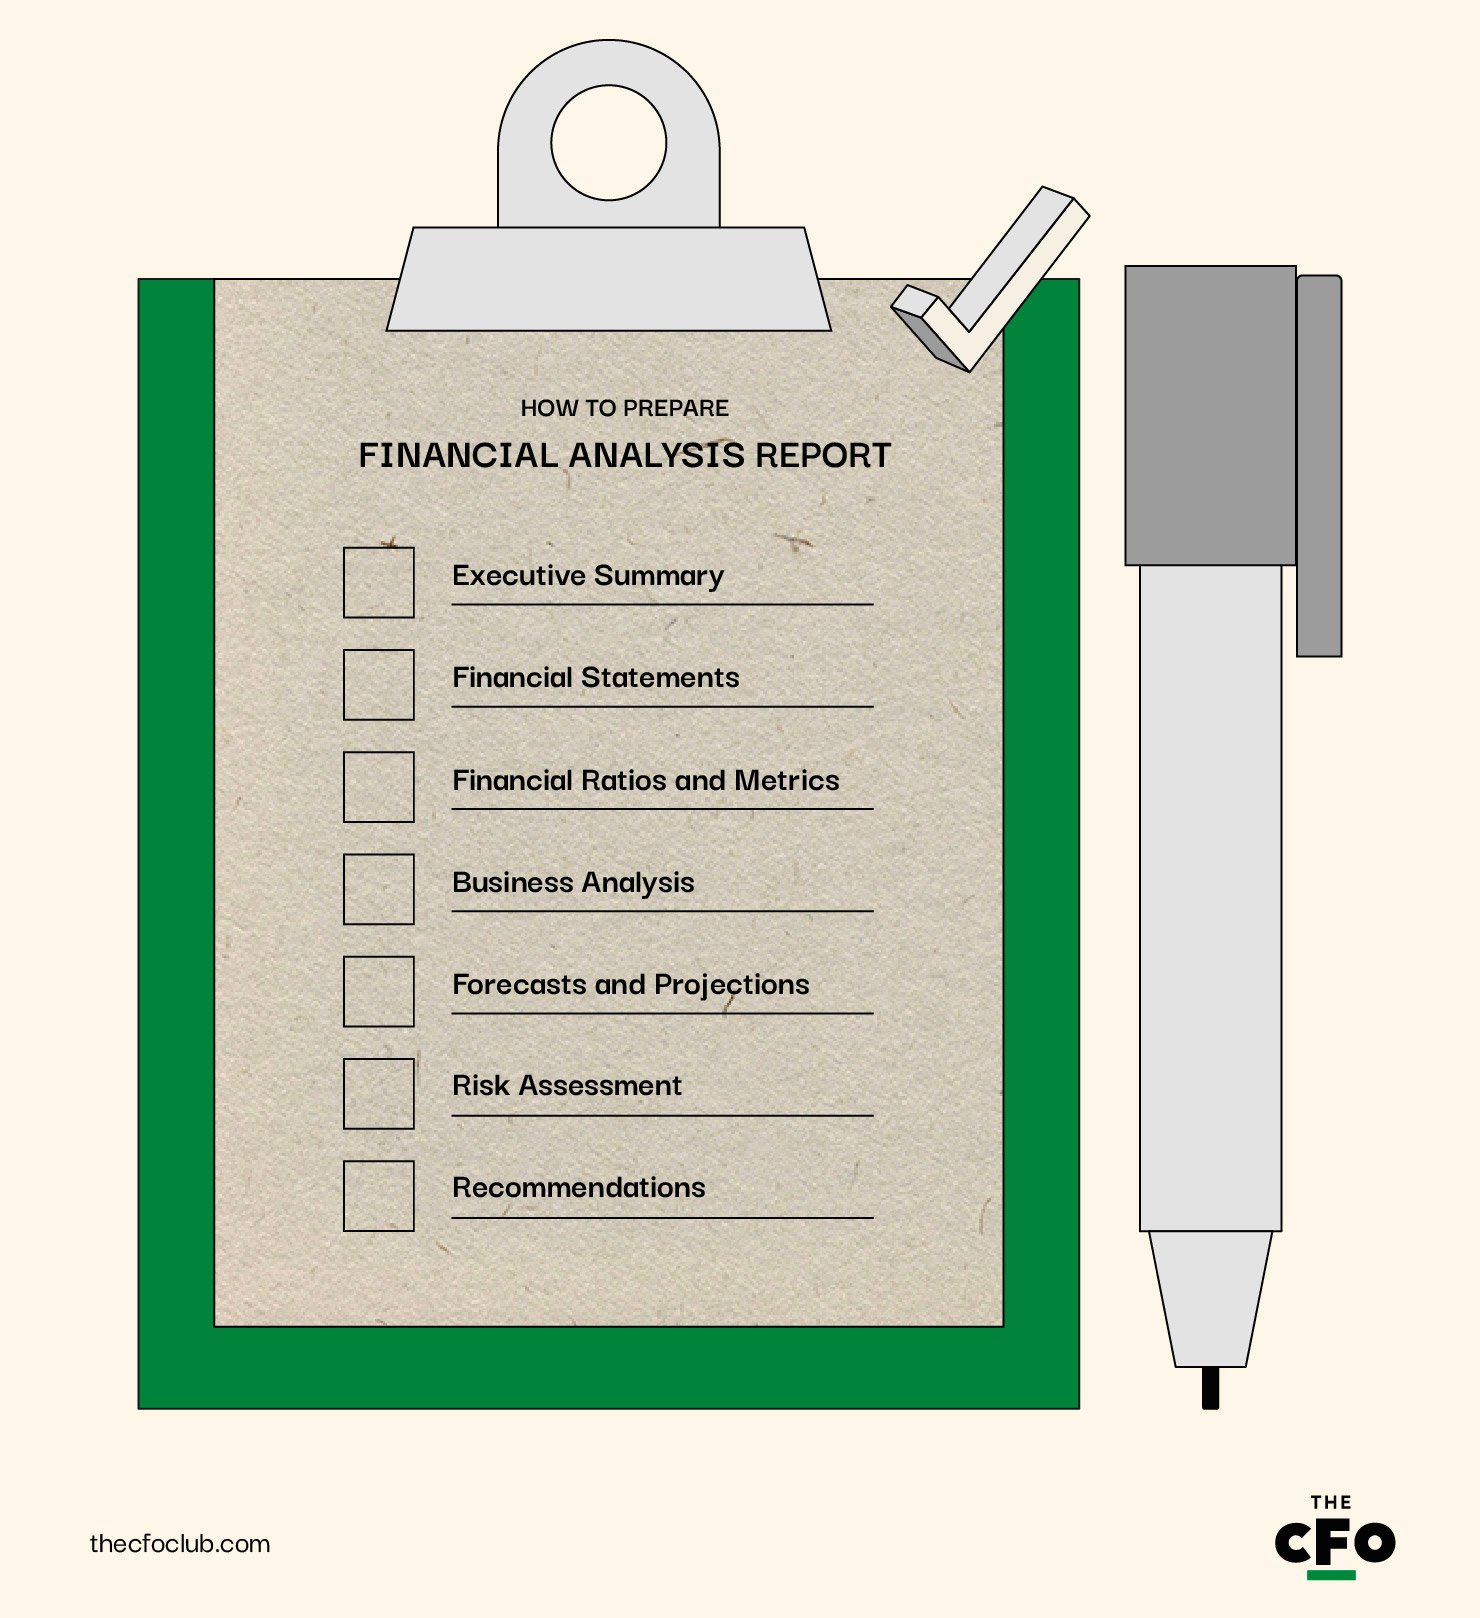
Een financieel analyserapport bevat verschillende elementen. Wat je in je rapporten opneemt, hangt echter af van factoren zoals het doel van het rapport en de beoogde doelgroep. Laten we bespreken wat elk element van het financiële analyserapport inhoudt en hoe je het voorbereidt.
Managementsamenvatting
Een managementsamenvatting is precies wat de naam zegt. Het is een samenvatting van belangrijke details uit het rapport. Hoewel de managementsamenvatting aan het begin van het rapport moet worden geplaatst, moet je deze na de rest van het rapport opstellen, zodat je volledig begrijpt wat erin staat.
Begin bij het schrijven van de managementsamenvatting met de doelstelling en reikwijdte van het rapport. Vermeld de periode waarop het rapport betrekking heeft en de aandachtsgebieden ervan.
Voeg vervolgens een bedrijfsoverzicht toe: een korte beschrijving van het bedrijf, inclusief de branche, marktpositie, belangrijkste producten en recente ontwikkelingen. Sla dit gedeelte over als je het rapport uitsluitend opstelt voor interne belanghebbenden die je bedrijf al goed kennen.
Vergeet niet belangrijke details in de managementsamenvatting te vermelden, zoals belangrijke financiële maatstaven en ratio’s. Gebruik waar mogelijk opsommingstekens, diagrammen en grafieken om het communiceren van gegevens te vergemakkelijken. Zorg er aan het einde van dit gedeelte ook voor dat je de belangrijkste bevindingen samenvat, zoals de bevindingen uit de SWOT-analyse.

Author's Tip
De gegevens waarop je je in je financiële analyserapport richt, zijn afhankelijk van de doelstelling. Als je het rapport opstelt omdat je bedrijf van plan is een concurrent over te nemen, moet je rapport zich richten op gegevens die betrekking hebben op gebieden zoals synergieën tussen de twee ondernemingen en de kapitaalstructuur van het bedrijf na de overname.
Financiële overzichten
Hier neemt je accountant het over. Dit gedeelte bevat de vier belangrijkste financiële overzichten:
Al deze overzichten moeten aan dit gedeelte worden toegevoegd, samen met toelichtingen op de jaarrekening. De meeste bedrijven stellen elk kwartaal financiële overzichten op, en je kunt deze hier gewoon toevoegen. Voeg aan het einde van de financiële overzichten een samenvatting toe van de belangrijkste bevindingen en conclusies uit het financiële overzicht.
Financiële ratio’s en maatstaven
Hier ga je dieper in op de financiële gegevens die beschikbaar zijn in de financiële overzichten. Er zijn talloze ratio’s en maatstaven, dus het is belangrijk om ratio’s en maatstaven te selecteren die relevant en belangrijk zijn voor de gebruikers van het financiële analyserapport. Hier volgen enkele voorbeelden van ratio’s die je kunt opnemen voor ratioanalyse:
- Winstgevendheidsratio's: Brutowinstmarge, operationele winstmarge, rendement op bedrijfsactiva en rendement op eigen vermogen.
- Liquiditeitsratio's: Vlottende ratio en zuurtest-ratio.
- Hefboomratio's: Schuld/eigen vermogen-ratio en rentedekkingsratio.
- Efficiëntieratio's: Voorraadrotatie, omloopsnelheid van debiteuren en totale omloopsnelheid van vlottende activa.
- Marktratio's: Winst per aandeel en dividendrendement.
Wanneer je deze ratio's opneemt, voeg dan ook een interpretatie toe van wat deze ratio's aangeven.
Stel bijvoorbeeld dat je huidige schuld/eigen vermogen-ratio (D/E-ratio) 3 is. Dit betekent dat je op je balans drie keer zoveel schuld als eigen vermogen hebt. Je verwacht dat de economie over zes maanden tot een jaar zal vertragen en dat de kasstromen krapper zullen worden.
In je financiële analyserapport zou je deze context vervolgens toelichten en vermelden dat de D/E-ratio momenteel hoog is. Daarom zou het gunstig zijn om de financiële hefboomwerking te verminderen in het komende jaar en de D/E-ratio terug te brengen naar 1,5 of lager. Dit helpt uiteindelijk om je balans te versterken en het gewicht van de rentelasten op je winst-en-verliesrekening te verlagen.
Dit voorbeeld roept natuurlijk ook verschillende andere vragen op: moet je nieuw eigen vermogen aantrekken om schulden af te lossen, of moet je daarvoor je huidige kasmiddelen gebruiken? Geef een aanbeveling over wat de beste optie zou zijn op basis van inbreng van interne en externe experts.
Bedrijfsanalyse (trend-, vergelijkende, SWOT-, markt- en economische analyse)
Dit is het belangrijkste onderdeel van je financiële analyserapport. Probeer bij het opstellen ervan dieper in te gaan op verschillende aspecten van het bedrijf om de huidige status van de drijvende krachten achter het financiële succes van je onderneming te analyseren en te interpreteren. Hier volgt een overzicht van wat je moet opnemen:
- Trendanalyse: Identificeer en analyseer de heersende trends in de financiële gegevens van de onderneming. Dit kan onder meer betrekking hebben op trends in omzet, operationele kosten, totale verplichtingen, winstgevendheid, kasstromen en meer.
- Vergelijkende analyse: Bij een vergelijkende analyse analyseer je je gegevens door deze te vergelijken met referentiepunten uit de sector en vergelijkbare ondernemingen.
- SWOT-analyse: Identificeer de sterke en zwakke punten, kansen en bedreigingen van je onderneming. Gebruik analyses uit eerdere perioden om te zien welke vooruitgang je hebt geboekt. Analyseer bijvoorbeeld hoe goed je strategie om bedreigingen te beperken gedurende de verslagperiode heeft gewerkt.
- Marktanalyse: Beoordeel de huidige marktomvang en groei, markttrends, het concurrentielandschap en klantsegmenten. Deze details helpen je om realistische doelen te stellen en de beste manier te bepalen om deze te bereiken.
- Economische analyse: Bespreek alle macro-economische factoren die van invloed zijn op je sector, nieuwe of mogelijke veranderingen in de regelgeving en sectorspecifieke economische veranderingen, zoals grondstoffenprijzen.
Hier is nog een voorbeeld. Stel dat je een SaaS-bedrijf bent. Uit je analyse van de financiële overzichten komen enkele trends naar voren die je wilt rapporteren. Zo zou deze trendanalyse er in je rapport uit kunnen zien:
“De jaarlijks terugkerende omzet (ARR) groeide jaar-op-jaar met 15%, terwijl de nettomarge met 10% groeide. Het verschil in groei tussen de omzet en het nettoresultaat is toe te schrijven aan de stijgende rentelasten. Aangezien we de komende kwartalen een versnelde groei verwachten, denken we dat de stijgende rentelasten geen problemen zouden moeten veroorzaken voor de kasstroom of winstgevendheid.”
Prognoses en ramingen
Dit onderdeel richt zich uitsluitend op rekenbladen waarin alle financiële cijfers naar de toekomst worden geprojecteerd. Tijdens deze stap stel je een geprojecteerde winst-en-verliesrekening, balans en kasstroomoverzicht op, samen met een onderbouwing van de aannames die je hebt gebruikt om deze cijfers te projecteren.
Als je bijvoorbeeld bent uitgegaan van een jaar-op-jaar-groeipercentage van 10%, heb je een goed argument nodig om die aanname te onderbouwen via gedetailleerde variantierapportage. Het projecteren van financiële overzichten is een eenvoudige manier om je financiële toekomst te voorspellen. Er zijn echter verschillende andere gebruikssituaties om te overwegen:
- Financiële ratio's projecteren: Je kunt financiële ratio's naar de toekomst projecteren om inzicht te krijgen in de toekomstige liquiditeit, solvabiliteit en winstgevendheid van het bedrijf. Dit kan ook van belang zijn om te bepalen of je nog steeds aan de convenanten van je leningen voldoet. Als een kredietverstrekker bijvoorbeeld vereist dat je een D/E-ratio van minder dan 1 handhaaft, kan vooraf inzicht in een mogelijke toename van de schuld je helpen een strategischere aanpak te kiezen.
- Scenarioanalyse: Scenarioanalyse kan belanghebbenden helpen begrijpen hoe de financiële positie zal veranderen als gevolg van een of meer zakelijke beslissingen. Als je bijvoorbeeld een conglomeraat bent dat op het punt staat een van zijn bedrijven af te stoten, kan een gevoeligheidsanalyse je helpen de financiële impact ervan onder verschillende scenario's te beoordelen. Je kunt ook een gevoeligheidsanalyse uitvoeren als je de gevoeligheid van specifieke cijfers in verschillende scenario's wilt beoordelen.
- Kapitaalbegrotingen: Kapitaalbegrotingen zijn in wezen een waardering van een actief op basis van verdisconteerde kasstromen. Hiermee krijg je inzicht in de vraag of de waarde van de toekomstige kasstromen die het actief voor het bedrijf zal genereren hoger of lager is dan de huidige waarde van de kasuitstroom die nodig is om het actief aan te schaffen en in gebruik te nemen.
Er zijn verschillende andere hulpmiddelen en technieken die je kunnen helpen financiële cijfers te voorspellen. Zorg er echter voor dat je nauwkeurige cijfers en redelijke aannames gebruikt. Tijdens een analyse is het gemakkelijk om fouten te maken of je door vooringenomenheid te laten meeslepen.
Neem dit scenario. Stel dat je een machine wilt aanschaffen die $100,000 kost. Je model voor verdisconteerde kasstromen (DCF) vertelt je dat de netto contante waarde (NPV) van dit actief, uitgaande van een levensduur van 5 jaar, een jaarlijkse kasinstroom van $25,000 en een disconteringsvoet van 5%, $108,236 bedraagt. Omdat de NPV positief is, kun je doorgaan met deze investering.
Het is belangrijk om je analyse te presenteren met concrete cijfers en goed onderbouwde aannames, zodat je rapport geloofwaardig en oprecht overkomt.
Author's Tip
Onnauwkeurige gegevens kunnen je analyse vertekenen en je er vaak toe aanzetten slecht geïnformeerde beslissingen te nemen. Op dezelfde manier kunnen onvolledige gegevens de analyse ook misleiden. Daarom is het van cruciaal belang om ervoor te zorgen dat je gegevensbronnen betrouwbaar zijn. Vertrouw ook niet uitsluitend op de geloofwaardigheid van een betrouwbare gegevensbron, maar controleer de gegevens waar mogelijk om het risico op onnauwkeurige of onvolledige gegevens te minimaliseren.
Risicobeoordeling
Je bedrijf moet plannen maken voor veel risico's, zoals operationele risico's, financiële risico's, strategische risico's en compliancerisico's. Al deze risico's hebben ook financiële gevolgen als ze zich voordoen.
Je financiële analyse moet de belangrijkste risico's bespreken die mogelijk invloed kunnen hebben op je bedrijf en de financiële impact ervan waarderen. Naast details over het risico moet je ook de preventieve maatregelen en noodplannen opnemen die je hebt opgesteld om die risico's aan te pakken.
Risicobeoordeling vereist wel wat voorwerk. Je moet zowel interne als externe gegevens verzamelen en brainstormen over mogelijke risico's, hun impact en preventieve maatregelen. Dit kan een tijdrovend proces zijn, maar met de juiste hulpmiddelen wordt je werk eenvoudiger.
In dit verzonnen scenario ben je voor belangrijke grondstoffen afhankelijk van een beperkt aantal leveranciers. Een verstoring in deze toeleveringsketen kan een aanzienlijke impact hebben op je productiecapaciteit en kostenstructuur. Hoewel de kans op een verstoring gemiddeld is, is de impact groot. Stel dat een verstoring kan leiden tot vijf dagen stilstand, wat neerkomt op een verlies van $25,000.
Je vermeldt deze details in het financiële analyserapport, evenals de stappen die je hebt genomen om die risico's te beperken. Beperkingsstrategieën kunnen bestaan uit het diversifiëren van leveranciers, het aanhouden van een grotere veiligheidsvoorraad of het onderhandelen over flexibelere contractuele afspraken.
Aanbevelingen
Vaak moeten het management, investeerders en andere belanghebbenden corrigerende of preventieve maatregelen nemen. Deze suggesties komen in het gedeelte met aanbevelingen te staan. De aanbevelingen moeten alle details bevatten, waaronder:
- Een samenvatting van de belangrijkste bevindingen
- Concrete stappen
- De rechtvaardiging voor het nemen van dergelijke stappen
- De verwachte impact van het wel en niet nemen van de aanbevolen stappen
- De prioritering van elke aanbeveling en het tijdpad voor de uitvoering ervan
- Benodigde middelen
Hier is een laatste voorbeeld. Stel dat je bedrijf een D/E-ratio van 3 heeft. Je hebt gemerkt dat je nettowinstmarge de afgelopen kwartalen is afgenomen door de stijgende rentelasten. Je stelt voor om stappen te nemen om een deel van de schuld af te lossen en bedrijfsobligaties te herfinancieren met een banklening tegen een lagere rente.
Naast deze aanbeveling:
- Geef details ter onderbouwing
- Kwantificeer het effect van niets doen door het verlies te berekenen dat het bedrijf zou lijden als gevolg van krimpende marges
- Geef een tijdlijn en de prioriteit aan voor het aflossen en herfinancieren van de schuld
- Leg uit welke middelen nodig zijn (in dit geval het geld op uw balans)
More Articles
Wanneer u een financieel analyserapport moet opstellen
Er zijn geen vaste regels voor de frequentie waarmee u een financieel analyserapport opstelt. Hier volgen enkele voorbeelden van momenten waarop u een financieel analyserapport zou kunnen overwegen:
- Einde van de financiële periode: U kunt ervoor kiezen om aan het einde van elk kwartaal of jaar een financieel analyserapport op te stellen.
- Budgettering of strategische planning: Financiële analyserapporten leveren waardevolle gegevens op bij het opstellen van budgetten of tijdens strategische planning.
- Investeringsbeslissingen: Als u op het punt staat een ander bedrijf over te nemen of ermee te fuseren, of in een kapitaalgoed te investeren, kan een financieel analyserapport van doorslaggevend belang zijn om slimme beslissingen te nemen en alle belanghebbenden op de hoogte te houden.
- Kapitaal aantrekken: Potentiële kredietverstrekkers en investeerders kunnen een financieel analyserapport op prijs stellen wanneer u op het punt staat vreemd of eigen vermogen aan te trekken.
Hulpmiddelen voor het opstellen van rapporten
Er zijn veel hulpmiddelen op de markt die helpen bij het opstellen van rapporten. Het heeft geen zin om in al deze hulpmiddelen te investeren, vooral niet als u ze momenteel nergens anders voor gebruikt. Dat gezegd hebbende, zijn dit uw opties:
- Boekhoudsoftware: Boekhoudsoftware kan u helpen bij het opstellen van het gedeelte over financiële overzichten van het rapport en bij het verkrijgen van een overzicht van beschikbare middelen, waaronder geldmiddelen en voorraad. SAP ERP en NetSuite zijn uitstekende boekhoudkundige (en ERP-)hulpmiddelen. Lees onze gids over het kiezen van een boekhoudoplossing als u hulp nodig hebt.
- Software voor financiële analyse: Software voor financiële analyse biedt realtime financiële gegevens en helpt u financiële informatie te visualiseren, waardoor u waardevolle inzichten kunt afleiden. QuickBooks, Sage Intacct en Xero zijn goede voorbeelden.
- Hulpmiddelen voor gegevensaggregatie: Deze hulpmiddelen helpen u gegevens uit meerdere bronnen te verzamelen en te consolideren. Ze kunnen vooral nuttig zijn bij het uitwerken van het bedrijfsanalysegedeelte van het rapport. Alteryx en Domo zijn uitstekende hulpmiddelen voor gegevensaggregatie.
- Hulpmiddelen voor gegevensvisualisatie: Hulpmiddelen zoals Tableau en Power BI helpen u gegevens te visualiseren, waardoor diepgaande gegevensanalyse mogelijk wordt.
- Platforms voor bedrijfsinformatie: Platforms voor bedrijfsinformatie bieden geavanceerde analyse- en rapportagefuncties. Deze hulpmiddelen combineren de functionaliteiten van meerdere soorten software, waaronder hulpmiddelen voor gegevensvisualisatie en financiële analyse. SAP BusinessObjects, IBM Cognos Analytics en Oracle BI behoren tot de belangrijkste hulpmiddelen voor bedrijfsinformatie op de markt.
Analyse is subjectief
Twee experts kunnen op basis van dezelfde gegevens tot verschillende conclusies komen. Analyse is subjectief, dus onthoud dat belanghebbenden het wel of niet met uw analyse eens kunnen zijn, en dat is prima. Juist daarom is het belangrijk om experts in te schakelen: zij kunnen helpen vooroordelen weg te nemen en een breder perspectief aan uw analyse toe te voegen.
Wilt u meer van zulke inzichten? Abonneer u op onze gratis nieuwsbrief en ontvang wekelijks inzichten van leiders en experts die de toekomst van financiën vormgeven.