

Of het nu gaat om het betalen van salarissen of het aantrekken van groeikapitaal, financiering zoeken als oprichter, CEO of CFO is zenuwslopend—en kan nog intimiderender lijken wanneer je te maken hebt met SaaS-leningen.
Wat zijn SaaS-leningen?
Geld lenen als software-as-a-servicebedrijf (SaaS) verschilt enigszins van lenen als traditioneel bedrijf. Traditioneel gebruiken bedrijven hun voorraad, apparatuur en onroerend goed als onderpand voor hun leningen, zodat de kredietverstrekker bij wanbetaling nog wat geld kan terugkrijgen door het onderpand te liquideren. Om deze reden zijn fysieke bedrijven doorgaans aantrekkelijker voor kredietverstrekkers dan SaaS-bedrijven.
De meeste groeiende SaaS-bedrijven kunnen alleen intellectueel eigendom en openstaande vorderingen voorleggen; zaken waar een kredietverstrekker doorgaans niet op zit te wachten. In plaats daarvan wordt het SaaS-bedrijf beoordeeld op basis van zijn potentieel en verdiengeschiedenis (waarbij de kredietverstrekker mogelijk zekerheid verkrijgt in de vorm van warrants die bij wanbetaling worden omgezet in aandelen).
Toch kunnen SaaS-bedrijven, of het nu start-ups of groeibedrijven zijn, nog steeds leningen krijgen van verschillende bronnen. Deze leningverstrekkers baseren hun beoordeling van de kredietwaardigheid op de statistieken van het SaaS-bedrijf, het bedrijfsmodel en de verwachte omzet.
Hier zijn de soorten SaaS-leningen die je kunt benutten om je team uit te breiden, de looptijd van je bedrijf te verlengen of waarvoor je ook maar een kapitaalinjectie nodig hebt.
Hoe werken SaaS-leningen?
De meeste SaaS-leningen zijn niet-verwaterend kapitaal, wat betekent dat je geen eigendom van je bedrijf hoeft af te staan, zoals bij aandelenfinanciering wel het geval zou zijn.
Om SaaS-leningen te krijgen, vertrouw je op de fundamenten van je bedrijf (zoals CAC, CLV/LTV, MRR, ARR en klantretentie) om leningverstrekkers te benaderen voor een lening die in verhouding staat tot je verwachte omzet.
Hoe kom je in aanmerking voor een SaaS-lening?
Een lening krijgen is net als een romantische partner vinden: je moet jezelf zijn… maar je moet er wel voor zorgen dat je er goed uitziet.
Voordat je je verdiept in de details van een potentiële kredietverstrekker, kun je deze factoren bekijken om te zien of jouw SaaS-bedrijf eruitziet als een betrouwbare kredietnemer:
1. Groeistrategie
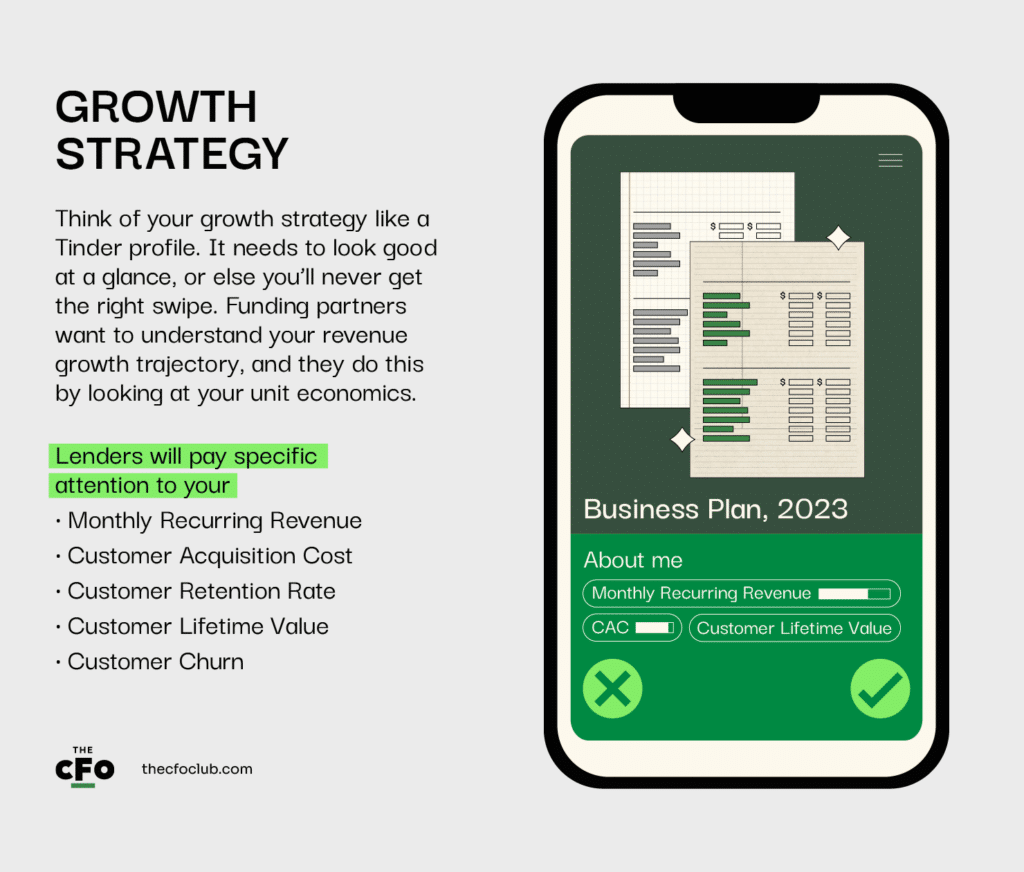
Beschouw je groeistrategie als een Tinderprofiel. Het moet er op het eerste gezicht goed uitzien, anders krijg je nooit de juiste veeg. Financieringspartners willen inzicht krijgen in je omzetgroeipad en doen dat door naar je eenheidseconomie te kijken.
Kredietverstrekkers zullen specifiek letten op je:
- Maandelijkse terugkerende omzet om inzicht te krijgen in je maandelijkse omzet.
- Klantacquisitiekosten om te weten hoeveel je uitgeeft om klanten te werven. Hoge CAC kan erop wijzen dat je klantacquisitiekosten te hoog zijn om winstgevend te zijn.
- Klantretentiepercentage om te beoordelen in hoeverre je klanten kunt behouden.
- Levenslange klantwaarde om te zien hoeveel omzet je gedurende de relatie met je bedrijf uit je gemiddelde klant haalt.
- Klantverloop om inzicht te krijgen in hoe snel je klanten hun abonnement op je product opzeggen.
Je statistieken zien er goed uit - je hebt de juiste veeg gekregen. Wat nu?
Nadat kredietverstrekkers de eerste statistieken en winstgevendheid op hoofdlijnen hebben bekeken, willen ze dieper graven om jou wat beter te begrijpen.
Have an account? Log In
2. Bedrijfsplan
Ze vinden je er goed uitzien, dus je bent doorgeschoven naar berichten uitwisselen. Nu moet je hen voor je winnen door je verhaal zo te vertellen dat ze in je toekomst gaan geloven.
Je bedrijfsplan moet je waardepropositie, klantacquisitiestrategie, toekomstprognoses en alle andere informatie bevatten die kredietverstrekkers helpt je groeipotentieel—en je vermogen om terug te betalen—te zien.
Je moet ook duidelijk aangeven waarvoor je de lening nodig hebt. Kredietverstrekkers moeten er zeker van zijn dat hun lening hen geld zal opleveren, dus ze moeten weten waarvoor je het geld wilt gebruiken. Je maakt bijvoorbeeld meer kans om geld op te halen voor uitbreiding dan om je schulden af te lossen.
Nu heb je hen met een goede openingszin weten te charmeren en ben je doorgegaan naar een afspraak. Dit onderdeel kost meer tijd en moeite van hun kant, dus je moet het de moeite waard maken.
3. Due-diligenceonderzoek
Terwijl je op jullie afspraak bent, zullen ze je vragen stellen over je geschiedenis en, als je wilt dat dit standhoudt, moet je ervoor zorgen dat je bewijs op tafel legt.
Kredietverstrekkers voeren due-diligenceonderzoeken uit om je bedrijf, sector en leningaanvraag te beoordelen. Anticipeer op het proces en de prangende vragen van je kredietverstrekker en zorg dat je bevredigende antwoorden klaar hebt.
Je kunt daarvoor zorgen door:
- Je statistieken en bedrijfsgegevens ordenen voor beoordeling.
- Het proces laten zien dat je hebt opgezet om leads te genereren en nieuwe klanten binnen te halen.
- En eigenlijk alles wat de perceptie van je bedrijf verandert van een aansprakelijkheid in een winstcentrum.
Als je je kaarten goed speelt, iemand vindt die in je gelooft en het bewijs aanlevert dat je nodig hebt, heb je sneller een partner dan je denkt.
Soorten financieringsopties met vreemd vermogen
Ik weet zeker dat elke SaaS-lening je de benodigde middelen kan opleveren, maar de vereisten, rente en aflossingsregeling van elke optie zullen op de lange termijn het verschil maken.
Converteerbare schuld
Met converteerbare schuld kun je een lening aangaan die je op de vervaldatum kunt aflossen, maar met de voorwaarde dat de kredietverstrekker de schuld kan omzetten in aandelen tegen een gereduceerd tarief als je vóór de vervaldatum een aandelenronde aantrekt (dit wordt het conversievoorrecht genoemd).
De korting bij een financieringsronde met aandelen bedraagt doorgaans ongeveer 15-25%. Het leningsoverzicht specificeert de voorwaarden voor aflossing en conversie: de prijs per aandeel, de looptijd van de lening en de rente vóór de vervaldatum of conversie.
Converteerbare schuld is populairder bij snelgroeiende technologiebedrijven in een vroeg stadium die in hun huidige fase geen deel van hun bedrijf willen weggeven, maar kapitaal nodig hebben om het bedrijf te laten groeien naar een waardering waarbij het wel zinvol is om aandelen te verkopen.
Je kunt converteerbare schuldbewijzen verkrijgen van angelinvesteerders, durfkapitalisten en gespecialiseerde kredietverstrekkers. Enkele voorbeelden zijn Gust, Andreessen Horowitz en Lighter Capital.
Zo bereid je je voor op converteerbare schuld
- Werk je bedrijfsplan bij.
- Maak een aandeelhoudersoverzicht om de huidige aandeelhouders van je bedrijf te tonen.
- Bekijk het leningsoverzicht om te controleren of het leenbedrag, de vervaldatum, de rente en de conversievoorwaarden bij je plannen passen.
- Zorg ervoor dat je cijfers (CAC, LTV, klantverloop) de realiteit van je bedrijf weerspiegelen.
- Overweeg hoe waarschijnlijk het is dat je aandelenfinanciering aantrekt voordat de leningen vervallen en of je toekomstige aandelen zou willen weggeven om je vrije kasstroom te behouden.
Lening voor werkkapitaal
Een lening voor werkkapitaal is geschikt voor SaaS-bedrijven in sectoren met seizoensgebonden inkomsten en constante uitgaven, zoals bedrijven die reisassistentie bieden. In rustige perioden kan deze lening voor werkkapitaal je helpen je dagelijkse uitgaven (zoals salarissen, huur enzovoort) te financieren.
In tegenstelling tot de converteerbare schuldbewijzen is deze lening relatief gemakkelijker te verkrijgen. De lening is doorgaans gekoppeld aan de kredietwaardigheid van de bedrijfseigenaar, dus je hebt een goede kredietscore nodig om succesvol te zijn. Anders zullen sommige kredietverstrekkers erop aandringen dat je onderpand aanbiedt.
De meest voorkomende optie voor een lening voor werkkapitaal voor SaaS-bedrijven is Fundbox.
Je kunt je kansen op het verkrijgen van een lening voor werkkapitaal vergroten door:
- Te begrijpen en duidelijk te verwoorden waarvoor je de lening voor werkkapitaal nodig hebt.
- Het doel van de lening te definiëren.
- Je financiële documenten te ordenen zodat kredietverstrekkers ze kunnen beoordelen.
- Je persoonlijke kredietgeschiedenis te bekijken om te begrijpen of je in aanmerking komt voor een lening voor werkkapitaal.
Omzetgebaseerde financiering
Omzetgebaseerde financiering geeft SaaS-bedrijven de mogelijkheid om een lening aan te gaan op basis van hun toekomstige omzet, waardoor ze snel toegang krijgen tot middelen. Van hen wordt verwacht dat ze de lening terugbetalen uit de omzet die ze verwachten te realiseren. De maandelijkse aflossingen bedragen doorgaans een vastgesteld percentage van je maandelijkse omzet, in plaats van een vast bedrag.
Omzetgebaseerde financiering is het populairst bij SaaS-bedrijven die kunnen aantonen dat ze regelmatige inkomsten hebben.
Lighter Capital verstrekt bedrijven in een vroeg stadium middelen om hun bedrijf te laten groeien, in ruil voor een deel van de omzet die ze in een maand genereren.
Zo bereid je je voor op een lening op basis van omzet.
- Orden je financiële overzichten zodat de kredietverstrekker je kredietwaardigheid kan beoordelen.
- Bereid je historische omzetgegevens voor om te laten zien hoe je bedrijf de afgelopen 2-3 jaar heeft gepresteerd.
- Presenteer een prognose van je toekomstige omzet, zodat de kredietverstrekker je terugbetalingsmogelijkheden kan beoordelen.
Factoring van debiteuren
Factoring van debiteuren helpt SaaS-bedrijven om direct toegang te krijgen tot middelen op basis van hun debiteuren. Hoewel veel SaaS-klanten abonnementen betalen voordat de diensten worden geleverd, helpen abonnementen van huidige klanten om inzicht te krijgen in de omzetverwachtingen van toekomstige abonnementen.
Het is gemakkelijker om deze lening te krijgen wanneer in je contracten staat wanneer je debiteuren volledig zijn voldaan en dus wanneer je de betaling ontvangt.
Kredietverstrekkers beoordelen je facturen, de fundamentele bedrijfsgegevens (klantverloop, LTV enzovoort) en de kredietkwaliteit van je klanten om je factoringtarief vast te stellen. Als je cijfers kloppen, verstrekken ze je het benodigde bedrag in ruil voor je debiteuren. Zo hoef je niet te wachten op de betaling van je klant om het geld te vinden dat je nodig hebt om je bedrijfskosten te financieren. De omvang van je debiteuren bepaalt de omvang van de lening die je kunt krijgen.
Factoring van debiteuren is vooral geschikt voor SaaS-bedrijven die betalingen ontvangen na 30, 60 of 90 dagen dienstverlening. Deze bedrijven hebben kortetermijnfinanciering nodig om hun bedrijfsactiviteiten voort te zetten.
De factoringleningen voor debiteuren van AltLine zijn een goede financieringsoptie voor SaaS-bedrijven die geen kredietlijnen kunnen krijgen.
Dit zijn de zaken die je moet voorbereiden om financiering op basis van debiteuren bij een kredietverstrekker aan te trekken:
- Een overzicht van je debiteuren
- De namen van de rekeningen.
- Factuurdata.
- Verschuldigde bedragen.
- Kopieën van facturen.
- Alle andere noodzakelijke documentatie om te bevestigen dat de verkopen legitiem zijn.
Kredietlijn op basis van MRR
Met een kredietlijn op basis van MRR kan je SaaS-bedrijf tot 3–5X van je maandelijkse terugkerende omzet voor de financiering van je bedrijfsbehoeften krijgen. Als een van de goedkoopste bronnen voor de groei van SaaS-bedrijven vereist de kredietlijn op basis van MRR wel een persoonlijke borgstelling. Dat betekent dat jij aansprakelijk bent als je bedrijf de lening niet kan terugbetalen.
Dit type lening is bedoeld voor SaaS-bedrijven met een aanzienlijke en consistente maandelijkse of jaarlijkse terugkerende omzet (ARR).
Bekende kredietverstrekkers voor kredietlijnen op basis van MRR zijn onder andere Silicon Valley Bank (nu eigendom van First Citizens en, jawel, nog steeds actief) en novel capital.
Om toegang te krijgen tot een kredietlijn op basis van MRR moet je bedrijf
- Een klantverloop van 15% of lager registreren.
- Positieve historische en verwachte groei aantonen.
- Op eigen kracht zijn opgebouwd, door durfkapitaal zijn gefinancierd of door een angel investor worden ondersteund.
Structuren voor schuldaflossing
Of je een vast maandelijks bedrag betaalt, in de eerste paar maanden een lager bedrag terugbetaalt om je kasstroom beter te beheren, of vanaf de eerste betaling begint met het aflossen van je lening, wordt bepaald door de terugbetalingsstructuur van de lening. Daarom moet je bijzondere aandacht besteden aan de structuur voor schuldaflossing, die bijvoorbeeld een van de volgende kan zijn:
Standaardlening met vaste termijnen
Bij standaardtermijnen moet je vaste maandelijkse termijnen terugbetalen. De termijn omvat een deel van het hoofdbedrag en de rente.
Standaardleningen met vaste termijnen hebben doorgaans een duidelijk aflossingsschema, waardoor je gemakkelijk kunt zien wanneer je de lening hebt afbetaald. De kredietverstrekker bepaalt het aflossingsschema en het bedrag dat je bij elke termijn betaalt.
De looptijd kan slechts 12 maanden en maximaal 7 jaar bedragen, met minimaal twee betalingen vóór de vervaldatum.
De standaardlening met vaste termijnen is de populairste structuur op deze lijst. Dankzij het eenvoudige aflossingsproces en de betaalbaarheid kunnen SaaS-bedrijven met stabiele omzet en kasstroom de lening gemakkelijker terugbetalen. Kredietverstrekkers geven er ook de voorkeur aan, omdat deze structuur hen een regelmatige kasstroom oplevert.
More Articles
Uitsluitend rente
Wanneer je je lening terugbetaalt met de optie waarbij je uitsluitend rente betaalt, wordt de terugbetaling van de lening verdeeld over twee perioden: één periode waarin je alleen rente betaalt en een andere periode waarin je kunt beginnen met het terugbetalen van het hoofdbedrag. In de tweede fase stijgt je maandelijkse betaling om beide onderdelen van de lening te omvatten.
Omdat je in de eerste periode het hoofdbedrag niet aflost, blijft het totale verschuldigde bedrag na verloop van tijd gelijk. Je kunt het bedrag dat je anders op het hoofdbedrag zou hebben afgelost echter investeren in je bedrijf, bijvoorbeeld om de groei te versnellen of de kasstroom te verhogen.
Voor de meeste ondernemers heeft deze structuur niet de voorkeur, tenzij er een duidelijk plan voor het benutten van schulden is opgesteld.
Stapsgewijze structuur
In de stapsgewijze structuur betaal je in de eerste maanden een relatief lager bedrag, waarna de betalingsbedragen geleidelijk stijgen naarmate je omzet in de loop van de tijd toeneemt. Hierdoor kunnen kredietnemers hun betalingen laten meegroeien met hun bedrijf, zodat alles passend is afgestemd.
Alles wat je moet weten over de terugbetalingsvoorwaarden, inclusief de frequentie en omvang van de renteverhoging, staat in het voorwaardenoverzicht.
Afhankelijk van je overeenkomst met de kredietverstrekker kan de stapsgewijze lening gedurende de looptijd van de lening één verhoging (één stijging) of meerdere verhogingen (meerdere stijgingen) bevatten.
Met één goede lening kun je jouw SaaS-bedrijf laten groeien op jouw voorwaarden
Elk van deze leningstypen biedt een unieke mogelijkheid om je bedrijf te laten groeien zonder de controle erover te verliezen.
Bekijk ze zorgvuldig om te bepalen welke lening het beste — zo niet aan al — jouw eisen voldoet. Ik hoop dat dit je helpt om schuldfinanciering beter te benaderen.
The CFO Club deelt inhoudelijke artikelen die CFO's, oprichters en CEO's helpen veranderingen in hun organisaties door te voeren. Abonneer je op onze nieuwsbrief om je prestaties naar een hoger niveau te tillen.

