

Hoofd Financiën in een AI-gedreven organisatie zegt dat je automatisering moet vermijden wanneer het plafond van AI aantoonbaar lager ligt dan dat van een mens
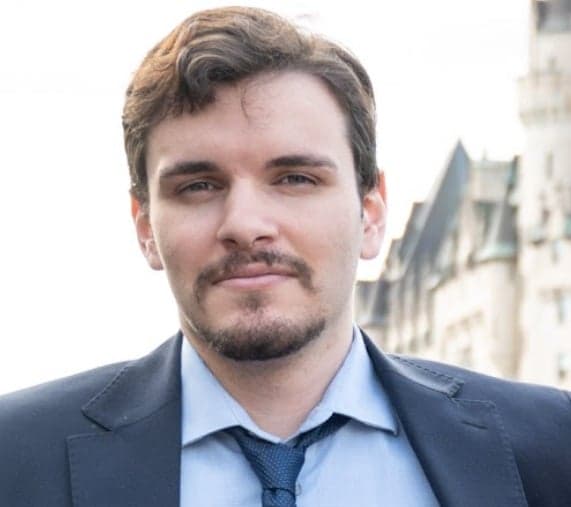
Nicolas Frendo
Hoofd Financiën bij Acephalt
Nicolas Frendo legt uit hoe AI financiële rapportage kan versnellen met gevalideerde resultaten, terwijl investeringsbeslissingen, verantwoordelijkheid en relaties menselijk blijven.
Key Takeaways
Snellere afsluitingen: AI verkort de afsluitingscycli voor financiële rapportages van tien werkdagen naar drie en maakt wekelijks 15 uur vrij.
Menselijk oordeel: AI handelt controleerbare financiële taken af, maar mensen behouden de verantwoordelijkheid voor kapitaalallocatie, onderhandelingen, investeringsbeslissingen en het uiteindelijke risico.
Toon je werk: AI voor financiële rapportage heeft deterministische validatie en uitlegbaarheid nodig, omdat correcte cijfers nog steeds kunnen tekortschieten op het gebied van vertrouwen, controleerbaarheid en naleving.
Echte beperkingen: AI verbeterde modellering en afstemming, maar het vinden van deals op basis van relaties en de distributie naar kopers vereisen nog steeds persoonlijke betrokkenheid.
Databasis: Claude ondersteunt AI-werkstromen door brongegevens op te schonen, rekeningen af te stemmen en betrouwbare, voor de boekhouding geschikte resultaten te produceren.
Nicolas Frendo is hoofd Financiën bij Acephalt, een fintechbedrijf dat van de grond af met AI is opgebouwd en hulpmiddelen voor due diligence ontwikkelt.
We spraken met hem om te leren hoe AI financiële verslaglegging verandert. Dit vertelde hij ons.
Van financiën naar technologie
Ik ben Nicolas Frendo, hoofd Financiën bij Acephalt, een in Toronto gevestigd fintechbedrijf dat AI-gestuurde hulpmiddelen voor due diligence ontwikkelt voor investeerders in private equity, durfkapitaal en family offices.
Mijn weg hiernaartoe was geen rechte lijn van financiën naar technologie. Ik studeerde bedrijfsrecht aan Carleton en behaalde daarna een master in financieel management aan de University of Ottawa. Onderweg behaalde ik ook een honourscertificaat in financiële markten aan Yale. In het begin werkte ik als data-analist en financieel analist bij verschillende organisaties. Daarna werkte ik als onderzoeksassistent en fellow binnen het innovatie-ecosysteem van Ottawa, bij organisaties zoals Invest Ottawa en Treefrog Accelerator. Daar begonnen financiën en technologie voor mij samen te komen.
Overal liep ik steeds tegen hetzelfde patroon aan: investeringsbeslissingen zijn nog altijd gebaseerd op handmatig werk waarbij veel oordeel komt kijken. Rapporten over de kwaliteit van de winst, deal-due-diligence en financiële modellen — alles kost weken en komt uiteindelijk nog steeds neer op een handvol overwerkte analisten die met onvolledige informatie hun best doen. Die kloof tussen de grondigheid die een deal verdient en de tijd die iemand eraan kan besteden, bracht me ertoe traditionele financiële functies te verlaten en een bedrijf op te bouwen.
Bij Acephalt dichten we die kloof met een AI-platform met meerdere agents, dat due diligence van weken terugbrengt tot uren, zonder de uitlegbaarheid te verliezen die investeerders nodig hebben om de resultaten te vertrouwen. Ik houd me bezig met financiën en marktintroductie, waardoor mijn dag gelijk verdeeld is tussen cijfers en mensen. Ik vertaal wat dealteams nodig hebben naar wat we vervolgens bouwen.
Het moment waarin we ons nu bevinden — AI die van een nieuwigheid verandert in een werkend onderdeel van het investeringsproces — is precies de verandering die ik met mijn intrede in deze sector wilde stimuleren.
Hoe AI financiële verslaglegging verandert
Voorheen besteedde ons team ongeveer 15 uur per week aan het handmatig ophalen van transactiegegevens uit ons boekhoudsysteem, het afstemmen van rekeningen en het samenstellen van het afsluitingspakket in spreadsheets. We betaalden ook voor een externe boekhoudservice om een deel van dat werk uit te voeren.
Nu nemen Claude en Daloopa het ophalen en structureren voor hun rekening: ze halen de gegevens op, categoriseren ze en markeren alles wat er afwijkend uitziet. Een aangepaste Claude Skill zet dit om in de indeling van ons afsluitingsrapport. Ons team controleert de gemarkeerde items en geeft goedkeuring, in plaats van het rapport vanaf nul op te bouwen.
De afsluitingscyclus, die vroeger ongeveer tien werkdagen duurde, neemt nu ongeveer drie dagen in beslag. Daardoor komt er ongeveer 15 uur per week vrij voor analyses met meer toegevoegde waarde.
Welke financiële taken door een mens moeten worden uitgevoerd
We vertrouwen op AI voor resultaten op het gebied van financiële modellering en prognoses, rekeningafstemming en variantieanalyse (afstemming van bankgegevens met QBO, controles van uitgaven bij leveranciers) en het in eerste instantie signaleren van risico's bij deals.
Maar beslissingen over kapitaalallocatie en fondsenwerving, de uiteindelijke beslissingen over deals en investeringen, prijsstelling en onderhandelingen met klanten, en de definitieve goedkeuring van risico's blijven mensenwerk.
AI verwerkt dus de onderdelen waarbij een controleerbaar juist antwoord bestaat — cijfers stemmen overeen, een formule is correct, een variantie heeft een oorzaak. Mensen nemen echter beslissingen waarbij oordeelsvermogen, de context van relaties en verantwoordelijkheid een rol spelen die niet in de gegevens staat.
De goede en slechte resultaten van AI in financiën
Dit zijn de goede resultaten die we met AI zien:
- De nauwkeurigheid van financiële modellen voor klantenwerk steeg van ongeveer 37% naar 80-90% nadat we de symbolische validatielaag hadden toegevoegd.
- Due diligence in QoE-stijl, die vroeger weken duurde, is nu binnen enkele uren tot dagen afgerond. Opmerking: Claude kan dit niet nauwkeurig uitvoeren, dus ik verwijs hier naar ons eigen product.
- Reconciliatie en controles van leveranciersuitgaven, die vroeger handmatig werden uitgevoerd, duren nu minuten en brengen zaken aan het licht die bij een handmatige controle worden gemist. Zo signaleerde het 13 dubbele afschrijvingen bij één leverancier.
Wat slechte resultaten betreft:
- Vroege versies vertrouwden voor modellering op onbewerkte uitvoer van LLM's en produceerden aannemelijk-maar-verkeerde cijfers; het nauwkeurigheidspercentage van 37% was een reële tekortkoming, geen hypothetisch scenario.
- Klanten trokken de betrouwbaarheid in twijfel: waarderingsverschillen (DCF versus marktprijs) kwamen aan het licht zonder voldoende uitlegbaarheid, dus moesten we meer transparantie in de uitvoer inbouwen voordat mensen erop wilden vertrouwen.
- We hadden enkele platform- en bruikbaarheidsproblemen waarbij nog steeds menselijke probleemoplossing nodig was, in plaats van dat de AI haar eigen fouten kon opvangen. Zo bleven specifieke geautomatiseerde werkstromen hangen of gedroegen ze zich inconsistent.
Waar AI-tools tekortschieten
We verwachtten dat AI aanzienlijk zou helpen bij het vinden van deals in een vroeg stadium, maar intern hebben we dit een lagere prioriteit gegeven omdat het de bouwinspanning tot nu toe niet waard is gebleken; het vinden van deals via relaties presteert nog steeds beter.
Onze kopers — professionals in private equity, vaak ouder en sterk gericht op relaties — adopteren niet via digitale of technologiegerichte kanalen zoals een typische SaaS-koper dat zou doen. AI, standaardhulpmiddelen voor leadgeneratie, benadering via LinkedIn — het leidde allemaal tot weinig betrokkenheid en moeite om besluitvormers te bereiken. Omdat de markt niet zo werkt. We zijn overgestapt op het handmatig samenstellen van lijsten met doelbedrijven en het organiseren van exclusieve diners om de persoonlijke relaties en warme introducties op te bouwen waarop deze kopers reageren.
Het product kon accuraat en snel zijn, maar zonder die mogelijkheid om relaties op te bouwen zou niets ervan de mensen hebben bereikt die het nodig hadden. AI-tools dichtten die kloof niet; distributie die was opgebouwd rond de manier waarop de koper vertrouwen opbouwt en beslissingen neemt, deed dat wel.
Het product kon accuraat en snel zijn, maar zonder die mogelijkheid om relaties op te bouwen zou niets ervan de mensen hebben bereikt die het nodig hadden. AI-tools dichtten die kloof niet; distributie die was opgebouwd rond de manier waarop de koper vertrouwen opbouwt en beslissingen neemt, deed dat wel.
Waarom AI haar werk in financiële werkstromen moet laten zien
AI heeft moeite met controleerbaarheid, vertrouwen en compliance.
Zo kwamen door DCF gegenereerde waarderingen niet overeen met marktprijzen en bood de uitvoer van het model aanvankelijk onvoldoende uitlegbaarheid voor klanten om te begrijpen waarom de cijfers uiteenliepen. Een zelfverzekerd cijfer zonder zichtbaar redeneerpad wekt niet alleen vertrouwen omdat het accuraat is; klanten maakten bezwaar totdat we meer transparantie hadden ingebouwd in de manier waarop de uitvoer tot stand kwam.
Verbeteringen in de nauwkeurigheid van AI lossen controleerbaarheid en compliance niet automatisch op. Een model kan wiskundig correct zijn en toch het vertrouwen schaden als het niet kan laten zien hoe het tot zijn resultaat is gekomen. Ook het platform eromheen kan tekortschieten als het niet beschikt over de compliance-certificeringen die het risicoproces van de klant vereist.
Nicolas deelt
Planning en treasury profiteren ook van AI, maar rapportage is waar het herontwerp echt impact heeft, omdat dit de enige plek is waar “goed genoeg” nooit acceptabel was en AI zonder validatie slechts een tragere versie van hetzelfde vertrouwensprobleem creëerde.
Waarom rapportage een AI-herontwerp nodig heeft
Ik ben bevooroordeeld, maar rapportage is het onderdeel van de financiële levenscyclus dat een AI-herontwerp nodig heeft — specifiek de aan audit grenzende rapportage die ten grondslag ligt aan due diligence bij deals (kwaliteit van de winst, analyse van financiële overzichten).
Het is het gebied dat we hebben herontworpen waar het oude model het eerst tekortschiet: rapportage werd traditioneel geprijsd en gestructureerd rond het aantal uren van analisten, niet rond de kwaliteit of snelheid van de uitvoer. Daarom kost een QoE-rapport meer dan $25,000 en duurt het weken, ongeacht hoe repetitief het onderliggende werk is. Die structuur houdt geen stand zodra een gevalideerde AI-laag in enkele uren dezelfde op CPA/CBV afgestemde uitvoer produceert.
Het is ook het onderdeel van de levenscyclus dat het meest wordt blootgesteld aan vertrouwenskwesties: rapportage bevindt zich precies op de grens met audit, dus nauwkeurigheid en uitlegbaarheid zijn niet optioneel, zoals dat bij interne planning misschien wel het geval is. Elke uitvoer moet dezelfde kritische beoordeling kunnen doorstaan als een door een mens opgesteld rapport. Daarom hebben we de deterministische validatielaag gebouwd voordat we het prijsmodel aanraakten, niet erna.
Planning en treasury profiteren ook van AI, maar rapportage is waar het herontwerp echt impact heeft, omdat dit de enige plek is waar "goed genoeg" nooit acceptabel was en AI zonder validatie slechts een tragere versie van hetzelfde vertrouwensprobleem creëerde.
Waarom Claude Code een doorslaggevende factor is voor datahygiëne
Claude Code is een doorslaggevende factor omdat het het ene hulpmiddel is dat al het andere in dit werkproces ondersteunt — geen oplossing voor één specifiek doel. Ik gebruik het om onbewerkte gegevens op te schonen en te normaliseren voordat ze een model bereiken (exports uit PitchBook, bankdownloads, rommelige CSV's), om rekeningen af te stemmen en afwijkingen op te sporen waarvoor anders uren handmatig regels zouden moeten worden vergeleken, en om de QBO-klare uitvoer te maken die de boekhouding afrondt.
Als ik elke andere tool kwijtraakte maar Claude behield, zou ik nog steeds van onbewerkte, rommelige brongegevens naar bruikbare financiële uitvoer kunnen gaan. Claude verliezen en al het andere behouden betekent dat ik die opschoning en afstemming weer handmatig moet uitvoeren.
Ons team bleef langer klein en generalistisch dan een traditionele financiële organisatie in deze fase zou zijn gebleven. Oordeelsvorming en klantgerichte functies namen werk over waarvoor vroeger een groter team van analisten nodig was.
Het is ook de laag die ik vertrouw om me te vertellen wanneer iets niet klopt, in plaats van een zelfverzekerd klinkend antwoord te geven. Dat is voor mij belangrijker dan welke afzonderlijke functie ook. Al het andere in de stapel gaat uit van schone, afgestemde inkomende gegevens. Claude brengt de gegevens in de eerste plaats naar die staat.
Waarom grondigheid niet langer draait om tijd en personeelsomvang
Er wordt vaak aangenomen dat grondigheid meegroeit met tijd en personeelsomvang, en dat een betrouwbaarder getal meer uren van analisten of nog een extra handmatige controleronde vereist. Dat verband bestaat niet.
Een deterministische validatielaag vangt fouten op die een groep vermoeide analisten zou missen, en doet dat in de tijd die vroeger nodig was voor één controleronde. De oude maatstaf voor betrouwbaarheid — weken werk, meerdere goedkeuringen — betekende niets meer zodra de daadwerkelijke controle was: "Klopt de berekening?" Het ging niet om: "Wie heeft eraan gewerkt en hoe vaak?"
Het resultaat is dat ons team langer klein en generalistisch bleef dan een traditionele financiële organisatie in deze fase zou zijn gebleven. Oordeelsvorming en klantgerichte functies namen werk over waarvoor vroeger een groter team van analisten nodig was.
Drie adviezen
Mijn advies? CFO's die deze verandering begeleiden, moeten AI zien als een hulpmiddel voor alles waarvoor één controleerbaar juist antwoord bestaat, maar kapitaalallocatie, dealbeslissingen en prijsstelling aan mensen overlaten, omdat die verantwoordelijkheid en context met zich meebrengen die geen enkel model heeft. Vertrouw nooit op onbewerkte uitvoer van een LLM voor financiële berekeningen zonder een deterministische controle erachter; vloeiendheid is geen nauwkeurigheid, en niet-gecontroleerde modellen produceren plausibele maar foute getallen.
Verwacht weerstand waar oude systemen diep verankerd zijn: AI moet integreren met de tools die je team al vertrouwt, niet deze vervangen, anders verliest het snel zijn geloofwaardigheid. Bouw vanaf dag één uitlegbaarheid in de uitvoer in; een getal dat niemand kan herleiden tot een reden zal niet worden gebruikt, hoe nauwkeurig het ook is.
En weet waar het plafond van AI daadwerkelijk lager ligt dan dat van een persoon; dwing geen automatisering af op gebieden zoals het vinden van deals, dat door relaties wordt gedreven, alleen omdat de technologie beschikbaar is.
Volg zijn werk
Je kunt het werk van Nicolas Frendo volgen op LinkedIn en op zijn persoonlijke website. Bekijk ook Acephalt.
Er volgen meer interviews met experts op The CFO Club!