

Wiedza o tym, jaką gotówką dysponujesz, może oznaczać różnicę między biedą a bogactwem. Jeśli wydasz za dużo, gdy nie masz na to środków, będziesz musiał mierzyć się ze zdenerwowanymi akcjonariuszami i rozczarowanym bankiem; jeśli nie wykorzystasz skutecznie tego, co masz, równie dobrze możesz wrzucać pieniądze do ognia, który nazywamy „inflacją”.
Ale jak obliczyć wolne przepływy pieniężne (FCF)? Możesz zacząć od różnych punktów, takich jak działalność operacyjna, dochód netto czy EBIT. Każda metoda ma swoje zalety i zastosowania, a wybór zależy od Twoich potrzeb oraz dostępnych informacji. Przeprowadzę Cię przez to, czego użyć, kiedy tego użyć i dlaczego ma to znaczenie.
Czym są wolne przepływy pieniężne?
FCF to miara wyników finansowych i kondycji firmy. Odzwierciedla środki pieniężne, które firma jest w stanie wygenerować po uwzględnieniu pieniędzy potrzebnych do utrzymania lub rozszerzenia bazy aktywów.
Wolne przepływy pieniężne są kluczowym wskaźnikiem elastyczności finansowej i siły firmy. Pokazują, ile gotówki pozostaje firmie po opłaceniu wydatków operacyjnych i zainwestowaniu w rozwój. Środki te można przeznaczyć na cele uznaniowe, takie jak wypłata dywidend, skup akcji, redukcja zadłużenia lub opłacenie własnego dyrektora generalnego za używanie słowa „We”.
Dlaczego znajomość FCF ma znaczenie
Istnieje wiele powodów, dla których musisz dokładnie znać swoje FCF; niektóre mają kluczowe znaczenie dla działalności, a inne pomagają budować lepszą firmę w dłuższej perspektywie. Oto kilka najważniejszych powodów:
Have an account? Log In
Rentowność a generowanie gotówki
Dochód netto jest miarą rentowności, ale obejmuje pozycje niegotówkowe i może być kształtowany przez praktyki księgowe. Z kolei FCF przedstawia rzeczywistą gotówkę wygenerowaną przez firmę, która jest dostępna do dystrybucji dla inwestorów po uwzględnieniu wszystkich wydatków i reinwestycji. Jest to bardziej namacalna miara wyników finansowych firmy.
Elastyczność finansowa
FCF wskazuje na zdolność firmy do generowania gotówki przekraczającej potrzeby operacyjne i nakłady inwestycyjne. Ta elastyczność może świadczyć o silnej, dobrze zarządzanej firmie.
Jakość inwestycji
Dodatnie FCF często oznacza inwestycję wysokiej jakości. Sugeruje, że firma generuje znacznie więcej gotówki, niż potrzebuje na wsparcie swojej działalności i rozwoju, co może prowadzić do zwiększenia dywidend lub skupu akcji, a oba te działania mogą podnieść wartość dla akcjonariuszy.
Wskaźnik wypłacalności
FCF może również być wskaźnikiem wypłacalności. Choć może to nie mieć znaczenia dla niektórych inwestorów aniołów biznesu, którzy szukają inwestycji o ogromnym potencjale, większość racjonalnych osób woli wiedzieć, że firma może utrzymać działalność bez konieczności pozyskiwania większych środków. Firmy z niezmiennie ujemnym FCF mogą mieć trudności z wypełnianiem swoich zobowiązań bez dopływu nowej gotówki, co prowadzi do problemów finansowych lub bankructwa.
Wycena
FCF jest kluczowym elementem modeli wyceny. Na przykład model zdyskontowanych przepływów pieniężnych (DCF), jedna z najczęściej stosowanych metod wyceny, opiera się na FCF w celu oszacowania wartości wewnętrznej firmy.
Jak obliczyć wolne przepływy pieniężne
Wzór FCF można obliczyć na różne sposoby; oto kilka z nich, wyróżnionych według punktu wyjścia.
Rozpoczęcie od przepływów pieniężnych z działalności operacyjnej
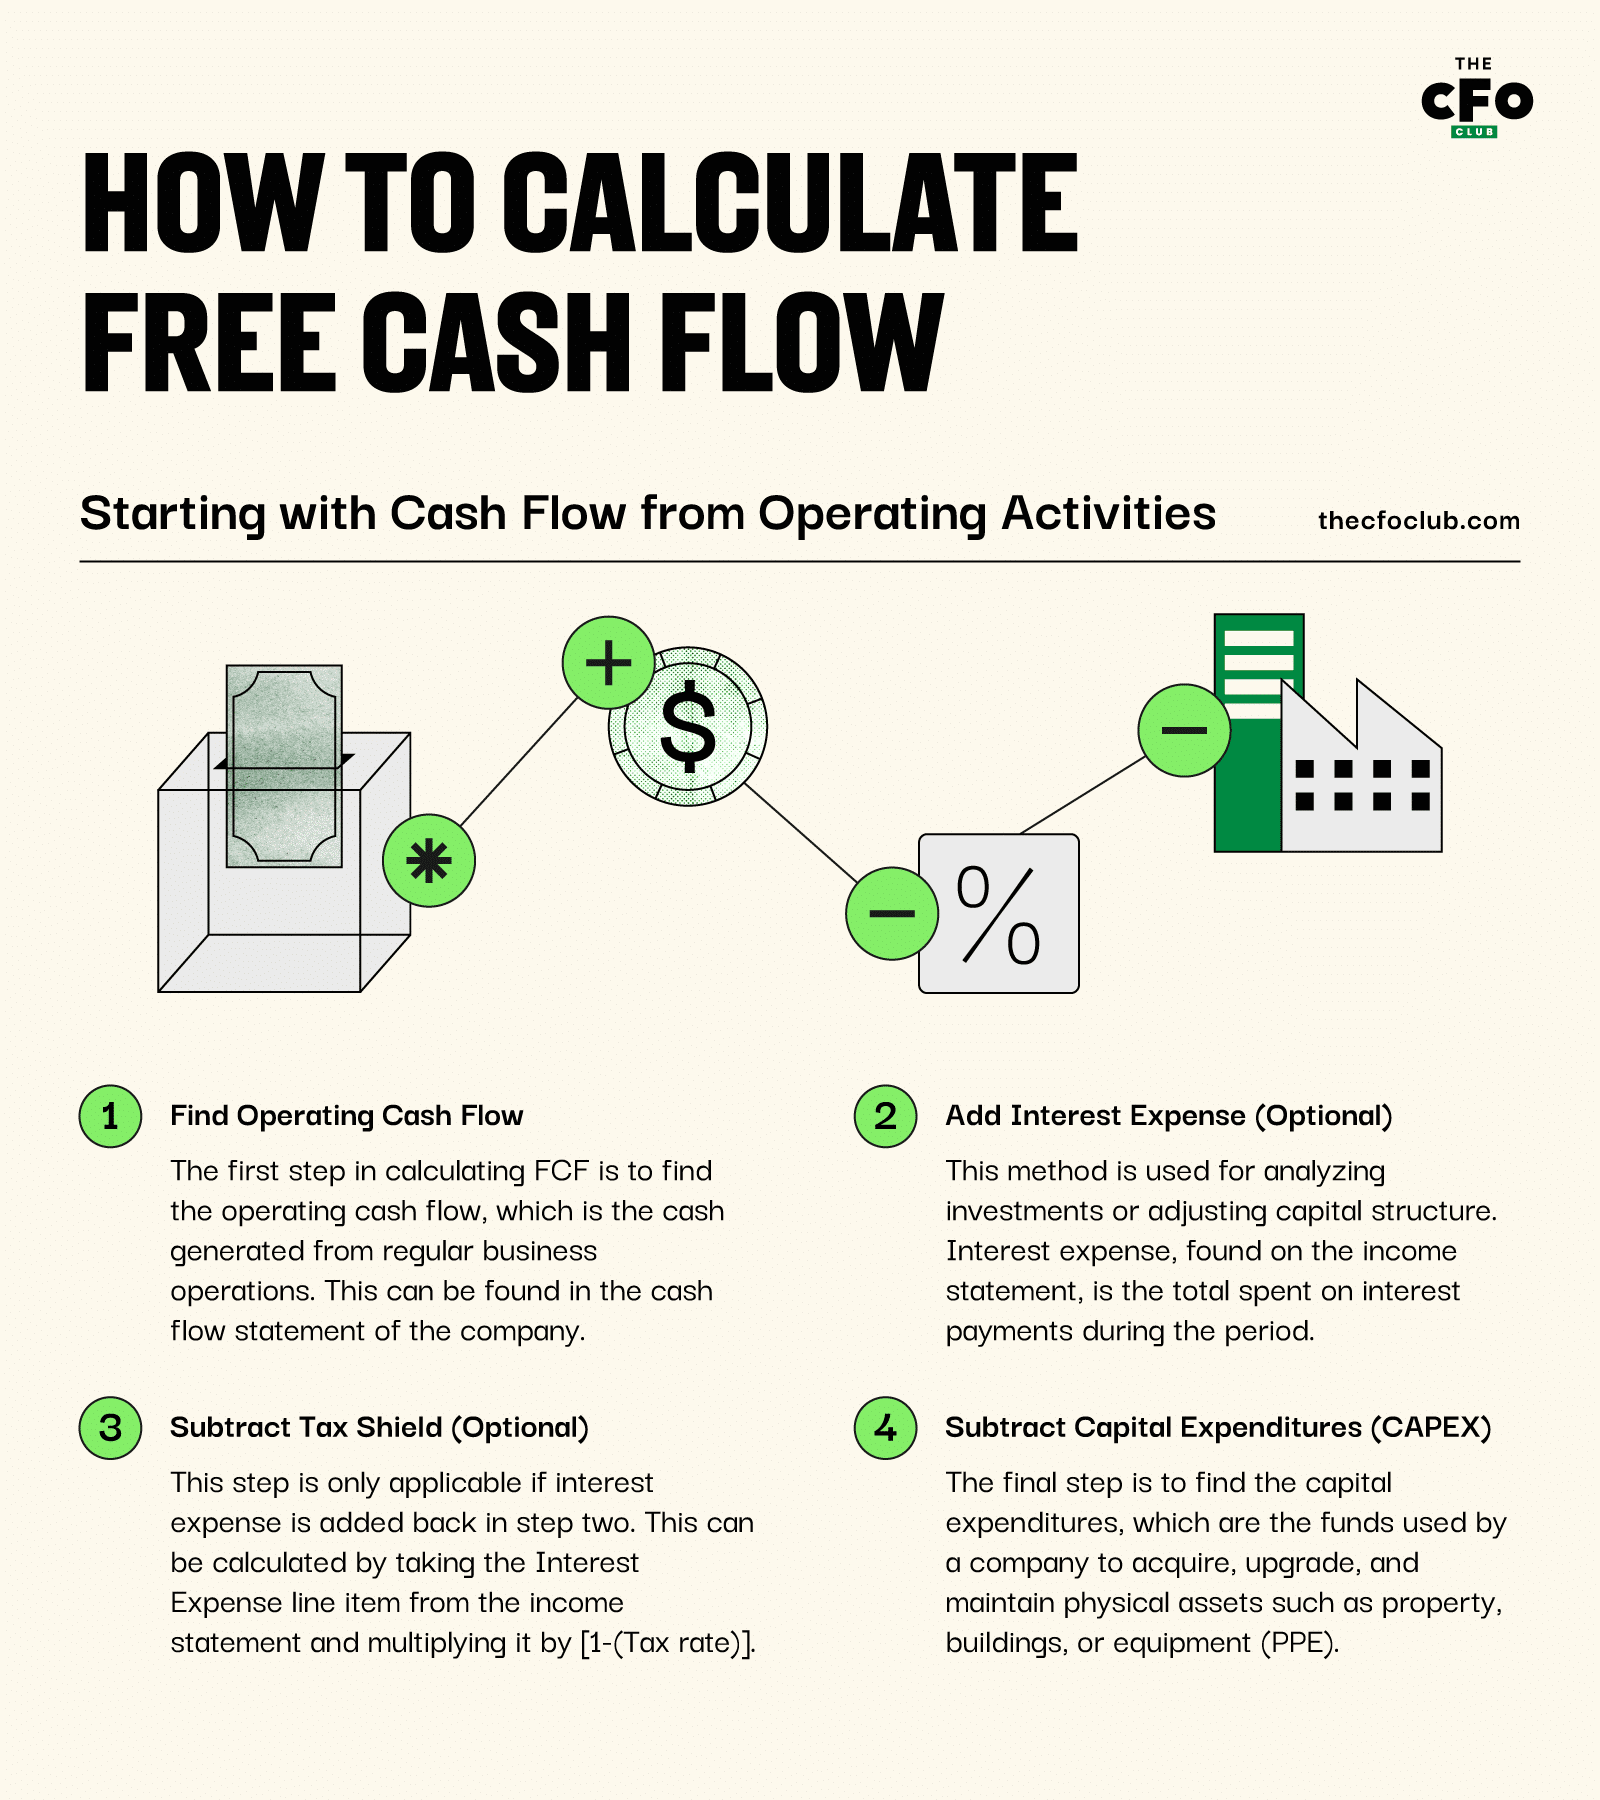
- Znajdź przepływy pieniężne z działalności operacyjnej: Pierwszym krokiem w obliczaniu FCF jest znalezienie przepływów pieniężnych z działalności operacyjnej, czyli środków pieniężnych wygenerowanych w ramach regularnej działalności biznesowej. Można je znaleźć w rachunku przepływów pieniężnych spółki.
- Dodaj koszt odsetkowy (opcjonalnie): W niektórych sytuacjach celem obliczania wolnych przepływów pieniężnych jest określenie kwoty środków pieniężnych wygenerowanych przez przedsiębiorstwo bez wpływu struktury kapitałowej na wynik (znanych jako wolne przepływy pieniężne dla całego kapitału, czyli nielewarowane wolne przepływy pieniężne). Metoda ta jest stosowana głównie podczas analizowania potencjalnej inwestycji lub rozważania zmiany obecnej struktury kapitałowej. Koszt odsetkowy to całkowita kwota wydana na płatności odsetkowe w danym okresie i zwykle można go znaleźć w rachunku zysków i strat.
- Odejmij tarczę podatkową (opcjonalnie): Ten krok ma zastosowanie wyłącznie wtedy, gdy koszt odsetkowy został dodany w kroku drugim. Ponieważ koszt odsetkowy podlega odliczeniu od podatku, dodanie odsetek oznacza również konieczność odjęcia korzyści podatkowej związanej z tym kosztem odsetkowym. Można ją obliczyć, pobierając pozycję kosztu odsetkowego z rachunku zysków i strat i mnożąc ją przez [1-(stawka podatkowa)].
- Odejmij nakłady inwestycyjne (CAPEX): Ostatnim krokiem jest znalezienie kwoty wydatków netto na nakłady inwestycyjne, czyli środków wykorzystanych przez spółkę na nabycie, modernizację i utrzymanie aktywów rzeczowych, takich jak nieruchomości, budynki lub wyposażenie (PPE). Zwykle można je również znaleźć w rachunku przepływów pieniężnych (dokładniej w sekcji dotyczącej działalności inwestycyjnej).
System ten najlepiej wykorzystywać podczas analizowania sprawozdań finansowych jednostki, ponieważ wiele wartości można stosunkowo łatwo bezpośrednio pobrać ze sprawozdań. System ten nie jest jednak idealny bez przygotowanego rachunku przepływów pieniężnych, a zatem jest mniej użyteczny przy rozliczaniu pojedynczych projektów.
Rozpoczęcie od dochodu netto
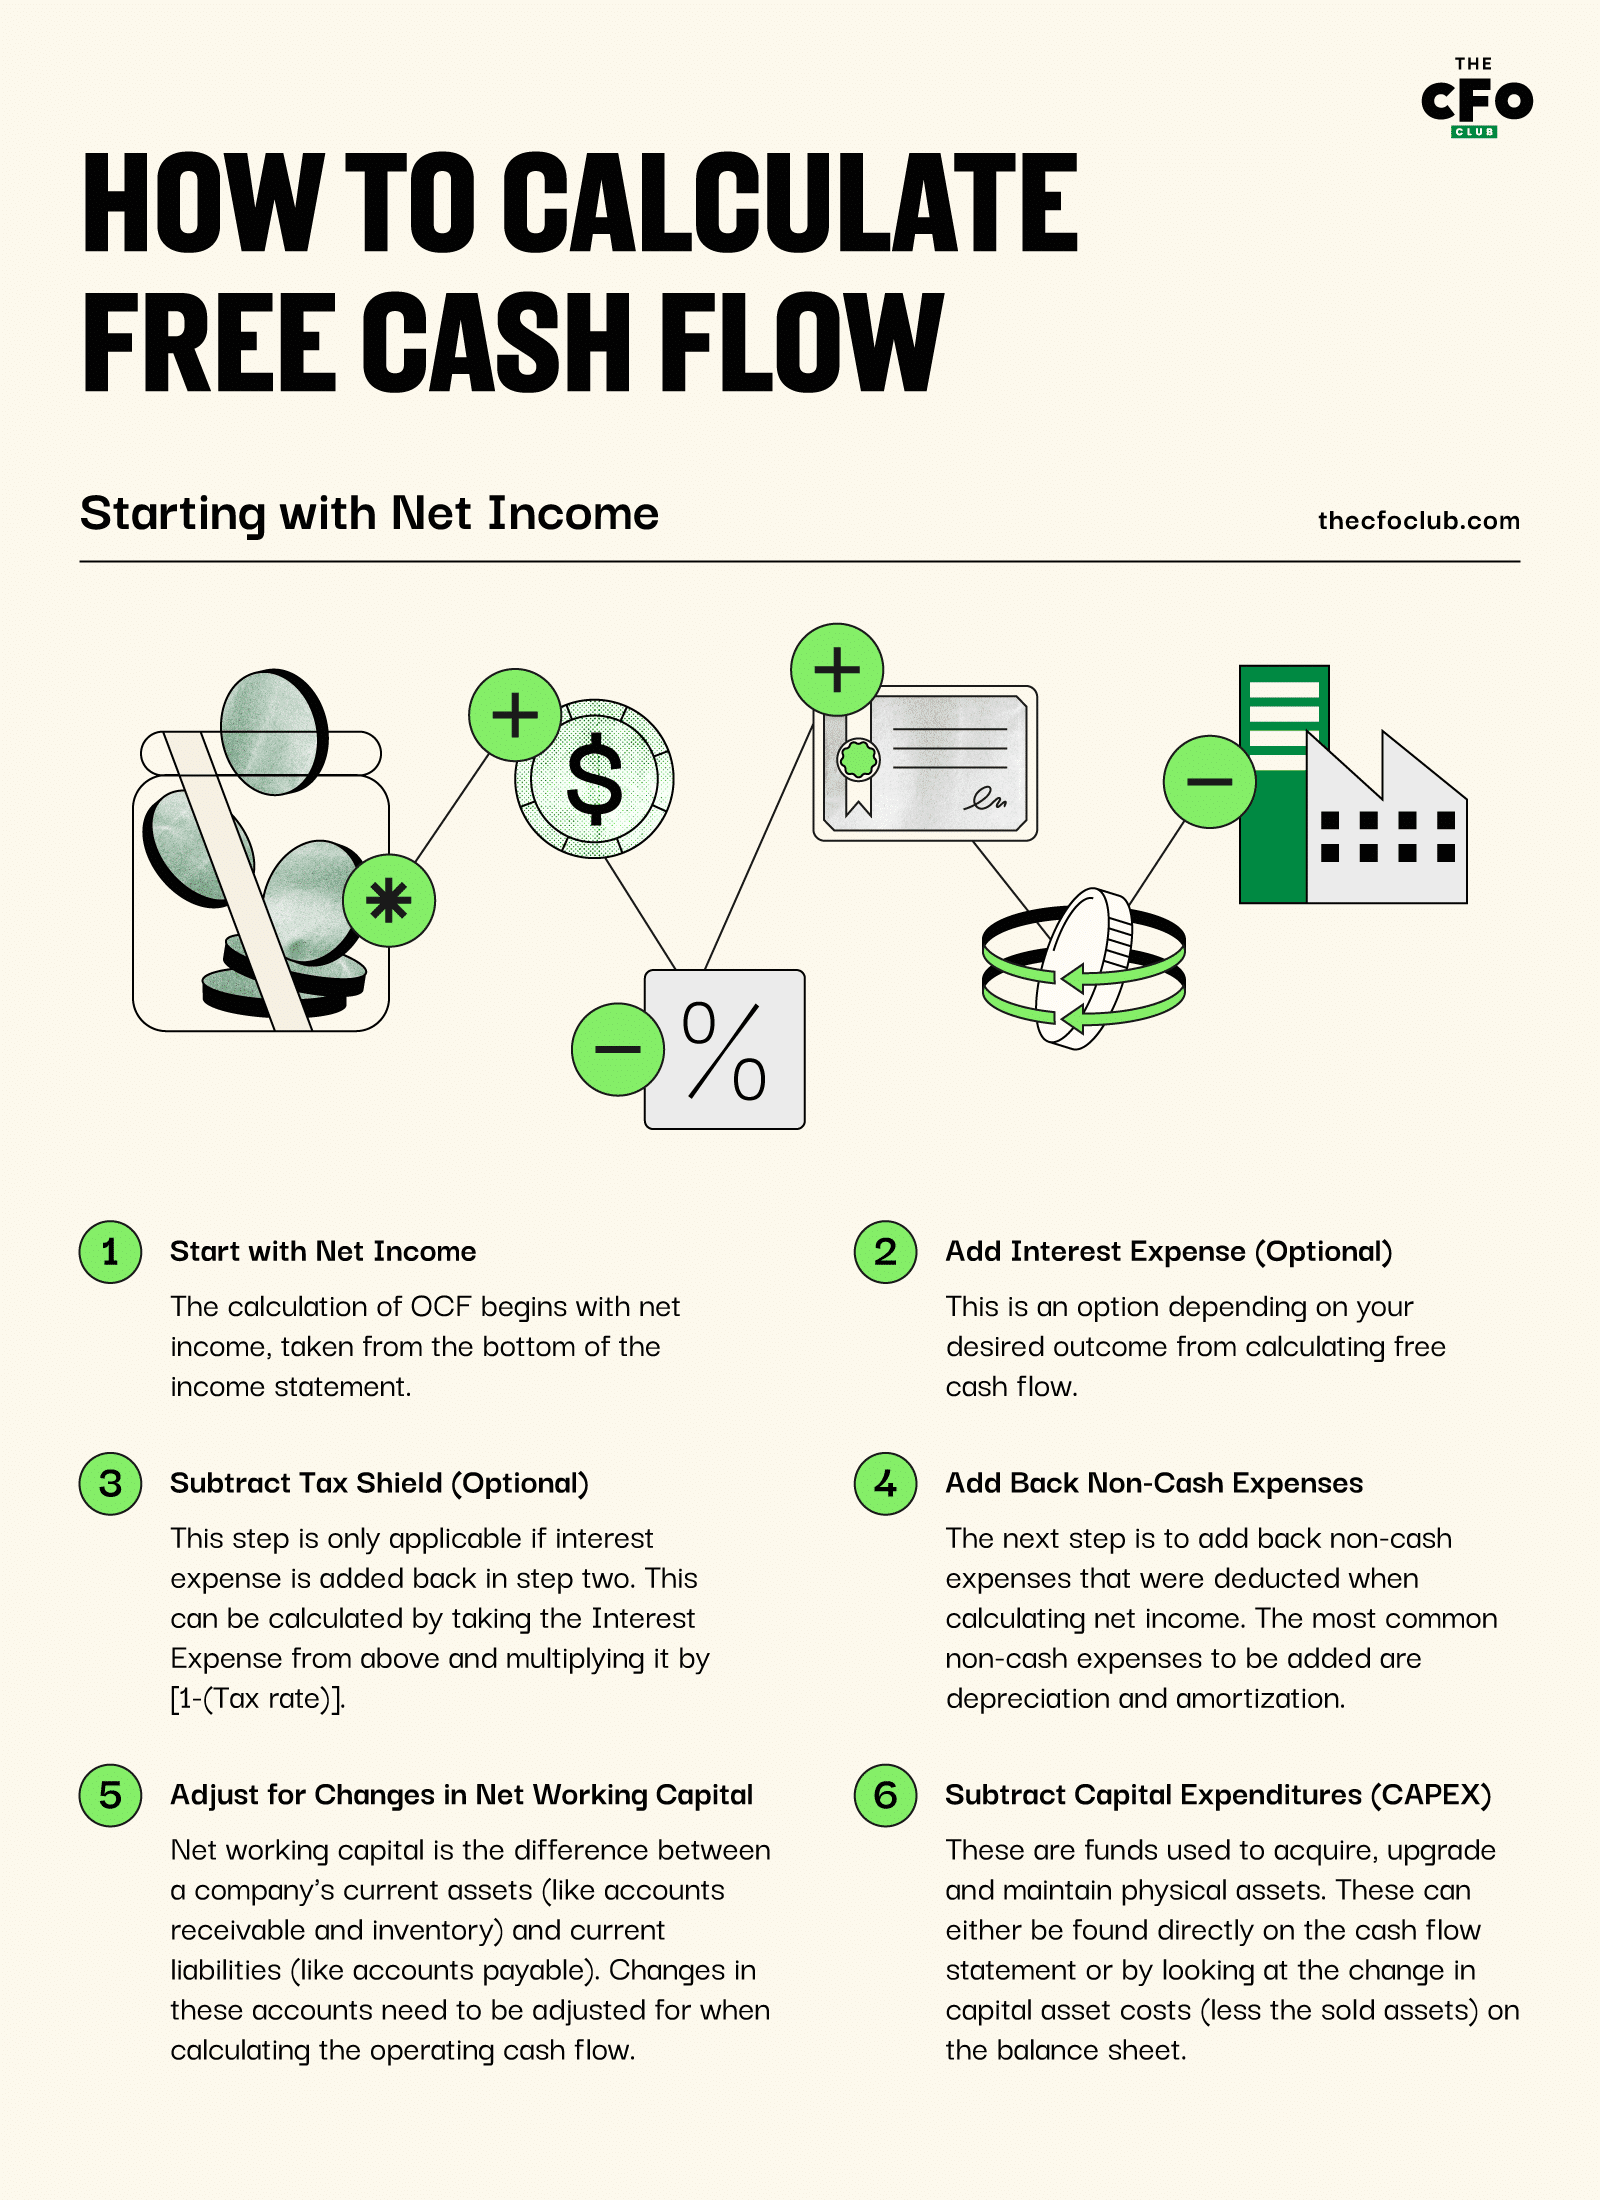
- Rozpocznij od dochodu netto: Obliczanie OCF rozpoczyna się od dochodu netto, pobranego z dolnej części rachunku zysków i strat.
- Dodaj koszt odsetkowy (opcjonalnie): Podobnie jak powyżej, jest to opcja zależna od oczekiwanego rezultatu obliczania wolnych przepływów pieniężnych.
- Odejmij tarczę podatkową (opcjonalnie): Ponownie obowiązuje zasada opisana powyżej. Ten krok ma zastosowanie wyłącznie wtedy, gdy koszt odsetkowy został dodany w kroku drugim. Można go obliczyć, pobierając powyższy koszt odsetkowy i mnożąc go przez [1-(stawka podatkowa)].
- Dodaj z powrotem koszty niepieniężne: Następnym krokiem jest dodanie z powrotem kosztów niepieniężnych, które zostały odliczone podczas obliczania dochodu netto. Najczęściej dodawanymi kosztami niepieniężnymi są amortyzacja oraz umorzenie. Inne pozycje niepieniężne, które mogą wymagać dodania, obejmują odroczone podatki oraz wszelkie straty ze sprzedaży aktywów.
- Skoryguj zmiany w kapitale obrotowym netto: Kapitał obrotowy netto stanowi różnicę między aktywami obrotowymi spółki (takimi jak należności i zapasy) a zobowiązaniami krótkoterminowymi (takimi jak zobowiązania wobec dostawców). Zmiany na tych kontach należy uwzględnić podczas obliczania przepływów pieniężnych z działalności operacyjnej.
- Jeśli aktywa obrotowe (z wyłączeniem środków pieniężnych) zwiększą się w danym okresie, przepływy pieniężne z działalności operacyjnej zmniejszą się i odwrotnie. Wynika to z faktu, że wzrost aktywów obrotowych oznacza wykorzystanie środków pieniężnych.
- Jeśli zobowiązania krótkoterminowe zwiększą się w danym okresie, przepływy pieniężne z działalności operacyjnej zwiększą się. Wynika to z faktu, że wzrost zobowiązań krótkoterminowych oznacza źródło środków pieniężnych.
- Odejmij nakłady inwestycyjne (CAPEX): Podobnie jak powyżej, są to środki wykorzystane na nabycie, modernizację i utrzymanie aktywów rzeczowych. Można je znaleźć bezpośrednio w rachunku przepływów pieniężnych lub na podstawie zmiany kosztów aktywów trwałych (pomniejszonej o sprzedane aktywa) w bilansie.
System ten może być bardziej złożony niż rozpoczęcie od dochodu operacyjnego, jednak ma znacznie więcej zastosowań. Ponieważ nie ma potrzeby posiadania w pełni przygotowanego rachunku przepływów pieniężnych, system ten można wykorzystywać do wszystkiego — od analizy wyników poszczególnych linii biznesowych po ocenę potencjalnych przyszłych projektów. Ponadto można go stosować we wszystkich tych samych sytuacjach co metodę rozpoczynającą się od przepływów pieniężnych z działalności operacyjnej.
More Articles
Rozpoczęcie od EBIT
Równanie wolnych przepływów pieniężnych zaczynające się od EBIT jest niemal identyczne jak wzór zaczynający się od dochodu netto. Jednak jeśli punktem wyjścia jest EBIT, odsetki i osłona podatkowa są z natury rzeczy uwzględnione we wzorze.
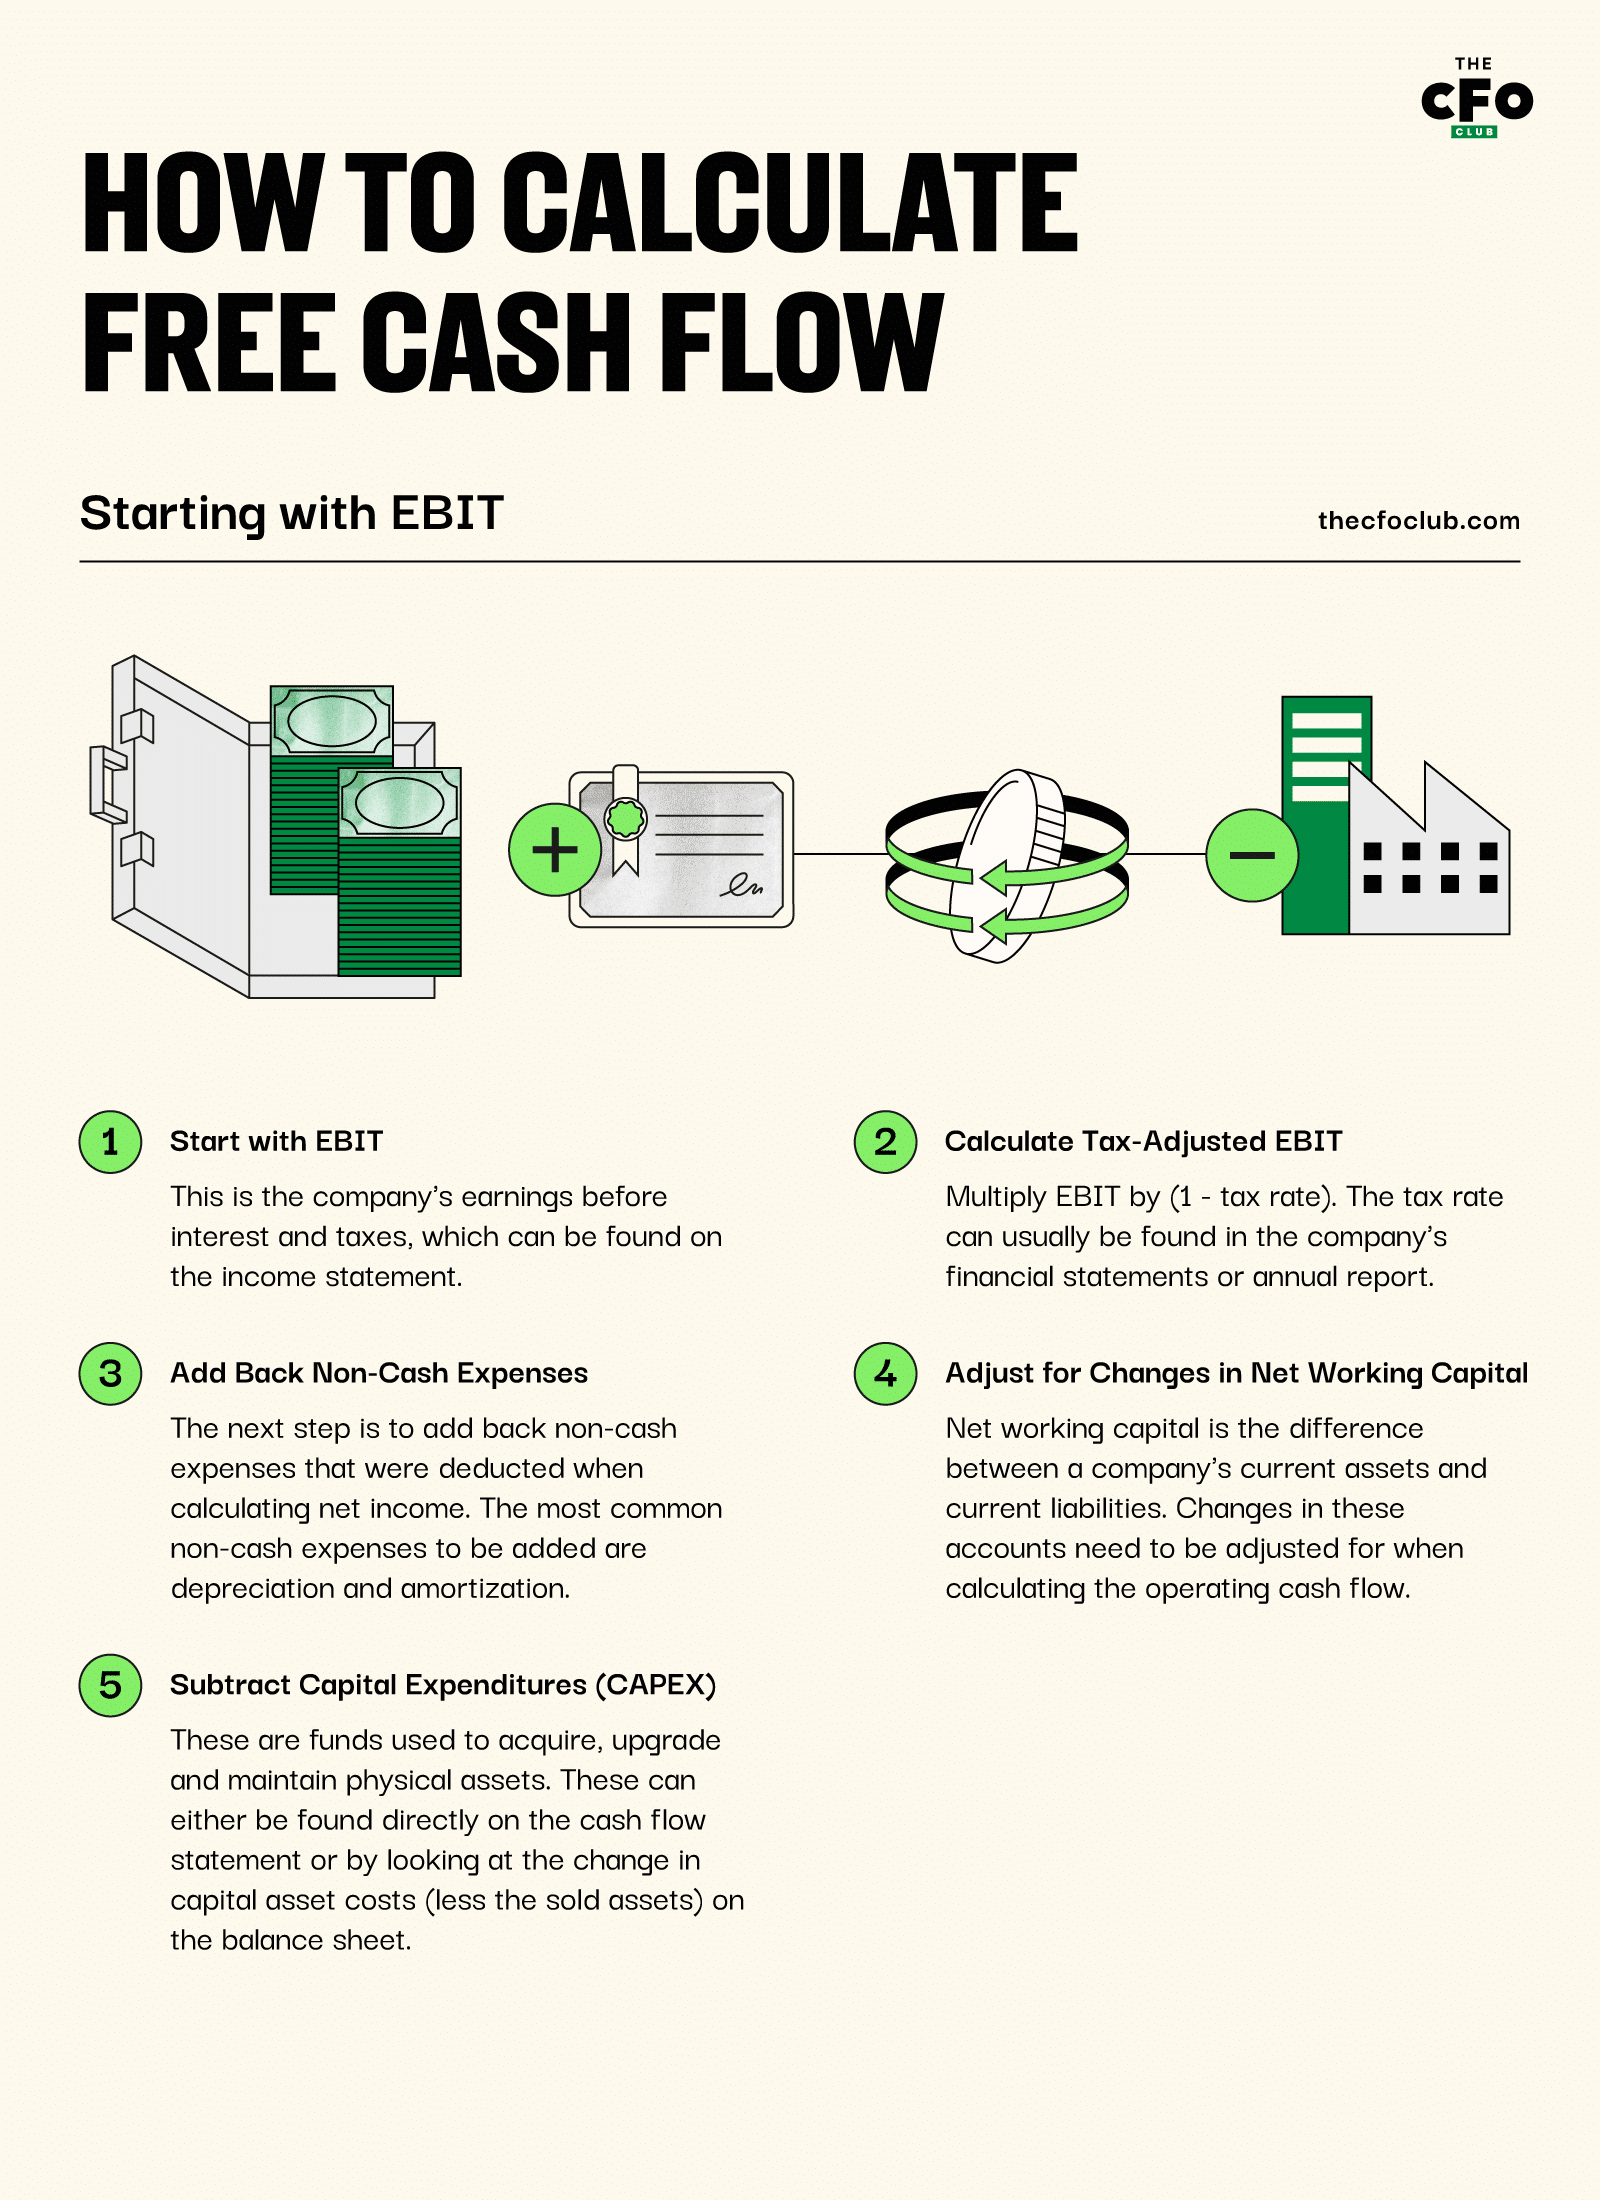
- Zacznij od EBIT: Są to zyski spółki przed odsetkami i opodatkowaniem, które można znaleźć w rachunku zysków i strat.
- Oblicz EBIT po uwzględnieniu podatku: Ponieważ EBIT nie uwzględnia podatków, należy skorygować go tak, aby odzwierciedlał podatki, które zostałyby zapłacone od tych zysków. Zazwyczaj robi się to, mnożąc EBIT przez (1 - stawka podatkowa). Stawkę podatkową można zwykle znaleźć w sprawozdaniach finansowych spółki lub jej raporcie rocznym.
- Wykonaj kroki 4–6 opisane powyżej: Kroki 1 & 2 dadzą takie same wyniki jak kroki 1–3 w przypadku rozpoczęcia od dochodu netto, dlatego kroki 4–6 z tamtego podejścia można ponownie wykorzystać tutaj.
Zalety i wady rozpoczynania od EBIT są zasadniczo takie same jak w przypadku rozpoczęcia od dochodu netto — zwykle jest to preferowana metoda, gdy EBIT jest już dostępny.
Ostatecznie wybór metody wykorzystanej do wygenerowania wzoru wolnych przepływów pieniężnych należy do użytkownika, ponieważ istnieje wiele sposobów uzyskania tego samego wyniku. Najlepszy system to taki, który pozwala uzyskać oczekiwaną wartość wolnych przepływów pieniężnych (tj. czy chcesz dodać z powrotem odsetki, czy nie) i wykorzystuje informacje, które są najłatwiej dostępne w firmie.
Najlepsza opcja dla firm SaaS
Chociaż „najlepszy” jest pojęciem subiektywnym, EBIT jest zdecydowanie najpopularniejszym wskaźnikiem w branży SaaS. Oznacza to, że specjaliści z tej branży analizują dane finansowe niezależne od struktury kapitałowej (tj. ta wartość byłaby identyczna niezależnie od struktury kapitałowej spółki, z wyjątkiem osłony podatkowej związanej z odsetkami).
Jeśli chcesz porównywać się z podobnymi firmami i łatwiej pozyskiwać kapitał, oparcie wzoru wolnych przepływów pieniężnych na EBIT jako punkcie wyjścia zapewni FCF niezależny od struktury kapitałowej, a jednocześnie oprze informacje na wskaźniku, takim jak wzór ROIC, który jest już monitorowany. Pomoże to w komunikacji z osobami z kierownictwa, które są mniej obeznane z finansami.
Jeśli chcesz poznać więcej porad, wskazówek i informacji o tym, jak najlepiej raportować dane finansowe w swojej firmie SaaS, zapisz się dziś do newslettera The CFO Club.