Zasady rachunkowości to reguły, których przestrzegają przedsiębiorstwa, aby rejestrować i raportować finanse, zapewniając dokładność, spójność i zgodność z przepisami. Ale jakie istnieją rodzaje i jak dokładnie działają?
Ten przewodnik w praktyczny sposób wyjaśni zasady rachunkowości, wykorzystując wiedzę zdobytą podczas ponad 17 lat pracy w księgowości oraz najlepsze praktyki, aby pomóc Ci udoskonalić lub wdrożyć proces tworzenia zasad rachunkowości. Przejdźmy do rzeczy.
Czym są zasady rachunkowości?
Zasady rachunkowości to reguły, konwencje i praktyki określające sposób, w jaki zespół finansowy przygotowuje i przedstawia sprawozdania finansowe firmy.
Zasady te zapewniają ramy dla spójności, przejrzystości, sprawozdawczości finansowej i zachowania dokładności księgowej, co jest ważne dla interesariuszy, takich jak inwestorzy, wierzyciele i organy regulacyjne.
Różne rodzaje zasad rachunkowości
Istnieje 5 głównych rodzajów zasad rachunkowości, w tym:
- Zasady ujmowania przychodów: Zasady te określają, kiedy i w jaki sposób przychody są ujmowane w sprawozdaniach finansowych, co jest niezbędne do zrozumienia wyników sprzedaży firmy. Może to obejmować
- Metody wyceny zapasów: Jest to istotny aspekt zasad rachunkowości, w ramach którego firma może wybrać jedną z kilku metod (pierwsze weszło, pierwsze wyszło (FIFO), ostatnie weszło, pierwsze wyszło (LIFO) lub metodę średniego ważonego kosztu). Każda metoda wpływa na koszt sprzedanych towarów, a w konsekwencji na rentowność firmy i jej zobowiązania podatkowe.
- Zasady wyceny aktywów: Zasady wyceny aktywów to wytyczne stosowane przez firmę do ustalania, ile warte są jej aktywa w księgach rachunkowych. Pomagają zdecydować, jak początkowo rejestrować takie pozycje jak sprzęt, nieruchomości lub zapasy, a także jak korygować ich wartość w czasie.
- Zasady ujmowania kosztów: Zasady ujmowania kosztów to reguły, których firma przestrzega, aby określić, kiedy i w jaki sposób koszty są rejestrowane w księgach. Zapewniają przyporządkowanie kosztów do właściwego okresu rachunkowego — zazwyczaj wtedy, gdy koszt pomaga wygenerować przychód, a nie tylko w momencie zapłaty środków pieniężnych.
- Zasady amortyzacji: Zasady te określają, w jaki sposób firma rozlicza koszt rzeczowych aktywów trwałych w okresie ich użytkowania. Standardowe metody obejmują amortyzację liniową, amortyzację metodą degresywną oraz amortyzację zależną od liczby jednostek produkcji.
Zasady rachunkowości nigdy nie są całkowicie stałe, ale wszystkie muszą być zgodne ze standardami określonymi w regulacjach IFRS lub GAAP.
Zasady rachunkowości IFRS i GAAP
IFRS (Międzynarodowe Standardy Sprawozdawczości Finansowej) i GAAP (Ogólnie Akceptowane Zasady Rachunkowości) to dwa główne modele określające sposób, w jaki firmy przygotowują swoje sprawozdania finansowe.
IFRS opiera się w większym stopniu na zasadach i jest stosowany na całym świecie, podczas gdy GAAP opiera się w większym stopniu na szczegółowych regułach i jest stosowany głównie w Stanach Zjednoczonych. Oto przykład tego, jak regulacje IFRS i GAAP mogą różnić się w przypadku kilku przedstawionych powyżej zasad rachunkowości:
| Rodzaj zasady | IFRS | GAAP |
| Wycena zapasów | Muszą być wyceniane według niższego z kosztu lub wartości netto możliwej do uzyskania. Nie zezwala na stosowanie LIFO, ale dopuszcza przeszacowanie niektórych aktywów. | Muszą być wyceniane według niższego z kosztu lub wartości rynkowej. Dopuszcza zarówno FIFO, jak i LIFO, ale nie zezwala na przeszacowanie. |
| Zasady amortyzacji | Wymaga amortyzacji komponentowej. Model musi odzwierciedlać sposób uzyskiwania korzyści ekonomicznych. | Jedynie zaleca amortyzację komponentową, ale nie jest ona konieczna. Pozwala na większą spójność w stosowaniu wybranej metody. |
| Ujmowanie przychodów | Można ujmować przychody na podstawie przeniesienia kontroli nad towarami lub usługami na klientów. | Przychody można ujmować wyłącznie wtedy, gdy zostały zrealizowane lub są możliwe do zrealizowania i zostały osiągnięte. |
Konserwatywne i agresywne zasady rachunkowości
Filozofia zarządzania w firmie oraz standardy branżowe również wpływają na wybór między tymi zasadami rachunkowości. Ujawnianie informacji o zasadach rachunkowości i spójność sprawozdawczości finansowej również powinny być brane pod uwagę.
Zasady konserwatywne
Konserwatywne zasady zwykle kładą nacisk na ostrożność i rozwagę, co często prowadzi do wykazywania niższych dochodów i wyższych kosztów.
Takie podejście ma na celu uniknięcie zawyżania sytuacji finansowej firmy i przygotowanie się na potencjalne straty. Mogą one zapewniać długoterminową stabilność i zaufanie interesariuszy, podczas gdy agresywne zasady mogą przyciągać inwestorów poszukujących wyższych stóp zwrotu.
Na przykład w ramach ostrożnych zasad rachunkowości firma może zdecydować się na ujmowanie przychodów dopiero wtedy, gdy ich otrzymanie będzie pewne, na przykład czekając z ujęciem przychodu do momentu pobrania środków pieniężnych zamiast ujmować go w momencie sprzedaży.
Agresywne zasady rachunkowości
Agresywne zasady rachunkowości koncentrują się na maksymalizacji wykazywanych dochodów i wyników finansowych.
Firmy stosujące agresywne zasady rachunkowości mogą przedwcześnie ujmować naliczone przychody lub odraczać koszty, aby poprawić wykazywane wyniki. Takie zasady rachunkowości mogą stwarzać wrażenie wzrostu, choć wiążą się z ryzykiem przyszłych korekt, które mogłyby wpłynąć na reputację i wiarygodność firmy.
Przykładem agresywnej rachunkowości jest ujmowanie przychodów ze sprzedaży przed dostarczeniem produktu lub usługi, co mogłoby wprowadzać interesariuszy w błąd co do rzeczywistych wyników firmy.
Have an account? Log In
Przykłady zasad rachunkowości
Przeanalizujmy te informacje jeszcze dokładniej. Poniżej przedstawiam dwa przykłady ujmowania przychodów z zastosowaniem ostrożnych i agresywnych opcji w dwóch dużych, ale bardzo różnych przypadkach:
- W branży oprogramowania: W firmie programistycznej przychód może być ujmowany w momencie dostarczenia oprogramowania i uzyskania do niego dostępu przez klienta, a nie w momencie otrzymania płatności. Jest to zgodne z ogólnie przyjętymi zasadami rachunkowości (GAAP) oraz Międzynarodowymi Standardami Sprawozdawczości Finansowej (IFRS).
- W branży produkcyjnej: Zasady ujmowania przychodów mogą być bardziej złożone w firmie produkcyjnej ze względu na cykl produkcyjny. Przychód byłby ujmowany po wysłaniu wyprodukowanych towarów do klienta oraz przeniesieniu na niego ryzyka i korzyści związanych z własnością. Zasady te powinny obejmować szczegółowe kryteria określania zakończenia produkcji i dostawy, zapewniając spójność w poszczególnych okresach sprawozdawczości finansowej.
Dokumentowanie wszystkich zasad rachunkowości, takich jak zasady ujmowania przychodów, jest ważne i powinno obejmować uzasadnienie każdej zasady, wszelkie odpowiednie odniesienia do przepisów oraz przykłady transakcji.
Prowadząc szczegółową dokumentację, wykazujesz zgodność z przepisami podczas audytów i wyjaśniasz zasady swoim pracownikom.
Jak tworzyć i stosować zasady rachunkowości
Skoro znasz już sposób działania zasad rachunkowości, jak z nich korzystać? Jeśli dopiero zaczynasz pracę z rachunkowością, postępuj zgodnie z poniższymi krokami, które stosuję przy opracowywaniu i stosowaniu zasad rachunkowości:
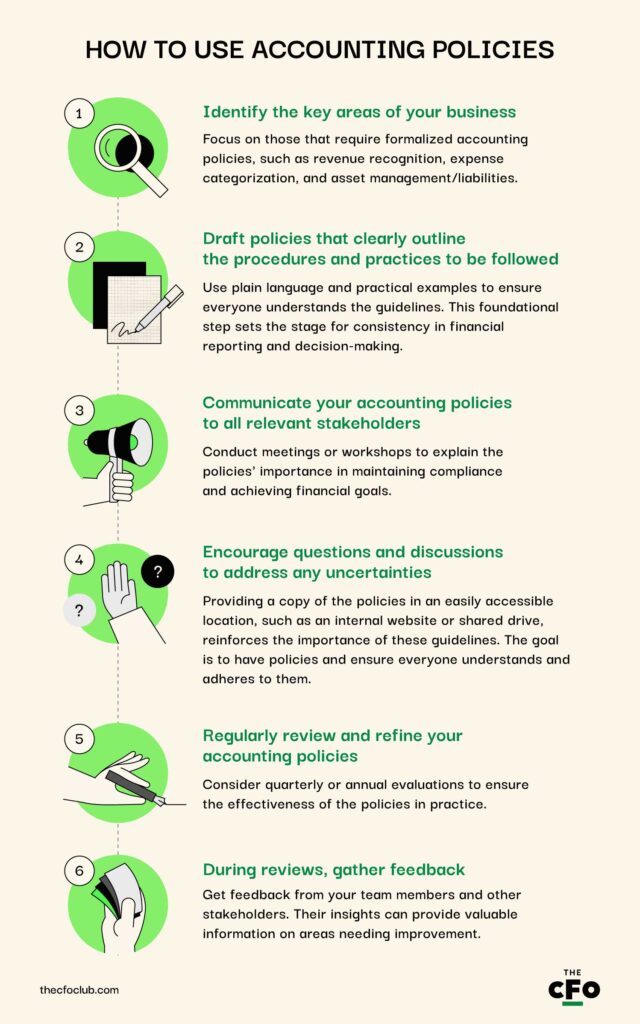
5 korzyści wynikających ze stosowania zasad rachunkowości
Zasady rachunkowości nie są jedynie dodatkiem, który warto mieć. Są niezbędne, aby zapewnić firmie ustalone ramy i standardy procesów finansowych. To jednak nie wszystko. Zasady rachunkowości przynoszą również następujące dodatkowe korzyści:
- Przejrzystość przepływów pieniężnych i transakcji finansowych firmy, zwiększająca zaufanie wśród wewnętrznych i zewnętrznych interesariuszy
- Dokładne dane umożliwiające podejmowanie pewnych i świadomych decyzji
- Większa efektywność operacyjna i sprawozdawczość finansowa
- Lepsza zgodność z wymogami regulacyjnymi i przepisami prawa
Ustanawiając przejrzyste wytyczne dotyczące sprawozdawczości finansowej i podejmowania decyzji, firma może ograniczyć prawdopodobieństwo wystąpienia błędów i oszustw. To proaktywne podejście do zarządzania ryzykiem chroni aktywa firmy i zapewnia rzetelność jej informacji finansowych.
Najważniejsze cechy zasad rachunkowości
Każdy rodzaj zasad rachunkowości ma własne kluczowe cechy. Poniżej bliżej przyjrzymy się temu, czego można oczekiwać w przypadku poszczególnych podstawowych zasad rachunkowości:

Zachowaj prostotę
Określając cechy zasad rachunkowości, kieruj się prostotą. Opracuj precyzyjnie ukierunkowane podejście zgodne ze strategią i wymaganiami Twojej firmy oraz zespołu.
Ujmowanie przychodów
Ta cecha zasad rachunkowości określa, kiedy i w jaki sposób przychody są ujmowane w rachunku zysków i strat, co może znacząco wpływać na wyniki finansowe Twojej firmy.
Załóżmy na przykład, że Twoja firma ujmuje przychody w momencie sprzedaży. W takim przypadku może wykazywać wyższe przychody w krótkim okresie w porównaniu z firmą, która stosuje metodę umowy długoterminowej, taką jak metoda stopnia zaawansowania.
Wycena aktywów
Twoja firma musi zdecydować, jak klasyfikować i wyceniać swoje aktywa, korzystając z kosztu historycznego, wartości godziwej lub połączenia obu tych metod. Wybór ten wpływa na bilans oraz ogólną kondycję finansową przedsiębiorstwa.
Jeśli na przykład Twoja firma stosuje wartość godziwą w odniesieniu do swoich inwestycji, może to zapewnić dokładniejszy obraz jej sytuacji finansowej. Z kolei koszt historyczny może zapewniać większą stabilność sprawozdawczości finansowej.
Wybór właściwego rodzaju oprogramowania księgowego , które odpowiada potrzebom Twojej firmy, branży i zasad rachunkowości, ma kluczowe znaczenie.
Kategoryzacja wydatków
Sposób, w jaki kategoryzujesz wydatki, ma kluczowe znaczenie dla dokładnej sprawozdawczości finansowej. Zasady dotyczące kategoryzowania wydatków — jako wydatków operacyjnych lub nakładów inwestycyjnych — mogą wpływać na rentowność firmy i jej zobowiązania podatkowe. Właściwe rozróżnienie tych wydatków gwarantuje, że sprawozdania finansowe odzwierciedlają rzeczywiste wyniki Twojej firmy.
Na przykład kapitalizacja wydatku może prowadzić do wyższych zysków w krótkim okresie, podczas gdy ujęcie go bezpośrednio w kosztach zmniejszyłoby zyski, ale zapewniłoby bardziej ostrożny obraz bieżącej działalności.


Wady i niedogodności zasad rachunkowości
Choć zasady rachunkowości odgrywają kluczową rolę w sprawozdawczości finansowej, mogą powodować następujące wady i wyzwania.
Złożoność i niejasność
Złożoność standardów rachunkowości może utrudniać przedsiębiorstwom podejmowanie skutecznych decyzji. Dotyczy to w szczególności małych firm, które mogą mieć trudności z poruszaniem się po zawiłościach zasad rachunkowości, co prowadzi do ich błędnej interpretacji lub niewłaściwego stosowania.
Sztywność sprawozdawczości finansowej
Po ustanowieniu zasady rachunkowości mogą stać się mocno zakorzenione, co utrudnia dostosowanie się do zmieniającego się otoczenia biznesowego lub wymogów regulacyjnych. Może to prowadzić do stosowania nieaktualnych praktyk, które mogą nie odzwierciedlać dokładnie bieżącej działalności ani sytuacji finansowej Twojej firmy.
Regularne przeglądy i aktualizacje zasad rachunkowości mają kluczowe znaczenie dla zapewnienia ich aktualności i praktycznego zastosowania.
Manipulowanie zasadami
Na przestrzeni lat nagłówki gazet pełne były historii o firmach, które nie miały solidnych zasad rachunkowości lub stosowały zasady podatne na manipulacje, co prowadziło do wprowadzania interesariuszy w błąd i utraty zaufania. Upadek znanych firm w wyniku skandali księgowych stanowi dobitne przypomnienie o potencjalnych konsekwencjach nieetycznych praktyk rachunkowych.
Najlepsze praktyki dotyczące zasad rachunkowości
Ustanowienie realistycznych, koncepcyjnych ram dla zasad rachunkowości jest niezbędne dla każdej organizacji, która dąży do maksymalizacji efektywności i zapewnienia zgodności.
Zachowaj jasność i prostotę
Złożone i zagmatwane zasady mogą prowadzić do nieporozumień i błędów w sprawozdawczości finansowej. Przygotowuj jasne i przejrzyste zasady, które są łatwo dostępne dla wszystkich odpowiednich interesariuszy, a także regularnie je przeglądaj i aktualizuj, aby odzwierciedlały aktualne zasady rachunkowości, regulacje i najlepsze praktyki.
Zaangażuj innych interesariuszy
Współpraca między zespołami finansowymi, działami operacyjnymi i doradcami prawnymi prowadzi do opracowania bardziej kompleksowych i praktycznych zasad. Każdy dział wnosi własną perspektywę i wiedzę specjalistyczną, co może pomóc w identyfikacji potencjalnych wyzwań i rozwiązań, które mogą nie być widoczne dla pojedynczego działu. Uwzględnianie różnych perspektyw umożliwia tworzenie zgodnych z przepisami i praktycznych zasad, które odpowiadają ogólnym celom strategicznym Twojej firmy.
Zachowaj elastyczność
Punktualność i elastyczność są niezbędne. Zachowaj elastyczne podejście do swoich zasad rachunkowości i wybierz odpowiednie rozwiązanie księgowe, aby wspierać swój zespół finansowy i pomóc mu dostosowywać się do zmieniających się przepisów oraz warunków rynkowych.
Prowadź ciągłe szkolenia i edukację
Zespoły księgowe powinny dobrze znać wszelkie poprawki lub zmiany w zasadach rachunkowości, aby mieć świadomość swoich ról i obowiązków. Regularne szkolenia, warsztaty lub seminaria mogą informować ich o najnowszych przepisach, narzędziach i metodach księgowych, co pozwala poprawić zgodność z przepisami.
Najlepszy sposób na usprawnienie operacji
Udostępnij zasoby, takie jak podręczniki lub kursy online, aby ułatwić i wspierać proces nauki oraz promować kulturę zgodności z przepisami i odpowiedzialności.
More Articles
Narzędzia usprawniające zasady rachunkowości
Zautomatyzowane oprogramowanie księgowe oferuje znaczące korzyści, takie jak zaawansowane funkcje i szablony zasad rachunkowości, które pomagają firmie szybko uporządkować i skutecznie zarządzać procesami księgowymi.
Automatyzacja zmniejsza prawdopodobieństwo wystąpienia błędu ludzkiego i zapewnia dokładne rejestrowanie transakcji w czasie rzeczywistym, co ma kluczowe znaczenie dla zgodności z przepisami. Nie wiesz, gdzie szukać narzędzi księgowych? Oto kilka najlepszych, które znaleźliśmy.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
- 8. Reckon One
Dalsza nauka o procesach księgowych
Zasady rachunkowości stanowią podstawę codziennych operacji księgowych, sprawozdawczości finansowej i podejmowania decyzji. Wdrożenie najlepszych praktyk, wykorzystanie technologii i zaangażowanie w ciągłą edukację zapewniają firmie solidne ramy wspierające zgodność z przepisami i efektywność operacyjną.
Ale na tym nie kończ. Poszukaj narzędzi, certyfikatów, książek i biuletynów takich jak te, aby utrzymać wiedzę księgową na najwyższym poziomie.
- Narzędzia: Wybraliśmy najpopularniejsze oprogramowanie księgowe, które pomoże Ci skutecznie zarządzać finansami i obniżyć koszty.
- Certyfikaty: Chcesz zwiększyć swoją wiarygodność i wiedzę finansową? Oto zestawienie korzyści i wymagań, które pomoże Ci wybrać certyfikaty najlepiej dopasowane do Twoich celów.
- Książki: Przyznajmy, rachunkowość może nie być najbardziej fascynującym tematem na świecie, ale wiedza o tym, co robić — i czego NIE robić — może ogromnie wpłynąć na Twoją firmę. Zobacz najlepsze książki o rachunkowości, które pomogą Ci odnieść sukces.
- Biuletyny: Nie masz czasu na czytanie powieści? Oto najlepsze biuletyny dotyczące rachunkowości, które dostarczą Ci wiedzy, aktualizacji i strategii z dziedziny zarządzania finansami.
Dołącz, aby uzyskać więcej informacji o zasadach rachunkowości
Gotowy, aby rozwijać swoje umiejętności jako specjalista ds. rachunkowości? Zapisz się do naszego bezpłatnego biuletynu.