

Oprogramowanie do procesu udzielania kredytów komercyjnych zarządza finansowaniem dla firm — od przyjęcia wniosku, przez analizę kredytową, zatwierdzenie i finalizację, aż po przekazanie do obsługi. Najlepsze programy zapewniają kredytodawcom ustrukturyzowaną analizę finansową, mechanizmy kontroli polityki kredytowej, zarządzanie dokumentami, przepływy zatwierdzania, śledzenie zabezpieczeń oraz integrację z podstawowymi systemami.
W tym przewodniku porównujemy najważniejsze rozwiązania pod kątem funkcji, cen, wymagań wdrożeniowych i dopasowania, pomagając zespołowi kredytowemu wybrać oprogramowanie wspierające trafne decyzje, dokumentację gotową do audytu oraz przejrzysty nadzór nad procesem.
Why Trust Our Software Recommendations
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Our team has been testing and reviewing software since 2012. As finance leaders ourselves, we know how difficult—and important—it is to choose the right software.
For this guide, we evaluated tools using hands-on testing and independent research, scoring tools using our selection criteria.
Our reviews reflect our human editorial judgment, not a sales pitch.
Tabela porównawcza programów do procesu udzielania kredytów komercyjnych
Ta tabela porównawcza przedstawia szczegóły cenowe wybranych przeze mnie najlepszych programów do procesu udzielania kredytów komercyjnych:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Najlepsze rozwiązanie dla procesów obejmujących wiele rodzajów kredytów | Dostępna bezpłatna prezentacja | Ceny na zapytanie | Website | |
| 2 | Najlepsze rozwiązanie do podejmowania decyzji kredytowych dla małych i średnich firm | Dostępna bezpłatna prezentacja | Ceny dostępne na życzenie | Website | |
| 3 | Najlepsze rozwiązanie do gotowych na audyt procesów administracji kredytami | Dostępna bezpłatna wersja demonstracyjna | Ceny dostępne na żądanie | Website | |
| 4 | Najlepsze rozwiązanie do oceny kredytowej opartej na analizie danych | Dostępna bezpłatna prezentacja | Ceny dostępne na żądanie | Website | |
| 5 | Najlepsze rozwiązanie do śledzenia portfela i kowenantów w dużych bankach | Dostępna bezpłatna wersja demonstracyjna | Ceny na żądanie | Website | |
| 6 | Najlepszy do obsługi kredytowania w całym cyklu życia | Dostępna bezpłatna wersja demonstracyjna | Cennik dostępny na żądanie | Website | |
| 7 | Najlepszy wybór do inicjowania kredytów natywnie w Salesforce | Dostępna bezpłatna prezentacja | Ceny dostępne na zapytanie | Website | |
| 8 | Najlepsze rozwiązanie dla banków o złożonych potrzebach w zakresie analizy kredytowej | Dostępna bezpłatna demonstracja | Cena na żądanie | Website | |
| 9 | Najlepsze rozwiązanie do oceny ryzyka kredytów konsorcjalnych klasy korporacyjnej | Dostępna bezpłatna prezentacja | Cena dostępna na żądanie | Website | |
| 10 | Najlepszy wybór dla banków lokalnych korzystających z systemów centralnych Jack Henry | Niedostępne | Ceny dostępne na żądanie | Website |


Recenzje programów do procesu udzielania kredytów komercyjnych
Poniżej znajdują się moje podsumowania najlepszych platform do procesu udzielania kredytów komercyjnych, które znalazły się na mojej liście. W recenzjach analizuję funkcje każdej platformy, najlepsze zastosowania oraz możliwości, aby pomóc Ci znaleźć rozwiązanie odpowiednie dla Twoich potrzeb.
 Najlepsze rozwiązanie dla procesów obejmujących wiele rodzajów kredytów
- Dostępna bezpłatna prezentacja
- Ceny na zapytanie
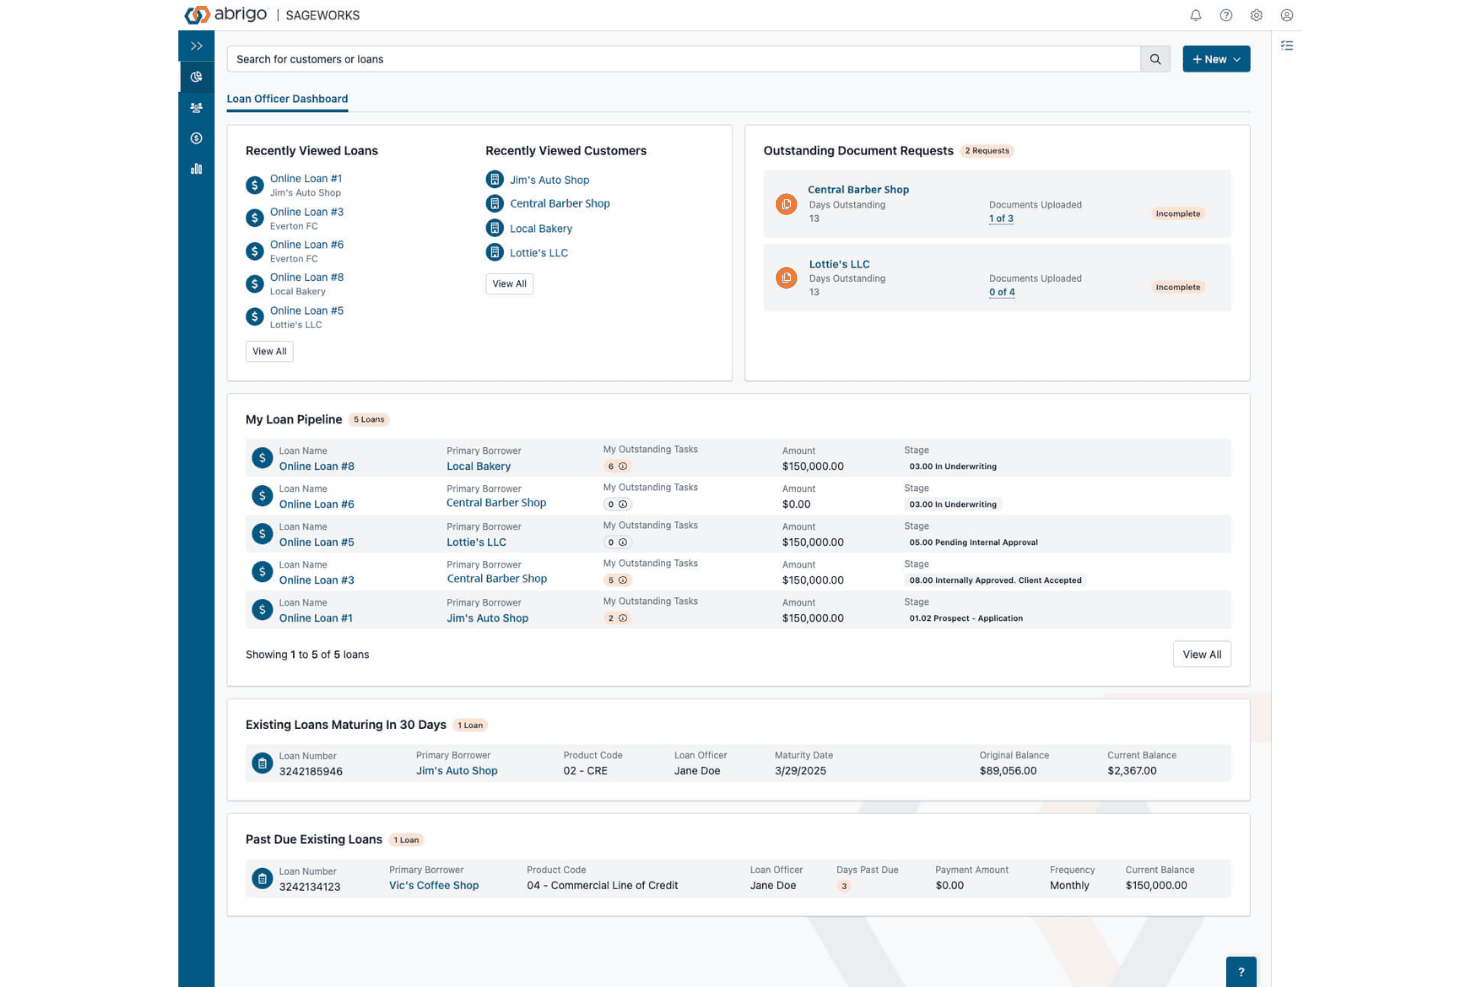
Abrigo śledzi szczegóły procesu kredytowego, zadania i prośby o dokumenty dla zespołów kredytowych. Abrigo to platforma do inicjowania kredytów, która obsługuje przyjmowanie wniosków, ocenę zdolności kredytowej, śledzenie procesu oraz zarządzanie portfelem.
Dla kogo Abrigo jest najlepszym wyborem?
Abrigo sprawdzi się w bankach lokalnych i kasach oszczędnościowo-kredytowych, które udzielają kredytów komercyjnych, dla małych firm, budowlanych i rolniczych oraz chcą obsługiwać je w jednym systemie.
Dlaczego wybrałem Abrigo
Abrigo znalazło się na mojej liście, ponieważ obsługuje wszystkie te rodzaje kredytów na jednej platformie, dzięki czemu zespół pracuje nad każdym procesem w tym samym miejscu. Oparte na sztucznej inteligencji przetwarzanie danych finansowych i globalna analiza przepływów pieniężnych przenoszą dane z oceny kredytowej do finalizacji bez konieczności ponownego wprowadzania.
Najważniejsze funkcje Abrigo
- Śledzenie zobowiązań i terminów kontrolnych: Oznacza wyjątki dotyczące zobowiązań i śledzi zadania terminowe po finalizacji, dzięki czemu nadzór nad portfelem trwa także po udzieleniu kredytu.
- Oparta na sztucznej inteligencji ocena kredytów dla małych firm: Analizuje trendy branżowe, sprawozdania finansowe i dane dotyczące transakcji bankowych, aby generować decyzje kredytowe z możliwością opcjonalnej weryfikacji przez kredytodawcę.
- Wsparcie zgodności z CFPB 1071: Wymagane pola danych dotyczących małych firm są wbudowane w formularze dla kredytobiorców, a eksporty raportów i mechanizmy separacji danych oddzielają chronione informacje demograficzne.
- Centrum wydajności Abrigo APX: Śledzi wygenerowaną przepustowość, czas do sfinansowania, aktywność agentów AI i wykryte wyjątki w całym procesie kredytowym.
Integracje Abrigo
Abrigo integruje się z Adobe, DocuSign, Equifax, Persona, Plaid, Route One i Xactus. Zapewnia również API do niestandardowych integracji.
Pros and Cons
Pros:
- Obsługuje kredyty rolne i budowlane
- Brak ponownego wprowadzania danych między oceną kredytową a finalizacją
- Śledzi zobowiązania po udzieleniu kredytu
Cons:
- Konfiguracja może sprawić, że wdrożenie będzie czasochłonne
- Automatyczne ocenianie jest ograniczone do kredytów dla małych firm
Learn more about Abrigo: Najlepsze rozwiązanie do podejmowania decyzji kredytowych dla małych i średnich firm
- Dostępna bezpłatna prezentacja
- Ceny dostępne na życzenie
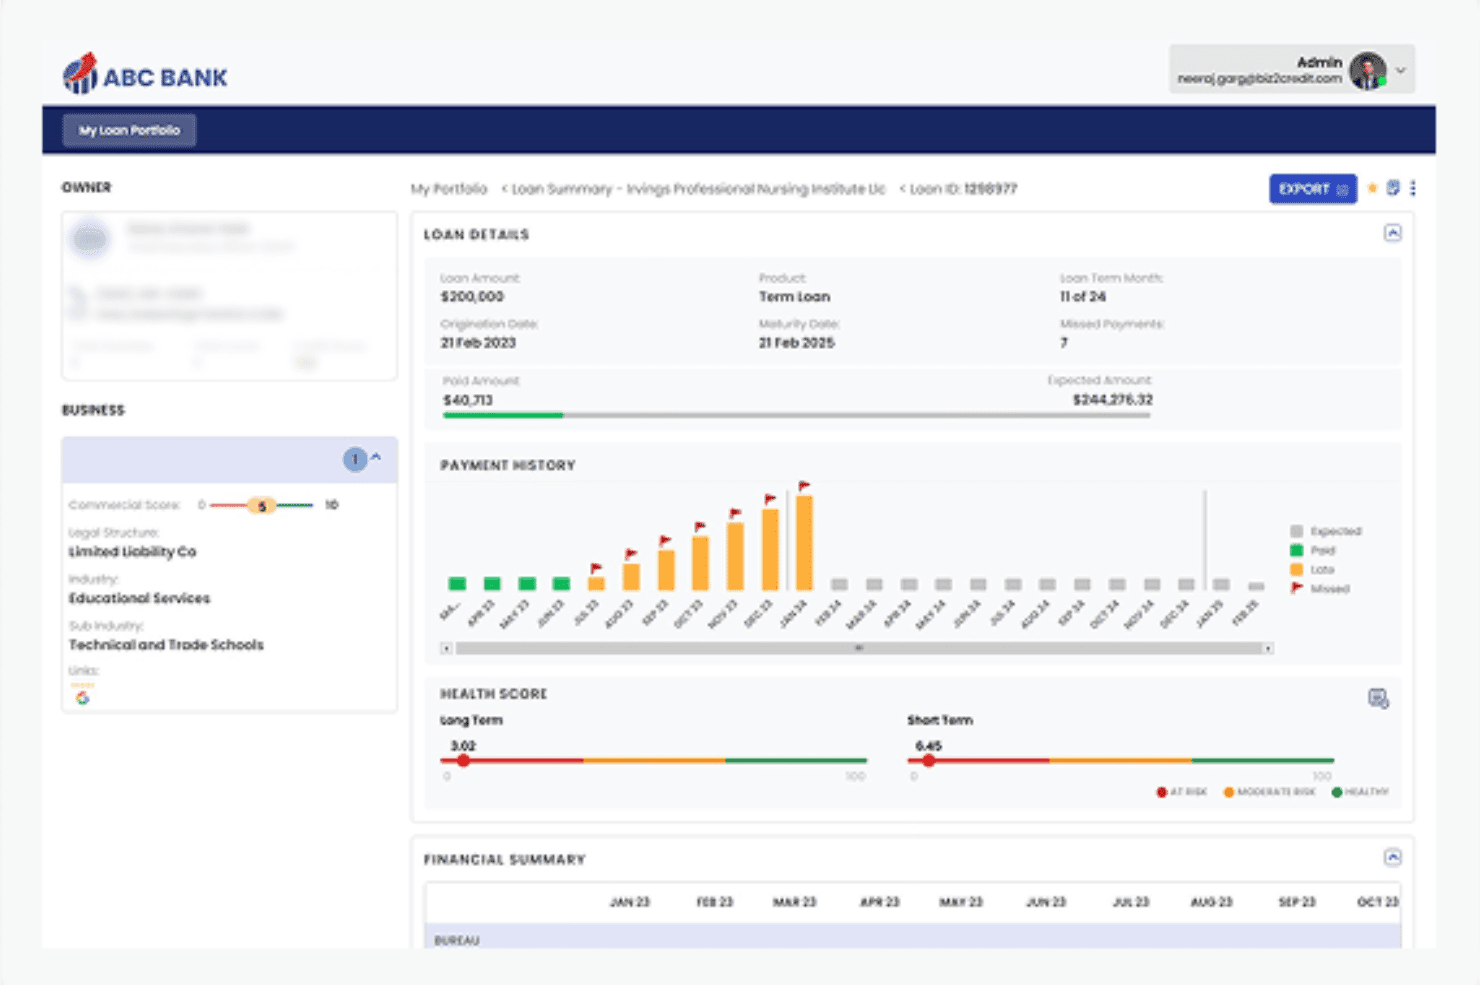
Biz2X pozwala bankom monitorować kondycję pożyczek, płatności i wskaźniki ryzyka. Biz2X to oparta na chmurze platforma do obsługi procesu udzielania pożyczek pod marką własną, która łączy cyfrowe przyjmowanie wniosków, podejmowanie decyzji kredytowych, analizę finansową oraz monitorowanie portfela po zamknięciu transakcji.
Dla kogo Biz2X jest najlepszym rozwiązaniem?
Biz2X dobrze sprawdzi się w bankach, kasach kredytowych i firmach fintech, które udzielają pożyczek dla małych i średnich firm oraz chcą podejmować decyzje w oparciu o dane dotyczące przepływów pieniężnych.
Dlaczego wybrałem Biz2X
Wybrałem Biz2X ze względu na sposób, w jaki platforma buduje decyzje kredytowe na podstawie danych dotyczących przepływów pieniężnych. Analizator wyciągów bankowych analizuje przepływy pieniężne na poziomie poszczególnych transakcji, sygnalizuje wzorce ryzyka, a wskaźnik BA Score tworzy profil kondycji kredytobiorcy na podstawie tych zachowań oraz danych z biur kredytowych. W połączeniu z bezkodowym silnikiem decyzyjnym, który automatycznie zatwierdza wnioski lub przekazuje je do dalszej analizy zgodnie z polityką kredytową, rozwiązanie pozwala analitykom kredytowym przejść od wniosku do decyzji bez typowych ręcznych przestojów.
Najważniejsze funkcje Biz2X
- Portal samoobsługowy kredytobiorcy: Umożliwia wnioskodawcom przesyłanie dokumentów, śledzenie statusu wniosku i otrzymywanie informacji o ofertach za pośrednictwem cyfrowego portalu działającego pod marką instytucji.
- Pulpit monitorowania portfela: Dzieli portfel pożyczek na kategorie: zagrożone, umiarkowane, zdrowe i przeznaczone do odnowienia, wykorzystując regionalne mapy cieplne oraz widoki ze szczegółowym rozwinięciem danych.
- Monitorowanie warunków umownych i zgodności: Automatycznie śledzi warunki umów na poziomie poszczególnych pożyczek, uruchamia alerty o ich naruszeniu i generuje raporty gotowe do audytu.
- Automatyzacja procesu obsługi pożyczek SBA: Obsługuje programy 7(a), 504, Express, CAPLines i Microloan, zapewniając automatyczne kontrole kwalifikowalności SBA oraz bezpośrednie elektroniczne składanie dokumentów w systemie E-Tran.
Integracje Biz2X
Biz2X integruje się z AWS, CSC, DocuSign, Equifax, Experian, FICO, Plaid i Finicity. Udostępnia również interfejsy REST API do tworzenia niestandardowych integracji.
Pros and Cons
Pros:
- Ocena zdolności kredytowej na podstawie przepływów pieniężnych wykraczających poza dane z biur kredytowych
- Możliwość stosowania własnej marki na ekranach dla kredytobiorców
- Obsługuje banki, kasy kredytowe i firmy fintech
Cons:
- Ograniczone dowody na obsługę złożonych struktur finansowania przedsiębiorstw średniej wielkości
- Zaprojektowane z myślą o pożyczkach dla małych i średnich firm
Learn more about Biz2X: Najlepsze rozwiązanie do gotowych na audyt procesów administracji kredytami
- Dostępna bezpłatna wersja demonstracyjna
- Ceny dostępne na żądanie
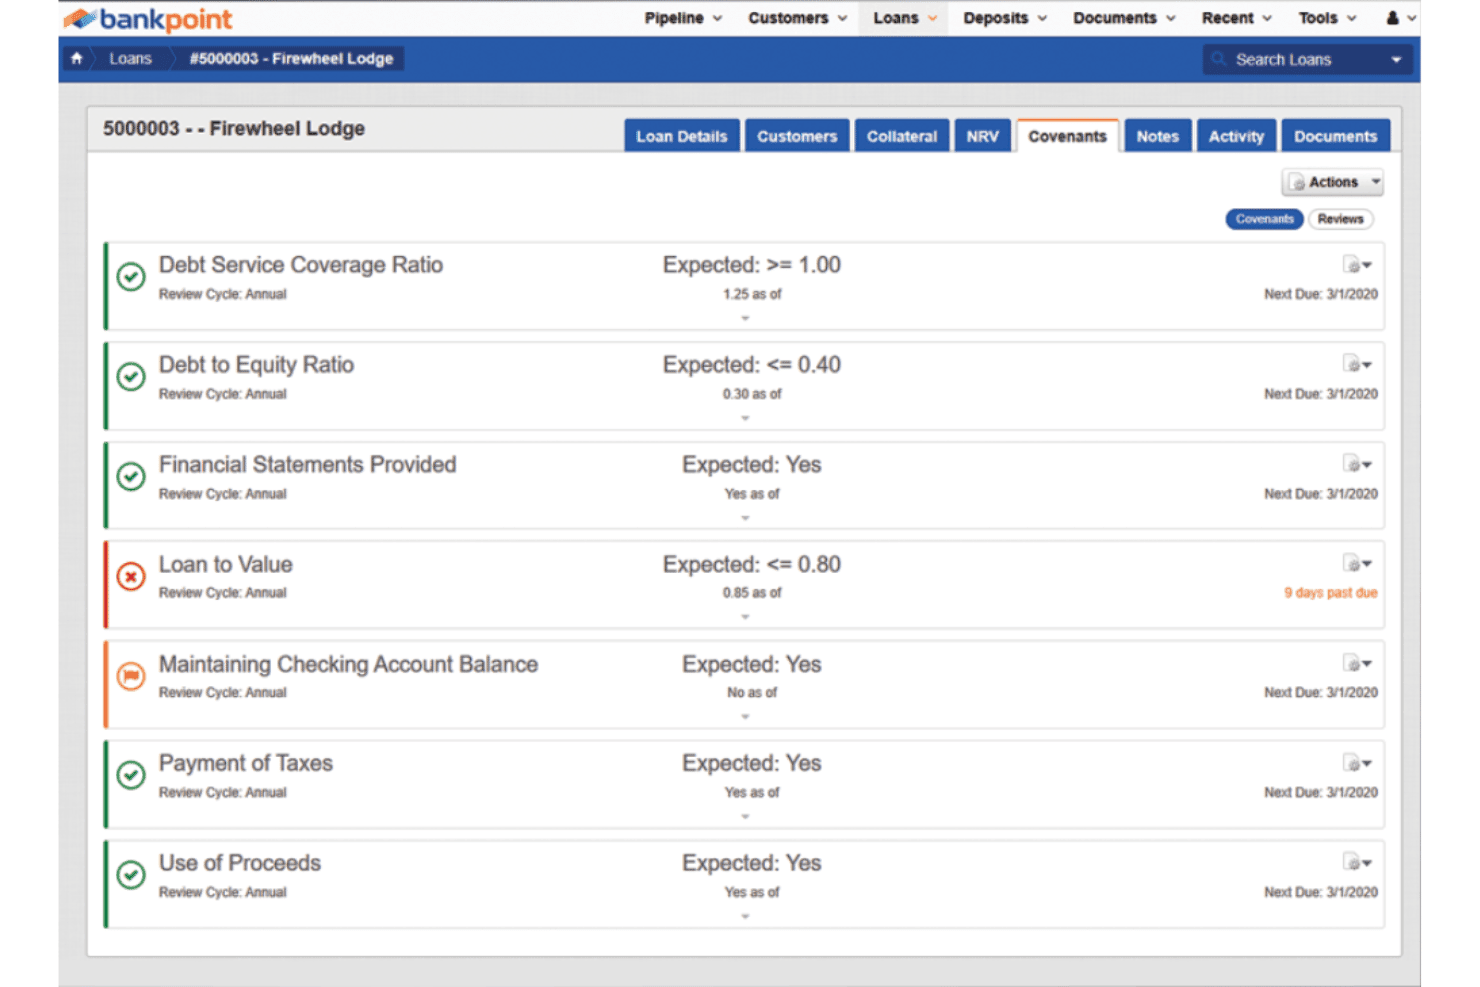
BankPoint automatycznie śledzi kowenanty kredytowe i sygnalizuje problemy ze zgodnością. BankPoint to platforma do kredytowania komercyjnego, która obsługuje śledzenie przepływu transakcji, administrację kredytami, monitorowanie kowenantów i wyjątków, zarządzanie dokumentami oraz raportowanie dotyczące portfela.
Dla kogo BankPoint jest najlepszym rozwiązaniem?
BankPoint sprawdza się w bankach lokalnych i regionalnych, w których gotowość do kontroli oraz monitorowanie kowenantów są stałymi priorytetami.
Dlaczego wybrałem BankPoint
Wybrałem BankPoint jako jedno z najlepszych rozwiązań, ponieważ jego warstwa administracji kredytami została zaprojektowana specjalnie z myślą o gotowości do kontroli, podczas gdy większość platform do obsługi kredytów komercyjnych traktuje tę funkcję jako drugorzędną. Każda zmiana oceny ryzyka, umorzenie oraz status niegenerujący odsetek przechodzą przez zautomatyzowany przepływ działań kredytowych, który natychmiast tworzy pełną ścieżkę audytu. Podoba mi się również moduł monitorowania wyjątków, który automatycznie eskaluje zaległe kowenanty, rejestruje wartości rzeczywiste i oczekiwane oraz zapisuje każde odstępstwo wraz ze strukturalnym rejestrem zatwierdzenia.
Najważniejsze funkcje BankPoint
- Portal kredytobiorcy DocuPoint: Bezpieczny portal, za pośrednictwem którego kredytobiorcy i osoby trzecie przesyłają dokumenty, z automatycznym skanowaniem antywirusowym oraz kolejką weryfikacji umożliwiającą ich zaakceptowanie lub odrzucenie.
- Mapowanie relacji: Odwzorowuje relacje między kredytobiorcami i poręczycielami oraz generuje wizualne diagramy wspierające analizę ustawowych limitów kredytowych.
- Zarządzanie przepływem kredytów: Scentralizowane miejsce pracy z aktualizacjami statusu w czasie rzeczywistym, konfigurowalnymi pulpitami oraz raportowaniem z możliwością przechodzenia od poziomu portfela do pojedynczego kredytu.
- Generowanie arkuszy wprowadzania: Rejestruje i weryfikuje dane kredytowe, aby tworzyć arkusze wprowadzania na potrzeby księgowania w systemie podstawowym.
Integracje BankPoint
BankPoint oferuje integracje z Hyland OnBase, Microsoft Office 365, Salesforce, DocuSign, Oracle NetSuite i Finastra. Oferuje również interfejs API do tworzenia niestandardowych integracji.
Pros and Cons
Pros:
- Gotowe na audyt przepływy działań kredytowych
- Szczegółowe monitorowanie kowenantów i wyjątków
- Konfigurowalne przepływy kredytowania komercyjnego
Cons:
- Brak udokumentowanego mechanizmu analizy sprawozdań finansowych
- Nawigacja między powiązanymi rekordami zajmuje dużo czasu
Learn more about BankPoint: Najlepsze rozwiązanie do oceny kredytowej opartej na analizie danych
- Dostępna bezpłatna prezentacja
- Ceny dostępne na żądanie
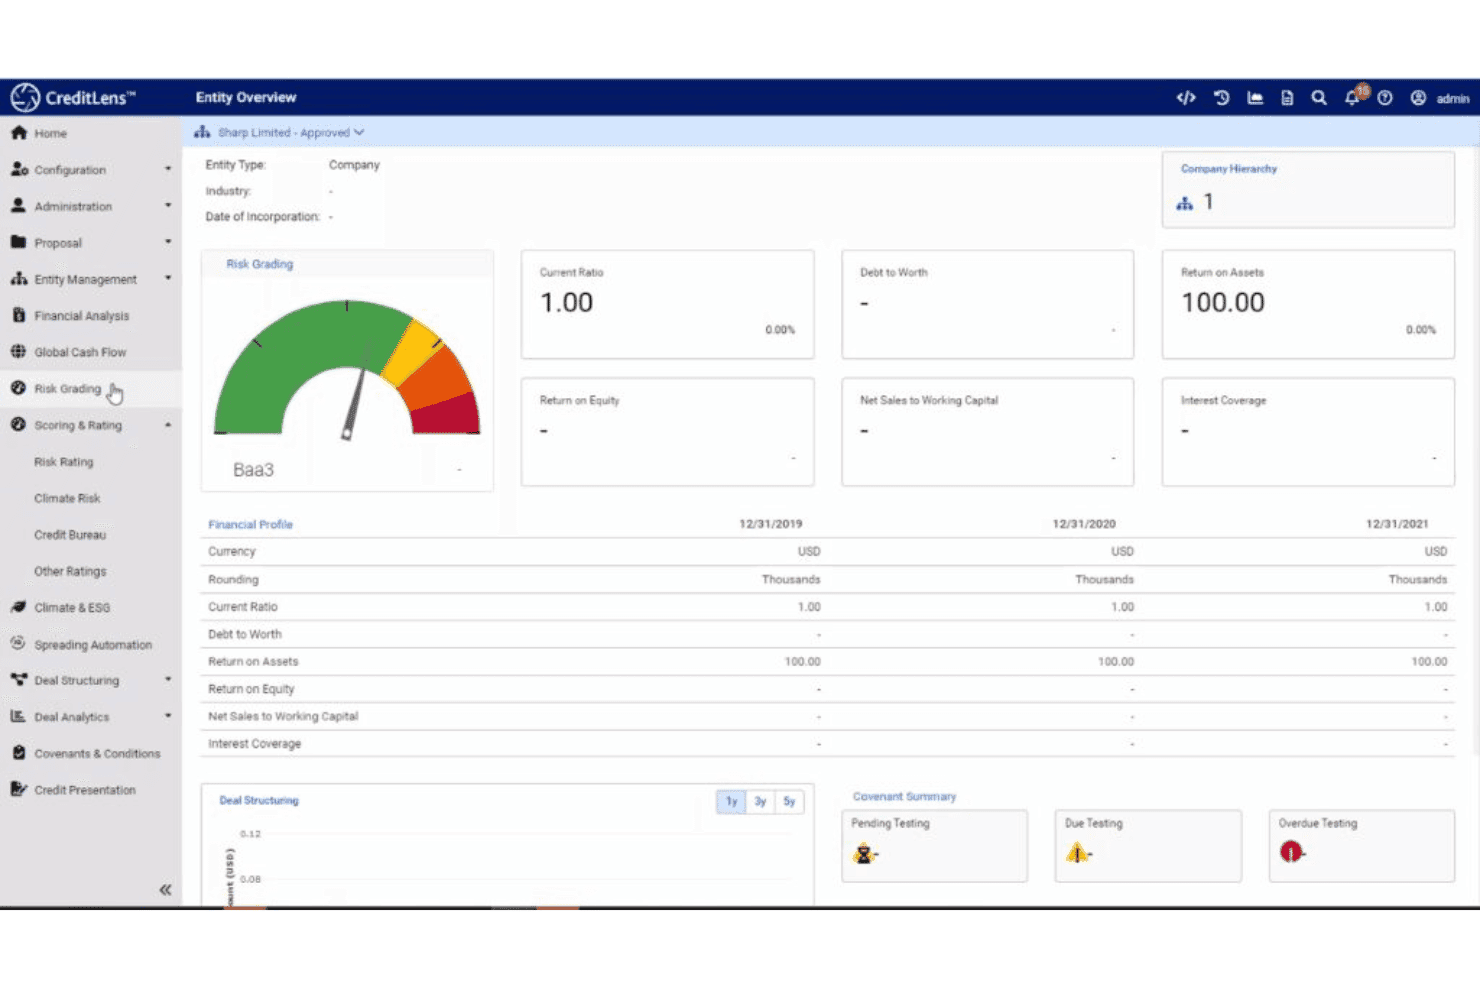
CreditLens łączy ocenę ryzyka podmiotu z danymi finansowymi na potrzeby analizy kredytowej. Moody's oferuje pakiet Lending Suite obejmujący analizę danych finansowych, podwójną ocenę ryzyka, testowanie scenariuszy i warunków skrajnych, konfigurowalne procesy oceny kredytowej oraz narzędzie generatywnej sztucznej inteligencji do tworzenia memorandum kredytowych w obszarach CRE, rolnictwa i kredytów dla małych firm.
Dla kogo Moody's jest najlepszym wyborem?
Moody's jest idealnym rozwiązaniem dla analityków kredytowych i osób oceniających wnioski kredytowe w bankach regionalnych i korporacyjnych, które potrzebują własnych modeli ryzyka w procesie oceny kredytowej.
Dlaczego wybrałem Moody's
Wybrałem Moody's, ponieważ udostępnia na ekranie oceny kredytowej własne modele PD i LGD firmy Moody's, wyniki RiskCalc oraz scenariusze ekonomiczne. Analitycy otrzymują podwójne oceny ryzyka w ramach procesu obsługi transakcji, dzięki czemu ocena ryzyka odbywa się podczas strukturyzowania kredytu.
Najważniejsze funkcje Moody's
- Testowanie scenariuszy i warunków skrajnych: Uruchamia analizę scenariuszy i testy warunków skrajnych dla transakcji w ramach procesu oceny kredytowej.
- Generatywna sztuczna inteligencja do tworzenia memorandum kredytowych: Przygotowuje projekty ustrukturyzowanych opisów kredytowych na podstawie danych finansowych kredytobiorcy, szczegółów transakcji i treści Moody's.
- Automatyczne podejmowanie decyzji w sprawie kredytów dla małych firm: Kredyty poniżej $250,000 mogą być rozstrzygane automatycznie z wykorzystaniem konfigurowalnych zasad kredytowych, modeli scoringowych oraz integracji z FICO Small Business Scoring Service.
- Weryfikacja KYC: Weryfikuje wnioskodawców w globalnej bazie danych ryzyka Moody's przed rozpoczęciem analizy kredytowej.
Integracje Moody's
Moody's integruje się z FICO Small Business Scoring Service, ale nie udokumentowano publicznie żadnych innych integracji. Oferuje interfejs API do tworzenia niestandardowych integracji.
Pros and Cons
Pros:
- Obsługa nieruchomości komercyjnych, rolnictwa i małych firm
- Sztuczna inteligencja do analizy danych finansowych i tworzenia memorandum kredytowych
- Ścieżki audytowe decyzji kredytowych
Cons:
- Wdrożenie korporacyjne może trwać kilka miesięcy
- Administracja narzędziem może pochłaniać czas analityków
Learn more about Moody's: Najlepsze rozwiązanie do śledzenia portfela i kowenantów w dużych bankach
- Dostępna bezpłatna wersja demonstracyjna
- Ceny na żądanie
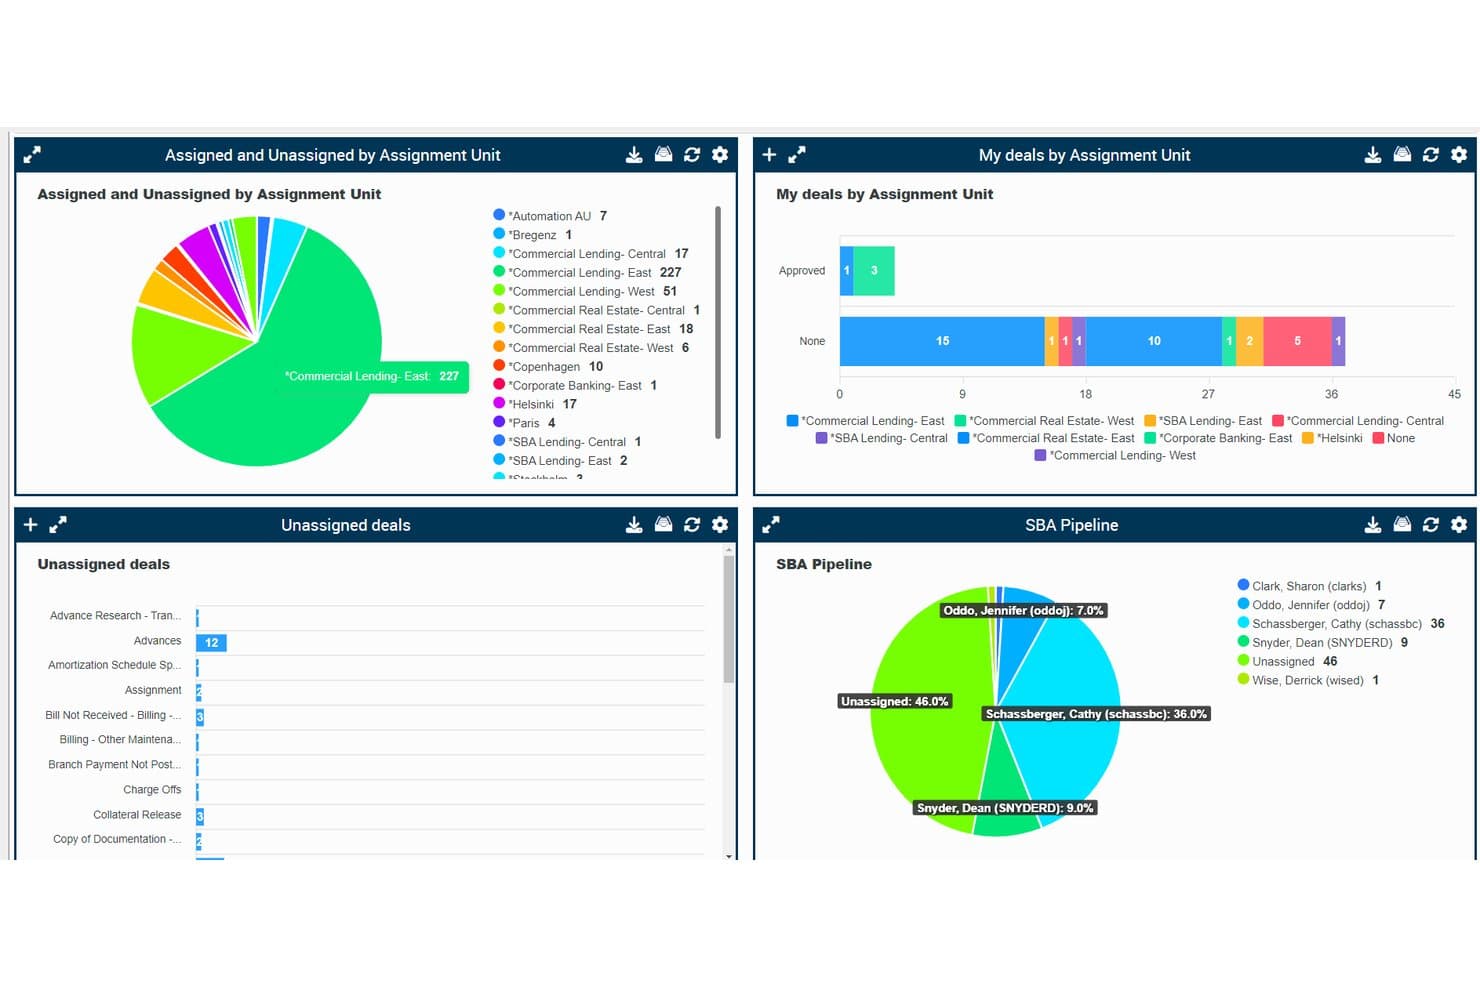
AFSVision śledzi dane dotyczące potoku kredytowego w wielu jednostkach przypisania. AFSVision to platforma kredytów komercyjnych, która obsługuje udzielanie kredytów, analizę kredytową, zamykanie transakcji, obsługę kredytów i raportowanie portfela w jednym systemie.
Dla kogo najlepiej nadaje się AFSVision?
AFSVision najlepiej sprawdza się w przypadku dużych banków regionalnych i krajowych, które potrzebują nadzoru nad kowenantami i wyjątkami przy dużej liczbie kredytów.
Dlaczego wybrałem AFSVision
Uwzględniłem AFSVision wśród najlepszych rozwiązań ze względu na rozbudowane możliwości śledzenia kowenantów i wyjątków. Automatyczny moduł wyjątków monitoruje dokumenty, decyzje kredytowe, kowenanty i zabezpieczenia w jednym miejscu. W połączeniu z IRIS, który w czasie rzeczywistym pokazuje rozkłady ocen ryzyka, koncentrację branżową i oznaczenia problematycznych kredytów w ramach wczesnego ostrzegania, otrzymujemy sprawnie działający system nadzoru nad portfelem.
Najważniejsze funkcje AFSVision
- Silnik przepływu pracy oparty na zasadach: Skonfiguruj etapy procesu kredytowego, limity uprawnień i przekazywanie zadań według ról bezpośrednio w cyklu życia kredytu.
- Obsługa wielu linii biznesowych: Zarządzaj kredytami C&I, CRE, SBA, rolniczymi i konsorcjalnymi na jednej platformie, bez korzystania z oddzielnych systemów.
- Analiza cenowa wspomagana przez AI: Analizuje historyczne dane kredytowe, aby generować wskazówki dotyczące cen rynkowych w ramach przepływów pracy kredytodawcy.
Integracje AFSVision
AFSVision obsługuje integracje za pośrednictwem interfejsów API RESTful i DIY, a także ma doświadczenie w konwersji dla systemów FIS, Fiserv, Loan IQ, ACBS, McCracken i Stucky.
Pros and Cons
Pros:
- Natywne śledzenie kowenantów i wyjątków
- Doświadczenie w konwersji z głównymi dostawcami systemów podstawowych
- Obsługa złożonych linii kredytów komercyjnych
Cons:
- Ograniczona udokumentowana funkcjonalność analizy i punktacji
- Brak opisanego portalu przyjmowania wniosków dostępnego dla wnioskodawców
Learn more about AFSVision: Najlepszy do obsługi kredytowania w całym cyklu życia
- Dostępna bezpłatna wersja demonstracyjna
- Cennik dostępny na żądanie
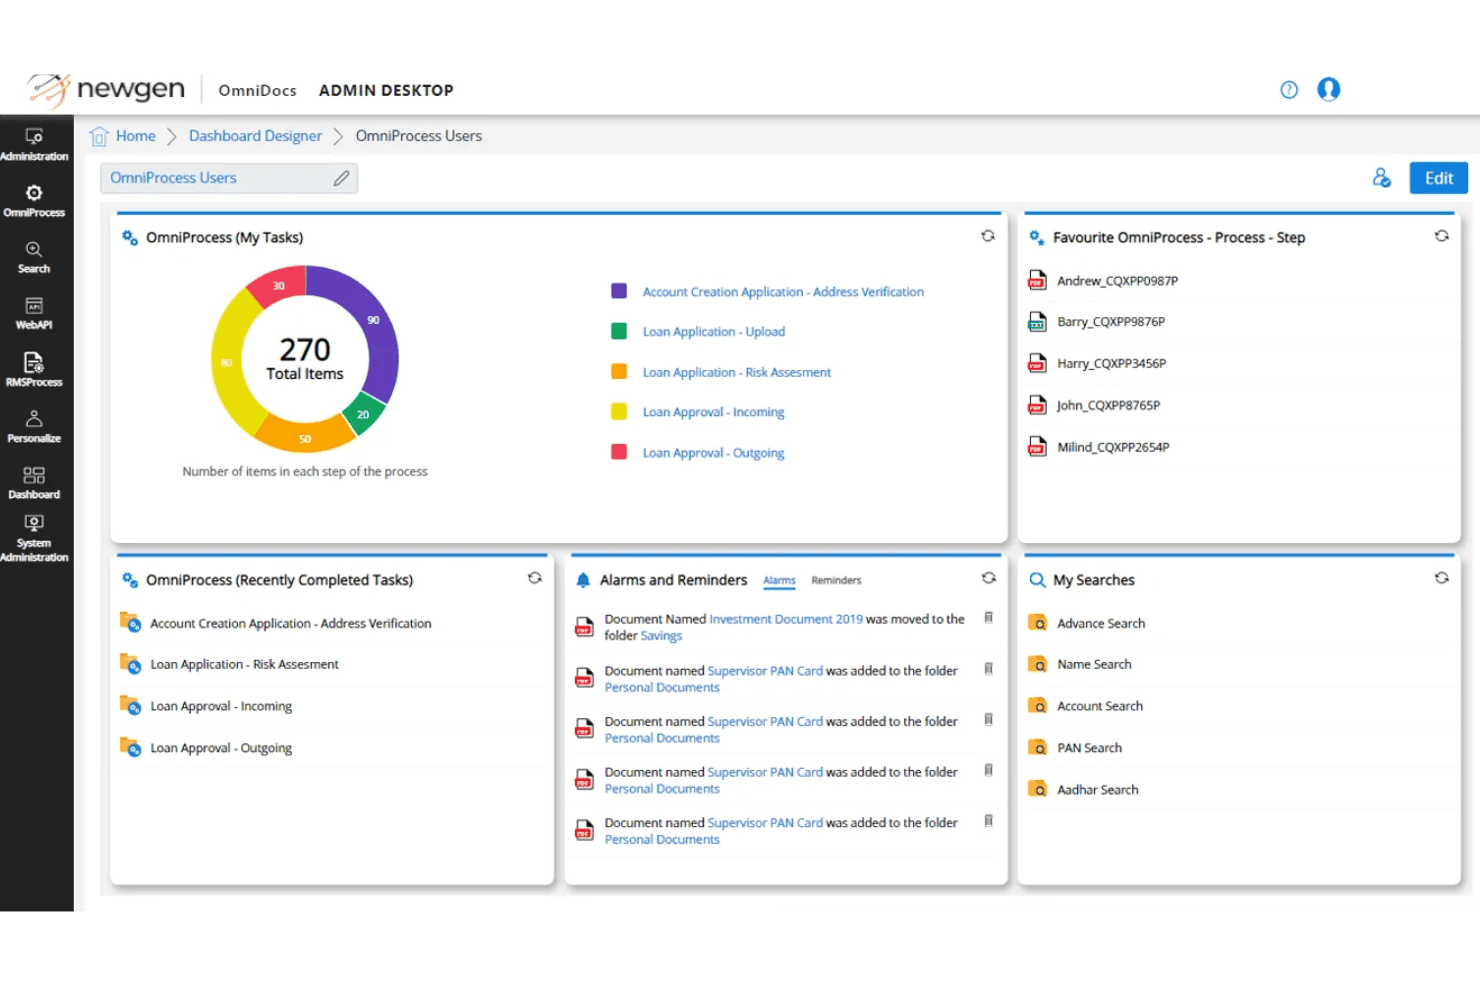
Newgen OmniDocs porządkuje zadania, alerty i wyszukiwanie na pulpicie nawigacyjnym. Newgen to komercyjna platforma do inicjowania kredytów, zbudowana na stosie NewgenONE, obejmująca moduły do przyjmowania wniosków, analizy danych finansowych, oceny zdolności kredytowej, kierowania do zatwierdzenia oraz wypłaty środków.
Dla kogo Newgen jest najlepszym wyborem?
Newgen dobrze sprawdza się w średnich i dużych bankach oraz spółdzielczych kasach kredytowych, które chcą obsługiwać cały proces — od przyjęcia wniosku po monitorowanie po wypłacie środków — na jednej platformie.
Dlaczego wybrałem Newgen
Newgen trafił na moją listę, ponieważ obejmuje każdy etap kredytowania komercyjnego bez potrzeby korzystania z oddzielnych narzędzi. Analiza danych finansowych, analiza DSCR i testy warunków skrajnych znajdują się w tym samym stosie co wypłata środków i monitorowanie po wypłacie. Analityk kredytowy może przeprowadzić transakcję C&I lub CRE od oceny zdolności kredytowej po bieżące monitorowanie bez opuszczania platformy.
Najważniejsze funkcje Newgen
- Portal samoobsługowy dla kredytobiorców: Umożliwia komercyjnym wnioskodawcom rozpoczęcie składania wniosków, przesyłanie dokumentów i śledzenie statusu za pośrednictwem markowego portalu internetowego połączonego bezpośrednio z LOS.
- Indeksowanie i ekstrakcja dokumentów oparte na AI: Automatycznie klasyfikuje i wyodrębnia dane ze sprawozdań finansowych, zeznań podatkowych i dokumentów dotyczących zabezpieczeń w miarę ich dodawania do dokumentacji kredytowej.
- Monitorowanie kowenantów i terminów zapadalności: Śledzi wskaźniki zgodności z kowenantami, sygnalizuje naruszenia i automatyzuje alerty dotyczące odnowień.
- Zgodność z sekcją 1071: Gromadzi i zarządza danymi CFPB dotyczącymi kredytowania małych firm, aby wspierać obowiązki związane ze sprawozdawczością regulacyjną.
Integracje Newgen
Newgen integruje się z Finastra, Plaid, Experian, Deluxe, Glia i Factual Data. Dostępny jest również interfejs REST API do tworzenia niestandardowych połączeń.
Pros and Cons
Pros:
- Platforma niskokodowa pozwala na wprowadzanie zmian w przepływach pracy przez wewnętrzny zespół
- Obsługuje analizę danych finansowych, DSCR i testy warunków skrajnych
- Kieruje procesem zatwierdzania według kwoty i ryzyka
Cons:
- Konfiguracja może być skomplikowana
- Recenzenci zgłaszają problemy z wydajnością i responsywnością
Learn more about Newgen: Najlepszy wybór do inicjowania kredytów natywnie w Salesforce
- Dostępna bezpłatna prezentacja
- Ceny dostępne na zapytanie
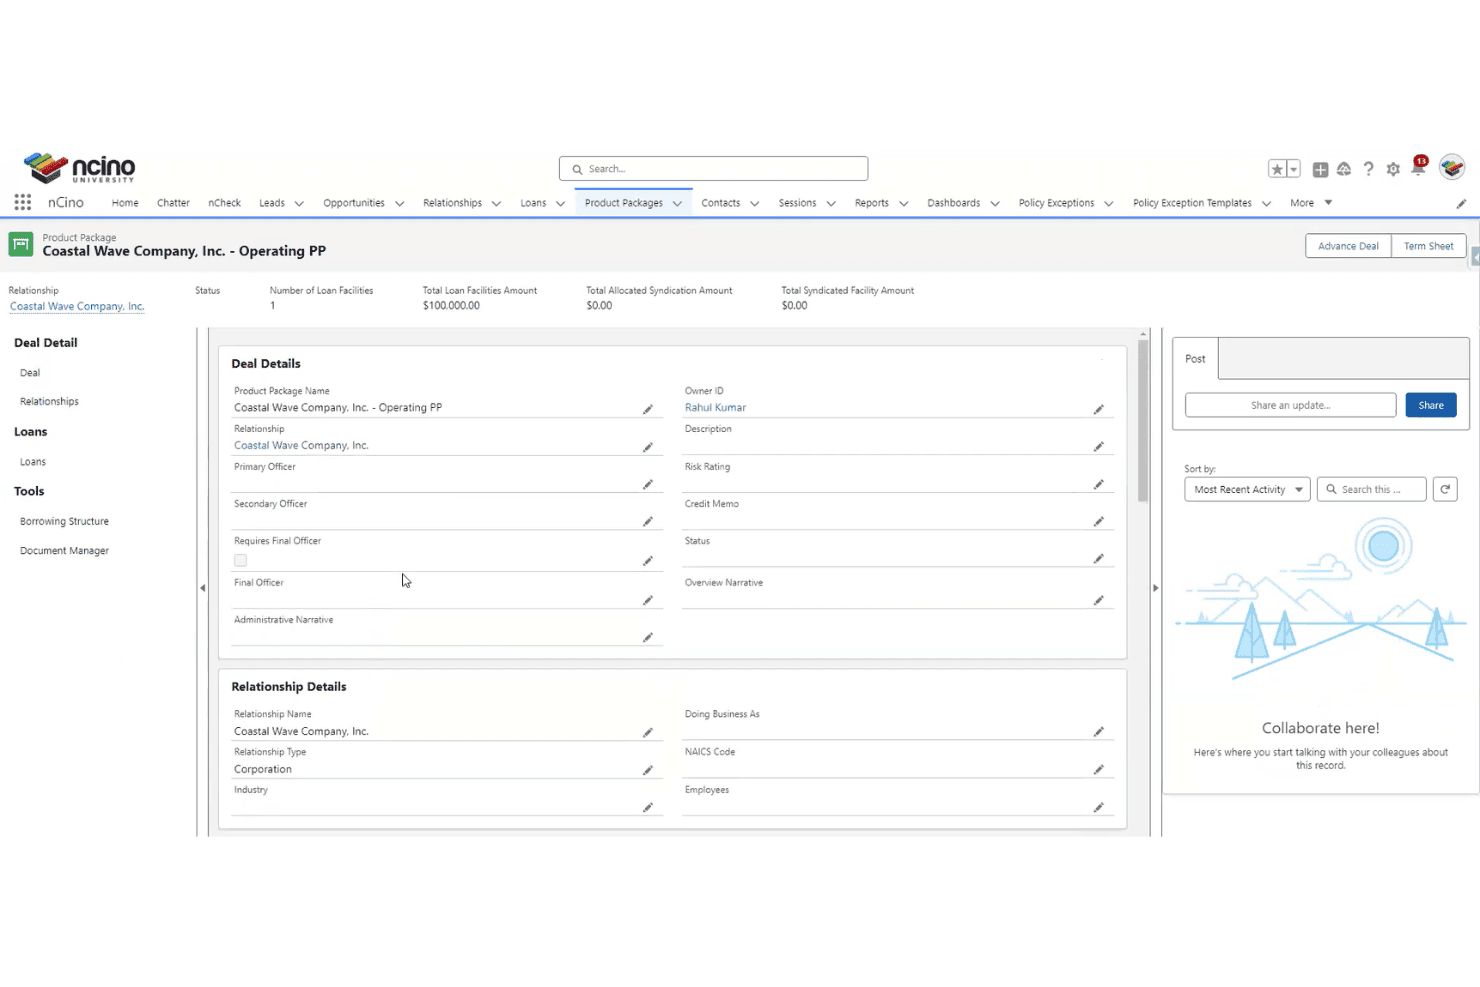
nCino organizuje szczegóły kredytu i transakcji w ramach pakietu produktowego. nCino to system inicjowania kredytów komercyjnych zbudowany na platformie Salesforce, który obsługuje ocenę kredytową, analizę kredytową, zarządzanie dokumentami, ustalanie cen oraz monitorowanie portfela.
Dla kogo nCino jest najlepszym wyborem?
nCino jest idealnym rozwiązaniem dla średnich i dużych banków oraz kas oszczędnościowo-kredytowych, które już korzystają z Salesforce i chcą obsługiwać kredytowanie na podstawie tych samych danych klientów.
Dlaczego wybrałem nCino
Uwzględniłem nCino wśród najlepszych rozwiązań, ponieważ działa ono wewnątrz Salesforce, dzięki czemu dane kredytowe, analiza kredytowa i historia relacji znajdują się w jednym miejscu, bez konieczności zewnętrznej synchronizacji. Narzędzie automatycznej analizy i klasyfikacji wykorzystuje sztuczną inteligencję do wyodrębniania i kategoryzowania danych ze sprawozdań finansowych, co ogranicza ręczne ponowne wprowadzanie danych podczas oceny kredytowej.
Najważniejsze funkcje nCino
- Wycena i rentowność kredytów komercyjnych: Zapewnia bankierom dane o rentowności kredytu i relacji z klientem w czasie rzeczywistym na poziomie transakcji, a także centralnie zarządzaną politykę cenową wbudowaną w proces inicjowania kredytu.
- Analityka portfela: Obejmuje dane dotyczące kredytów, depozytów, wniosków i klientów, w tym śledzenie wskaźników zatwierdzeń oraz modelowanie scenariuszy „co-jeśli” na potrzeby prognozowania portfela.
- Menedżer dokumentów: Centralne repozytorium wszystkich dokumentów związanych z kredytami, ze standaryzowanym nazewnictwem, rejestrem aktywności z oznaczeniami czasu oraz możliwością samodzielnego przesyłania dokumentów przez kredytobiorców i wglądem w ich status.
- Ciągłe monitorowanie zdolności kredytowej: Na bieżąco wskazuje wczesne oznaki ryzyka i dostarcza automatyczne informacje o kondycji kredytowej, zamiast robić to wyłącznie podczas zaplanowanych corocznych przeglądów.
Integracje nCino
nCino integruje się z Salesforce, AWS, DocuSign i Snowflake. Jego brama integracyjna łączy podstawowe systemy bankowe, biura informacji kredytowej, firmy z sektora technologii finansowych oraz aplikacje zewnętrzne za pośrednictwem synchronizacji w czasie rzeczywistym lub synchronizacji wsadowej.
Pros and Cons
Pros:
- Dane kredytowe i dane CRM korzystają z jednego rekordu
- Obsługa kredytów SBA oraz kredytów komercyjnych
- Rozbudowana sieć partnerów wdrożeniowych
Cons:
- Wdrożenie wymaga specjalistycznej wiedzy z zakresu Salesforce
- Problemy z portalem kredytobiorcy frustrują wnioskodawców
Learn more about nCino: Najlepsze rozwiązanie dla banków o złożonych potrzebach w zakresie analizy kredytowej
- Dostępna bezpłatna demonstracja
- Cena na żądanie
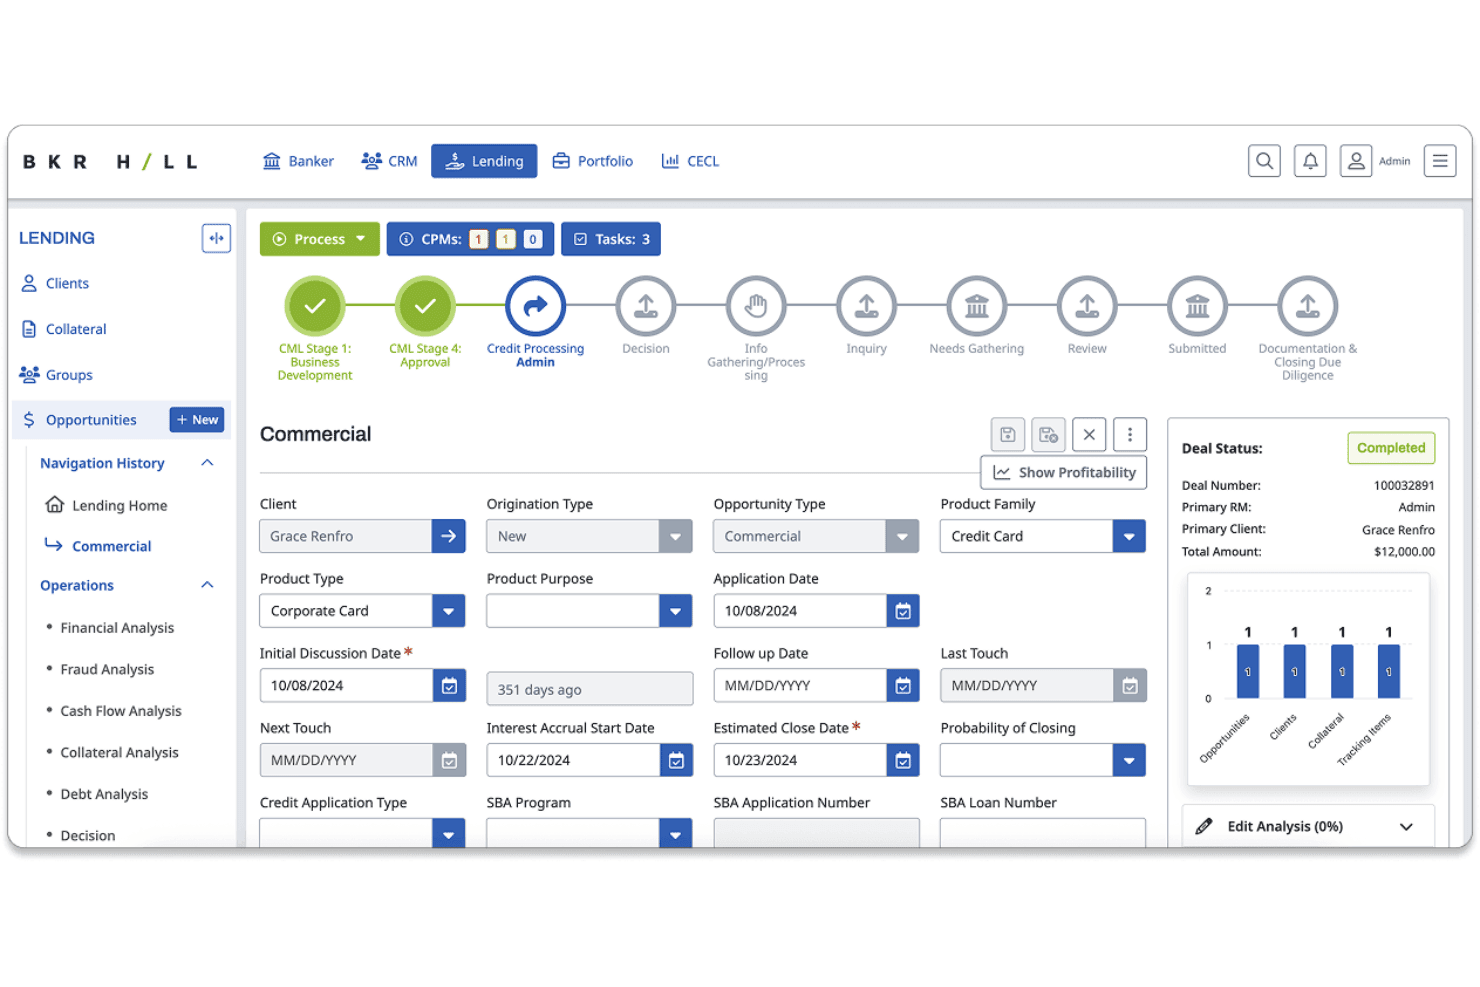
Baker Hill śledzi proces udzielania pożyczek komercyjnych i aktywność związaną z transakcjami. Baker Hill to platforma do obsługi procesu udzielania pożyczek komercyjnych, która zajmuje się analizą sprawozdań finansowych, automatyzacją dokumentów, zarządzaniem przepływem pracy i zarządzaniem ryzykiem portfela.
Dla kogo Baker Hill jest najlepszym rozwiązaniem?
Baker Hill dobrze sprawdza się w bankach lokalnych i kasach kredytowych, których transakcje komercyjne wymagają szczegółowej analizy sprawozdań finansowych i przepływów pieniężnych.
Dlaczego wybrałem Baker Hill
Baker Hill wyróżnia się zaawansowaną analizą kredytową. Moduł analizy sprawozdań finansowych obsługuje globalny wskaźnik pokrycia obsługi zadłużenia i globalne obliczenia przepływów pieniężnych, porównania z grupą rówieśniczą RMA oraz prognozy finansowe, które pozwalają analitykom kredytowym testować przyszłe wyniki względem progów ryzyka. Podczas analizy sprawozdań można również tworzyć kowenanty, co łączy analizę kredytową z monitorowaniem portfela już od pierwszego przeglądu.
Najważniejsze funkcje Baker Hill
- Przetwarzanie dokumentów z wykorzystaniem AI: Wyodrębnia dane finansowe z biznesowych i osobistych formularzy podatkowych, w tym harmonogramów 1040, 1065, 1120 i 1120S, a następnie wprowadza je do systemu LOS.
- Moduł ustalania cen relacji: Oblicza oczekiwany zwrot z każdej pożyczki i ogólną rentowność relacji, oferując modelowanie wariantowe dla różnych struktur pożyczek.
- Inteligentne zarządzanie przepływem pracy: Automatycznie kieruje zadania, egzekwuje politykę kredytową i śledzi elementy przypominające w całym cyklu życia pożyczki.
- Asystent AI Ask BKR: Przeszukuje i analizuje proces udzielania pożyczek, aby ujawniać trendy i sygnalizować ryzyko.
Integracje Baker Hill
Baker Hill oferuje integracje z Fiserv, COCC, Corelation, Alloy, DocuSign, Validis i TruStage. Interfejs API do niestandardowych połączeń nie jest publicznie udokumentowany.
Pros and Cons
Pros:
- Wieloletnie doświadczenie we współpracy z lokalnymi kredytodawcami
- Pobiera dane z QuickBooks i oprogramowania podatkowego
- Łączy udzielanie pożyczek z monitorowaniem ryzyka portfela
Cons:
- Konfiguracja wymaga znacznych nakładów wdrożeniowych
- Przejście z NextGen do UN/FY wymaga należytej staranności
Learn more about Baker Hill: Najlepsze rozwiązanie do oceny ryzyka kredytów konsorcjalnych klasy korporacyjnej
- Dostępna bezpłatna prezentacja
- Cena dostępna na żądanie
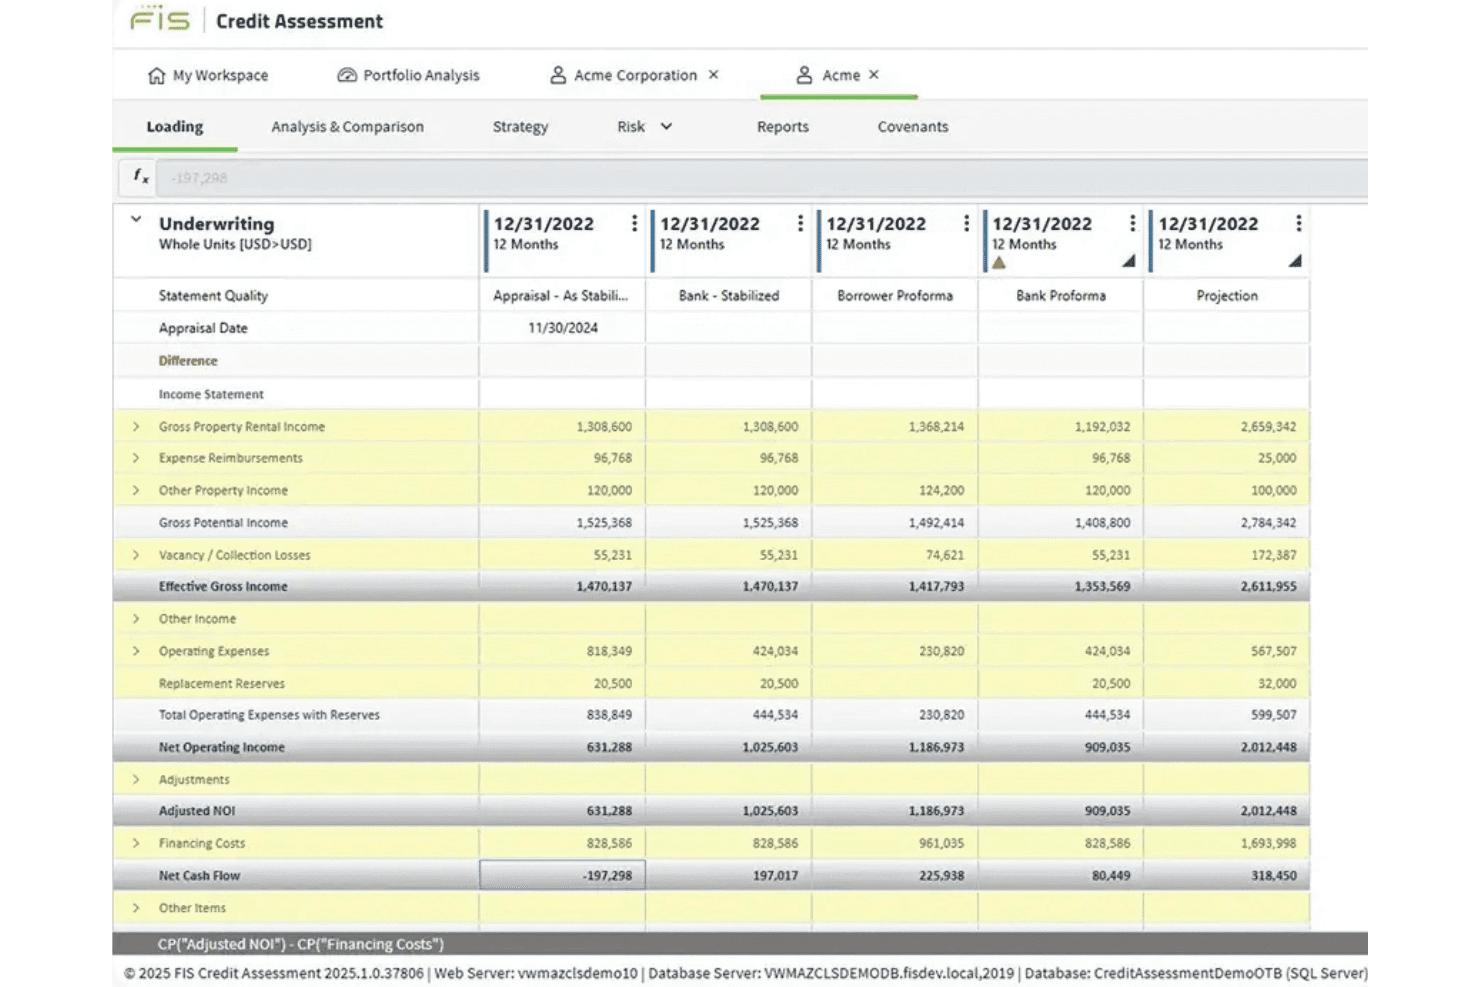
Credit Assessment firmy FIS porównuje NOI i przepływy pieniężne w wielu scenariuszach oceny ryzyka kredytowego. FIS Commercial Lending Suite to modułowa platforma do udzielania kredytów komercyjnych, która obsługuje ocenę kredytową, analizę sprawozdań finansowych, proces oceny ryzyka kredytowego, zarządzanie konsorcjami oraz przekazywanie kredytów do obsługi.
Dla kogo najlepiej nadaje się FIS Commercial Lending Suite?
FIS Commercial Lending Suite jest przeznaczony dla banków średniej wielkości i banków korporacyjnych oraz instytucji kredytu prywatnego, które zarządzają kredytami konsorcjalnymi, kredytami z agentem lub kredytami wielostronnymi.
Dlaczego wybrałem FIS Commercial Lending Suite
Wybrałem FIS Commercial Lending Suite jako jedno z najlepszych rozwiązań, ponieważ zostało stworzone z myślą o złożoności kredytów konsorcjalnych i kredytów z agentem. Moduł Credit Assessment zawiera modele oceny PD i LGD wraz ze specyficzną dla poszczególnych branż analizą sprawozdań finansowych dla nieruchomości komercyjnych, agrobiznesu i jednostek samorządowych. SyndTrak udostępnia bezpieczne pokoje transakcyjne do wymiany dokumentów z kredytobiorcami, agentami i inwestorami konsorcjum.
Najważniejsze funkcje FIS Commercial Lending Suite
- Konfigurowalny silnik przepływu zatwierdzania: Oparty na BPMN/DMN niskokodowy silnik kieruje decyzjami kredytowymi zgodnie z opartymi na zasadach i rolach regułami zatwierdzania.
- Modelowanie dokumentów: Automatycznie generuje arkusze warunków, listy ofertowe i memoranda kredytowe na podstawie danych transakcji.
- Pulpit nawigacyjny portfela 360 stopni: Konsoliduje ekspozycję klienta i portfela w wielowymiarowych widokach.
- Cyfrowe pokoje transakcyjne SyndTrak: Udostępnia bezpieczne, uporządkowane witryny transakcyjne do wymiany dokumentów i koordynowania działań między kredytobiorcami, agentami i inwestorami konsorcjum.
Integracje FIS Commercial Lending Suite
FIS Commercial Lending Suite obsługuje otwarte interfejsy API dla systemów CRM, KYC, zgodności, analizy sprawozdań finansowych, oceny ryzyka, biur kredytowych, scoringu oraz podstawowych platform kredytowych.
Pros and Cons
Pros:
- Obsługuje konsorcjalne struktury kredytowe i kredyty z agentem
- Zawiera modele PD/LGD wraz z analizą sprawozdań finansowych dla poszczególnych branż
- Generuje memoranda kredytowe na podstawie danych transakcji
Cons:
- Konfiguracja przepływów pracy może wymagać wsparcia specjalisty
- Sporadyczne problemy z dokładnością danych
Learn more about FIS Commercial Lending Suite: Najlepszy wybór dla banków lokalnych korzystających z systemów centralnych Jack Henry
- Niedostępne
- Ceny dostępne na żądanie
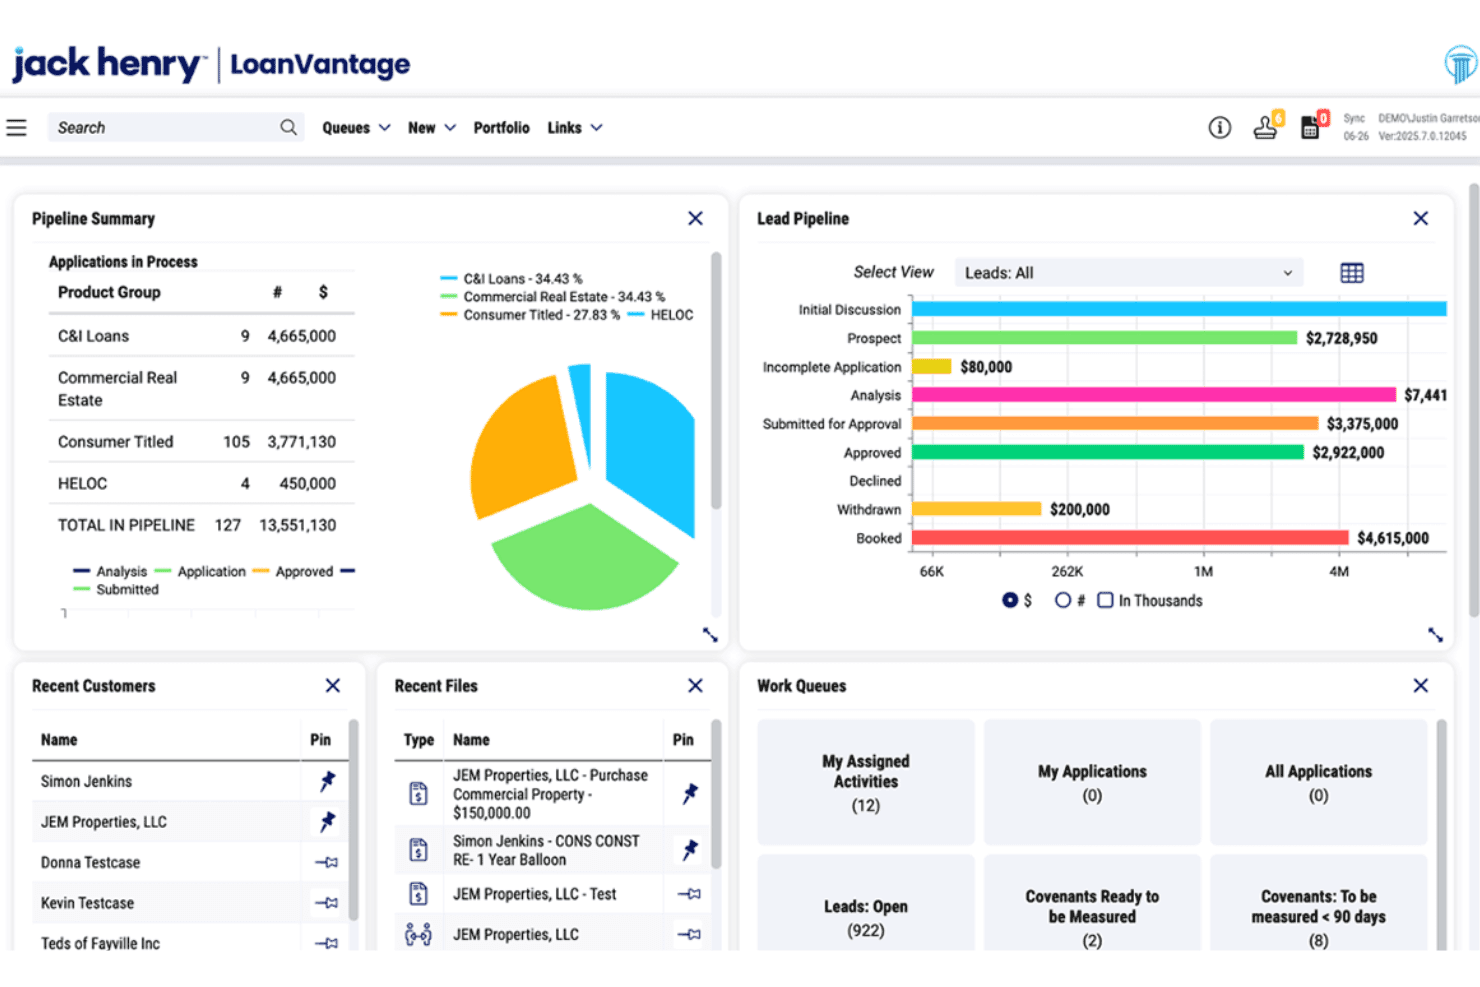
Jack Henry LoanVantage śledzi potoki kredytów komercyjnych i kolejki zadań. Jack Henry Commercial Lending jest systemem do origination kredytów z natywną analizą finansową, monitorowaniem kowenantów, zarządzaniem zabezpieczeniami i narzędziami zapewniania zgodności dla kredytów komercyjnych, konsumenckich i rolniczych.
Dla kogo Jack Henry Commercial Lending jest najlepszym wyborem?
Jack Henry Commercial Lending dobrze sprawdzi się w bankach lokalnych i regionalnych oraz kasach kredytowych, które już korzystają z systemu centralnego Jack Henry.
Dlaczego wybrałem Jack Henry Commercial Lending
Uwzględniłem Jack Henry Commercial Lending wśród najlepszych rozwiązań, ponieważ moduł Loans Board natywnie integruje się z SilverLake, Symitar, CIF 20/20 i Core Director, eliminując prace integracyjne, których zazwyczaj wymaga zewnętrzny system LOS. Analiza obejmuje zeznania podatkowe na formularzach 1040, 1120, 1120S i 1065, UCA i globalny przepływ środków pieniężnych, zestawienia czynszów CRE oraz bazę pożyczkową ABL. Monitorowanie kowenantów pobiera pomiary z tych analiz i automatycznie generuje cykliczne wymagania.
Najważniejsze funkcje Jack Henry Commercial Lending
- Konstruktor raportów prezentacyjnych: Tworzy pakiety kredytowe za pomocą edytora HTML lub dodatku do programu Microsoft Word, pobierając do wersjonowanego, gotowego do druku raportu aktualne dane finansowe, podsumowania zabezpieczeń, oceny ryzyka i wyjątki od zasad.
- Moduł zgodności z sekcją 1071: Samodzielne narzędzie do gromadzenia danych, które wysyła wnioskodawcom bezpieczny formularz e-mailem i wymusza segregację danych demograficznych opartą na rolach.
- Aplikacja mobilna dla kredytodawców: Aplikacja na iOS i Androida pozwala doradcom kredytowym zarządzać potencjalnymi klientami, śledzić cele sprzedażowe, przeglądać zatwierdzenia, rejestrować wizyty w siedzibach i otrzymywać alerty z terenu.
- Zarządzanie dokumentami: Scentralizowane repozytorium do gromadzenia dokumentów, automatycznego śledzenia, podpisów elektronicznych i usuwania wyjątków dotyczących dokumentów w czasie rzeczywistym.
Integracje Jack Henry Commercial Lending
Jack Henry Commercial Lending integruje się z SilverLake, Symitar, CIF 20/20 i Core Director. Udostępnia również API do przesyłania danych z zewnętrznych systemów CRM.
Pros and Cons
Pros:
- Zaawansowana analiza zeznań podatkowych wspiera złożoną ocenę ryzyka kredytowego
- Obsługuje więcej niż jednego dostawcę podpisów elektronicznych
- Testy warunków skrajnych CRE i ABL obsługują wyspecjalizowane kredytowanie
Cons:
- Analitycy zgłaszają niespójną automatyzację w środowisku produkcyjnym
- Analiza dokumentów za pomocą OCR nadal wymaga ręcznej weryfikacji
Learn more about Jack Henry Commercial Lending:
Inne programy do procesu udzielania kredytów komercyjnych
Oto kilka dodatkowych opcji, które nie znalazły się na mojej głównej liście, ale nadal warto je sprawdzić:
- 11Temenos DigitalNajlepsze do kierowania procesem kredytowym niezależnie od systemu centralnego
- 12HES LoanBoxNajlepsze rozwiązanie do pozyskiwania transakcji opartego na AI
- 13TurnKey LenderNajlepsze rozwiązanie do globalnej automatyzacji procesów kredytowych
- 14SymphonixNajlepsze rozwiązanie dla niebankowych kredytodawców posiadających linie kredytowe
- 15Trade LedgerNajlepsze rozwiązanie do pozyskiwania finansowania kapitału obrotowego w dużych bankach
- 16UptiqNajlepsze rozwiązanie dla agentów AI wdrażanych na istniejącym systemie LOS
- 17Linedata CapitalstreamNajlepsze rozwiązanie zapewniające wbudowaną zgodność z sekcją 1071
- 18Hawthorn RiverNajlepsze dla banków społecznościowych zarządzających wyjątkami po zamknięciu transakcji
- 19CASH SuiteNajlepsze rozwiązanie do podziału kredytu między podmioty będące kredytobiorcami
Jak oceniam oprogramowanie do obsługi procesu udzielania kredytów komercyjnych
Dzielę swoją ocenę na trzy części. Największą wagę ma kluczowa funkcjonalność: narzędzia muszą obsługiwać ustrukturyzowaną analizę kredytową klientów komercyjnych oraz scentralizowane zarządzanie dokumentami. Następnie przyglądam się wyróżniającym funkcjom, takim jak analiza danych finansowych wspomagana przez AI. Na koniec uwzględniam wsparcie we wdrożeniu i całkowity koszt posiadania.
Kluczowa funkcjonalność (podstawa tej listy)
Wybierając narzędzia do swojej listy, oceniam każde z nich w skali od 0 (nie oferuje danej funkcjonalności) do 5 (doskonale radzi sobie w tym obszarze) dla każdej z poniższych kluczowych funkcjonalności. Następnie przeliczam sumę na wartość procentową, aby pomóc ocenić ogólne dopasowanie każdego narzędzia, przy czym większą wagę przypisuję funkcjonalnościom, które uznałem za niezbędne.
- Proces analizy kredytowej klientów komercyjnych (niezbędny): Oceniam, czy platforma obsługuje ustrukturyzowaną analizę danych finansowych, scoring kredytowy oraz podejmowanie decyzji w oparciu o ryzyko dla komercyjnych typów kredytów wykraczających poza podstawowe kredyty konsumenckie lub hipoteczne.
- Zarządzanie dokumentami i danymi (niezbędne): Każde narzędzie powinno centralizować dane finansowe kredytobiorcy, zeznania podatkowe i dokumentację zabezpieczeń w aktach kredytowych, a także oferować śledzenie list kontrolnych, etapy weryfikacji i archiwizację gotową na potrzeby audytu.
- Konfigurowalne procesy zatwierdzania: Poszukuję wieloetapowego przekazywania spraw między osobami na podstawie ról, odzwierciedlającego rzeczywiste limity uprawnień kredytowych, tak aby transakcja przekraczająca określony próg była automatycznie eskalowana do właściwego komitetu zatwierdzającego.
- Śledzenie portfela i potoku transakcji: Pulpity pokazujące wolumen transakcji w potoku według oficera kredytowego, oddziału lub produktu kredytowego pomagają mi ocenić, czy platforma zapewnia kadrze zarządzającej wyraźny wgląd w wąskie gardła i tempo realizacji transakcji.
- Wsparcie zgodności z przepisami: Narzędzia takie jak nCino i Abrigo wbudowują kontrole dotyczące sprawiedliwego udzielania kredytów oraz monitorowanie kowenantów bezpośrednio w procesach inicjowania kredytów, dlatego sprawdzam, czy raportowanie zgodności jest zintegrowane, czy też zostało dodane jako osobny element.
- Integracja z systemem centralnym i danymi: Platforma powinna synchronizować dane kredytobiorców i kredytów z systemem bankowym, księgą główną oraz systemami księgowymi, aby zespoły nie musiały ponownie wprowadzać informacji na różnych platformach.
Gdy mam już listę narzędzi spełniających kryteria, analizuję, co wyróżnia każdą platformę.
Czynniki różnicujące (co wyróżnia dostawców)
Oto jak porównuję poszczególnych dostawców:
Wyróżniające funkcje
W pierwszej kolejności sprawdzam analizę danych finansowych wspomaganą przez AI. Narzędzia takie jak Abrigo i Moody's wykorzystują OCR do automatycznego wyodrębniania i analizowania zeznań podatkowych oraz danych finansowych kredytobiorców, co pozwala zaoszczędzić wiele godzin pracy analityka przy każdej transakcji. Oceniam również monitorowanie kowenantów i wyjątków — automatyczne alerty dotyczące niedotrzymanych kowenantów lub zbliżających się terminów zapadalności sprawiają, że ryzyko portfela pozostaje widoczne bez polegania na przypomnieniach w arkuszach kalkulacyjnych. Znaczenie ma także analiza scenariuszy i testy warunków skrajnych. Poszukuję wbudowanych modeli, które pozwalają analitykom kredytowym symulować niekorzystne zmiany przepływów pieniężnych lub wartości zabezpieczeń przed zatwierdzeniem kredytu, a nie dopiero po tym, jak kredytobiorca przestanie spłacać zobowiązanie.
Poza funkcjami
Oceniam, jak dobrze platforma odpowiada rzeczywistej wielkości instytucji i złożoności jej działalności kredytowej. System stworzony dla dużych banków obsługujących wiele podmiotów może przytłoczyć lokalnego kredytodawcę niepotrzebnym nakładem pracy związanym z konfiguracją. Znaczenie ma również model wdrożenia — platformy SaaS, takie jak nCino, automatycznie dostarczają aktualizacje, podczas gdy rozwiązania lokalne przenoszą ten obowiązek na wewnętrzny dział IT. Sprawdzam także kondycję ekosystemu dostawcy, w tym otwartość API i sieci partnerów, ponieważ zamknięta platforma ogranicza możliwości dodawania zewnętrznych danych kredytowych lub podłączania nowego systemu centralnego. Na szczególną uwagę zasługuje wreszcie struktura licencjonowania; opłata za kredyt, która przy obecnym wolumenie wygląda przystępnie, może szybko wzrosnąć wraz z rozwojem portfela kredytów komercyjnych.
Jak wybrać oprogramowanie do procesu udzielania kredytów komercyjnych
Wybieraj platformę do cyfrowej obsługi kredytów, sprawdzając, czy potrafi odwzorować Twoją politykę kredytową, zachować dowody oraz połączyć się z używanymi przez Ciebie instytucjami finansowymi i systemami.
| Jeśli Twoim priorytetem jest | Szukaj |
|---|---|
| Jeśli Twoim priorytetem jestDokumentacja kredytowa gotowa do audytu | SzukajPrzykładowego pliku kredytobiorcy z dokumentami źródłowymi, zatwierdzeniami, znacznikami czasu i historią zmian |
| Jeśli Twoim priorytetem jestSpójność decyzji kredytowych | SzukajKonfigurowalnej macierzy uprawnień, która przeprowadzi przykładowy wniosek kredytowy przez dwa poziomy zatwierdzania |
| Jeśli Twoim priorytetem jestSzybsza analiza przeprowadzana przez analityka | SzukajWersji próbnej na żywo, która przetworzy jedno zeznanie podatkowe i wygeneruje wynik analizy finansowej możliwy do sprawdzenia |
| Jeśli Twoim priorytetem jestWidoczność portfela | SzukajRaportu potoku pogrupowanego według pracownika, etapu, terminu zapadalności i statusu wyjątków |
Jak zweryfikować swoją listę rozwiązań
- Poproś o udokumentowany przepływ pracy: Poproś każdego dostawcę o pięcioetapowy diagram obejmujący przyjęcie wniosku, analizę kredytową, zatwierdzenie, dokumentację i przekazanie do obsługi.
- Przeprowadź zdefiniowane zadanie próbne: Przekaż jeden zanonimizowany pakiet dokumentów kredytobiorcy i wymagaj od dostawcy zaprezentowania analizy finansowej, kontroli brakujących dokumentów oraz kierowania zatwierdzeniem w ciągu 10 dni roboczych.
- Przetestuj dowody audytowe: Poproś o wyeksportowany plik kredytowy zawierający zapis decyzji, znaczniki czasu zatwierdzeń, zmiany wprowadzone przez użytkowników oraz listę kontrolną dokumentów jako nazwany artefakt.
- Zweryfikuj odpowiedzialność za integrację: Przed podpisaniem umowy poproś o pisemną specyfikację interfejsu wskazującą Twój podstawowy system, pola danych, kierunek synchronizacji oraz proces obsługi błędów.
- Wybierz model operacyjny: Potraktuj konfigurowalne mechanizmy kontroli dla przedsiębiorstw w zestawieniu z szybszym i prostszym wdrożeniem jako kryterium decyzji, a następnie wybierz kompromis, który może wspierać Twoja polityka kredytowa.
Czym jest oprogramowanie do udzielania kredytów komercyjnych?
Oprogramowanie do udzielania kredytów komercyjnych to platforma, która zarządza procesem finansowania przedsiębiorstw — od przyjęcia wniosku, przez analizę kredytową, zatwierdzenie i przygotowanie dokumentacji, aż po przekazanie do obsługi. Centralizuje dane finansowe kredytobiorcy, zeznania podatkowe, informacje o zabezpieczeniach, analizę kredytową, ścieżki zatwierdzania oraz dowody na potrzeby audytu. Banki i zespoły kredytowe korzystają z niego, aby konsekwentnie stosować zasady oceny kredytowej, śledzić aktywność w lejku sprzedażowym, łączyć się z systemami podstawowymi oraz monitorować wyjątki w całym cyklu zarządzania kredytem.
Funkcje
Oto najważniejsze funkcje, których szukam w każdym dobrym oprogramowaniu do udzielania kredytów komercyjnych:
- Analiza kredytowa przedsiębiorstw: Obsługuje analizę sprawozdań finansowych, analizę kredytową, oceny ryzyka oraz ocenę zdolności do spłaty w przypadku kredytów dla firm. Analitycy kredytowi mogą przeglądać wyniki kredytobiorcy, zdolność do obsługi zadłużenia, zabezpieczenia oraz prognozowane przepływy pieniężne w ramach jednego pliku kredytowego.
- Zarządzanie dokumentami: Przechowuje wnioski, zeznania podatkowe, sprawozdania finansowe, wyceny oraz dokumenty prawne w centralnym repozytorium. Listy kontrolne i pola statusu dokumentów pomagają zespołom zidentyfikować brakujące lub nieaktualne materiały przed zatwierdzeniem.
- Obiegi zatwierdzania: Kieruje wnioski przez zdefiniowane etapy weryfikacji na podstawie kwoty kredytu, poziomu ryzyka, rodzaju produktu lub uprawnień do zatwierdzania. Uprawnienia oparte na rolach pomagają zapewnić, że każdą transakcję analizują i zatwierdzają właściwi weryfikatorzy.
- Kontrole zasad kredytowych: Stosuje zasady udzielania finansowania do takich pól jak wskaźnik pokrycia obsługi zadłużenia, wskaźniki wartości kredytu do wartości zabezpieczenia, limity ekspozycji oraz wyjątki od zasad. System może oznaczać wnioski wymagające dodatkowej analizy lub zatwierdzenia przez komitet.
- Śledzenie lejka sprzedażowego: Pokazuje status każdego wniosku, przypisanego doradcę kredytowego, produkt, wartość oraz kolejne działanie. Menedżerowie mogą identyfikować zablokowane transakcje, monitorować obciążenie pracą oraz analizować przejście od złożenia wniosku do zamknięcia transakcji.
- Zarządzanie zabezpieczeniami: Rejestruje zastawione aktywa, wyceny, pozycje zastawów, informacje ubezpieczeniowe oraz powiązane dokumenty. Zespoły mogą łączyć informacje o zabezpieczeniach z poszczególnymi instrumentami finansowania i aktualizować ich wartości podczas odnowień lub przeglądów.
- Monitorowanie zgodności: Rejestruje wymagane ujawnienia, dowody zatwierdzeń, kontrole uczciwego udzielania finansowania oraz rejestry wyjątków. Dzienniki aktywności z oznaczeniem czasu wspierają przeglądy wewnętrzne, kontrole oraz żądania audytowe.
- Integracje z systemami podstawowymi: Przesyła dane kredytobiorcy, instrumentu finansowania, cen oraz obsługi między platformą do udzielania kredytów a podstawowymi systemami bankowymi lub księgowymi. Mapowanie pól i obsługa błędów ograniczają konieczność wielokrotnego wprowadzania danych oraz pomagają zachować spójne rejestry.
Korzyści
Z mojego doświadczenia wynika, że oprogramowanie do obsługi kredytów komercyjnych oferuje kilka korzyści, w tym:
- Szybsza analiza kredytowa: Analiza sprawozdań finansowych, OCR oraz scentralizowane rejestry kredytobiorców dostarczają analitykom kredytowym uporządkowanych informacji do analizy.
- Bardziej spójne decyzje: Konfigurowalne obiegi zatwierdzania stosują limity uprawnień, zasady kredytowe oraz reguły eskalacji we wszystkich wnioskach kredytowych.
- Dokumentacja gotowa do audytu: Listy kontrolne dokumentów, dzienniki aktywności z oznaczeniem czasu oraz zarchiwizowane zatwierdzenia zachowują dowody na każdym etapie procesu kredytowego.
- Lepszy nadzór nad lejkiem sprzedażowym: Panele organizują wnioski według doradcy, etapu, produktu, wartości oraz kolejnego działania.
- Wcześniejsza widoczność ryzyka: Monitorowanie kowenantów, alerty dotyczące wyjątków, rejestry zabezpieczeń oraz testowanie scenariuszy pomagają zespołom monitorować ryzyko kredytobiorcy i instrumentu finansowania.
- Mniej błędów przy wprowadzaniu danych: Integracje z podstawowymi systemami bankowymi i księgowymi przesyłają informacje o kredytobiorcy, instrumencie finansowania, cenach oraz obsłudze między systemami.
Koszty i ceny
Koszty różnią się w zależności od funkcji, wielkości zespołu, integracji, wdrożenia oraz dodatków. Oto przedziały cenowe, których można zazwyczaj oczekiwać w przypadku oprogramowania do obsługi finansowania komercyjnego:
Tabela porównawcza planów oprogramowania do udzielania kredytów komercyjnych
| Rodzaj planu | Średnia cena | Typowe funkcje |
|---|---|---|
| Rodzaj planuPlan bezpłatny | Średnia cena$0 | Typowe funkcjePodstawowe śledzenie wniosków, ograniczone przechowywanie dokumentów oraz ograniczony dostęp użytkowników. |
| Rodzaj planuPlan osobisty | Średnia cena$50-$150/user/month | Typowe funkcjePrzyjmowanie danych kredytobiorcy, zarządzanie dokumentami, podstawowe śledzenie lejka sprzedażowego oraz pomoc przez e-mail. |
| Rodzaj planuPlan biznesowy | Średnia cena$500-$2,000/month | Typowe funkcjeAnaliza kredytowa przedsiębiorstw, obiegi zatwierdzania, analiza sprawozdań finansowych, raportowanie oraz integracje z systemami podstawowymi. |
| Rodzaj planuPlan dla przedsiębiorstw | Średnia cena$2,000-$10,000+/month | Typowe funkcjeKonfigurowalne kontrole zasad kredytowych, zaawansowane śledzenie portfela, dzienniki audytowe, niestandardowe integracje oraz wsparcie wdrożeniowe. |
Najczęstsze pytania
Odpowiedzi na niektóre często zadawane pytania dotyczące platform do obsługi procesu udzielania kredytów komercyjnych:
Ile trwa wdrożenie oprogramowania do obsługi procesu udzielania kredytów komercyjnych?
Wdrożenie często trwa od kilku tygodni do kilku miesięcy, w zależności od zakresu. Podstawowe wdrożenie może obejmować użytkowników, przepływy pracy, szablony dokumentów i uprawnienia. Większe projekty mogą obejmować integracje z systemami podstawowymi, migrację danych, reguły polityki kredytowej i niestandardowe raportowanie. Poproś dostawców o etapowy plan wdrożenia z kamieniami milowymi i przypisanymi obowiązkami. Przed podpisaniem umowy potwierdź, kto odpowiada za mapowanie danych, testowanie, szkolenia i wsparcie po uruchomieniu. Zaplanuj dodatkowy czas na testy akceptacyjne użytkowników z wykorzystaniem rzeczywistych, zanonimizowanych scenariuszy dotyczących kredytobiorców.
Czy oprogramowanie do obsługi procesu udzielania kredytów komercyjnych może zastąpić system bankowy podstawowy?
Nie, działa ono wraz z systemem bankowym podstawowym. Platforma do obsługi procesu udzielania kredytów zarządza wnioskami, analizą kredytową, decyzjami, dokumentami i przekazaniem spraw do finalizacji. System podstawowy zazwyczaj zarządza zaksięgowanymi produktami kredytowymi, saldami, płatnościami i rejestrami obsługi. Przed wdrożeniem potwierdź, który system odpowiada za każde pole danych. Należy również przetestować, jak platformy obsługują odrzucone wnioski, zmienione produkty kredytowe, zmiany decyzji i nieudane transfery danych.
Jak kredytodawcy powinni weryfikować automatyczne zestawianie danych finansowych wygenerowane przez AI?
Kredytodawcy powinni wymagać weryfikacji przez analityka przed zaakceptowaniem jakiegokolwiek wyniku zestawiania danych finansowych wygenerowanego przez AI. Przetestuj narzędzie na zeznaniach podatkowych i sprawozdaniach finansowych zawierających wiele podmiotów, nietypowe formaty i odręczne korekty. Porównaj wyodrębnione wartości z dokumentami źródłowymi. Sprawdź, czy system rejestruje korekty, zachowuje oryginalne pliki i wyświetla wskaźniki pewności. Polityka kredytowa powinna określać, kiedy wymagana jest weryfikacja ręczna.
O co kredytodawca powinien zapytać w kwestii bezpieczeństwa danych i kontroli dostępu?
Zapytaj dostawców, jak chronią dane kredytobiorców, kontrolują dostęp użytkowników i dokumentują aktywność w systemie. Poproś o szczegółowe informacje dotyczące szyfrowania, uwierzytelniania, uprawnień opartych na rolach, kopii zapasowych, przechowywania danych i reagowania na incydenty. Potwierdź, czy administratorzy mogą ograniczać dostęp według oddziału, zespołu, kredytu lub pola. Podczas prezentacji produktu przejrzyj dziennik audytu. Powinien on pokazywać zmiany dokumentów, działania związane z zatwierdzaniem i aktualizacje uprawnień. Zapytaj również, w jaki sposób dostawca zwraca lub usuwa dane po zakończeniu umowy.
Czy oprogramowanie do obsługi procesu udzielania kredytów komercyjnych jest odpowiednie dla małego kredytodawcy?
Tak, mniejsi kredytodawcy mogą z niego korzystać, jeśli konfiguracja odpowiada ich procesowi kredytowemu. Zacznij od przepływów pracy, z których korzystasz najczęściej, takich jak wnioski, zestawianie danych finansowych, zatwierdzanie i listy kontrolne dokumentów. Unikaj płacenia za złożone moduły, których zespół nie będzie utrzymywał. Zapytaj, czy ceny zależą od liczby użytkowników, kredytów, wniosków lub integracji. Należy również potwierdzić, czy dostawca zapewnia pomoc we wdrożeniu, szkolenia i kontakt do działu wsparcia po uruchomieniu.