

AI-natywny dyrektor finansowy mówi, aby nie wymuszać automatyzacji tam, gdzie granica możliwości AI jest rzeczywiście niższa niż człowieka
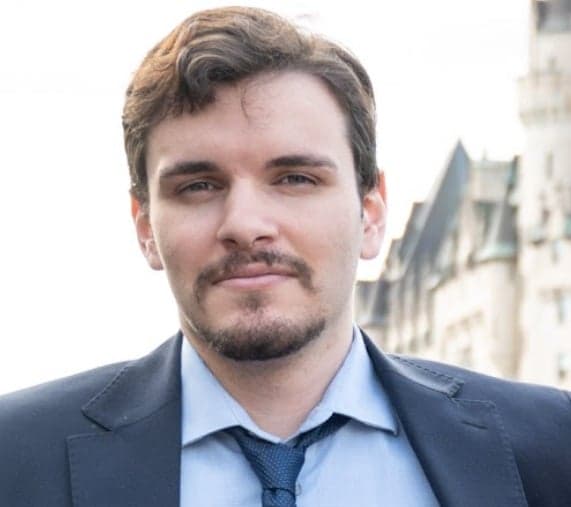
Nicolas Frendo
Dyrektor finansowy w Acephalt
Nicolas Frendo wyjaśnia, jak AI może przyspieszyć raportowanie finansowe dzięki zweryfikowanym wynikom, jednocześnie pozostawiając decyzje inwestycyjne, odpowiedzialność i relacje w rękach ludzi.
Key Takeaways
Szybsze zamknięcia: AI skraca cykle zamknięcia raportowania finansowego z dziesięciu dni roboczych do trzech, uwalniając jednocześnie 15 godzin tygodniowo.
Ludzki osąd: AI obsługuje zadania finansowe, które można sprawdzić, ale ludzie zachowują kontrolę nad alokacją kapitału, negocjacjami, decyzjami inwestycyjnymi i ostateczną odpowiedzialnością za ryzyko.
Pokaż sposób działania: AI do raportowania finansowego potrzebuje deterministycznej walidacji i wyjaśnialności, ponieważ prawidłowe liczby nadal mogą nie wzbudzać zaufania ani spełniać wymogów audytowalności i zgodności.
Rzeczywiste ograniczenia: AI usprawniło modelowanie i uzgadnianie, jednak pozyskiwanie transakcji oparte na relacjach oraz dystrybucja wśród nabywców nadal wymagają osobistego zaangażowania.
Fundament danych: Claude wspiera przepływy pracy z AI, oczyszczając dane źródłowe, uzgadniając konta i tworząc wiarygodne wyniki gotowe do wykorzystania w księgowości.
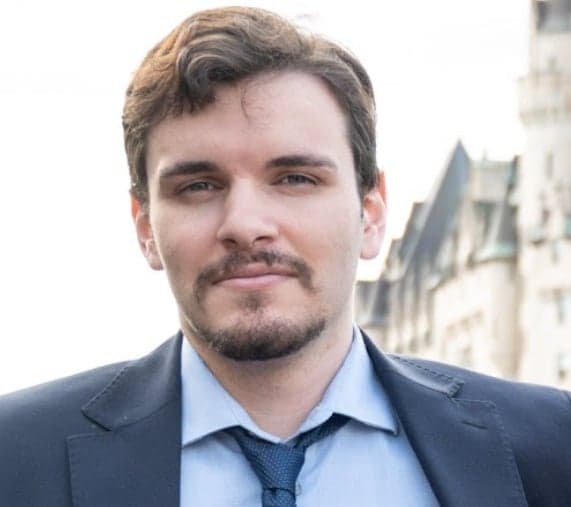
Nicolas Frendo jest dyrektorem finansowym w Acephalt, natywnej dla AI firmie fintech tworzącej narzędzia do badania due diligence.
Usiedliśmy z nim, aby dowiedzieć się, jak AI zmienia sprawozdawczość finansową. Oto, co nam powiedział.
Od finansów do technologii
Nazywam się Nicolas Frendo i jestem dyrektorem finansowym w Acephalt, firmie fintech z siedzibą w Toronto, która tworzy narzędzia do badania due diligence oparte na AI dla inwestorów z sektora private equity, venture capital i biur rodzinnych.
Moja droga do tego miejsca nie była prostą ścieżką od finansów do technologii. Studiowałem prawo gospodarcze na Carleton University, a następnie ukończyłem studia magisterskie z zarządzania finansami na University of Ottawa, zdobywając po drodze certyfikat z wyróżnieniem w zakresie rynków finansowych na Yale. Na początku pracowałem jako analityk danych i analityk finansowy w kilku organizacjach, a następnie jako asystent badawczy i stypendysta w ekosystemie innowacji Ottawy, między innymi w Invest Ottawa i Treefrog Accelerator. To właśnie tam finanse i technologia zaczęły się dla mnie przenikać.
Wszędzie powtarzał się ten sam schemat: decyzje inwestycyjne nadal opierają się na ręcznej pracy wymagającej dużej dozy osądu. Raporty dotyczące jakości zysków, analiza transakcji due diligence i modelowanie finansowe — wszystko to zajmuje tygodnie, a ostatecznie sprowadza się do garstki przepracowanych analityków, którzy robią, co mogą, dysponując niepełnymi informacjami. Ta przepaść między poziomem rygoru, na jaki zasługuje transakcja, a ilością czasu, jaki można jej poświęcić, skłoniła mnie do odejścia od tradycyjnych ról w finansach i rozpoczęcia budowy własnej firmy.
W Acephalt zasypujemy tę przepaść za pomocą wieloagentowej platformy AI, która skraca proces due diligence z tygodni do godzin, nie pozbawiając go przy tym możliwości wyjaśnienia wyników, której inwestorzy potrzebują, aby im zaufać. Zajmuję się finansami i wejściem na rynek, więc mój dzień dzieli się po równo między liczby i ludzi — przekładam potrzeby zespołów transakcyjnych na to, co zbudujemy w następnej kolejności.
Moment, w którym obecnie jesteśmy — AI przechodzące od nowinki do praktycznego elementu procesu inwestycyjnego — to dokładnie ta zmiana, którą chciałem napędzać, wchodząc do tej branży.
Jak AI zmienia sprawozdawczość finansową
Wcześniej nasz zespół spędzał około 15 godzin tygodniowo na ręcznym pobieraniu danych transakcyjnych z systemu księgowego, uzgadnianiu kont i przygotowywaniu pakietu zamknięcia w arkuszach kalkulacyjnych. Korzystaliśmy również z usług zewnętrznego biura księgowego, które zajmowało się częścią tych prac.
Obecnie Claude i Daloopa zajmują się pobieraniem i porządkowaniem danych: pobierają je, kategoryzują i oznaczają wszystko, co wygląda podejrzanie. Niestandardowa umiejętność Claude pakuje je do formatu naszego raportu zamknięcia, a nasz zespół weryfikuje oznaczone pozycje i zatwierdza raport, zamiast tworzyć go od podstaw.
Cykl zamknięcia, który wcześniej zajmował około dziesięciu dni roboczych, obecnie trwa około trzech, uwalniając mniej więcej 15 godzin tygodniowo na analizę o większej wartości.
Które zadania finansowe muszą pozostać domeną człowieka
Polegam na AI w zakresie wyników modelowania finansowego i prognozowania, uzgadniania i analizy odchyleń (porównywania transakcji bankowych z QBO, kontroli wydatków dostawców), a także wstępnego oznaczania ryzyka w transakcjach.
Jednak decyzje dotyczące alokacji kapitału i pozyskiwania funduszy, ostateczne decyzje dotyczące transakcji i inwestycji, ustalanie cen i negocjacje z klientami, a także zatwierdzanie ryzyka pozostają domeną człowieka.
AI zajmuje się więc elementami, w przypadku których można sprawdzić prawidłową odpowiedź — liczby się zgadzają, formuła jest poprawna, odchylenie ma swoją przyczynę. Ludzie zajmują się natomiast decyzjami wymagającymi osądu, uwzględnienia kontekstu relacji i odpowiedzialności, których nie ma w danych.
Dobre i złe skutki wykorzystania AI w finansach
Oto dobre rezultaty, które obserwujemy dzięki AI:
- Dokładność modelowania finansowego w pracy dla klientów wzrosła z około 37% do 80–90% po dodaniu warstwy walidacji symbolicznej.
- Badanie due diligence w stylu QoE, które wcześniej zajmowało tygodnie, obecnie trwa od kilku godzin do kilku dni. Uwaga: Claude nie potrafi robić tego dokładnie, więc mam tu na myśli nasz własny produkt.
- Uzgadnianie i kontrole wydatków dostawców, które wcześniej wykonywano ręcznie, zajmują teraz kilka minut i wykrywają rzeczy pomijane podczas ręcznego przeglądu. Na przykład system oznaczył 13 zduplikowanych opłat od jednego dostawcy.
Jeśli chodzi o złe rezultaty:
- Wczesne wersje opierały się na surowym wyniku LLM w zakresie modelowania i generowały wiarygodne, ale błędne liczby; wskaźnik dokładności na poziomie 37% był rzeczywistym trybem awarii, a nie hipotetycznym problemem.
- Klienci kwestionowali wiarygodność: rozbieżności w wycenach (DCF a cena rynkowa) ujawniały się bez wystarczającej wyjaśnialności, dlatego musieliśmy zwiększyć przejrzystość wyników, zanim ludzie zaczęli na nich polegać.
- Mieliśmy również pewne problemy z platformą i użytecznością, które nadal wymagały rozwiązywania przez człowieka, zamiast automatycznego wykrywania własnych błędów przez AI. Przykładowo niektóre konkretne zautomatyzowane przepływy pracy zawieszały się lub działały niespójnie.
Gdzie narzędzia AI zawodzą
Oczekiwaliśmy, że AI będzie znacząco wspierać wyszukiwanie transakcji na wczesnym etapie, ale wewnętrznie nadal traktujemy je jako niższy priorytet, ponieważ dotychczas nie było warte nakładów na budowę; wyszukiwanie oparte na relacjach nadal przynosi lepsze rezultaty.
Nasi nabywcy — specjaliści ds. inwestycji kapitału prywatnego, często starsi i kierujący się relacjami — nie korzystają z kanałów cyfrowych ani technologicznych w taki sposób, jak typowy nabywca SaaS. AI, standardowe narzędzia do generowania leadów, działania na LinkedInie — wszystko to skutkowało niskim zaangażowaniem i trudnościami w dotarciu do osób decyzyjnych. Taki sposób działania nie odpowiada bowiem specyfice tego rynku. Zaczęliśmy ręcznie tworzyć listy firm docelowych i organizować ekskluzywne kolacje, aby budować osobiste relacje oraz uzyskiwać ciepłe polecenia, na które ci nabywcy reagują.
Produkt mógł być dokładny i szybki, ale bez możliwości budowania relacji nie dotarłby do osób, które go potrzebowały. Narzędzia AI nie wypełniły tej luki; zrobiła to dystrybucja zbudowana wokół tego, jak nabywca obdarza zaufaniem i podejmuje decyzje.
Produkt mógł być dokładny i szybki, ale bez możliwości budowania relacji nie dotarłby do osób, które go potrzebowały. Narzędzia AI nie wypełniły tej luki; zrobiła to dystrybucja zbudowana wokół tego, jak nabywca obdarza zaufaniem i podejmuje decyzje.
Dlaczego AI musi pokazywać sposób działania w procesach finansowych
AI ma trudności z możliwością przeprowadzenia audytu, zaufaniem i zgodnością.
Przykładowo wyceny wygenerowane metodą DCF nie odpowiadały cenom rynkowym, a początkowo wynik modelu nie zapewniał klientom wystarczającej wyjaśnialności, aby mogli zrozumieć, dlaczego liczby się różniły. Pewna siebie liczba bez widocznej ścieżki rozumowania nie budzi zaufania tylko dlatego, że jest dokładna; klienci zgłaszali zastrzeżenia, dopóki nie zwiększyliśmy przejrzystości sposobu, w jaki model wyprowadzał wyniki.
Poprawa dokładności AI nie rozwiązuje automatycznie problemów z możliwością przeprowadzenia audytu i zgodnością. Model może być matematycznie poprawny, a mimo to nie wzbudzać zaufania, jeśli nie potrafi pokazać sposobu działania. Również platforma, na której działa, może nie spełniać oczekiwań, jeśli nie posiada poświadczeń zgodności wymaganych przez proces zarządzania ryzykiem klienta.
Nicolas dzieli się
Planowanie i zarządzanie środkami pieniężnymi również korzystają z AI, ale to raportowanie jest obszarem, w którym przeprojektowanie przynosi rzeczywiste efekty, ponieważ właśnie tutaj „wystarczająco dobrze” nigdy nie było akceptowalne, a AI bez walidacji jedynie stworzyło wolniejszą wersję tego samego problemu z zaufaniem.
Dlaczego raportowanie wymaga przeprojektowania z wykorzystaniem AI
Jestem stronniczy, ale raportowanie to obszar cyklu życia finansowego, który najbardziej potrzebuje przeprojektowania z wykorzystaniem AI — w szczególności raportowanie związane z audytem, stanowiące podstawę badania należytej staranności transakcji (jakość zysków, analiza sprawozdań finansowych).
To właśnie w tym obszarze, który przeprojektowaliśmy, stary model załamuje się jako pierwszy: raportowanie tradycyjnie wyceniano i organizowano wokół liczby godzin pracy analityków, a nie jakości ani szybkości wyników, dlatego raport dotyczący jakości zysków kosztuje ponad $25,000 i zajmuje tygodnie, niezależnie od tego, jak powtarzalna jest praca leżąca u jego podstaw. Taka struktura nie utrzymuje się, gdy zwalidowana warstwa AI generuje w ciągu kilku godzin ten sam wynik zgodny ze standardami CPA/CBV.
To również etap cyklu życia najbardziej narażony pod względem zaufania: raportowanie znajduje się dokładnie na granicy audytu, dlatego dokładność i wyjaśnialność nie są opcjonalne, jak mogłoby to wyglądać w przypadku planowania wewnętrznego. Każdy wynik musi wytrzymać taką samą kontrolę jak raport przygotowany przez człowieka, dlatego warstwę deterministycznej walidacji zbudowaliśmy przed zmianą modelu cenowego, a nie po niej.
Planowanie i zarządzanie środkami pieniężnymi również korzystają z AI, ale to raportowanie jest obszarem, w którym przeprojektowanie przynosi rzeczywiste efekty, ponieważ właśnie tutaj „wystarczająco dobrze” nigdy nie było akceptowalne, a AI bez walidacji jedynie stworzyło wolniejszą wersję tego samego problemu z zaufaniem.
Dlaczego Claude Code zmienia zasady gry w zakresie higieny danych
Claude Code zmienia zasady gry, ponieważ jest jedynym narzędziem, które stanowi podstawę całego tego procesu — a nie rozwiązaniem do jednego, konkretnego zastosowania. Używam go do czyszczenia i normalizowania surowych danych, zanim trafią do modelu (eksporty z PitchBook, pobrane dane bankowe, nieuporządkowane pliki CSV), do uzgadniania kont i wychwytywania rozbieżności, których znalezienie wymagałoby w przeciwnym razie wielu godzin ręcznego dopasowywania wierszy, a także do tworzenia danych wyjściowych gotowych do QBO, które domykają proces księgowy.
Gdybym stracił wszystkie pozostałe narzędzia, ale zachował Claude, nadal mógłbym przejść od surowych, nieuporządkowanych danych źródłowych do użytecznego wyniku finansowego. Gdybym stracił Claude'a, ale zachował całą resztę, znów musiałbym wykonywać czyszczenie i uzgadnianie ręcznie.
Nasz zespół dłużej pozostawał mały i ogólny, niż miałoby to miejsce w tradycyjnej organizacji finansowej na tym etapie. Zadania wymagające osądu oraz role związane z kontaktem z klientami przejęły obowiązki, które wcześniej wymagałyby większego zespołu analityków.
To także warstwa, której ufam, gdy ma mi powiedzieć, że coś się nie zgadza, zamiast wygenerować odpowiedź wyglądającą na pewną, co ma dla mnie większe znaczenie niż jakakolwiek pojedyncza funkcja. Wszystkie pozostałe elementy stosu zakładają, że dane wejściowe są czyste i uzgodnione. To właśnie Claude doprowadza dane do tego stanu.
Dlaczego rygor nie zależy już od czasu i liczby pracowników
Istnieje założenie, że rygor rośnie wraz z czasem i liczbą pracowników, a uzyskanie bardziej wiarygodnej liczby wymaga większej liczby godzin pracy analityków lub kolejnej warstwy ręcznej weryfikacji. Ten związek nie jest rzeczywisty.
Deterministyczna warstwa walidacji wychwytuje błędy, których nie zauważyłby cały zespół zmęczonych analityków, i robi to w czasie, który wcześniej zajmowało pojedyncze sprawdzenie. Dawny wyznacznik wiarygodności — tygodnie pracy i wiele akceptacji — przestał cokolwiek znaczyć, gdy rzeczywiste pytanie brzmiało: „Czy obliczenia się zgadzają?”. Nie brzmiało ono: „Kto tego dotykał i ile razy?”.
W rezultacie nasz zespół dłużej pozostawał mały i ogólny, niż miałoby to miejsce w tradycyjnej organizacji finansowej na tym etapie. Zadania wymagające osądu oraz role związane z kontaktem z klientami przejęły obowiązki, które wcześniej wymagałyby większego zespołu analityków.
Trzy porady
Moja rada? Dyrektorzy finansowi mierzący się z tą zmianą powinni traktować AI jako narzędzie do wszystkiego, co ma możliwą do sprawdzenia prawidłową odpowiedź, pozostawiając alokację kapitału, decyzje dotyczące transakcji i ustalanie cen ludziom, ponieważ te obszary wymagają odpowiedzialności i kontekstu, których żaden model nie ma. Nigdy nie ufajcie surowym wynikom LLM w obliczeniach finansowych bez stojącego za nimi deterministycznego sprawdzenia; płynność wypowiedzi nie oznacza poprawności, a niesprawdzone modele wygenerują liczby wiarygodne z pozoru, lecz błędne.
Spodziewajcie się oporu tam, gdzie mocno zakorzeniły się starsze systemy: AI musi integrować się z narzędziami, którym Wasz zespół już ufa, a nie je zastępować, w przeciwnym razie szybko straci wiarygodność. Od pierwszego dnia uwzględniajcie w wynikach możliwość wyjaśnienia ich pochodzenia; liczba, której nikt nie potrafi prześledzić do uzasadnienia, nie będzie wykorzystywana, niezależnie od tego, jak bardzo jest dokładna.
I pamiętajcie, gdzie możliwości AI są rzeczywiście mniejsze niż możliwości człowieka; nie wymuszajcie automatyzacji w obszarach takich jak pozyskiwanie transakcji opartych na relacjach tylko dlatego, że technologia jest dostępna.
Śledź dalsze informacje
Możesz śledzić działalność Nicolasa Frendo na LinkedInie oraz na jego prywatnej stronie internetowej. Zajrzyj także na stronę Acephalt.
W The CFO Club pojawią się kolejne rozmowy z ekspertami!