
Dyrektor finansowy SaaS mówi, że sztuczna inteligencja poprawia ocenę sytuacji finansowej tylko wtedy, gdy liderzy pozostają w ramach przepływów pracy
Nithin Shetty
Dyrektor finansowy w Scrut Automation
Nithin Shetty wyjaśnia, jak dyrektorzy finansowi mogą wykorzystywać sztuczną inteligencję do poprawy oceny sytuacji finansowej, umieszczając ją w ramach przepływów pracy, przy jednoczesnym zachowaniu odpowiedzialności i podejmowania ostatecznych decyzji przez ludzi.
Key Takeaways
Projektowanie przepływów pracy: Dyrektor finansowy korzysta ze sztucznej inteligencji po przeprowadzeniu własnej analizy, aby podważać wyjaśnienia dotyczące odchyleń, testować scenariusze warunków skrajnych i przygotowywać komunikaty.
Ludzka ocena sytuacji: Sztuczna inteligencja wspiera decyzje finansowe, ale alokacja kapitału, pozyskiwanie finansowania, relacje i ostateczne komunikaty dla zarządu pozostają obowiązkami ludzi.
Tryby awarii: Sztuczna inteligencja może generować wiarygodnie wyglądające błędy, pomijać kontekst firmy i osłabiać prognozy podczas niestabilnych zmian w rozwijających się firmach technologicznych.
Zmiana w zespołach: Przy zatrudnianiu w finansach coraz większy nacisk kładzie się na sceptycyzm i interpretację zamiast umiejętności wytwarzania, przesuwając kontrolerów finansowych w stronę weryfikacji i kwestionowania.
Przewaga dyrektora finansowego: Praktyczne wdrażanie sztucznej inteligencji może poprawić myślenie strategiczne, ale nieostrożne zastosowanie grozi błędami w zarządzaniu i słabszą oceną sytuacji przez liderów.
Nithin Shetty jest dyrektorem finansowym w Scrut Automation, gdzie jednocześnie nadzoruje skarb, FP&A, zgodność transgraniczną i operacje przychodowe. Dołączył do firmy, gdy jej przychody wynosiły 500 tys. USD ARR, a obecnie wynoszą 20 mln USD ARR.
W tej rozmowie Nithin opowiedział, jak wykorzystuje sztuczną inteligencję we właściwych momentach i właściwych przepływach pracy, dzięki czemu zachowuje własny osąd i odpowiedzialność.
Nie podchodzę do transformacji związanej ze sztuczną inteligencją jak obserwator
Nazywam się Nithin Shetty. Jestem biegłym rewidentem i dyrektorem finansowym, który ostatnią dekadę spędził na budowaniu od podstaw funkcji finansowych w szybko rozwijających się spółkach SaaS wspieranych przez kapitał wysokiego ryzyka.
Moja droga zawodowa była kształtowana mniej przez liniową ścieżkę kariery, a bardziej przez wielokrotne zetknięcie się z chaosem na dużą skalę. Rozpocząłem działalność w trzech przedsięwzięciach podczas aplikacji na biegłego rewidenta, obejmujących produkcję, FMCG i dostawy owoców morza — nie z powodów strategicznych, lecz dlatego, że nie potrafiłem oddzielić myślenia o biznesie od jego prowadzenia. Ten instynkt pozostał ze mną do dziś.
Po uzyskaniu kwalifikacji biegłego rewidenta przyjmowałem zlecenia jako tymczasowy i częściowy dyrektor finansowy w pięciu branżach, w tym w produkcji, SaaS, mobilności, mediach i EdTech. Każde z tych zleceń dotyczyło zagrożonego modelu biznesowego i wymagało ode mnie szybkiego zbudowania przejrzystości finansowej oraz podejmowania kluczowych decyzji przy niepełnych informacjach. To nadal stanowi sedno mojej pracy.
Dziś jestem dyrektorem finansowym w Scrut Automation, firmie SaaS zajmującej się GRC i zgodnością. Od trzech lat całe moje środowisko operacyjne stanowi firma pomagająca przedsiębiorstwom zarządzać ryzykiem i automatyzować zgodność, a sztuczna inteligencja reorganizuje obecnie każde założenie, na którym zbudowano ten biznes. Obserwowałem te zmiany od wewnątrz, jednocześnie zarządzając infrastrukturą finansową, która je finansuje.
Nie podchodzę do transformacji związanej ze sztuczną inteligencją jak obserwator. Doświadczam jej na poziomie firmy, obserwując jak sztuczna inteligencja zmienia ekonomikę produktu, cykle sprzedaży, oczekiwania klientów i ekonomię jednostkową w czasie rzeczywistym.
Złożoność organizacyjna
Moja organizacja finansowa jest częścią Scrut Automation, firmy SaaS z obszaru GRC i zgodności, która zakończyła rundę finansowania serii B przy wsparciu Lightspeed, MassMutual Ventures i Endiya Partners. W ciągu trzech i pół roku zwiększyliśmy ARR z 500 tys. USD do 20 mln USD, co wymagało wielokrotnego rozwoju i restrukturyzacji funkcji finansowej w ramach jednej kadencji.
Kieruję 20-osobową organizacją obejmującą pięć obszarów. Podstawowy zespół finansowy liczy 12 osób, wspieranych przez 3 osoby w operacjach przychodowych, 2 w operacjach CS, 1 w dziale prawnym i zgodności oraz 2 w obszarze płac i podatków. Bezpośrednio podlegają mi kontroler finansowy i lider FP&A. Obsługa sekretariatu spółki i usługi prawne są realizowane na podstawie stałej umowy poza stanem zatrudnienia.
Nasze operacje charakteryzują się złożonością transgraniczną. Działamy poprzez indyjską spółkę holdingową i amerykańską spółkę zależną. W ramach regularnego rytmu operacyjnego zarządzam skonsolidowanym raportowaniem, cenami transferowymi, rozliczeniami międzyspółkowymi, uzgodnieniem US GAAP z Ind AS, zgodnością w Delaware oraz deklaracjami podatkowymi stanowymi. Ujmowanie przychodów obejmuje USD i INR, a także subskrypcyjny ARR, usługi profesjonalne i komponenty oparte na wykorzystaniu, ustrukturyzowane zgodnie zarówno z Ind AS 115, jak i ASC 606.
Zakres odpowiedzialności sprawia, że ta funkcja jest nieco nietypowa jak na firmę z serii B. Operacje przychodowe i operacje CS podlegają finansom nie z powodu przyjętej konwencji, lecz dlatego, że byłem jedynym właścicielem danych dotyczących wyników w różnych systemach. Posiadanie danych dotyczących wejścia na rynek i kondycji klientów sprawiło, że przejęcie odpowiedzialności również za te funkcje było logiczne z operacyjnego punktu widzenia. Ta struktura utrzymała się i potwierdziła swoją wartość podczas każdego cyklu posiedzeń zarządu.
Jak sztuczna inteligencja skraca czas tworzenia i interpretacji
Zanim zacząłem systematycznie korzystać ze sztucznej inteligencji, komunikacja finansowa pochłaniała najwięcej czasu w moim kalendarzu, nie poprawiając proporcjonalnie wyników. Przygotowanie aktualizacji dla zarządu, notatki dla inwestorów czy komentarza zarządczego do miesięcznych wyników wymagało przełączania się z analizy na pisanie. Sam proces tworzenia tekstu pochłaniał czas, który powinienem przeznaczyć na analizę leżącą u podstaw.
Zacząłem używać Claude jako warstwy do tworzenia i interpretacji komunikacji finansowej oraz materiałów FP&A. Najpierw kończyłem analizę, a następnie korzystałem ze sztucznej inteligencji, aby uporządkować narrację, poddać logikę prezentacji liczb próbie obciążeniowej i sprawdzić, czy dane źródłowe potwierdzają przedstawianą historię. Zacząłem również wykorzystywać ją do wstępnych przeglądów umów i dokumentów, co skróciło czas między otrzymaniem dokumentu a przygotowaniem uporządkowanego zestawu pytań dla działu prawnego.
W rezultacie mój podział czasu znacząco się zmienił. Cykl przygotowywania komunikacji dla zarządu wyraźnie się skrócił. Co ważniejsze, poprawiła się jakość krytycznej analizy, ponieważ przed przedstawieniem własnej interpretacji wykorzystywałem sztuczną inteligencję do podważenia własnego toku rozumowania. Ujawniło to luki, które wcześniej dostrzegałbym dopiero podczas spotkania.
Rzeczywisty przepływ pracy przy raportowaniu miesięcznym
Szczegółowo opiszę miesięczny cykl raportowania dla zarządu i inwestorów. Obejmuje on dwie powiązane fazy: fazę liczb oraz fazę narracji i scenariuszy. AI jest wykorzystywana w obu, ale w każdej z nich pełni inną funkcję.
Cykl rozpoczyna się, gdy Kontroler Finansowy kończy zamknięcie miesiąca. Następnie mam dane rzeczywiste dotyczące przychodów, kosztów, spalania oraz kluczowych wskaźników SaaS: ARR, NRR, mnożnika spalania i okresu zwrotu CAC. Najpierw samodzielnie analizuję liczby, zanim AI dotknie czegokolwiek. Ta kolejność ma znaczenie. Muszę wyrobić sobie własne zdanie na temat tego, co się wydarzyło, zanim wprowadzę jakąkolwiek zewnętrzną interpretację, ponieważ jeśli najpierw zwrócę się do AI, ryzykuję przyjęcie jej sposobu przedstawienia sytuacji zamiast wypracowania własnego.
Po wstępnej analizie używam Claude'a do interpretacji odchyleń. Przekazuję dane rzeczywiste w zestawieniu z budżetem, dane porównawcze z poprzedniego okresu oraz kluczowe zmiany. Następnie używam AI do poddania próbie mojej interpretacji czynników, które doprowadziły do każdego istotnego odchylenia. Na tym etapie nie pytam, co się wydarzyło — to już wiem. Zamiast tego pytam, czy moje wyjaśnienie, dlaczego do tego doszło, jest najbardziej trafną i kompletną wersją. AI wskazuje alternatywne wyjaśnienia, które mogłem przeoczyć, oraz luki logiczne w narracji, zanim trafi ona do zarządu.
Wynik tej fazy bezpośrednio zasila fazę modelowania scenariuszy. Na podstawie rzeczywistych danych z miesiąca i czynników wpływających na odchylenia aktualizuję bieżący model finansowy. Następnie używam AI do poddania próbie założeń dotyczących przyszłości. W tym miejscu opracowuję scenariusze. Przygotowuję wariant wzrostowy, bazowy i konserwatywny. Używam AI do zakwestionowania założeń leżących u podstaw każdego z nich, szczególnie w zakresie trajektorii przychodów, spalania i okresu, na jaki wystarczy finansowania. Pytam, czy zarząd znajdzie lukę w którymkolwiek z tych scenariuszy, której wcześniej nie uwzględniłem.
Ostatnia faza obejmuje przygotowanie projektu. Używam AI do przygotowania pierwszej wersji narracji dla zarządu, komentarza zarządu i aktualizacji dla inwestorów. Następnie wielokrotnie analizuję i przepisuję ten projekt, zanim cokolwiek sfinalizuję. Projekt przygotowany przez AI służy jako punkt wyjścia i konstrukcja strukturalna, a nie gotowy produkt. W mojej przeredagowanej wersji uwzględniam sposób komunikacji, własną ocenę tego, co należy podkreślić i przedstawić w odpowiednim kontekście, a także rozumienie tego, co każdy inwestor powinien usłyszeć w danym momencie.
Dlaczego dyrektorzy finansowi muszą świadomie decydować, gdzie AI znajduje się w procesie pracy
\u003cstrong\u003eŚwiadomie decyduję, gdzie AI znajduje się w procesie pracy. Jest obecna przed moją oceną, a nie zamiast niej. Analizuję każdy wynik i biorę za niego odpowiedzialność.\u003c/strong\u003e
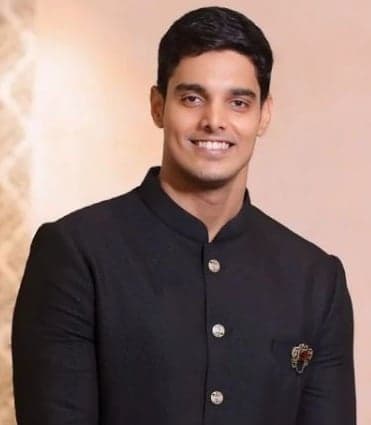
Świadomie decyduję, gdzie AI znajduje się w procesie pracy. Jest obecna przed moją oceną, a nie zamiast niej. Analizuję każdy wynik i biorę za niego odpowiedzialność. Utrzymanie tej granicy było szczególnie ważne w raportowaniu dla zarządu i inwestorów, gdzie precyzja i odpowiedzialność nie podlegają negocjacjom.
Nie mam jednak sztywnej listy zadań dla AI i zadań dla człowieka. Chodzi po prostu o to, w których obszarach koszt błędu można naprawić, a w których nie.
W przypadku zadań wspieranych przez AI największe korzyści przynoszą mi interpretacja analizy odchyleń, modelowanie scenariuszy i komunikacja finansowa. Analiza odchyleń jest dobrym przykładem. Samo obliczenie nigdy nie stanowiło problemu. Problemem zawsze były szybkość i jakość narracji wokół niego: zrozumienie, co właściwie mówi liczba, co ją spowodowało oraz jaka powinna być właściwa reakcja zarządu. AI znacząco poprawiła szybkość i głębię tej warstwy interpretacyjnej.
Modelowanie scenariuszy i testy warunków skrajnych to kolejne obszary, w których AI pokazuje swoją wartość. Używam jej do poddawania próbie założeń, tworzenia alternatywnych wariantów, po które mogłem nie sięgnąć intuicyjnie, oraz kwestionowania logiki modelu, zanim trafi on do dyrektora generalnego lub zarządu. Pełni funkcję uporządkowanego adwokata diabła. Wsparcie FP&A i wstępna analiza umów opierają się na podobnej logice. Chodzi o powtarzalną pracę analityczną o dużej skali, której wynik zasila decyzję człowieka, zamiast go zastępować.
Obszary, które pozostają wyraźnie ludzkie, obejmują alokację kapitału, ocenę decyzji dotyczących pozyskiwania finansowania, komunikację z zarządem i inwestorami na ostatnim etapie oraz każdą decyzję mającą wymiar relacyjny lub reputacyjny. Wyjaśnię, dlaczego.
Alokacja kapitału w spółce na etapie serii B nie jest problemem matematycznym. To ocena tego, na jakie działania postawić przy ograniczonych zasobach, w warunkach niepewności i przy niepełnych informacjach. Dyrektor finansowy podejmuje tę decyzję i ponosi za nią odpowiedzialność. AI może modelować scenariusze, ale nie może ponosić odpowiedzialności.
Pozyskiwanie finansowania jest najjaśniejszym przykładem obszaru w pełni ludzkiego. Relacje z inwestorami, negocjowanie warunków umowy inwestycyjnej, odczytywanie atmosfery podczas zawierania transakcji oraz wiedza, kiedy naciskać, a kiedy się powstrzymać, to nie są rzeczy, które powierzyłbym AI ani na których podstawie podejmowałbym decyzje z jej intensywnym wsparciem. Stawka jest zbyt wysoka, a zmienne zbyt ludzkie.
Komunikacja z zarządem na ostatnim etapie pozostaje kwestią ludzką z innego powodu. Wykorzystywałem AI do tworzenia wersji roboczych i testowania logiki mojej prezentacji. Jednak to, co przedstawiam Lightspeed, MassMutual Ventures i Endiya Partners, to moja ocena sytuacji biznesowej oraz sposób ujęcia ryzyk. Oznacza to, że stawką jest moja wiarygodność. AI działa przed tym momentem, a nie w jego trakcie.
Jak ograniczenia AI wpływają na zespoły finansowe
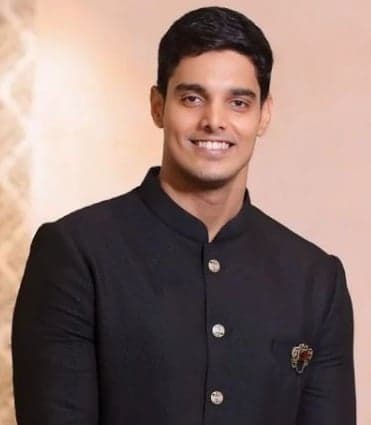
Nithin podkreśla
AI z pełnym przekonaniem podaje błędne informacje w sposób trudniejszy do wykrycia niż oczywiste błędy. Błąd obliczeniowy w arkuszu kalkulacyjnym jest widoczny. Wiarygodna, lecz subtelnie błędna narracyjna interpretacja odchylenia — już nie.
Wcześniej omówiłem już wiele korzyści płynących z wykorzystania AI w finansach. Z drugiej strony przedstawiam trzy szczere spostrzeżenia.
AI z pełnym przekonaniem podaje błędne informacje w sposób trudniejszy do wykrycia niż oczywiste błędy. Błąd obliczeniowy w arkuszu kalkulacyjnym jest widoczny. Wiarygodna, lecz subtelnie błędna narracyjna interpretacja odchylenia — już nie. Na początku wykryłem dwa przypadki, w których komentarz wygenerowany przez AI błędnie przedstawiał przyczynę odchylenia kosztów, co w kontekście posiedzenia zarządu byłoby krępujące. Zmieniło to moje podejście do tego, jak dokładnie weryfikuję wyniki AI, zanim zostaną wykorzystane dalej.
Drugim ograniczeniem jest kontekst. AI nie dysponuje pamięcią instytucjonalną. Za każdym razem, gdy z niego korzystam, odtwarzam kontekst od podstaw. W przypadku funkcji finansowej, w której historia decyzji, relacje z inwestorami i narracja strategiczna są głęboko osadzone w kontekście, stanowi to rzeczywiste ograniczenie. Oznacza to, że AI najlepiej sprawdza się przy odrębnych, jasno określonych zadaniach, a nie przy czymkolwiek, co wymaga głębokiego zrozumienia tego, jak znaleźliśmy się w obecnej sytuacji.
Trzecim ograniczeniem jest wdrożenie AI w zespole. Skłonienie zespołu finansowego do dobrego korzystania z AI, zamiast unikania go lub nadmiernego polegania na nim, wymagało aktywnego zarządzania. Odruch polegający na wprowadzeniu liczby do AI i zaakceptowaniu wyniku bez jego sprawdzenia stanowi realne ryzyko, szczególnie w przypadku młodszych członków zespołu. Wypracowanie właściwych nawyków związanych z korzystaniem z AI było równie ważne jak same narzędzia.
Trzy obszary, w których nie należy korzystać z AI w finansach
Obszarem, w którym AI zdecydowanie najbardziej mnie zawiodło, jest wszystko, co wymaga oceny ludzi i relacji.
Na początku próbowałem wykorzystywać AI do porządkowania i kształtowania trudnych rozmów: decyzji dotyczących wynagrodzeń, rozmów oceniających z członkami kadry kierowniczej oraz komunikacji z inwestorami na temat niezrealizowanych celów. Wyniki były spójne pod względem technicznym, ale w praktyce całkowicie nietrafione. Zostały dostosowane do ogólnego kontekstu zawodowego, a nie do historii konkretnej relacji, osobowości danej osoby czy niewypowiedzianej dynamiki decydującej o tym, jak takie rozmowy zostaną odebrane. Całkowicie przestałem wykorzystywać AI w tej kategorii.
Kolejnym obszarem jest przyszłościowa ocena ryzyka w realiach startupu. AI doskonale identyfikuje ryzyka mające historyczne precedensy oraz rozpoznaje wzorce. Słabo identyfikuje konkretne ryzyka, które mają znaczenie w szybko rozwijającej się firmie z ograniczonym kapitałem i często zmieniającą kierunek działalnością, gdzie zagrożenia często nie występowały wcześniej w takiej konfiguracji. Gdy przeprowadzaliśmy pivot w kierunku klientów korporacyjnych w Scrut i jednocześnie zarządzaliśmy ponowną prognozą przychodów, ramy ryzyka wygenerowane przez AI wydawały się ogólne. Rzeczywiste ryzyka w tamtym momencie były specyficzne dla naszych relacji z inwestorami, zdolności zespołu sprzedażowego do wdrożenia zmiany segmentu oraz naszego poziomu spalania gotówki w odniesieniu do harmonogramu pozyskiwania finansowania. AI nie potrafiło użytecznie wskazać żadnego z tych czynników.
Ostatnim obszarem jest dokładność prognozowania w okresach zmienności. Ludzie często zakładają, że AI poprawi dokładność prognoz w FP&A. W stabilnym środowisku, dysponującym dużą ilością danych, może tak być. W firmie SaaS finansowanej rundą Series B, przechodzącej strategiczny pivot, z zespołem sprzedażowym w okresie zmian i szybko rozwijającym się produktem, historyczne wzorce nie są użyteczne. Dane wejściowe są zbyt zaszumione, a firma zmienia się szybciej, niż jakikolwiek model może się skutecznie uczyć. W tamtym okresie AI dostarczyło mi więcej scenariuszy, ale nie lepsze scenariusze.
Jak zespoły finansowe zmieniają się dzięki AI
Niektórzy ludzie definiują swoją wartość poprzez wielkość produkcji, a zmniejszenie przez AI zapotrzebowania na tę produkcję wymagało aktywnego zarządzania tym, jak postrzegają własny wkład.
Zmieniło to kryteria, według których zatrudniam, choć jak dotąd nie zmieniło liczby osób, które zatrudniam.
Wymagania techniczne wobec osób dołączających do mojego zespołu finansowego nie spadły. Zmienił się jednak charakter tych wymagań technicznych. W mniejszym stopniu skupiam się na tym, czy ktoś potrafi zbudować model lub przygotować analizę odchyleń, a w większym na tym, czy potrafi krytycznie oceniać wyniki, których nie stworzył samodzielnie.
Konkretną umiejętnością, którą obecnie wyraźnie sprawdzam, jest konstruktywny sceptycyzm wobec AI: odruch analizowania zamiast akceptowania. Członek zespołu, który uznaje spójny wynik AI za poprawny, jest obecnie obciążeniem, w przeciwieństwie do sytuacji sprzed dwóch lat, ponieważ skala i wiarygodność wyników AI oznaczają, że bezkrytyczna akceptacja stwarza ryzyko na dużą skalę.
Druga zmiana polega na tym, że kontroler finansowy i lider FP&A zaczęli działać wcześniej w procesie. Oznacza to mniej czasu poświęcanego na tworzenie i więcej na przegląd, interpretację oraz kwestionowanie wyników. Ta transformacja nie dla wszystkich przebiegła bezproblemowo. Niektórzy ludzie definiują swoją wartość poprzez wielkość produkcji, a zmniejszenie przez AI zapotrzebowania na tę produkcję wymagało aktywnego zarządzania tym, jak postrzegają własny wkład.
Struktura zespołu jeszcze się nie zmieniła. Wymagania wobec talentów w ramach tej struktury zmieniły się znacząco.
Dlaczego Claude jest najważniejszym narzędziem AI dyrektora finansowego
Claude jest moim podstawowym narzędziem. Nie dlatego, że jest najbardziej wyspecjalizowanym narzędziem w moim zestawie, ale dlatego, że zapewnia największą dźwignię. Każde inne narzędzie finansowe, którego używam, służy konkretnemu procesowi pracy. Claude działa ponad nimi wszystkimi.
Używam go konkretnie do interpretacji odchyleń i testów warunków skrajnych scenariuszy. Te dwie aktywności znajdują się w centrum każdej istotnej rozmowy finansowej, którą prowadzę: z dyrektorem generalnym, zarządem i inwestorami. Możliwość zakwestionowania mojej interpretacji liczb i poddania założeń mojego modelu próbie przed tymi rozmowami poprawiła sposób, w jaki w nich uczestniczę.
Wygrywa z każdym innym narzędziem , ponieważ poprawia mój sposób myślenia, zamiast tylko przyspieszać tworzenie wyników. Każde inne narzędzie, którego używam, optymalizuje produkcję. To optymalizuje osąd. W roli dyrektora finansowego to rozróżnienie ma większe znaczenie niż jakikolwiek wskaźnik efektywności.
Czy AI sprawia, że dyrektorów finansowych można zastąpić?
Nithin podkreśla
Niekomfortowa prawda jest taka, że AI nie dzieli dyrektorów finansowych na istotnych i nieistotnych. Przyspiesza rozdzielenie między dyrektorami finansowymi, którzy rzeczywiście myśleli, a tymi, którzy przede wszystkim tworzyli wyniki. To rozróżnienie istniało przed AI. Po prostu trudniej było je dostrzec.
Pytanie, które chciałbym, żebyś zadał, brzmi: czy AI sprawia, że dyrektorów finansowych można łatwiej zastąpić, czy trudniej.
Typowa odpowiedź brzmi: trudniej ich zastąpić. AI zajmuje się pracą analityczną, a dyrektor finansowy przesuwa się wyżej w łańcuchu wartości, koncentruje się na osądzie i strategii oraz staje się jeszcze bardziej niezbędny.
Uważam, że jest to częściowo błędne.
Dyrektorzy finansowi, których trudniej będzie zastąpić, wykorzystują AI do rozwijania trafniejszego osądu, silniejszych relacji z zarządem i głębszego myślenia strategicznego, a także inwestują w ludzkie umiejętności, których AI nie potrafi odtworzyć.
Dyrektorzy finansowi, których łatwiej będzie zastąpić, wykorzystują AI do tworzenia lepszych wyników bez rozwijania lepszego sposobu myślenia, mylą szybszą analizę z głębszym wglądem i pozwalają, by narzędzie zastąpiło rygor intelektualny, którego ta rola zawsze wymagała.
Niekomfortowa prawda jest taka, że AI nie dzieli dyrektorów finansowych na istotnych i nieistotnych. Przyspiesza rozdzielenie między dyrektorami finansowymi, którzy rzeczywiście myśleli, a tymi, którzy przede wszystkim tworzyli wyniki. To rozróżnienie istniało przed AI. Po prostu trudniej było je dostrzec.
Regularnie o tym myślę. To pytanie pomaga mi zachować uczciwość wobec siebie w kwestii tego, jak i dlaczego korzystam z tych narzędzi.
Jak dyrektorzy finansowi powinni poruszać się w obliczu zmian napędzanych przez AI
Moja rada zaczyna się niewygodnie… Dyrektor finansowy, który spieszy się z wdrażaniem AI do procesów o wysokiej stawce, nie dysponując infrastrukturą zarządzania pozwalającą wychwytywać błędy, a następnie popełnia pierwszy poważny błąd w kontekście zarządu lub inwestorów, znacząco cofnie całą funkcję finansową.
Moja rada zaczyna się niewygodnie, więc od tego zacznę.
Większość dyrektorów finansowych popełni ten błąd, działając zbyt wolno, a następnie przesadnie korygując kurs. Już teraz widzę schemat polegający na długiej, ostrożnej obserwacji, po której następuje pospieszne i pozbawione odpowiedniego nadzoru wdrożenie, gdy presja konkurencyjna sprawia, że bezczynność staje się niemożliwa do utrzymania. Oba krańce tego schematu są kosztowne. Dyrektor finansowy, który czeka zbyt długo, traci przewagę w zakresie produktywności, talentów i strategicznego znaczenia. Dyrektor finansowy, który spieszy się z wdrażaniem AI do procesów o wysokiej stawce, nie dysponując infrastrukturą zarządzania pozwalającą wychwytywać błędy, a następnie popełnia pierwszy poważny błąd w kontekście zarządu lub inwestorów, znacząco cofnie całą funkcję finansową.
- Osobiście i natychmiast zaangażuj się w pracę. Nie twórz zespołu zadaniowego, nie deleguj rozpoznania tematu młodszemu członkowi zespołu i nie ograniczaj się do czytania na ten temat. Aby wyrobić sobie prawdziwą ocenę tego, gdzie AI ma miejsce w funkcji finansowej, samodzielnie używaj jej w rzeczywistej pracy i poznaj z pierwszej ręki zarówno jej możliwości, jak i sposoby, w jakie zawodzi. Dyrektor finansowy, który osobiście nie używał AI do przygotowania aktualizacji dla zarządu, analizy odchyleń lub modelu scenariuszowego, nie ma podstaw do podejmowania trafnych decyzji o wdrażaniu jej na dużą skalę.
- Wyraźnie określ granicę, zanim będzie to konieczne. Z góry zdefiniuj, na które decyzje AI może wpływać, a które pozostają wyłącznie domeną człowieka. Nie pozostawiaj tej granicy w sferze niedopowiedzeń. W funkcji finansowej zatarcie tej granicy wiąże się z kosztami: komunikacja z zarządem zawiera subtelne błędy, oceny ryzyka pomijają zagrożenia charakterystyczne dla konkretnego kontekstu, a decyzje dotyczące alokacji kapitału optymalizują się pod kątem historycznych wzorców zamiast przyszłościowej oceny sytuacji. Zapisz tę granicę, przekaż ją zespołowi i okresowo ją przeglądaj w miarę rozwoju narzędzi.
- Traktuj wdrażanie AI jako kwestię kompetencji zespołu, a nie narzędzi. Dostęp do narzędzi AI nie będzie czynnikiem ograniczającym w większości funkcji finansowych; takim czynnikiem będzie osąd zespołu i jego umiejętność właściwego korzystania z tych narzędzi. Młodsi członkowie zespołu mogą nadmiernie na nich polegać, przyjmując wyniki AI bez ich weryfikacji. Stwarza to ryzyko obniżenia jakości właśnie w procesach, w których szukasz większej efektywności. Wypracowanie właściwych nawyków — odruchu kwestionowania wyników AI zamiast ich bezkrytycznego zatwierdzania — jest problemem zarządczym wymagającym aktywnej uwagi.
- Ta rada dotyczy konkretnie dyrektorów finansowych w szybko rozwijających się firmach lub spółkach wspieranych przez fundusze kapitału wysokiego ryzyka. Twoi inwestorzy obserwują nie tylko to, jak twoja firma korzysta z AI, lecz także sposób, w jaki o niej myślisz. Dyrektor finansowy, który potrafi płynnie i konkretnie mówić o integracji AI z funkcją finansową, w tym o obszarach, w których nie przyniosła ona rezultatów, sygnalizuje dojrzałość operacyjną istotną w relacjach z zarządem i podczas kolejnej rundy finansowania. Ogólnikowy entuzjazm wobec AI jest równie szkodliwy jak jej nieznajomość.
- A większość dyrektorów finansowych będzie opierać się tej radzie. Pojawienie się AI nie zmniejsza znaczenia ludzkiego osądu w przywództwie finansowym — zwiększa je. W miarę jak AI przejmuje coraz więcej pracy analitycznej i redakcyjnej, to, co pozostaje wyłącznie ludzkie, staje się bardziej widoczne i ma większe konsekwencje. Inteligencja relacyjna, odpowiedzialność, umiejętność wyczucia atmosfery podczas posiedzenia zarządu, osąd pozwalający rozpoznać, kiedy model się myli, nawet jeśli wygląda poprawnie. AI nie automatyzuje tych kompetencji; wzmacnia ich znaczenie właśnie dlatego, że wszystko wokół nich jest automatyzowane. Dyrektorzy finansowi, którzy odniosą sukces w tym momencie, będą inwestować w te ludzkie kompetencje, jednocześnie integrując AI ze swoimi procesami pracy.
Czytaj dalej
Możesz śledzić pracę Nithina Shetty'ego na platformie LinkedIn.
Już wkrótce kolejne wywiady z ekspertami w The CFO Club!