Kiedy pracowałem jako księgowy, niewiele tematów wywoływało więcej zamieszania — lub niepokoju — niż utrata wartości firmy. To jedno z tych pojęć, które pojawia się w rachunku zysków i strat i sprawia, że nawet doświadczeni specjaliści zatrzymują się na chwilę. Jednak za tym żargonem kryje się bardzo ludzka historia: transakcja, która nie przebiegła całkowicie zgodnie z planem.
Utrata wartości firmy jest wymogiem regulacyjnym i sygnałem dla interesariuszy, że wartość przejęcia spadła. W tym przewodniku omówię wartość firmy i jej utratę, korzystając z doświadczeń zdobytych przez lata pracy w tej dziedzinie. Dowiesz się, czym jest wartość firmy, jak się ją ujmuje w księgach oraz jak obliczyć stratę z tytułu utraty wartości.
Czym jest utrata wartości firmy w rachunkowości?
Utrata wartości firmy występuje, gdy wartość bilansowa wartości firmy (wartości niematerialnego składnika aktywów o nieokreślonym okresie użytkowania) w bilansie przewyższa jej wartość godziwą i musi zostać odpisana.
Wartość firmy jest ujmowana wyłącznie wtedy, gdy spółka zostaje przejęta za kwotę wyższą od jej wartości godziwej. Nigdy nie powstaje wewnętrznie. Natomiast potencjalny odpis z tytułu utraty wartości jest ujmowany, gdy wartość godziwa przejętej jednostki sprawozdawczej spada poniżej jej wartości bilansowej.
Weźmy na przykład przejęcie DirecTV przez AT&T. AT&T przejęło DirecTV za 48,5 miliarda dolarów w 2015 roku. Jednak później AT&T ujęło odpis z tytułu utraty wartości firmy w wysokości 15,5 miliarda dolarów w związku z przejęciem, ponieważ wartość godziwa DirecTV spadła poniżej jej wartości bilansowej.
Znaczenie utraty wartości firmy
Znaczenie utraty wartości firmy można rozpatrywać z trzech perspektyw:
- Przejrzystość finansowa: Inwestorzy postrzegają wartość firmy jako premię zapłaconą za przejęcie spółki, która może generować wysokie zwroty i uzasadniać tę premię. Utrata wartości jest wyraźnym sygnałem, że w obecnym stanie przejęcie nie przynosi oczekiwanych rezultatów.
- Wycena: Wolne przepływy pieniężne jednostki sprawozdawczej są uwzględniane w wartości spółki. Utrata wartości zmienia szacunki inwestora dotyczące wzrostu i przyszłych przepływów pieniężnych jednostki sprawozdawczej, co może prowadzić do spadku wartości spółki.
- Dyscyplina w zakresie fuzji i przejęć: Zarówno GAAP, jak i IFRS wymagają od spółek przeprowadzania testów na utratę wartości firmy co najmniej raz w roku. Jeśli przejmujesz spółkę i rozważasz zapłacenie premii, perspektywa późniejszego uzasadniania inwestorom utraty wartości może skłonić Cię do ponownego rozważenia decyzji. Dlatego odpisy z tytułu utraty wartości są doskonałym sposobem na wskazywanie inwestorom transakcji zawartych po zawyżonej cenie.
Krótka historia: utrata wartości firmy
Przepisy dotyczące utraty wartości firmy znacznie ewoluowały na przestrzeni lat. Przed 2001 rokiem spółki mogły amortyzować wartość firmy. Problem polegał na tym, że po całkowitym zamortyzowaniu wartości firmy nie było sposobu na wskazywanie przejęć dokonanych po zawyżonej cenie.
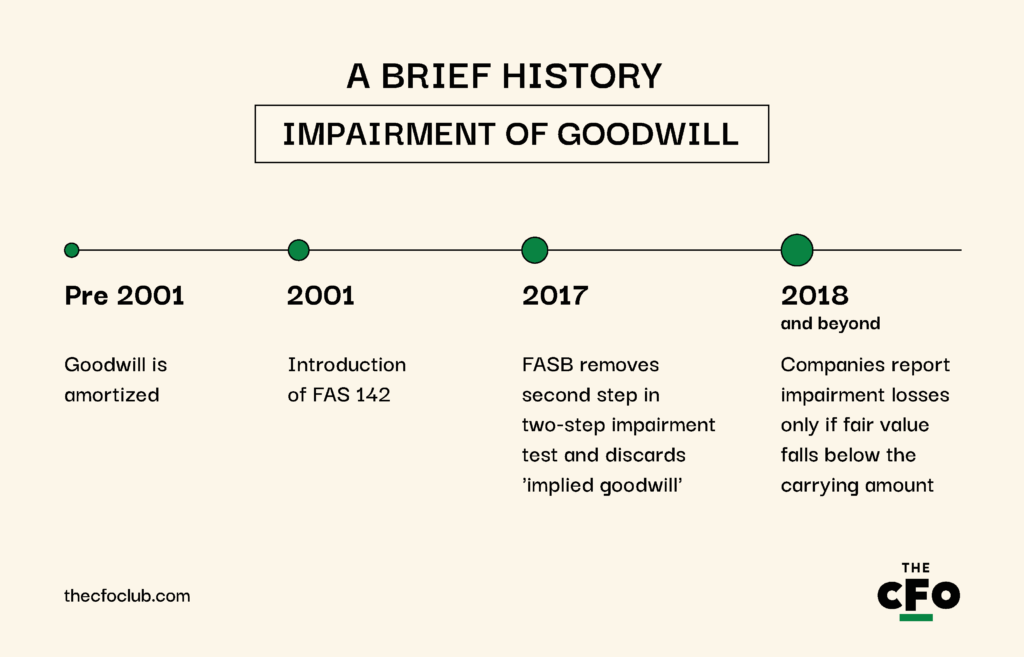
Wszystko to zmieniło się w czerwcu 2001 roku, gdy FASB wprowadziła FAS 142, która wyeliminowała amortyzację wartości firmy i wprowadziła coroczne testy na utratę wartości.
Od tego czasu test na utratę wartości firmy został znacznie uproszczony. W 2017 roku FASB wyeliminowała drugi etap dwuetapowego testu na utratę wartości i odrzuciła koncepcję „wartości firmy wynikającej z wyliczenia” poprzez ASC 350-20.
Dwuetapowy test obejmował następujące etapy:
- Etap 1: Porównanie wartości godziwej jednostki sprawozdawczej z wartością bilansową. Jeśli wartość godziwa przewyższa wartość bilansową, nie ujmuje się straty. Jeśli wartość godziwa jest niższa od wartości bilansowej, należy przejść do drugiego etapu.
- Etap 2: Porównanie wartości godziwej z wartością firmy wynikającą z wyliczenia. Spółki muszą przeprowadzić hipotetyczną alokację ceny nabycia (PPA), aby oszacować wartość firmy wynikającą z wyliczenia, tak jak gdyby jednostka sprawozdawcza została przejęta po jej bieżącej wartości godziwej. Jeśli wartość firmy wynikająca z wyliczenia była niższa od ujętej wartości firmy, ujmowano stratę z tytułu utraty wartości w wysokości różnicy.
Zgodnie z nową uproszczoną procedurą spółki są zobowiązane do ujmowania strat z tytułu utraty wartości wyłącznie wtedy, gdy wartość godziwa jednostki sprawozdawczej spada poniżej jej wartości bilansowej.
Później dodano wyjątek w ramach Aktualizacji standardów rachunkowości (ASU) 2014-02, który pozwolił spółkom prywatnym i jednostkom nienastawionym na zysk amortyzować wartość firmy metodą liniową przez 10 lat obrotowych (lub przez krótszy okres, jeśli są w stanie go uzasadnić).


Jak rozpoznać, kiedy konieczne jest odpisanie wartości firmy
W każdym okresie sprawozdawczym mogą wystąpić dwie sytuacje, w których można stwierdzić, że konieczne jest odpisanie wartości firmy: gdy wystąpi zdarzenie wywołujące konieczność odpisu lub podczas przeprowadzania testu na utratę wartości (z wykorzystaniem procesu wyjaśnionego w poprzedniej sekcji).
Przyjrzyjmy się obu tym sytuacjom osobno. Oto przykłady zdarzeń, które mogą wskazywać na utratę wartości firmy:
- Pogarszające się wyniki finansowe: Spadek przychodów, przepływów pieniężnych lub rentowności przejętej jednostki sugeruje, że wartość firmy mogła ulec utracie.
- Zmiany makroekonomiczne lub branżowe: Recesje, zmiany regulacyjne lub niekorzystne warunki rynkowe mogą prowadzić do utraty wartości firmy.
- Znacząca restrukturyzacja działalności: Jeśli spółka zbywa, reorganizuje lub zamyka jednostkę biznesową, wartość firmy przypisana do tej jednostki może nie być już uzasadniona.
Have an account? Log In
Podejście dochodowe a podejście rynkowe
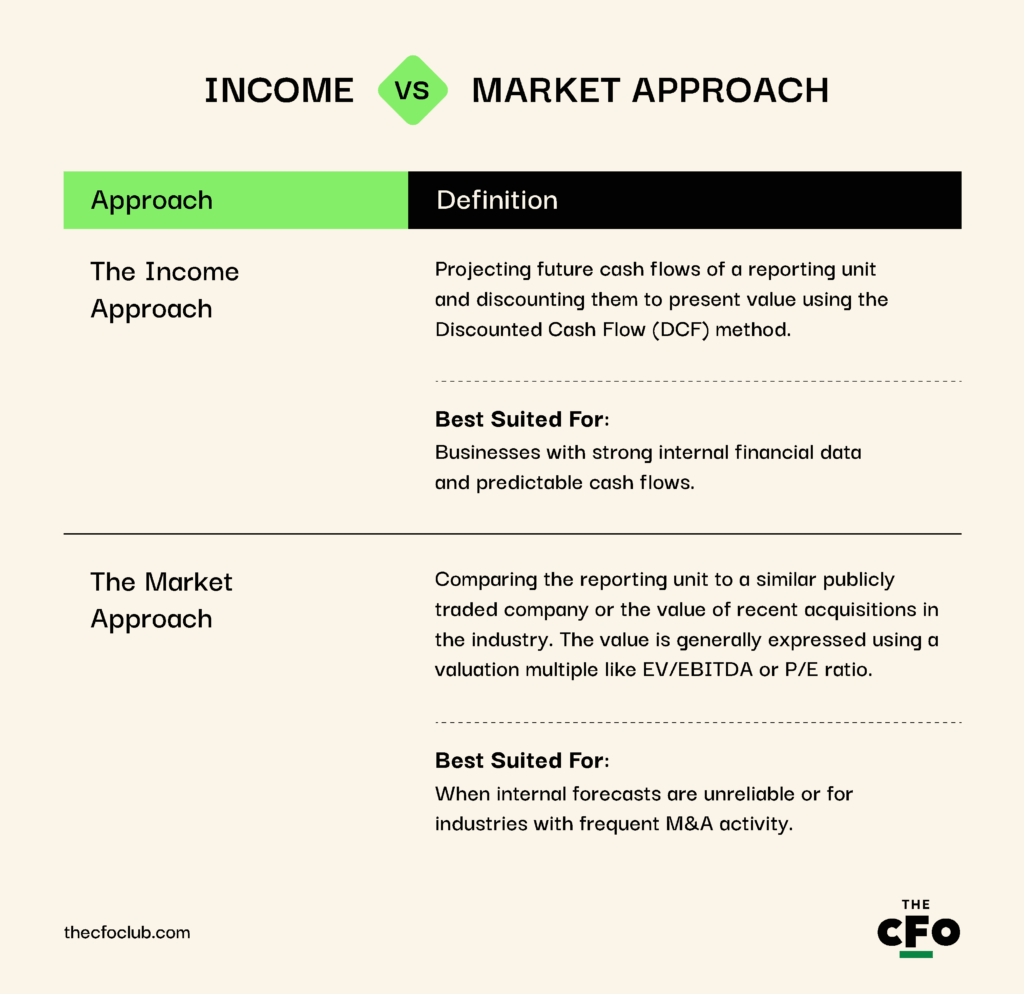
Podejście dochodowe i podejście rynkowe to metody stosowane do określania wartości godziwej jednostki sprawozdawczej podczas testowania utraty wartości firmy.
GAAP nie narzuca jednej metody wyceny, ale wymaga od spółek ustalenia wartości godziwej na podstawie najlepszych dostępnych dowodów, które zazwyczaj pochodzą z jednego z następujących źródeł:
Ujęcie utraty wartości firmy jako straty
Po obliczeniu wartości godziwej jednostki sprawozdawczej i stwierdzeniu, że jest ona niższa od wartości bilansowej, należy ująć odpis z tytułu utraty wartości jako bezgotówkową stratę w rachunku zysków i strat.
Zapis księgowy dotyczący ujęcia bezgotówkowej straty wygląda następująco:
| Konto | Winien ($) | Ma ($) |
| Koszt utraty wartości firmy | $10,000 | - |
| Wartość firmy | - | $10,000 |
Koszt utraty wartości firmy jest zamykany na koncie zysków i strat, co oznacza, że odpis zmniejsza dochód netto. Jednak rachunek przepływów pieniężnych pozostaje bez zmian, ponieważ utrata wartości firmy jest kosztem bezgotówkowym.
Utrata wartości firmy w małych przedsiębiorstwach
Utrata wartości firmy nie jest częstym problemem małych przedsiębiorstw z następujących powodów:
- Mniejsza aktywność w zakresie przejęć: Większość małych przedsiębiorstw rozwija się organicznie. Bez przejęć w bilansie nie ma wartości firmy, a w rachunku zysków i strat nie występuje koszt utraty wartości.
- Zwolnienia: Spółki prywatne mogą amortyzować wartość firmy przez 10 lat (lub krócej, jeśli są w stanie to uzasadnić), ograniczając potrzebę przeprowadzania corocznych testów na utratę wartości. Są również zwolnione z obowiązku przeprowadzania corocznych testów na utratę wartości.
Jeśli jednak jesteś właścicielem małego przedsiębiorstwa, które ma w bilansie znaczną wartość firmy pochodzącą z przejęć, nadal musisz monitorować zdarzenia wywołujące utratę wartości. Problem polega na tym, że analiza wartości firmy często stanowi dodatkowe obciążenie dla małych przedsiębiorstw.
Kiedy zapytałem Roberta Belsky’ego, dyrektora generalnego firmy Bob’s Bookkeepers, o to, co zmieniłby w obecnych przepisach dotyczących utraty wartości firmy, zgodził się, że testowanie utraty wartości firmy często przekracza możliwości małych przedsiębiorstw.
W przypadku małych firm przeprowadzenie analizy wartości firmy wymaga czasu i staje się coraz bardziej uciążliwe wraz z rozwojem firmy oraz wzrostem złożoności przejęć.
Jego zdaniem taka złożoność jest zbędna w przypadku małych firm, ponieważ mają one niewielką motywację lub nie mają jej wcale, aby upiększać swoje sprawozdania finansowe. Chociaż test na utratę wartości firmy ma kluczowe znaczenie dla sprawozdawczości spółek publicznych, jest mniej istotny w przypadku mniejszych firm, których przejęcia są zazwyczaj mniejsze.
Zamiast tego Robert zasugerował, że w przypadku tych firm zasady powinny odzwierciedlać zasady dotyczące innych aktywów netto podlegających amortyzacji: odpisać i skapitalizować wartość firmy, a następnie ją amortyzować.
Przestroga dotycząca utraty wartości firmy
Zanim przejdę do procesu testowania utraty wartości firmy, chciałem przedstawić przestrogę pokazującą, jak nieprawidłowo przeprowadzony test utraty wartości firmy może prowadzić do poważnych problemów. Przyjrzyjmy się temu, co wydarzyło się w General Electric (GE) w 2018 roku.
W 2015 roku GE przejęło dział energetyczny Alstom za 10,6 mld USD, aby wzmocnić swój segment energetyczny. Jednak do 2018 roku światowy przemysł energetyczny gwałtownie się skurczył z powodu mniejszego popytu na rozwiązania energetyczne oparte na paliwach kopalnych.
Dział energetyczny GE miał trudności, co zmusiło firmę do ponownej oceny wartości godziwej wartości firmy dla całego segmentu energetycznego (który obejmował Alstom oraz jednostki z innych transakcji).
Jaki był rezultat? GE ujęło odpis z tytułu utraty wartości w wysokości 22,1 mld USD, jak podano w sprawozdaniu 10-K spółki—jeden z największych w historii. Odpis ten skutecznie wyeliminował całą wartość firmy związaną z przejęciem Alstom.
Było to kluczowe wydarzenie, które zapoczątkowało upadek GE i doprowadziło kilka miesięcy później do odwołania dyrektora generalnego Johna Flannery’ego.
Proces i wskazówki dotyczące obliczania i testowania utraty wartości firmy
Omówiliśmy wcześniej w tym przewodniku proces testowania utraty wartości, ale przyjrzyjmy się mu dokładniej i przeanalizujmy szczegółowo, jak przeprowadza się test utraty wartości, a także poznajmy kilka wskazówek, które ułatwią jego wykonanie.
Krok 1: Zidentyfikuj jednostkę sprawozdawczą
Wartość firmy jest zawsze testowana dla konkretnej jednostki sprawozdawczej, a nigdy na poziomie całej jednostki. Jednostka sprawozdawcza to segment operacyjny lub część segmentu operacyjnego, która:
- ma dostępne odrębne informacje z zakresu rachunkowości finansowej oraz
- jest zarządzana oddzielnie na potrzeby oceny wyników
W firmie posiadającej wiele jednostek sprawozdawczych—takich jak działy energetyki, lotnictwa i ochrony zdrowia w przypadku GE—każda jednostka z przypisaną wartością firmy musi być testowana oddzielnie.

Author's Tip
Strategicznie podchodź do definiowania jednostek sprawozdawczych. Bardziej szczegółowy podział pomaga ograniczyć koncentrację wartości firmy i zmniejsza ryzyko wystąpienia dużych odpisów z tytułu utraty wartości w jednej jednostce.
Na przykład, jeśli przejmujesz firmę oferującą usługi chmurowe i oprogramowanie lokalne, podziel oba działy na różne jednostki sprawozdawcze, aby zminimalizować potencjalne szkody wynikające z przyszłej utraty wartości.
Oczywiście podział musi być zgodny z zasadami GAAP. Nie można dzielić jednostek sprawozdawczych wyłącznie w celu zminimalizowania straty z tytułu utraty wartości ani stale zmieniać struktury jednostek sprawozdawczych w celu manipulowania wynikami testów utraty wartości. Planując podział, upewnij się, że każda jednostka sprawozdawcza spełnia następujące kryteria:
- generuje przychody i ponosi koszty;
- jest zarządzana oddzielnie i poddawana przeglądowi przez osobę podejmującą kluczowe decyzje operacyjne;
- jest wystarczająco wyodrębniona, aby generować własne przepływy pieniężne
Krok 2: Ustal, czy potrzebna jest ocena jakościowa („Etap zerowy”)
Po zidentyfikowaniu jednostki sprawozdawczej, którą należy przetestować, możesz wybrać łatwiejszą drogę i przeprowadzić ocenę jakościową zamiast bardziej rozbudowanej oceny ilościowej.
ASU 2011-08 daje możliwość zastosowania tak zwanego „kroku zero”, który pozwala pominąć złożone kalkulacje wartości godziwej w przypadkach, gdy nie występuje znaczące ryzyko utraty wartości. Aktualizacja zawiera również schemat blokowy przedstawiający pozostałą część procesu:
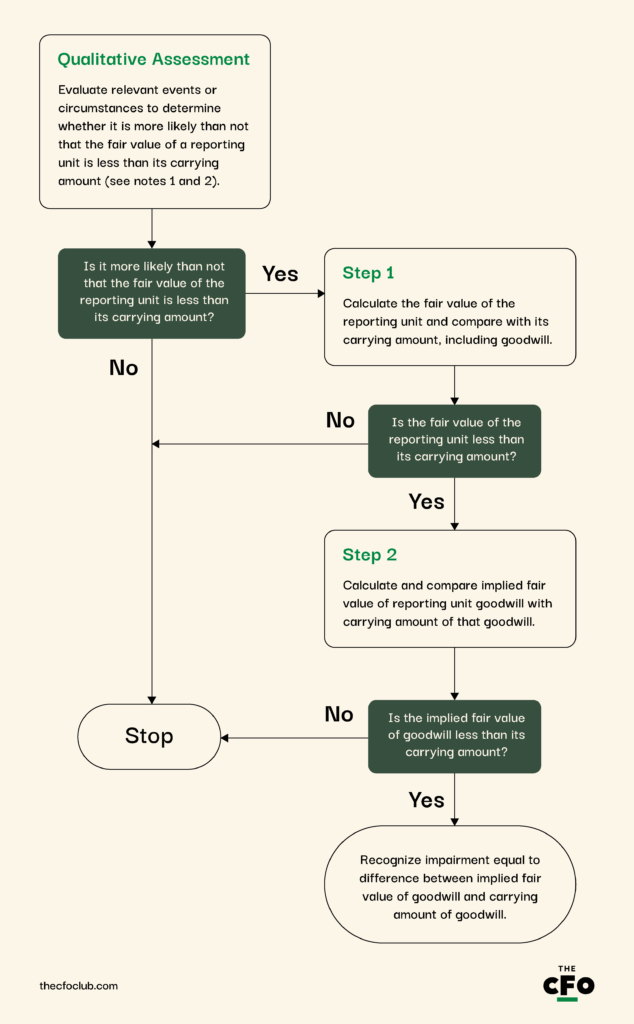
Test jakościowy obejmuje ocenę czynników makroekonomicznych, branżowych i specyficznych dla spółki, takich jak:
- Pogorszenie ogólnych warunków gospodarczych
- Pogorszenie koniunktury w konkretnej branży
- Spadek ceny akcji
- Zmiany na kluczowych stanowiskach
- Wyzwania regulacyjne lub prawne
- Negatywne trendy dotyczące przepływów pieniężnych
Jeśli ocena jakościowa sugeruje, że „bardziej prawdopodobne niż nie” (prawdopodobieństwo przekraczające 50%) jest wystąpienie utraty wartości firmy, spółka musi przeprowadzić test ilościowy opisany w kroku 3. W przeciwnym razie dalsze testowanie nie jest wymagane.
Dokumentuj dokładnie
\u003cspan style=\u0022font-weight: 400;\u0022\u003eDokładnie udokumentuj ocenę jakościową. Jeśli audytorzy zakwestionują decyzję o pominięciu testu ilościowego, dobrze uzasadniona notatka pomoże chronić Twoje stanowisko.\u003c/span\u003e
Krok 3: Przeprowadź ilościowy test utraty wartości
Test ilościowy obejmuje pomiar wartości godziwej jednostki sprawozdawczej przy użyciu podejścia dochodowego, rynkowego lub połączenia obu tych metod, a następnie porównanie jej z wartością bilansową.
Załóżmy, że pięć lat temu Twoja spółka nabyła małą firmę o nazwie Spółka A za 100 milionów dolarów. Przeprowadzasz coroczny test utraty wartości, a model DCF wskazuje, że wartość godziwa jednostki sprawozdawczej wynosi 75 milionów dolarów.
Zgodnie z przeprowadzonym testem wartość firmy uległa utracie i należy ją obniżyć o 25 milionów dolarów.
Sięgnij po oprogramowanie
\u003cspan style=\u0022font-weight: 400;\u0022\u003eUzyskanie dostępu do danych potrzebnych do przeprowadzenia ilościowego testu utraty wartości jest dość żmudne, jeśli nie korzystasz już ze scentralizowanego systemu księgowego lub \u003c/span\u003e\u003ca href=\u0022https://thecfoclub.com/tools/best-financial-analytics-software/\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eoprogramowania do analizy finansowej\u003c/span\u003e\u003c/a\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e. Jeśli jeszcze go nie masz, zdobądź je. To konieczność w każdej nowoczesnej spółce.\u003c/span\u003e
Krok 4: Zaksięguj stratę z tytułu utraty wartości firmy
Ujęcie utraty wartości jest proste. Utwórz nowe konto kosztów dotyczące utraty wartości firmy, obciąż to konto i uznaj konto wartości firmy, aby zmniejszyć jej wartość w bilansie.
Korzyści z utraty wartości firmy
Wartość firmy i jej utrata wartości mogą wydawać się abstrakcyjne, ale mają kluczowe znaczenie z różnych powodów. Oto niektóre korzyści związane z utratą wartości firmy dla interesariuszy:
- Poprawia przejrzystość finansową: Testy na utratę wartości zmuszają spółki do dostosowania wartości do rzeczywistej wartości ekonomicznej. Regularne testy zapewniają, że zawyżone aktywa nie wprowadzają w błąd inwestorów ani analityków oraz zmniejszają ryzyko zniekształceń księgowych, które mogłyby sztucznie zawyżać kondycję finansową.
- Chroni interesariuszy: Odpis z tytułu utraty wartości sygnalizuje, że kierownictwo jest świadome pogarszających się warunków działalności i podejmuje działania naprawcze. Dlatego utrata wartości dostarcza cennych informacji na temat strategicznych wyzwań stojących przed spółką i skłania inwestorów do ponownej oceny ryzyka.
- Promuje dyscyplinę w obszarze fuzji i przejęć: Perspektywa konieczności uzasadnienia odpisu z tytułu utraty wartości zmniejsza zachętę do zawierania agresywnych transakcji. Zmusza spółki do ponownego przemyślenia strategii przejęć, zwłaszcza w branżach charakteryzujących się wysokim poziomem wartości firmy.
Wady utraty wartości firmy
Utrata wartości firmy wiąże się również z różnymi wadami, takimi jak:
- Brak bezpośredniej korzyści podatkowej: Odpis z tytułu utraty wartości firmy nie zmniejsza dochodu podlegającego opodatkowaniu. Tworzy jedynie tymczasową różnicę między wynikiem księgowym a podatkowym (zwaną podatkiem odroczonym).
- Negatywny odbiór rynkowy: Duże odpisy z tytułu utraty wartości firmy mogą czasami wywołać panikę wśród inwestorów i spowodować spadek ceny akcji. Mogą zaszkodzić reputacji spółki, zwłaszcza jeśli utrata wartości sygnalizuje nieudane przejęcia lub słabe wyniki działalności.
Utrata wartości firmy: dodatkowe materiały
Omówiliśmy już wiele zagadnień w tym przewodniku, ale jeśli szukasz dodatkowych materiałów, zapoznaj się z poniższymi:
| Materiał | Dlaczego go potrzebujesz |
| ASC 350 | ASC 350 to główny standard U.S. GAAP regulujący testowanie utraty wartości firmy. Obejmuje wymogi dotyczące corocznego testowania, możliwość wyboru amortyzacji wartości firmy przez spółki prywatne oraz aktualizację z 2017 r. dotyczącą jednostopniowego testu utraty wartości. |
| Biuletyn księgowy pracowników SEC (SAB), temat 5 | SAB zawiera interpretacje pracowników SEC dotyczące ujmowania i ujawniania odpisów z tytułu utraty wartości. |
| MSR 36 | MSR 36 jest globalnym odpowiednikiem ASC 350 i ma znaczenie dla międzynarodowych spółek stosujących MSSF. |
| ASC 820 | Znajdziesz tu wytyczne dotyczące obliczania prawidłowej wartości godziwej (wykorzystywanej w pierwszym etapie procesu testowania utraty wartości). |
| Przewodnik AICPA dotyczący utraty wartości firmy | AICPA oferuje praktyczne wskazówki dotyczące metod wyceny, kluczowych założeń i uwarunkowań specyficznych dla poszczególnych branż w zakresie testowania utraty wartości. |
| Oprogramowanie księgowe | Zapewnia dostęp do danych w czasie rzeczywistym. Najlepsze systemy księgowe dostępne na rynku mogą również tworzyć modele DCF na podstawie przyjętych założeń. Znacząco skraca to czas potrzebny na analizę i pomaga skupić się na podejmowaniu trafniejszych decyzji. |
Utrata wartości wpływa na każde sprawozdanie finansowe
Z wyjątkiem przepływów pieniężnych utrata wartości firmy wpływa na wszystkie sprawozdania finansowe:
- Odpis z tytułu utraty wartości zmniejsza zysk netto w rachunku zysków i strat. Pamiętaj, że utrata wartości firmy jest zwykle klasyfikowana jako „strata z tytułu utraty wartości” w ramach kosztów operacyjnych.
- Niższy zysk netto przekłada się na niższe zyski zatrzymane w zestawieniu zysków zatrzymanych
- Odpis z tytułu utraty wartości zmniejsza saldo na koncie wartości firmy, które pojawia się w bilansie
Mówiąc prościej, utrata wartości nie jest dobrą wiadomością dla żadnego elementu sprawozdawczości finansowej. Tego dokładnie oczekują organy regulacyjne.
Konieczność ujawnienia słabych wyników przejętej spółki stanowi podstawę wprowadzenia koncepcji utraty wartości, dlatego podczas finalizowania transakcji przejęcia należy uwzględnić kwestię utraty wartości.
Gotowi, by rozwijać swoje kompetencje jako specjaliści ds. finansów? Zapisz się do naszego bezpłatnego newslettera, aby otrzymywać porady ekspertów, poradniki i spostrzeżenia od liderów finansowych kształtujących branżę technologiczną.