

Formuła CapEx pokazuje między innymi, na co firma stawia, jak elastyczna jest jej infrastruktura oraz czy bieżące inwestycje są zgodne z przyszłym tworzeniem wartości.
Choć większość zespołów finansowych doskonale zna tę formułę, prawdziwa różnica polega na tym, jak ją interpretują, aby kształtować alokację kapitału, strategię długoterminową i odporność operacyjną.
W tym przewodniku omawiam, w jaki sposób formuła CapEx pozwala uzyskać informacje na temat kapitałochłonności aktywów, częstotliwości reinwestycji i priorytetyzacji kapitału. Pokażę również, jak narzędzia cyfrowe mogą pomóc szybciej dostrzegać te wzorce, zapewniając lepszy wgląd i możliwość przewidywania.
Czym są nakłady inwestycyjne?
Nakłady inwestycyjne, znane również jako wydatki inwestycyjne, oznaczają środki przeznaczone na zakup, ulepszanie i utrzymanie długoterminowych aktywów rzeczowych, określanych łącznie jako rzeczowe aktywa trwałe (PP&E). Pomagają one firmom się rozwijać, utrzymywać konkurencyjność i planować finanse długoterminowe.
Typowe przykłady CapEx obejmują:
- Maszyny
- Pojazdy
- Budynki/powierzchnie biurowe
- Serwery
- Komputery/sprzęt
- Sprzęt budowlany
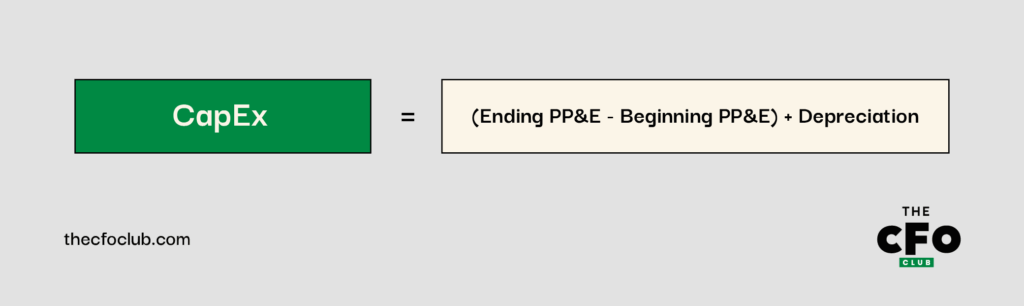
CapEx jest zazwyczaj ujmowany w rachunku przepływów pieniężnych firmy w ramach działalności inwestycyjnej, podczas gdy PP&E pojawia się w bilansie jako aktywo. Można go obliczyć za pomocą następującej formuły:

Kapitał obrotowy netto a CapEx
CapEx może brzmieć podobnie do kapitału obrotowego netto (NWC), jeśli rozpatruje się te słowa osobno, ale są to zupełnie różne pojęcia. NWC mierzy krótkoterminowe przepływy pieniężne i efektywność, podczas gdy CapEx oznacza środki przeznaczone na PP&E.
Rodzaje nakładów inwestycyjnych
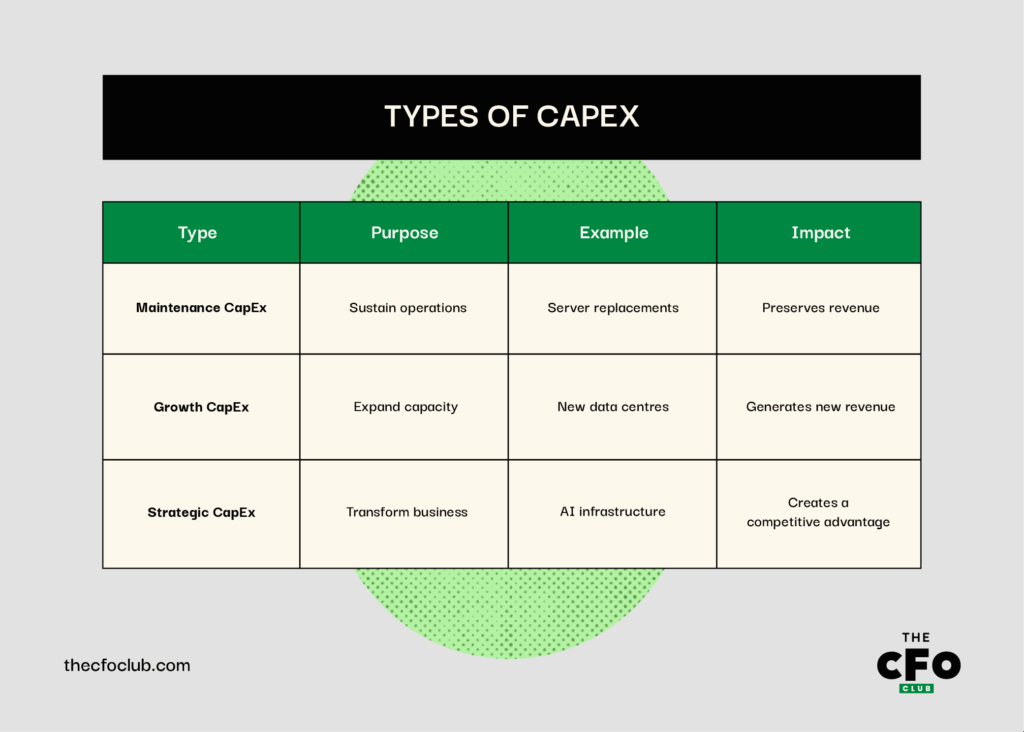
Nakłady inwestycyjne dzielą się na trzy rodzaje w zależności od powodu poniesienia wydatku: utrzymaniowe, rozwojowe i strategiczne. Oto krótkie omówienie:
1. Utrzymaniowe nakłady inwestycyjne
Utrzymaniowe nakłady inwestycyjne obejmują wszelkie wydatki związane z naprawą lub modernizacją istniejących aktywów rzeczowych. Ich celem jest utrzymanie obecnych zdolności operacyjnych przy zachowawczym poziomie wydatków.
Przykłady utrzymaniowych nakładów inwestycyjnych istotnych dla dyrektorów finansowych obejmują:
- Wydłużenie okresu użytkowania kluczowych aktywów, zapewniające stabilną produkcję bez kosztownych, nieplanowanych przestojów.
- Utrzymanie zgodności z normami i standardami bezpieczeństwa, ograniczające narażenie na ryzyko regulacyjne i odpowiedzialność operacyjną.
- Podtrzymywanie jakości obsługi klienta i zaufania do marki poprzez minimalizowanie zakłóceń związanych ze starzejącymi się systemami lub pogorszeniem ich wydajności.
Załóżmy, że zarządzasz finansami w firmie produkcyjnej i musisz przyspieszyć produkcję przy ograniczonym budżecie. Przykładem nakładów inwestycyjnych przeznaczonych na utrzymanie może być naprawa istniejących maszyn zamiast ich wymiany.
W dłuższej perspektywie dobrze zrealizowane utrzymaniowe nakłady inwestycyjne pomagają obniżyć całkowity koszt posiadania, poprawić efektywność aktywów i chronić płynność.
2. Rozwojowe nakłady inwestycyjne
Rozwojowe nakłady inwestycyjne obejmują długoterminowe inwestycje napędzające rozwój firmy. Zwiększają zdolności operacyjne i nadają priorytet nowym produktom oraz usługom.
Może to oznaczać rozbudowę sieci logistycznej w celu wsparcia rozwoju wielokanałowego, inwestycję w nowe centrum danych, aby skalować infrastrukturę, lub zakup nieruchomości w szybko rozwijającym się regionie. Są to przemyślane decyzje mające budować przyszłość, a nie tylko wspierać teraźniejszość.
Jako dyrektor finansowy możesz wykorzystać rozwojowe nakłady inwestycyjne, aby:
- Rozszerzanie możliwości produkcyjnych w celu zaspokojenia rosnącego popytu przy jednoczesnym zachowaniu efektywności kosztowej i dyscypliny marżowej.
- Wchodzenie na nowe rynki lub do nowych regionów geograficznych poprzez inwestowanie w sieci dystrybucji, lokalną infrastrukturę lub gotowość regulacyjną.
- Wspieranie rozszerzania linii produktowych za pomocą ukierunkowanych inwestycji w obiekty badawczo-rozwojowe, specjalistyczny sprzęt lub dedykowane możliwości wprowadzania produktów na rynek.
Weźmy na przykład firmę Target. Przedsiębiorstwo przeznaczyło 5 miliardów dolarów na otwarcie około 30 nowych sklepów w 2022 roku — to wzrostowy CapEx w najlepszym wydaniu.
Have an account? Log In
3. Strategiczny CapEx
Strategiczny CapEx zapewnia firmom przewagę, koncentrując się na działaniach ukierunkowanych na przyszłość, takich jak redefiniowanie modeli biznesowych firmy w celu tworzenia długoterminowej wartości. Wzmacnia pozycję konkurencyjną lub pomaga usprawniać działalność operacyjną.
Najskuteczniejsi liderzy finansowi wykorzystują dziś CapEx jako narzędzie do:
- Budowania infrastruktury AI/ML wspierającej produkty oparte na danych, operacje predykcyjne i inteligentną automatyzację.
- Wdrażania zaawansowanych systemów automatyzacji, które eliminują nieefektywności i skracają cykle operacyjne.
- Umożliwiania funkcjonowania modeli biznesowych opartych przede wszystkim na rozwiązaniach cyfrowych, które przygotowują firmę na nowe źródła przychodów lub strategie wprowadzania produktów na rynek.
Rozważmy firmę Microsoft. Chcąc nadążyć za rosnącym zainteresowaniem sztuczną inteligencją na całym świecie, gigant technologiczny przeznaczył w budżecie 80 miliardów dolarów na rozwój centrów danych skoncentrowanych na AI.
Kalkulator wzoru CapEx
Ręczne wykonywanie obliczeń może być odpowiednie w przypadku niewielkich kwot i małych firm, ale w większych przedsiębiorstwach automatyzacja zmienia zasady gry. Uprość i przyspiesz obliczanie nakładów inwestycyjnych za pomocą naszego bezpłatnego kalkulatora wzoru CapEx:
Jak korzystać ze wzoru CapEx
Niektórzy dyrektorzy finansowi preferują szybkie rozwiązanie, podczas gdy inni wolą ręcznie przeanalizować dane. Jeśli należysz do tej drugiej grupy, oto czego potrzebujesz do obliczenia nakładów inwestycyjnych:
- Końcowa wartość PP&E: saldo rzeczowych aktywów trwałych na koniec bieżącego okresu
- Początkowa wartość PP&E: saldo PP&E na koniec poprzedniego okresu
- Amortyzacja: ujęty koszt amortyzacji w danym okresie
A oto gdzie możesz je znaleźć:
1. Znajdź końcową wartość PP&E
Pozycję dotyczącą końcowej wartości PP&E znajdziesz wśród aktywów trwałych w najnowszym bilansie lub w bilansie za najnowszy okres, za który raportujesz. Zwykle jest ona oznaczona jako „Rzeczowe aktywa trwałe”, „Aktywa trwałe” lub „Wartość netto PP&E”.
Końcowa wartość PP&E odzwierciedla łączną wartość aktywów kapitałowych (lub aktywów długoterminowych) wykorzystywanych w działalności operacyjnej na koniec okresu. Często jest prezentowana po odliczeniu zakumulowanej amortyzacji, co oznacza, że wykazane saldo odzwierciedla pozostałą wartość użytkową aktywów, a nie ich pierwotny koszt.
2. Znajdź początkową wartość PP&E
Początkowa wartość PP&E jest zwykle wykazywana bezpośrednio obok końcowej wartości PP&E w bieżącym bilansie, więc nie musisz szukać daleko. Kwota ta reprezentuje wartość księgową wszystkich długoterminowych aktywów rzeczowych, które znajdowały się w posiadaniu firmy i były użytkowane na koniec poprzedniego okresu obrachunkowego.
Jej wartość jest przenoszona jako saldo otwarcia na rachunek aktywów trwałych w bieżącym okresie.
3. Znajdź kwotę amortyzacji
Amortyzacja jest kosztem niepieniężnym wykazanym w rachunku zysków i strat lub rachunku przepływów pieniężnych. Jej celem jest rozłożenie w czasie okresu użytkowania aktywów trwałych i dopasowanie kosztów do wygenerowanych przychodów.
Author's Tip
Jeśli amortyzacja jest ujęta łącznie z umorzeniem w sprawozdaniu, poszukaj poniżej not dotyczących PP\u0026E, aby znaleźć wartość wykazaną osobno.
4. Zastosuj obliczenie
Gdy znasz końcową wartość PP&E, początkową wartość PP&E oraz amortyzację, podstaw je do wzoru na nakłady inwestycyjne, aby określić wartość nakładów inwestycyjnych.
Przykład nakładów inwestycyjnych z życia wzięty
Szukasz przykładu z życia wziętego? Oto jak firma Apple wykazała swoje nakłady inwestycyjne za 2023 rok, stosując dokładnie tę metodę.
Apple (2023)
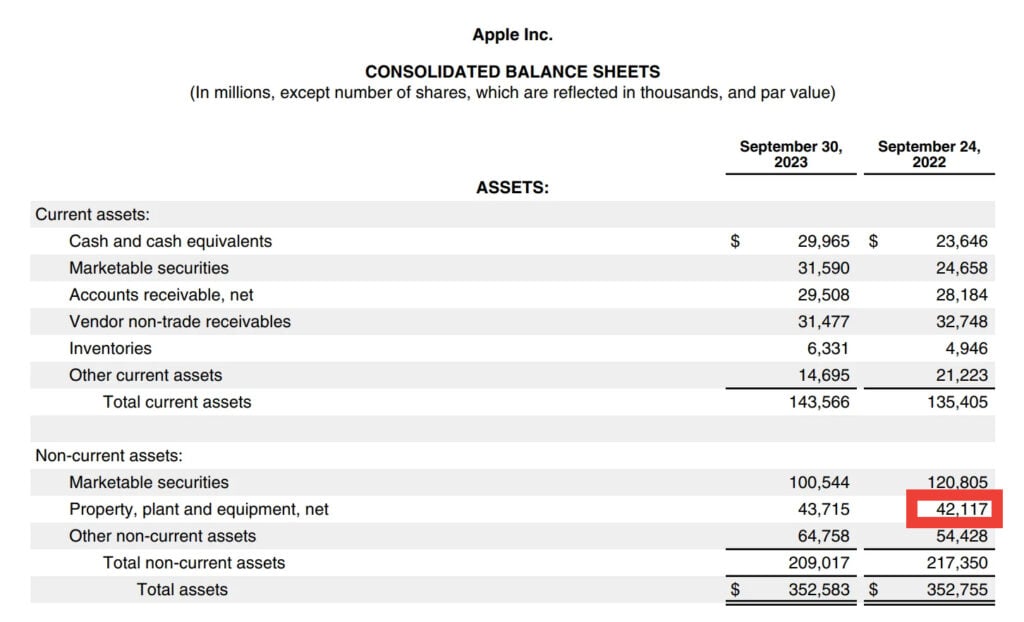
W skonsolidowanym bilansie w formularzu 10-K firmy Apple za 2023 rok końcowa wartość PP&E wynosi 43 715 mln USD.
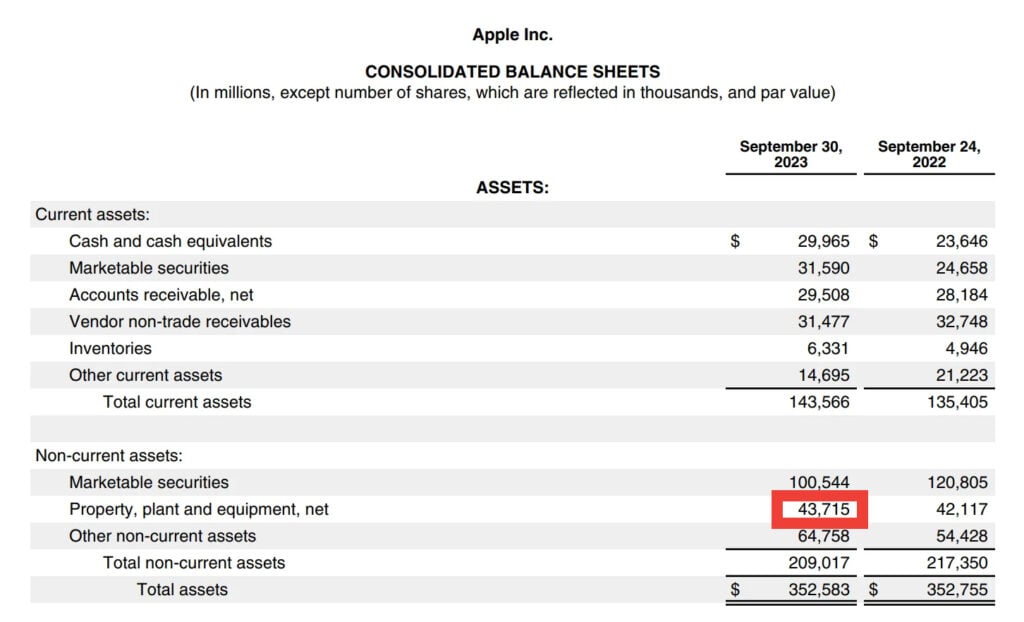
Bilans tego giganta technologicznego wykazuje również początkową wartość PP&E wynoszącą 42 117 mln USD (dla roku obrotowego 2022).
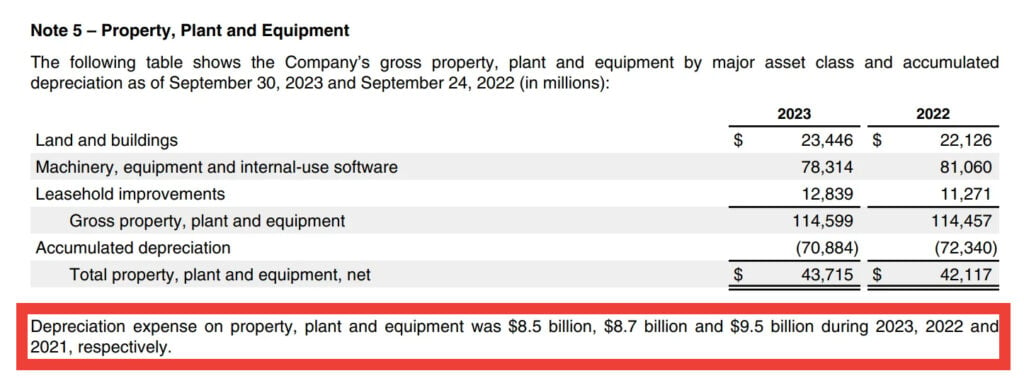
Zgodnie z notą dotyczącą PP&E amortyzacja wyniosła 8,5 mld USD (czyli 8500 mln USD).
Zgodnie z obliczeniem według wzoru na nakłady inwestycyjne, nakłady inwestycyjne firmy Apple za 2023 rok powinny wynosić 10 098 mln USD.
(43 715 mln USD - 42 117 mln USD) + 8,5 mld USD = 10 098 mln USD
Uwaga: Rzeczywiste/zaraportowane nakłady inwestycyjne firmy Apple za 2023 rok wyniosły 10 959 mln USD (jak wspomniano wcześniej). Skąd więc różnica w wysokości 861 mln USD, skoro zastosowaliśmy wzór? Wynika ona z faktu, że o ile nie jesteś właścicielem firmy lub w niej nie pracujesz i nie masz dostępu do jej dokładnych danych, rozbieżności mogą wynikać ze zbycia aktywów, korekt walutowych lub przejęć przedsiębiorstw, o których nie masz wiedzy.
Dobre i złe wskaźniki nakładów inwestycyjnych
Wskaźnik nakładów inwestycyjnych mierzy, w jakim stopniu przepływy pieniężne z działalności operacyjnej przedsiębiorstwa mogą pokryć nakłady inwestycyjne. Jest to doskonała miara kondycji finansowej i trwałości inwestycji. Zazwyczaj przy określaniu wartości wskaźnika nakładów inwestycyjnych przedsiębiorstwa stosuje się następującą metodologię:
- Wysoki wskaźnik nakładów inwestycyjnych (>2) pokazuje, że działalność operacyjna przedsiębiorstwa generuje wystarczającą ilość środków pieniężnych, aby finansować inwestycje i jeszcze więcej.
- Zdrowy wskaźnik nakładów inwestycyjnych (1-2) wskazuje na zrównoważone finansowanie z pewnym buforem.
- Niski wskaźnik nakładów inwestycyjnych (<1) sugeruje, że polegasz na zadłużeniu lub finansowaniu zewnętrznym w zakresie nakładów inwestycyjnych.
Aby obliczyć wskaźnik nakładów inwestycyjnych, wystarczy podzielić wartość nakładów inwestycyjnych przez wartość przepływów pieniężnych z działalności operacyjnej.
Oto kilka czynników, które mogą wpływać na ten wskaźnik:
- Wskaźnik CapEx do amortyzacji: Pokazuje, czy inwestujesz wystarczająco dużo, aby utrzymać lub zwiększyć bazę aktywów. Wartość poniżej 1 oznacza niedoinwestowanie lub wyczerpywanie się aktywów.
- Wskaźnik CapEx do sprzedaży: Odzwierciedla, jaka część przychodów ze sprzedaży jest ponownie inwestowana w aktywa kapitałowe. Wartość poniżej 5% wskazuje na model biznesowy o niskim poziomie aktywów lub potencjalne niedoinwestowanie.
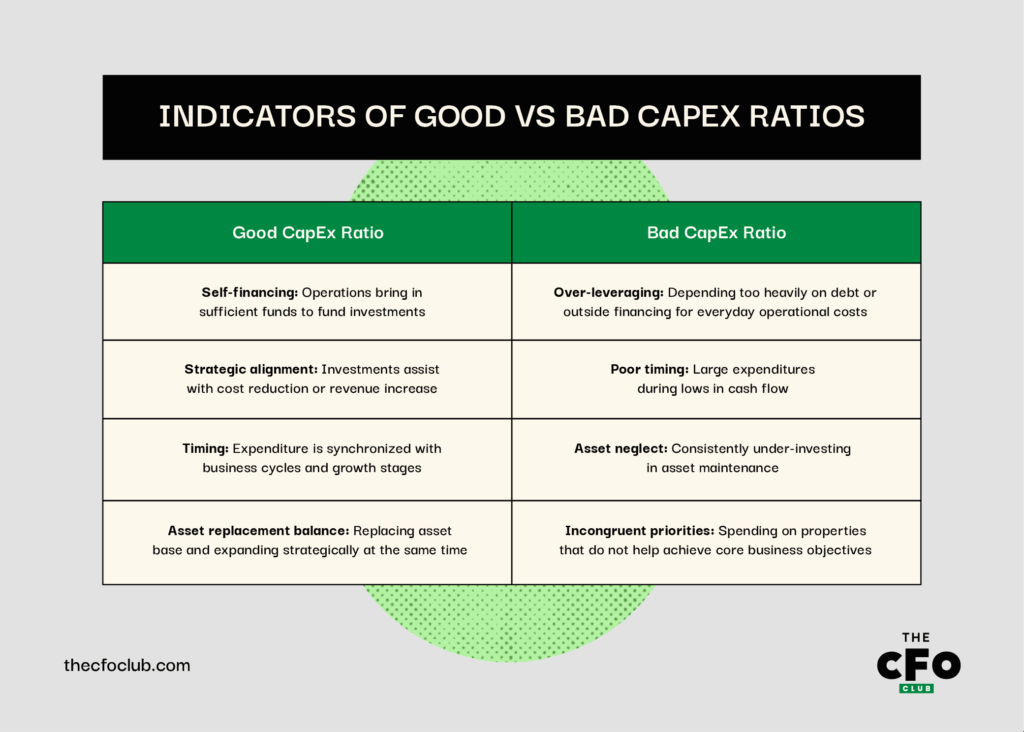
Jednak nie każdy ma czas na wykonywanie obliczeń. Do typowych bieżących wskaźników dobrego i złego poziomu CapEx można zaliczyć:
Kiedy obliczać CapEx
Wiele firm ocenia nakłady inwestycyjne co roku, zazwyczaj podczas przygotowywania rocznych sprawozdań finansowych. Chociaż coroczne przeglądy CapEx mają swoje uzasadnienie, mogą sprawić, że przeoczysz ważne czasowo możliwości i niewłaściwie przydzielisz kapitał.
Oprócz obowiązkowego raportowania na koniec roku warto obliczać CapEx także w następujących momentach (w zależności od różnych czynników biznesowych):
- Podczas cykli budżetowych: Aby dostosować inwestycje kapitałowe do celów biznesowych oraz zapewnić optymalne modelowanie i planowanie finansowe.
- W trakcie dużych inwestycji: Aby ocenić ich przystępność finansową i potencjalny wpływ przed zaangażowaniem środków.
- Kwartalne raporty finansowe. Aby śledzić trendy w zakresie wydatków kapitałowych oraz usprawniać analizę i prognozowanie przepływów pieniężnych w ciągu roku.
- Po istotnych zmianach modelu biznesowego: Aby ponownie ocenić potrzeby dotyczące aktywów, monitorować nowe inwestycje i dostosować planowanie amortyzacji.
Najczęstsze błędy przy obliczaniu CapEx
CapEx jest kluczowym wskaźnikiem finansowym, a błąd przy jego obliczaniu może zrujnować całą strategię. Jeśli na przykład zaniżysz lub zawyżysz wydatki, uzyskasz zniekształcone marże zysku, podejmiesz decyzje inwestycyjne na podstawie nieprawidłowych danych i niepoprawnie złożysz zeznania podatkowe.
Dobra wiadomość? Większość błędów w obliczeniach CapEx ma powtarzalny charakter. Oto najczęstsze z nich oraz sposoby, by ich uniknąć:
Mylenie CapEx z OpEx
Najczęstszym błędem popełnianym przez specjalistów ds. finansów podczas oceny nakładów inwestycyjnych jest mylenie kosztów operacyjnych (OpEx) z nakładami inwestycyjnymi (CapEx).
Na pierwszy rzut oka taka pomyłka może wydawać się niegroźna, ale w rzeczywistości taka nie jest. Może ona znacząco obniżyć EBITDA, wywołując mylące konsekwencje w sprawozdaniach finansowych i zobowiązaniach podatkowych.
Unikaj tego błędu, zapoznając się z kluczowymi różnicami między CapEx a OpEx:
- Nakłady inwestycyjne (CapEx) dotyczą inwestowania w aktywa trwałe, które mają przynieść długoterminowe korzyści ekonomiczne. Przykładem może być naprawa dachu, inwestycja w infrastrukturę chmurową lub zakup nowego sprzętu dla firmy.
- Koszty operacyjne (OpEx): W trakcie codziennego prowadzenia działalności często pojawiają się koszty pośrednie, które niekoniecznie zapewniają długoterminowy zwrot z inwestycji. Koszty te nazywa się wydatkami lub kosztami operacyjnymi. Są one również krótkoterminowe i ujmowane w budżecie zamiast rozłożenia dużych wypływów środków pieniężnych w czasie. Przykładami kosztów operacyjnych są czynsz, koszty zapasów, wynagrodzenia lub wydatki marketingowe.
| Element finansowy | Wpływ CapEx | Wpływ OpEx |
| Bilans | Zwiększa aktywa | Brak bezpośredniego wpływu |
| Rachunek zysków i strat | Wpływ amortyzacji rozłożony w czasie | Natychmiast obniża zysk |
| Rachunek przepływów pieniężnych | Wykazywany w działalności inwestycyjnej | Wykazywany w działalności operacyjnej |
| Konsekwencje podatkowe | Odliczany stopniowo poprzez amortyzację | W pełni odliczany w bieżącym okresie |
Niekorzystanie z oprogramowania
Ręczne obliczanie nakładów inwestycyjnych (CapEx) wiąże się z niepotrzebnym ryzykiem. Proste arkusze programu Excel prawdopodobnie nie poradzą sobie na przykład ze śledzeniem wielomilionowych inwestycji kapitałowych.
Amortyzacja może zostać wykazana nieprawidłowo, a błędy w formułach mogą pozostać niezauważone przez wiele miesięcy. Gdy ktoś w końcu je wykryje, może być już za późno na ich naprawienie. W tym miejscu przydaje się oprogramowanie CapEx, które jest szczególnie ważne w przypadku złożonych kwestii, takich jak:
- Wiele klas aktywów z różnymi harmonogramami amortyzacji
- Transfery między spółkami w bilansie
- Projekty kapitałowe obejmujące wiele okresów sprawozdawczych
- Przejęcia wymagające uzgodnienia PP&E
Szukasz odpowiedniego rozwiązania programowego CapEx? Oto kilka moich najważniejszych rekomendacji:
Dodatkowe zasoby dotyczące planowania finansowego
Szukasz dodatkowych informacji na temat usprawnienia procesu planowania finansowego? Usprawnij swoje działania i przepływ pracy dzięki tym dodatkowym zasobom:
- Najlepsze oprogramowanie do zarządzania wynikami przedsiębiorstwa
- Książki o finansach przedsiębiorstw z informacjami na temat rozwiązywania złożonych problemów
- Kursy certyfikacyjne FP&A rozwijające umiejętności związane ze sprawozdawczością finansową
- Książki o finansach przedsiębiorstw, które dostarczą dodatkowych informacji i wskazówek dotyczących radzenia sobie ze złożonymi wyzwaniami fiskalnymi
Subskrybuj, aby otrzymywać więcej informacji o CapEx i finansach
Chcesz poznać więcej strategicznych wskazówek finansowych i praktycznych narzędzi? Zasubskrybuj newsletter The CFO Club, aby otrzymywać porady ekspertów — liderów finansowych z czołowych firm.