CFO de SaaS afirma que a IA melhora o discernimento financeiro apenas quando os líderes permanecem envolvidos nos fluxos de trabalho
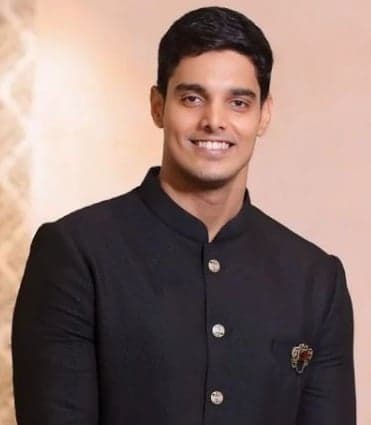
Nithin Shetty
CFO na Scrut Automation
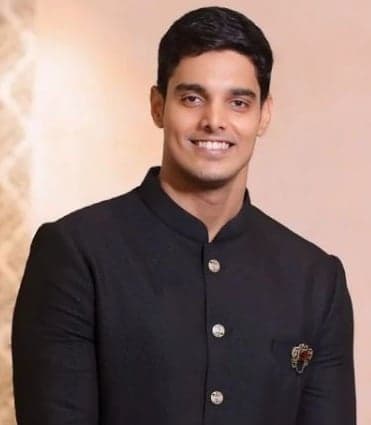
Nithin Shetty explica como os CFO podem utilizar a IA para melhorar o discernimento financeiro, integrando-a nos fluxos de trabalho, enquanto mantêm a responsabilidade e as decisões finais sob controlo humano.
Key Takeaways
Conceção dos fluxos de trabalho: O CFO utiliza a IA após a sua análise pessoal para questionar as explicações das variações, testar cenários de forma rigorosa e redigir comunicações.
Discernimento humano: A IA apoia as decisões financeiras, mas a alocação de capital, a angariação de fundos, as relações e a comunicação final ao conselho de administração continuam a ser responsabilidades humanas.
Modos de falha: A IA pode produzir erros plausíveis, não compreender o contexto da empresa e enfraquecer as previsões durante transições voláteis de empresas em fase inicial.
Mudança na equipa: A contratação na área financeira valoriza cada vez mais o ceticismo e a interpretação em detrimento das competências de produção, conduzindo os controllers para funções de revisão e questionamento.
Vantagem do CFO: A adoção prática da IA pode melhorar o pensamento estratégico, mas uma implementação descuidada pode provocar falhas de governação e enfraquecer o discernimento da liderança.
Nithin Shetty é CFO da Scrut Automation, onde supervisiona simultaneamente a tesouraria, FP&A, a conformidade transfronteiriça e as operações de receita. Começou a trabalhar na empresa quando a receita era de $500k ARR e, atualmente, é de $20M ARR.
Nesta conversa, Nithin partilhou como utiliza a IA nos momentos certos, nos fluxos de trabalho certos, para manter o seu discernimento e a sua responsabilidade.
Não encarar a transformação pela IA como um observador
O meu nome é Nithin Shetty. Sou Contabilista Certificado e CFO, e passei a última década a criar funções financeiras de raiz em empresas SaaS de elevado crescimento apoiadas por capital de risco.
O meu percurso foi menos moldado por uma carreira linear e mais pela exposição repetida ao caos em grande escala. Comecei com três empreendimentos durante o meu estágio de CA, abrangendo a indústria transformadora, os bens de grande consumo e o fornecimento de produtos do mar, não de forma estratégica, mas porque não conseguia separar pensar sobre negócios de gerir um. Esse instinto nunca desapareceu.
Depois de me qualificar como CA, assumi funções de CFO fracionário e interino em cinco setores, incluindo a indústria transformadora, SaaS, mobilidade, meios de comunicação e EdTech. Cada um apresentava um modelo de negócio em dificuldades, exigindo-me criar rapidamente clareza financeira e tomar decisões consequentes com informação incompleta. Isto continua a ser o cerne do que faço.
Atualmente, sou CFO da Scrut Automation, uma empresa SaaS de GRC e conformidade. Há três anos, todo o meu contexto operacional tem sido o de uma empresa que ajuda as organizações a gerir riscos e a automatizar a conformidade, e a IA está agora a reestruturar todos os pressupostos em que essa empresa foi construída. Tenho observado essa disrupção a partir do interior, enquanto administro simultaneamente a infraestrutura financeira que a financia.
Não estou a encarar a transformação pela IA como um observador. Vivi-a no interior da empresa, ao nível organizacional, observando como a IA altera a economia dos produtos, os ciclos de vendas, as expectativas dos clientes e a economia unitária em tempo real.
More Articles
- Os 11 melhores boletins informativos de finanças sobre IA para subscrever em 2026
- As 20 melhores newsletters de finanças a que subscrever em 2026
- Os melhores podcasts de finanças empresariais em 2026
- 14 Investidores-Anjo de SaaS que Estão a Emitir Cheques em 2026
- As 12 melhores certificações e cursos de FP&A em 2026
Complexidade organizacional
A minha organização financeira faz parte da Scrut Automation, uma empresa SaaS de GRC e conformidade da Série B apoiada pela Lightspeed, MassMutual Ventures e Endiya Partners. Crescemos de $500K para $20M ARR ao longo de três anos e meio, o que exigiu que a função financeira crescesse e se reestruturasse várias vezes durante um único mandato.
Lidero uma operação de 20 pessoas distribuídas por cinco áreas verticais. A equipa central de Finanças tem 12 pessoas, apoiadas por 3 em Operações de Receita, 2 em Operações de CS, 1 em Jurídico e Conformidade e 2 em Processamento Salarial e Fiscalidade. Os meus subordinados diretos são um Responsável pelo controlo financeiro e um Responsável de FP&A. Os serviços de Secretaria Societária e Jurídicos são assegurados através de um contrato de avença estruturado, fora do quadro de pessoal.
As nossas operações apresentam complexidade transfronteiriça. Operamos através de uma holding indiana e de uma subsidiária norte-americana. Faço a gestão do reporte consolidado, dos preços de transferência, dos acertos intragrupo, da reconciliação entre os US GAAP e as Ind AS, da conformidade no Delaware e das declarações fiscais estaduais, como parte do nosso ritmo operacional regular. O reconhecimento de receita abrange USD e INR, incluindo ARR de subscrições, serviços profissionais e componentes baseados na utilização, estruturados ao abrigo das Ind AS 115 e da ASC 606.
O âmbito torna esta função ligeiramente invulgar para uma empresa da Série B. As Operações de Receita e as Operações de CS reportam à área financeira, não por convenção, mas porque eu era o único responsável pelos dados de desempenho em todos os sistemas. Ser responsável pelos dados de GTM e pela saúde dos clientes tornou operacionalmente lógico assumir também essas funções. Esta estrutura manteve-se e comprovou o seu valor em todos os ciclos do conselho de administração.
Como a IA reduz o tempo de redação e interpretação
Antes de utilizar sistematicamente a IA, as comunicações financeiras consumiam a maior parte do tempo da minha agenda sem melhorar proporcionalmente os resultados. Redigir uma atualização para o conselho de administração, um memorando para investidores ou um comentário de gestão sobre os números mensais exigia alternar o foco entre a análise e a redação. O próprio processo de redação consumia tempo que deveria ter sido dedicado ao raciocínio subjacente.
Comecei a utilizar o Claude como camada de redação e interpretação para as comunicações financeiras e os resultados de FP&A. Concluía a análise e, em seguida, utilizava a IA para estruturar a narrativa, testar a lógica da apresentação dos meus números e verificar se os dados subjacentes sustentavam a minha história. Também comecei a utilizá-lo para as primeiras análises de contratos e documentos, o que reduziu o tempo entre a receção de um documento e a preparação de um conjunto estruturado de perguntas para o departamento jurídico.
Como resultado, a distribuição do meu tempo mudou significativamente. O ciclo de redação das comunicações para o conselho de administração foi substancialmente encurtado. Mais importante ainda, a qualidade do escrutínio melhorou, porque utilizei a IA para contestar a minha própria interpretação antes de a apresentar. Isto revelou lacunas que, anteriormente, só teria detetado durante a reunião.
Um fluxo de trabalho real de reporte mensal
Vou descrever detalhadamente o ciclo mensal de relatórios para o conselho de administração e os investidores. Este ciclo tem duas fases interligadas: a fase dos números e a fase da narrativa e dos cenários. A IA está envolvida em ambas, desempenhando um papel diferente em cada uma.
O ciclo começa quando o Controller Financeiro conclui o fecho do mês. Depois, tenho os valores reais relativos à receita, aos custos, ao consumo de caixa e às principais métricas SaaS: ARR, NRR, múltiplo de consumo de caixa e período de recuperação do CAC. Primeiro, revejo manualmente os números antes de a IA tocar em qualquer coisa. Essa sequência é importante. Preciso de formar a minha própria opinião sobre o que aconteceu antes de introduzir qualquer interpretação externa, porque, se recorrer primeiro à IA, corro o risco de ficar condicionado pelo seu enquadramento em vez de desenvolver o meu próprio.
Depois da minha revisão inicial, utilizo o Claude para interpretar as variações. Forneço os valores reais comparados com o orçamento, os comparativos do período anterior e as principais alterações. Em seguida, utilizo a IA para testar criticamente a minha interpretação sobre o que esteve na origem de cada variação material. Nesta fase, não estou a perguntar o que aconteceu — já sei. Em vez disso, estou a perguntar se a minha explicação para o motivo pelo qual aconteceu é a versão mais precisa e completa. A IA apresenta explicações alternativas que posso ter ignorado e assinala lacunas lógicas na narrativa antes de esta chegar ao conselho de administração.
O resultado dessa fase alimenta diretamente a fase de modelização de cenários. Com base nos valores reais do mês e nos fatores que explicam as variações, atualizo o modelo financeiro em tempo real. Depois, utilizo a IA para testar a robustez dos pressupostos futuros. É aqui que desenvolvo os cenários. Elaboro cenários de crescimento, base e conservador. Utilizo a IA para desafiar os pressupostos subjacentes a cada um, sobretudo no que diz respeito à trajetória da receita, ao consumo de caixa e à autonomia financeira. Aqui, pergunto se o conselho de administração encontrará uma falha em algum destes cenários que eu ainda não tenha identificado.
A fase final envolve a redação. Utilizo a IA para produzir o primeiro rascunho da narrativa para o conselho de administração, dos comentários da gestão e da atualização para os investidores. Depois, revejo e reescrevo esse rascunho várias vezes antes de finalizar o que quer que seja. O rascunho produzido pela IA serve como ponto de partida e estrutura orientadora, não como um produto acabado. A minha reescrita incorpora a voz, a decisão sobre o que deve ser enfatizado e contextualizado e uma compreensão do que cada investidor precisa de ouvir naquele momento.
Porque é que os CFO devem decidir deliberadamente onde a IA se integra num fluxo de trabalho
Decido deliberadamente onde a IA se integra no fluxo de trabalho. Integra-se antes do meu julgamento, não em vez dele. Revejo e assumo a responsabilidade por todos os resultados.
Decido deliberadamente onde a IA se integra no fluxo de trabalho. Integra-se antes do meu julgamento, não em vez dele. Revejo e assumo a responsabilidade por todos os resultados. Manter essa fronteira tem sido importante, sobretudo nos relatórios para o conselho de administração e para os investidores, onde a precisão e a responsabilização são inegociáveis.
Mas não tenho uma lista fixa de tarefas da IA versus tarefas humanas. Trata-se apenas de perceber onde o custo de errar é recuperável e onde não é.
Nas tarefas apoiadas pela IA, as áreas de maior impacto para mim são a interpretação da análise de variações, a modelização de cenários e as comunicações financeiras. A análise de variações é um bom exemplo. O cálculo em si nunca foi o problema. O problema foi sempre a velocidade e a qualidade da narrativa à sua volta: compreender o que o número realmente diz, o que o determinou e qual é a resposta de gestão adequada. A IA melhorou significativamente a velocidade e a profundidade dessa camada interpretativa.
A modelização de cenários e os testes de robustez são outras áreas em que a IA demonstra o seu valor. Utilizo-a para testar criticamente os pressupostos, gerar cenários alternativos que talvez não me ocorressem instintivamente e desafiar a lógica do modelo antes de este chegar ao CEO ou ao conselho de administração. Funciona como um advogado do diabo estruturado. O apoio ao FP&A e a revisão inicial de contratos seguem uma lógica semelhante. Trabalho analítico de grande volume e repetitivo, cujo resultado serve de base a uma decisão humana em vez de a substituir.
As áreas que permanecem explicitamente humanas incluem a afetação de capital, o discernimento na captação de financiamento, a comunicação com o conselho de administração e os investidores na fase final e qualquer decisão com uma dimensão relacional ou reputacional. Deixem-me explicar porquê.
A afetação de capital numa empresa da Série B não é um problema matemático. É uma decisão sobre quais as apostas a fazer com recursos limitados, tomada num contexto de incerteza e com informação incompleta. O CFO é responsável por essa decisão e responde por ela. A IA pode modelizar cenários, mas não pode assumir essa responsabilidade.
A captação de financiamento é o exemplo mais claro de um domínio totalmente humano. As relações com os investidores, a negociação dos termos, a leitura do ambiente numa operação e saber quando insistir e quando aguardar não são tarefas que eu delegaria à IA, nem que orientaria fortemente com base nela. Os riscos são demasiado elevados e as variáveis demasiado humanas.
A comunicação com o conselho na fase final mantém-se humana por uma razão diferente. Usei IA para redigir e testar exaustivamente a lógica da minha apresentação. Mas aquilo que apresento à Lightspeed, à MassMutual Ventures e à Endiya Partners é a minha leitura do negócio e a forma como enquadro os riscos. Isso significa que a minha credibilidade está em jogo. A IA intervém antes desse momento, não durante o mesmo.
Como as limitações da IA afetam as equipas financeiras
Nithin salienta
A IA está errada com toda a confiança de formas mais difíceis de detetar do que os erros óbvios. Um erro de cálculo numa folha de cálculo é visível. Uma interpretação narrativa plausível, mas subtilmente errada, de uma variação não é.
Já abordei muitos dos benefícios da IA nas finanças. Do lado negativo, eis três observações honestas.
A IA está errada com toda a confiança de formas mais difíceis de detetar do que os erros óbvios. Um erro de cálculo numa folha de cálculo é visível. Uma interpretação narrativa plausível, mas subtilmente errada, de uma variação não é. Numa fase inicial, detetei dois casos em que os comentários gerados por IA caracterizavam erradamente o fator responsável por uma variação de custos, de uma forma que teria sido embaraçosa num contexto de conselho de administração. Isso fez-me recalibrar o cuidado com que revejo os resultados da IA antes de os fazer avançar.
A segunda limitação é o contexto. A IA não transporta memória institucional. Sempre que a utilizo, reconstruo o contexto de raiz. Para uma função financeira em que o historial das decisões, as relações com os investidores e a narrativa estratégica são profundamente contextuais, esta é uma limitação real. Isto significa que a IA funciona melhor em tarefas discretas e bem delimitadas do que em qualquer atividade que exija uma compreensão profunda de como chegámos até aqui.
A terceira é a adoção dentro da equipa. Fazer com que uma equipa financeira utilize bem a IA, em vez de a evitar ou de depender excessivamente dela, exigiu uma gestão ativa. O impulso de inserir um número na IA e aceitar o resultado sem o questionar é um risco real, sobretudo no caso dos membros mais jovens da equipa. Criar os hábitos certos em torno da utilização da IA foi tão importante como as próprias ferramentas.
Três áreas onde a IA não deve ser utilizada nas finanças
A área em que a IA claramente ficou mais aquém das minhas expectativas é tudo o que exige discernimento sobre pessoas e relações.
Numa fase inicial, tentei utilizar a IA para estruturar e enquadrar conversas difíceis: decisões sobre remuneração, conversas sobre desempenho com membros sénior da equipa e comunicações aos investidores sobre objetivos não atingidos. Os resultados eram tecnicamente coerentes, mas completamente errados na prática. Estavam calibrados para um contexto profissional genérico, não para o historial específico da relação, a personalidade do indivíduo ou as dinâmicas não verbalizadas que determinam a forma como essas conversas são recebidas. Deixei completamente de a utilizar para essa categoria.
Outra área é a avaliação de riscos prospetivos num contexto de startup. A IA é excelente a identificar riscos com precedentes históricos e através do reconhecimento de padrões. Identifica mal os riscos específicos que são relevantes numa empresa de elevado crescimento, com capital limitado e em rápida transformação, onde as ameaças muitas vezes ainda não ocorreram naquela configuração específica. Quando gerimos a transformação da Scrut para o segmento empresarial e, simultaneamente, um novo cálculo das previsões de receitas, os quadros de risco gerados por IA pareceram genéricos. Os riscos reais naquele momento eram específicos das nossas relações com os investidores, da capacidade da nossa equipa comercial para executar uma mudança de segmento e da nossa posição de consumo de capital face ao calendário de angariação de fundos. A IA não conseguiu identificar nada disso de forma útil.
E uma última área é a precisão das previsões em períodos voláteis. Parte-se implicitamente do princípio de que a IA melhorará a precisão das previsões em FP&A. Num ambiente estável e com muitos dados, isso pode ser verdade. Numa empresa SaaS de Série B que está a atravessar uma transformação estratégica, com uma equipa comercial em transição e um produto em rápida evolução, os padrões históricos não são úteis. Os dados de entrada são demasiado ruidosos e o negócio muda mais depressa do que qualquer modelo consegue aprender de forma útil. Durante esse período, a IA deu-me mais cenários, mas não cenários melhores.
Como as equipas financeiras estão a mudar com a IA
Algumas pessoas definem o seu valor através do volume de produção, e a redução dessa necessidade de produção por parte da IA exigiu uma gestão ativa da forma como pensam sobre os seus próprios contributos.
Alterou o que procuro nas pessoas que contrato, sem ainda alterar quantas pessoas contrato.
O nível técnico exigido para integrar a minha equipa financeira não baixou. Mas a natureza dos requisitos técnicos mudou. Estou menos focado em saber se alguém consegue criar um modelo ou produzir uma análise de desvios e mais focado em saber se consegue pensar criticamente sobre resultados que não são da sua autoria.
A capacidade específica que agora avalio explicitamente é o ceticismo produtivo em relação à IA: o instinto de questionar em vez de aceitar. Um membro da equipa que considera correto um resultado coerente gerado por IA é agora um risco, ao contrário do que acontecia há dois anos, porque o volume e a plausibilidade dos resultados gerados por IA fazem com que a aceitação acrítica crie riscos em grande escala.
A segunda alteração é que o responsável pelo controlo financeiro e o responsável por FP&A passaram a intervir mais cedo. Isto implica menos tempo dedicado à produção e mais tempo dedicado à revisão, interpretação e contestação. Essa transição não foi simples para todos. Algumas pessoas definem o seu valor através do volume de produção, e a redução dessa necessidade de produção por parte da IA exigiu uma gestão ativa da forma como pensam sobre os seus próprios contributos.
A composição da equipa ainda não mudou. Os requisitos de talento dentro dessa composição mudaram significativamente.
Porque é que o Claude é a ferramenta de IA mais importante de um CFO
O Claude é a minha ferramenta de eleição. Não porque seja a ferramenta mais especializada da minha pilha tecnológica, mas porque é a que oferece maior efeito multiplicador. Todas as outras ferramentas financeiras que utilizo servem um fluxo de trabalho específico. O Claude está presente em todas elas.
Utilizo-o especificamente para a interpretação de desvios e para testes de esforço de cenários. Estas duas atividades estão no centro de todas as conversas financeiras consequentes que tenho: com o CEO, com o conselho de administração e com investidores. Poder desafiar a minha interpretação dos números e testar sob pressão os pressupostos do meu modelo antes dessas conversas melhorou a forma como participo nelas.
Destaca-se de todas as outras ferramentas porque melhora o meu raciocínio, em vez de simplesmente acelerar a minha produção. Todas as outras ferramentas que utilizo estão otimizadas para a produção. Esta está otimizada para o discernimento. Numa função de CFO, essa distinção é mais importante do que qualquer métrica de eficiência.
A IA torna os CFO substituíveis?
Nithin salienta
A verdade desconfortável é que a IA não está a separar os CFO entre relevantes e irrelevantes. Está a acelerar a distinção entre os CFO que pensavam genuinamente e os CFO que se dedicavam sobretudo a produzir. Essa distinção já existia antes da IA. Era apenas mais difícil de ver.
A pergunta que gostaria que tivesse feito é se a IA está a tornar os CFO mais substituíveis ou menos.
A resposta comum é que são menos substituíveis. A IA trata do trabalho analítico, e o CFO sobe na cadeia de valor, concentra-se no discernimento e na estratégia e torna-se mais indispensável.
Acho que isso está parcialmente errado.
Os CFO que se tornarão menos substituíveis utilizam a IA para desenvolver um discernimento mais apurado, relações mais fortes com o conselho de administração e um pensamento estratégico mais profundo, e investem nas capacidades humanas que a IA não consegue replicar.
Os CFO que se tornarão mais substituíveis utilizam a IA para produzir resultados melhores sem desenvolver um pensamento melhor, confundem uma análise mais rápida com uma perceção mais profunda e permitem que a ferramenta substitua o rigor intelectual que a função sempre exigiu.
A verdade desconfortável é que a IA não está a separar os CFO entre relevantes e irrelevantes. Está a acelerar a distinção entre os CFO que pensavam genuinamente e os CFO que se dedicavam sobretudo a produzir. Essa distinção já existia antes da IA. Era apenas mais difícil de ver.
Penso nisso regularmente. É a pergunta que me mantém honesto sobre a forma como utilizo estas ferramentas e sobre o motivo.
Como devem os CFO lidar com as mudanças impulsionadas pela IA
O meu conselho começa de forma desconfortável… O CFO que se apressa a implementar IA em fluxos de trabalho de alto risco sem a infraestrutura de governação necessária para detetar erros, e o primeiro erro grave num contexto de administração ou de investidores, fará com que a função recue significativamente.
O meu conselho começa de forma desconfortável, por isso começarei por aí.
A maioria dos CFOs vai abordar isto de forma errada, avançando demasiado devagar e depois corrigindo excessivamente. Já identifico um padrão de observação longa e cautelosa, seguida de uma adoção apressada e mal governada quando a pressão competitiva torna a inação insustentável. Ambos os extremos deste padrão são dispendiosos. O CFO que espera demasiado perde terreno em produtividade, talento e relevância estratégica. O CFO que se apressa a implementar IA em fluxos de trabalho de alto risco sem a infraestrutura de governação necessária para detetar erros, e o primeiro erro grave num contexto de administração ou de investidores, fará com que a função recue significativamente.
- Envolva-se pessoalmente e de imediato no trabalho. Não recorra a uma força-tarefa, não delegue a exploração num membro júnior da equipa, nem se limite a ler sobre o assunto. Para desenvolver um discernimento genuíno sobre o lugar da IA numa função financeira, utilize-a pessoalmente em trabalho real e experimente em primeira mão tanto a sua capacidade de alavancagem como os seus modos de falha. Um CFO que nunca tenha utilizado pessoalmente a IA numa atualização para a administração, numa análise de desvios ou num modelo de cenários não tem bases para tomar boas decisões sobre onde a implementar em grande escala.
- Defina explicitamente os limites antes de precisar deles. Determine antecipadamente quais as decisões que a IA pode fundamentar e quais permanecem exclusivamente humanas. Não deixe esse limite implícito. Numa função financeira, um limite pouco claro tem custos: as comunicações com a administração contêm erros subtis, as avaliações de risco não detetam ameaças específicas do contexto e as decisões de afetação de capital otimizam padrões históricos em vez de um discernimento orientado para o futuro. Registe esse limite por escrito, comunique-o à sua equipa e reveja-o periodicamente à medida que as ferramentas evoluem.
- Encare a adoção da IA como uma questão de capacidade da equipa, não de ferramentas. O acesso a ferramentas de IA não será o fator limitativo na maioria das funções financeiras; serão o discernimento da equipa e a sua capacidade de as utilizar bem. Os membros mais juniores da equipa correm o risco de depender excessivamente da IA, aceitando os seus resultados sem os questionar. Isto cria um risco de qualidade precisamente nos fluxos de trabalho em que procura eficiência. Criar os hábitos certos — o instinto de questionar os resultados da IA em vez de os validar — é um problema de gestão que exige atenção ativa.
- Este conselho é específico para CFOs de empresas em forte crescimento ou apoiadas por capital de risco. Os seus investidores estão atentos à forma como pensa sobre a IA, e não apenas à forma como a sua empresa a utiliza. Um CFO que consiga falar de forma fluente e específica sobre a integração da IA na função financeira, incluindo os casos em que não funcionou, demonstra uma sofisticação operacional relevante para as relações com a administração e para a próxima ronda de financiamento. Um entusiasmo vago pela IA é tão prejudicial como ignorá-la.
- E a maioria dos CFOs vai resistir a este conselho. A chegada da IA não reduz o valor do discernimento humano na liderança financeira; aumenta-o. À medida que a IA absorve uma maior parte do trabalho analítico e de redação, aquilo que permanece exclusivamente humano torna-se mais visível e consequente. Inteligência relacional, responsabilização, capacidade de interpretar o ambiente numa reunião da administração, discernimento para saber quando o modelo está errado, mesmo quando parece certo. A IA não está a automatizar essas capacidades; está a amplificar a sua importância precisamente porque tudo à sua volta está a ser automatizado. Os CFOs que prosperarem neste momento investirão nessas capacidades humanas, integrando simultaneamente a IA nos seus fluxos de trabalho.
Acompanhe
Pode acompanhar o trabalho de Nithin Shetty no LinkedIn.
Seguir-se-ão mais entrevistas com especialistas no Clube dos CFOs!