

Saber quanto dinheiro tem disponível para gastar pode significar a diferença entre a pobreza e a riqueza. Gaste mais do que pode quando não tem dinheiro para isso e terá de lidar com acionistas zangados e um banco desapontado; não utilize eficazmente o que tem e pode muito bem estar a atirá-lo para o fogo a que chamamos “inflação”.
Mas como calcula o fluxo de caixa livre (FCF)? Pode começar por vários pontos, como as atividades operacionais, o resultado líquido e o EBIT. Cada método tem vantagens e casos de utilização, e a escolha depende das suas necessidades e da informação disponível. Vou explicar-lhe o que utilizar, quando o utilizar e por que motivo é importante.
O que é o fluxo de caixa livre?
O FCF é uma medida do desempenho e da saúde financeira de uma empresa. Representa o dinheiro que uma empresa consegue gerar depois de contabilizar o montante necessário para manter ou expandir a sua base de ativos.
O fluxo de caixa livre é um indicador essencial da flexibilidade e da solidez financeira de uma empresa. Mostra quanto dinheiro resta a uma empresa depois de pagar as suas despesas operacionais e investir no seu crescimento. Este é o dinheiro que pode ser utilizado para fins discricionários, como o pagamento de dividendos, a recompra de ações, a redução da dívida ou o pagamento ao seu próprio CEO pela utilização da palavra “We”.
Por que motivo é importante conhecer o seu FCF
Existem inúmeras razões para estar plenamente consciente do seu FCF; algumas são essenciais para a empresa, enquanto outras podem contribuir para criar uma empresa melhor a longo prazo. Eis algumas das razões mais importantes:
Have an account? Log In
Rentabilidade vs. geração de caixa
Embora o resultado líquido seja uma medida da rentabilidade, inclui elementos não monetários e pode ser influenciado por práticas contabilísticas. O FCF, por outro lado, representa o dinheiro efetivamente gerado pela empresa que está disponível para distribuição aos investidores depois de todas as despesas e reinvestimentos. É uma medida mais concreta do desempenho financeiro de uma empresa.
Flexibilidade financeira
O FCF indica a capacidade de uma empresa para gerar dinheiro para além do necessário para as operações e as despesas de capital. Esta flexibilidade pode ser um sinal de uma empresa sólida e bem gerida.
Qualidade do investimento
Um FCF positivo é frequentemente um sinal de um investimento de elevada qualidade. Sugere que a empresa está a gerar mais dinheiro do que o suficiente para apoiar as suas operações e o seu crescimento, o que pode levar ao aumento dos dividendos ou à recompra de ações, sendo que ambos podem aumentar o valor para os acionistas.
Indicador de solvência
O FCF também pode ser um indicador de solvência. Embora isso possa ser aceitável para determinados investidores-anjo que procuram investimentos de enorme potencial, a maioria das pessoas racionais prefere saber que uma empresa consegue manter as luzes acesas sem ter de angariar mais dinheiro. As empresas com um FCF consistentemente negativo podem ter dificuldades em cumprir as suas obrigações sem a entrada de novo dinheiro no sistema, o que pode conduzir a dificuldades financeiras ou à falência.
Avaliação
O FCF é um elemento essencial nos modelos de avaliação. Por exemplo, o modelo de fluxo de caixa descontado (DCF), um dos métodos de avaliação mais comuns, baseia-se no FCF para estimar o valor intrínseco de uma empresa.
Como calcular o fluxo de caixa livre
A fórmula do FCF pode ser calculada de várias formas; eis algumas delas, diferenciadas pelo ponto de partida.
Começar pelo fluxo de caixa das atividades operacionais
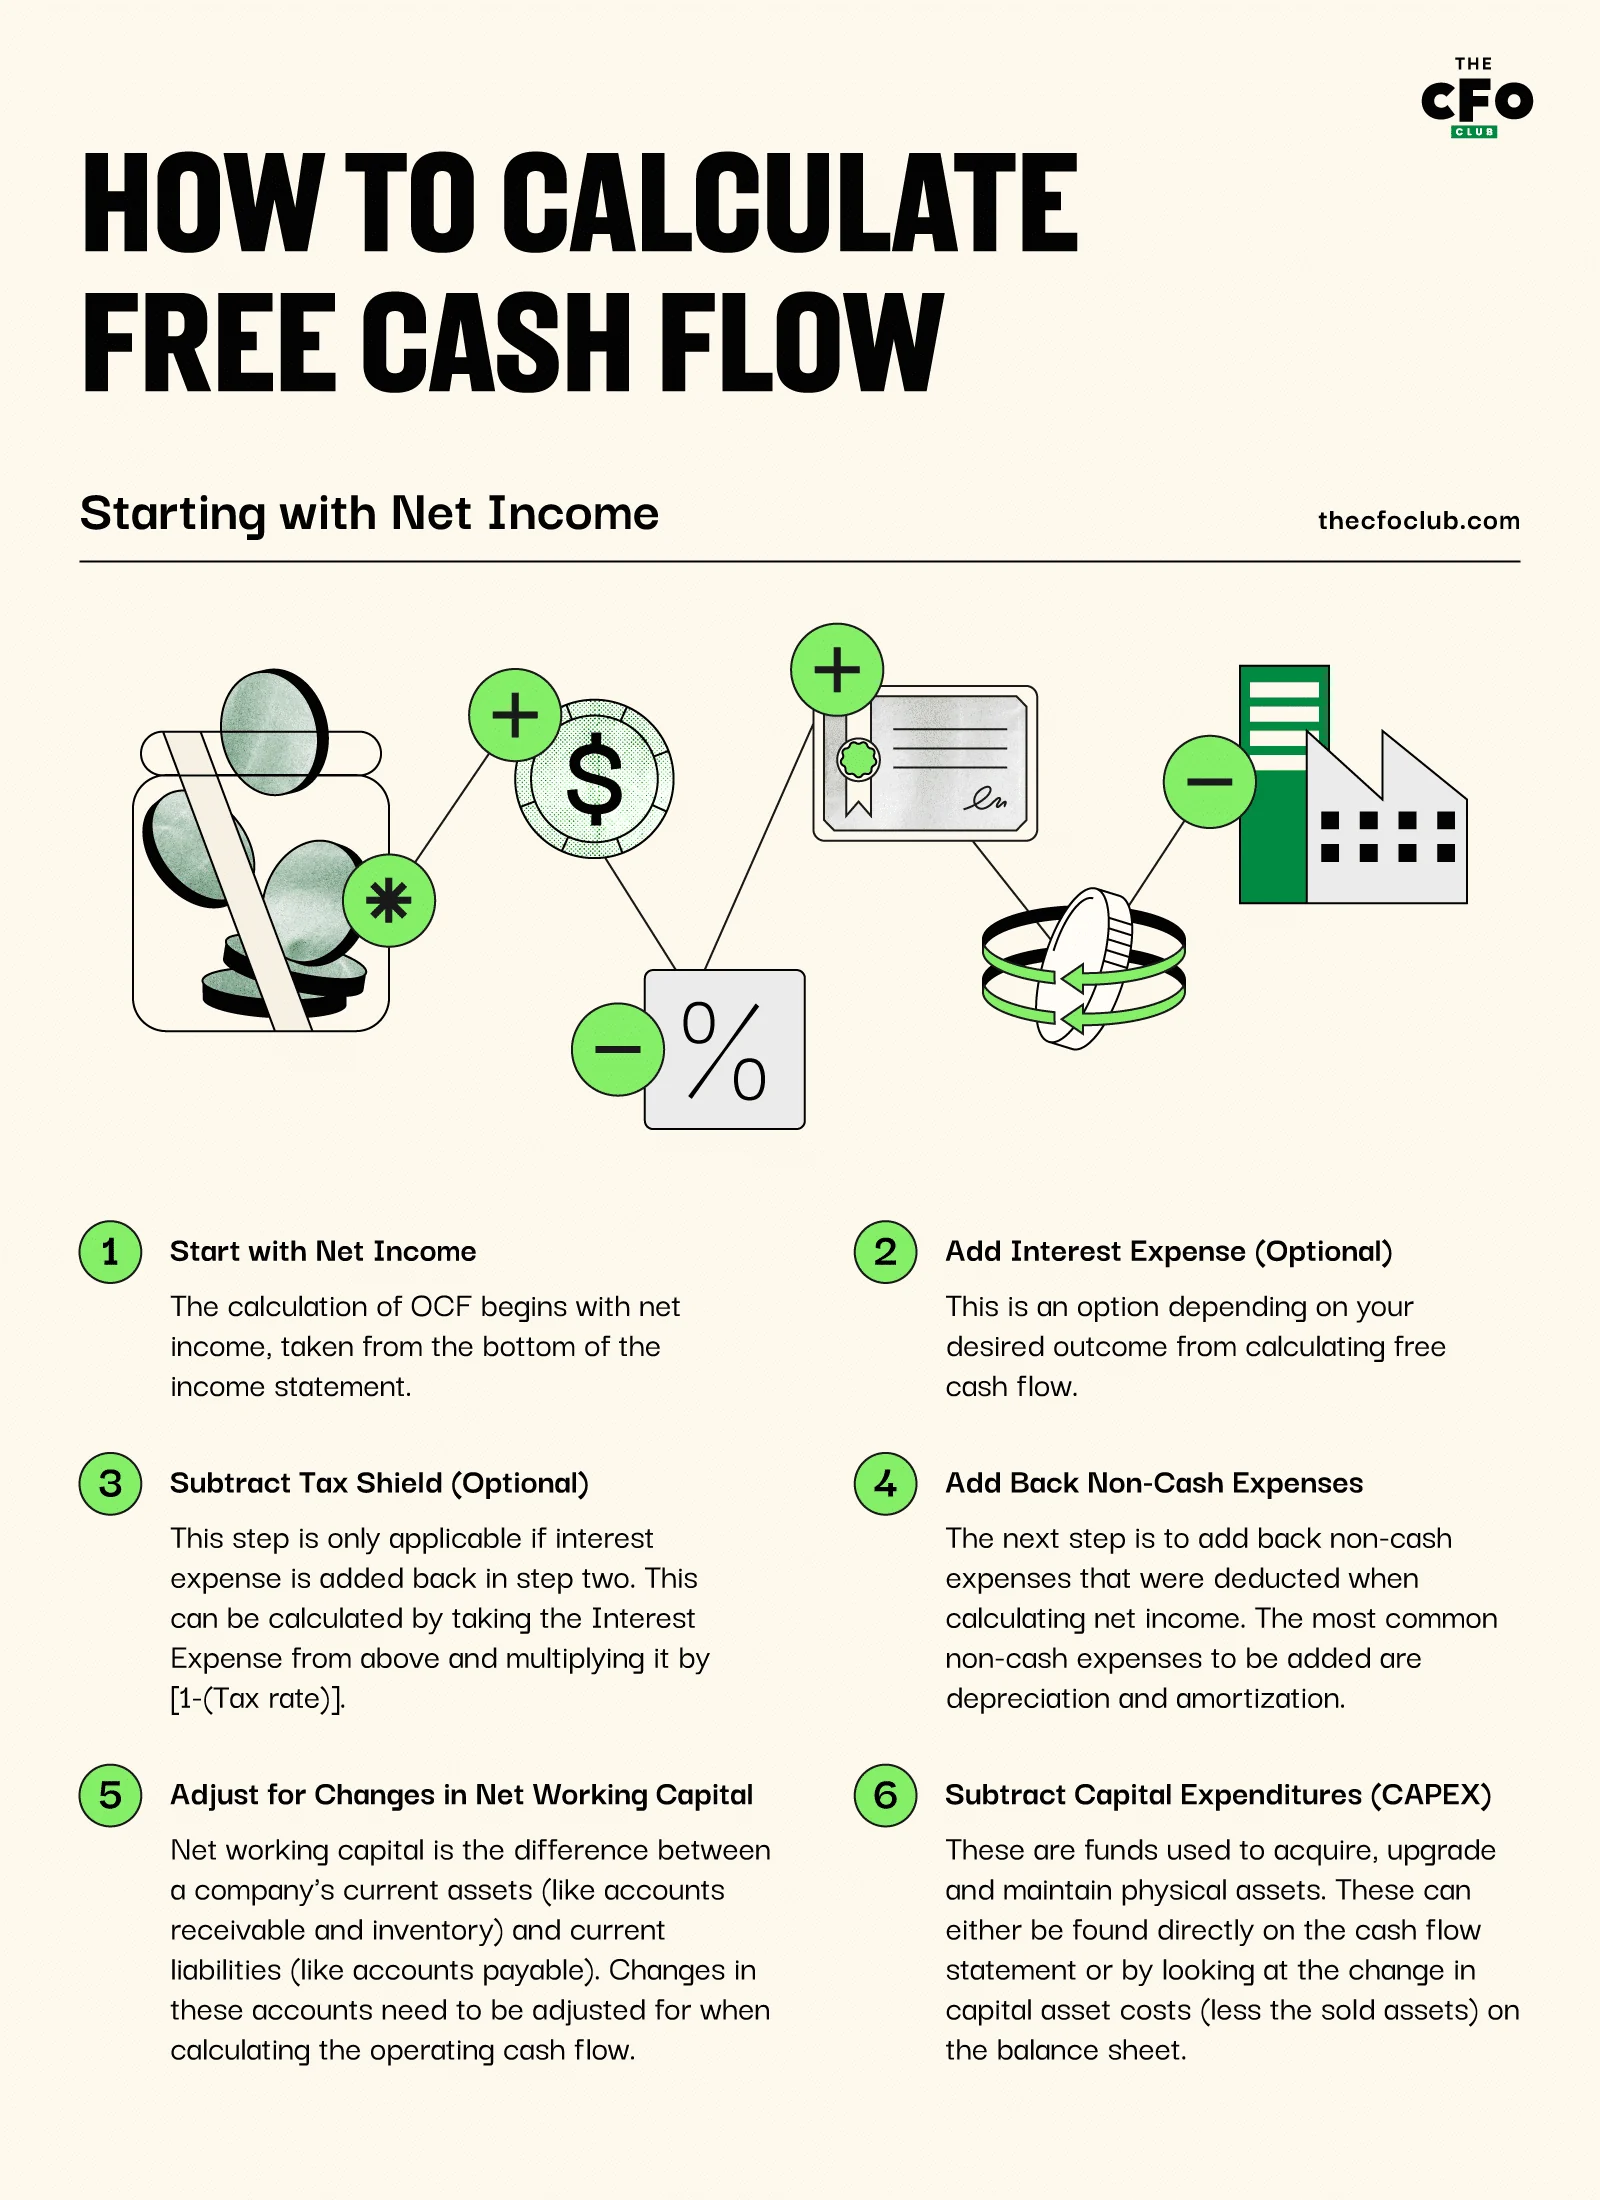
- Encontrar o fluxo de caixa operacional: O primeiro passo para calcular o FCF consiste em encontrar o fluxo de caixa operacional, que corresponde ao dinheiro gerado pelas operações normais da empresa. Este valor pode ser encontrado na demonstração dos fluxos de caixa da empresa.
- Adicionar os juros suportados (opcional): Em algumas circunstâncias, o objetivo do fluxo de caixa livre consiste em determinar o montante de dinheiro gerado pela empresa sem o impacto da estrutura de capital no resultado (conhecido como fluxo de caixa livre não alavancado). Este método é sobretudo utilizado ao analisar um potencial investimento ou ao ponderar um ajustamento à estrutura de capital atual. Os juros suportados correspondem ao montante total gasto em pagamentos de juros durante o período em questão e encontram-se normalmente na demonstração de resultados.
- Subtrair o benefício fiscal (opcional): Este passo só é aplicável se os juros suportados forem adicionados novamente no segundo passo. Uma vez que os juros suportados são fiscalmente dedutíveis, adicioná-los novamente significa que também é necessário subtrair o benefício fiscal associado a esses juros. Este valor pode ser calculado retirando a rubrica de juros suportados da demonstração de resultados e multiplicando-a por [1-(Taxa de imposto)].
- Subtrair as despesas de capital (CAPEX): O passo final consiste em encontrar o montante líquido das despesas de capital, que corresponde aos fundos utilizados por uma empresa para adquirir, atualizar e manter ativos físicos, como propriedades, edifícios ou equipamentos (PPE). Este valor também se encontra normalmente na demonstração dos fluxos de caixa (especificamente na secção das atividades de investimento).
Este sistema é mais bem utilizado ao analisar as demonstrações financeiras de uma entidade, uma vez que muitos dos valores podem ser retirados diretamente das demonstrações com relativa facilidade. No entanto, este sistema não é ideal sem uma demonstração dos fluxos de caixa preparada e, por isso, é menos útil ao contabilizar projetos individuais.
A começar pelo lucro líquido
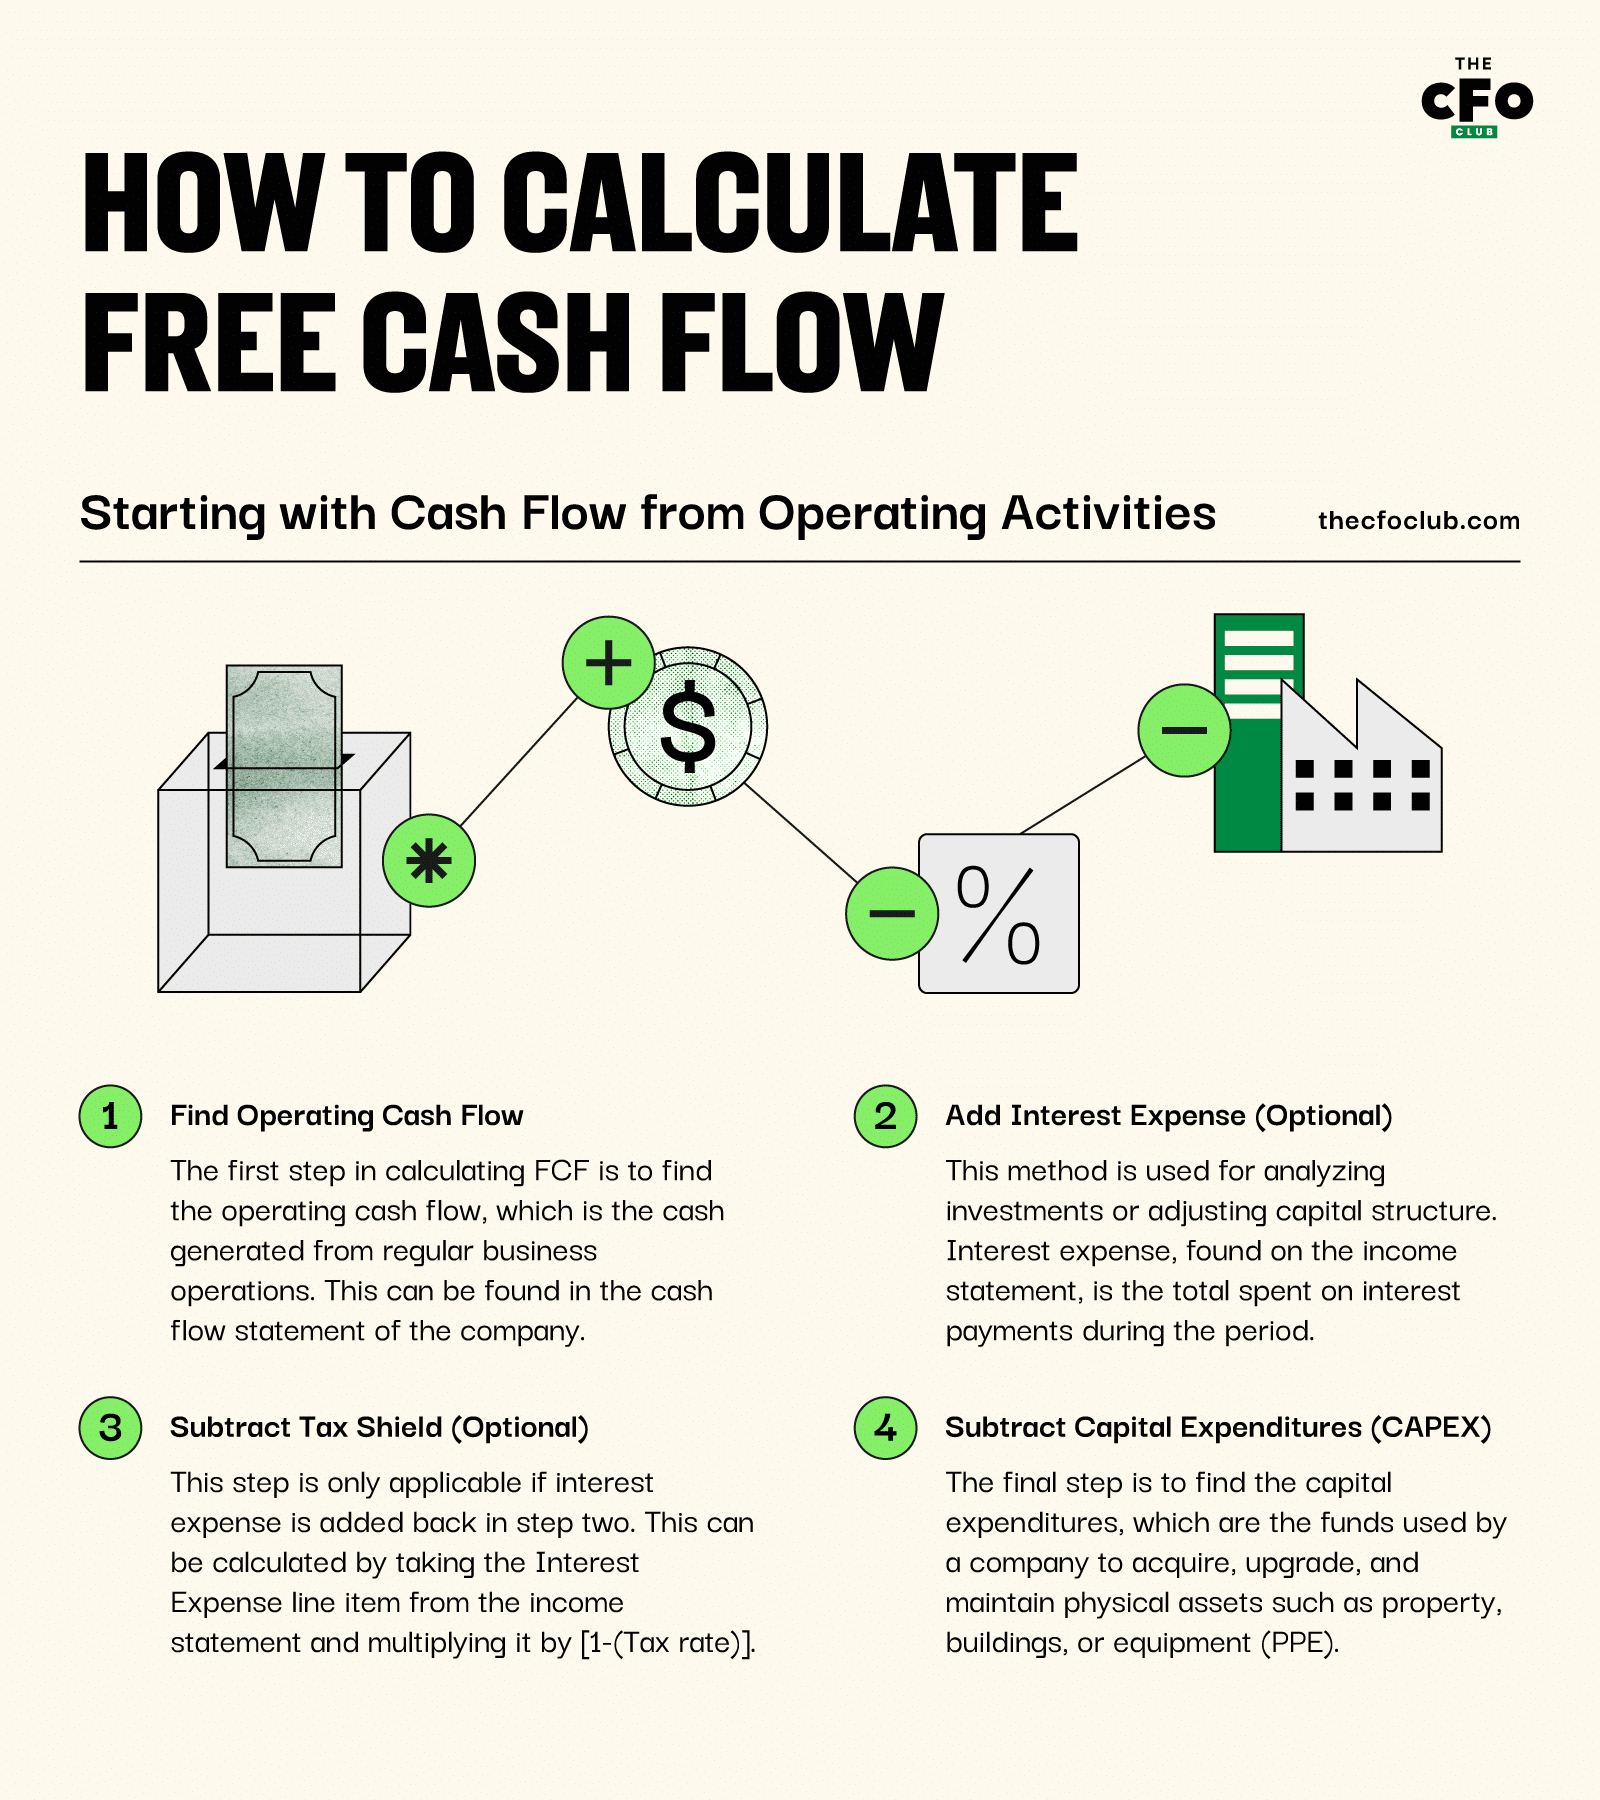
- Começar pelo lucro líquido: O cálculo do OCF começa pelo lucro líquido, retirado da parte inferior da demonstração de resultados.
- Adicionar os juros suportados (opcional): À semelhança do que foi referido acima, esta é uma opção que depende do resultado pretendido ao calcular o fluxo de caixa livre.
- Subtrair o benefício fiscal (opcional): Mais uma vez, aplica-se o mesmo que foi referido acima. Este passo só é aplicável se os juros suportados forem adicionados novamente no segundo passo. Este valor pode ser calculado retirando os juros suportados acima e multiplicando-os por [1-(Taxa de imposto)].
- Adicionar novamente as despesas não monetárias: O passo seguinte consiste em adicionar novamente as despesas não monetárias que foram deduzidas no cálculo do lucro líquido. As despesas não monetárias mais comuns a adicionar são as depreciações e amortizações. Outros itens não monetários que poderão ter de ser adicionados novamente incluem impostos diferidos e quaisquer perdas na venda de ativos.
- Ajustar às alterações no fundo de maneio líquido: O fundo de maneio líquido corresponde à diferença entre os ativos correntes de uma empresa (como contas a receber e inventários) e os passivos correntes (como contas a pagar). É necessário ajustar as alterações nestas contas ao calcular o fluxo de caixa operacional.
- Se os ativos correntes (excluindo o dinheiro) aumentarem durante um período, o fluxo de caixa das operações diminuirá, e vice-versa. Isto deve-se ao facto de um aumento dos ativos correntes representar uma utilização de dinheiro.
- Se os passivos correntes aumentarem durante um período, o fluxo de caixa das operações aumentará. Isto deve-se ao facto de um aumento dos passivos correntes representar uma fonte de dinheiro.
- Subtrair as despesas de capital (CAPEX): Tal como acima, estes são fundos utilizados para adquirir, atualizar e manter ativos físicos. Estes valores podem ser encontrados diretamente na demonstração dos fluxos de caixa ou através da análise da alteração nos custos dos ativos de capital (deduzidos os ativos vendidos) no balanço.
Este sistema pode ser mais complexo do que começar pelo rendimento operacional; no entanto, tem muitas mais aplicações. Uma vez que não é necessário dispor de uma demonstração dos fluxos de caixa totalmente preparada, este sistema pode ser utilizado para tudo, desde a análise do desempenho de uma linha de negócio individual até à avaliação de potenciais projetos futuros. Além disso, pode ser utilizado em todas as mesmas situações que o método que começa pelos fluxos de caixa operacionais.
More Articles
- 15 Melhores Cursos de Fluxo de Caixa para Desenvolver Novas Competências em 2026
- Os 11 melhores boletins informativos de finanças sobre IA para subscrever em 2026
- 14 Investidores-Anjo de SaaS que Estão a Emitir Cheques em 2026
- As 20 melhores newsletters de finanças a que subscrever em 2026
- 11 Melhores Cursos de Modelação Financeira para Aperfeiçoamento em 2026
A começar pelo EBIT
A equação do fluxo de caixa livre que começa com o EBIT é quase idêntica à fórmula que começa com o lucro líquido. No entanto, se o EBIT for utilizado como ponto de partida, as despesas com juros e o benefício fiscal estão inerentemente incluídos na fórmula.
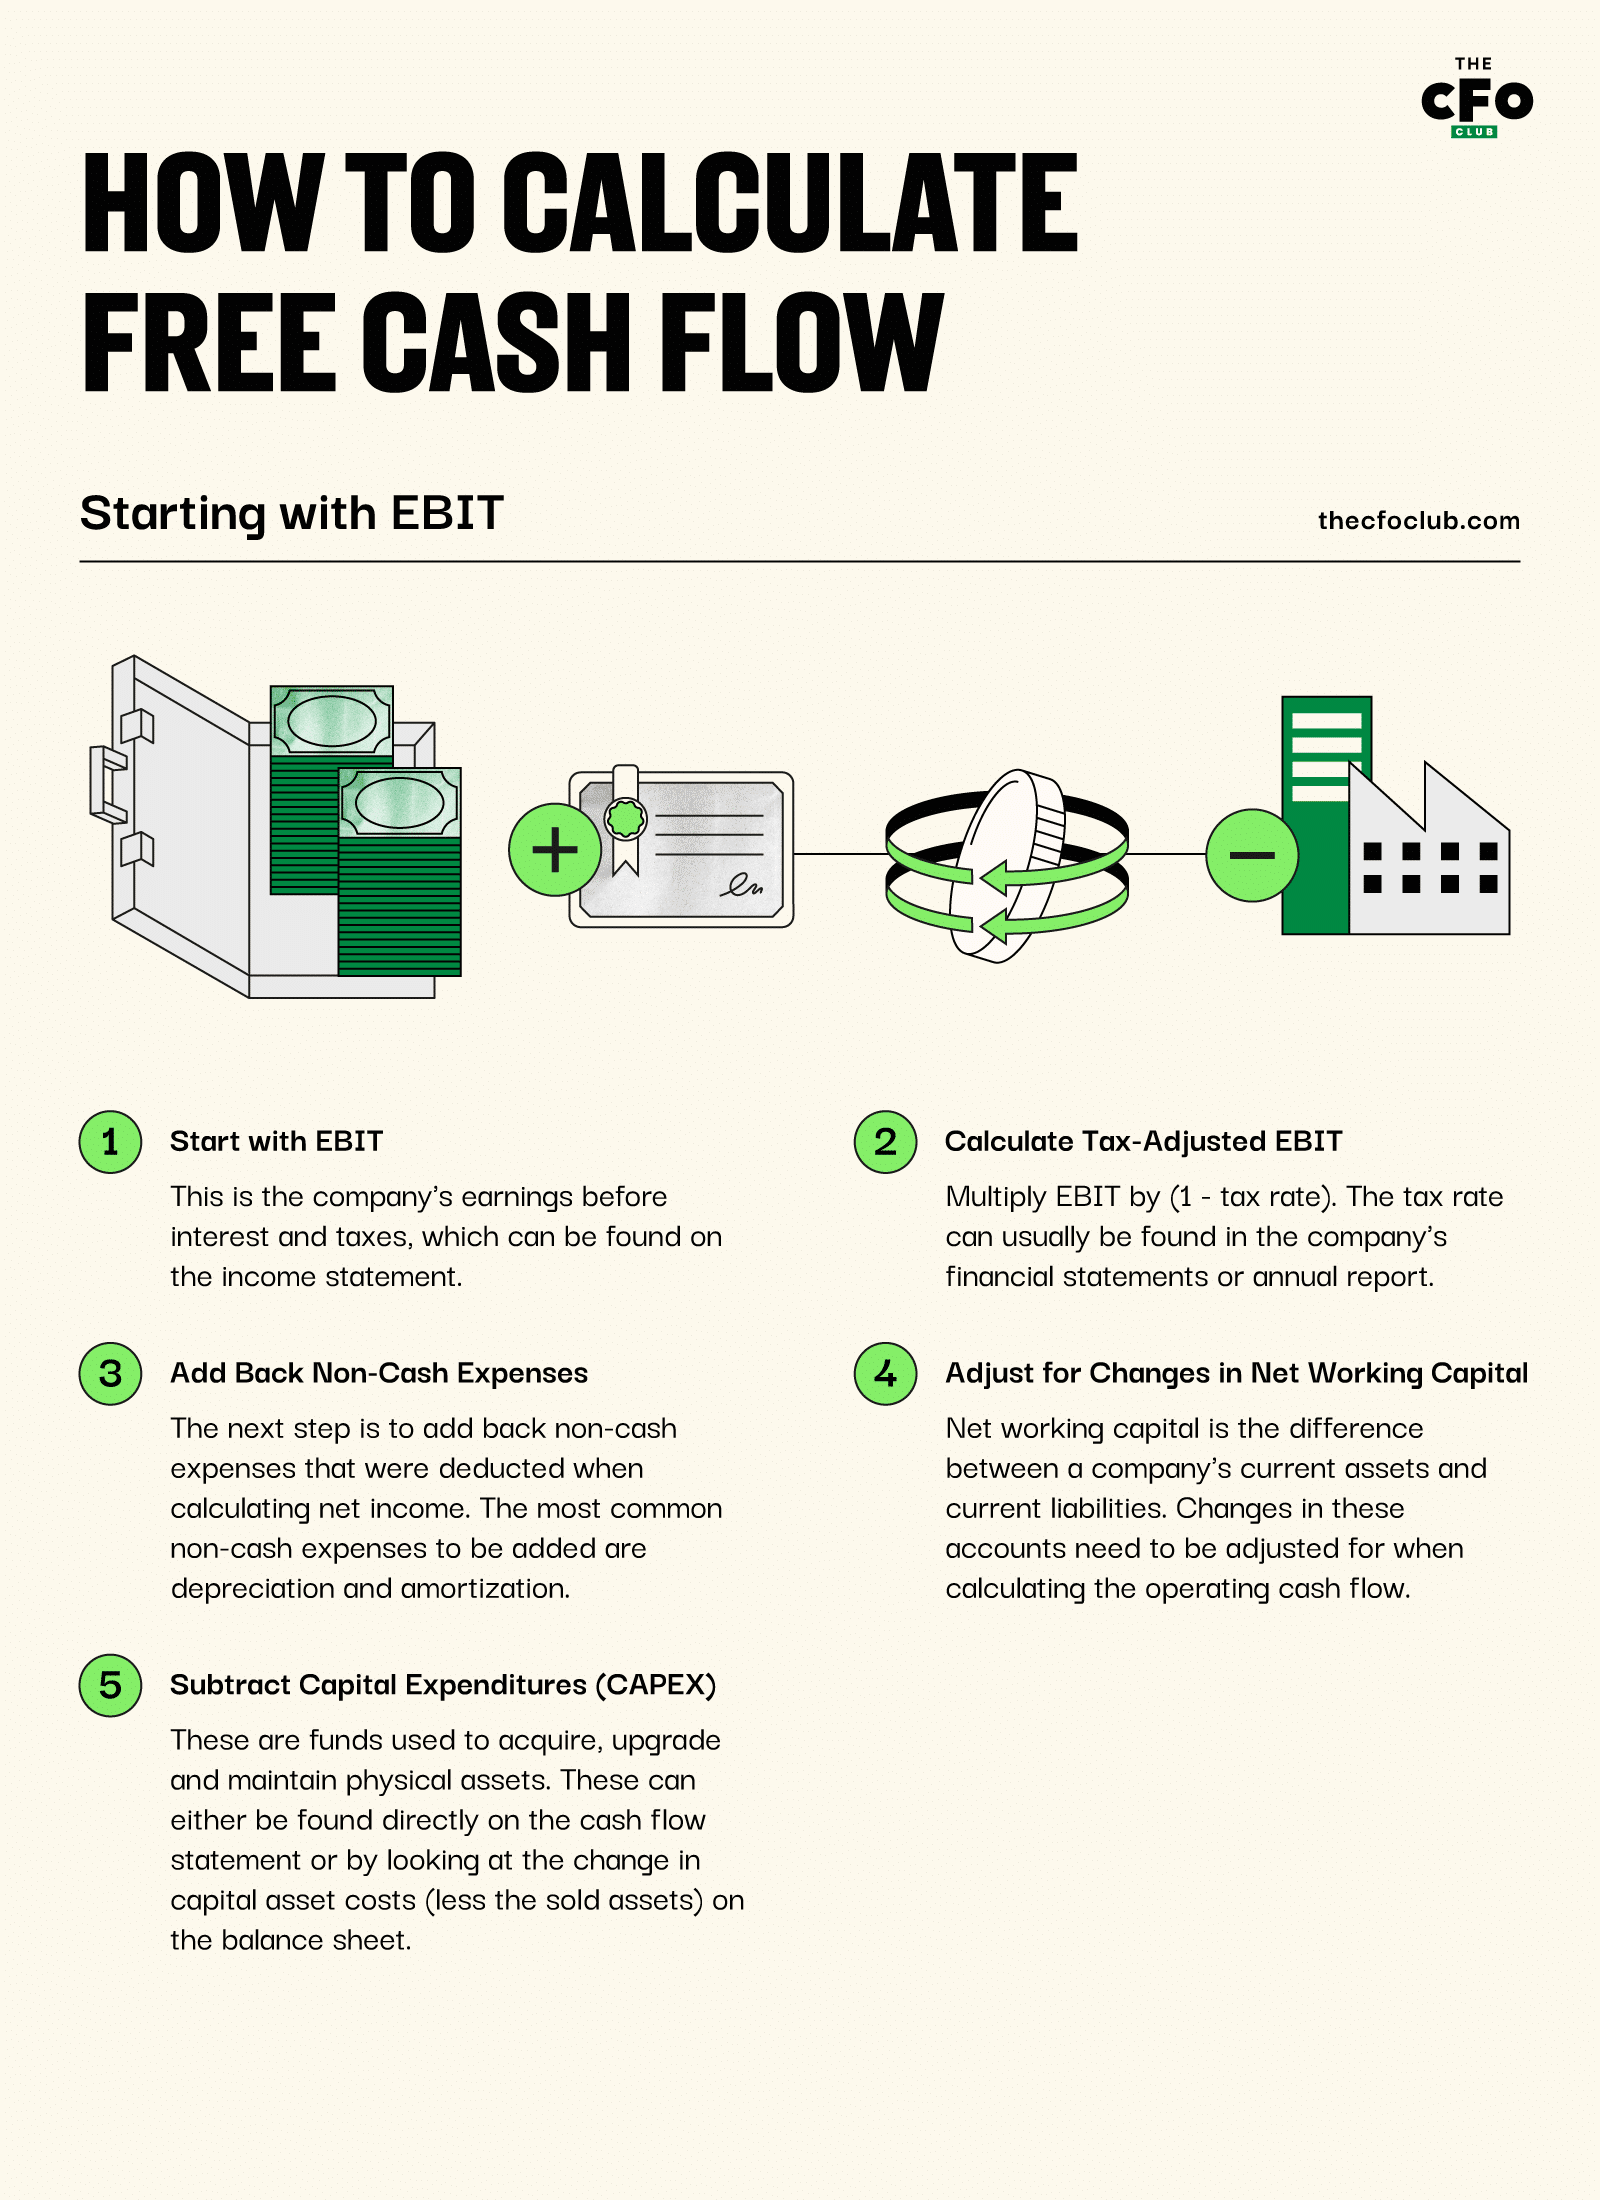
- Comece com o EBIT: Este é o resultado da empresa antes de juros e impostos, que pode ser encontrado na demonstração de resultados.
- Calcule o EBIT ajustado pelos impostos: Como o EBIT não tem em conta os impostos, terá de o ajustar para refletir os impostos que teriam sido pagos sobre esses resultados. Normalmente, isto é feito multiplicando o EBIT por (1 - taxa de imposto). A taxa de imposto pode geralmente ser encontrada nas demonstrações financeiras ou no relatório anual da empresa.
- Siga os passos 4-6 descritos acima: Os passos 1 & 2 produzirão os mesmos resultados que os passos 1-3 quando se começa com o lucro líquido; como tal, os passos 4-6 dessa abordagem podem ser reutilizados aqui.
As vantagens e desvantagens de começar com o EBIT são, em grande medida, as mesmas que as de começar com o lucro líquido — é normalmente o método preferido quando o EBIT já está disponível.
Em última análise, o método utilizado para gerar a sua fórmula do fluxo de caixa livre depende do utilizador, uma vez que existem vários métodos para chegar à mesma resposta. O melhor sistema a utilizar é aquele que o conduz ao valor do fluxo de caixa livre pretendido (isto é, se pretende adicionar os juros de volta ou não) e que utiliza a informação mais facilmente disponível na empresa.
A melhor opção para empresas SaaS
Embora “melhor” seja um termo subjetivo, o EBIT é certamente a métrica mais popular na indústria SaaS. Isto significa que os profissionais do setor estão a analisar dados financeiros independentes da estrutura de capital (ou seja, este valor seria idêntico, independentemente da estrutura de capital de uma empresa, exceto no que diz respeito ao benefício fiscal relacionado com os juros).
Se pretende estabelecer comparações com os seus pares e angariar capital mais facilmente, basear a sua fórmula do fluxo de caixa livre no EBIT como ponto de partida proporcionará um FCF independente da estrutura de capital, fundamentando simultaneamente a informação numa métrica, como a fórmula do ROIC, que já é acompanhada. Isto será útil ao comunicar com membros da gestão menos familiarizados com questões financeiras.
Se pretende obter mais dicas, truques e informações sobre a melhor forma de apresentar os dados financeiros da sua empresa SaaS, subscreva hoje o boletim informativo do The CFO Club.