

Um rácio LTV/CAC fraco diz-lhe uma de três coisas:
- O seu modelo de negócio atual não é a forma correta de conquistar novos clientes.
- O seu cliente médio não está a gerar dinheiro suficiente para sustentar uma margem bruta positiva.
- Está a fazer mal os cálculos.
Todos os cenários são más notícias para a sua empresa; no entanto, podemos garantir que a terceira opção não está a acontecer até ao final deste artigo. O valor do rácio LTV/CAC reside na sua capacidade de mostrar quanto irá obter por cada cêntimo que está a investir em despesas de marketing.
O que é o rácio LTV/CAC?
O rácio entre o Valor do Tempo de Vida do Cliente (LTV) e o Custo de Aquisição de Clientes (CAC) corresponde ao montante que gasta para adquirir um cliente em comparação com a receita total que gera com esses clientes.
Se gastar $500 para obter um cliente e esse cliente gastar apenas $400 em dois anos, esse cliente não é rentável. Quer esteja no comércio eletrónico, em SaaS ou em qualquer outro setor, isso não é sustentável. No entanto, se o cliente gastar $1,200 nesses dois anos, será um impulsionador do lucro da sua empresa no valor de $700; conseguiu recuperar os seus custos de marketing e ainda obter algum dinheiro adicional.
Pode calcular o rácio LTV/CAC para um único cliente ou para um conjunto de novos clientes da sua base de clientes.
Porque é importante acompanhar o rácio LTV/CAC
Conhecer o seu LTV/CAC ajuda-o a avaliar corretamente as suas táticas de crescimento. Os benefícios são enormes, mas permitir que as suas equipas de vendas e marketing ajustem as suas estratégias de aquisição de clientes é um dos principais. Fornece-lhes os dados de que precisam para saber o que está a funcionar e dá-lhes a capacidade de justificar a necessidade de apoio relevante por parte da direção.
Este é apenas um dos vários KPIs que são fundamentais acompanhar. Outros incluem a receita recorrente anual (ARR), a receita recorrente mensal (MRR) e o valor do tempo de vida do cliente (CLV ou LTV).
A HubSpot acompanhou o seu rácio LTV/CAC até atingir uma avaliação de $25 mil milhões
A HubSpot destaca-se entre as empresas SaaS que encontraram uma forma de tirar partido do rácio LTV/CAC ao longo dos anos.
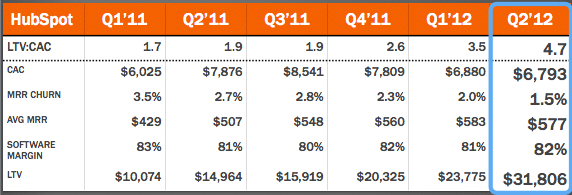
Nestes dados de 2012, o LTV/CAC da HubSpot evoluiu gradualmente de 1.7:1 no primeiro trimestre de 2011 para 4.7:1 no segundo trimestre de 2012.
A empresa SaaS tinha criado um produto valioso e estava a obter pouco mais de 50% de cada cliente. Precisava de obter pelo menos 300% em margem bruta do produto para ser rentável.
Conseguiu combinar relações públicas e marketing viral para atrair clientes e reter os já existentes durante um período mais longo. Os seus clientes ideais procuravam marketing inbound, vendas e gestão de relações com clientes.
A sua capacidade de tirar partido do rácio LTV/CAC contribuiu para o seu crescimento de $52 milhões em 2012 para $25 mil milhões em 2023.
Como calcular o rácio LTV/CAC
A equação em si é simples: divida o valor do tempo de vida do cliente (LTV) pelo custo de aquisição de clientes (CAC) para obter o seu rácio LTV/CAC. O desafio consiste em garantir que tem todos os valores preliminares preparados antes de calcular o LTV e o CAC.
Por exemplo:
- Para obter o seu LTV, divida a receita média por utilizador (ARPU) pela sua taxa de cancelamento.
- Para obter o seu ARPU, divida a receita pelo número de subscrições num único período.
Da mesma forma, o cálculo do CAC exige que divida o custo total de aquisição de clientes pelo número total de clientes adquiridos num determinado período.
Tenha cuidado para não excluir componentes do custo de aquisição de clientes, incluindo:
- Custo de utilização de ferramentas de marketing
- Despesas com plataformas de marketing (e publicidade)
- Salários da equipa de vendas e marketing
- Custo de criação de materiais de marketing e criativos para anúncios
Suponhamos que gasta $20,000 para adquirir 200 novos clientes em 12 meses.
O seu CAC será:
$20,000 / 200 = $100
Se o LTV do seu cliente for $350, o seu rácio LTV/CAC será de 3.5:1.
Have an account? Log In
Qual é um bom rácio LTV/CAC?
O valor de referência do setor SaaS para um bom rácio LTV/CAC é de 3:1. Não é difícil perceber porquê. Está a gerar receitas suficientes do seu cliente para cobrir o custo de o adquirir, tem uma margem para outras despesas da empresa e, esperemos, o suficiente para obter lucro.
Por exemplo, a HubSpot tem como objetivo um rácio LTV/CAC de 3:1, o que significa que pretende que as receitas geradas por cada cliente sejam pelo menos três vezes superiores aos recursos necessários para o adquirir.
No entanto, a maioria das startups em fase inicial é demasiado recente para ter um LTV/CAC de 3. A HubSpot manteve um rácio LTV/CAC inferior a 2 durante muitos anos antes de o conseguir elevar acima de 3.
Se o seu LTV/CAC for demasiado elevado enquanto a sua empresa ainda está numa fase inicial, isso poderá indicar que não está a maximizar os seus esforços de vendas e marketing. Se o que está a fazer está a resultar e pretende expandir a empresa, porque não investir mais na obtenção de uma quota de mercado adicional?
O que é um mau rácio LTV/CAC?
Um rácio de 1:1 ou inferior significa que está a gastar mais para adquirir clientes do que aquilo que eles gastam no seu produto. Como o meu antigo professor de contabilidade costumava lembrar-nos constantemente, não é possível resolver margens negativas através do crescimento.
Terá de ajustar a sua estratégia de preços SaaS (para obter mais receitas dos seus clientes), reduzir as despesas de marketing, ajustar o seu perfil de cliente ideal ou otimizar a sua estratégia de retenção de clientes para levar os compradores a permanecerem mais tempo na sua empresa.
Desafios comuns da utilização do rácio LTV/CAC
Uma coisa é ter um bom rácio LTV/CAC. Outra é utilizá-lo para tomar decisões positivas para a sua empresa.
Eis alguns desafios comuns que as empresas SaaS enfrentam ao tentar utilizar o seu rácio LTV/CAC para orientar os objetivos da empresa. Alguns estão relacionados com o próprio rácio e outros são desafios operacionais que impedem as empresas SaaS de maximizar o rácio.
1. Cálculos incorretos
Por vezes, o cálculo do rácio CAC pode tornar-se um pouco complexo. Entre a recolha de dados de todas as fontes relevantes (como os dados dos clientes provenientes do seu software de CRM e os dados publicitários provenientes do seu fornecedor de publicidade), a sua equipa pode misturar informações, o que poderá resultar num erro que afete o valor final do CAC.
Ou talvez o problema esteja relacionado com rácios anteriores incorretos. Um rácio LTV/CAC baseado, por exemplo, numa taxa de cancelamento incorreta dará uma imagem errada dos pontos fortes, pontos fracos e oportunidades da empresa, o que poderá conduzir a decisões estratégicas prejudiciais.
2. Falta de alinhamento estratégico na tomada de decisões
A tomada de decisões informadas (como a identificação do cliente ideal para o seu produto) com base no rácio LTV/CAC exige que todos os departamentos relevantes trabalhem em conjunto e partilhem informações. Esta colaboração ajudará a sua empresa a adquirir e servir melhor os clientes, melhorando a sua retenção e obtendo um melhor LTV dos clientes.
A sua organização não está alinhada se:
- Não for dado tempo suficiente aos departamentos relevantes para cumprirem os objetivos dos projetos.
- Os membros da equipa desconhecerem as alterações que ocorrem noutros departamentos.
Para enfrentar este desafio;
- Facilite a colaboração e a troca de ideias entre as suas equipas de vendas, marketing, finanças e serviço de apoio ao cliente (para evitar um silo de informação).
- Una os objetivos dos diferentes departamentos da sua organização para incentivar o fluxo de informação e a partilha de ideias entre todos os departamentos.
3. Equilibrar os objetivos de longo prazo com as necessidades empresariais de curto prazo
O rácio LTV/CAC fornece dados que ajudam nas decisões de longo prazo, mas as empresas SaaS não têm falta de objetivos empresariais urgentes. Responder a estas necessidades financeiras de curto prazo poderá levá-lo a sacrificar os objetivos de longo prazo representados pelo rácio LTV/CAC.
É necessário organizar reuniões regulares nas quais a sua equipa faça um ponto de situação para rever os seus objetivos de curto e longo prazo e encontrar formas de utilizar o rácio LTV/CAC como uma vantagem estratégica a longo prazo.
4. Falta de dados históricos
Conhecer o valor do ciclo de vida dos seus clientes é fundamental para calcular o seu rácio LTV/CAC. Como a maioria das empresas em fase inicial não dispõe dos dados históricos relevantes para medir as suas métricas, terá dificuldade em obter uma imagem verdadeira da sua empresa.
Por exemplo, conhecer o seu LTV depende da sua taxa de cancelamento; poderá demorar mais de 2 anos a obter estes dados para conseguir comparar o LTV com o CAC.
Se tiver comprovado a adequação produto-mercado e alguma ideia de como irá rentabilizar os clientes a longo prazo, poderá ter de utilizar previsões para o LTV dos seus clientes a curto prazo. Poderá observar os LTV dos concorrentes ou utilizar referências do setor ajustadas, com base no seu mercado total endereçável (TAM), mercado endereçável disponível (SAM) e mercado obtível disponível (SOM).
5. Medição inadequada
O valor do ciclo de vida dos clientes oscila à medida que os seus produtos amadurecem e adiciona funcionalidades e melhora a funcionalidade ao longo do tempo. Quaisquer alterações aos seus produtos, positivas ou negativas, afetarão a taxa de abandono ou de retenção e o rácio LTV/CAC resultante.
No entanto, para poder detetar isto, precisa de acompanhar regularmente as suas métricas. Sempre que necessário, invista em ferramentas que lhe permitam monitorizar e otimizar as suas métricas SaaS (como o LTV/CAC), para que possa tomar decisões que tornem a sua marca mais rentável.
Porque tem um rácio LTV/CAC baixo
Em última análise, campanhas de vendas e marketing deficientes farão com que a sua empresa gaste mais para adquirir clientes do que o valor que obtém desses clientes. Isto pode ser causado por:
1. Falta de adequação produto-mercado
A adequação produto-mercado mede a disposição do seu cliente-alvo para pagar pelo seu produto. Alcançar esta adequação exige não só criar um produto que satisfaça as necessidades dos clientes, mas também garantir a facilidade com que o produto satisfaz essas necessidades.
Nem mesmo o melhor marketing, vendas ou estratégia de preços ajudará se o seu produto não passar este teste. Mesmo que tenha sucesso inicialmente, o abandono de clientes será elevado, o que prejudicará o seu rácio LTV/CAC.
Estes passos podem ajudá-lo a garantir a adequação produto-mercado no seu negócio SaaS:
- Identifique os seus clientes ideais (e crie personas de compradores).
- Compreenda as necessidades que não estão a ser satisfeitas.
- Defina de que forma o seu produto irá satisfazer as necessidades das personas de compradores (especialmente de formas que nenhum outro produto oferece atualmente).
- Crie um produto mínimo viável para testar a procura do mercado, incluindo a estratégia de preços preferida — preços fixos, preços por níveis ou preços baseados no valor.
- Disponibilize-o ao público, recolha feedback e faça os ajustes necessários.
More Articles
2. Oportunidades de venda adicional perdidas
Quanto menos compreender o motivo pelo qual os seus clientes compram, maior será a probabilidade de estes optarem pelos produtos dos concorrentes. Imagine que vendia um produto que media o comprimento da relva nos quintais; a maioria dos clientes também iria querer algo que pudesse cortar a relva. Se a sua ferramenta continuar a ser para sempre apenas um dispositivo de medição, começará a perder clientes para os corta-relvas que já têm ferramentas de medição integradas.
Vejamos novamente a HubSpot: poderia ter limitado a sua oferta a um produto de gestão da relação com o cliente (CRM), o que lhe teria permitido manter um bom desempenho. No entanto, ao longo dos anos, alargou a sua oferta para incluir serviços complementares na cadeia de valor do crescimento empresarial.
Isto permitiu-lhe oferecer mais dos serviços de que os seus potenciais clientes necessitam, reduzindo a necessidade de recorrer a outras marcas para obter esses serviços e, consequentemente, a probabilidade de abandonarem a sua empresa em favor de concorrentes com mais opções.
A monitorização das redes sociais, os inquéritos aos clientes e a análise da concorrência podem ajudá-lo a compreender quais as soluções que complementarão o que oferece atualmente, para que possa manter os seus clientes a comprar à sua empresa durante muito mais tempo.
Desta forma, o seu LTV aumentará exponencialmente, enquanto o seu CAC permanecerá praticamente igual. Este é o benefício da venda adicional.
Seja criterioso ao desenvolver; com cada nova funcionalidade que adicionar, realize uma pesquisa de mercado adequada para garantir que está realmente a resolver uma necessidade do cliente. Ninguém gosta de um produto excessivamente complexo.
3. Marketing direcionado ao público errado
Ao contrário do problema de adequação produto-mercado, tem um produto valioso, mas a sua estratégia de marketing e as suas mensagens estão a ser direcionadas para as pessoas erradas.
O marketing direcionado ao público errado é causado principalmente pela falta de compreensão, por parte da sua equipa de marketing, de:
- O seu produto; e
- As pessoas que o utilizam ou tomam as decisões de compra.
Para evitar isto, a sua equipa de marketing precisa de conhecer na perfeição o perfil do seu cliente ideal, para poder comunicar com ele (e convertê-lo) da forma mais eficiente.
Acompanhe as métricas que importam
Acompanhar o rácio LTV/CAC (e outras métricas SaaS) é fundamental para o seu sucesso enquanto CFO. Escrevo sobre as métricas mais importantes que os CFOs de empresas SaaS devem acompanhar e convido especialistas a partilharem as suas perspetivas sobre questões críticas no mundo das finanças.
Além disso, partilho o melhor conteúdo no boletim informativo do The CFO Club. Mantenha as contas no positivo (e não se esqueça de voltar).