

Quer seja para pagar salários ou obter capital para crescer, procurar financiamento enquanto fundador, CEO ou CFO é inquietante — e pode parecer ainda mais intimidante quando está a lidar com empréstimos SaaS.
O que são empréstimos SaaS?
Pedir dinheiro emprestado enquanto empresa de software como serviço (SaaS) é um pouco diferente do que acontece nas empresas tradicionais. Tradicionalmente, as empresas dão como garantia dos seus empréstimos o inventário, o equipamento e os imóveis, para que, em caso de incumprimento, o credor consiga recuperar algum dinheiro através da liquidação das garantias. Por este motivo, as empresas com ativos físicos tendem a ser mais atrativas para os credores do que as empresas SaaS.
A maioria das empresas SaaS em crescimento pode orgulhar-se apenas da sua propriedade intelectual e das contas a receber; ativos que normalmente não interessam a um credor. Em vez disso, a empresa SaaS é avaliada com base no seu potencial e histórico de receitas (com a possibilidade de o credor obter garantias sob a forma de direitos de subscrição que se convertem em capital em caso de incumprimento).
Ainda assim, as empresas SaaS, sejam startups ou empresas em expansão, podem continuar a ter acesso a empréstimos de várias fontes. Estes credores baseiam-se nas métricas da empresa SaaS, no modelo de negócio e nas receitas projetadas para determinar a sua capacidade creditícia.
Eis os tipos de empréstimos SaaS que pode utilizar para aumentar a sua equipa, prolongar a autonomia financeira da sua empresa ou qualquer outra finalidade que necessite de uma injeção de capital.
Como funcionam os empréstimos SaaS?
A maioria dos empréstimos SaaS corresponde a capital não dilutivo, o que significa que não exige que abdique da propriedade da sua empresa, como aconteceria num financiamento por capital.
Para obter empréstimos SaaS, baseia-se nos fundamentos da sua empresa (como CAC, CLV/LTV, MRR, ARR e a retenção de clientes) para abordar os credores e solicitar um empréstimo proporcional às suas receitas projetadas.
Como qualificar-se para um empréstimo SaaS
Obter um empréstimo é como encontrar um parceiro romântico: precisa de ser você próprio… mas tem de garantir que tem uma boa aparência.
Antes de se concentrar nos detalhes de um potencial credor, analise estes fatores para verificar se a sua empresa SaaS parece um mutuário sólido:
1. Estratégia de crescimento
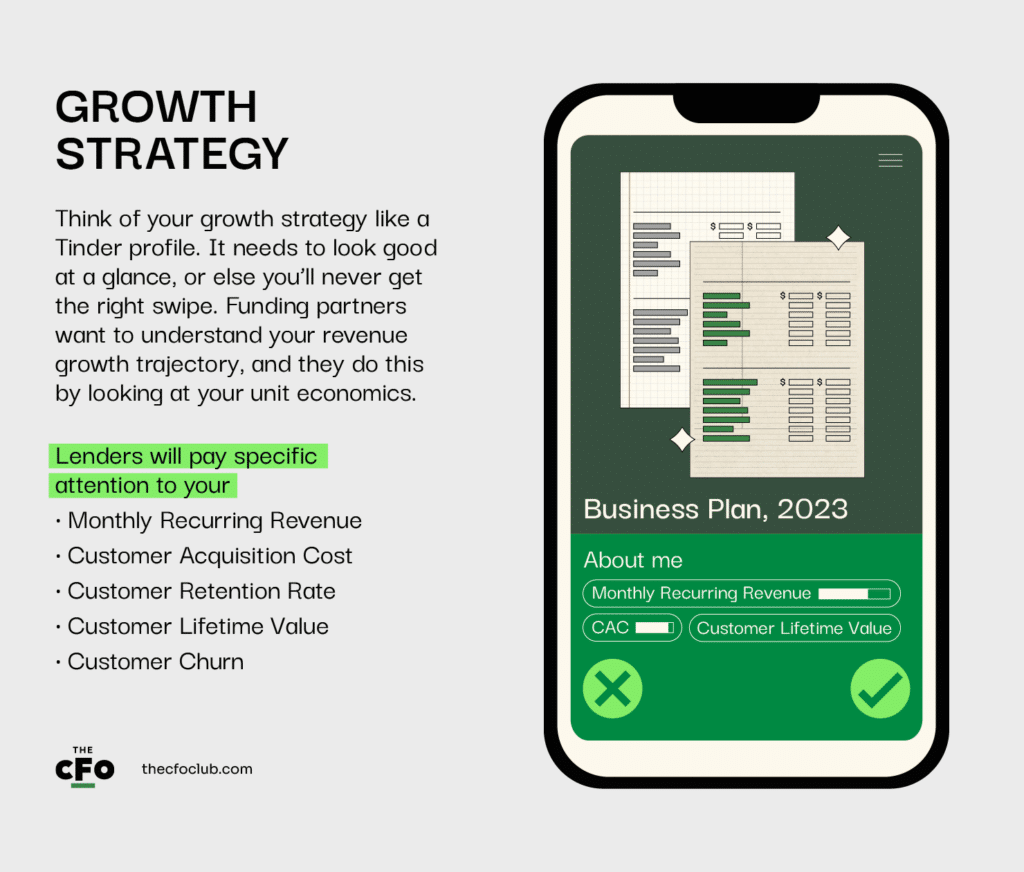
Pense na sua estratégia de crescimento como se fosse um perfil do Tinder. Tem de ter bom aspeto à primeira vista, caso contrário nunca receberá o deslize certo para a direita. Os parceiros de financiamento querem compreender a trajetória de crescimento das suas receitas, e fazem-no analisando a economia unitária da empresa.
Os credores prestarão especial atenção a:
- Receita Recorrente Mensal para compreender as suas receitas mensais.
- Custo de Aquisição de Clientes para saber quanto gasta para adquirir clientes. Um CAC elevado pode ser um sinal de que as suas despesas de aquisição de clientes são demasiado altas para garantir rentabilidade.
- Taxa de Retenção de Clientes para avaliar a sua capacidade de reter clientes.
- Valor do Cliente ao Longo da Vida para verificar quanto rendimento extrai do seu cliente médio durante a relação deste com a sua empresa.
- Abandono de Clientes para compreender a rapidez com que os seus clientes cancelam depois de subscreverem o seu produto.
As suas métricas parecem boas — conseguiu o deslize. E agora?
Depois de analisarem as métricas iniciais e a rentabilidade a um nível tão elevado, os credores quererão aprofundar a análise para o conhecerem um pouco melhor.
Have an account? Log In
2. Plano de negócios
Eles acham que tem bom aspeto, por isso passou à fase das mensagens. Agora, precisa de os cativar, expondo a sua história de uma forma que os faça acreditar no seu futuro.
O seu plano de negócios deve apresentar a sua proposta de valor, a estratégia de aquisição de clientes, as projeções futuras e qualquer outra informação que ajude os credores a perceber o seu potencial de crescimento — e a sua capacidade de reembolso.
Também deve ser claro quanto à finalidade do empréstimo. Os credores precisam de ter a certeza de que o empréstimo os ajudará a eles a ganhar dinheiro, por isso precisam de saber como planeia utilizar o dinheiro. Por exemplo, terá mais probabilidades de angariar dinheiro para uma expansão do que para pagar as suas dívidas.
Agora, cativou-os com uma ou duas boas frases e passou à fase do encontro. Esta parte exige mais tempo e esforço da parte deles, por isso precisa de fazer com que valha a pena.
3. Processo de diligência prévia
Enquanto estiverem no encontro, vão fazer-lhe perguntas sobre o seu historial e, se quiser que isto resulte, terá de garantir que apresenta provas que sustentem o que diz.
Os credores têm processos de diligência prévia para avaliar a sua empresa, o setor e o pedido de empréstimo. Antecipe o processo e as questões mais importantes do seu credor e esteja preparado com respostas satisfatórias.
Pode garantir isso através de:
- Organizar as suas métricas e dados empresariais para análise.
- Mostrar o processo que criou para gerar oportunidades de negócio e conquistar novos clientes.
- E, na verdade, qualquer outra coisa que transforme a perceção da sua empresa de um passivo num centro de lucro.
Se jogar bem as suas cartas, encontrar alguém que acredite em si e apresentar as provas de que precisa, terá um parceiro antes de dar por isso.
Tipos de opções de financiamento por dívida
Tenho a certeza de que qualquer empréstimo para SaaS lhe poderia proporcionar os fundos de que precisa, mas os requisitos, os juros e o calendário de reembolso de cada opção farão toda a diferença no futuro.
Dívida convertível
A dívida convertível permite-lhe contrair um empréstimo que pode reembolsar no vencimento, mas com a condição de que, se angariar uma ronda de financiamento por capital próprio antes do vencimento, o credor possa converter a dívida em ações a uma taxa de desconto (designada privilégio de conversão).
O desconto no caso de um evento de financiamento por capital próprio situa-se normalmente entre 15-25%. A ficha de termos do empréstimo especifica as condições de reembolso e conversão: o preço por ação, a duração do empréstimo e a taxa de juro antes do vencimento ou da conversão.
A dívida convertível é mais popular entre empresas tecnológicas de elevado crescimento em fase inicial que não querem ceder uma parte do negócio na sua fase atual, mas precisam de capital para fazer crescer a empresa até uma avaliação que faça sentido para a venda.
Pode obter notas de dívida convertível junto de investidores-anjo, empresas de capital de risco e credores especializados. Alguns exemplos são Gust, Andreessen Horowitz e Lighter Capital.
Eis como se preparar para a dívida convertível
- Atualize o seu plano de negócios.
- Prepare uma tabela de capitalização para mostrar os atuais acionistas da sua empresa.
- Analise a ficha de termos do empréstimo para garantir que o montante, a data de vencimento, a taxa de juro e as condições de conversão estão de acordo com os seus planos.
- Certifique-se de que os seus números (CAC, LTV, taxa de cancelamento) refletem a realidade da sua empresa.
- Considere a probabilidade de angariar financiamento por capital próprio antes do vencimento dos empréstimos e se gostaria ou não de ceder capital próprio futuro para preservar o fluxo de caixa livre.
Empréstimo para fundo de maneio
Um empréstimo para fundo de maneio é adequado para empresas SaaS de setores com receitas sazonais e despesas constantes, como as empresas de assistência em viagem. Durante os períodos de menor atividade, este empréstimo para fundo de maneio pode ajudá-lo a financiar as despesas diárias (como salários, renda, etc.).
Ao contrário da nota de dívida convertível, este empréstimo é relativamente mais fácil de obter. Geralmente está associado ao crédito do proprietário da empresa, pelo que precisará de uma boa pontuação de crédito para ter sucesso. Caso contrário, alguns credores insistirão que apresente garantias.
A opção de empréstimo para fundo de maneio mais comum para empresas SaaS é a Fundbox.
Pode aumentar as suas probabilidades de obter um empréstimo para fundo de maneio ao:
- Compreender e explicar claramente para que precisa do empréstimo para fundo de maneio.
- Definir a finalidade do empréstimo.
- Organizar os seus documentos financeiros para análise pelos credores.
- Analisar o seu histórico de crédito pessoal para compreender a sua elegibilidade para um empréstimo para fundo de maneio.
Financiamento baseado em receitas
O financiamento baseado em receitas dá às empresas SaaS a possibilidade de contrair um empréstimo com base nas suas receitas futuras, proporcionando-lhes um acesso rápido a fundos. Espera-se que reembolsem o empréstimo com as receitas que preveem obter. Os pagamentos mensais correspondem normalmente a uma percentagem fixa das suas receitas mensais, em vez de um montante fixo.
O financiamento baseado em receitas é mais popular entre empresas SaaS que tenham provas de um rendimento regular.
A Lighter Capital disponibiliza a empresas em fase inicial os fundos necessários para fazer crescer o negócio, em troca de uma parte das receitas que geram num mês.
Eis como se preparar para um empréstimo de financiamento baseado em receitas.
- Organize as suas demonstrações financeiras para que o credor avalie a sua capacidade de crédito.
- Prepare os seus dados históricos de receitas para mostrar o desempenho da sua empresa nos últimos 2-3 anos.
- Apresente uma previsão das suas receitas futuras para que o credor avalie a sua capacidade de reembolso.
Factoring de contas a receber
O factoring de contas a receber ajuda as empresas SaaS a obter fundos imediatos com base nas suas contas a receber. Embora muitos clientes SaaS paguem as subscrições antes de os serviços serem prestados, as subscrições dos clientes atuais ajudam a compreender as expectativas de receitas provenientes de subscrições futuras.
É mais fácil obter este empréstimo quando os seus contratos indicam quando as suas contas a receber serão totalmente liquidadas e, consequentemente, quando receberá o pagamento.
Os credores irão analisar as suas faturas, os fundamentos da empresa (abandono de clientes, valor do tempo de vida do cliente, etc.) e a qualidade creditícia dos seus clientes para determinar a sua taxa de factoring. Se os seus indicadores forem satisfatórios, conceder-lhe-ão o montante de que necessita em troca das suas contas a receber. Assim, não terá de esperar pelo pagamento do seu cliente para encontrar o dinheiro de que precisa para financiar as despesas da sua empresa. A dimensão das suas contas a receber determinará o montante do empréstimo que poderá obter.
O factoring de contas a receber é mais adequado para empresas SaaS que recebem pagamentos após 30, 60 ou 90 dias de serviço. Estas empresas precisam de financiamento de curto prazo para manter as atividades empresariais em funcionamento.
Os empréstimos de factoring de contas a receber da AltLine são uma boa opção de financiamento para empresas SaaS que não conseguem obter linhas de crédito.
Eis o que precisa de preparar para atrair financiamento baseado em contas a receber junto de um credor:
- Um mapa das suas contas a receber
- Os nomes das contas.
- Datas de faturação.
- Montantes em dívida.
- Cópias das faturas.
- Qualquer outra documentação necessária para validar que as vendas são legítimas.
Linha de crédito baseada no MRR
Com uma linha de crédito baseada no MRR, a sua empresa SaaS pode obter até 3–5X das suas receitas recorrentes mensais para financiar as necessidades da sua empresa. Sendo uma das fontes de menor custo para o crescimento de uma empresa SaaS, a linha de crédito baseada no MRR exige uma garantia pessoal, o que significa que será responsável se a sua empresa não conseguir reembolsar o empréstimo.
Este tipo de empréstimo destina-se a empresas SaaS com receitas recorrentes mensais ou anuais (ARR) substanciais e consistentes.
Entre os credores de linhas de crédito baseadas no MRR mais conhecidos encontram-se o Silicon Valley Bank (agora propriedade da First Citizens e, sim, ainda em atividade) e a novel capital.
Para ter acesso a uma linha de crédito baseada no MRR, a sua empresa deve
- Registar uma taxa de abandono de clientes de 15% ou inferior.
- Demonstrar um crescimento histórico e projetado positivo.
- Ser autofinanciada ou apoiada por capital de risco ou investidores anjo.
Estruturas de pagamento da dívida
O facto de pagar um montante mensal fixo, devolver um montante inferior nos primeiros meses para gerir melhor o seu fluxo de caixa ou começar a amortizar o empréstimo desde o primeiro pagamento será determinado pela estrutura de reembolso do empréstimo. É por isso que deve prestar especial atenção à estrutura de pagamento da dívida, que pode ser uma:
Empréstimo normal com prestações
Com prestações normais, é obrigado a reembolsar prestações mensais fixas. A prestação cobre parte do capital e os juros.
Os empréstimos normais com prestações tendem a ter um calendário claro, pelo que é fácil saber quando irá liquidar o empréstimo. O credor define o calendário de amortização e determina o montante que paga em cada prestação.
A duração pode ser tão curta como 12 meses e tão longa como 7 anos, com um mínimo de dois pagamentos antes do vencimento.
O empréstimo normal com prestações é a estrutura mais popular desta lista. A facilidade de reembolso e a adequação ao orçamento tornam mais fácil o reembolso por empresas SaaS com receitas e fluxos de caixa estáveis. Os credores também a preferem porque lhes proporciona benefícios regulares em termos de fluxo de caixa.
More Articles
- As 20 melhores empresas de financiamento baseado em receitas em 2026
- 14 Investidores-Anjo de SaaS que Estão a Emitir Cheques em 2026
- As 20 melhores newsletters de finanças a que subscrever em 2026
- Os melhores podcasts de finanças empresariais em 2026
- ERP SaaS vs ERP na Nuvem: Existe Alguma Diferença Real?
Apenas juros
Reembolsar o seu empréstimo através da opção de pagamento apenas de juros divide o reembolso do empréstimo em dois períodos: um período para pagar exclusivamente os juros e outro durante o qual pode começar a reembolsar o capital. Na segunda fase, o seu pagamento mensal aumenta para abranger ambos os componentes do empréstimo.
Como não está a amortizar o capital durante o primeiro período, o montante total em dívida permanecerá igual ao longo do tempo. No entanto, pode utilizar o que teria pago sobre o capital como investimento na sua empresa, seja para acelerar o crescimento, seja para aumentar o fluxo de caixa.
Para a maioria dos gestores, esta estrutura não é preferida, a menos que exista um plano claro de alavancagem da dívida.
Estrutura escalonada
Na estrutura de aumento progressivo, pagará um montante relativamente mais baixo nos meses iniciais, com um aumento progressivo dos montantes das prestações à medida que as suas receitas aumentam ao longo do tempo. Isto permite aos mutuários ajustarem os pagamentos em função do crescimento da sua empresa, para que tudo tenha a dimensão adequada.
Tudo o que precisa de saber sobre as condições de reembolso, incluindo a frequência e o montante do aumento dos juros, está descrito na ficha de condições.
Dependendo do seu acordo com o credor, o empréstimo com aumento progressivo poderá ter um único aumento (um aumento) ou vários aumentos (vários aumentos) ao longo da duração do empréstimo.
A um bom empréstimo de fazer crescer a sua empresa SaaS nos seus próprios termos
Cada um destes tipos de empréstimo apresenta uma oportunidade única para fazer crescer a sua empresa sem perder o controlo sobre ela.
Analise-os atentamente para ver qual deles cumpre a maioria — se não todos — dos seus requisitos. Espero que isto o ajude a abordar melhor o financiamento através de dívida.
O The CFO Club partilha conteúdos esclarecedores que ajudam CFOs, fundadores e CEOs a promover mudanças nas suas organizações. Subscreva a nossa newsletter para melhorar o seu desempenho.