

AI-infödd finanschef säger att man bör undvika att tvinga fram automatisering där AI:s takhöjd faktiskt är lägre än människans
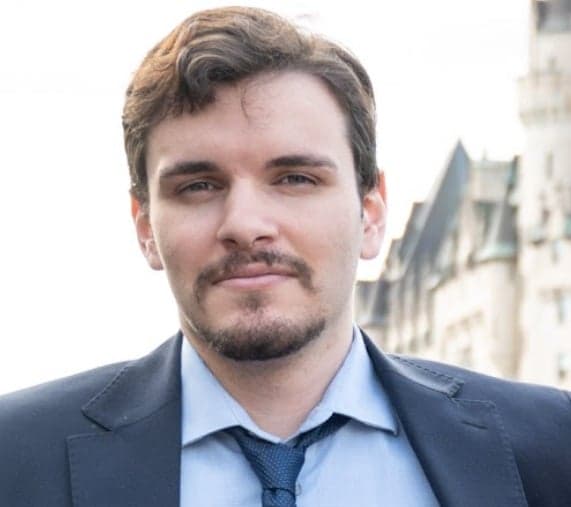
Nicolas Frendo
Finanschef på Acephalt
Nicolas Frendo förklarar hur AI kan påskynda finansiell rapportering med validerade resultat, samtidigt som investeringsbeslut, ansvar och relationer förblir mänskliga.
Key Takeaways
Snabbare bokslut: AI minskar tiden för att slutföra finansiella rapporter från tio arbetsdagar till tre, samtidigt som 15 timmar per vecka frigörs.
Mänskligt omdöme: AI hanterar kontrollerbara finansuppgifter, men människor behåller ansvaret för kapitalallokering, förhandlingar, investeringsbeslut och det slutliga riskansvaret.
Visa arbetet: AI för finansiell rapportering behöver deterministisk validering och förklarbarhet, eftersom korrekta siffror fortfarande kan brista när det gäller förtroende, granskningsbarhet och efterlevnad.
Verkliga begränsningar: AI har förbättrat modellering och avstämning, men relationsdriven affärsanskaffning och distribution till köpare kräver fortfarande personligt engagemang.
Datagrund: Claude stöder AI-arbetsflöden genom att rensa källdata, stämma av konton och ta fram tillförlitliga resultat som är redo för bokföring.
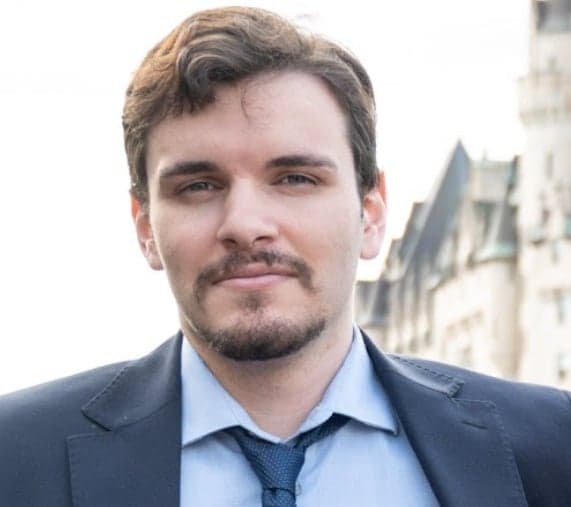
Nicolas Frendo är ekonomichef på Acephalt, ett AI-infött fintechföretag som utvecklar verktyg för företagsgranskning.
Vi satte oss ner med honom för att lära oss hur AI förändrar finansiell rapportering. Här är vad han berättade.
Från finans till teknik
Jag heter Nicolas Frendo och är ekonomichef på Acephalt, ett Toronto-baserat fintechföretag som utvecklar AI-drivna verktyg för företagsgranskning åt investerare inom private equity, riskkapital och familjekontor.
Min väg hit var inte en rak linje från finans till teknik. Jag studerade affärsjuridik vid Carleton och tog sedan en masterexamen i ekonomistyrning vid University of Ottawa, samtidigt som jag tog ett hederscertifikat i finansmarknader från Yale. Tidigt arbetade jag som dataanalytiker och finansanalytiker på några olika organisationer. Därefter arbetade jag som forskningsassistent och stipendiat inom Ottawas innovationssystem, på platser som Invest Ottawa och Treefrog Accelerator. Det var där finans och teknik började överlappa för mig.
Mönstret jag hela tiden stötte på var detsamma överallt: Investeringsbeslut bygger fortfarande på manuellt arbete som kräver mycket bedömning. Rapporter om resultatens kvalitet, företagsgranskningar inför affärer och finansiell modellering – allt tar veckor och landar ändå hos en handfull överarbetade analytiker som gör sitt bästa med ofullständig information. Det gapet mellan den noggrannhet en affär förtjänar och den tid någon faktiskt har att lägga på den fick mig att lämna traditionella finansroller och börja bygga ett företag.
På Acephalt överbryggar vi det gapet med en AI-plattform med flera agenter som komprimerar veckor av företagsgranskning till timmar, utan att förlora den förklarbarhet som investerare behöver för att kunna lita på resultatet. Jag ansvarar för finans och marknadsintroduktion, så min dag delas jämnt mellan siffrorna och människorna, där jag omvandlar det affärsteam behöver till det vi bygger härnäst.
Det skede vi befinner oss i just nu – när AI går från att vara en nyhet till att bli en fungerande del av investeringsprocessen – är precis den förändring jag gick in i den här branschen för att driva.
Så förändrar AI den finansiella rapporteringen
Tidigare lade vårt team ungefär 15 timmar i veckan på att manuellt hämta transaktionsdata från vårt bokföringssystem, stämma av konton och sammanställa bokslutspaketet i kalkylblad. Vi betalade också för en extern bokföringstjänst som täckte en del av det arbetet.
Nu hanterar Claude och Daloopa arbetet med att hämta och strukturera data: de hämtar datan, kategoriserar den och markerar sådant som verkar avvika. En anpassad Claude-färdighet paketerar den i vårt format för bokslutsrapporten, och vårt team granskar de markerade posterna och godkänner rapporten i stället för att bygga den från grunden.
Bokslutscykeln, som tidigare tog omkring tio arbetsdagar, tar nu ungefär tre dagar. Det frigör cirka 15 timmar i veckan för analys med högre värde.
Vilka ekonomiska uppgifter måste utföras av en människa
Vi förlitar oss på AI för resultat från finansiell modellering och prognostisering, avstämning och avvikelseanalys (matchning mellan bank och QBO samt kontroller av leverantörsutgifter) och en första riskmarkering i affärer.
Men beslut om kapitalallokering och kapitalanskaffning, slutliga beslut om affärer och investeringar, prissättning och kundförhandlingar samt slutligt godkännande av risker förblir mänskliga.
AI hanterar alltså de delar där det finns ett kontrollerbart rätt svar – siffror stämmer av, en formel är korrekt och en avvikelse har en orsak. Människor hanterar däremot beslut som kräver omdöme, relationskontext och ansvar som inte finns i datan.
De goda och dåliga resultaten av AI inom finans
Här är de goda resultat vi ser med AI:
- Träffsäkerheten i finansiell modellering i kundarbetet ökade från ~37 % till 80–90 % efter att vi lade till valideringslagret baserat på symbolisk logik.
- Företagsgranskning av QoE-typ, som tidigare tog veckor, kan nu genomföras på timmar till dagar. Obs! Claude klarar inte av att göra detta med tillräcklig noggrannhet, så här syftar jag på vår egen produkt.
- Avstämningar och kontroller av leverantörsutgifter, som tidigare gjordes manuellt, tar nu minuter och upptäcker sådant som en manuell genomgång missar. Den flaggade till exempel 13 dubbla debiteringar från en leverantör.
När det gäller dåliga resultat:
- Tidiga versioner förlitade sig på rå LLM-utdata för modellering och producerade rimliga men felaktiga siffror; noggrannhetssiffran på 37 % var ett verkligt fel, inte ett hypotetiskt sådant.
- Kunderna ifrågasatte tillförlitligheten: värderingsavvikelser (DCF jämfört med marknadspriset) uppstod utan tillräcklig förklarbarhet, så vi var tvungna att bygga in mer transparens i resultaten innan människor ville förlita sig på dem.
- Vi hade vissa plattforms- och användbarhetsproblem som fortfarande krävde mänsklig felsökning i stället för att AI:n upptäckte sina egna fel. Till exempel kunde specifika automatiserade arbetsflöden hänga sig eller fungera inkonsekvent.
Där AI-verktyg inte räcker till
Vi förväntade oss att AI skulle kunna bidra på ett meningsfullt sätt till att hitta affärer i ett tidigt skede, men internt har vi fortsatt att prioritera detta lågt eftersom det ännu inte har varit värt utvecklingsinsatsen; relationsdriven sourcing ger fortfarande bättre resultat.
Våra köpare — private equity-aktörer, ofta äldre och relationsdrivna — tar inte till sig lösningar via digitala eller teknikfokuserade kanaler på samma sätt som en typisk SaaS-köpare skulle göra. AI, standardverktyg för leadgenerering och kontakt via LinkedIn — allt detta resulterade i lågt engagemang och svårigheter att nå beslutsfattare. Eftersom marknaden inte fungerar på det sättet. Vi gick över till att manuellt bygga listor över målbolag och arrangera exklusiva middagar för att skapa de personliga relationer och varma introduktioner som dessa köpare svarar på.
Produkten kunde vara korrekt och snabb, men utan den förmågan att bygga relationer skulle inget av detta ha nått de människor som behövde det. AI-verktyg överbryggade inte det gapet; det gjorde däremot en distributionsmodell som byggde på hur köparen skapar förtroende och fattar beslut.
Produkten kunde vara korrekt och snabb, men utan den förmågan att bygga relationer skulle inget av detta ha nått de människor som behövde det. AI-verktyg överbryggade inte det gapet; det gjorde däremot en distributionsmodell som byggde på hur köparen skapar förtroende och fattar beslut.
Varför AI måste visa sitt arbete i finansiella arbetsflöden
AI har svårt med granskningsbarhet, förtroende och efterlevnad.
Exempelvis stämde DCF-genererade värderingar inte överens med marknadspriserna, och till en början saknade modellens resultat tillräcklig förklarbarhet för att kunderna skulle förstå varför siffrorna avvek. Ett självsäkert resultat utan en synlig väg till hur det beräknats skapar inte förtroende bara för att det är korrekt; kunderna protesterade tills vi byggde in mer transparens i hur resultaten togs fram.
Förbättrad AI-noggrannhet löser inte automatiskt problem med granskningsbarhet och efterlevnad. En modell kan vara matematiskt korrekt och ändå brista när det gäller förtroende om den inte kan visa sitt arbete. Även plattformen runt modellen kan vara otillräcklig om den saknar de efterlevnadskvalifikationer som kundens riskprocess kräver.
Nicolas delar med sig
Planering och likviditetsförvaltning drar också nytta av AI, men rapportering är det område där omarbetningen verkligen gör skillnad, eftersom det är den enda plats där “tillräckligt nära” aldrig har varit acceptabelt, och AI utan validering bara skapade en långsammare version av samma förtroendeproblem.
Varför rapportering behöver en AI-omgestaltning
Jag är partisk, men rapportering är den del av finanslivscykeln som behöver en AI-omgestaltning — särskilt den revisionsnära rapportering som ligger till grund för due diligence av affärer (analys av resultatkvalitet och finansiella rapporter).
Det är det område vi har omformat där den gamla modellen bryter samman först: rapportering har traditionellt prissatts och strukturerats utifrån analytikertimmar, inte utifrån resultatens kvalitet eller snabbhet, vilket är anledningen till att en QoE-rapport kostar $25,000-plus och tar veckor, oavsett hur repetitivt det underliggande arbetet är. Den strukturen överlever inte när ett validerat AI-lager producerar samma CPA/CBV-anpassade resultat på några timmar.
Det är också den del av livscykeln som är mest utsatt när det gäller förtroende: rapportering befinner sig precis i gränslandet mot revision, så noggrannhet och förklarbarhet är inte valfria, vilket de kanske kan vara vid intern planering. Varje resultat måste tåla samma granskning som en rapport framtagen av en människa, vilket är anledningen till att vi byggde det deterministiska valideringslagret innan vi rörde prismodellen, inte efteråt.
Planering och likviditetsförvaltning drar också nytta av AI, men rapportering är det område där omarbetningen verkligen gör skillnad, eftersom det är den enda plats där "tillräckligt nära" aldrig har varit acceptabelt, och AI utan validering bara skapade en långsammare version av samma förtroendeproblem.
Varför Claude Code förändrar spelreglerna för datahygien
Claude Code förändrar spelreglerna eftersom det är det enda verktyget som utgör grunden för allt annat i det här arbetsflödet — inte en lösning för ett enda ändamål. Jag använder det för att rensa och normalisera rådata innan den matas in i en modell (exporter från PitchBook, banknedladdningar, röriga CSV-filer), stämma av konton och upptäcka avvikelser som annars skulle kräva timmar av manuell radmatchning, samt bygga QBO-klara resultat som sluter cirkeln för bokföringen.
Om jag förlorade alla andra verktyg men behöll Claude skulle jag fortfarande kunna gå från rå, rörig källdata till ett användbart finansiellt resultat. Om jag förlorade Claude men behöll allt annat skulle jag vara tillbaka till att utföra den rensningen och avstämningen manuellt.
\u003cstrong\u003eVårt team förblev litet och generalistiskt längre än vad en traditionell finansorganisation normalt skulle ha gjort i det här skedet. Bedömningar och klientnära roller tog över sådant som tidigare hade krävt en större grupp analytiker.\u003c/strong\u003e
Det är också det lager jag litar på för att säga till när något inte går ihop, i stället för att producera ett svar som ser övertygande ut, vilket betyder mer för mig än någon enskild funktion. Allt annat i teknikstacken förutsätter rena och avstämda inkommande data. Claude får datan till det stadiet från början.
Varför noggrannhet inte längre handlar om tid och personalstyrka
Det finns ett antagande om att noggrannhet skalar med tid och personalstyrka, att en mer tillförlitlig siffra kräver fler analystimmar eller ytterligare ett lager av manuell granskning. Det sambandet är inte verkligt.
Ett deterministiskt valideringslager upptäcker fel som en grupp trötta analytiker skulle missa, och det gör det på den tid som en enda granskningsrunda tidigare tog. Den gamla måttstocken för tillförlitlighet — veckor av arbete, flera godkännanden — slutade betyda något när den faktiska kontrollen blev: ”Stämmer matematiken?” Det var inte: ”Vem hanterade det och hur många gånger?”
Resultatet är att vårt team förblev litet och generalistiskt längre än vad en traditionell finansorganisation normalt skulle ha gjort i det här skedet. Bedömningar och klientnära roller tog över sådant som tidigare hade krävt en större grupp analytiker.
Tre råd
Mitt råd? CFO:er som navigerar den här förändringen bör se AI som ett verktyg för allt där det finns ett kontrollerbart korrekt svar, samtidigt som kapitalallokering, affärsbeslut och prissättning förblir mänskliga, eftersom de kräver ansvar och kontext som ingen modell har. Lita aldrig på råa LLM-resultat i finansiella beräkningar utan en deterministisk kontroll i bakgrunden; flytande formuleringar är inte samma sak som korrekthet, och okontrollerade modeller kommer att producera sannolika men felaktiga siffror.
Räkna med motstånd där äldre system är djupt etablerade: AI måste integreras med de verktyg som teamet redan litar på, inte ersätta dem, annars förlorar tekniken snabbt sin trovärdighet. Bygg in förklarbarhet i resultaten från dag ett; en siffra som ingen kan spåra tillbaka till en anledning kommer inte att användas, oavsett hur korrekt den är.
Och förstå var AI:s tak faktiskt ligger lägre än en människas; tvinga inte fram automatisering på områden som relationsdriven affärsanskaffning bara för att tekniken finns tillgänglig.
Följ med
Du kan följa Nicolas Frendos arbete på LinkedIn och hans personliga webbplats. Ta också en titt på Acephalt.
Fler expertintervjuer kommer på The CFO Club!