

Du kanske har hört att bara hälften av småföretagen överlever de första 5 åren, men visste du att över 80 % av företagen går i konkurs på grund av problem med kassaflödet?
Även om förståelse för din balansräkning inte löser alla dina problem hjälper den dig att upptäcka dem i tillräckligt god tid för att kunna göra skillnad.
Grunderna i balansräkningen
Balansräkningen är en standardiserad finansiell rapport som visar ett företags värde. Den kallas ibland också för bokfört värde. Balansräkningar används:
- Av företagsägare för att förstå företagets övergripande ekonomiska ställning och fatta strategiska beslut om utgifter, sparande och tillväxt
- Av investerare och långivare för att förstå ett företags ekonomiska hälsa och stabilitet när de utvärderar det för en potentiell investering eller kredit
- Av medarbetare inom redovisning, ledning och andra avdelningar för att underbygga beslutsfattande om processer, affärsmål eller utgifter
Även om balansräkningen är ett kraftfullt ekonomiskt verktyg är den inte ett fristående verktyg för alla redovisningsbehov. Den visar till exempel inte ett företags faktiska marknadsvärde och redogör inte heller i detalj för vinster, förluster, kassaflöden och andra viktiga ekonomiska faktorer. Därför vill långivare och investerare vanligtvis se flera finansiella rapporter, inklusive balansräkningar och resultaträkningar, när de överväger att bevilja ett företag kredit eller investera i det.
Balansräkningar kan skapas manuellt i Excel. Bästa praxis är dock vanligtvis att använda mallar och rapporteringsfunktioner i redovisningsprogram. Dessa verktyg automatiserar skapandet av balansräkningar och minskar risken för fel som är förknippade med manuell överföring av data.
Vad är en redovisningsmässig balansräkning?
En balansräkning är en redovisningsrapport som ger en ögonblicksbild av företagets tillgångar, skulder och eget kapital.
På ena sidan av balansräkningen hittar du det företaget äger. Det omfattar:
- Omsättningstillgångar, såsom likvida medel och likvida medelsekvivalenter
- Anläggningstillgångar, såsom mark och utrustning
- Immateriella tillgångar, såsom goodwill och immateriella rättigheter
På den andra sidan av balansräkningen hittar du det företaget är skyldigt och hur mycket ägarna har investerat. Det företaget är skyldigt – dess skulder – omfattar:
- Kortfristiga skulder, såsom kortfristiga lån, leverantörsskulder och inkomstskatter
- Långfristiga skulder, såsom obligationer att betala och hypotekslån
Under avsnittet om eget kapital hittar du stamaktier, balanserade vinstmedel och annat eget kapital.
Balansera balansräkningen
Som du kanske har gissat ska företagets balansräkning alltid balansera. Den redovisningsmässiga ekvationen för en balansräkning är:
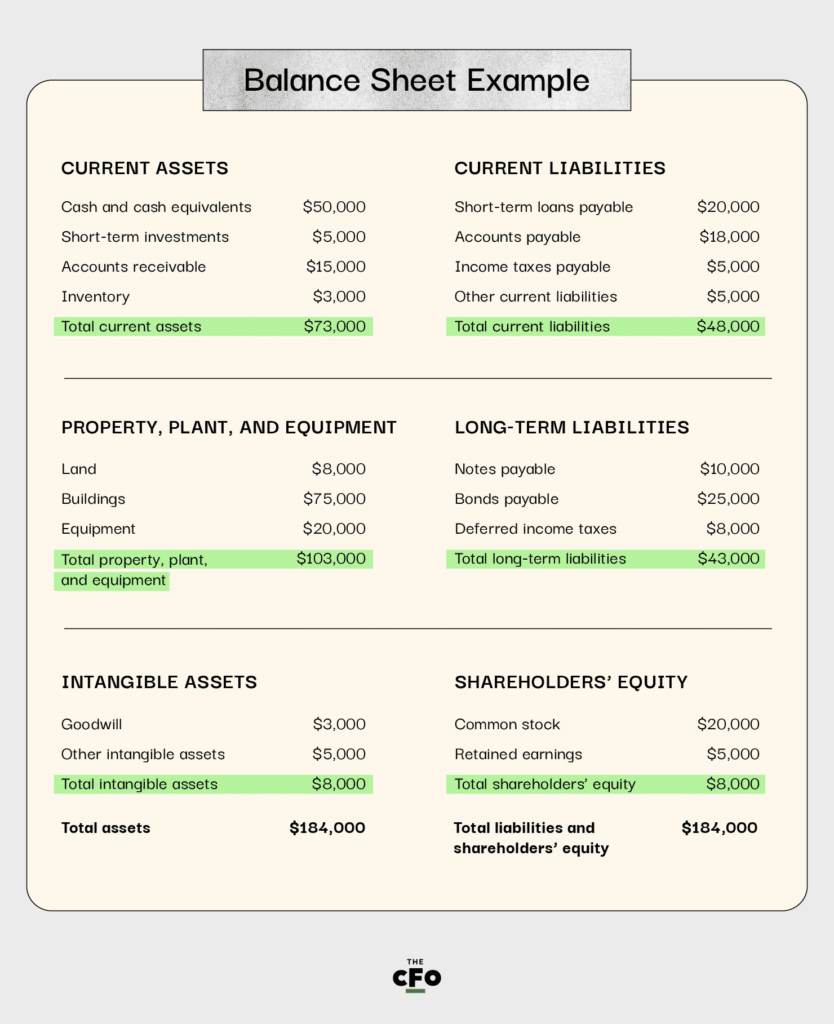
Tillgångar = Skulder + eget kapital
Det innebär att båda sidorna av ekvationen ska vara lika stora; summera alla tillgångar på ena sidan av balansräkningen och sedan alla skulder plus eget kapital på den andra sidan. Om de inte är lika är det troligt att det finns ett fel i rapporteringen. Kontrollera att alla siffror är korrekta och att inget har utelämnats ur balansräkningens ekvation. Du kan också behöva säkerställa att du redovisar rätt tillgångar och skulder för den period som balansräkningarna omfattar.
Här är ett mycket enkelt exempel på en balansräkning:
Använda detta verktyg för att förstå din ekonomiska ställning
Du bör använda balansräkningen för att förstå företagets ekonomiska ställning vid en viss tidpunkt. Den är en ögonblicksbild, vilket innebär att den är användbar för just det ögonblicket eller den perioden. Därför upprättas balansräkningar vanligtvis månadsvis eller kvartalsvis.
Även om balansräkningen inte hjälper dig att förstå hur pengar flödar in och ut ur företaget – det skulle kräva en kassaflödesanalys – hjälper den dig att förstå faktorer som likviditet och betalningsförmåga.
Have an account? Log In
Likviditet
Likviditet syftar på hur många likvida tillgångar du har tillgång till. Likvida tillgångar är kontanter, likvida medel eller något som snabbt och enkelt kan omvandlas till kontanter.
Formeln för likviditet kallas balanslikviditet:
Balanslikviditet = omsättningstillgångar / kortfristiga skulder
Eftersom båda dessa siffror är lättillgängliga i en balansräkning kan du snabbt beräkna balanslikviditeten från detta dokument. Faktum är att de flesta balansräkningar vanligtvis innehåller beräkningen för enkelhetens skull. Referensvärden för balanslikviditet varierar beroende på bransch, men ett bra tal anses ofta vara 1,5 till 3.
Solvens
Solvens syftar på företagets förmåga att betala sina skulder, både kortfristiga och långfristiga. Formeln för soliditetsgraden är:
Soliditetsgrad = (nettoresultat + avskrivningar) / Totala skulder
Detaljerade balansräkningar innehåller vanligtvis all information som krävs för denna formel. I allmänhet bör soliditetsgrader vara 1,5 eller högre för att visa att ett företag kan uppfylla sina skyldigheter och fortfarande ha lite marginal.
Tillgångar och din balansräkning
Tillgångar syftar på det som ett företag äger. De har ett ekonomiskt värde, och detta värde kan användas för att stödja affärsprocesser eller uppfylla skuldåtaganden. Tillgångsdelen av balansräkningen måste omfatta totala tillgångar, inklusive immateriella tillgångar, såsom goodwill.
Omsättningstillgångar
Omsättningstillgångar är sådana som företaget sannolikt kommer att använda inom de närmaste 12 månaderna. De omfattar kontanter och likvida medel (som används för att finansiera verksamheten och betala kortfristiga skulder), samt kundfordringar.
Långfristiga tillgångar
Ett företags tillgångar omfattar även sådant som kan användas under flera år, såsom fastigheter, mark, anläggningar och utrustning. Det kan omfatta mark, utrustning som skrivs av och immateriell egendom, såsom patent eller upphovsrätt för programvaror.
Skulder och din balansräkning
Skulder syftar på de ekonomiska skyldigheter som ett företag har. Skulddelen av balansräkningen måste omfatta totala skulder som företaget har, inklusive både kortfristiga och långfristiga skulder.
Kortfristiga skulder
Kortfristiga skulder är sådana som förfaller inom 12 månader från det datum som anges i balansräkningen. Exempel är leverantörsskulder, såsom en månadsfaktura för molnlagring, samt kreditkortsskulder, rörelsekostnader och vissa skatter.
Långfristiga skulder
Långfristiga skulder är sådana som förfaller mer än 12 månader efter det datum som anges i balansräkningen. De kan omfatta långfristiga skuldebrev och bankskulder.
I många fall måste en skuld delas upp i båda kategorierna. Låt oss till exempel säga att ett företag som utvecklar appar köpte en kontorsbyggnad för sin verksamhet. Företaget måste göra 12 månadsbetalningar på ett lån inom det kommande året; dessa betalningar kan listas under kortfristiga skulder. Den återstående delen av lånet skulle listas som en långfristig skuld.
Ägarandelar och din balansräkning
Den del av balansräkningen som avser eget kapital visar hur mycket ägarna har investerat i företaget. Detta är en viktig del av balansräkningen eftersom den återspeglar det värde som företaget är skyldigt aktieägare och andra investerare i eget kapital.
Ägarkapital
Ägarkapital syftar på hur mycket värde företagets ägare har investerat i det. Aktieägarkapital syftar på hur mycket värde aktieägarna har investerat. Den huvudsakliga skillnaden mellan de två är hur företaget ägs eller innehas.
För att förstå skillnaden kan vi titta på ett exempel. En person kommer på en affärsidé för ett SaaS-företag och beslutar sig för att starta företaget med egna medel. Det innebär att personen till en början finansierar företaget med sina egna pengar. Om ägaren investerar $100,000 under det första året och tar ut $50,000 i lön, är ägarkapitalet $50,000 under det första året.
Föreställ dig nu att programvarutjänsten blir framgångsrik och att ägaren vill utveckla företaget. Ägaren söker riskkapital från investerare. Nu finns det aktieägare. Anta att investerarna skjuter till $200,000 och ännu inte har tagit ut någon utdelning. Aktieägarkapitalet är $200,000.
More Articles
Balanserade vinstmedel
Balanserade vinstmedel avser den del av företagets resultat som företaget behåller för att återinvestera i tillväxt eller stärka kassan. För att beräkna detta belopp tar du nettoresultatet minus utdelningarna för en viss period.
Anta till exempel att ett företag har ett nettoresultat på $100,000 för månaden. Det kan dela ut $50,000 av vinsten till ägare och aktieägare och behålla $50,000 för att investera tillbaka i företaget.
När ett företag har balanserade vinstmedel har det finansiella möjligheter att växa, öka aktievärdet eller göra kapitalinvesteringar. Balanserade vinstmedel rapporteras ofta som en kvot mellan balanserade vinstmedel och tillgångar. Även om en kvot på 1:1 är idealisk är den vanligtvis inte möjlig inom många branscher. Målet är därför att komma så nära en kvot på 1:1 som möjligt eller helt enkelt ha en kvot för balanserade vinstmedel som är högre än genomsnittet i din bransch.
Underskott
Om företaget inte har tillräckliga intäkter under en period för att uppfylla sina skuldförpliktelser och täcka aktieägarnas åtaganden har det negativa balanserade vinstmedel. Det kallas ett underskott. Det är viktigt att övervaka eventuella underskott i balansräkningen, eftersom ett underskott ofta innebär att företaget använder sina kassareserver eller lånar pengar för att täcka sina åtaganden. Även om detta kan fungera under en kortare period är ett underskott under längre perioder ett tecken på dålig ekonomisk hälsa för företaget.
Så använder du en balansräkning på mest effektiva sätt
Börja med en mall för att göra det enkelt att skapa en balansräkning. Använd bokföringsprogram för att skapa balansräkningar automatiskt när det är möjligt, eftersom det minskar risken för fel. Företagare bör regelbundet granska balansräkningar och relaterade finansiella nyckeltal för att förstå företagets övergripande ekonomiska hälsa. Om du till exempel granskar balansräkningen varje månad säkerställer du att det inte uppstår några överraskningar om du beslutar dig för att sälja företaget, ansöka om ett företagslån eller söka riskkapitalfinansiering.
Är du klar med balansräkningen och redo att gå vidare till andra viktiga redovisningsfrågor för företaget? Läs våra andra artiklar om redovisning för att lära dig mer.

