
AI medför den största förändringen av CFO-rollen på 20 år
Brad Wolfe
Grundare av Wolfe Packs Consulting

Brad Wolfe förklarar varför AI utvidgar CFO-rollen och gör datastyrning, finansiell tillsyn och ansvarsfullt beslutsfattande viktigare än någonsin.
Key Takeaways
AI:s påverkan: AI förändrar CFO-roller från traditionella arbetsuppgifter till datastyrning och strategisk kapitalallokering.
Datastyrning: AI kräver robust datahantering; att ignorera detta leder till felaktiga finansiella resultat och beslut.
AI-fördelar: Automatiserade AI-processer förkortar månadsboksluten avsevärt och förbättrar styrelsediskussioner baserade på olika scenarier.
Rollens utvidgning: AI utvidgar CFO:ns roll och kräver expertis inom styrningsarkitekturer och förvaltaransvar.
Nödvändigt ägarskap: Misslyckanden i AI-initiativ beror ofta på otydligt ägarskap över mandat och datahantering.
Under sin karriär har Brad Wolfe haft tre CFO-poster på NASDAQ-noterade företag. Nu är han grundare av Wolfe Packs Consulting, där han stöttar private equity-ägda företag på den lägre delen av mellanmarknaden. Han undervisar också vid flera universitet.
Vi satte oss ner med honom för att förstå hur AI förändrar CFO-rollen. Här är vad han berättade.
Vad denna stund av AI-omställning kräver
Under den första halvan av min karriär utförde jag det arbete som de flesta CFO:er delegerar. Tre CFO-poster på NASDAQ-noterade företag, över 80 M&A-transaktioner och över 50 implementationer av företagssystem inom ERP, CRM, fakturering och datalager. Bakgrund på PwC, juristexamen och en MBA från Kellogg. Jag har suttit framför revisionskommittéer, undertecknat 302-certifieringarna och slutfört affärer där datakvaliteten gjorde mig tillräckligt obekväm för att omprissätta dem.
Min anledning till att vara här är enkel: Jag såg AI överlämnas till fel personer. Inte för att teknikspecialister är inkompetenta — det är de inte — utan för att frågorna som AI väcker inte är teknikfrågor. De handlar om kapitalallokering. De handlar om ansvar. Det här är frågorna som redan hamnar på CFO:ns bord när AI:s resultat är fel och någon intygar det som har producerats.
Nu driver jag Wolfe Packs Consulting och arbetar med private equity-ägda företag på den lägre delen av mellanmarknaden. Min grundtes är att CFO-rollen — eller COFO-rollen, som jag kallar den när det operativa mandatet är integrerat — är den enda ledande befattningen som redan äger den finansiella modellen, kontrollerna, certifieringsansvaret och styrelserelationen. AI-styrning behöver inte en ny titel. Den befintliga rollen behöver göra anspråk på området uppströms från resultatet.
Det är mitt fokus. Och det är vad denna stund kräver.
Att bygga det som behövs
Jag arbetar som operativ partner och CFO, inbäddad i private equity-ägda företag på den lägre delen av mellanmarknaden. Det typiska uppdraget gäller ett företag med en omsättning på mellan $20 miljoner och $500 miljoner, stöttat av en sponsor som antingen precis har slutfört affären eller befinner sig 12 till 18 månader in i ägarperioden och inser att ekonomifunktionen inte är byggd för det som kommer härnäst.
Komplexiteten varierar, men mönstret är konsekvent: strukturer med flera juridiska enheter, ofta ett resultat av uppköpsdriven konsolidering, där ekonomiteam som utformats för en verksamhetsmodell med ett enda företag nu samtidigt förväntas ta fram konsoliderad rapportering, integrationsredovisning och en AI-redo dataarkitektur. Ingen infrastruktur för gemensamma tjänster. Rapporteringen finns i kalkylblad. CFO:erna är tekniskt kompetenta men operativt överbelastade.
Min roll som COFO är att ta plats i rollen, bygga det som behövs och överföra förmågan — oavsett om det innebär att etablera den finansiella modellen, prioritera systemarbetet, ansvara för styrelserelationen under en övergång eller definiera hur AI-styrning ska se ut i ett företag med verklig operativ komplexitet och en sponsor som vill ha svar, inte ramverk.
Jag arbetar med ett uppdrag i taget på den detaljnivån. Resten av min tid ägnar jag åt rådgivning, skrivande och undervisning — vid Northwestern, DePaul och Chicago Kent — eftersom gapet mellan vad CFO-rollen kräver idag och vad ekonomiledare utbildas för att göra är tillräckligt stort för att behöva hanteras både på praktikernivå och på kompetensförsörjningsnivå.
Hur AI möjliggör integrerad finansiell modellering
Den mest konkreta förändringen jag har gjort under det senaste året är hur jag bygger och underhåller den integrerade operativa och finansiella modellen.
Tidigare var modellbyggande en periodisk övning. En budgetcykel skapade en version, en ny prognos uppdaterade den och en handfull personer förstod modellens logik i Excel. När ett styrelsemöte närmade sig var modellen redan föråldrad och berättelsen behövde täcka över bristerna.
Nu använder jag AI för att underhålla en kontinuerligt uppdaterad modell som kopplar operativa drivkrafter direkt till finansiella utfall — intäkter per kohort, antal anställda i relation till arbetskraftskostnader och leverantörsutgifter i relation till marginal per affärsenhet. Jag bygger inte om modellen varje kvartal. Jag underhåller den som ett levande dokument som kan analyseras i realtid.
På grund av detta har styrelsesamtalen förändrats. I stället för att presentera en statisk ögonblicksbild och försvara dess antaganden kan jag gå in i ett styrelsemöte och köra scenarier på plats. En sponsor frågar vad som händer med EBITDA om den största kunden lämnar — svaret är inte "Jag återkommer." Det finns i modellen, och den är aktuell.
Den här förändringen påverkade också hur jag ser på AI-styrning. När ledande befattningshavare fattar beslut utifrån en AI-assisterad modell blir datakvaliteten en existentiell fråga. Modellen vet inte vad som saknas. Den arbetar utifrån det som finns där. Detta tvingade fram en disciplin kring datastyrning och processdokumentation som de flesta företag på den lägre delen av mellanmarknaden aldrig har haft.
AI skapade inte det kravet. AI gjorde det kostsamt att ignorera det.
Ett AI-drivet arbetsflöde för avvikelseanalys
AI:n har redan spårat avvikelsen till dess källa — en specifik kund, ett specifikt kostnadsställe, en specifik transaktionstyp — så granskningen är ingen jakt. Det handlar om ett bedömningsbeslut: Är detta brus, en trend eller ett kontrollproblem som kräver eskalering?
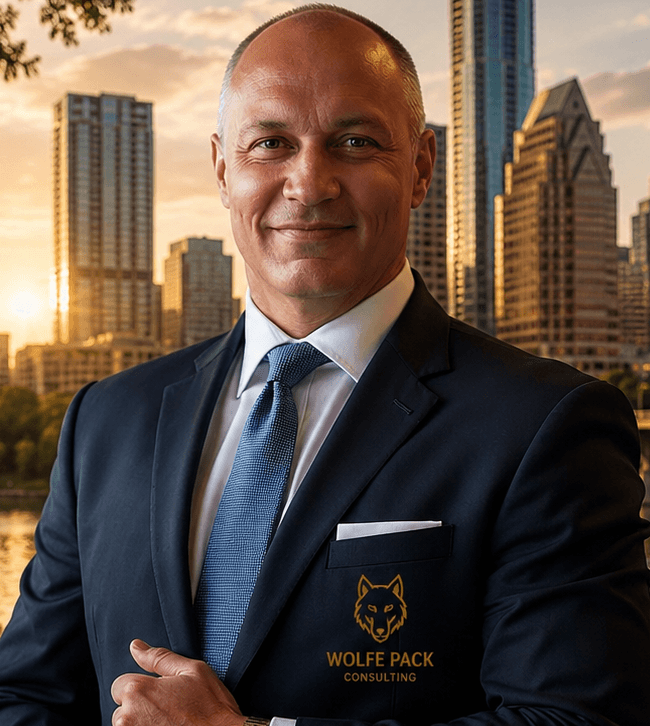
Så här genomförs AI-assisterad avvikelseanalys från början till slut, kopplad till den integrerade verksamhets- och finansmodellen.
En dokumenterad process från kundämne till likvid utgör grunden — varje intäktsgenererande steg från den första möjligheten till betalningsinbetalning, kartlagt mot sina system. Detta måste finnas på plats innan AI-lagret läggs till. Utan det saknar modellen processlogik för validering.
Därefter matar ERP- och CRM-system dagligen in faktiska utfall i modellen. AI övervakar inkommande data mot förväntade mönster — intäkter per kohort, tidpunkt för betalningar, kostnader per kategori jämfört med budget — och flaggar avvikelser som överstiger definierade tröskelvärden. Den flaggar endast sådant som är statistiskt signifikant eller avviker från modellens drivarantaganden.
Jag granskar en flaggning samma dag som den uppstår. AI:n har redan spårat avvikelsen till dess källa — en specifik kund, ett specifikt kostnadsställe, en specifik transaktionstyp — så granskningen är ingen jakt. Det handlar om ett bedömningsbeslut: Är detta brus, en trend eller ett kontrollproblem som kräver eskalering?
Resultatet av granskningen förs direkt in i styrelseberättelsen. När jag förbereder mig inför ett styrelsemöte redigerar jag avvikelseanalysen; jag bygger den inte. Modellen har redan tagit fram det första utkastet till berättelsen. Mitt jobb är att validera logiken, tillämpa det omdöme som kräver verksamhetskontext och säkerställa att jag kan intyga den berättelse jag presenterar.
Styrningslagret som möjliggör detta arbete omfattar: namngivna dataägare för varje källsystem, en dokumenterad eskaleringsväg för modellundantag och en tydlig åtskillnad mellan vad AI:n flaggar och vad ekonomichefen beslutar. AI:n fattar inte beslutet. Den tar fram information tillräckligt snabbt för att beslutet ska kunna fattas innan problemet växer.
Anthropics Claude är avgörande för ekonomichefer
Claude, Anthropics stora språkmodell, är mitt förstahandsverktyg. Inte för att det är den enda kapabla modellen — det är den inte — utan för att jag har funnit den mest användbar för det arbete som är viktigt i en ekonomichefsroll: långformigt resonemang, syntetisering av komplex finansiell och operativ information, utformning av berättelser på styrelsenivå och arbete med styrningsramverk som kräver ihållande logisk konsekvens genom ett långt dokument.
Den skapar störst värde i ett specifikt användningsfall: att bygga och underhålla huvudunderlaget — ett levande dokument som följer varje aktiv relation, innehållstråd, vokabulärbeslut och öppen punkt inom min rådgivnings- och innehållsplattform. Denna uppgift ryms inte i en enda prompt. Den kräver en modell som behåller kontext, resonerar kring beroenden och producerar resultat som överensstämmer med beslut som fattats tidigare under samma session. Här syns kvalitetsskillnaden mellan modeller tydligast.
Varför ekonomichefer måste kunna försvara AI-informerade beslut
Brad delar med sig
AI fattar inte beslut om kapitalallokering, bedömningar av intäktsredovisning, riskbedömningar på styrelsenivå eller något annat som kräver certifiering. Detta förblir uttryckligen mänskligt…
Men den viktigare frågan är inte vilka verktyg jag tycker om, utan vad jag använder dem till.
AI informerar avvikelseanalys, scenariomodellering, prognoser, mönsterigenkänning i kassaflöden och det första utkastet till nästan alla analytiska resultat. Detta är områden där datamängden överstiger vad en mänsklig analytiker effektivt kan bearbeta och där värdet ligger i att synliggöra signalen, inte i att en människa utför beräkningarna.
AI fattar inte beslut om kapitalallokering, bedömningar av intäktsredovisning, riskbedömningar på styrelsenivå eller något annat som kräver certifiering. Detta förblir uttryckligen mänskligt — inte för att AI inte kan producera ett svar, utan för att svaret medför juridiska och förvaltningsmässiga konsekvenser som måste sluta hos en namngiven människa som kan försvara det under en konfrontativ granskning.
De flesta ekonomichefer missköter för närvarande mellanskiktet — AI-assisterade resultat som informerar beslut utan uttryckligt ansvar för resultatet. Avvikelseanalys som ligger till grund för en styrelseberättelse. Kassaflödesprognoser som styr samtal om lånevillkor. Detta är inte lågriskfrågor. Den ekonomichef som låter AI informera dessa resultat utan en styrningsarkitektur för datakvalitet, modellvalidering och certifiering av resultatet undertecknar en 302:a för ett tal de inte fullt ut kan förklara. Det är inte ett AI-problem. Det är ett kontrollproblem.
AI medför stora fördelar och stora risker
Först de goda resultaten.
Det är tiden för månadsbokslutet som märks tydligast. När vi sekvenserade dataarbetet korrekt innan vi implementerade AI-assisterad rapportering minskade tiden för månadsbokslutet avsevärt – i ett fall från 18 dagar till 9. Det är ingen magi; det händer när data är tillräckligt rena för att automatisering ska fungera utan manuella ingrepp i varje steg.
Prognosprecisionen förbättrades på ett annat sätt än jag hade förväntat mig. Förbättringen handlade inte om precisionen i siffrorna, utan om hastigheten på revideringarna. När utfallet avviker från planen identifierar modellen avvikelsen och spårar den till den bakomliggande drivkraften inom några timmar i stället för dagar. CFO:n behöver inte förklara en miss på styrelsemötet. CFO:n hanterar redan åtgärderna.
Det viktigaste kvalitativa resultatet: samtalet i styrelsen förändrades. När modellen är aktuell och scenarierna är förberedda ställer sponsorn bättre frågor, och CFO:n ger bättre svar. Det förändrar relationen.
Härnäst det dåliga.
Framgång med AI kräver en god datainfrastruktur
Det vanligaste återkommande misslyckandet jag har sett är att implementera AI ovanpå ett dataproblem som organisationen inte visste att den hade.
Varje CFO som startar ett AI-initiativ tror att deras data är i rimligt skick – ERP-systemet har varit i drift i flera år, kontoplanen är standardiserad och CRM-systemet är ifyllt – men så är nästan aldrig fallet. Bedömningar av datakvaliteten återspeglar vanligtvis hur data ser ut för de personer som registrerade den, inte hur den ser ut för en modell som försöker använda den.
Problemen fanns där hela tiden – inkonsekvent kategorisering, odokumenterade processer, principer för intäktsredovisning som beslutats på ett styrelsemöte men aldrig konfigurerats i faktureringssystemet samt kundregister med tre versioner av samma namn. Ekonomiteamet lärde sig att kringgå dem. Det kan inte AI.
AI flaggar alltså inte dåliga data. Den bearbetar dem självsäkert och producerar resultat som ser auktoritativa ut. Ett ekonomiteam som litar på resultatet utan att förstå indata befinner sig i en farligare situation än ett team som använder kalkylblad – för med kalkylblad vet vanligtvis åtminstone någon var liken är begravda.
Det jag har lärt mig är att datastyrning bör vara den första leveransen, inte det förkrav som alla principiellt instämmer i men i praktiken hoppar över. Det innebär att kartlägga processen från lead till betalning innan något AI-verktyg väljs – varje överlämning, varje systemkontaktpunkt och varje plats där data byter ägare och kan kodas fel, definieras fel eller gå förlorad.
Tilldela sedan en namngiven ägare till varje lager – inte en avdelning, utan en person – och dokumentera hur det korrekta ska se ut i varje steg. Det innebär namngivna ägare för varje datadomän, dokumenterade definitioner för varje mätetal som modellen ska använda samt en avstämning mellan vad policyn säger och vad systemet faktiskt gör – innan AI-verktyget väljs, inte efter att det har implementerats.
Kostnaden för att göra detta fel är inte bara datarensning. Den omfattar även omskolning, omvalidering, förlorat förtroende för resultatet och i vissa fall en diskussion om omräkning av rapporteringen. Den kostnaden fanns inte med i affärsunderlaget. Det gör den aldrig.
AI misslyckas om inte ägare utses
När organisationen inser att den behöver dokumenterat dataägarskap, namngivna godkännare och en eskaleringsväg för modellundantag är AI redan inbäddad i arbetsflöden som ingen fullt ut förstår. Att i efterhand bygga in styrning är betydligt svårare och dyrare än att skapa den före implementeringen.
Det andra misslyckandet är eftersläpning i styrningen – och en ovilja att utse en ägare.
AI-användningen inom ekonomi stannar oftast inte upp för att tekniken är fel eller implementeringen är komplicerad, utan för att ingen i organisationen har fått – eller tagit på sig – befogenheten att fatta de beslut som AI-implementeringen kräver.
När organisationen inser att den behöver dokumenterat dataägarskap, namngivna godkännare och en eskaleringsväg för modellundantag är AI redan inbäddad i arbetsflöden som ingen fullt ut förstår. Att i efterhand bygga in styrning är betydligt svårare och dyrare än att skapa den före implementeringen.
Vem definierar hur data måste se ut innan modellen börjar arbeta med den? Vem godkänner undantagen när modellen producerar ett resultat som inte överensstämmer med policyn? Vem är ansvarig när den AI-assisterade analysen ligger till grund för ett beslut som visar sig vara felaktigt?
Det här är inte teknikfrågor. Det är frågor om mandat. Och i de flesta organisationer besvaras de på samma sätt som alla andra obekväma mandatfrågor: med en kommitté.
Varför AI inte räcker till i leverantörsanalys och strategi
AI har inte levererat inom analys av leverantörsavtal och inköpsinformation. Löftet var att AI skulle synliggöra besparingsmöjligheter som låg dolda i avtalsvillkor, identifiera dubbla kostnader och flagga ogynnsamma förnyelsevillkor innan de trädde i kraft. I praktiken är dataunderlaget för de här verktygen nästan aldrig tillräckligt rent eller komplett för att ge användbara resultat.
Avtal finns i PDF-filer med inkonsekvent formatering, leverantörsregister innehåller tre versioner av samma leverantörsnamn, och kostnadskategoriseringen, som skulle ha standardiserats, blev aldrig faktiskt standardiserad. AI producerar en rapport som kräver manuell validering, vilket tar längre tid än den ursprungliga analysen skulle ha gjort.
Jag ser samma mönster överallt: Verktyget fungerar i demonstrationen eftersom vi förberedde demonstrationsdata. Det levererar sämre i produktion eftersom vi inte förberedde produktionsdata.
Hur AI förändrar ekonomiteam och kompetensbehov
Brad delar med sig
Traditionella ekonomiteam byggdes kring antal anställda … AI automatiserar en betydande del av det arbetet.
AI förändrar ekonomifunktionens utformning på sätt som de flesta organisationsscheman ännu inte har hunnit anpassas till.
Traditionella ekonomiteam byggdes kring en bemanning som omfattade en ekonomichef, ett team av redovisningsekonomer, en eller två FP&A-analytiker och en CFO som ledde dem alla. Den strukturen utgick från att människor utförde repetitiva uppgifter i stora volymer: stängde böckerna, stämde av konton, tog fram avvikelserapporter och underhöll budgetmodellen.
AI automatiserar en betydande del av det arbetet. Frågan är inte om antalet anställda förändras. I stället måste organisationer inse att ekonomifunktionen nu omfattar fyra tydliga kategorier, som alla kräver olika former av ledning, styrning och kostnadsstrukturer: anställda, AI-agenter, kontrakterade medarbetare och konsulter.
De flesta ekonomifunktioner använder alla fyra utan att erkänna skillnaden. En AI-agent som behandlar fakturor är inte en anställd. Den har ingen egentlig chef. Den har någon som äger processen – någon som definierar dess parametrar, validerar resultaten och är ansvarig för felaktig behandling. Organisationer måste utse den ägaren. De flesta organisationer har inte gjort det.
Jag ser att kompetensmixen förändras: transaktionsarbete i stora volymer flyttas till agenter. Det återstående mänskliga arbetet kräver omdöme, sammanhang och ansvar – CFO:n som intygar resultatet, controllern som vet var liken är begravda i data och analytikern som förstår varför modellen producerar ett tal som inte stämmer med verksamhetens verklighet.
De mest effektiva ekonomiteamen om tre år kommer att vara de som medvetet utformar om sin kompetens- och bemanningsstruktur redan nu – inte de som minskar antalet anställda och hoppas att agenter ska fylla luckan.
Hur AI har utvidgat CFO:ers mandat
Många tror att CFO-rollen krymper. AI automatiserar bokslutet, avstämningen, avvikelseanalysen och det första utkastet till styrelsens berättelse. Antalet medarbetare som krävs för att driva en ekonomifunktion minskar. Slutsatsen ligger nära till hands.
Men jag tror att rollen växer, och de CFO:er som förstår det är de som kommer att definiera hur rollen ser ut under det kommande decenniet.
Här är varför. AI automatiserar standardiserat arbete. Det den inte kan automatisera är den ansvarsstruktur som gör resultaten användbara – styrningsarkitekturen som avgör om AI:s resultat kan certifieras, omdömet kring kapitalallokering som avgör vilket scenario man ska agera utifrån, styrelserelationen som gör rekommendationen trovärdig och SOX 302-underskriften som sätter ett mänskligt namn på konsekvensen när något går fel.
Allt detta koncentreras uppåt. Den betrodda rådgivarnivån inom ekonomifunktionen – CFO:n som äger den integrerade modellen, styr AI-resultaten och bär det förvaltningsrättsliga ansvaret – krymper inte. Den blir viktigare i takt med att mängden AI-genererade resultat som kräver mänsklig certifiering ökar.
CFO:er som kommer att tappa mark har byggt sin identitet kring arbete som automatiseras. CFO:er som kommer att vinna mark gör anspråk på mandatet uppströms från resultatet – datastyrning, processarkitektur och AI-styrning som en kapitalfunktion – innan någon annan fyller tomrummet.
Det här ögonblicket är inget hot mot CFO-rollen. Det är den största utvidgning av mandatet som rollen har sett på tjugo år. De flesta CFO:er har ännu inte lagt märke till det.
Varför CFO:er måste ändra fokus nu
Så, mitt råd? Tre saker, i prioritetsordning.
- Äg arkitekturen först. Den CFO som väntar på att ett AI-verktyg ska avslöja dataproblem ligger redan efter. Datastyrning, processdokumentation och systemanpassning är förutsättningar, inte biprodukter. Om du inte vet vem som ansvarar för varje datadomän, vad policyn för intäktsredovisning säger i faktureringssystemet och hur din lead-till-betalning-process fungerar från början till slut, är du inte redo att implementera AI. Du är redo att finansiera den sanering som följer på en misslyckad implementering.
- Ta ansvar för mandatet uppströms från resultatet. AI-styrning hamnar på CFO:ns bord oavsett om CFO:n har bett om det eller inte. Exponeringen för certifiering enligt SOX 302, styrelsens frågor om modellrisk och besluten om kapitalallokering kring avtal med AI-leverantörer – allt detta ligger redan inom CFO:ns ansvarsområde. Den CFO som behandlar AI som ett IT-problem avstår frivilligt från det område som definierar nästa version av rollen. Den CFO som äger den integrerade operativa och finansiella modellen, lead-till-betalning-processen och den styrningsarkitektur som gör resultatet certifierbart överlever inte bara detta ögonblick. Styrelsen och sponsorn kommer att förlita sig på den CFO:n när insatserna blir högre.
- Bygg inte din yrkesidentitet kring arbete som automatiseras. Bokslutet, AP, avstämningar och grundläggande rapportering – allt detta håller på att bli standardiserade tjänster. Den CFO som byggt hela sin trovärdighet kring att genomföra bokslutet kommer att upptäcka att trovärdigheten urholkas snabbare än arbetsbeskrivningen förändras. Det arbete som växer i värde är det arbete som inte kan standardiseras: omdöme kring kapitalallokering, förtroende på styrelsenivå, styrningsarkitektur och förmågan att intyga att det modellen producerade är något du är beredd att sätta ditt namn på.
Det här ögonblicket är inget hot mot CFO-rollen. Det är en utvidgning av mandatet. De CFO:er som ser det på det sättet kommer att definiera hur rollen ser ut under det kommande decenniet.
\u003cstrong\u003eSå, mitt råd? Tre saker, i prioritetsordning: Äg arkitekturen först. Ta ansvar för mandatet uppströms från resultatet. Bygg inte din yrkesidentitet kring arbete som automatiseras…Det här ögonblicket är inget hot mot CFO-rollen. Det är en utvidgning av mandatet. De CFO:er som ser det på det sättet kommer att definiera hur rollen ser ut under det kommande decenniet.\u003c/strong\u003e
Följ med
Du kan följa Brad Wolfes arbete på LinkedIn och läsa mer om Wolfe Packs Consulting.
Fler expertintervjuer kommer på The CFO Club!