

Oavsett om det handlar om att klara löneutbetalningarna eller få in tillväxtkapital är det nervöst att söka finansiering som grundare, vd eller ekonomichef – och det kan kännas ännu mer skrämmande när du arbetar med SaaS-lån.
Vad är SaaS-lån?
Att låna pengar som ett företag inom programvara som tjänst (SaaS) skiljer sig något från traditionella företag. Traditionellt använder företag sitt lager, sin utrustning och sina fastigheter som säkerhet för lån, så att långivaren vid en betalningsinställelse kan få tillbaka en del pengar genom att sälja säkerheterna. Av denna anledning tenderar fysiska företag att vara mer attraktiva för långivare än SaaS-företag.
De flesta växande SaaS-företag kan bara visa upp immateriella tillgångar och kundfordringar – sådant som långivare vanligtvis inte vill ha. I stället bedöms SaaS-företaget utifrån sin potential och historiska intjäning (med möjlighet för långivaren att ta säkerhet i form av teckningsoptioner som omvandlas till eget kapital vid en betalningsinställelse).
SaaS-företag, oavsett om de är nystartade eller befinner sig i en expansionsfas, kan ändå få tillgång till lån från ett antal källor. Dessa låneleverantörer förlitar sig på SaaS-företagets mätvärden, affärsmodell och beräknade intäkter för att avgöra dess kreditvärdighet.
Här är de typer av SaaS-lån du kan använda för att bygga ut teamet, förlänga företagets ekonomiska uthållighet eller vad du nu behöver en kapitalinjektion till.
Hur fungerar SaaS-lån?
De flesta SaaS-lån är icke-utspädande kapital, vilket innebär att de inte kräver att du avstår från ägandet av ditt företag, som du skulle behöva göra vid ägarfinansiering.
För att få SaaS-lån förlitar du dig på grunderna i ditt företag (såsom CAC, CLV/LTV, MRR, ARR och kundretention) när du kontaktar låneleverantörer för att ansöka om ett lån som står i proportion till dina beräknade intäkter.
Så kvalificerar du dig för ett SaaS-lån
Att få ett lån är som att få en romantisk partner: du måste vara dig själv … men du måste också se till att du ser bra ut.
Innan du går in på detaljerna med en potentiell långivare bör du granska dessa faktorer för att se om ditt SaaS-företag ser ut som en pålitlig låntagare:
1. Tillväxtstrategi
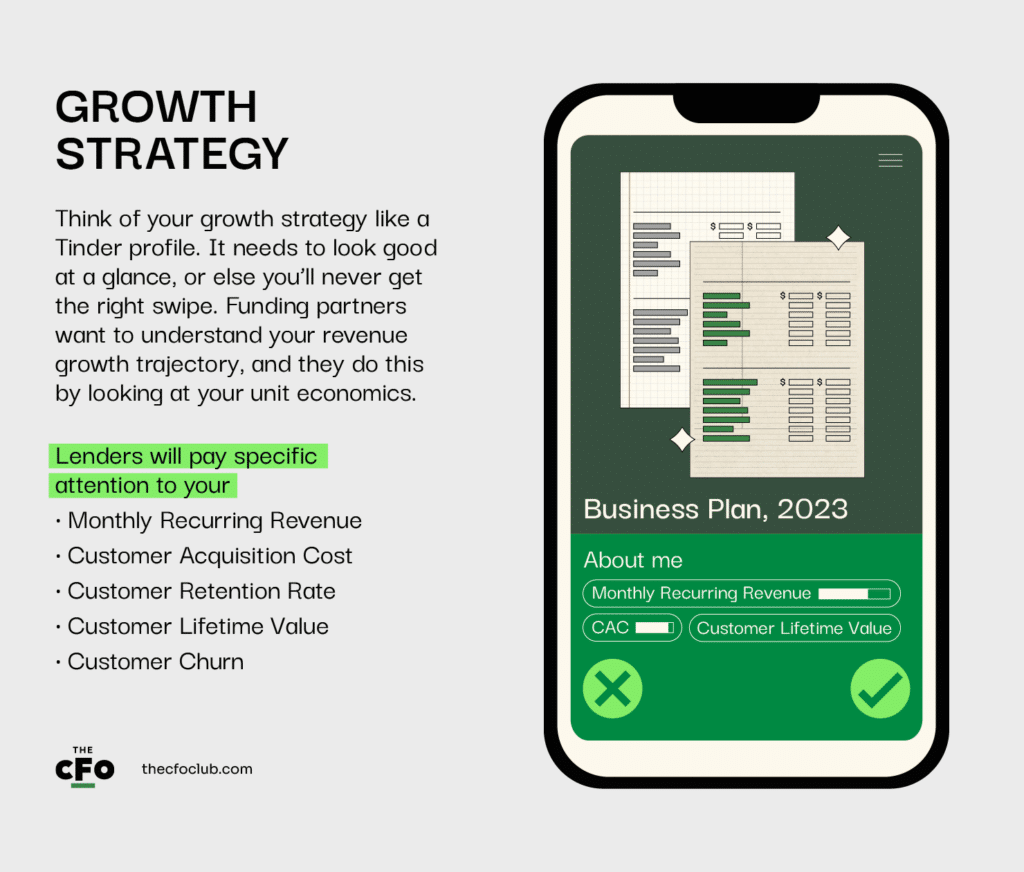
Tänk på din tillväxtstrategi som en Tinder-profil. Den måste se bra ut vid första anblicken, annars får du aldrig rätt svep. Finansieringspartner vill förstå utvecklingen av dina intäkter, och det gör de genom att titta på din enhetsekonomi.
Långivare kommer att vara särskilt uppmärksamma på din:
- Återkommande månadsintäkt för att förstå dina månadsintäkter.
- Kundanskaffningskostnad för att veta hur mycket du spenderar på att skaffa kunder. Ett högt CAC kan vara ett tecken på att dina kostnader för kundanskaffning kan vara för höga för att verksamheten ska vara lönsam.
- Kundretentionsgrad för att bedöma din förmåga att behålla kunder.
- Kundens livstidsvärde för att se hur stora intäkter du får från din genomsnittliga kund under hela relationen med ditt företag.
- Kundbortfall för att förstå hur snabbt dina kunder avslutar efter att ha prenumererat på din produkt.
Dina mätvärden ser bra ut – du fick svepet. Vad händer nu?
Efter att ha granskat de inledande mätvärdena och lönsamheten på en så övergripande nivå vill långivare gå djupare för att förstå dig lite bättre.
Have an account? Log In
2. Affärsplan
De tycker att du ser bra ut, så du har gått vidare till meddelanden. Nu måste du charma dem genom att berätta din historia på ett sätt som får dem att tro på din framtid.
Din affärsplan bör visa ditt värdeerbjudande, din strategi för kundanskaffning, framtida prognoser och all annan information som hjälper långivare att se din tillväxtpotential – och din förmåga att betala tillbaka.
Du bör också vara tydlig med vad du behöver lånet till. Långivare måste vara säkra på att deras lån kommer att hjälpa dem att tjäna pengar, så de behöver veta vad du planerar att använda pengarna till. Du har till exempel större chans att få in pengar för expansion än för att betala av dina skulder.
Nu har du charmat dem med en eller två bra repliker och gått vidare till en dejt. Den här delen kräver mer tid och ansträngning från deras sida, så du måste göra det värt besväret för dem.
3. Process för företagsgranskning
När ni är på dejten kommer de att ställa frågor om din historik och, om du vill att det här ska hålla, måste du se till att du kan lägga fram bevis som stöd.
Långivare har processer för företagsgranskning för att utvärdera ditt företag, din bransch och din låneansökan. Förutse din långivares process och viktigaste frågor och var redo med tillfredsställande svar.
Du kan säkerställa det genom att:
- Organisera dina mätvärden och företagsdata inför granskningen av dem.
- Visa processen du har skapat för att generera leads och vinna nya kunder.
- Och egentligen allt annat som förändrar uppfattningen om ditt företag från en belastning till en vinstdrivande verksamhet.
Om du spelar dina kort rätt, hittar någon som tror på dig och tar med den bevisning du behöver, kommer du att ha en partner innan du vet ordet av.
Olika typer av lånefinansiering
Jag är säker på att vilket SaaS-lån som helst skulle kunna ge dig de medel du behöver, men kraven, räntan och återbetalningsplanen för varje alternativ kommer att göra hela skillnaden längre fram.
Konvertibla lån
Med ett konvertibelt lån kan du ta ett lån som du återbetalar vid förfallodagen, men med villkoret att om du genomför en aktiefinansieringsrunda före förfallodagen kan långivaren konvertera skulden till aktier till ett rabatterat pris (kallat konverteringsrätt).
Rabatten vid en aktiefinansiering ligger vanligtvis på omkring 15-25%. Lånets villkorsdokument anger villkoren för återbetalning och konvertering: pris per aktie, lånets löptid och räntan före förfallodagen eller konverteringen.
Konvertibla lån är vanligare bland teknikföretag i tidig fas med hög tillväxt som inte vill ge bort en del av verksamheten i dess nuvarande skede, men behöver kapital för att utveckla verksamheten till en värdering som faktiskt gör det meningsfullt att sälja en andel.
Du kan få tillgång till konvertibla skuldebrev från ängelinvesterare, riskkapitalister och nischade långivare. Några exempel är Gust, Andreessen Horowitz och Lighter Capital.
Så förbereder du dig för ett konvertibelt lån
- Uppdatera din affärsplan.
- Förbered en ägarförteckning som visar de nuvarande aktieägarna i företaget.
- Granska lånets villkorsdokument för att säkerställa att lånebeloppet, förfallodagen, räntan och konverteringsvillkoren passar dina planer.
- Se till att dina siffror (CAC, LTV, churn) återspeglar verkligheten i verksamheten.
- Överväg sannolikheten för att ta in aktiefinansiering innan lånen förfaller och om du vill ge bort framtida ägarandelar för att bevara det fria kassaflödet.
Rörelsekapitallån
Ett rörelsekapital lån passar bra för SaaS-företag i branscher med säsongsbundna intäkter och konstanta utgifter, till exempel företag som erbjuder reseassistans. Under perioder med låg aktivitet kan detta rörelsekapitallån hjälpa dig att finansiera dina dagliga utgifter (såsom löner, hyra och så vidare).
Till skillnad från konvertibla skuldebrev är det här lånet relativt enklare att få. Det är vanligtvis kopplat till företagsägarens kreditvärdighet, så du behöver en god kreditvärdighet för att lyckas med det. Annars kommer vissa långivare att kräva att du ställer säkerhet.
Det vanligaste alternativet för rörelsekapitallån för SaaS-företag är Fundbox.
Du kan öka dina chanser att få ett rörelsekapitallån genom att:
- Förstå och tydligt beskriva vad du behöver rörelsekapitallånet till.
- Definiera lånets syfte.
- Organisera dina ekonomiska dokument så att långivarna kan granska dem.
- Granska din personliga kredithistorik för att förstå om du är berättigad till ett rörelsekapitallån.
Intäktsbaserad finansiering
Intäktsbaserad finansiering ger SaaS-företag möjlighet att ta ett lån baserat på sina framtida intäkter, vilket ger SaaS-företag snabb tillgång till medel. De förväntas betala tillbaka lånet med de intäkter de räknar med att få. De månatliga återbetalningarna utgör vanligtvis en fast procentandel av dina månatliga intäkter, snarare än ett fast belopp.
Intäktsbaserad finansiering är vanligast bland SaaS-företag som kan visa upp regelbundna intäkter.
Lighter Capital tillhandahåller medel till företag i tidig fas för att utveckla verksamheten i utbyte mot en del av de intäkter de genererar under en månad.
Så här förbereder du dig för ett lån med intäktsbaserad finansiering.
- Organisera dina ekonomiska rapporter så att långivaren kan bedöma din kreditvärdighet.
- Förbered historiska intäktsdata för att visa hur verksamheten har utvecklats under de senaste 2-3 åren.
- Presentera en prognos över dina framtida intäkter så att långivaren kan bedöma din återbetalningsförmåga.
Factoring av kundfordringar
Factoring av kundfordringar hjälper SaaS-företag att få tillgång till omedelbara medel baserat på sina kundfordringar. Även om många SaaS-kunder betalar abonnemang innan tjänsterna levereras, hjälper nuvarande kundabonnemang till att förstå intäktsförväntningarna från framtida abonnemang.
Det är lättare att få detta lån när era avtal anger när kundfordringarna kommer att vara helt reglerade och därmed när ni kommer att få betalt.
Långivare granskar era fakturor, företagets grundläggande förutsättningar (kundbortfall, kundens livstidsvärde med mera) och kundernas kreditvärdighet för att fastställa er factoringränta. Om era siffror håller måttet ger de er det belopp ni behöver i utbyte mot era kundfordringar. På så sätt behöver ni inte vänta på kundens betalning för att hitta de pengar ni behöver för att finansiera företagets utgifter. Storleken på era kundfordringar avgör hur stort lån ni kan få.
Factoring av kundfordringar passar bäst för SaaS-företag som får betalt efter 30, 60 eller 90 dagars tjänsteleverans. Dessa företag behöver kortfristig finansiering för att hålla verksamheten igång.
AltLines factoringlån mot kundfordringar är ett bra finansieringsalternativ för SaaS-företag som inte kan få kreditlinor.
Här är det ni behöver förbereda för att attrahera finansiering från en långivare baserad på kundfordringar:
- En förteckning över era kundfordringar
- Kontonas namn.
- Fakturadatum.
- Utestående belopp.
- Kopior av fakturor.
- All annan nödvändig dokumentation som styrker att försäljningen är legitim.
MRR-kreditlina
Med en MRR-kreditlina kan ert SaaS-företag få så mycket som 3–5X av era återkommande månadsintäkter för att finansiera företagets behov. Som en av de billigaste källorna till tillväxt för SaaS-företag kräver MRR-kreditlinan dock personlig borgen, vilket innebär att ni blir betalningsskyldiga om företaget inte kan återbetala lånet.
Denna lånetyp är avsedd för SaaS-företag med betydande och stabila återkommande månads- eller årsintäkter (ARR).
Bemärkta långivare som erbjuder MRR-kreditlinor är bland andra Silicon Valley Bank (som nu ägs av First Citizens och, ja, fortfarande finns kvar) och novel capital.
För att få tillgång till en MRR-kreditlina måste ert företag
- Ha en kundbortfallsgrad på 15 % eller lägre.
- Visa positiv historisk och prognostiserad tillväxt.
- Vara egenfinansierat eller ha stöd från riskkapital eller affärsänglar.
Strukturer för återbetalning av lån
Om ni betalar ett fast månadsbelopp, betalar tillbaka ett lägre belopp under de första månaderna för att hantera kassaflödet bättre eller börjar amortera lånet från den första betalningen avgörs av lånets återbetalningsstruktur. Därför måste ni vara särskilt uppmärksamma på strukturen för återbetalning av lånet, som kan vara en:
Standardiserat avbetalningslån
Med standardiserade avbetalningar måste ni betala tillbaka fasta månadsbelopp. Avbetalningen täcker en del av kapitalbeloppet och räntan.
Standardiserade avbetalningslån har vanligtvis en tydlig betalningsplan, så det är enkelt att se när ni kommer att ha betalat av lånet. Långivaren fastställer amorteringsplanen och bestämmer det belopp ni betalar vid varje avbetalning.
Löptiden kan vara så kort som 12 månader och så lång som 7 år, med minst två betalningar före förfallodagen.
Det standardiserade avbetalningslånet är den mest populära strukturen på denna lista. Den enkla återbetalningen och budgetvänligheten gör det lättare för SaaS-företag med stabila intäkter och stabilt kassaflöde att betala tillbaka lånet. Långivare föredrar det också eftersom det ger dem regelbundna kassaflödesfördelar.
More Articles
Endast ränta
När ni återbetalar lånet enligt alternativet med endast ränta delas återbetalningen upp i två perioder: en period då ni enbart betalar ränta och en annan period då ni kan börja betala tillbaka kapitalbeloppet. Under den andra fasen ökar månadsbetalningen för att täcka båda delarna av lånet.
Eftersom ni inte amorterar på kapitalbeloppet under den första perioden kommer det totala skuldbeloppet att förbli detsamma över tid. Men ni kan använda det ni annars skulle ha betalat på kapitalbeloppet som en investering i företaget, antingen för att påskynda tillväxten eller öka kassaflödet.
För de flesta företagsledare är denna struktur inte att föredra om det inte finns en tydlig plan för skuldsättning.
Stegvis ökande struktur
Med den stegvisa strukturen betalar du ett relativt lägre belopp under de första månaderna, medan betalningsbeloppen ökar successivt i takt med att dina intäkter ökar över tid. Det gör att låntagare kan anpassa sina betalningar efter företagets utveckling, så att allt är rätt dimensionerat.
Allt du behöver veta om återbetalningsvillkoren, inklusive hur ofta och med hur mycket ränteökningen sker, anges i villkorsbladet.
Beroende på ditt avtal med långivaren kan steglånet ha ett enda steg (en ökning) eller flera steg (flera ökningar) under lånets löptid.
Ett bra lån är allt som står mellan dig och att få ditt SaaS-företag att växa på dina villkor
Var och en av dessa lånetyper ger en unik möjlighet att utveckla ditt företag utan att förlora kontrollen över det.
Granska dem noggrant för att se vilket som uppfyller flest – om inte alla – av dina krav. Jag hoppas att detta hjälper dig att närma dig lånefinansiering på ett bättre sätt.
CFO Club delar insiktsfullt innehåll som hjälper CFO:er, grundare och vd:ar att driva förändringar i sina organisationer. Prenumerera på vårt nyhetsbrev för att ta ditt arbete till nästa nivå.

